

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
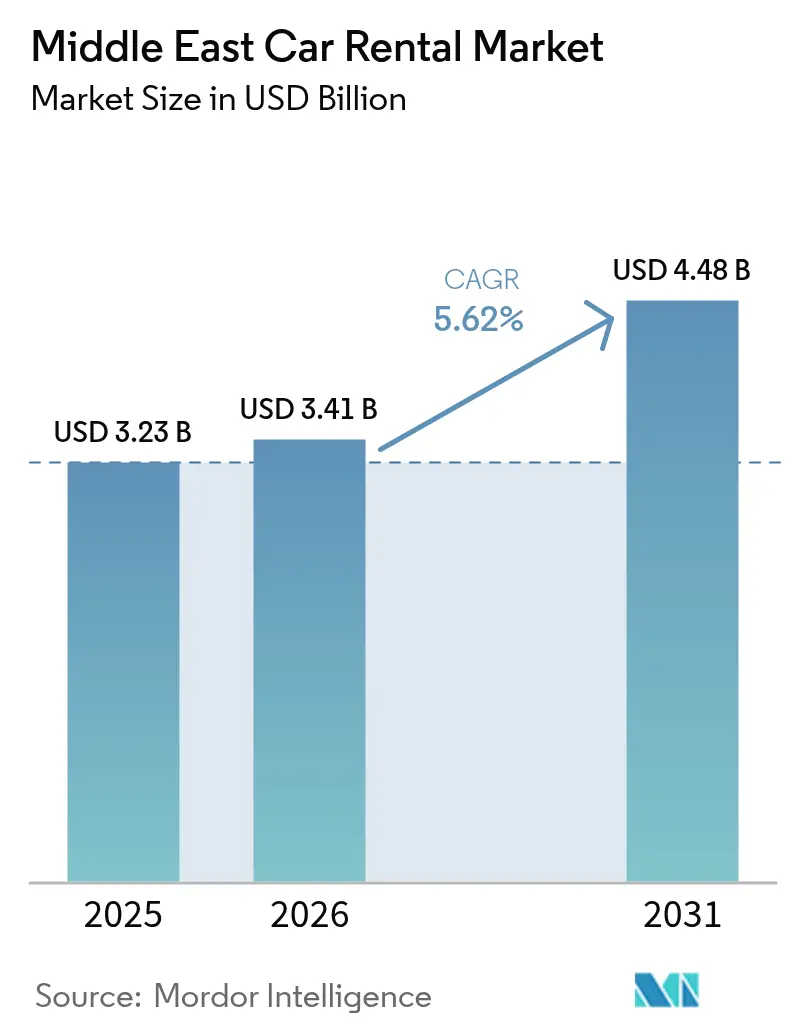
| Dimensione del mercato (2026) | 3.41 miliardo di dollari |
| Dimensione del mercato (2031) | 4.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.62% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del noleggio auto in Medio Oriente di Mordor Intelligence
Il mercato del noleggio auto in Medio Oriente è stato valutato a 3.23 miliardi di dollari nel 2025 e si stima che crescerà da 3.41 miliardi di dollari nel 2026 a 4.48 miliardi di dollari entro il 2031, con un CAGR del 5.62% durante il periodo di previsione (2026-2031). La domanda dei clienti si sta riorganizzando attorno al turismo ricreativo, alle prenotazioni digitali e alle categorie di veicoli esperienziali, mentre le normative sulla nazionalizzazione del lavoro e la pressione sulla sostituzione del ride-hailing moderano i margini a breve termine. Gli operatori che automatizzano i processi di sportello, adottano flotte elettriche e incrementano l'efficienza delle consegne fuori aeroporto stanno conquistando quote di mercato, mentre i mega-progetti in Arabia Saudita e negli Emirati Arabi Uniti ridisegnano i corridoi della mobilità. I ritardi nella catena di approvvigionamento, la limitata capacità assicurativa per i veicoli elettrici e i regimi normativi frammentati ampliano il divario di prestazioni tra multinazionali ben capitalizzate e flotte locali più piccole.
Punti chiave del rapporto
- Per applicazione, il turismo ricreativo è stato in testa con una quota di fatturato del 92.45% nel 2025; si prevede che gli affitti giornalieri per servizi e attività commerciali cresceranno a un CAGR del 7.33% fino al 2031.
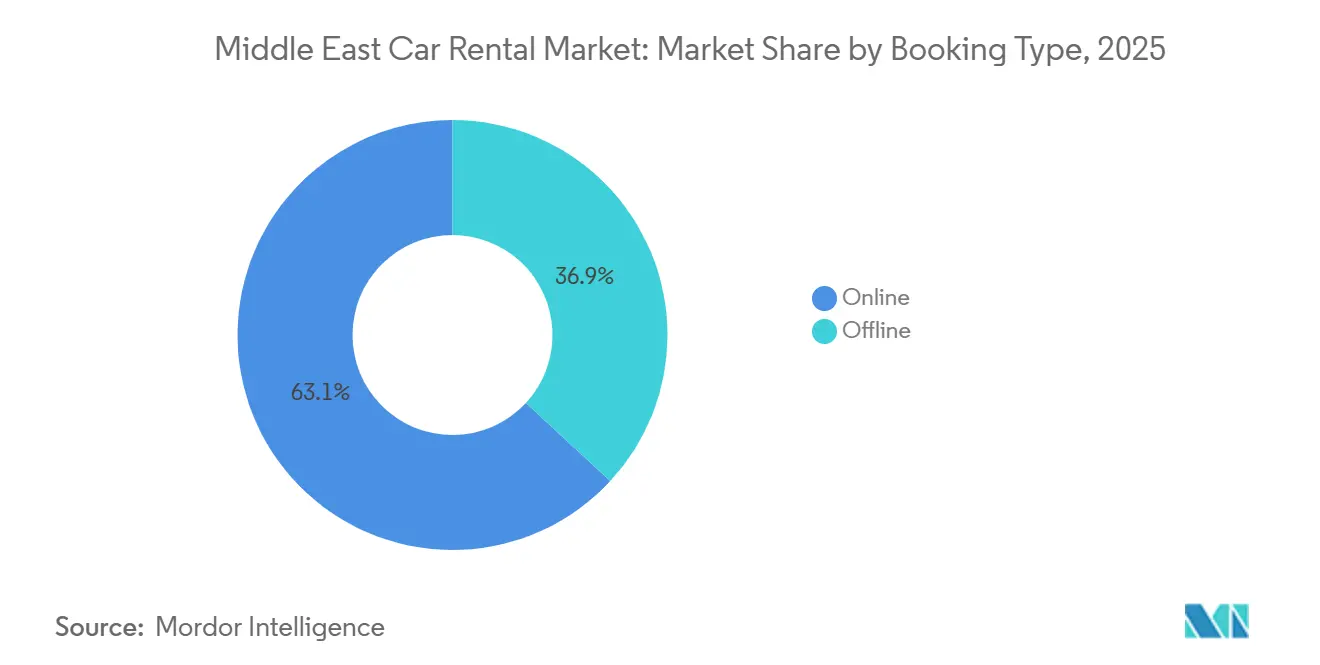
- Per tipologia di prenotazione, i canali online hanno registrato il 63.12% delle transazioni nel 2025, mentre si prevede che i contratti offline cresceranno più lentamente, con un CAGR del 2.1% entro il 2031.
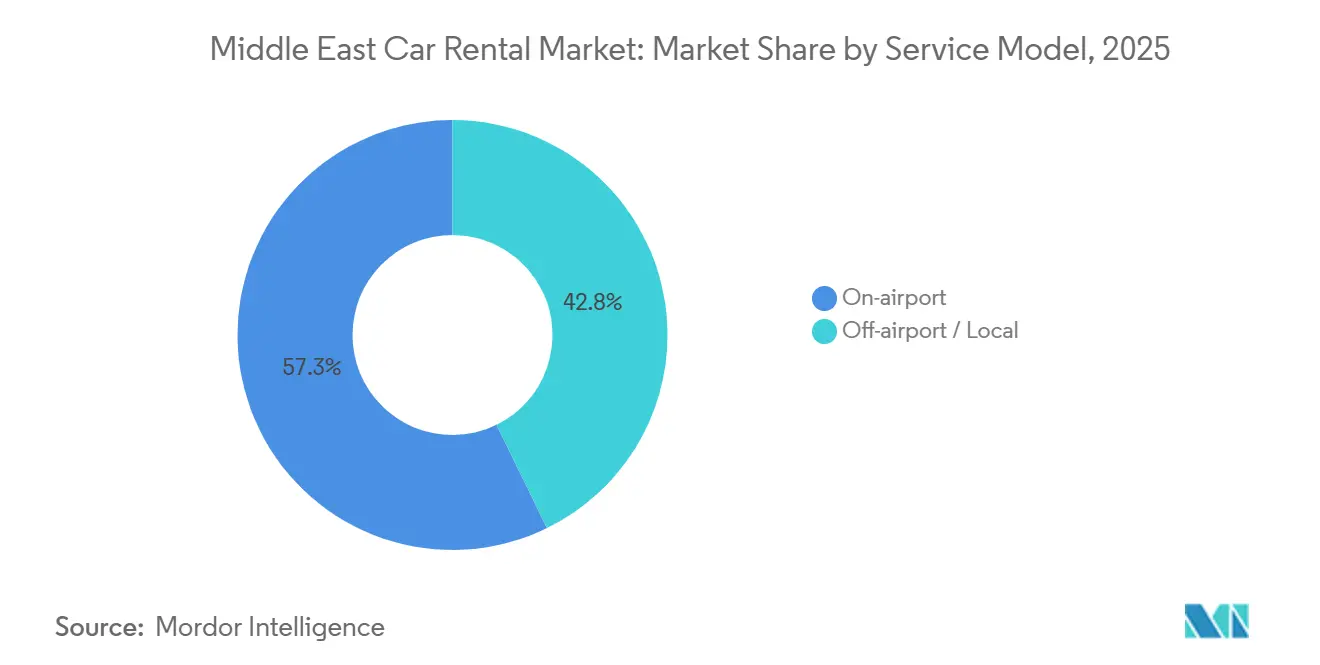
- In base al modello di servizio, le consegne in aeroporto hanno detenuto una quota del 57.25% nel 2025; la consegna fuori aeroporto è il formato in più rapida crescita, con un CAGR del 7.84% fino al 2031.
- Per categoria di veicoli, le auto economiche hanno registrato una quota del 77.45% nel 2025, mentre i noleggi di lusso e premium stanno crescendo a un CAGR del 76.13% fino al 2031.
- Per quanto riguarda la propulsione, i motori a combustione interna hanno mantenuto una quota del 92.61% nel 2025; si prevede che i veicoli elettrici e ibridi cresceranno a un CAGR del 12.45% nel periodo 2026-2031, supportati dagli incentivi sauditi ed emiratini.
- In termini geografici, il cluster del resto del Medio Oriente ha rappresentato una quota di mercato del 40.75% nel 2025, mentre gli Emirati Arabi Uniti sono destinati a registrare il CAGR più elevato, pari all'8.32% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del noleggio auto in Medio Oriente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa del turismo nel Consiglio di cooperazione del Golfo | + 1.5% | In tutto il Consiglio di cooperazione del Golfo; più forte negli Emirati Arabi Uniti e in Arabia Saudita | Medio termine (2-4 anni) |
| Passa alle prenotazioni tramite app | + 1.2% | EAU e Arabia Saudita | A breve termine (≤ 2 anni) |
| Mega-eventi e infrastrutture | + 0.8% | Principalmente l'Arabia Saudita; ripercussioni su tutto il CCG | A lungo termine (≥ 4 anni) |
| Abbonamenti per la mobilità aziendale | + 0.6% | EAU e Arabia Saudita | Medio termine (2-4 anni) |
| Incentivi governativi per il noleggio di veicoli elettrici | + 0.4% | Emirati Arabi Uniti leader, espansione in Arabia Saudita | A lungo termine (≥ 4 anni) |
| Super-App di mobilità integrata | + 0.3% | Adozione anticipata negli Emirati Arabi Uniti e in Arabia Saudita | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||


Ripresa del turismo nei corridoi del Consiglio di cooperazione del Golfo
Il GCC ha registrato un aumento significativo degli arrivi internazionali, superando i livelli pre-pandemia, con una durata media di noleggio più lunga poiché i visitatori hanno optato per viaggi su strada tra più città [1] “International Tourism Highlights 2025,” Organizzazione Mondiale del Turismo, unwto.org . L'Arabia Saudita è emersa come destinazione chiave, mentre anche gli Emirati Arabi Uniti hanno attratto un numero considerevole di visitatori, alimentando la domanda sia di berline economiche che di SUV premium. Inoltre, la liberalizzazione del visto all'arrivo in Kuwait e il miglioramento delle infrastrutture in Qatar hanno incrementato i viaggi regionali del fine settimana, rafforzando il predominio del turismo nel mercato del noleggio auto in Medio Oriente.
Rapido passaggio alle prenotazioni tramite app
Le piattaforme mobile-first hanno conquistato una quota significativa delle prenotazioni e stanno registrando una crescita costante. Questa espansione è trainata da innovazioni come l'accesso senza chiave e i chioschi self-service, che hanno notevolmente ridotto i costi di manodopera per transazione. La fiducia nei modelli peer-to-peer è evidente attraverso gli afflussi di capitale di rischio, come il recente round di finanziamento di WheelsOn, a suggerire che questi modelli possono ridurre notevolmente le tariffe tradizionali. Sebbene l'adozione del digitale sia più forte negli Emirati Arabi Uniti, Kuwait e Qatar si affidano ancora in larga misura ai metodi di contratto tradizionali, evidenziando un divario digitale che avvantaggia gli operatori più esperti di tecnologia.
Mega-eventi e progetti infrastrutturali (Vision 2030, Expo 2030)
Il Fondo per gli investimenti pubblici dell'Arabia Saudita ha stanziato una somma considerevole per sviluppare strade e aeroporti che collegano NEOM, il Progetto del Mar Rosso e Qiddiya [2] “PIF Funds New Transport Links to NEOM,” Bloomberg News, bloomberg.com . Questa mossa è destinata a generare nuovi corridoi di domanda per le flotte di noleggio. Con Expo Riyadh che si prevede attrarrà un numero considerevole di visitatori e contribuirà in modo significativo alla produzione economica, gli operatori stanno posizionando strategicamente il loro inventario vicino ai cantieri. Nel frattempo, l'ambizioso Universal Blueprint di Dubai mira ad accogliere un gran numero di turisti ogni anno. Tuttavia, gli sforzi di rizonizzazione vicino all'aeroporto internazionale Al Maktoum stanno facendo aumentare i prezzi dei terreni.
Mobilità aziendale: adozione dell'abbonamento
Gli abbonamenti B2B di Udrive hanno registrato una crescita significativa, poiché i CFO hanno sempre più considerato la proprietà della flotta come una spesa operativa, una tendenza rispecchiata dalla crescita del fatturato di Sixt derivante dai pacchetti flessibili negli hub del Consiglio di cooperazione del Golfo. La maggiore adozione si è osservata a Dubai, Abu Dhabi e Riyadh, dove la telematica e la fatturazione in tempo reale si allineano alla mobilità lavorativa ibrida. Nel frattempo, Kuwait e Qatar sono rimasti indietro, alle prese con le tradizionali pratiche di proprietà della flotta e le ambiguità nelle norme di registrazione commerciale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione sostitutiva del ride-hailing | –0.7% | EAU e Arabia Saudita | A breve termine (≤ 2 anni) |
| Costi di conformità alla nazionalizzazione del lavoro | –0.5% | In tutto il Consiglio di cooperazione del Golfo; il più forte in Arabia Saudita | Medio termine (2-4 anni) |
| Assicurazione sottile per il noleggio di veicoli elettrici | –0.4% | Inizialmente negli Emirati Arabi Uniti; espansione a livello regionale | Medio termine (2-4 anni) |
| Colli di bottiglia dell'approvvigionamento causati dalle importazioni | –0.3% | A livello regionale; più acuto nei mercati più piccoli | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione sostitutiva del ride-hailing
Careem e Uber hanno registrato una crescita significativa delle corse in Arabia Saudita, segnando un notevole aumento rispetto ai livelli precedenti. Questa crescita ha ridotto la domanda di noleggi giornalieri, soprattutto per i tragitti urbani a breve distanza.[3]"Aumento dei viaggi con conducente in Arabia Saudita", Arab News, arabnews.comI servizi di ride-hailing negli Emirati Arabi Uniti hanno conquistato una quota sostanziale del mercato della mobilità urbana, invadendo il mercato del noleggio tradizionalmente dominato dai servizi di trasporto dall'aeroporto all'hotel. In risposta a ciò, gli operatori si stanno orientando verso noleggi per il tempo libero di lunga durata e pacchetti aziendali per salvaguardare i propri margini di profitto.
Costi di conformità alla nazionalizzazione del lavoro
La politica di "saudizzazione" dell'Arabia Saudita impone alle società di noleggio di assumere personale locale, aumentando significativamente i costi del personale e provocando chiusure temporanee delle attività, con l'entrata in vigore della nuova normativa all'inizio del 2024. Nel medio termine, le aziende che si adegueranno a queste normative otterranno opportunità di licenze preferenziali e un accesso semplificato agli appalti governativi. In risposta a queste sfide, gli operatori stanno investendo in solide accademie di formazione e in strumenti di flusso di lavoro digitale all'avanguardia per migliorare la produttività dei dipendenti. Questo approccio proattivo non solo li aiuta a gestire strutture salariali più elevate, ma garantisce anche che i margini di profitto rimangano intatti nonostante l'aumento delle spese.
Analisi del segmento
Per tipo di prenotazione: i canali digitali ridefiniscono l'esperienza
La quota del 63.12% dei canali online nel 2025 segnala un cambiamento strutturale nel mercato del noleggio auto in Medio Oriente. L'automazione del check-in ha ridotto i costi di manodopera e il tempo medio di transazione a meno di 4 minuti, ma la maggiore trasparenza dei prezzi ha ridotto i premi per i clienti senza appuntamento. In Kuwait e Qatar, le gare d'appalto governative e gli accordi annuali aziendali continuano a basarsi su contratti offline. Chi è esperto nell'evasione degli ordini omnicanale può sfruttare l'economia della posizione geografica e raccogliere dati dettagliati per migliorare le proprie strategie di prezzo dinamiche.
Di conseguenza, le flotte native basate su app, che beneficiano di costi di acquisizione clienti significativamente inferiori rispetto alle loro controparti basate su chioschi, stanno assistendo a una riduzione delle spese di marketing. Mentre le startup peer-to-peer si confrontano con responsabilità assicurative irrisolte, il forte interesse degli investitori suggerisce la fiducia nelle future soluzioni normative, che potrebbero arricchire la diversità della piattaforma.

Per applicazione: il predominio del tempo libero maschera le opportunità aziendali
Gli affitti per il tempo libero hanno rappresentato il 92.45% dei ricavi del 2025, ma gli abbonamenti alla mobilità aziendale rivelano un sottosegmento con CAGR del 7.33% in più rapida crescita, che offre margini prevedibili grazie a pacchetti di manutenzione e assicurazione.
Mentre il turismo transfrontaliero del fine settimana e le visite ai siti di grandi progetti rafforzano il settore del tempo libero, le società di consulenza e tecnologia stanno adottando sempre più modelli di gestione patrimoniale leggeri e guidati dai CFO. Questi modelli consentono alle aziende di ottimizzare l'efficienza operativa riducendo i costi fissi e concentrandosi su soluzioni scalabili. Di conseguenza, i team di progetto vengono dislocati in diverse città del Consiglio di cooperazione del Golfo, garantendo flessibilità e adattabilità nel soddisfare le esigenze dei clienti.
Per tipo di veicolo: volume economico, margine di lusso
Le auto economiche rappresentano ancora il 77.45% del volume della flotta. Tuttavia, le categorie lusso e premium stanno crescendo a un CAGR del 76.13%, poiché la cultura dei social media di Dubai alimenta il noleggio di auto esotiche e i dirigenti espatriati di Riyadh richiedono mezzi di trasporto di alto livello.
I proprietari di supercar devono spesso sostenere premi assicurativi che possono raggiungere una percentuale significativa del valore annuo del veicolo. Questa spesa elevata li spinge spesso a prendere in considerazione l'autoassicurazione o ad accettare franchigie consistenti. Questi premi sono influenzati da fattori quali l'elevato valore dei veicoli, la loro suscettibilità ai danni e gli elevati costi di riparazione associati ai componenti di lusso. Tuttavia, supportati da tariffe di noleggio giornaliere costantemente elevate, questi proprietari riescono a mantenere solidi margini di profitto, compensando abilmente la loro esposizione al rischio.
Per tipo di utente finale: predominio della guida autonoma
Nel 2025, la guida autonoma ha rappresentato l'88.23% della domanda, sostenuta dalla preferenza regionale per il controllo personale, ma il suo CAGR del 5.98% è inferiore a quello del mercato complessivo del noleggio auto in Medio Oriente. I servizi con autista si stanno espandendo più rapidamente, poiché autisti multilingue e veicoli di lusso attraggono turisti facoltosi e dirigenti che si muovono con regole stradali sconosciute.
I proprietari di flotte stanno adottando sempre più tecnologie self-service, integrando armadietti intelligenti, sblocco dei veicoli tramite app e ispezioni dei danni basate sull'intelligenza artificiale per gestire in modo efficiente i costi di manodopera. Questo approccio innovativo non solo semplifica le operazioni, ma migliora anche la comodità del cliente. Tuttavia, mantenere un servizio di autista consente loro di soddisfare clienti di alto valore, offrendo esperienze di lusso e servizi specializzati come l'accoglienza in aeroporto e l'assistenza multilingue alla guida. Questa duplice strategia amplia le opportunità di guadagno, creando un'offerta più ricca e diversificata che si rivolge a una clientela più ampia.
Per modello di servizio: Ascendenza fuori dall'aeroporto
I punti vendita aeroportuali detenevano una quota del 57.25% nel 2025, ma le consegne fuori aeroporto sono cresciute a un CAGR del 7.84%, poiché le app mobili hanno eroso il vantaggio della comodità. Gli operatori stanno rinegoziando la presenza immobiliare, sostituendo i terminal con tariffe elevate con parcheggi suburbani collegati a consegne in hotel in 60 minuti che migliorano l'efficienza della rotazione della flotta.
Il modello prevede una logistica sofisticata, che include prenotazioni digitali, consegne on-demand e punti di reso flessibili. Gli operatori sfruttano la telematica per posizionare i veicoli in prossimità di cluster ad alta domanda e impiegare furgoni di servizio mobili per rapidi turni. Nel frattempo, gli sportelli aeroportuali si evolvono in nodi di branding e acquisizione clienti, indirizzando gli utenti abituali verso punti vendita in centro città meno costosi per i viaggi successivi.
Per propulsione: slancio verso l'elettrificazione in fase iniziale
I veicoli a combustione interna hanno mantenuto una quota del 92.61% nel 2025, ma gli incentivi governativi hanno ridotto i costi operativi dei veicoli elettrici, consentendo un CAGR del 12.45% per le flotte elettrificate. La copertura della ricarica rimane disomogenea al di fuori di Dubai e Abu Dhabi e gli elevati premi assicurativi ne ostacolano l'adozione su larga scala, ma lo slancio politico suggerisce un punto di svolta dopo il 2028.
I modelli a batteria stanno rivoluzionando il panorama dei trasporti riducendo significativamente i costi di carburante e manutenzione. Tuttavia, devono affrontare sfide come le limitate opzioni assicurative e la scarsa infrastruttura di ricarica, in particolare nelle aree al di fuori dei principali centri metropolitani. Per superare questi ostacoli, gli operatori stanno attivamente stringendo partnership strategiche con fornitori di reti di ricarica e assicuratori disposti ad affrontare i rischi specifici associati ai veicoli elettrici. Queste collaborazioni stanno preparando il terreno per un'implementazione più ampia e ambiziosa di tecnologie a emissioni zero, aprendo la strada a un futuro più pulito e sostenibile.
Analisi geografica
Le altre economie del Medio Oriente hanno generato complessivamente il 40.75% del fatturato del 2025, trainate dalla crescita del turismo in Kuwait dopo la riforma dei visti e dall'espansione autostradale del Qatar, che sostiene i viaggi di piacere nei fine settimana. La frammentazione normativa tra tariffe di importazione e licenze favorisce gli specialisti regionali esperti nella conformità locale.
Gli Emirati Arabi Uniti rappresentano l'area geografica in più rapida crescita, con un CAGR dell'8.32% al 2031. I significativi arrivi turistici e le numerose stazioni di ricarica rapida di Dubai ne sottolineano il ruolo di laboratorio per i veicoli elettrici, ma la rizonizzazione nei pressi dell'aeroporto internazionale Al Maktoum sta gonfiando i costi dei terreni e incoraggiando modelli di consegna fuori dall'aeroporto. Gli eventi MICE di Abu Dhabi accelerano l'adozione di abbonamenti aziendali.
L'Arabia Saudita avanza costantemente nell'ambito della Vision 2030, ma i requisiti di saudizzazione fanno aumentare i costi operativi. Expo Riyadh e progetti di grandi dimensioni come NEOM creano nuovi corridoi di noleggio, ma il ride-hailing ha registrato un numero considerevole di viaggi, intensificando la pressione di sostituzione sui noleggi a breve termine.
Panorama competitivo
Nel mercato del noleggio auto in Medio Oriente regna la frammentazione: nessun singolo operatore detiene una quota significativa e i principali operatori rappresentano collettivamente solo una piccola quota del fatturato totale. Hertz e Sixt guidano la spinta verso l'elettrificazione delle flotte. Theeb e Lumi capitalizzano sulle reti nazionali, mentre eZhire e Udrive si distinguono per il loro approccio incentrato sulle app.
WheelsOn, una piattaforma peer-to-peer, sfrutta i veicoli privati sottoutilizzati, riducendo significativamente le tariffe orarie. Nel frattempo, le super-app di mobilità integrata, sebbene applichino commissioni elevate che riducono i margini, generano anche volumi significativi, rappresentando un dilemma per le flotte più piccole. Inoltre, le normative che favoriscono la nazionalizzazione della forza lavoro e gli attuali colli di bottiglia nell'offerta giocano a favore degli operatori storici con capitali elevati, consentendo loro di preordinare veicoli e incrementare gli investimenti nell'automazione.
Leader del settore del noleggio auto in Medio Oriente
-
Avis Budget Group
-
Theeb noleggia un'auto
-
Società Hertz
-
Sesto SE
-
Società di noleggio Lumi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Ottobre 2025: Thrifty Car Rentals UAE ha presentato il primo chiosco digitale self-service per il noleggio auto degli Emirati Arabi Uniti, segnando un passo significativo nella sua strategia di crescita incentrata sulla tecnologia. Situato presso il Novotel e l'Ibis Deira Creekside Dubai, il chiosco consente ai clienti di cercare rapidamente i veicoli, verificare la propria identità ed effettuare pagamenti sicuri, il tutto in pochi minuti. Questa innovazione risolve direttamente i problemi più comuni, come lunghe code, noiose pratiche burocratiche e accessibilità limitata.
- Luglio 2025: Faster Rent a Car, azienda leader nel noleggio di auto di lusso, ha presentato a Dubai una flotta ampliata, con una straordinaria gamma di veicoli ad alte prestazioni e personalizzati. Ogni vettura coniuga perfettamente eleganza e potenza, promettendo un'esperienza di guida indimenticabile sulle strade iconiche della città.


Ambito del rapporto sul mercato del noleggio auto in Medio Oriente
Il mercato del noleggio auto in Medio Oriente è segmentato per tipologia di prenotazione (online e offline), applicazione (tempo libero/turismo, uso quotidiano/lavoro), tipologia di veicolo (economy, luxury e premium), tipologia di utente finale (auto a guida autonoma e con autista), modello di servizio (in aeroporto e fuori aeroporto/località), propulsione (a combustione interna, elettrica e ibrida) e Paese (Arabia Saudita, Kuwait, Emirati Arabi Uniti, Qatar e resto del Medio Oriente). Il rapporto fornisce dimensioni e previsioni del mercato del noleggio auto in Medio Oriente in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di prenotazione
| Online |
| disconnesso |
Per Applicazione
| Tempo libero / Turismo |
| Utilità quotidiana / Affari |
Per tipo di veicolo
| Economia |
| Lusso e Premium |
Per tipo di utente finale
| Auto-driven |
| Chauffeur |
Per modello di servizio
| In aeroporto |
| Fuori dall'aeroporto / Locale |
Per propulsione
| Combustione interna (ICE) |
| Elettrico e Ibrido |
Per Nazione
| Arabia Saudita |
| Emirati Arabi Uniti |
| Kuwait |
| Qatar |
| Resto dei paesi del Medio Oriente |
| Per tipo di prenotazione | Online |
| disconnesso | |
| Per Applicazione | Tempo libero / Turismo |
| Utilità quotidiana / Affari | |
| Per tipo di veicolo | Economia |
| Lusso e Premium | |
| Per tipo di utente finale | Auto-driven |
| Chauffeur | |
| Per modello di servizio | In aeroporto |
| Fuori dall'aeroporto / Locale | |
| Per propulsione | Combustione interna (ICE) |
| Elettrico e Ibrido | |
| Per Nazione | Arabia Saudita |
| Emirati Arabi Uniti | |
| Kuwait | |
| Qatar | |
| Resto dei paesi del Medio Oriente |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del noleggio auto in Medio Oriente?
Il mercato del noleggio auto in Medio Oriente è stato valutato a 3.23 miliardi di dollari nel 2025 e si stima che crescerà da 3.41 miliardi di dollari nel 2026
Quanto velocemente si prevede che crescerà il mercato del noleggio auto in Medio Oriente?
Si prevede che il mercato registrerà un CAGR del 5.62% tra il 2026 e il 2031.
Quale canale di prenotazione sta riscuotendo più successo nel settore del noleggio auto in Medio Oriente?
Le piattaforme online e mobili rappresentano già il 63.12% delle prenotazioni del 2025 e stanno crescendo a un CAGR del 7.81%.
Quali sfide rallentano l'adozione di flotte di veicoli elettrici a noleggio?
La limitata capacità assicurativa per i veicoli elettrici, i premi elevati e l'infrastruttura di ricarica non uniforme al di fuori delle principali città degli Emirati Arabi Uniti frenano l'elettrificazione della flotta a breve termine.
Pagina aggiornata l'ultima volta il:



