

Dimensioni e quota di mercato dei servizi meccanici, elettrici e idraulici (MEP) in Medio Oriente e Nord Africa.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.03 miliardo di dollari |
| Dimensione del mercato (2031) | 9.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.50% CAGR |
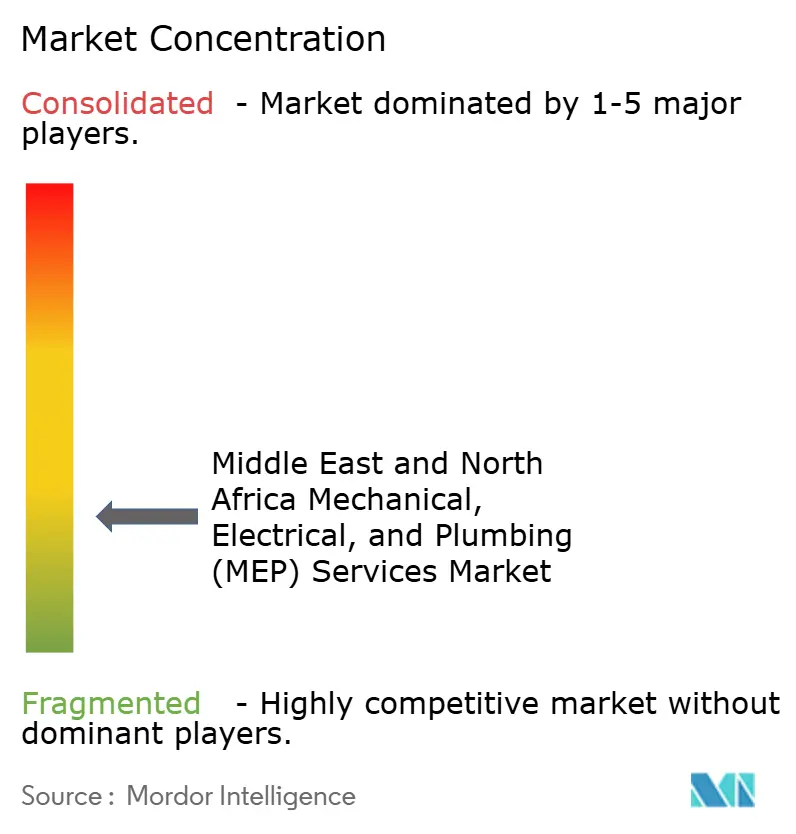
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
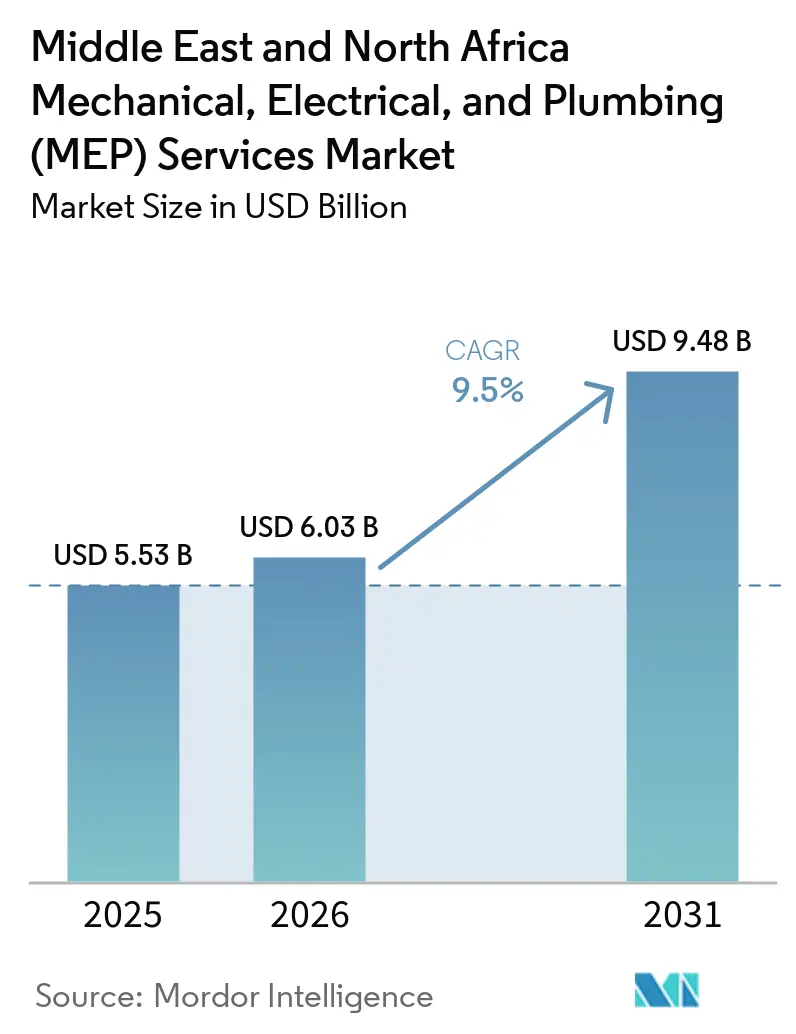
Analisi di mercato dei servizi meccanici, elettrici e idraulici (MEP) in Medio Oriente e Nord Africa a cura di Mordor Intelligence.
Si prevede che il mercato dei servizi meccanici, elettrici e idraulici (MEP) in Medio Oriente e Nord Africa raggiungerà un valore di 5.53 miliardi di dollari nel 2025, 6.03 miliardi di dollari nel 2026 e 9.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.5% dal 2026 al 2031. L'Arabia Saudita rimane il principale motore di crescita in termini di volume, poiché i progetti di costruzione finanziati dallo Stato mantengono attivi i grandi pacchetti di servizi MEP nell'ambito di programmi di lunga durata, conferendo al mercato dei servizi MEP della regione MENA un chiaro centro di gravità. Gli Emirati Arabi Uniti contribuiscono a bilanciare il mercato dei servizi MEP della regione MENA, poiché la domanda proviene da immobili commerciali, data center, strutture ricettive e lavori di ristrutturazione, piuttosto che da un unico canale di finanziamento. Gli interventi di efficientamento energetico stanno diventando sempre più importanti in un ambiente costruito ad alta intensità di raffreddamento, il che aumenta il valore degli interventi di progettazione mirati e crea opportunità di manutenzione a lungo termine dopo la consegna iniziale del progetto. Anche i lavori sui data center e sui sistemi di teleriscaldamento e teleraffreddamento stanno aumentando l'intensità tecnica del mercato dei servizi MEP nella regione MENA, soprattutto laddove gli sviluppatori richiedono una responsabilità integrata su più sistemi edilizi e un coordinamento più rapido tra progettazione ed esecuzione. La concorrenza rimane da moderata ad elevata e gli appaltatori con bilanci più solidi, produzione interna e capacità di coordinamento digitale sono in una posizione migliore per gestire i ritardi nei pagamenti, la pressione sulla manodopera e la volatilità dei materiali.
Punti chiave del rapporto
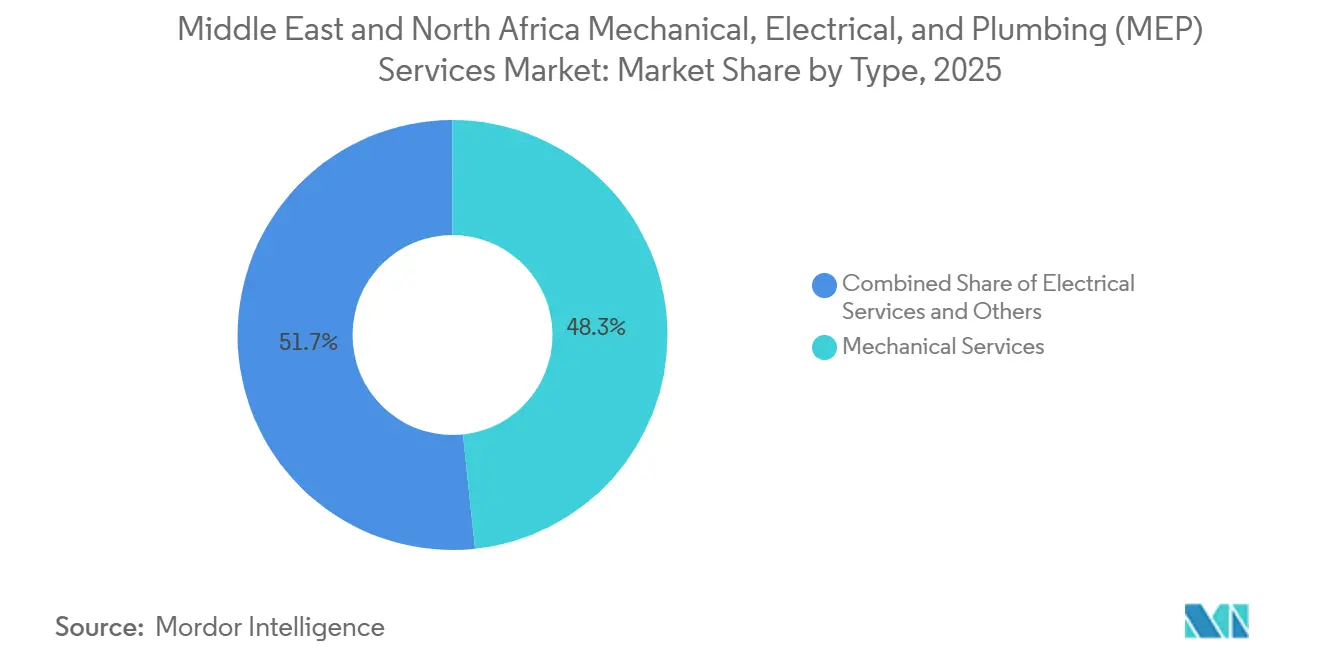
- Per tipologia, i servizi meccanici detenevano una quota del 48.3% nel 2025, mentre si prevede che i servizi integrati MEP registreranno la crescita più rapida, con un CAGR del 12.1% fino al 2031.
- Per tipologia di servizio, la progettazione e l'ingegneria detenevano una quota del 36.3% nel 2025, mentre si prevede che gli altri servizi cresceranno a un tasso di crescita annuo composto (CAGR) dell'11% fino al 2031.
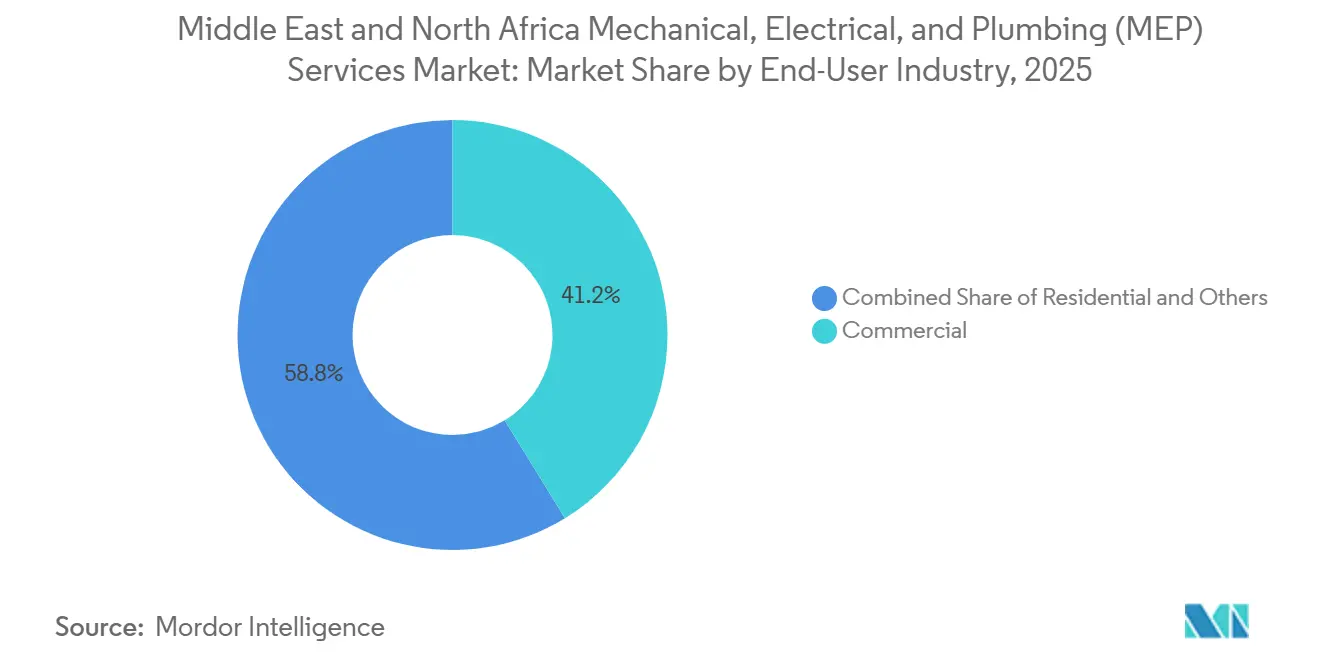
- Per settore di utilizzo finale, il settore commerciale deteneva una quota del 41.2% nel 2025, mentre si prevede che il settore delle infrastrutture crescerà a un tasso annuo composto del 12.7% fino al 2031.
- Dal punto di vista geografico, l'Arabia Saudita deteneva una quota del 25.1% nel 2025, mentre si prevede che il Qatar, all'interno della regione MENA, crescerà a un tasso annuo composto (CAGR) dell'11.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi meccanici, elettrici e idraulici (MEP) in Medio Oriente e Nord Africa.
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I megaprogetti sauditi e l'espansione a uso misto degli Emirati Arabi Uniti | + 2.5% | Arabia Saudita, Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| Domanda di energia per data center, sistemi di raffreddamento centralizzati e infrastrutture critiche. | + 2.0% | Emirati Arabi Uniti, Arabia Saudita, Qatar | A breve termine (≤ 2 anni) |
| Interventi di riqualificazione energetica in edifici ad alto consumo di raffreddamento | + 1.5% | Globale, con guadagni concentrati in Emirati Arabi Uniti, Arabia Saudita ed Egitto | Medio termine (2-4 anni) |
| Coordinamento della progettazione tramite BIM e adozione di sistemi MEP modulari. | + 0.8% | Emirati Arabi Uniti, Arabia Saudita, ricaduta regionale | Medio termine (2-4 anni) |
| Aeroporti, turismo e sviluppo di nuove città in Nord Africa | + 0.7% | Marocco, Egitto, Turchia | Medio termine (2-4 anni) |
| Riutilizzo dell'acqua, collegamento alla rete di desalinizzazione e necessità di impianti idraulici ad alta efficienza | + 0.6% | Arabia Saudita, Emirati Arabi Uniti, Egitto, Qatar | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I megaprogetti sauditi e l'espansione a uso misto degli Emirati Arabi Uniti
L'attività dei mega-progetti in Arabia Saudita rimane il principale motore della domanda nel mercato dei servizi MEP nella regione MENA, anche se i committenti applicano sequenziamenti e verifiche di fattibilità più rigorosi per i programmi di grandi dimensioni. Expo 2030 Riyadh e la Coppa del Mondo FIFA 2034 mantengono i pacchetti a breve termine vincolati a traguardi di consegna visibili, il che rende il flusso di progetti attivi più orientato all'esecuzione che all'immagine. Negli Emirati Arabi Uniti, i progetti a uso misto e le destinazioni turistiche mantengono il mercato dei servizi MEP nella regione MENA ampio, spaziando tra formati commerciali, ricreativi, alberghieri e residenziali, riducendo la dipendenza da una singola tipologia di progetto. I clienti sauditi applicano inoltre in modo più attivo i requisiti di valore locale, il che sta spostando la concorrenza verso gli appaltatori con capacità di produzione, formazione e competenza locale all'interno del Regno. Le dimensioni contano ancora in questo segmento di mercato, ma la credibilità dell'esecuzione ora ha più importanza del valore annunciato del progetto.
Domanda di energia per data center, sistemi di raffreddamento centralizzati e infrastrutture critiche.
I progetti relativi a data center, sistemi di teleriscaldamento e teleraffreddamento e altre infrastrutture critiche stanno modificando il panorama dei servizi MEP nella regione MENA, poiché richiedono una maggiore integrazione dei sistemi fin dalle prime fasi di progettazione. L'aumento della densità dei rack spinge i progettisti verso soluzioni di ridondanza energetica, raffreddamento a liquido e sistemi di backup più complessi rispetto a quanto solitamente richiesto negli edifici commerciali convenzionali. Questo sposta il valore verso ingegneri e appaltatori in grado di coordinare gli ambiti meccanici ed elettrici fin dalle prime fasi, anziché dover ricorrere a interventi di riparazione tardivi dopo che le decisioni di acquisto sono già state prese. Gli impianti di teleriscaldamento e teleraffreddamento mantengono inoltre il mercato dei servizi MEP nella regione MENA legato a progetti di sviluppo urbano pianificati, in cui i grandi impianti meccanici si sviluppano parallelamente alle utenze e alle infrastrutture pubbliche. Questi flussi di domanda sono meno esposti alle fluttuazioni del mercato immobiliare a breve termine perché sono collegati a infrastrutture digitali, pianificazione delle utenze e piattaforme di servizi urbani.
Interventi di riqualificazione energetica in edifici ad alto consumo di raffreddamento
Gli interventi di riqualificazione energetica stanno diventando una fonte di domanda duratura nel mercato dei servizi MEP della regione MENA, poiché il raffreddamento rimane uno dei maggiori carichi negli edifici del Golfo. In alcuni mercati del GCC, il raffreddamento può rappresentare fino al 70% della domanda di picco di elettricità, il che mantiene il ritorno sull'investimento commercialmente rilevante per i proprietari di beni pubblici e privati [1] Global Carbon Council, “New GCC Methodology Boosts Energy Efficiency in Centralized Cooling Systems,” Global Carbon Council, globalcarboncouncil.com . Gli immobili governativi e istituzionali negli Emirati Arabi Uniti stanno già passando attraverso programmi di riqualificazione più ampi, espandendo il mercato dei servizi MEP della regione MENA oltre le nuove costruzioni e i lavori di installazione iniziale. Gli appaltatori che si aggiudicano gli appalti di riqualificazione spesso rimangono in carica per i cicli di manutenzione, trasformando un singolo appalto di capitale in un rapporto di servizio più lungo con potenziale di entrate ricorrenti. La conferenza CIBSE MENA sulla riqualificazione energetica, prevista a Dubai nel novembre 2026, dimostra che la realizzazione di interventi di riqualificazione energetica è ora considerata un tema ingegneristico centrale nella regione, piuttosto che un'attività di nicchia.
Coordinamento della progettazione tramite BIM e adozione di sistemi MEP modulari.
Il coordinamento della progettazione basato sul BIM e la realizzazione modulare di impianti MEP stanno diventando prassi comune nel mercato dei servizi MEP della regione MENA, soprattutto per i progetti di grandi dimensioni e con scadenze più stringenti. Questo riduce le rilavorazioni, minimizza i tempi di intervento in cantiere e aiuta gli appaltatori a controllare la produttività della manodopera in un momento in cui la disponibilità di personale qualificato è ancora limitata in diversi mercati del GCC. La prefabbricazione modulare è particolarmente utile per condotti, tubazioni e assemblaggi ripetitivi di impianti, dove il lavoro fuori sede può migliorare l'affidabilità delle tempistiche e la coerenza dell'installazione. I clienti utilizzano inoltre sempre più spesso requisiti informativi digitali, il che significa che la capacità di utilizzare il BIM sta diventando un requisito fondamentale nelle gare d'appalto di alto valore, piuttosto che un elemento distintivo richiesto solo a poche aziende. Di conseguenza, le aziende con processi di prefabbricazione e coordinamento collaudati si aggiudicano i lavori grazie alla qualità e alla certezza della consegna, non solo al prezzo.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera specializzata e di talenti ingegneristici | -1.2% | In tutto il GCC, in particolare Arabia Saudita ed Emirati Arabi Uniti. | A lungo termine (≥ 4 anni) |
| Tempi di consegna dei materiali e concorrenza agguerrita sui prezzi | -0.8% | Effetti della catena di approvvigionamento globale, concentrati negli Emirati Arabi Uniti e in Arabia Saudita. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Ritardi nella certificazione dei pagamenti e rischi legati alla gestione dei reclami. | -0.5% | Arabia Saudita, Emirati Arabi Uniti | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Volatilità geopolitica e di sicurezza in alcuni mercati selezionati. | -0.4% | Diffuso in tutta la regione MENA, con una concentrazione nelle zone adiacenti ai conflitti. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera specializzata e di talenti ingegneristici
La carenza di manodopera specializzata e di ingegneri rimane un limite strutturale per il mercato dei servizi MEP nella regione MENA, poiché il volume dei progetti cresce più rapidamente dell'offerta di personale qualificato in grado di gestire e installare sistemi complessi. Il settore regionale necessita di un maggior numero di supervisori, project manager, specialisti di collaudo e installatori certificati, ma la formazione di questa forza lavoro richiede tempo e non è facile da rimpiazzare quando le tempistiche dei progetti si riducono. Quando i subappaltatori MEP non riescono a fornire il personale necessario sui cantieri nei tempi previsti, gli appaltatori principali si accollano i ritardi e una maggiore esposizione al rischio di contenziosi lungo l'intera catena di progetto. L'incoerenza delle competenze rappresenta anche un problema di qualità, poiché alcuni mercati non dispongono ancora di requisiti di qualificazione per gli installatori completamente standardizzati nei settori HVAC e affini. Le aziende che investono in centri di formazione interni e processi di cantiere ripetibili sono meglio tutelate, ma la carenza di manodopera qualificata rimane significativa nel mercato dei servizi MEP nella regione MENA.
Tempi di consegna dei materiali e concorrenza agguerrita sui prezzi
I lunghi tempi di consegna dei materiali e l'aggressiva concorrenza sui prezzi continuano a esercitare pressione sull'esecuzione nel mercato dei servizi MEP della regione MENA. I lunghi cicli di approvvigionamento di generatori, quadri elettrici e altri pacchetti elettrici possono costringere gli appaltatori a impegnare capitale circolante con largo anticipo rispetto all'installazione, indebolendo la disciplina di cassa nei lavori a prezzo fisso. Tale rischio diventa più difficile da gestire quando i prezzi delle apparecchiature importate e dei metalli si muovono in modo sfavorevole per l'appaltatore durante la finestra di consegna. Le gare d'appalto basate sul prezzo per i grandi progetti residenziali e a uso misto riducono inoltre il vantaggio delle aziende che investono massicciamente nella prefabbricazione, nella competenza ingegneristica e nella consegna digitale, poiché i clienti non sempre valutano correttamente questi benefici in fase di gara. L'approvvigionamento anticipato, gli acquisti all'ingrosso e i meccanismi di condivisione del rischio si stanno rivelando utili per i programmi di maggiori dimensioni, ma queste pratiche non sono ancora standard nel mercato dei servizi MEP della regione MENA.
Analisi del segmento
Per tipologia: Responsabile dei servizi meccanici, Accelerazione integrata MEP
Nel 2025, i servizi meccanici detenevano il 48.3% della quota di mercato dei servizi MEP nella regione MENA, risultando di gran lunga il segmento più grande. Il costante carico di raffreddamento della regione rende essenziali gli interventi relativi agli impianti HVAC in edifici commerciali, complessi residenziali, hotel, infrastrutture di trasporto e strutture pubbliche, il che supporta la realizzazione di grandi impianti meccanici sia nei nuovi progetti che in quelli di ristrutturazione. I servizi elettrici sono rimasti il secondo segmento più grande, poiché i data center, i sistemi per edifici intelligenti, le architetture di alimentazione di backup e le reti a bassa tensione stanno aumentando la complessità complessiva dei sistemi nei nuovi progetti. I servizi idraulici sono rimasti stabili, con una domanda sostenuta dalle reti collegate agli impianti di desalinizzazione, dagli obblighi di efficienza idrica e dalla maggiore diffusione del riutilizzo dell'acqua trattata negli edifici.
Si prevede che i servizi MEP integrati cresceranno a un tasso annuo composto (CAGR) del 12.1% dal 2026 al 2031, il ritmo più rapido tra i segmenti del settore dei servizi MEP nella regione MENA. Gli sviluppatori principali preferiscono sempre più un unico appaltatore responsabile per gli impianti meccanici, elettrici e idraulici in programmi a uso misto, alberghieri, infrastrutturali e mega-progetti, poiché i problemi di coordinamento su un sistema possono ritardare molti altri al momento della consegna. I fornitori con team specializzati in sistemi critici, lavori intelligenti a bassa tensione e consegne rapide sono ben posizionati per beneficiare di questo cambiamento, in particolare laddove i committenti desiderano meno interfacce e un controllo più rigoroso delle tempistiche. La consegna integrata si allinea anche con le aspettative più stringenti in termini di prestazioni energetiche, poiché la modellazione, il collaudo e la messa in servizio inter-sistema sono più facili da gestire sotto un unico appaltatore principale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di servizio: Progettazione e ingegneria trainano i ricavi, altri servizi accelerano
Nel 2025, la progettazione e l'ingegneria rappresentavano il 36.3% del mercato dei servizi MEP (impianti meccanici, elettrici e idraulici) nella regione MENA, a dimostrazione di quanto del lavoro regionale fosse ancora in fase di pianificazione, coordinamento e definizione delle specifiche. Le grandi società di consulenza continuano a competere per gli incarichi nelle fasi iniziali, poiché il controllo della progettazione può influenzare la selezione delle apparecchiature, le tempistiche di approvvigionamento, la logica di sequenziamento e le prestazioni durante l'intero ciclo di vita della costruzione. L'installazione, il collaudo e la messa in servizio sono rimasti la seconda tipologia di servizio più diffusa e la parte più impegnativa in termini di manodopera della realizzazione del progetto, in quanto più vicina alle condizioni del sito, ai rischi di interfaccia e alle scadenze per la consegna finale. Le strutture mission-critical stanno rendendo la messa in servizio più specializzata, poiché il collaudo integrato dei sistemi sta diventando un requisito sempre più importante per le infrastrutture digitali e gli edifici ad alte prestazioni.
Si prevede che il segmento "Altri servizi" crescerà a un tasso annuo composto (CAGR) dell'11% dal 2026 al 2031, diventando la tipologia di servizio in più rapida crescita nel settore dei servizi MEP (impianti meccanici, elettrici e idraulici) nella regione MENA. I proprietari di immobili si stanno allontanando dai tradizionali contratti di manutenzione basati esclusivamente sulla manodopera, per orientarsi verso contratti legati al tempo di attività, alla velocità di risposta, al monitoraggio delle prestazioni e a aspettative di livello di servizio più chiare. Il monitoraggio predittivo e l'analisi degli edifici stanno diventando sempre più rilevanti, dato l'aumento dei costi dell'energia elettrica e la crescente richiesta da parte dei proprietari di immobili di ridurre i guasti imprevisti, aumentare la visibilità operativa e ottenere una spesa per la manutenzione più giustificabile. Il settore della manutenzione e riparazione beneficia inoltre del crescente numero di edifici che stanno entrando nel loro primo ciclo di manutenzione straordinaria ad Abu Dhabi, Riyadh, Dubai e in altri distretti commerciali consolidati.
Per settore di utilizzo finale: domina il settore commerciale, ma le infrastrutture si espandono più rapidamente.
Nel 2025, gli utenti finali commerciali rappresentavano il 41.2% del mercato dei servizi MEP nella regione MENA, mantenendo uffici, strutture ricettive, centri commerciali e complessi a uso misto al centro della spesa. Questi progetti presentano solitamente elevati valori MEP per metro quadro perché richiedono sistemi di raffreddamento complessi, layout elettrici densi, allestimenti a bassa tensione avanzati e prestazioni ambientali interne più rigorose rispetto agli edifici standard. Il settore residenziale è rimasto il secondo gruppo di utenti finali più grande, supportato da ampi programmi abitativi in Arabia Saudita, importanti sviluppi di ville a Dubai e la Nuova Capitale Amministrativa in Egitto. Johnson Controls Arabia si è assicurata una quota di 90 milioni di dollari del pacchetto VRF per la zona R5 nella Nuova Capitale Amministrativa egiziana, che copre oltre 11,000 unità YORK in 138 edifici e 22,000 appartamenti [2] Johnson Controls Arabia, “Johnson Controls Arabia Secures $90 Million Share in Record-Breaking $180 Million VRF Project in Egypt's New Administrative Capital,” Johnson Controls Arabia, jcarabia.com.
Si prevede che il settore delle infrastrutture crescerà a un tasso annuo composto (CAGR) del 12.7% dal 2026 al 2031, diventando così il segmento di utilizzo finale in più rapida crescita nel settore dei servizi MEP (impianti meccanici, elettrici e idraulici) nella regione MENA. L'ampliamento degli aeroporti, gli impianti idrici e di trattamento delle acque reflue, i campus dei data center e i programmi di mobilità urbana stanno ampliando le opportunità al di là del puro settore immobiliare, offrendo agli appaltatori un maggiore accesso a lavori legati alle infrastrutture. Questo segmento beneficia anche dei cicli di pianificazione pubblica, che tendono a rimanere attivi anche quando il sentiment di sviluppo privato si indebolisce, contribuendo a diversificare il portafoglio ordini futuro. I requisiti di conformità sono più elevati nel settore delle infrastrutture, pertanto gli appaltatori con una maggiore capacità di documentazione, collaudo, messa in servizio e gestione normativa possono difendere margini migliori rispetto alle aziende che competono solo sul costo di installazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei servizi meccanici, elettrici e idraulici (MEP) in Arabia Saudita ed Emirati Arabi Uniti
Nel 2025, l'Arabia Saudita deteneva il 48.4% del mercato dei servizi MEP (impianti meccanici, elettrici e idraulici) nella regione MENA, pertanto le prospettive regionali rimangono fortemente legate all'esecuzione dei progetti nel Regno. I progetti NEOM, Diriyah Gate, Red Sea Global, Qiddiya, New Murabba e Jeddah Central mantengono l'Arabia Saudita al centro della pipeline di progetti, poiché combinano un'elevata domanda di servizi per l'edilizia con lunghi tempi di consegna suddivisi in più lotti. I finanziamenti sono diventati più selettivi, ma i progetti legati a eventi come Expo 2030 Riyadh e la Coppa del Mondo FIFA 2034 continuano a garantire le consegne a breve termine e a distinguere i lavori attivi da quelli semplicemente annunciati. Ciò mantiene il mercato dei servizi MEP nella regione MENA concentrato in un'unica area geografica, nonostante i fattori trainanti della domanda si estendano a edifici commerciali, strutture ricettive, servizi pubblici, trasporti e nuove città. Gli Emirati Arabi Uniti hanno una quota minore, ma la loro pipeline è più diversificata tra immobili privati, programmi di riqualificazione pubblica, settore alberghiero e infrastrutture digitali, il che conferisce loro una base di domanda più equilibrata.
Mercato dei servizi meccanici, elettrici e idraulici (MEP) in Nord Africa e Turchia
Egitto e Marocco sono i principali centri di domanda del Nord Africa, ed entrambi sono caratterizzati da programmi di edilizia pubblica e trasporti a lungo termine che generano interventi ripetuti di impiantistica meccanica, elettrica e idraulica (MEP) nel corso di diversi anni. In Egitto, la Nuova Capitale Amministrativa sta creando domanda in ambito residenziale, negli edifici governativi e nei sistemi di servizi pubblici, con la zona R5 che già dimostra la portata dei pacchetti di climatizzazione attualmente assegnati nel paese. Il Marocco sta assistendo a una domanda trainata dagli aeroporti, che supporta pacchetti di climatizzazione, alimentazione elettrica, illuminazione, acqua e sicurezza per i terminal, nell'ambito di un ciclo di modernizzazione più ampio che si estende oltre il singolo sito aeroportuale. La Turchia presenta un modello di domanda diverso, poiché i lavori di ricostruzione e i progetti pubblico-privati garantiscono una costante necessità di sistemi di climatizzazione, controllo e gestione degli edifici di livello ospedaliero.
Mercato dei servizi meccanici, elettrici e idraulici (MEP) in Medio Oriente e Africa
Il Qatar è l'area geografica in più rapida crescita nel rapporto, con un CAGR dell'11.4% dal 2026 al 2031 nel resto del MENA. L'integrazione della smart city di Lusail, i mandati di riqualificazione energetica e i contratti di green retrofit fino al 2027 stanno creando una domanda di servizi specialistici e di maggior valore, piuttosto che di semplici installazioni standard, il che modifica la qualità delle opportunità in quel mercato. Anche Iraq, Libia e Giordania presentano una reale domanda di ricostruzione, ma il rischio di pagamento e le condizioni di sicurezza limitano la quantità di questo potenziale di lavoro per gli appaltatori internazionali con filtri di rischio più rigorosi. Il risultato è un mercato dei servizi MEP nel MENA geograficamente più ampio di quanto suggerisca la quota saudita, ma in cui le opportunità, ponderate per il rischio, variano ancora notevolmente da paese a paese e da committente del progetto.
Panorama competitivo
Il mercato dei servizi MEP nella regione MENA è moderatamente frammentato, con imprese edili regionali e società di consulenza ingegneristica globali che occupano diverse parti della catena del valore, anziché competere su mandati identici. BK Gulf, ALEMCO, Khansaheb MEP e Al-Futtaim Engineering & Technologies sono tra le principali imprese edili regionali, mentre AECOM, AtkinsRéalis, WSP Global, Jacobs, Cundall e Buro Happold rimangono figure di spicco nei mandati di progettazione e gestione dei progetti. Le aziende regionali tendono a competere sulla prefabbricazione, la velocità di consegna, la profondità di esecuzione e la gestione della manodopera locale, mentre le società di consulenza globali competono sul coordinamento ingegneristico, sugli strumenti digitali e sull'influenza sulle specifiche. Ciò crea un panorama competitivo in cui l'autorità progettuale e la capacità di installazione sono spesso detenute da gruppi diversi nello stesso progetto, il che mantiene modelli di partnership comuni nei grandi programmi.
Le mosse strategiche si concentrano sempre più sulla fornitura digitale, sulla localizzazione e sulle capacità mission-critical, poiché queste sono le aree in cui gli appaltatori possono ampliare i margini e rafforzare il business ricorrente. Al-Futtaim Technologies ha stretto una partnership con Johnson Controls nel giugno 2025 per lanciare la piattaforma per edifici intelligenti OpenBlue negli Emirati Arabi Uniti, puntando su infrastrutture intelligenti e operazioni efficienti dal punto di vista energetico per clienti nei settori immobiliare, dell'istruzione, della finanza e governativo [3] Al-Futtaim, “Al-Futtaim Technologies and Johnson Controls Partner to Launch OpenBlue Smart Building Platform in the UAE,” Al-Futtaim, alfuttaim.com . Johnson Controls Arabia ha inoltre ampliato la propria presenza progettuale grazie alla sua quota di 90 milioni di dollari nel pacchetto VRF R5 dell'Egitto, che ha rafforzato la sua posizione nei sistemi di raffreddamento su larga scala e nella fornitura di complessi progetti residenziali. Drake & Scull International ha segnalato la sua ripresa operativa nel febbraio 2025, quando si è aggiudicata due contratti con Arabian Hills per un valore complessivo superiore a 1 miliardo di AED per infrastrutture, energia e trattamento delle acque reflue. Le aziende che riescono ad abbinare queste strategie a bilanci più solidi, formazione interna e produzione interna sono in una posizione migliore per aggiudicarsi ripetutamente commesse su programmi complessi, dove la certezza delle tempistiche è importante quanto il prezzo dell'offerta.
Nel settore della gestione degli impianti basata sulle prestazioni permangono margini di miglioramento, dove la manutenzione predittiva e i contratti a rendimento energetico sono ancora meno sviluppati rispetto alle regioni più mature, nonostante il crescente interesse dei proprietari di immobili per le prestazioni misurabili durante l'intero ciclo di vita. Gli operatori accreditati ESCO sono ben posizionati perché i clienti prestano maggiore attenzione ai risparmi verificati, ai tempi di attività e alla responsabilità per l'intero ciclo di vita, piuttosto che limitarsi al solo costo del servizio del primo anno. Estidama Pearl Rating, LEED negli Emirati Arabi Uniti e Mostadam in Arabia Saudita stanno influenzando le decisioni relative alle specifiche e alla selezione degli appaltatori sia per le nuove costruzioni che per i lavori di ristrutturazione. Nel complesso, la concorrenza è attiva e tecnicamente impegnativa, ma nessun singolo gruppo di appaltatori è in grado di controllare il mercato dei servizi MEP nella regione MENA.
Leader del settore dei servizi meccanici, elettrici e idraulici (MEP) in Medio Oriente e Nord Africa.
Golfo di BK
ALEMCO
Al-Futtaim Engineering & Technologies
Khansaheb, eurodeputato.
Gruppo Adeeb
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Drake & Scull International si è aggiudicata due contratti per un valore complessivo superiore a 1 miliardo di AED per il progetto Arabian Hills a Dubai, riguardanti infrastrutture, energia e trattamento delle acque reflue per l'Area 05 (Park Vista) e l'Area 10 (Sun Valley) su una superficie di 224 milioni di piedi quadrati, a testimonianza del pieno ritorno operativo dell'azienda dopo la ristrutturazione finanziaria del 2024.
- Febbraio 2025: Johnson Controls Arabia si è aggiudicata una quota di 90 milioni di dollari in un progetto VRF da 180 milioni di dollari nella zona R5 della Nuova Capitale Amministrativa egiziana, fornendo oltre 11,000 unità VRF YORK con una capacità di raffreddamento combinata di 140,000 tonnellate a 138 edifici che servono 22,000 appartamenti.
- Giugno 2025: Al-Futtaim Technologies ha stretto una partnership con Johnson Controls per lanciare la piattaforma per edifici intelligenti OpenBlue negli Emirati Arabi Uniti, con l'obiettivo di fornire infrastrutture intelligenti e operazioni efficienti dal punto di vista energetico a clienti nei settori immobiliare, dell'istruzione, della finanza e della pubblica amministrazione.
Ambito del rapporto sul mercato dei servizi meccanici, elettrici e idraulici (MEP) in Medio Oriente e Nord Africa
Il rapporto sui servizi MEP nella regione MENA è segmentato per tipologia (meccanica, elettrica, idraulica, servizi MEP integrati), tipologia di servizio (progettazione e ingegneria, installazione, collaudo e messa in servizio, manutenzione e riparazione, altro), settore di utilizzo finale (residenziale, commerciale, infrastrutture) e area geografica (Arabia Saudita, Emirati Arabi Uniti, Egitto, Turchia, Marocco, resto della regione MENA). Le previsioni di mercato sono fornite in termini di valore (USD).
| Servizi meccanici |
| Servizi elettrici |
| Servizi igienico-sanitari |
| Servizi MEP integrati |
| Design e ingegneria |
| Installazione, collaudo e messa in servizio |
| Manutenzione e riparazione |
| Altri servizi |
| Residenziale |
| Commerciale |
| Infrastruttura |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Egitto |
| Turchia |
| Marocco |
| Resto del Medio Oriente e Nord Africa |
| Per tipo | Servizi meccanici |
| Servizi elettrici | |
| Servizi igienico-sanitari | |
| Servizi MEP integrati | |
| Per tipo di servizio | Design e ingegneria |
| Installazione, collaudo e messa in servizio | |
| Manutenzione e riparazione | |
| Altri servizi | |
| Per settore degli utenti finali | Residenziale |
| Commerciale | |
| Infrastruttura | |
| Per geografia | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Turchia | |
| Marocco | |
| Resto del Medio Oriente e Nord Africa |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita per i servizi MEP nella regione MENA fino al 2031?
Si prevede che il mercato dei servizi MEP nella regione MENA crescerà da 6.03 miliardi di dollari nel 2026 a 9.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.5% nel periodo 2026-2031.
Quale paese contribuisce maggiormente alla domanda regionale?
Nel 2025, l'Arabia Saudita ha guidato la regione con una quota del 25.10%, grazie a megaprogetti, infrastrutture turistiche e progetti legati a eventi come Expo 2030 Riyadh e la Coppa del Mondo FIFA 2034.
Quale categoria di servizi sta crescendo più rapidamente?
Per tipologia, i servizi integrati MEP (impianti meccanici, elettrici e idraulici) rappresentano il segmento in più rapida crescita, con un CAGR del 12.1%, poiché gli sviluppatori desiderano sempre più un unico punto di riferimento per la gestione degli impianti degli edifici.
Quale gruppo di utenti finali genera il maggior volume di lavoro?
Nel 2025, gli utenti finali commerciali detenevano una quota del 41.2%, trainati da torri per uffici, strutture ricettive e complessi a uso misto con elevati requisiti di raffreddamento e impianti elettrici.


