

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 275.47 miliardo di dollari |
| Dimensione del mercato (2031) | 462.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.92% CAGR |
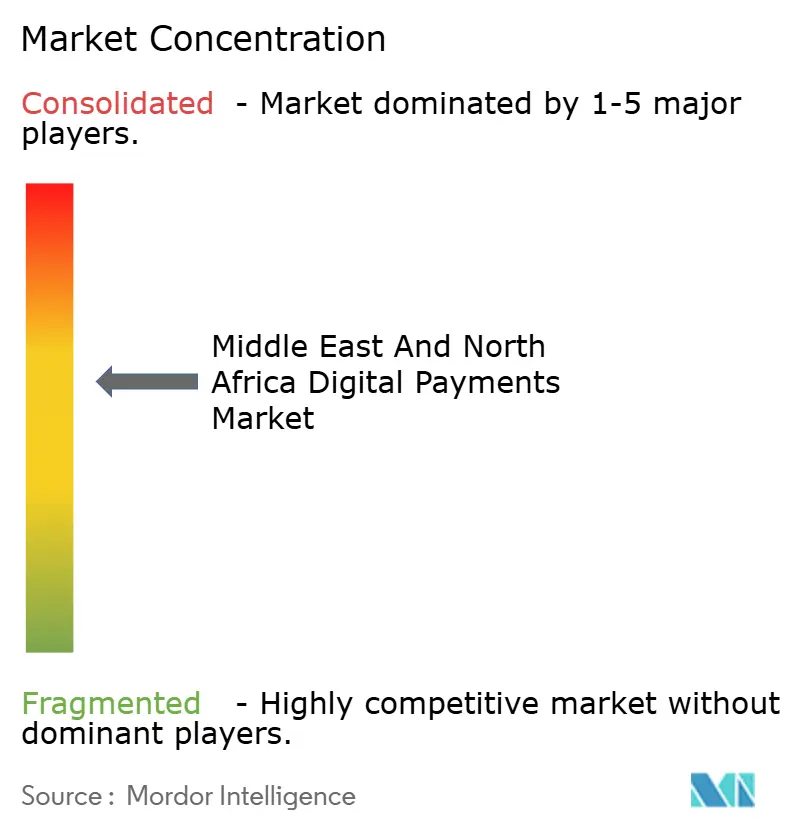
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pagamenti digitali in Medio Oriente e Nord Africa di Mordor Intelligence
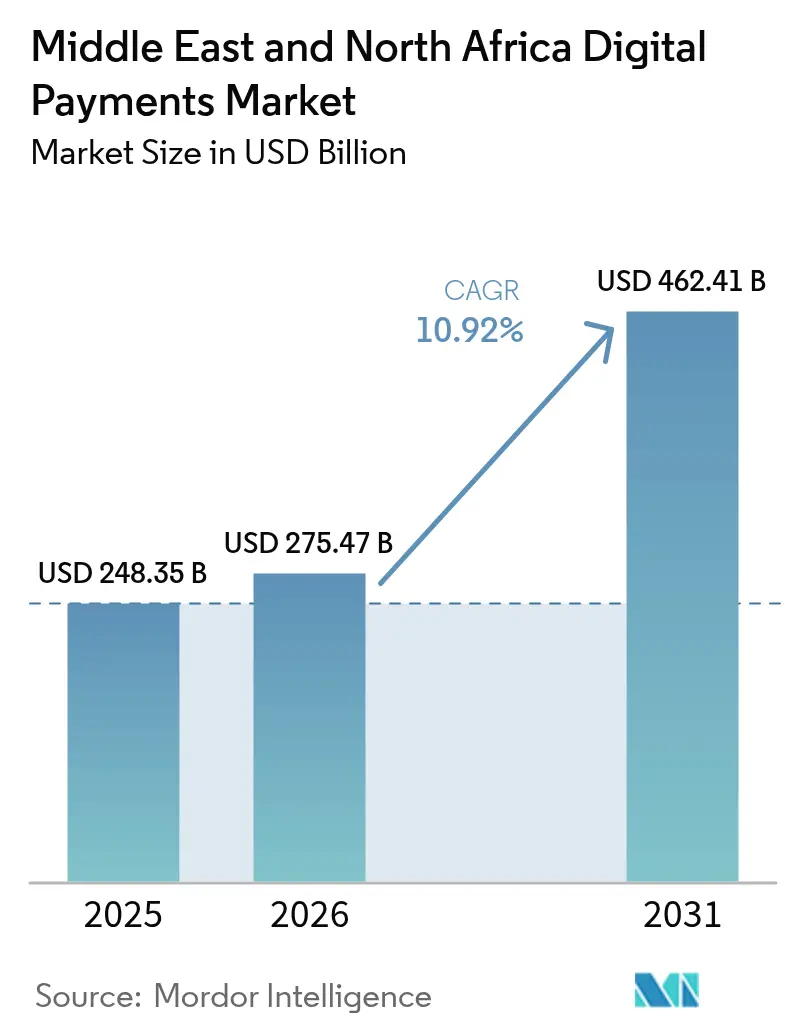
Il mercato dei pagamenti digitali in Medio Oriente e Nord Africa aveva un valore di 248.35 miliardi di dollari nel 2025 e si prevede che crescerà da 275.47 miliardi di dollari nel 2026 a 462.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.92% durante il periodo di previsione (2026-2031). Le rapide transazioni in tempo reale, le normative che impongono l'uso del contante e i flussi di e-commerce transfrontalieri stanno consolidando i canali digitali come metodo di regolamento predefinito sia nel contesto consumer che B2B. I fintech sandbox in Bahrain, Abu Dhabi e Arabia Saudita stanno accelerando l'innovazione di wallet e API, mentre gli ecosistemi di super-app nel Golfo stanno integrando i pagamenti nei percorsi quotidiani dei consumatori. I processori regionali stanno cercando di espandersi attraverso fusioni e le reti globali stanno rafforzando le partnership locali per intercettare i crescenti volumi di pagamenti senza presenza fisica della carta. L'aumento dei rischi di frode in Egitto e Marocco sta spingendo a investimenti sostanziali in motori di rischio basati sull'intelligenza artificiale, rafforzando il legame tra sicurezza e adozione da parte dei clienti.
Punti chiave del rapporto
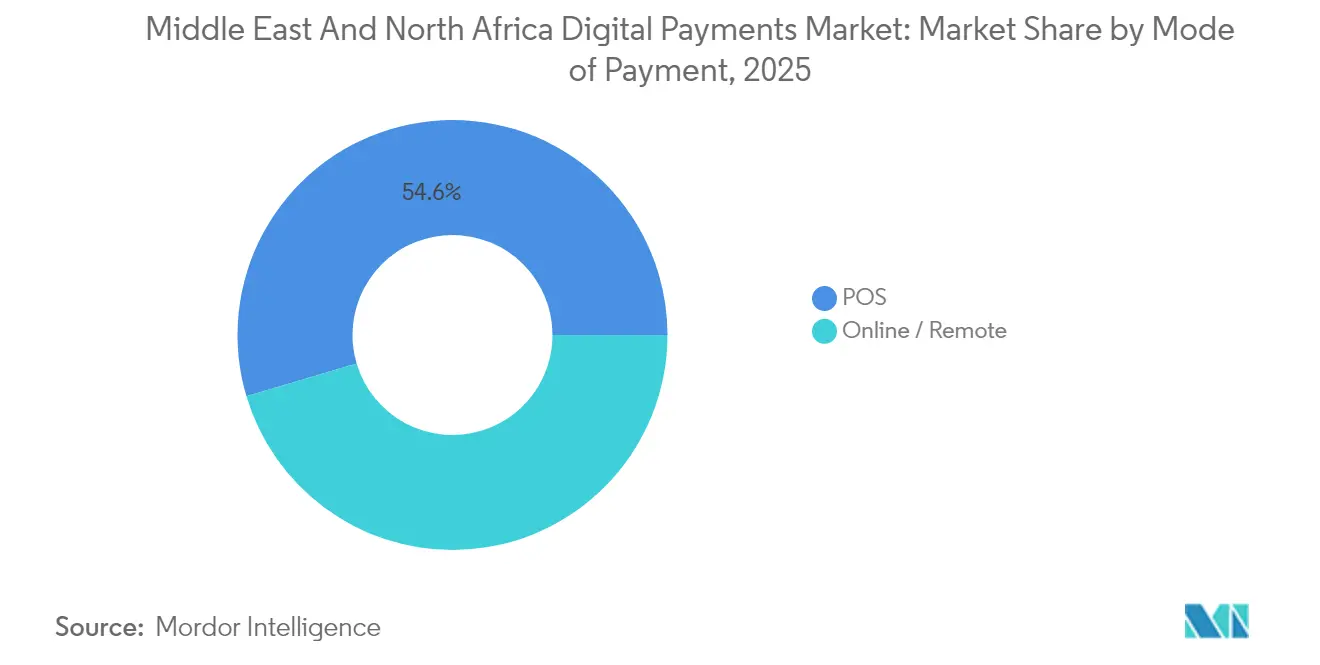
- Per modalità di pagamento, il segmento Point-of-Sale ha dominato con una quota del 54.60% del mercato dei pagamenti digitali in Medio Oriente e Nord Africa nel 2025; si prevede che i pagamenti online/remoti cresceranno a un CAGR del 14.45% entro il 2031.
- Per componente, nel 2025 le soluzioni hanno dominato una quota del 60.85% del mercato dei pagamenti digitali in Medio Oriente e Nord Africa, mentre si prevede che i servizi cresceranno a un CAGR del 18.05% tra il 2026 e il 2031.
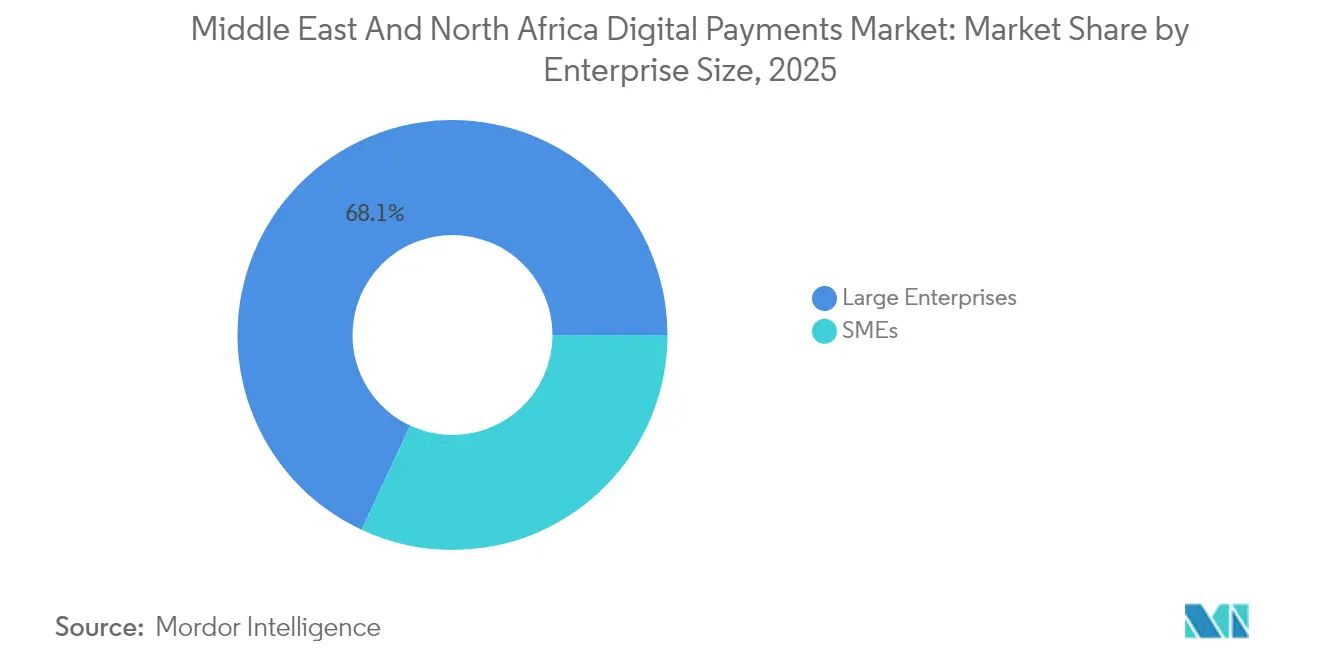
- In base alle dimensioni aziendali, nel 2025 le grandi imprese hanno rappresentato il 68.05% del fatturato del mercato dei pagamenti digitali in Medio Oriente e Nord Africa, mentre si prevede che il segmento delle PMI crescerà a un CAGR del 21.85% entro il 2031.
- In base al settore di utilizzo finale, il settore della vendita al dettaglio e dell'e-commerce ha catturato il 37.95% del fatturato del mercato dei pagamenti digitali in Medio Oriente e Nord Africa nel 2025; si prevede che gli altri settori di utilizzo finale cresceranno al tasso più rapido, pari al 19.15% di CAGR.
- In termini geografici, nel 2025 gli Emirati Arabi Uniti detenevano una quota del 24.05% del mercato dei pagamenti digitali in Medio Oriente e Nord Africa, mentre la Turchia dovrebbe registrare un CAGR del 20.75% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei pagamenti digitali in Medio Oriente e Nord Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido lancio di sistemi di pagamento in tempo reale nei paesi del Consiglio di cooperazione del Golfo e in Egitto | + 3.2% | Paesi del CCG ed Egitto, con effetti di ricaduta sul Nord Africa | Medio termine (2-4 anni) |
| Mandati di società senza contanti sostenuti dal governo in Arabia Saudita e negli Emirati Arabi Uniti | + 2.8% | Arabia Saudita ed Emirati Arabi Uniti principalmente, con influenza su tutto il Consiglio di cooperazione del Golfo | Medio termine (2-4 anni) |
| Aumento delle importazioni di e-commerce transfrontaliero attraverso le zone franche della Turchia e degli Emirati Arabi Uniti | + 1.9% | Emirati Arabi Uniti, Turchia, con impatto regionale in tutta la regione MENA | A breve termine (≤ 2 anni) |
| Sandbox FinTech che liberalizzano le licenze per i portafogli digitali in Bahrein, Abu Dhabi e Arabia Saudita | + 1.4% | Bahrein, Emirati Arabi Uniti (Abu Dhabi), Arabia Saudita | Medio termine (2-4 anni) |
| Elevati volumi di rimesse degli espatriati convergono sulle piattaforme P2P mobili | + 1.2% | Emirati Arabi Uniti, Arabia Saudita, Qatar, Kuwait | A breve termine (≤ 2 anni) |
| La corsa alle super-app guidata dai rivenditori accelera i pagamenti incorporati | + 0.9% | Emirati Arabi Uniti, Arabia Saudita, Egitto, Turchia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pagamenti rapidi in tempo reale: trasformare la velocità delle transazioni
La piattaforma SARIE dell'Arabia Saudita ha elaborato 463 milioni di trasferimenti per un valore di 3.2 trilioni di SAR nel 2024, con un aumento del 42% rispetto all'anno precedente. La piattaforma di pagamenti istantanei degli Emirati Arabi Uniti ha registrato il 28% dei trasferimenti nazionali in sei mesi. Il regolamento istantaneo ha abbreviato i cicli di capitale circolante per le PMI, ha catalizzato servizi di overlay come la richiesta di pagamento e ha favorito l'adozione del portafoglio elettronico tra i segmenti incentrati sul contante. I processori stanno integrando la messaggistica ISO 20022 per consentire dati di rimessa più completi, un prerequisito per la finanza integrata B2B. Le banche stanno ricalibrando i modelli tariffari con la diminuzione dei rischi di liquidità intraday, mentre i commercianti segnalano un minor tasso di abbandono del carrello grazie ai pagamenti push irrevocabili. Si prevede che gli effetti di rete raggiungeranno il picco tra il 2026 e il 2028, quando le restanti banche del Consiglio di cooperazione del Golfo finalizzeranno la piena connettività API.
Mandati cashless sostenuti dal governo: trasformazione guidata dalle politiche
L'Arabia Saudita ha raggiunto il 79% di transazioni al dettaglio senza contanti entro il primo trimestre del 1, superando l'obiettivo intermedio del 2025% di Vision 2030. Dubai ha registrato l'70% di utilizzo di pagamenti senza contanti nell'ambito della sua strategia Cashless. Le autorità fiscali stanno collegando i rimborsi IVA e i contratti di appalto all'accettazione digitale, trasformando la conformità in un incentivo commerciale. Le banche centrali stanno sincronizzando le normative sulla finanza aperta e sui servizi token per semplificare l'approvvigionamento dei wallet e garantire la portabilità dei dati. Gli esborsi delle buste paga del settore pubblico ora vengono automaticamente effettuati tramite wallet, promuovendo l'inclusione tra i lavoratori migranti. Con l'obbligo di fatturazione elettronica nella maggior parte dei mercati del Consiglio di cooperazione del Golfo entro il 88, i sistemi di pagamento con carta presente e da conto a conto convergeranno attorno alla tokenizzazione dell'identità nazionale, rafforzando la garanzia KYC.
E-commerce transfrontaliero: rimodellare i flussi commerciali regionali
Il GMV dell'e-commerce nella regione MENA è aumentato del 30% nel 2024, con un valore medio degli ordini che ha raggiunto i 35.6 dollari. Le zone franche degli Emirati Arabi Uniti e gli hub di evasione degli ordini turchi gestiscono la maggior parte dei pacchi transfrontalieri, inserendo l'elaborazione multivaluta e l'accettazione dei metodi locali nella roadmap strategica dei fornitori di servizi di pagamento. La penetrazione del BNPL sta crescendo più rapidamente nei panieri transfrontalieri, aumentando la conversione delle approvazioni. I processori stanno introducendo un routing intelligente per mitigare i vincoli di liquidità del cambio valuta, soprattutto nei mercati con regimi di controllo dei capitali. I team di conformità stanno dando priorità alla documentazione doganale semplificata e al calcolo istantaneo delle imposte all'interno dei flussi di pagamento, il che riduce ulteriormente l'attrito per i nuovi acquirenti. L'accelerazione della crescita è prevista per il 2025-2026, con la localizzazione dei marchi globali in arabo e turco.
Fintech Sandbox: coltivare ecosistemi di innovazione
Il programma FIT degli Emirati Arabi Uniti contava 329 fintech attive nel 2024, il 128.5% in più rispetto al 2021. Il sandbox del Bahrein sta sperimentando rimesse basate su blockchain che promettono costi di transazione inferiori a 1 dollaro statunitense nei corridoi africani. Le coorti sandbox saudite hanno accelerato la crescita degli utenti di wallet a 14 milioni. Le deroghe ai sandbox riducono i requisiti di capitale e semplificano le prove di concetto, incoraggiando architetture di microservizi cloud-native esportabili in tutta l'area MENA. I PSP in fase iniziale sfruttano questi programmi per dimostrare la conformità normativa prima di scalare, comprimendo i cicli di commercializzazione da 24 mesi a meno di 10. Con l'inasprimento dei criteri di graduazione da parte delle autorità di regolamentazione, i nuovi operatori si orienteranno verso casi d'uso specializzati come il microcredito e la finanza della supply chain.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Interscambio frammentato / Limiti MDR nelle giurisdizioni MENA | -1.1% | Pan-MENA, che colpisce in particolare i commercianti transfrontalieri | Medio termine (2-4 anni) |
| L'escalation delle frodi informatiche in Egitto e Marocco sta indebolindo la fiducia dei consumatori | -0.8% | Egitto, Marocco, con effetti di ricaduta sugli altri mercati nordafricani | A breve termine (≤ 2 anni) |
| Infrastruttura POS legacy al di fuori delle città di livello 1 | -0.7% | Nord Africa, Turchia, Egitto, Giordania | A lungo termine (≥ 4 anni) |
| Pressione sulla liquidità in valuta estera sui regolamenti transfrontalieri | -0.5% | Egitto, Turchia, Marocco, Tunisia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Interscambio frammentato e limiti MDR: l'economia sotto pressione
I diversi massimali tariffari di sconto applicati dai commercianti complicano l'economia dell'acquisizione transfrontaliera. I PSP che operano sia negli Emirati Arabi Uniti (MDR flessibile) che in Egitto (tetti più rigidi) faticano ad armonizzare modelli di pricing misti, con conseguente compressione dei margini. Le PMI ritardano l'implementazione dei terminali quando la situazione economica appare sfavorevole, prolungando la dipendenza dal contante. Le associazioni regionali stanno facendo pressioni per una convergenza intorno all'interscambio basato sui costi, ma i cicli legislativi indicano una risoluzione pluriennale. Nel frattempo, gli acquirenti raggruppano servizi a valore aggiunto come l'analisi dei dati e il regolamento istantaneo per difendere i ricavi derivanti dalle commissioni. Anche le proposte account-to-account tokenizzate emergono come alternative esenti da MDR, rimodellando la strategia del gateway.
Escalation delle frodi informatiche: barriere nei mercati emergenti
Lo studio Visa del 2025 rivela che il 97% dei consumatori del GCC utilizza almeno una misura di sicurezza online, eppure gli episodi di frode sono aumentati notevolmente in Egitto e Marocco. [3] Visa, “I consumatori adottano misure di sicurezza mentre i pagamenti digitali continuano a crescere”, visa.com. Le truffe di phishing e di scambio di SIM prendono di mira i nuovi utenti di portafogli digitali, erodendo la fiducia. Le banche stanno integrando l'autorizzazione profonda basata sull'IA per ridurre i falsi positivi del 20% e individuare le identità sintetiche quasi in tempo reale. L'adozione obbligatoria del 3-D Secure si sta estendendo alle transazioni di basso valore, ma la scarsa latenza di rete può aumentare l'abbandono. Le campagne di sensibilizzazione condotte in arabo e francese mirano a ricostruire la fiducia e l'ufficio regionale del PCI Council sta lanciando cliniche di conformità per i piccoli acquirenti. Si prevede un impatto misurabile sull'adozione una volta che i rapporti di perdita per frode scenderanno al di sotto della soglia di 10 punti base, obiettivo previsto per la metà del 2026.
Analisi del segmento
Per modalità di pagamento: segmento online/remoto che sconvolge il dominio dei POS tradizionali
Il mercato dei pagamenti digitali in Medio Oriente e Nord Africa ha registrato il 54.60% del valore delle transazioni nel punto vendita nel 2025; tuttavia, i canali online e remoti sono cresciuti a un CAGR del 14.45%, indebolendo il predominio storico. I portafogli mobili rappresentano già il 18% della spesa in negozio nel Golfo e si prevede che supereranno un terzo entro il 2027, con la diffusione della tecnologia Near-Field Communication (NFC). I sistemi QR-code lanciati dalle banche centrali stanno ulteriormente riducendo la distinzione tra "carta presente" e "carta non presente", garantendo coerenza al pagamento sia nei negozi fisici che nei feed dei social-commerce.
L'aumento dell'adozione dell'e-commerce dopo la fine della pandemia del 2024 ha generato un cambiamento comportamentale duraturo: l'85% dei consumatori regionali ha testato almeno un metodo emergente, come il click-to-pay tokenizzato o il checkout BNPL. I processori ora ottimizzano l'orchestrazione dei gateway, consentendo il failover automatico tra schemi locali, reti internazionali e opzioni account-to-account in meno di 200 millisecondi. Con la convergenza dei sistemi istantanei con le API di open banking, i PSP prevedono riduzioni dei costi di autorizzazione fino a 40 punti base, sostenendo i margini economici del commercio a distanza con l'aumento dei volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: la crescita dei servizi supera quella delle soluzioni con l'aumento della complessità
Gateway, processori, wallet e motori antifrode per soluzioni rappresentavano il 60.85% del mercato dei pagamenti digitali in Medio Oriente e Nord Africa nel 2025, a dimostrazione della natura fondamentale dell'infrastruttura core. Tuttavia, si prevede che i servizi cresceranno del 18.05% con un CAGR fino al 2031, superando i ricavi derivanti dal software in sottomercati in rapida crescita come l'Arabia Saudita. Le consulenze vengono prenotate con nove mesi di anticipo per gli audit di preparazione alle API aperte e gli obblighi di migrazione al cloud imposti dalle autorità di regolamentazione intensificano la domanda di specialisti dell'integrazione.
Il monitoraggio gestito delle frodi si sta spostando dai canoni di licenza a modelli basati sull'utilizzo, che si adattano ai picchi di transazioni durante il Ramadan e il Singles' Day. Le banche esternalizzano i portafogli white-label ai fornitori di piattaforme, preferendo garanzie di uptime basate su SLA rispetto a soluzioni interne. Le funzioni di supporto normativo, tra cui reporting, gestione delle controversie e dashboard per la tutela dei consumatori, completano i pacchetti di servizi, incrementando il valore medio dei contratti di 1.7 volte rispetto ai suoi equivalenti del 2023. Di conseguenza, i fornitori ibridi che abbinano SaaS modulare alla fidelizzazione dei clienti registrano un'espansione a due cifre delle prenotazioni fino al 2028.
Per dimensione aziendale: le PMI guidano una crescita senza precedenti attraverso l'adozione digitale
Le grandi imprese hanno comunque generato il 68.05% dei flussi di transazioni nel 2025, sfruttando l'orchestrazione omnicanale e le adesioni dirette a schemi per ridurre i costi di elaborazione. Ciononostante, la coorte delle PMI registra un tasso di crescita annuo composto (CAGR) del 21.85%, il più rapido nel mercato dei pagamenti digitali in Medio Oriente e Nord Africa. I prodotti soft-POS basati su wallet, come l'app per smartphone di Geidea, eliminano le spese hardware, aprendo la strada all'accettazione da parte dei micro-rivenditori. Nel Golfo, i portali per gli appalti pubblici ora impongono la fatturazione digitale, spingendo i fornitori delle PMI verso canali di pagamento formali.
L'indice di fiducia delle PMI di Mastercard mostra che il 72% delle aziende intervistate prevede un fatturato pari o superiore nel 2025, il che spinge a investire in punti vendita globali e nella localizzazione dei flussi di pagamento. L'abilitazione transfrontaliera è la massima priorità: il 79% delle PMI prevede di vendere a livello internazionale, affidandosi a pagamenti multivaluta, quotazioni FX in tempo reale e calcolo integrato delle imposte. I PSP si rivolgono a questo segmento con finanziamenti basati sui ricavi e linee di credito integrate per il capitale circolante, ampliando la quota di portafoglio oltre i soli pagamenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: diversificazione oltre il commercio al dettaglio e l'e-commerce
Il commercio al dettaglio e l'e-commerce hanno mantenuto il 37.95% del valore del 2025, ma altri settori, come la pubblica amministrazione, l'istruzione, i servizi di pubblica utilità e il gaming, stanno complessivamente crescendo a un CAGR del 19.15%, influenzando il mix della domanda. Le agenzie governative degli Emirati Arabi Uniti ora emettono il 100% delle tasse sui visti di residenza tramite wallet o carte, mantenendo un volume di base stabile. I fornitori di servizi di pubblica utilità adottano obblighi di pagamento automatico che riducono la morosità di 15 punti percentuali. Il settore del gaming nella regione MENA, valutato a 7.45 miliardi di dollari nel 2023 e in crescita a un CAGR del 9.4%, integra ricariche senza intoppi tramite fatturazione tramite operatore e carte tokenizzate, estendendo il valore a vita dei giocatori.
Gli istituti di istruzione hanno adottato piani di pagamento digitali ricorrenti durante i lockdown dovuti alla pandemia e li hanno mantenuti per comodità, creando picchi di pagamento stagionalmente prevedibili ogni semestre. L'interesse degli operatori sanitari per l'erogazione immediata dei rimborsi assicurativi è un altro campo di battaglia, che offre ai PSP la possibilità di erogare pagamenti per una crescita smisurata. Insieme, questi settori verticali diversificano le fonti di reddito e riducono la ciclicità legata ai cicli di vendita al dettaglio.
Analisi geografica
Nel 2025, gli Emirati Arabi Uniti rappresentavano il 24.05% del mercato dei pagamenti digitali in Medio Oriente e Nord Africa, trainati da 329 aziende fintech attive e da una roadmap di trasformazione delle infrastrutture finanziarie a supporto. Rail in tempo reale, normative open finance e un tasso di adozione cashless dell'88% sostengono un bacino di ricavi fintech indirizzabile che si prevede raggiungerà i 3.56 miliardi di dollari entro il 2025 e i 6.43 miliardi di dollari entro il 2030. I corridoi transfrontalieri che sfruttano i porti di Dubai contribuiscono a una quota sproporzionata di flussi multivalutari ad alto valore, spingendo i PSP a integrare lo screening automatizzato delle sanzioni e il calcolo dei dazi in tempo reale come servizi a valore aggiunto.
La Turchia è il mercato in più rapida crescita, con un CAGR previsto del 20.75% fino al 2031, trainato da una base di consumatori giovane e orientata al mobile e dalla nascente regolamentazione delle criptovalute, che si prevede uscirà dalla lista grigia del GAFI. I processori nazionali stanno correndo per integrare il prelievo istantaneo con carta nelle app di gaming e di influencer-commerce, mentre i produttori sfruttano il B2B BNPL per i crediti all'esportazione.
I pagamenti elettronici in Arabia Saudita hanno raggiunto il 79% delle transazioni al dettaglio all'inizio del 2025, con le tappe fondamentali della Vision 2030 che hanno guidato l'emissione di wallet e l'implementazione di open banking. I flussi di finanziamenti di venture capital confermano lo slancio: il Regno ha assorbito il 58% dei dollari di venture capital della regione MENA nel primo trimestre del 2025, con le fintech che hanno assorbito il 57% di tale ammontare. Le banche si stanno orientando verso fabbriche di prodotto che disaggregano emissione, acquisizione e prestito tramite microservizi, allineandosi al regime di licenze graduali della SAMA.
L'Egitto offre una scala con un potenziale latente; quadri normativi come la strategia di inclusione finanziaria del Consiglio Nazionale dei Pagamenti stanno spingendo i consumatori verso i portafogli elettronici. La rete di Fawry elabora milioni di microtransazioni giornaliere e nuove partnership come dubizzle-Paymob estendono l'accettazione ai mercati di annunci. Tuttavia, gli episodi di frode informatica mantengono fragile la fiducia, innescando programmi di sicurezza coordinati tra pubblico e privato.
Il Marocco, terzo polo fintech arabo per dimensioni, sta costruendo corridoi di pagamento nell'Africa francofona. PayTic, finanziata da venture capital, prevede di estendere l'elaborazione dei pagamenti agli emittenti in tutto il continente e le autorità di regolamentazione stanno elaborando standard API aperti. L'adozione da parte dei consumatori si concentra nelle aree urbane di Casablanca e Rabat, lasciando alla digitalizzazione rurale la prossima frontiera, subordinata all'aggiornamento della copertura mobile.
Panorama normativo
In tutta la regione MENA, la regolamentazione dei pagamenti digitali si sta evolvendo da direttive frammentate verso un sistema di licenze e supervisione basato sulla legge, che copre gli operatori di sistemi di pagamento, i fornitori di servizi di pagamento (PSP), la moneta elettronica e i token di pagamento emergenti. In Arabia Saudita, la Legge sui pagamenti e i servizi di pagamento (Regio Decreto M/26) e i regolamenti attuativi della SAMA (Autorità Monetaria Saudita) vengono implementati attraverso controlli di vigilanza più rigorosi, tra cui il Quadro di Vigilanza aggiornato della SAMA sui sistemi di pagamento e i loro operatori, pubblicato l'8 marzo 2026.
Gli enti regolatori stanno inoltre integrando la conformità nelle infrastrutture digitali nazionali. La Circolare SAMA 472047799 (9 marzo 2026) richiede agli operatori dei sistemi di pagamento di integrarsi con il servizio Wathq per la verifica del titolare effettivo, innalzando gli standard KYC e di controllo del rischio per modelli di wallet e di acquisizione scalabili. Negli Emirati Arabi Uniti, la Banca Centrale degli Emirati Arabi Uniti continua ad ampliare il proprio perimetro di licenza nell'ambito del quadro normativo sui servizi di pagamento al dettaglio e sui circuiti di carte e del Regolamento sui servizi di token di pagamento, comprese le azioni di licenza nel gennaio 2026 per un fornitore di servizi di pagamento (MBME PAY) e un'entità di emissione di token di pagamento in dirham (AEDC Stable Coin-LLC), mentre la Banca del Libano ha emesso la Decisione di base n. 13790 (9 gennaio 2026) per definire le categorie di licenza per i fornitori di servizi di pagamento elettronici in tutte le attività di moneta elettronica e trasferimento.
Analisi della catena del valore
La catena del valore dei pagamenti digitali nella regione MENA inizia con gli enti regolatori e gli operatori infrastrutturali nazionali, comprese le piattaforme di pagamento istantaneo e i circuiti nazionali, per poi passare attraverso banche e fornitori di servizi di pagamento non bancari per l'onboarding, la verifica dell'identità (KYC) e l'attivazione dei conti. L'esecuzione avviene tramite emittenti, acquirenti, processori, gateway e livelli di prevenzione delle frodi e di verifica dell'identità. L'accettazione da parte degli esercenti è supportata da aggregatori POS, piattaforme di e-commerce, super-app e aggregatori settoriali, mentre la liquidazione e la riconciliazione sono gestite dalle funzioni di tesoreria delle banche e, sempre più spesso, da nuove infrastrutture di connettività transfrontaliere.
La differenziazione competitiva si concentra sulla scalabilità dell'elaborazione, sulla tokenizzazione e sulla capacità transfrontaliera. Ad esempio, Emirates NBD ha abilitato i pagamenti transfrontalieri in USD in tempo reale basati su blockchain sulla rete Partior (marzo 2026), segnalando una spinta a monte verso una compensazione più rapida per flussi di valore più elevato. Nell'ambito dell'acquisizione e dell'abilitazione degli esercenti, Network International ha ampliato la portata dell'ecosistema attraverso partnership come FABMISR in Egitto per implementare la piattaforma di elaborazione N-Genius (maggio 2026) e American Express Middle East negli Emirati Arabi Uniti per aggiungere l'accettazione degli esercenti su larga scala (giugno 2026). Anche le infrastrutture nazionali influenzano il routing a valle e l'economia dei circuiti, incluso l'avvio da parte di Al Etihad Payments dell'emissione a livello nazionale del circuito di carte di pagamento nazionale degli Emirati Arabi Uniti Jaywan (luglio 2026), con Network International che abilita le transazioni Jaywan sul suo gateway di pagamento online.
Panorama competitivo
Il mercato dei pagamenti digitali in Medio Oriente e Nord Africa è dominato da attori di spicco come Visa, Mastercard e PayPal, insieme ad attori regionali tra cui Network International, Fawry e STC Pay. Il consolidamento è evidente, poiché la partecipazione del 43.5% di PayU in Mindgate è fondamentale per una capacità di elaborazione in tempo reale che completa la sua presenza regionale nel settore dell'acquisizione. [1] Prosus, “PayU Joins Mindgate as a Strategic Investor to Accelerate Global Innovation,” prosus.com Le reti globali investono massicciamente nella tokenizzazione e negli strumenti antifrode basati sull'IA per preservare la rilevanza degli interscambi man mano che le infrastrutture da conto a conto maturano.
Le alleanze strategiche dominano la strategia di espansione. Mastercard ha stretto una partnership con Corpay per scalare i pagamenti transfrontalieri business-to-business, combinando la tokenizzazione di rete con la piattaforma FX di Corpay. [2] Mastercard, “Mastercard and Corpay Launch Strategic Partnership in Cross-Border Payments,” mastercard.com Il motore Deep Authorization di Visa riduce i falsi cali di frode nei flussi senza presenza della carta, dando agli emittenti un vantaggio competitivo nel traffico e-commerce.
Le ambizioni di super-app tra rivenditori e operatori di telecomunicazioni rimodellano il controllo del canale. La partnership di Areeba con Foo offre programmi di carte e wallet chiavi in mano alle banche che puntano sulla finanza integrata, riducendo il time-to-market e diversificando i ricavi oltre l'interscambio. L'espansione di SoftPOS di Geidea in Egitto converte gli smartphone in terminali, colmando il divario di accettazione dell'ultimo miglio e rafforzando la sua base commerciale regionale.
Leader del settore dei pagamenti digitali in Medio Oriente e Nord Africa
PayPal Holdings Inc.
ACI Worldwide Inc.
Visa Inc.
Mastercard Incorporata
Samsung Electronics Co., Ltd. (Samsung Pay)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Al Etihad Payments ha avviato l'emissione a livello nazionale delle carte di pagamento Jaywan, il circuito nazionale degli Emirati Arabi Uniti, con Network International che abilita le transazioni Jaywan per i pagamenti online tramite il suo gateway. Ciò accelera l'adozione del circuito a livello nazionale ed espande le opzioni di instradamento per i commercianti e gli emittenti che operano nel commercio omnicanale degli Emirati Arabi Uniti.
- Maggio 2026: Mastercard ha rinnovato la sua partnership per i pagamenti digitali con Commercial International Bank (CIB) in Egitto a supporto dei principali programmi di pagamento digitale ed emissione di carte. Questa iniziativa rafforza la digitalizzazione guidata dagli emittenti in un mercato ad alto volume in cui le prestazioni di autorizzazione e i controlli del rischio influenzano direttamente la conversione dell'e-commerce.
- Novembre 2024: Mastercard è entrata a far parte di Buna, il sistema di pagamento regionale arabo, rafforzando la connettività per i pagamenti e i regolamenti transfrontalieri regionali. La partecipazione supporta gli sforzi di interoperabilità più ampi nei mercati arabi e integra le capacità di pagamento e incasso multi-paese sviluppate da banche e istituti di pagamento.
Ambito del rapporto sul mercato dei pagamenti digitali in Medio Oriente e Nord Africa
Il rapporto sui pagamenti digitali in Medio Oriente e Nord Africa segmenta il mercato in base alla modalità di pagamento, distinguendo tra Point of Sale (POS) e pagamenti online/remoti. Un'ulteriore categorizzazione per componente suddivide il mercato in soluzioni, come Gateway, Elaborazione, Portafoglio, Antifrode e altre, e servizi, che comprendono Consulenza, Integrazione e Supporto. La segmentazione per dimensione aziendale distingue tra Grandi Imprese e Piccole e Medie Imprese (PMI). I settori di utilizzo finale sono suddivisi in Commercio al Dettaglio ed E-Commerce, Media e Intrattenimento, Sanità, Ospitalità e Viaggi e Altri Settori, che includono Istruzione, Servizi di Pubblica Utilità e Pubblica Amministrazione. Geograficamente, il rapporto comprende Arabia Saudita, Emirati Arabi Uniti, Egitto, Turchia, Marocco e la più ampia regione del Medio Oriente e Nord Africa. Tutte le previsioni di mercato sono espresse in dollari statunitensi.
Per modalità di pagamento
| Punto di vendita (POS) |
| Pagamento online/remoto |
Per componente
| Soluzioni (Gateway, Elaborazione, Portafoglio, Frode, Altro) |
| Servizi (Consulenza, Integrazione, Supporto) |
Per dimensione aziendale
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per settore degli utenti finali
| Vendita al dettaglio ed e-commerce |
| Media and Entertainment |
| Settore Sanitario |
| Ospitalità e Viaggi |
| Altri settori di utilizzo finale (istruzione, servizi di pubblica utilità, governo) |
Per Nazione
| Arabia Saudita |
| Emirati Arabi Uniti |
| Egitto |
| Turchia |
| Marocco |
| Resto del Medio Oriente e Nord Africa |
| Per modalità di pagamento | Punto di vendita (POS) |
| Pagamento online/remoto | |
| Per componente | Soluzioni (Gateway, Elaborazione, Portafoglio, Frode, Altro) |
| Servizi (Consulenza, Integrazione, Supporto) | |
| Per dimensione aziendale | Grandi imprese |
| Piccole e medie imprese (PMI) | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| Media and Entertainment | |
| Settore Sanitario | |
| Ospitalità e Viaggi | |
| Altri settori di utilizzo finale (istruzione, servizi di pubblica utilità, governo) | |
| Per Nazione | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Turchia | |
| Marocco | |
| Resto del Medio Oriente e Nord Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei pagamenti digitali nella regione MENA?
Nel 275.47, il mercato dei pagamenti digitali nella regione MENA avrebbe raggiunto i 2026 miliardi di dollari e si prevede che raggiungerà i 462.41 miliardi di dollari entro il 2031.
Quale modalità di pagamento si sta espandendo più rapidamente?
I pagamenti online/da remoto stanno crescendo a un CAGR del 14.45%, superando il segmento Point-of-Sale che attualmente detiene la quota di mercato più elevata.
Perché i ricavi derivanti dai servizi stanno aumentando più rapidamente rispetto a quelli delle soluzioni?
La complessità di implementazione relativa all'open banking, ai sistemi di pagamento istantanei e alla gestione delle frodi sta determinando un CAGR del 18.05% nei servizi, in quanto le aziende cercano competenze specializzate.
Quale Paese offre il più alto potenziale di crescita?
Si prevede che la Turchia registrerà un CAGR del 20.75% entro il 2031, grazie alla sua popolazione giovane, alla diffusione degli smartphone e alla regolamentazione fintech favorevole.
In che modo le PMI influenzano le dinamiche del mercato?
Le PMI, con un tasso di crescita annuo composto (CAGR) del 21.85%, stanno adottando soft-POS e gateway multivaluta per espandere le vendite transfrontaliere, incrementando i volumi delle transazioni oltre i canali delle grandi aziende.
Qual è la sfida principale che ne impedisce un'adozione più ampia?
I limiti frammentati agli scambi e l'aumento delle frodi informatiche, in particolare in Egitto e Marocco, stanno rispettivamente indebolindo l'economia dei commercianti e la fiducia dei consumatori.


