

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
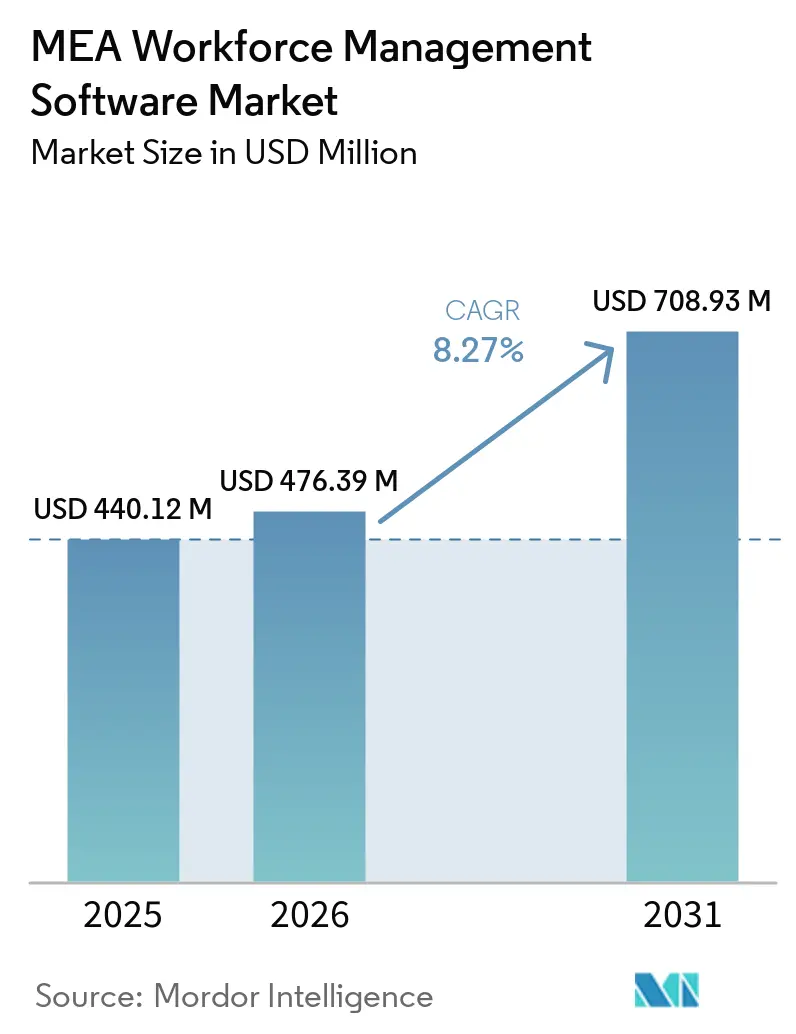
| Dimensione del mercato (2026) | USD 476.39 milioni |
| Dimensione del mercato (2031) | USD 708.93 milioni |
| Tasso di crescita (2026 - 2031) | 8.27% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software di gestione della forza lavoro MEA di Mordor Intelligence
The MEA Workforce Management Software Market size is projected to expand from USD 440.12 million in 2025 and USD 476.39 million in 2026 to USD 708.93 million by 2031, registering a CAGR of 8.27% between 2026 and 2031.
Demand is accelerating as public-sector digital initiatives such as Saudi Arabia’s Vision 2030 and the UAE’s Industry 4.0 programme expand the addressable base of employers seeking cloud-ready scheduling, attendance, and analytics tools. Cloud deployment already underpins two-thirds of all installations, a share strengthened by vendors’ performance gains after shifting to hyperscale infrastructure. Regulatory pressure to automate overtime tracking, the emergence of AI-powered optimisation suites, and the region’s large deskless workforce further lift adoption, while mega-projects such as NEOM add sizable new user pools that require sophisticated orchestration.
Punti chiave del rapporto
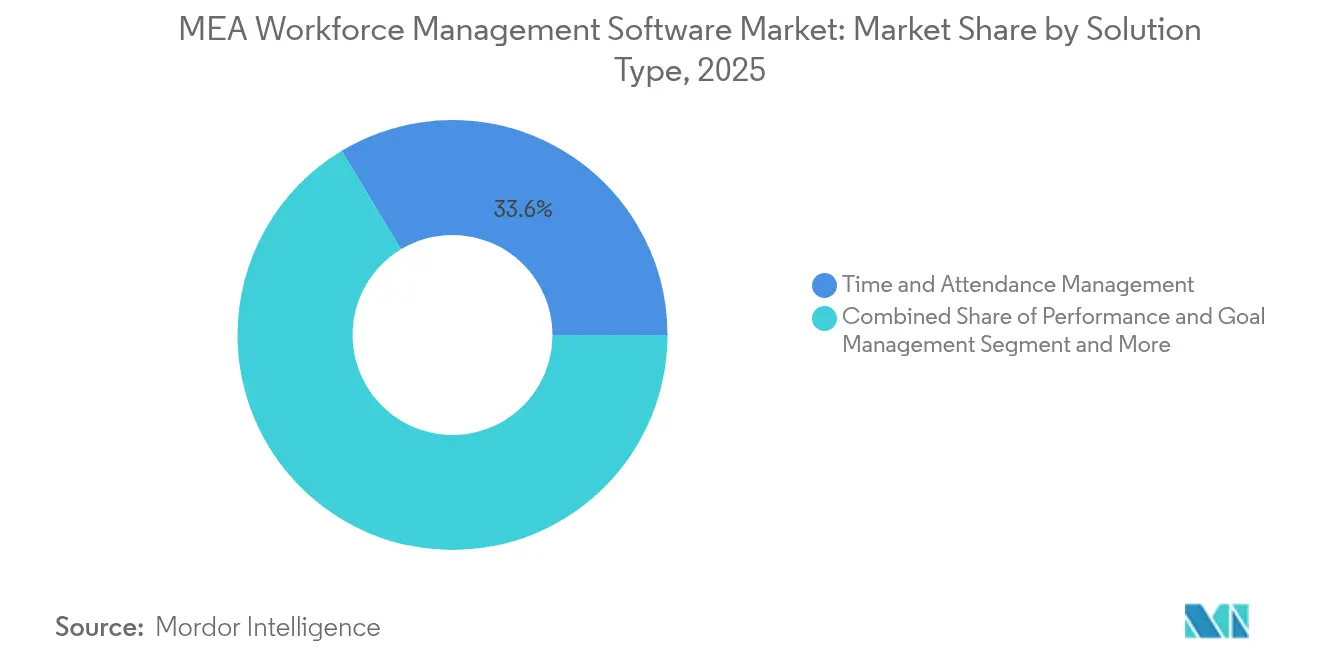
- Per tipologia di soluzione, Time & Attendance Management ha dominato con una quota di fatturato del 33.62% nel 2025, mentre si prevede che Workforce Analytics crescerà a un CAGR del 9.31% entro il 2031.
- In base alla modalità di distribuzione, il cloud ha conquistato il 65.25% della quota di mercato del software di gestione della forza lavoro MEA nel 2025 e sta avanzando a un CAGR del 10.02% fino al 2031.
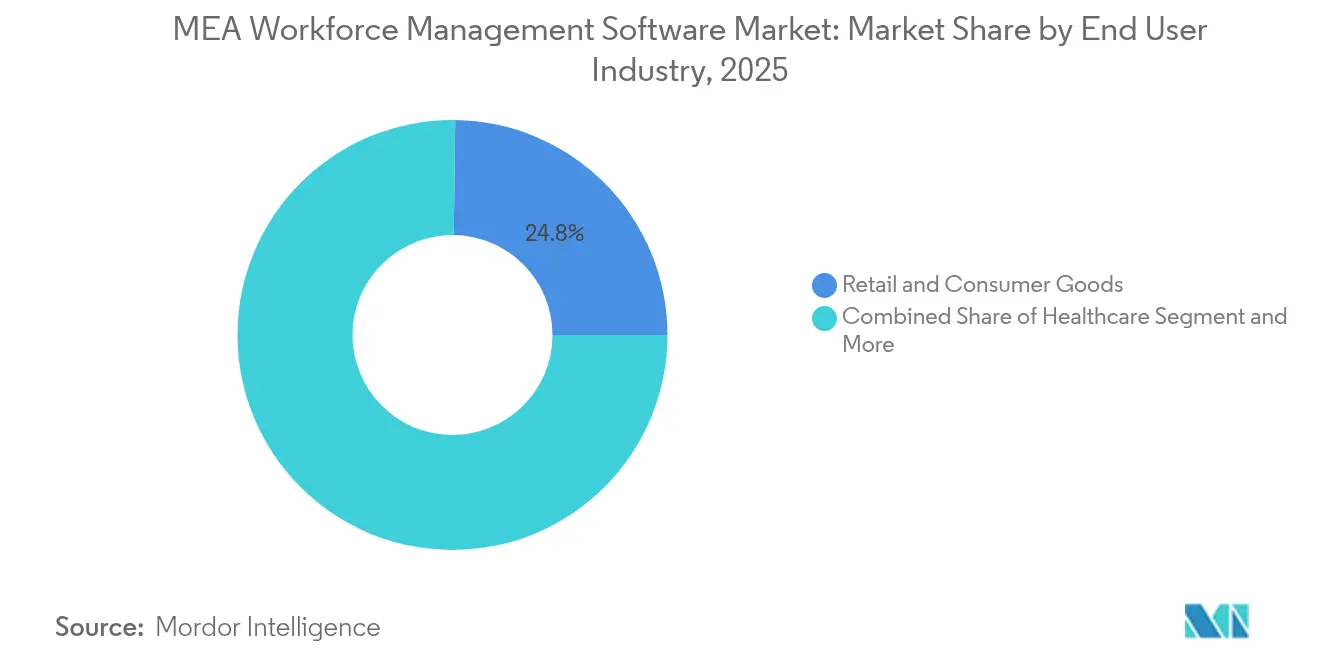
- In base al settore di utilizzo finale, il settore della vendita al dettaglio e dei beni di consumo ha dominato con il 24.80% delle dimensioni del mercato MEA del software di gestione della forza lavoro nel 2025, mentre il settore sanitario ha registrato il CAGR più rapido, pari all'8.43% fino al 2031.
- In base alle dimensioni dell'organizzazione, nel 56.65 le grandi imprese detenevano una quota del 2025% del mercato dei software di gestione della forza lavoro MEA, mentre le medie imprese hanno registrato il CAGR più alto, pari al 8.97%.
- In termini geografici, nel 30.70 l'Arabia Saudita deteneva il 2025% del mercato MEA del software di gestione della forza lavoro; si prevede che la Nigeria registrerà un CAGR del 8.88% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato del software di gestione della forza lavoro MEA
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata di adozione di WFM basato su cloud | + 2.1% | Emirati Arabi Uniti, Arabia Saudita, Sudafrica | Medio termine (2-4 anni) |
| Mandati normativi di monitoraggio degli straordinari | + 1.8% | Nucleo MENA, Africa subsahariana | A breve termine (≤ 2 anni) |
| WFM mobile-first tramite l'ubiquità degli smartphone | + 1.5% | Nigeria, Egitto, Kenya | A breve termine (≤ 2 anni) |
| Ottimizzazione dei costi di manodopera in un contesto di diversificazione | + 1.3% | Arabia Saudita, Emirati Arabi Uniti, Nigeria, Sudafrica | Medio termine (2-4 anni) |
| Espansione della forza lavoro nel settore del commercio elettronico e del commercio elettronico veloce | + 1.0% | Emirati Arabi Uniti urbani, Arabia Saudita, Egitto | Medio termine (2-4 anni) |
| Esigenze di orchestrazione della forza lavoro per mega-progetti | + 0.9% | Arabia Saudita, Emirati Arabi Uniti, Qatar, Oman | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La modernizzazione dell'infrastruttura cloud accelera l'adozione di WFM
L'implementazione cloud è già alla base della maggior parte dei nuovi progetti e la sua quota del 65.70% riflette la preferenza dei datori di lavoro per la scalabilità rapida, gli aggiornamenti automatizzati e la disponibilità transfrontaliera. La Saudi National Skills Platform dà ulteriore impulso integrando l'architettura cloud nei programmi di formazione professionale sostenuti dallo Stato. La migrazione di WorkForce Software da Azure a Oracle Cloud ha prodotto un aumento delle prestazioni del 40%, a dimostrazione dei vantaggi operativi. [1] Oracle, “WorkForce Software moves from Azure to Oracle Cloud,” oracle.com La conformità è un altro catalizzatore: il quadro di monitoraggio dei dipendenti degli Emirati Arabi Uniti privilegia le suite SaaS che forniscono tracce di controllo e gestione del consenso per impostazione predefinita. Megaprogetti come NEOM, il cui numero di dipendenti può variare di decine di migliaia in pochi mesi, sottolineano perché la capacità elastica sia fondamentale.
Gli obblighi di conformità normativa guidano la sofisticazione del monitoraggio del tempo
La gestione delle presenze e degli orari mantiene la sua posizione di leadership perché le norme sugli straordinari differiscono notevolmente tra le giurisdizioni del Medio Oriente e dell'Africa. Le linee guida dell'Ufficio Internazionale del Lavoro spingono le imprese ad adottare sistemi configurabili in grado di gestire set di regole a livello nazionale. [2] Ufficio Internazionale del Lavoro, "Overtime", ilo.org La versione 2024 di SAP SuccessFactors ha aggiunto la timbratura in Microsoft Teams e l'allineamento automatizzato del ciclo di pagamento per affrontare questa complessità. Le modifiche alla legislazione sul lavoro a livello africano previste per il 2025, inclusa la legislazione sugli straordinari in fase di approvazione in Zambia, aumentano la domanda di tracciamento digitale conforme. I volumi di transazione sulla piattaforma Qiwa dell'Arabia Saudita sottolineano la portata dell'automazione normativa già in atto, con 126 milioni di transazioni elaborate nel 2023.
Le soluzioni mobile-first sfruttano la penetrazione degli smartphone
I lavoratori senza scrivania costituiscono la maggioranza della forza lavoro regionale, rendendo l'accesso mobile non negoziabile. Il componente aggiuntivo SAP Deskless Worker Experience di WorkForce Software offre interfacce intuitive per il personale sul campo in settori come la produzione e la logistica. Anche i fornitori nigeriani SeamlessHR e peopleHum sottolineano l'importanza dell'usabilità mobile per raggiungere l'ampio segmento informale del Paese. La Banca Mondiale conta centinaia di piattaforme gig regionali al servizio delle PMI, rafforzando l'importanza strategica dei moduli di pianificazione, retribuzione e attività incentrati sugli smartphone.
L'analisi basata sull'intelligenza artificiale trasforma l'ottimizzazione della forza lavoro
Workforce Analytics è la categoria di soluzioni in più rapida crescita, poiché i datori di lavoro passano dalla pianificazione reattiva all'ottimizzazione predittiva. Gli agenti Bryte AI di UKG automatizzano i percorsi di promozione e i controlli di conformità, dimostrando un valore che va oltre i tradizionali confini della gestione del lavoro (WFM). CXone Mpower di NICE combina il routing AI con l'analisi delle prestazioni per orchestrare agenti umani e virtuali end-to-end. I clienti di Blue Yonder segnalano risparmi a due cifre sui costi del lavoro dopo aver integrato modelli predittivi nella progettazione dei turni. Startup finanziate da venture capital come Queen.ai aggiungono ulteriore slancio sviluppando strumenti di ottimizzazione autonomi per l'evasione degli ordini e-commerce.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi e complessità dell'integrazione | -1.2% | PMI dell'area MEA | Medio termine (2-4 anni) |
| Carenza di talenti nell'analisi WFM | -0.8% | Nigeria, Egitto, Marocco | A lungo termine (≥ 4 anni) |
| Barriere legate alla residenza dei dati per l'implementazione del cloud | -0.6% | Nucleo MENA | A breve termine (≤ 2 anni) |
| Resistenza culturale al monitoraggio in tempo reale | -0.4% | Settori tradizionali in MEA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La complessità dell'integrazione crea barriere all'implementazione
Due terzi delle PMI del Medio Oriente e dell'Africa faticano a integrare le suite WFM con i sistemi legacy di gestione delle risorse umane e delle paghe, estendendo i tempi di progetto e aumentando il costo totale di proprietà. [3] CloudPay, “Global Payroll Efficiency Index”, cloudpay.com SAP SuccessFactors può addebitare commissioni di implementazione pari all'abbonamento del primo anno, amplificando gli ostacoli di budget per gli acquirenti del mercato di fascia media. Tuttavia, le implementazioni di successo segnalano rendimenti quantificabili: l'ambiente HCM consolidato di Visa ha ridotto in modo significativo i costi di elaborazione delle paghe, illustrando il potenziale di ritorno sull'investimento.
Persiste la resistenza culturale al monitoraggio in tempo reale
La sensibilità alla privacy può rallentare l'adozione nelle aziende a conduzione familiare e nei settori in cui la sorveglianza dei dipendenti è vista con scetticismo. Gli Emirati Arabi Uniti impongono il consenso esplicito per il monitoraggio, spingendo i fornitori a progettare funzionalità che privilegiano la trasparenza. Alternative incentrate sull'uomo, come Aware360Duty di Aware4, verificano l'idoneità al servizio senza una supervisione invasiva. ATOSS dimostra la fattibilità commerciale della pianificazione incentrata sulle persone, registrando un fatturato di 27.9 milioni di dollari e servendo 15,000 clienti in tutto il mondo.
Analisi del segmento
Per tipo di soluzione: analisi per l'intelligence di nuova generazione
La gestione del tempo e delle presenze ha mantenuto il 33.62% del fatturato complessivo nel 2025, poiché le organizzazioni hanno dato priorità alla conformità alle diverse normative sugli straordinari in tutta l'area MEA. L'analisi della forza lavoro, sebbene più limitata, si sta espandendo a un CAGR del 9.31% grazie alle previsioni basate sull'intelligenza artificiale e agli insight prescrittivi. Il Promotion Agent di UKG Bryte riduce i flussi di lavoro manuali delle risorse umane, dimostrando il valore pratico dell'intelligenza artificiale. SAP SuccessFactors integra suggerimenti predittivi sugli obiettivi e la convalida delle competenze per migliorare la gestione delle prestazioni. Mentre le aziende passano dai timbracartellini ai dashboard di analisi, il mercato dei software per la gestione della forza lavoro MEA assorbe ripetutamente moduli aggiuntivi che vanno ben oltre la pianificazione di base.
La crescente domanda di strumenti per l'ottimizzazione dell'affaticamento e dei servizi sul campo è evidente nei settori critici per la sicurezza. Fleet Insight di Pulsar Informatics offre un sistema di valutazione del rischio di affaticamento per gli operatori del trasporto aereo, rispettando i vincoli normativi relativi ai turni di volo. Il mercato dei software per la gestione della forza lavoro in MEA mostra quindi un chiaro spostamento verso suite unificate che integrano conformità, benessere e previsioni basate sui dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di distribuzione: il dominio del cloud accelera la trasformazione digitale
Il cloud ha conquistato una quota del 65.25% nel 2025 e si trova su una traiettoria di CAGR del 10.02%, riflettendo un deciso allontanamento dalla manutenzione on-premise. Il passaggio di WorkForce Software a Oracle Cloud ha aumentato le prestazioni del sistema del 40%, fornendo un punto di riferimento per le discussioni sul ROI. Le aziende con rigorosi obblighi di sovranità si rivolgono alle distribuzioni Workday-on-AWS che ospitano i dati all'interno delle giurisdizioni locali pur mantenendo l'agilità del SaaS. Le implementazioni ibride rimangono rilevanti laddove i gruppi aziendali operano sia in stati petroliferi regolamentati che in mercati scarsamente regolamentati, sottolineando la necessità di flessibilità architetturale del mercato del software per la gestione della forza lavoro MEA.
Il passaggio di Continuum Global Solutions alla suite cloud NICE IEX ha raggiunto un uptime del 99.5% e una più ampia adozione del self-service, evidenziando vantaggi operativi che ora superano le difficoltà della migrazione per molti utenti. Con l'espansione dei data center hyperscale nella regione MENA, le preoccupazioni infrastrutturali si attenuano, rafforzando la leadership del cloud.
Per settore dell'utente finale: l'assistenza sanitaria guida l'ondata di adozione digitale
Il settore Retail e Beni di Consumo ha detenuto una quota di fatturato del 24.80% nel 2025, riflettendo la complessa programmazione stagionale del settore nei centri commerciali e nell'evasione degli ordini tramite e-commerce. Il settore sanitario, sebbene più piccolo, sta registrando un CAGR dell'8.43%, poiché gli ospedali formalizzano i protocolli di assunzione del personale post-pandemia. L'implementazione di ATOSS presso l'Ospedale Universitario di Francoforte illustra moduli specialistici che bilanciano le preferenze del personale con la sicurezza dei pazienti. Il settore manifatturiero guadagna terreno grazie agli incentivi Industria 4.0 dell'Arabia Saudita, dove le linee di produzione integrate con sensori richiedono un'allocazione sincronizzata della manodopera.
L'adozione della logistica aumenta parallelamente all'espansione dell'e-commerce regionale. Il nuovo centro di consegna di Amazon ad Abu Dhabi ha creato centinaia di posti di lavoro tecnologici, tutti richiedenti una gestione dinamica dei turni. Il settore energetico e dei servizi pubblici valorizza la riduzione del rischio di affaticamento, e le imprese minerarie in Sudafrica adottano Pal Solutions per ridurre le spese per il personale fino al 40% attraverso l'automazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione dell'organizzazione: le medie imprese guidano l'espansione del mercato
Le grandi imprese hanno rappresentato il 56.65% della spesa del 2025, ma le medie imprese registrano la crescita più significativa, con un CAGR del 8.97%, grazie alla riduzione delle barriere all'ingresso dei prezzi del SaaS. Il portafoglio a livelli di UKG combina suite di punta con UKG Ready per le aziende più piccole, catturando la domanda di aziende di tutte le dimensioni. Dayforce Partner Exchange offre agli acquirenti del mercato medio plug-in e partner di servizi selezionati, riducendo i cicli di integrazione. Il mercato dei software per la gestione della forza lavoro MEA beneficia di conseguenza di un effetto a cascata: man mano che le grandi imprese standardizzano i flussi di lavoro digitali, i competitor nella supply chain seguono l'esempio per rimanere competitivi.
Le piccole imprese in Nigeria ed Egitto stanno sperimentando sempre più strumenti a basso costo e incentrati sul mobile, come peopleHum, a dimostrazione di un potenziale di crescita a lungo termine una volta che gli obblighi di conformità si estenderanno al settore informale. La stima della Banca Mondiale di centinaia di piattaforme gig regionali convalida l'opportunità per le microimprese, prefigurando un volume incrementale per i fornitori di servizi cloud.
Analisi geografica
Mercato del software per la gestione della forza lavoro in Arabia Saudita
L'Arabia Saudita rimane il maggiore investitore, rappresentando il 30.70% del mercato MEA dei software per la gestione della forza lavoro nel 2025. Piattaforme governative come Qiwa servono oltre 10 milioni di utenti e automatizzano 135 servizi HR, dalla verifica dei contratti al rilascio dei visti. La sola espansione di NEOM sposta il numero di dipendenti da 140,000 a un obiettivo di 200,000 entro un anno, rafforzando la domanda di orchestrazione ad alta produttività. Se si aggiungono gli incentivi Vision 2030 per le fabbriche intelligenti, il Regno rappresenta un motore di crescita costante per i fornitori.
Mercato nigeriano dei software per la gestione della forza lavoro
La Nigeria registra il CAGR più rapido, pari al 8.88%, supportato da piattaforme locali che integrano risorse umane, paghe e analisi in pacchetti pensati per il mobile. La popolarità di SeamlessHR tra le aziende di medie dimensioni dimostra come il supporto in lingua locale e i prezzi in naira riducano le difficoltà di adozione. I provider di servizi di gestione dei datori di lavoro come Playroll facilitano l'assunzione di talenti nigeriani in conformità con le normative, favorendo indirettamente la penetrazione del software.
Mercato del software di gestione della forza lavoro MEA
Gli Emirati Arabi Uniti sostengono una spesa premium per utente attraverso la continua espansione della logistica e del settore dei servizi. La mega-stazione di Amazon ad Abu Dhabi evidenzia il ruolo del Paese come hub di distribuzione regionale, dove la pianificazione cloud-native garantisce standard di consegna entro il giorno successivo. Il Sudafrica registra una crescente adozione del cloud payroll, poiché la conformità transfrontaliera complica la manutenzione in sede; PaySpace sfrutta le raccolte normative locali per acquisire clienti multinazionali. L'Egitto trae slancio dai programmi dell'Organizzazione Internazionale del Lavoro volti a preparare giovani e rifugiati al lavoro su piattaforma, che richiedono soluzioni di turnazione scalabili.
Panorama normativo
In Medio Oriente e Africa, l'implementazione di software per la gestione della forza lavoro (WFM) è influenzata da due aspetti principali: l'applicazione delle normative sul lavoro (report su orari, presenze, straordinari e localizzazione) e la governance dei dati (privacy, trasferimenti transfrontalieri e requisiti di hosting). In Arabia Saudita, i regolamenti attuativi in materia di diritto del lavoro e le direttive sulla localizzazione emanate dal Ministero delle Risorse Umane e dello Sviluppo Sociale (HRSD), comprese le linee guida per la localizzazione di determinate professioni, aumentano la necessità di motori di regole configurabili, registrazioni orarie verificabili e controlli basati sui ruoli, legati all'accuratezza delle qualifiche professionali e al reporting sulla nazionalizzazione della forza lavoro.
La residenza dei dati e la governance del software influenzano anche le architetture di implementazione, soprattutto per il WFM in cloud. In Arabia Saudita, la Commissione per le comunicazioni, lo spazio e la tecnologia (CST) opera nell'ambito del quadro giuridico delle telecomunicazioni e delle tecnologie dell'informazione e pubblica una linea guida sul deposito fiduciario del software, rafforzando le aspettative in materia di continuità, accordi di deposito fiduciario e controlli di livello enterprise per il software critico. Parallelamente, le normative sulla privacy, come le regole di trasferimento PDPL dell'Arabia Saudita e il Decreto-legge federale n. 45/2021 degli Emirati Arabi Uniti sulla protezione dei dati personali, limitano i trasferimenti internazionali di dati, spingendo fornitori e acquirenti verso opzioni di elaborazione in loco, modelli di cloud sovrano e configurazioni specifiche per giurisdizione nei Paesi del CCG e più in generale in Medio Oriente e Africa.
Panorama competitivo
Il mercato dei vendor mostra una moderata concentrazione: le major globali dominano i roll-out aziendali, ma gli specialisti regionali si assicurano successi di nicchia attraverso la localizzazione. UKG è leader in termini di ampiezza, con un fatturato di 4.4 miliardi di dollari nell'anno fiscale 2023, di cui circa il 45% è legato alla gestione della forza lavoro. Il continuo rinnovamento dei prodotti, evidente nella suite Bryte AI Agents, consolida il suo vantaggio strategico. SAP SuccessFactors sfrutta l'intelligenza artificiale integrata in tutti i moduli, mentre WorkForce Software si differenzia per i miglioramenti prestazionali derivanti dalla migrazione a Oracle Cloud.
L'accumulo di capacità guidato dalle acquisizioni sta rimodellando il settore. L'acquisizione di eloomi da parte di Ceridian arricchisce Dayforce con funzionalità di apprendimento, in linea con la domanda di percorsi di formazione integrati. L'acquisizione pianificata di Applications Software Technology da parte di IBM aumenta la portata dell'offerta di Oracle Cloud per i clienti del settore pubblico. Campioni regionali come MenaITech sfruttano le interfacce arabe e i motori di ricerca del lavoro locali, mentre Pal Solutions punta sui settori verticali del mining con un'automazione HCM a costi ridotti.
I premi per l'innovazione sottolineano la competitività: CXone Mpower Orchestrator di NICE ha conquistato i riconoscimenti di Enterprise Connect 2025 per l'automazione AI end-to-end. Start-up come Qeen.ai si assicurano round di finanziamento a otto cifre per sviluppare una pianificazione autonoma per il micro-fulfillment dell'e-commerce. Nel complesso, il mercato del software per la gestione della forza lavoro in MEA premia sia la scalabilità che la specializzazione, incoraggiando alleanze che fondono le capacità di AI globali con la localizzazione granulare.
Leader del settore dei software di gestione della forza lavoro MEA
Gestione delle operazioni attive International LLP
ADP LLC
Software Atoss AG
Blu Yonder Group Inc.
Ceridian HCM Inc. (Dayforce)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Dayforce ha stretto una partnership con WorkWhile per integrare le funzionalità di ricerca e selezione del personale basate sull'intelligenza artificiale di WorkWhile per i lavoratori a ore nell'ecosistema di partner Dayforce Flex Work. La partnership rafforza la posizione di Dayforce come piattaforma per il personale temporaneo e a ore ed estende WFM oltre la pianificazione e la rilevazione delle presenze, includendo i flussi di lavoro relativi alla fornitura di talenti.
- Gennaio 2025: UKG ha presentato Bryte AI Agents all'interno della suite UKG Pro, inclusi gli agenti per le promozioni e la conformità continua, progettati per automatizzare i flussi di lavoro delle risorse umane con supervisione umana. Questa release amplia le modalità con cui le suite WFM gestiscono la verifica della conformità e l'automazione dei processi, supportando gli acquirenti aziendali che desiderano consolidare strumenti specifici in piattaforme di gestione della forza lavoro più ampie.
- Novembre 2024: NICE ha lanciato CXone Mpower SmartSpeak, aggiungendo un servizio multilingue in tempo reale in quasi 100 lingue. Per le attività in Medio Oriente e Africa con forza lavoro multilingue e team a contatto con i clienti, l'aggiornamento supporta una gestione delle prestazioni e un'orchestrazione del personale più standardizzate tra le diverse sedi e lingue.
Ambito e metodologia
Il software di gestione della forza lavoro consente alle organizzazioni di centralizzare i dati sull'utilizzo delle risorse e pianificare meglio l'utilizzo futuro. Consente alle aziende di creare flussi di lavoro personalizzati per essere più efficienti nei processi decisionali e proteggere l'integrità dei dati. Per gestire diversi aspetti della forza lavoro per una migliore produttività, le soluzioni software del mercato includono previsione e pianificazione della forza lavoro, gestione di orari e presenze, gestione delle attività, gestione delle risorse umane e altre soluzioni, inclusa l'analisi della forza lavoro.
Il mercato del software per la gestione della forza lavoro in Medio Oriente e Africa è segmentato per tipologia, il mercato è segmentato in pianificazione della forza lavoro e analisi della forza lavoro, gestione di orari e presenze, gestione di prestazioni e obiettivi e gestione delle assenze e congedi, in base alla modalità di implementazione il mercato è segmentato in on- premessa, cloud, per verticale dell'utente finale il mercato è segmentato in BFSI, beni di consumo e vendita al dettaglio, automobilistico, energia e servizi di pubblica utilità, sanità e produzione, per paese il mercato è segmentato in Emirati Arabi Uniti, Arabia Saudita, Sud Africa, resto del Medio Oriente e dell’Africa. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di soluzione
| Pianificazione e analisi della forza lavoro |
| Gestione del tempo e delle presenze |
| Performance e gestione degli obiettivi |
| Gestione assenze e congedi |
| Fatica, attività e servizio sul campo WFM |
Per modalità di distribuzione
| On-Premise |
| Cloud |
Per settore degli utenti finali
| BFSI |
| Commercio al dettaglio e beni di consumo |
| Settore Sanitario |
| Produzione |
| Energia e Utilities |
| Trasporto e logistica |
| Settore Hospitality |
| Altre industrie |
Per dimensione dell'organizzazione
| Grandi imprese (?1 dipendenti) |
| Medie Imprese (250-999) |
| Piccole imprese (<250) |
Per Nazione
| Emirati Arabi Uniti |
| Arabia Saudita |
| Sud Africa |
| Nigeria |
| Egitto |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di soluzione | Pianificazione e analisi della forza lavoro |
| Gestione del tempo e delle presenze | |
| Performance e gestione degli obiettivi | |
| Gestione assenze e congedi | |
| Fatica, attività e servizio sul campo WFM | |
| Per modalità di distribuzione | On-Premise |
| Cloud | |
| Per settore degli utenti finali | BFSI |
| Commercio al dettaglio e beni di consumo | |
| Settore Sanitario | |
| Produzione | |
| Energia e Utilities | |
| Trasporto e logistica | |
| Settore Hospitality | |
| Altre industrie | |
| Per dimensione dell'organizzazione | Grandi imprese (?1 dipendenti) |
| Medie Imprese (250-999) | |
| Piccole imprese (<250) | |
| Per Nazione | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del software di gestione della forza lavoro MEA?
Il mercato è valutato a 476.39 milioni di dollari nel 2026 e si prevede che crescerà fino a 708.93 milioni di dollari entro il 2031.
Quale Paese è il più investitore in soluzioni di gestione della forza lavoro nella regione MEA?
L'Arabia Saudita è in testa con il 30.70% della spesa regionale, sostenuta dalle piattaforme digitali governative e dai megaprogetti.
Perché nella regione si preferisce l'implementazione cloud?
Il cloud offre scalabilità, conformità integrata e miglioramenti delle prestazioni, come dimostrato dall'aumento della velocità del 40% dopo il passaggio di WorkForce Software a Oracle Cloud.
Quale segmento di soluzioni si sta espandendo più rapidamente?
Workforce Analytics sta crescendo a un CAGR del 9.31% grazie alle previsioni basate sull'intelligenza artificiale e alle informazioni prescrittive.
In che modo le medie imprese influenzano la domanda?
Le medie imprese registrano un CAGR del 8.97%, sostenuto da modelli di prezzo SaaS e piattaforme ecosistemiche che riducono gli ostacoli all'integrazione.


