

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 18.49 gigawatt |
| Volume di mercato (2031) | 40 gigawatt |
| Tasso di crescita (2026 - 2031) | 16.69% CAGR |
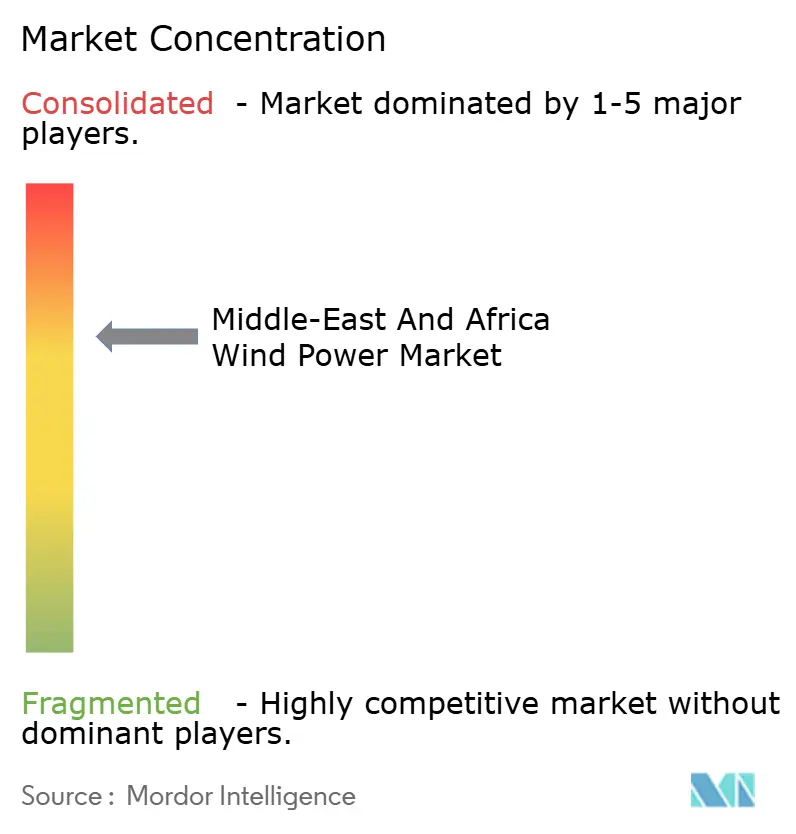
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia eolica in Medio Oriente e Africa di Mordor Intelligence
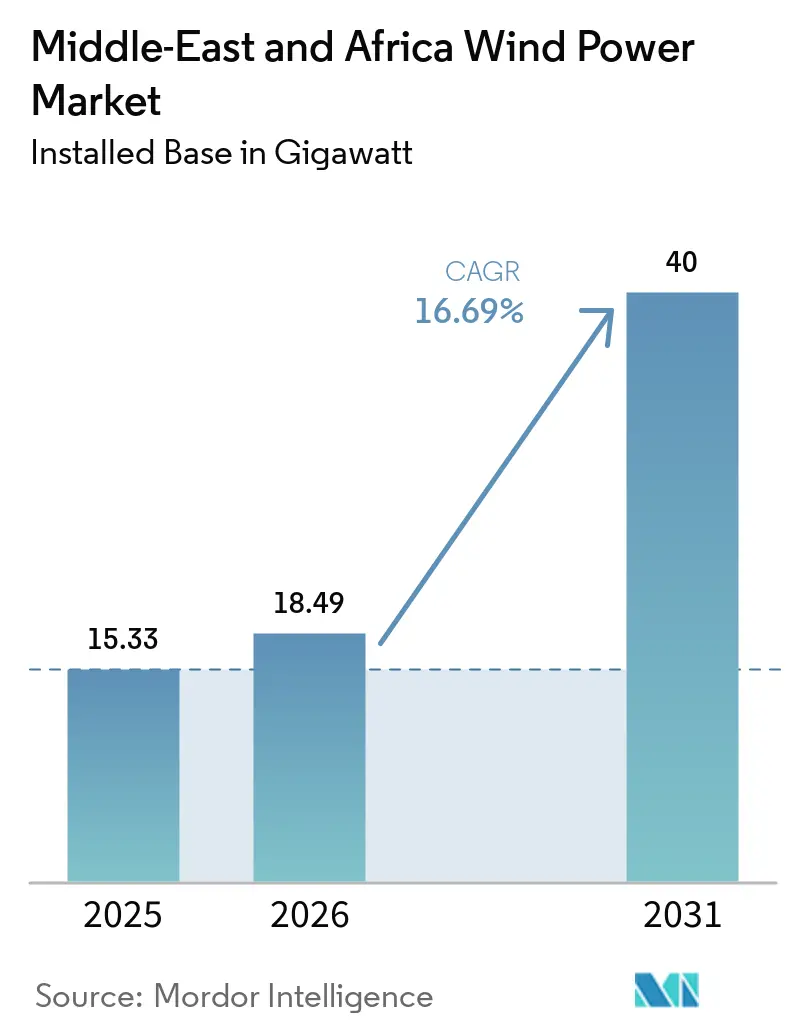
Si prevede che il mercato dell'energia eolica in Medio Oriente e Africa, in termini di potenza installata, raggiungerà i 15.33 gigawatt nel 2025, i 18.49 gigawatt nel 2026 e i 40 gigawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.69% dal 2026 al 2031.
Tariffe d'asta ai minimi storici, grandi gasdotti sovrani e programmi di espansione della rete in rapida accelerazione stanno spingendo la costruzione di infrastrutture su larga scala, mentre i contratti di acquisto di energia (PPA) aziendali stanno emergendo come un motore di crescita parallelo che diversifica il rischio di prelievo e attrae le banche commerciali. [1] Gulf Cooperation Council Interconnection Authority, “Annual Report 2025,” gccia.com.sa I robusti investimenti dei fondi sovrani, in particolare l'allocazione di 50 miliardi di dollari per le energie rinnovabili del Fondo pubblico saudita per gli investimenti, sostengono questo slancio. I produttori internazionali di turbine rafforzano la loro presenza locale, mentre i nuovi operatori cinesi si aggiudicano appalti sensibili ai costi. Le dinamiche competitive stanno cambiando, poiché i produttori cinesi di apparecchiature originali offrono prezzi inferiori del 10-12% rispetto agli operatori occidentali e accettano l'esposizione ai ricavi in valuta locale, intensificando la pressione sui fornitori consolidati affinché localizzino la produzione in Arabia Saudita ed Egitto. [2] Goldwind, “Global Operations,” goldwindglobal.com
Punti chiave del rapporto
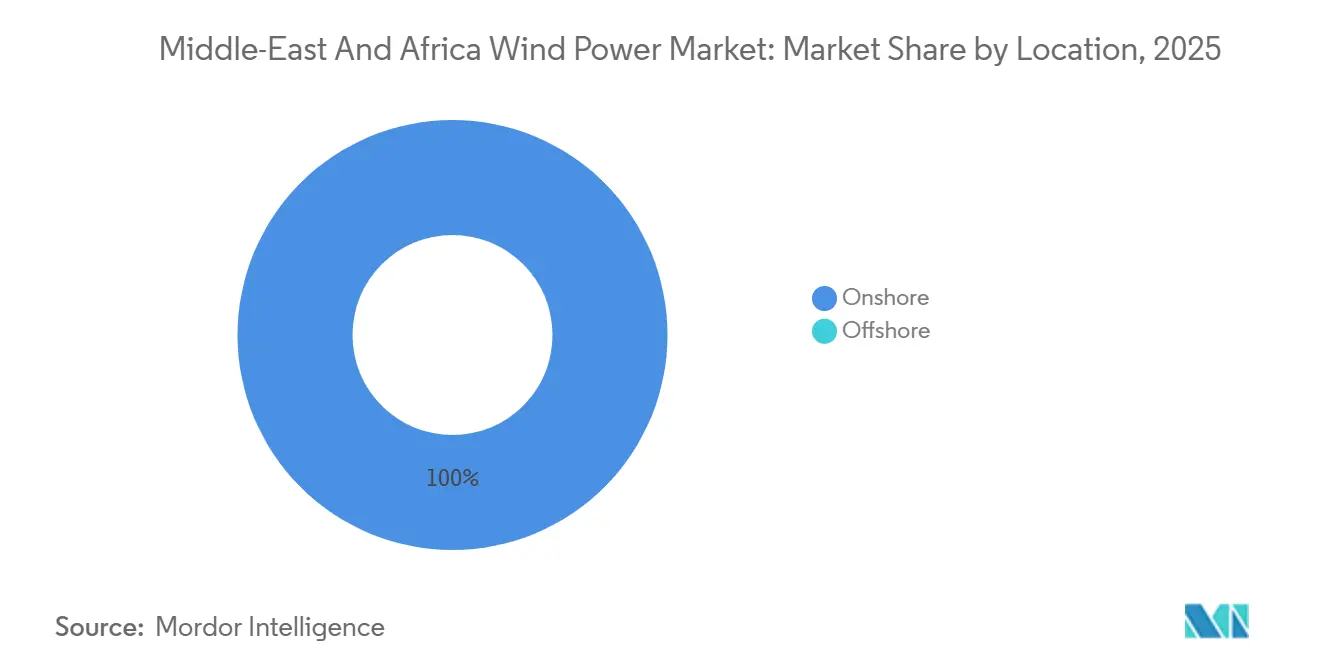
- In termini di localizzazione, i progetti onshore hanno rappresentato il 100% delle installazioni nel 2025 e si prevede che cresceranno a un tasso annuo composto del 16.7% fino al 2031, grazie alla semplificazione delle procedure di autorizzazione e all'assenza di normative specifiche per gli impianti offshore.
- In termini di capacità delle turbine, il segmento da 3 a 6 MW ha conquistato il 74.4% della quota di mercato dell'energia eolica in Medio Oriente e Africa nel 2025, mentre si prevede che la classe superiore a 6 MW si espanderà a un tasso di crescita annuo composto (CAGR) del 19.5% fino al 2031.
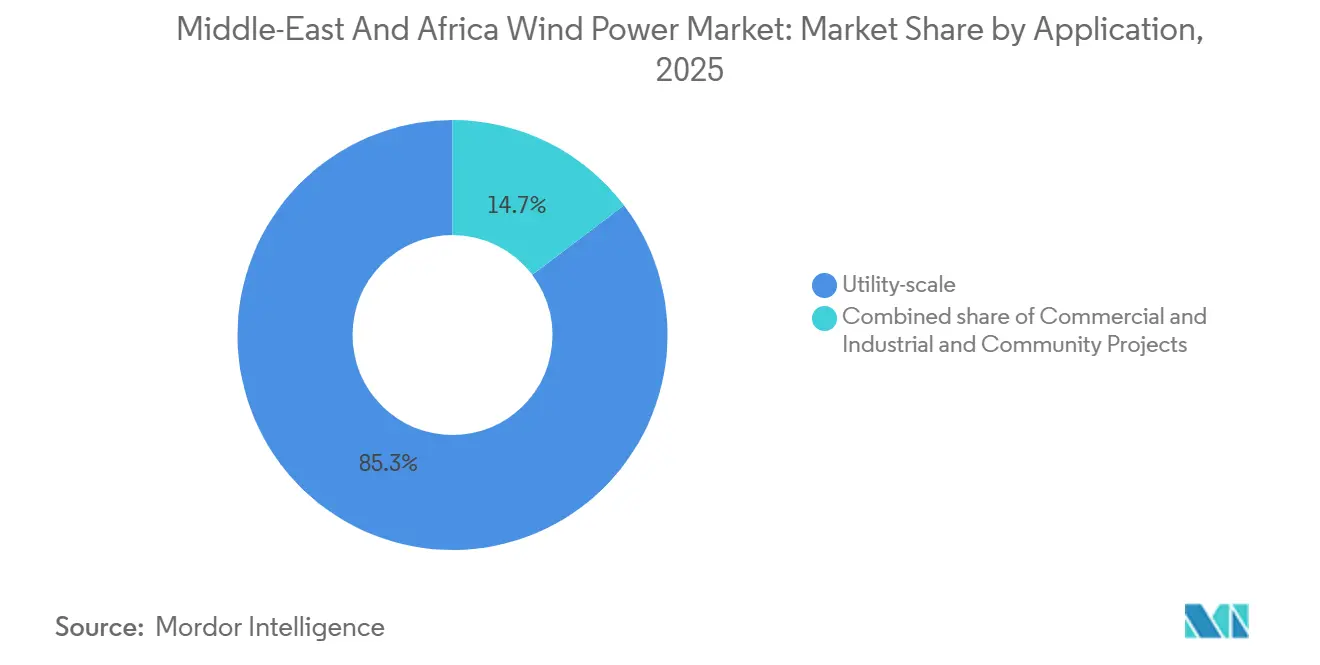
- Nel 2025, gli impianti su larga scala rappresentavano l'85.3% del mercato dell'energia eolica in Medio Oriente e Africa, ma si prevede che i progetti commerciali e industriali cresceranno a un tasso annuo composto del 21.0% fino al 2031.
- Dal punto di vista geografico, il Sudafrica è in testa con il 30.6% della capacità prevista per il 2025; l'Arabia Saudita è il mercato in più rapida crescita e si prevede che crescerà a un tasso annuo composto del 25.7% fino al 2031.
- Nel 2025, i cinque principali sviluppatori controllavano il 55% della capacità di gasdotti commissionati e in fase di realizzazione a breve termine, il che indica un campo competitivo moderatamente concentrato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'energia eolica in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi e aste governative sulle energie rinnovabili | 4.2% | Arabia Saudita, Egitto, Marocco, Tunisia, Sudafrica | Medio termine (2-4 anni) |
| Il LCOE onshore scende al di sotto dei parametri di riferimento regionali per i combustibili fossili. | 3.8% | Arabia Saudita, Emirati Arabi Uniti, Giordania, Egitto, Marocco | A breve termine (≤ 2 anni) |
| Espansione dei PPA aziendali dai settori dei data center e dell'industria mineraria | 2.1% | Sudafrica, Egitto, Arabia Saudita, Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Investimenti per l'espansione della rete nel GCC e nell'Africa orientale | 2.9% | Stati del GCC, Kenya, Tanzania, Uganda, Zambia | A lungo termine (≥ 4 anni) |
| Progetti pilota offshore per la conversione dell'energia eolica in idrogeno lungo il Mar Rosso | 1.6% | Arabia Saudita (NEOM), Egitto, Oman | A lungo termine (≥ 4 anni) |
| Incentivi sauditi per la localizzazione della produzione di turbine | 1.8% | Arabia Saudita, con ripercussioni sul CCG | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi e aste governative per le energie rinnovabili
I programmi di aste sovrane stanno ancorando il mercato dell'energia eolica del Medio Oriente e dell'Africa offrendo PPA in valuta forte, garanzie sovrane e cicli rapidi di gara-assegnazione che accorciano i tempi di chiusura finanziaria fino a nove mesi. [3] Egyptian Electricity Transmission Company, “Annual Grid Curtailment Report 2024,” eetc.gov.eg Il Round 6 dell'Arabia Saudita ha assegnato 1.5 GW di energia eolica a 0.0133 USD per kWh, il 40% in meno rispetto ai costi di generazione del gas prevalenti, e il Round 7 ha prequalificato 5.3 GW di offerte programmate per l'assegnazione nel 2026. L'Egitto ha emesso assegnazioni di terreni superiori a 10 GW nel 2024, anticipando il suo obiettivo di energie rinnovabili per il 2030 e catalizzando 3.5 miliardi di USD di investimenti diretti esteri in entrata. Marocco e Tunisia hanno programmato aste da 1.7 GW e 2 GW a partire dal 2026, entrambe caratterizzate da tariffe indicizzate per coprire il rischio valutario. L'effetto cumulativo è un flusso di domanda prevedibile che sostiene gli investimenti locali in torri, navicelle e pale.
Il costo livellato dell'energia (LCOE) sulla terraferma scende al di sotto dei parametri di riferimento per i combustibili fossili.
Il costo livellato dell'energia per i principali progetti onshore nel GCC e nel Nord Africa è sceso a 0.030-0.035 USD per kWh, superando in modo significativo il gas a ciclo combinato anche prima delle ipotesi di prezzo del carbonio. [4] Agenzia internazionale per le energie rinnovabili, "Renewable Cost Database 2024", irena.org L'approvvigionamento all'ingrosso di navicelle, ormeggi portuali dedicati a Jeddah e Sokhna e la diminuzione degli spread di finanziamento hanno ridotto la spesa in conto capitale del 13% nel corso del 2024. I fattori di capacità ora si attestano in media al 38-42% contro una media globale del 35%, grazie a torri più alte e pale ad alta energia. Di conseguenza, gli operatori di rete prevedono la sostituzione in ordine di merito degli impianti a gas di merito medio entro il 2028, accelerando la prevista dismissione di 15-20 GW di capacità termica. Il vento più economico migliora anche la posizione fiscale liberando i budget di sovvenzione precedentemente destinati al gas naturale liquefatto importato.
Espansione dei PPA aziendali
Conglomerati minerari, produttori di cemento e operatori di data center hyperscale stanno stipulando contratti di acquisto di energia eolica (PPA) della durata di 10-20 anni per proteggersi dall'aumento delle tariffe e affrontare le emissioni di Scope 2. Le società minerarie sudafricane sfruttano l'energia eolica del Capo Settentrionale attraverso la rete di Eskom, aggirando i sovrapprezzi comunali che sono aumentati del 12% all'anno dal 2020. In Marocco, il sistema di ACWA Power, composto da 500 MW di energia eolica e 2,000 MWh di accumulo a batteria, alimenta la gigafactory di batterie per veicoli elettrici di Gotion con una tariffa fissa che consente alla fabbrica di beneficiare delle esenzioni previste dal Meccanismo di adeguamento del carbonio alle frontiere (CBM) dell'UE. Gli acquirenti aziendali apprezzano la prevedibilità della produzione mensile, che varia di meno dell'8% rispetto alle medie di lungo periodo negli impianti di Classe 5, semplificando la copertura del rischio di bilancio. Questo segmento emergente del settore commerciale e industriale sta attirando prestiti da parte di banche commerciali a tassi superiori di 150-200 punti base rispetto ai prestiti delle agenzie di credito all'esportazione, ma rimane redditizio nonostante l'aumento delle tariffe di rete.
Investimenti per l'espansione della rete elettrica nel Consiglio di cooperazione del Golfo e nell'Africa orientale
La realizzazione di infrastrutture di trasmissione sta trasformando le risorse eoliche finora inutilizzate in asset finanziabili. L'interconnettore GCC-Oman, lungo 530 km, trasporterà 1,600 MW una volta entrato in funzione nel 2027, consentendo alle eccedenze eoliche saudite di soddisfare i picchi di domanda serali dell'Oman. I piani di estensione verso Iraq e Giordania creeranno un mercato sincronizzato da 180 GW in grado di assorbire 25 GW di energie rinnovabili variabili senza limitazioni di produzione. Nell'Africa orientale, la linea a 400 kV Kenya-Tanzania, entrata in funzione nel 2024, e il corridoio Tanzania-Zambia, in fase di progettazione, sbloccheranno otto GW di zone ad alto potenziale eolico, portando i fattori di capacità al 38-42% e incrementando i tassi di rendimento interni dei progetti fino a quattro punti percentuali. Un migliore accesso alla rete riduce la dipendenza dai generatori diesel di riserva, migliorando la finanziabilità e attirando capitali dai fondi pensione, precedentemente scoraggiati dal rischio infrastrutturale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza politica nei mercati subsahariani | -2.3% | Nigeria, Ghana, Etiopia, Kenya | Medio termine (2-4 anni) |
| Stabilità della rete e rischio di limitazione della produzione | -1.9% | Sudafrica, Kenya, Tanzania | A breve termine (≤ 2 anni) |
| Elevato CAPEX iniziale per progetti offshore | -1.2% | Marocco, Egitto, Sud Africa | A lungo termine (≥ 4 anni) |
| Congestione della catena di approvvigionamento nei principali porti regionali. | -1.1% | Gibuti, Mombasa, Port Sudan, Dar es Salaam | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezza politica in diversi mercati subsahariani
Nigeria, Kenya ed Etiopia dimostrano come l'assenza o la mutevolezza dei quadri normativi scoraggino i capitali nonostante le solide risorse eoliche. La mancanza di garanzie sovrane in Nigeria ha bloccato un progetto teorico da 2 GW allo stadio di fattibilità. Il Kenya ha imposto una moratoria di 12 mesi sulle licenze nel 2024 in attesa di studi sulla stabilità della rete, congelando 800 MW di progetti pronti per la realizzazione. Il conflitto civile in Etiopia ha ritardato di due anni la centrale di Aysha da 300 MW, attivando clausole di forza maggiore che hanno allarmato i finanziatori. Questi mercati ora richiedono tassi di rendimento interni del 14-16%, contro l'8-10% del Nord Africa e del CCG, per compensare il rischio politico e valutario percepito. Finché le garanzie multilaterali parziali sul rischio non si diffonderanno su larga scala, i capitali continueranno a confluire verso mercati basati sulle aste con flussi di entrate in valuta forte.
Stabilità della rete e rischio di riduzione
Le reti tradizionali, progettate per la gestione centralizzata di centrali a carbone o a gas, faticano a gestire la penetrazione dell'energia eolica a bassa inerzia. Il Sudafrica ha ridotto la produzione di 1.2 GW di energia rinnovabile durante i 180 giorni di razionamento di livello 6 nel 2024 per mantenere una frequenza di 49.8-50.2 Hz. Il progetto del Lago Turkana in Kenya, da 310 MW, ha perso il 22% della sua potenziale produzione a causa di una linea di evacuazione a circuito singolo, mentre il codice di rete della Tanzania richiede una riserva rotante del 10% che obbliga gli sviluppatori a collocare in loco costosi sistemi di accumulo a batteria. Risolvere questi problemi richiede 8 miliardi di dollari per condensatori sincroni, inverter di rete e batterie da 4 ore, investimenti che le aziende elettriche esitano a trasferire agli utenti finali. La riduzione della produzione, pertanto, si configura come una tassa implicita del 15-25% sui ricavi dell'energia eolica nelle giurisdizioni con reti elettriche deboli.
Analisi del segmento
Per area geografica: il predominio onshore riflette le lacune normative
Nel 2025, i progetti onshore rappresentavano l'intera base installata di 18.49 GW, e si prevede che questa cifra crescerà a un tasso annuo composto del 16.7% fino al 2031, mantenendo l'eolico onshore al di sopra del 90% del mercato dell'energia eolica in Medio Oriente e Africa per il resto del decennio. Gli sviluppatori sono attratti dai deserti interni dell'Arabia Saudita, dal corridoio del Golfo di Suez in Egitto e dalla provincia del Capo Settentrionale in Sudafrica, poiché le risorse di classe 4-6 si intersecano con strade asfaltate e interconnessioni a 132 kV, riducendo le spese indirette. I regimi di asta liberalizzati consentono un rapido riciclo del capitale, per cui la chiusura finanziaria viene spesso raggiunta entro due anni dall'assegnazione del sito, rispetto ai quattro anni e oltre tipici delle zone offshore.
L'assenza di norme rigorose per la concessione di licenze per l'utilizzo dei fondali marini al di fuori di Marocco ed Egitto lascia irrisolte le matrici di rischio offshore, costringendo i finanziatori a richiedere maggiori garanzie patrimoniali che diluiscono i rendimenti degli sponsor. Sebbene il Marocco abbia completato studi di fattibilità per 10 GW di capacità nell'Atlantico e l'Egitto per hub di esportazione nel Mar Rosso, nessuno dei due governi ha emesso modelli di contratto per differenza. Di conseguenza, l'offshore rappresenterà meno del 5% della capacità incrementale entro il 2031, limitando la sua influenza sulla quota di mercato complessiva dell'energia eolica in Medio Oriente e Africa. Nel breve termine, i progetti ibridi onshore-plus-battery, come il progetto Kenitra da 500 MW, stanno superando in competitività l'offshore, stabilizzando la produzione a livelli di carico di base senza incorrere in costi marittimi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla capacità della turbina: scalabilità per la compressione del LCOE
Le turbine con potenza nominale compresa tra 3 e 6 MW rappresentavano il 74.4% delle installazioni previste per il 2025, fungendo da punto di riferimento per la curva dei costi e definendo i requisiti per le rotte di trasporto nel mercato dell'energia eolica in Medio Oriente e Africa. Le macchine con potenza superiore a 6 MW sono ora la classe in più rapida espansione, con un tasso di crescita annuo composto (CAGR) del 19.5%, grazie anche alla fabbricazione locale delle torri in Arabia Saudita, che riduce la logistica fino al 15%.
Una turbina da 7 MW su una torre di 140 m può aumentare il fattore di capacità del sito di quasi il 18% rispetto ai modelli tradizionali da 5 MW, riducendo il costo livellato di 9-11 centesimi in un arco di 20 anni. I produttori di apparecchiature originali (OEM) rispondono fornendo pale segmentate e collaborando con aziende siderurgiche del Golfo per aggirare le restrizioni di altezza dei ponti. Il risultato è una crescita costante della potenza media, con ordini superiori a 6 MW che si prevede raggiungeranno quasi il 50% delle nuove installazioni annuali nel 2028, spingendo la media ponderata verso i 5.8 MW. Questa svolta tecnologica è alla base dei futuri cali del fabbisogno di capitale per megawatt nel mercato dell'energia eolica in Medio Oriente e Africa, un parametro attentamente monitorato dai fondi sovrani del Golfo.
Per applicazione: ancoraggi su scala industriale, acceleratori C&I
Nel 2025, le centrali elettriche hanno fornito l'85.3% della capacità installata, a testimonianza del predominio dei contratti di acquisto di energia (PPA) garantiti da governi con una durata di 20-25 anni, che attraggono finanziamenti da agenzie di credito all'esportazione a tassi inferiori a 200 punti base. Questi progetti multigigawatt stabilizzano gli ordini sia per i produttori occidentali che per quelli cinesi, consolidando la base di ricavi del mercato eolico del Medio Oriente e dell'Africa.
La domanda commerciale e industriale sta crescendo a un tasso annuo composto del 21.0%, poiché le aziende minerarie, i produttori di cemento e gli operatori di data center hyperscale si tutelano dall'inflazione delle tariffe di rete e dall'esposizione alle emissioni di Scope 2. I contratti a durata fissa di 10-15 anni, come l'accordo Kenitra per l'energia eolica con accumulo, rappresentano ora circa il 12% del consumo annuo. Sebbene il segmento rimanga più piccolo in termini assoluti di megawatt, i cicli di sviluppo più brevi consentono una crescita composta più rapida, che amplia la base clienti e diversifica il rischio di flusso di cassa per i produttori indipendenti di energia. I sistemi comunitari rimangono marginali perché le leggi sul net metering sono assenti o limitate a quote basse nella maggior parte dei mercati, quindi contribuiscono per meno del 2% alla quota di mercato dell'energia eolica in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025 il Sudafrica ha mantenuto il 30.6% della capacità installata, beneficiando di sei finestre di gara nell'ambito del suo Programma di approvvigionamento di energia da produttori indipendenti (Independent Power Producer Procurement Program) che hanno garantito 3.8 GW di energia eolica. La settima finestra di gara ha aggiunto altri 1.4 GW, la cui connessione alla rete è prevista tra il 2027 e il 2029. Tuttavia, il programma di razionamento dell'energia di Fase 6 di Eskom ha ridotto di 1.2 GW la produzione di energia rinnovabile nel corso del 2024, sottolineando l'urgente necessità di inverter e condensatori sincroni per la formazione della rete. L'azienda elettrica statale dà priorità alla dismissione delle centrali a carbone nel suo Piano di transizione energetica equa, pertanto gli aggiornamenti delle reti di trasmissione sono in ritardo rispetto all'aggiunta di capacità di generazione, ponendo un limite non vincolante alle future assegnazioni di energia eolica fino a quando i costi di trasporto e le strozzature della rete non si attenueranno.
L'Arabia Saudita si distingue come il contributore a più rapida crescita nel mercato dell'energia eolica del Medio Oriente e dell'Africa, con una crescita prevista del 25.7% annuo composto (CAGR) fino al 2031, grazie all'obiettivo del 50% di energie rinnovabili previsto dalla Vision 2030. Le aste del Round 6 e del Round 7, insieme, superano i 6.8 GW di capacità eolica, mentre le politiche di localizzazione convogliano 27.69 miliardi di dollari in impianti di torri, navicelle e generatori che copriranno il 60% del fabbisogno interno entro il 2028. Il complesso integrato di conversione dell'energia eolica in idrogeno da 1,670 MW di NEOM promuove le esportazioni e diversifica l'approvvigionamento energetico al di fuori della rete saudita.
Egitto, Marocco e l'intero corridoio del Nord Africa rappresentano il terzo polo di crescita, con il solo Egitto che ospita un progetto di oltre 10 GW. Il deprezzamento della sterlina egiziana del 38% rispetto al dollaro statunitense nel periodo 2024-2025 spinge gli sviluppatori a insistere su tariffe in valuta forte indicizzate all'inflazione. Il programma di aste del Marocco per 1.7 GW, insieme agli studi di fattibilità per 10 GW offshore, si allinea con l'obiettivo del 52% di energia elettrica rinnovabile, mentre la vicinanza all'Europa attraverso lo Stretto di Taiwan attrae acquirenti di energia elettrica legata all'idrogeno. Le opportunità nell'Africa orientale rimangono subordinate ai corridoi di trasmissione come la linea a 400 kV Kenya-Tanzania, entrata in funzione alla fine del 2024, che ha ridotto di otto punti percentuali la limitazione della produzione del Lago Turkana.
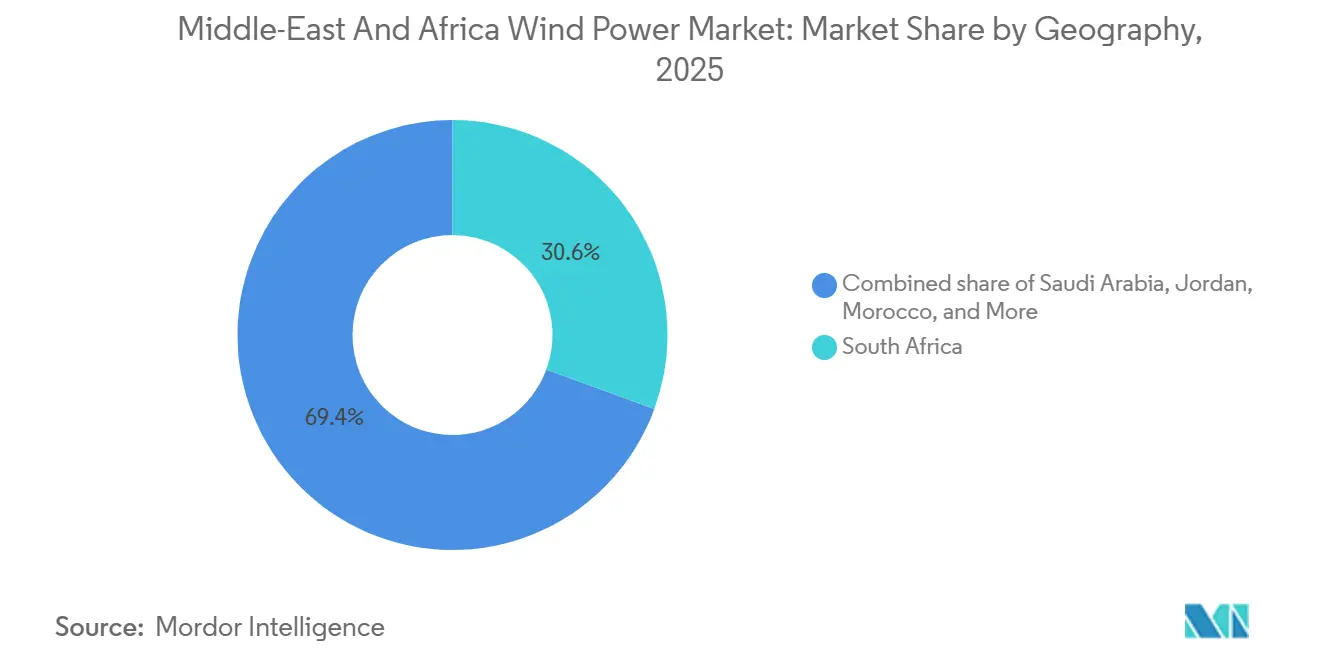
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama competitivo
Il mercato dell'energia eolica in Medio Oriente e Africa presenta una concentrazione moderata di sviluppatori, con ACWA Power, Masdar, Lekela/Infinity Power, Mainstream e Scatec che insieme detengono quasi il 55% della capacità operativa e impegnata. ACWA Power beneficia del sostegno del Fondo di investimento pubblico saudita, che le consente di presentare offerte inferiori a 0.015 dollari per kWh, un livello che pochi concorrenti possono eguagliare. L'acquisizione di Lekela da parte di Masdar nel 2023 ha creato una piattaforma operativa da 1.3 GW e una pipeline di sviluppo da 13.8 GW, proiettandola immediatamente al primo posto tra le aziende africane specializzate esclusivamente nelle energie rinnovabili.
La rivalità tra i produttori di apparecchiature originali (OEM) si sta intensificando. Goldwind ed Envision offrono prezzi inferiori del 10-12% rispetto ai fornitori occidentali e accettano un'esposizione limitata al rischio valutario, aggiudicandosi ordini in Egitto e Marocco, dove le coperture valutarie si rivelano costose. I leader occidentali Vestas e Siemens Gamesa difendono la propria quota di mercato offrendo garanzie di disponibilità estese e collaborando con Al Yamamah Steel per localizzare la fabbricazione delle torri, riducendo di quattro-sei settimane i tempi di realizzazione dei progetti in Arabia Saudita.
L'integrazione della catena del valore sfuma i confini tra sviluppatore e produttore. Diversi produttori indipendenti di energia del Golfo ora negoziano la fornitura di turbine, la manutenzione ventennale e i pacchetti di energia come servizio in un unico ciclo di appalto, comprimendo i margini lordi degli OEM ma aumentando la bancabilità complessiva del progetto. I produttori cinesi di componenti che non possiedono la certificazione IEC 61400-22 rischiano l'esclusione dalle aste saudite ed egiziane, il che mantiene elevato il livello qualitativo e protegge chi ha investito per primo in impianti di prova accreditati.
Leader del settore dell'energia eolica in Medio Oriente e Africa
Siemens Gamesa Renewable Energy
Vestas Wind Systems A / S
GE Renewable Energy
Goldwind
Immagina l'energia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: TPG e MAVCO hanno rinominato la divisione eolica di Siemens Gamesa in India e Sri Lanka in Vayona Energy, un produttore OEM da 12 GW. Pur essendo focalizzata sull'Asia meridionale, la sua catena di fornitura rafforzata, la base tecnologica e la fiducia degli investitori potrebbero supportare indirettamente i mercati eolici del Medio Oriente e dell'Africa attraverso una maggiore concorrenza e la diversificazione degli OEM.
- Dicembre 2025: ABB ha acquisito la divisione di elettronica di potenza di Gamesa Electric, che comprende convertitori eolici e sistemi di energia rinnovabile su larga scala. Questa acquisizione rafforza la presenza globale di ABB nel settore delle tecnologie eoliche, a vantaggio della crescita dell'energia eolica in Medio Oriente e Africa grazie a una maggiore disponibilità di convertitori, a una tecnologia di integrazione in rete più avanzata e a reti di assistenza ampliate, rilevanti per i mercati eolici in via di sviluppo nella regione.
- Novembre 2025: Natco Pharma ha completato l'acquisizione del 35.75% della sudafricana Adcock Ingram. Pur non essendo specificamente legata al settore eolico, l'operazione segnala una crescente fiducia degli investimenti esteri nei mercati africani, a sostegno di condizioni economiche più ampie che potrebbero indirettamente aiutare i settori delle energie rinnovabili in Medio Oriente e Africa ad attrarre capitali ed espandere la capacità industriale.
- Agosto 2025: HitecVision e Reinova hanno lanciato Lirion Power acquisendo un portafoglio eolico irlandese da 166 MW. Sebbene focalizzata sull'Europa, la solidità finanziaria, l'esperienza operativa e la strategia di repowering della joint venture dimostrano modelli applicabili ai mercati del Medio Oriente e dell'Africa che mirano all'ammodernamento di asset maturi e all'espansione delle strutture di investimento nelle energie rinnovabili.
Ambito del rapporto sul mercato dell'energia eolica in Medio Oriente e Africa
Il mercato dell'energia eolica comprende l'industria globale focalizzata sullo sviluppo, la produzione, l'installazione, la gestione e la manutenzione delle tecnologie che trasformano l'energia eolica in elettricità. Questo mercato include progetti eolici sia onshore che offshore, coprendo l'intera catena del valore, come i componenti delle turbine, le infrastrutture energetiche, i sistemi software e di controllo, le soluzioni di integrazione nella rete e i servizi correlati.
Il mercato dell'energia eolica in Medio Oriente e Africa è segmentato in base a posizione, potenza delle turbine, applicazione e area geografica. Per posizione, il mercato è segmentato in impianti onshore e offshore. Per potenza delle turbine, il mercato è segmentato in fino a 3 MW, da 3 a 6 MW e oltre 6 MW. Per applicazione, il mercato è segmentato in impianti su larga scala, commerciali e industriali e progetti comunitari. Per componente, la cui analisi è solo qualitativa, il mercato è segmentato in navicella/turbina, pale, torre, generatore, riduttore e componenti ausiliari. Per area geografica, il mercato è suddiviso in Arabia Saudita, Emirati Arabi Uniti, Giordania, Iran, Sudafrica, Egitto, Marocco e resto del Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al volume (GW).
Per località
| a terra |
| al largo |
Per capacità della turbina
| Fino a 3MW |
| da 3 a 6 MW |
| Oltre 6 MW |
Per Applicazione
| Su scala di utilità |
| Commerciale e Industriale |
| Progetti comunitari |
Per componente (analisi qualitativa)
| Navicella/Turbina |
| Lama |
| Torre |
| Generatore e cambio |
| Equilibrio del sistema |
Per geografia
| Arabia Saudita |
| Emirati Arabi Uniti |
| Giordania |
| Iran |
| Sud Africa |
| Egitto |
| Marocco |
| Resto del Medio Oriente e Africa |
| Per località | a terra |
| al largo | |
| Per capacità della turbina | Fino a 3MW |
| da 3 a 6 MW | |
| Oltre 6 MW | |
| Per Applicazione | Su scala di utilità |
| Commerciale e Industriale | |
| Progetti comunitari | |
| Per componente (analisi qualitativa) | Navicella/Turbina |
| Lama | |
| Torre | |
| Generatore e cambio | |
| Equilibrio del sistema | |
| Per geografia | Arabia Saudita |
| Emirati Arabi Uniti | |
| Giordania | |
| Iran | |
| Sud Africa | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si sta espandendo la capacità eolica nella regione?
Si prevede che la capacità installata di energia eolica in Medio Oriente e Africa aumenterà da 18.49 GW nel 2026 a 40 GW entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.69%.
Quale paese aggiungerà più rapidamente turbine eoliche?
Si prevede che l'Arabia Saudita registrerà un tasso di crescita annuo composto (CAGR) del 25.7% fino al 2031, grazie alle aste previste dalla Vision 2030 e agli incentivi alla localizzazione.
Quale potenza di turbina domina attualmente i nuovi ordini?
I modelli nella classe 3-6 MW sono ancora leader con una quota del 74.4%, ma le macchine da 6 MW e oltre stanno crescendo a un ritmo di quasi il 20% annuo.
Perché i PPA aziendali stanno guadagnando terreno?
Le società minerarie e gli operatori di data center firmano contratti di acquisto di energia (PPA) della durata di 10-20 anni per proteggersi dall'inflazione tariffaria e raggiungere gli obiettivi di Scope 2, accelerando la domanda nel settore commerciale e industriale con un tasso di crescita annuo composto (CAGR) del 21%.
Quale percentuale dei progetti futuri sarà offshore?
L'energia eolica offshore rimarrà al di sotto del 5% del mercato dell'energia eolica in Medio Oriente e Africa fino al 2031, poiché i termini delle concessioni per l'utilizzo dei fondali marini sono ancora in fase di bozza.
Quanto è concentrato il panorama competitivo?
I cinque maggiori sviluppatori detengono circa il 55% della capacità attuale e a breve termine, il che conferisce al mercato una moderata concentrazione.


