

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
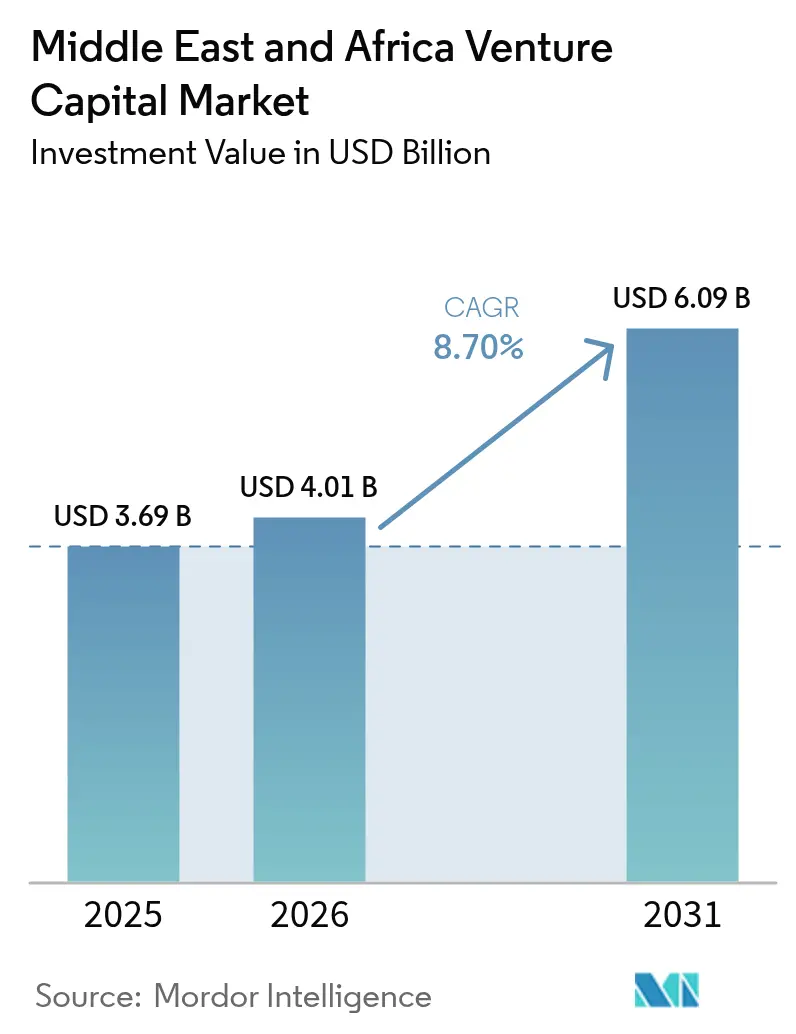
| Dimensione del mercato (2026) | 4.01 miliardo di dollari |
| Dimensione del mercato (2031) | 6.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.70% CAGR |
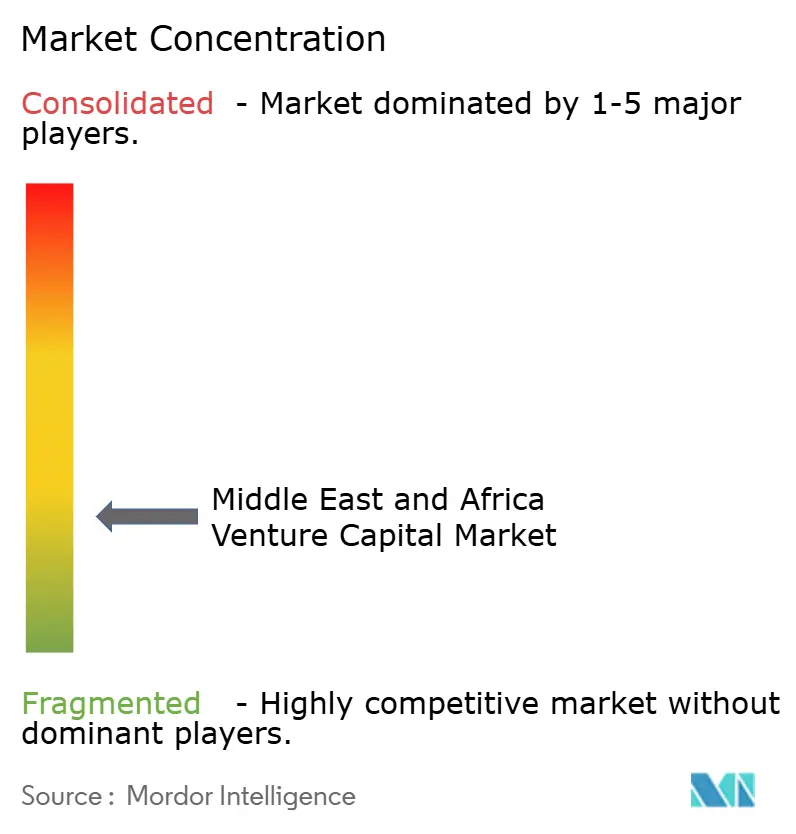
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del capitale di rischio in Medio Oriente e Africa di Mordor Intelligence
Si prevede che il mercato del capitale di rischio in Medio Oriente e Africa crescerà da 3.69 miliardi di dollari nel 2025 a 4.01 miliardi di dollari nel 2026, per poi raggiungere i 6.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.70% nel periodo 2026-2031. Nonostante il recente inasprimento della liquidità globale, la crescita è sostenuta da solidi finanziamenti sovrani, dalla rapida adozione delle tecnologie finanziarie e dalla modernizzazione della regolamentazione. La disponibilità di capitali nazionali da parte dei fondi sovrani del Golfo, in particolare il piano del Fondo pubblico per gli investimenti (Public Investment Fund) di investire 70 miliardi di dollari all'anno dopo il 2025, protegge l'ecosistema dalla volatilità dei tassi di interesse. Il settore fintech rimane leader, ma quello sanitario registra la crescita più rapida grazie alle riforme della Vision 2030 e a veicoli di investimento dedicati come l'Afiyah Fund da 250 milioni di dollari. Il predominio delle operazioni in fase iniziale persiste, ma l'aumento dei volumi di debito di rischio e i maggiori investimenti successivi segnalano una transizione verso una maggiore sofisticazione nel finanziamento delle scale-up.
Punti chiave del rapporto
- Per fase, nel 2025 i primi investimenti hanno conquistato il 47.55% della quota di mercato del capitale di rischio in Medio Oriente e Africa, mentre si prevede che i round di scale-up cresceranno a un CAGR del 9.21% fino al 2031.
- Per settore, il fintech è stato il settore leader con una quota di fatturato del 34.18% nel 2025; si prevede che il settore sanitario crescerà a un CAGR del 8.88% entro il 2031.
- Per quanto riguarda l'uscita, le fusioni e le acquisizioni strategiche hanno rappresentato il 57.20% delle dimensioni del mercato del capitale di rischio in Medio Oriente e Africa nel 2025, e le IPO stanno crescendo a un CAGR del 9.71%.
- In termini geografici, gli Emirati Arabi Uniti hanno detenuto una quota del 43.30% nel 2025, mentre l'Arabia Saudita sta registrando il CAGR previsto più alto, pari al 10.03% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del capitale di rischio in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Abbondanti fondi di avviamento garantiti da enti sovrani | + 2.1% | Emirati Arabi Uniti, Arabia Saudita, Qatar, Kuwait | A lungo termine (≥ 4 anni) |
| Rapida adozione della tecnologia finanziaria in tutta la MEA | + 1.8% | MEA globale, concentrata negli Emirati Arabi Uniti, Arabia Saudita, Egitto, Nigeria | Medio termine (2-4 anni) |
| Riforme normative favorevoli alle imprese | + 1.4% | Emirati Arabi Uniti (ADGM, DIFC), Arabia Saudita, Egitto | Medio termine (2-4 anni) |
| Aumento degli investimenti ad impatto conformi alla Sharia | + 0.9% | Stati del Consiglio di cooperazione del Golfo, mercati africani a maggioranza musulmana | A lungo termine (≥ 4 anni) |
| Le reti di investitori guidate dalla diaspora catalizzano i round successivi | + 0.7% | Corridoi transfrontalieri MEA-USA, MEA-Europa | A breve termine (≤ 2 anni) |
| CVC transfrontaliero da parte di grandi compagnie telefoniche e dell'energia | + 0.6% | GCC regionale, mercati africani selettivi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Abbondanti fondi di avviamento garantiti da governi sovrani
I fondi sovrani del Golfo gestiscono collettivamente circa 4 trilioni di dollari e forniscono oltre il 54% degli investimenti sovrani globali nel 2024. Il Fondo di investimento pubblico dell'Arabia Saudita destina oltre il 70% delle sue crescenti spese annuali ad attività nazionali, convogliando capitali a lungo termine in veicoli di venture capital locali. La creazione di MGX da parte di Mubadala, con partecipazioni in OpenAI e Databricks, esemplifica gli investimenti tecnologici strategici che si estendono oltre gli orizzonti tradizionali del venture capital [1] “Opinion | SWFs, AI and the New Space Race,” fDi Intelligence, fdiintelligence.com . La partecipazione sovrana stabilizza le valutazioni e offre certezze successive, mitigando gli episodi di avversione al rischio a livello globale. Le istituzioni finanziarie per lo sviluppo si sono unite a questi fondi in strutture di finanza mista per un valore di 213 miliardi di dollari, ampliando le risorse disponibili per le startup che affrontano le sfide sociali e climatiche [2] Javier Capapé Aguilar & Drew Johnson, “Sovereign Wealth Funds 2024,” IE University, static.ie.edu.
Rapida adozione della tecnologia finanziaria in tutta l'area MEA
Il settore Fintech ha dominato con una quota del 34.6% nel 2024, mentre l'e-commerce regionale dovrebbe raggiungere i 50 miliardi di dollari nel 2025, aumentando la domanda di pagamenti digitali. I conti bancari mobili africani hanno superato i 2.1 miliardi, fornendo una struttura di distribuzione che i portafogli finanziati da venture capital possono monetizzare. Le rimesse in uscita di 145.7 miliardi di AED dagli Emirati Arabi Uniti e di 38.56 miliardi di dollari dall'Arabia Saudita evidenziano le opportunità di pagamento transfrontaliero. Si prevede che il valore delle transazioni in tempo reale in Medio Oriente quadruplicherà, raggiungendo i 2.6 miliardi di dollari entro il 2027, rafforzando la visibilità dei ricavi per le startup che operano nel settore dei pagamenti ferroviari. Sandbox normativi e mandati di open banking in Bahrein e Arabia Saudita accelerano le procedure di licenza, riducendo i tempi di commercializzazione e attraendo capitali pazienti.
Riforme normative favorevoli alle imprese
La legge federale sull'e-commerce degli Emirati Arabi Uniti del 2023 e la sandbox saudita sulla privacy dei dati semplificano la conformità e aumentano la fiducia degli investitori. I regimi di zone franche come DIFC e ADGM offrono una proprietà straniera al 100% e licenze per i fondi accelerate, riducendo i costi di costituzione per i soci accomandatari. Le linee guida sulla finanza sostenibile elaborate dal gruppo di lavoro interagenzia degli Emirati Arabi Uniti allineano le regole di informativa tra gli enti regolatori, supportando i veicoli orientati ai criteri ESG. Gli obiettivi sauditi in materia di energie rinnovabili di 58.7 GW entro il 2030 generano una domanda prevedibile di soluzioni clean-tech, ampliando l'ambito settoriale per gli investitori. Le leggi sui dati in stile GDPR in Qatar e Arabia Saudita armonizzano i flussi di dati transfrontalieri, riducendo gli attriti operativi per le startup basate sul cloud.
Aumento degli investimenti ad impatto conformi alla Sharia
Super-app di finanza islamica come IMAN illustrano le possibilità offerte dal venture capital per colmare il deficit di finanziamento delle PMI di 13.2 miliardi di dollari in nove economie MENA. L'emissione di green-sukuk nei Paesi del Golfo è aumentata vertiginosamente fino a 28.5 miliardi di dollari nel 2022, offrendo exit strutturate per startup conformi tramite la piattaforma ESG-sukuk leader a livello mondiale di Nasdaq Dubai. ADGM ora certifica fondi "Green" o "Climate Transition", offrendo trasparenza ai soci accomandanti focalizzati sull'impatto ambientale. Le esenzioni dalle commissioni di regolamentazione sulle quotazioni di titoli sostenibili a Dubai riducono i costi di accesso al mercato dei capitali, ampliando l'universo delle exit. Il Global Findex della Banca Mondiale mostra una consistente popolazione a maggioranza musulmana non bancarizzata, sottolineando la domanda di fintech conforme alla Sharia supportata da veicoli di venture capital specifici per regione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vie di uscita limitate e mercati dei capitali poco profondi | -1.6% | Mercati selettivi del Medio Oriente focalizzati sull'Africa | A lungo termine (≥ 4 anni) |
| Instabilità politico-economica in mercati selezionati | -1.2% | Stati africani fragili, regioni colpite da conflitti | A breve termine (≤ 2 anni) |
| Fuga di talenti attraverso la migrazione globale al lavoro da remoto | -0.8% | Africa subsahariana, mercati emergenti MENA | Medio termine (2-4 anni) |
| La volatilità delle valute erode i rendimenti in uscita | -0.7% | Nigeria, Egitto, Sud Africa, mercati africani selezionati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Vie di uscita limitate e mercati dei capitali superficiali
L'Africa ha registrato solo 26 exit finanziate da venture capital nel 2024, con un ritorno di appena 0.13 dollari per dollaro investito, evidenziando le difficoltà di liquidità [3] Francesca Tabor, “Investing in African Startups,” FRANKI T, frankit.com . Le startup MENA hanno raccolto 11 miliardi di dollari dal 2021, eppure meno del 7.5% ha realizzato exit, indicando un divario di finanziamento nella fase di crescita di quasi 20 miliardi di dollari. Le regole di quotazione degli Emirati Arabi Uniti che richiedono due anni di redditività limitano l'accesso all'IPO per le startup ad alta crescita e orientano le exit verso vendite strategiche. Le borse nazionali frammentate aumentano i costi di conformità transfrontaliera, scoraggiando le doppie quotazioni che potrebbero ampliare la base degli investitori. La limitata copertura analitica nelle negoziazioni post-IPO sopprime la liquidità, smorzando i multipli di valutazione e i tassi di riciclo per i fondi di venture capital.
Instabilità politico-economica in mercati selezionati
La naira nigeriana è crollata del 40.9% nel 2024 dopo la deregolamentazione, diluendo i rendimenti in dollari USA per gli investitori. Gli elevati costi di costituzione di startup, pari al 36% del reddito pro capite nell'Africa subsahariana, si confrontano negativamente con il 3% dei paesi OCSE, limitando la creazione di pipeline. La banda larga limitata (penetrazione del 37%) e l'elettricità inaffidabile (accesso del 43%) limitano il mercato tecnologico indirizzabile, costringendo gli investitori a valutare il rischio infrastrutturale. I divergenti standard ESG nelle diverse giurisdizioni complicano i carichi di lavoro di due diligence, allungando i cicli di negoziazione per i fondi transfrontalieri. La continua emigrazione di talenti, che rappresenta il 30% dei giovani africani con istruzione universitaria, aumenta i costi di reclutamento per le società in portafoglio, erodendo la competitività.
Analisi del segmento
Per fase di investimento: il dominio iniziale stimola l'accelerazione della crescita
Nel 2025, i finanziamenti in fase iniziale detenevano il 47.55% della quota di mercato del capitale di rischio in Medio Oriente e Africa, riflettendo generosi programmi di finanziamento sovrano e iniziative sandbox che riducono i rischi della validazione dei prodotti. Si prevede che i round di scale-up, sebbene in numero inferiore, registreranno il CAGR più rapido dell'ecosistema, pari al 9.21%, entro il 2031, poiché le aziende emergenti colmano il divario di finanziamento di 10-15 milioni di dollari attraverso l'aumento delle linee di credito di rischio. Assegni iniziali medi di 500,000-1.5 milioni di dollari e coefficienti di riserva prossimi al 45% posizionano i fondi per supportare molteplici cicli successivi, sostenendo lo slancio del portafoglio. Le operazioni di credito di rischio sono balzate da 202 milioni di dollari nel 2022 a 757 milioni di dollari nel 2023, a dimostrazione della sofisticatezza del finanziamento in fase avanzata che alimenta le scale-up attraverso fasi di crescita ad alta intensità di capitale. Una governance rafforzata delle valutazioni dopo il 2022 garantisce incrementi disciplinati legati ai round di investimento a prezzi istituzionali, rafforzando la resilienza del mercato.
La scarsità di capitale in fase di crescita ha attirato coinvestitori globali, con fondi sovrani che sindacano quote più elevate insieme ad aziende della Silicon Valley e asiatiche, migliorando l'opzionalità di uscita. L'abbondanza di capitale in fase iniziale è favorita da collettivi di investitori informali come COREangels MEA e da programmi di fondi di fondi come VC Grow, che supportano gestori al loro esordio con una media di 40 milioni di dollari di veicoli. I round di breakout beneficiano di servizi di valutazione di terze parti migliorati e di codici di governance aggiornati introdotti nel DIFC e nell'ADGM nel 2024, riducendo l'attrito di due diligence per i partner limitati esteri. Le dimensioni del mercato del capitale di rischio in Medio Oriente e Africa dedicato alle operazioni di scale-up sono destinate a espandersi più rapidamente di qualsiasi altra fase, poiché gli investitori sovrani puntano sui campioni tecnologici nazionali per promuovere i programmi di diversificazione industriale. Nel complesso, la distribuzione in fase indica una struttura di capitale in fase di maturazione, in transizione dalla pura formazione aziendale verso un supporto equilibrato tra crescita e capitale proprio.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore: la leadership Fintech incontra l'innovazione sanitaria
Il settore Fintech ha assorbito il 34.18% dei finanziamenti del 2025, sostenuto dalla crescente penetrazione dei pagamenti digitali e dalla chiarezza normativa sull'open banking. Si prevede che il settore sanitario, sebbene più piccolo, registrerà il CAGR più elevato, pari al 8.88%, poiché le iniziative Vision 2030 convogliano il capitale dei pazienti verso infrastrutture per le scienze della vita e ricerca e sviluppo biotecnologico, espandendo le dimensioni del mercato del capitale di rischio in Medio Oriente e Africa allocato all'innovazione medica. Il software aziendale conquista una quota costante attraverso piattaforme di intelligenza artificiale e automazione, allineate a programmi nazionali di intelligenza artificiale da miliardi di dollari come il Saudi Project Transcendence. Le strategie di transizione energetica attraggono il sostegno sovrano, con i fondi del Golfo che hanno investito 26.1 miliardi di dollari in energie rinnovabili e catene di approvvigionamento dell'idrogeno nel 2023. Trasporti e robotica si assicurano allocazioni di nicchia legate a megaprogetti di smart city e roadmap di automazione manifatturiera in tutti i Paesi del Consiglio di cooperazione del Golfo.
L'Afiyah Fund prevede di mobilitare fino a 500 milioni di dollari nei servizi sanitari sauditi, amplificando la profondità del capitale specializzato e rafforzando la traiettoria di crescita sproporzionata del settore. OPay, leader nigeriano nel fintech, ha raggiunto una valutazione di quasi 3 miliardi di dollari nel 2024, dimostrando economie di scalabilità che attraggono investitori interregionali. Il fornitore di intelligenza artificiale aziendale DXwand ha raccolto 4 milioni di dollari per scalare motori multilingue di coinvolgimento dei clienti, evidenziando la domanda di intelligenza artificiale in linguaggio naturale nei mercati arabi. Le startup del settore energetico e della mobilità sfruttano la certezza delle politiche, come l'obiettivo di PIF di sviluppare il 70% della capacità rinnovabile saudita, per ridurre il rischio delle pipeline di progetti e invogliare la partecipazione alla finanza mista. La diversificazione settoriale oltre il fintech rafforza i profili di rischio del portafoglio e si allinea con gli imperativi sovrani di sviluppare capacità nell'economia della conoscenza.
Per tipo di uscita: le acquisizioni strategiche dominano l'accelerazione delle IPO
Le fusioni e acquisizioni strategiche hanno generato il 57.20% della liquidità nel 2025, riflettendo la prevalenza di acquirenti aziendali alla ricerca di competenze tecnologiche nei settori delle telecomunicazioni, dell'energia e del settore bancario. Si prevede che le offerte pubbliche iniziali (IPO), sebbene rappresentino solo una frazione delle uscite, aumenteranno a un CAGR del 9.71%, poiché le borse regionali allentano i requisiti di ammissibilità e rafforzano il supporto post-vendita, espandendo la quota di mercato del capitale di rischio in Medio Oriente e Africa realizzata tramite canali pubblici. Le vendite secondarie e i fondi di continuazione guadagnano terreno, rispecchiando i trend globali guidati dai GP che hanno raggiunto il picco di 162 miliardi di dollari nel 2024. Le svalutazioni rimangono entro i valori storici nonostante le ribassi del 2022-2023, poiché la disciplina di valutazione e le riserve successive mitigano il rischio di deterioramento. Iniziative sul mercato dei capitali come il progetto pilota di trading di crediti di carbonio di Dubai e l'indice ESG di Abu Dhabi promuovono una base di investitori diversificata, supportando future quotazioni finanziate da venture capital.
L'accresciuto slancio delle IPO è in linea con le pipeline di privatizzazione sovrana e gli sforzi di inclusione negli indici globali, che possono innalzare le soglie di flottante e liquidità. La partecipazione corporate-venture, pari al 13% del finanziamento del 2025, crea acquirenti naturali, riducendo i periodi medi di detenzione e migliorando i multipli cash-on-cash per i fondi in fase iniziale. Le vendite secondarie beneficiano del crescente interesse per i fondi di fondi, che offrono opportunità di riciclo senza una piena esposizione al mercato pubblico. Si prevede che le riforme dei mercati azionari che affrontano i limiti alla proprietà straniera e le revisioni accelerate dei prospetti negli Emirati Arabi Uniti e in Arabia Saudita sbloccheranno ulteriormente il volume delle IPO entro il 2027. Nel complesso, la diversificazione delle vie di uscita riduce il rischio di duration del portafoglio e sostiene la sostenibilità dei rendimenti a lungo termine nell'intero ecosistema.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato del capitale di rischio degli Emirati Arabi Uniti
Gli Emirati Arabi Uniti detenevano una quota dominante del 43.30% nel 2025, sfruttando i framework DIFC e ADGM che semplificano le licenze per i fondi e consentono una proprietà straniera al 100%, rendendo Dubai e Abu Dhabi piattaforme di lancio regionali. Veicoli sovrani come Mubadala e ADQ hanno accelerato l'implementazione del venture capital, con il valore dell'operazione di Mubadala in aumento del 175% nel 2025, aumentando la riserva di capitale locale e incrementando le dimensioni del mercato del capitale di rischio in Medio Oriente e Africa, incentrato negli Emirati. Norme armonizzate per la finanza sostenibile e incentivi di esenzione per le quotazioni verdi ampliano le possibilità di uscita, rafforzando la fiducia degli investitori. Le fusioni e acquisizioni tecnologiche in uscita da parte di fondi emiratini riciclano il capitale e reintegrano l'intelligenza globale nei portafogli nazionali, alimentando un circolo virtuoso di finanziamento. Investimenti su larga scala nell'intelligenza artificiale, tra cui gli 1.5 miliardi di dollari di Microsoft in G42, creano un flusso di affari a valle per le startup tecnologiche di frontiera.
MEA Mercato del capitale di rischio
L'Arabia Saudita registra il CAGR più rapido, pari al 10.03%, fino al 2031, trainato da Vision 2030, Jada Fund of Funds e dai programmi sandbox ospitati dalla Saudi Data & AI Authority. L'obiettivo di implementazione annuale di 70 miliardi di dollari del PIF, abbinato all'ecosistema di intelligenza artificiale da 100 miliardi di dollari di Project Transcendence, aumenta la domanda interna di venture finance e incrementa le dimensioni del mercato del capitale di rischio in Medio Oriente e Africa allocato alle startup saudite. Veicoli sanitari come l'Afiyah Fund e i mandati per le energie rinnovabili creano un'attrattiva specifica per il settore per gli investitori che mirano ad asset a lungo termine. L'adozione del modello "acquista ora, paga dopo", passata da 3 milioni di utenti nel 2021 a oltre 10 milioni nel 2022, illustra il rapido potenziale di crescita della tecnologia di consumo. La chiarezza normativa sulla privacy dei dati e sugli asset virtuali posiziona il regno come un hub emergente per l'innovazione fintech e Web3. Nigeria e Sudafrica guidano il panorama del venture capital africano, con la Nigeria che ha attratto 520 milioni di dollari nel 2025 (+11% su base annua) grazie alla quadruplicazione della clientela di colossi fintech come OPay. Il Sudafrica beneficia di mercati dei capitali liquidi e standard di governance consolidati, che consolidano i gestori di fondi panafricani. Egitto, Kenya e Tanzania sono in testa alle opportunità del "Resto del Medio Oriente e Africa"; la raccolta di 52 milioni di dollari della Tanzania nel 2025 ha rappresentato una crescita del 1,150%, a dimostrazione dell'accelerazione dell'effetto base. Il capitale della diaspora collega i mercati attraverso iniziative come l'US-MENA Tech Summit, l'espansione delle dimensioni del sindacato e la riduzione del rischio nell'implementazione transfrontaliera. La distribuzione geografica combinata consente la diversificazione del portafoglio, sfruttando al contempo lo slancio di crescita dell'Arabia Saudita e i vantaggi infrastrutturali degli Emirati Arabi Uniti, bilanciando il potenziale di rendimento con la mitigazione del rischio.
Panorama normativo
In tutta l'area del Consiglio di Cooperazione del Golfo (GCC), la modernizzazione guidata dalle autorità di regolamentazione sta accorciando i tempi di costituzione dei fondi e ampliando le strutture consentite per i gestori alternativi che attuano strategie di venture capital. In Arabia Saudita, la Capital Market Authority (CMA) ha emanato le Istruzioni per i Fondi di Investimento Semplificati nel marzo 2026, introducendo veicoli più flessibili, riservati agli investitori istituzionali, con una procedura di lancio basata su notifica, insieme alle Istruzioni per il Finanziamento dei Fondi di Investimento che consolidano gli approcci di finanziamento e consentono la quotazione pubblica delle quote dei fondi di finanziamento.
Negli Emirati Arabi Uniti, il quadro normativo dei mercati dei capitali è stato ridefinito con l'entrata in vigore, nel gennaio 2026, del Decreto-Legge Federale n. 32 del 2025 (Legge CMA) e del Decreto-Legge Federale n. 33 del 2025 (Legge sui Mercati dei Capitali), che hanno sostituito il precedente regime dei titoli e istituito una nuova Autorità per i Mercati dei Capitali (CMA). Anche in Africa, le autorità di regolamentazione hanno inasprito i requisiti per gli intermediari e gli operatori di mercato, come nel caso del Regolamento sui Mercati dei Capitali (Requisiti di Licenza) (Generale) del Kenya, pubblicato nella Gazzetta Ufficiale del Kenya nel dicembre 2025, che aggiorna le norme in materia di licenze e operative che regolano la distribuzione e la gestione dei prodotti di investimento a livello locale.
Analisi della catena del valore
La catena del valore del capitale di rischio nella regione Medio Oriente e Africa (MEA) inizia con la raccolta di capitali da fondi sovrani, istituzioni finanziarie per lo sviluppo, aziende e family office, per poi passare attraverso i gestori di fondi (GP) che strutturano veicoli di investimento, raccolgono impegni e originano operazioni tramite acceleratori, reti di fondatori e sindacati di co-investitori. Piattaforme e programmi politici stanno assumendo un ruolo sempre più rilevante nell'approvvigionamento di capitali: Abu Dhabi ha lanciato il cluster FinTech, Assicurazioni, Digitali e Attività Alternative (FIDA) nel dicembre 2025, coordinando organismi come ADGM e la Securities and Commodities Authority per supportare le attività finanziarie regolamentate e le attività alternative. Anche la Nigeria si è mossa verso un ruolo più diretto degli investitori istituzionali (LP) attraverso il programma iDICE, come dimostra l'annuncio da parte di Ventures Platform di una prima chiusura da 64 milioni di dollari nel novembre 2025 con la partecipazione del governo nigeriano.
L'impiego di capitali si concentra tipicamente sul capitale di rischio nelle fasi iniziali, per poi espandersi attraverso round successivi e un livello emergente di debito di rischio e credito privato, con fornitori specializzati che estendono la durata operativa per modelli ad alta intensità di capitale. Ciò si riflette in operazioni come la linea di credito privata di 15 milioni di dollari concessa da Ruya Partners alla piattaforma di logistica merci TruKKer nel luglio 2025 e la linea di credito di 20 milioni di dollari conforme alla Sharia ottenuta da Maalexi da Amwal Capital Partners nell'agosto 2025. Sul fronte a valle, la creazione di valore è guidata dal supporto al portafoglio, dalla conformità e dalla governance, nonché dall'accesso ai mercati regolamentati e agli acquirenti strategici, mentre le uscite rimangono dominate da fusioni e acquisizioni strategiche, rafforzando il ruolo del venture capital aziendale e degli acquirenti transfrontalieri nella chiusura del ciclo.
Panorama competitivo
La concentrazione dei finanziamenti rimane moderata, con operazioni in fase iniziale distribuite tra diversi gestori emergenti. Al contrario, i round di crescita superiori a 10 milioni di dollari sono principalmente dominati da fondi sovrani e da un piccolo gruppo di general partner (GP) affermati. Nel 2024, gli investitori degli Emirati Arabi Uniti e dell'Arabia Saudita hanno contribuito a oltre il 90% del volume delle operazioni del Consiglio di cooperazione del Golfo, a dimostrazione della loro significativa influenza nella regione. Nel frattempo, gli investimenti africani sono stati più dispersi, con capitali che affluivano in mercati chiave come Nigeria, Kenya, Sudafrica ed Egitto. Il co-investimento è diventato una pratica standard, poiché le entità sovrane collaborano con i fondi globali per apportare competenze e condividere i costi della due diligence. Ad esempio, la partecipazione di Mubadala ai round di investimento in intelligenza artificiale nella Silicon Valley attraverso sindacati evidenzia questa tendenza. Inoltre, il capitale di rischio aziendale ha rappresentato il 13% dei finanziamenti totali nel 2024, con le principali aziende di telecomunicazioni ed energia che hanno sfruttato le proprie risorse finanziarie per assicurarsi posizioni strategiche nelle tecnologie emergenti. Una lacuna nelle operazioni di medio valore, in particolare nella fascia compresa tra 10 e 15 milioni di dollari, ha creato opportunità di ingresso nel mercato per fondi di crescita specializzati e fornitori di debito.
La competenza normativa è emersa come un fattore critico che distingue i leader di mercato. Le aziende con team interni dedicati alla definizione delle policy sono meglio attrezzate per districarsi tra le complesse normative sulla localizzazione dei dati nei Paesi del Consiglio di cooperazione del Golfo e in Africa. Questa capacità consente loro di concludere accordi più rapidamente e garantisce una conformità più fluida dopo l'investimento. L'adozione di tecnologie avanzate, come il deal sourcing basato sull'intelligenza artificiale e dashboard automatizzate per i soci accomandanti (LP), ha ulteriormente migliorato l'efficienza operativa. Questi strumenti consentono ai manager di supervisionare portafogli più ampi senza dover aumentare proporzionalmente la propria forza lavoro, offrendo un vantaggio competitivo nella gestione efficace delle risorse.
Il mercato sta inoltre assistendo a un aumento dei veicoli di investimento specializzati, che si rivolgono a temi di nicchia e contrastano i limiti delle strategie generiche. Ad esempio, l'Afiyah Fund di TVM Capital si concentra sull'assistenza sanitaria, mentre MGX punta alle infrastrutture globali di intelligenza artificiale, riflettendo una tendenza crescente verso gli investimenti tematici. Inoltre, reti guidate dalla diaspora come COREangels MEA stanno svolgendo un ruolo fondamentale nel convogliare talenti e capitali dall'estero verso città africane sottoservite. Questo approccio sta ampliando il panorama competitivo e promuovendo la crescita in regioni che sono state tradizionalmente trascurate, creando nuove opportunità sia per gli investitori che per gli imprenditori [4] “COREangels Founder Advocates for African Entrepreneurship,” COREangels, coreangels.com.
Leader del settore del capitale di rischio in Medio Oriente e Africa
Wamda capitale
Middle East Venture Partners (MEVP)
Imprese globali
Partner Partech
Beco Capital
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Catalyst Fund ha completato la seconda fase di raccolta fondi del suo fondo di debutto, raggiungendo 30 milioni di dollari di impegni totali, con investitori tra cui IFC, Shell Foundation, Trafigura Foundation, Speedinvest, Blink Impact e We-Fi. La chiusura convoglia maggiori capitali istituzionali e filantropici verso strategie di tecnologia climatica e ad impatto sociale focalizzate sull'Africa, supportando investimenti iniziali più consistenti e maggiori capacità di finanziamento per le aziende in fase iniziale.
- Giugno 2026: La Commissione europea, il BMZ tedesco e la banca di sviluppo KfW hanno lanciato un programma di finanziamento azionario da 80 milioni di euro nell'ambito del Fondo per l'imprenditoria sociale (SEF) per la regione MENA, gestito da Anara Impact Capital. Il programma incrementa i finanziamenti azionari dedicati alle imprese sociali e rafforza il flusso di investimenti di tipo venture capital in modelli di business inclusivi e legati all'occupazione.
- Dicembre 2024: Saudi Venture Capital Company e Middle East Venture Partners hanno annunciato una collaborazione strategica per espandere l'attività dei fondi di venture capital regionali, consentendo round di finanziamento successivi di maggiore entità e una più ampia partecipazione transfrontaliera. Questa mossa segnala una maggiore partecipazione saudita negli ecosistemi di venture capital del Medio Oriente e dell'Africa e potrebbe sbloccare un impiego di capitali più aggressivo in tutta la regione.
Ambito del rapporto sul mercato del capitale di rischio in Medio Oriente e Africa
Il capitale di rischio (VC) è una forma di private equity e un tipo di finanziamento che gli investitori forniscono alle start-up e alle piccole imprese che si ritiene abbiano un potenziale di crescita a lungo termine. Il capitale di rischio proviene generalmente da investitori benestanti, banche di investimento e qualsiasi altro istituto finanziario. Il rapporto sul mercato del Venture Capital in Medio Oriente e Africa valuta in modo completo la segmentazione del mercato, le categorie di prodotti, le tendenze di mercato esistenti, i cambiamenti delle dinamiche di mercato e le opportunità di crescita. I mercati dei venture capital in Medio Oriente e Africa sono segmentati per tipologia (investitori locali e investitori internazionali), settore (immobiliare, servizi finanziari, alimenti e bevande, sanità, trasporti e logistica, IT e ITeS, istruzione e altri settori (energia, ecc.)) e Paese (Emirati Arabi Uniti, Arabia Saudita, Egitto e resto del Medio Oriente e dell'Africa). Il rapporto offre dimensioni del mercato e previsioni per il mercato del venture capital in Medio Oriente e Africa in termini di volume delle transazioni e/o entrate (USD) per tutti i segmenti di cui sopra.
Per fase di investimento
| Fase iniziale |
| Fase di breakout |
| Ingrandimento |
Per settore
| Salute |
| Fintech |
| Software aziendale |
| Energy |
| Trasporti |
| Robotica |
| Altre industrie |
Per tipo di uscita
| Offerta pubblica iniziale (IPO) |
| Fusioni e acquisizioni strategiche |
| Vendita secondaria / Acquisto |
| Cancellazioni |
Per geografia
| Emirati Arabi Uniti |
| Arabia Saudita |
| Sud Africa |
| Nigeria |
| Resto del Medio Oriente e Africa |
| Per fase di investimento | Fase iniziale |
| Fase di breakout | |
| Ingrandimento | |
| Per settore | Salute |
| Fintech | |
| Software aziendale | |
| Energy | |
| Trasporti | |
| Robotica | |
| Altre industrie | |
| Per tipo di uscita | Offerta pubblica iniziale (IPO) |
| Fusioni e acquisizioni strategiche | |
| Vendita secondaria / Acquisto | |
| Cancellazioni | |
| Per geografia | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è ampio oggi lo spazio del capitale di rischio in Medio Oriente e Africa?
Il mercato è valutato a 4.01 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.09 miliardi di dollari entro il 2031, con un CAGR dell'8.70%.
Quale settore attrae più finanziamenti?
Il settore Fintech è in testa con il 34.18% delle implementazioni del 2025, grazie alla crescente adozione dei pagamenti digitali e alla regolamentazione a supporto.
Dove avviene la crescita più rapida a livello geografico?
Si prevede che l'Arabia Saudita registrerà il CAGR più elevato, pari al 10.03%, entro il 2031, trainato dagli afflussi di capitali Vision 2030 e PIF.
Qual è la principale via d'uscita per gli investitori?
Le fusioni e le acquisizioni strategiche hanno generato il 57.20% delle uscite nel 2025, sebbene l'attività di IPO sia in rapida crescita.
Quali sono le sfide che limitano maggiormente i rendimenti?
La scarsa liquidità dei mercati pubblici e la volatilità delle valute, soprattutto in alcune economie africane, limitano le valutazioni di uscita e i tassi di riciclo.
In che modo i fondi sovrani influenzano il panorama?
I paesi sovrani del Golfo gestiscono circa 4 miliardi di dollari e canalizzano sempre più capitali pazienti e strategici verso startup nazionali, stabilizzando i finanziamenti attraverso i cicli.


