

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
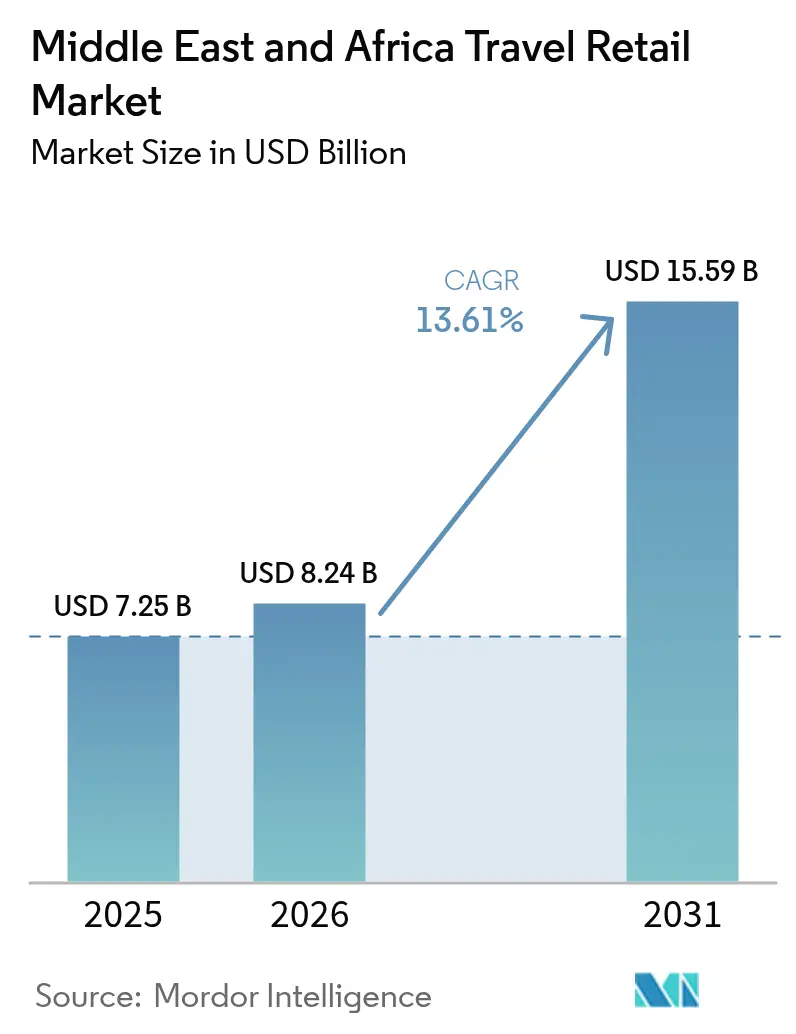
| Dimensione del mercato (2026) | 8.24 miliardo di dollari |
| Dimensione del mercato (2031) | 15.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.61% CAGR |
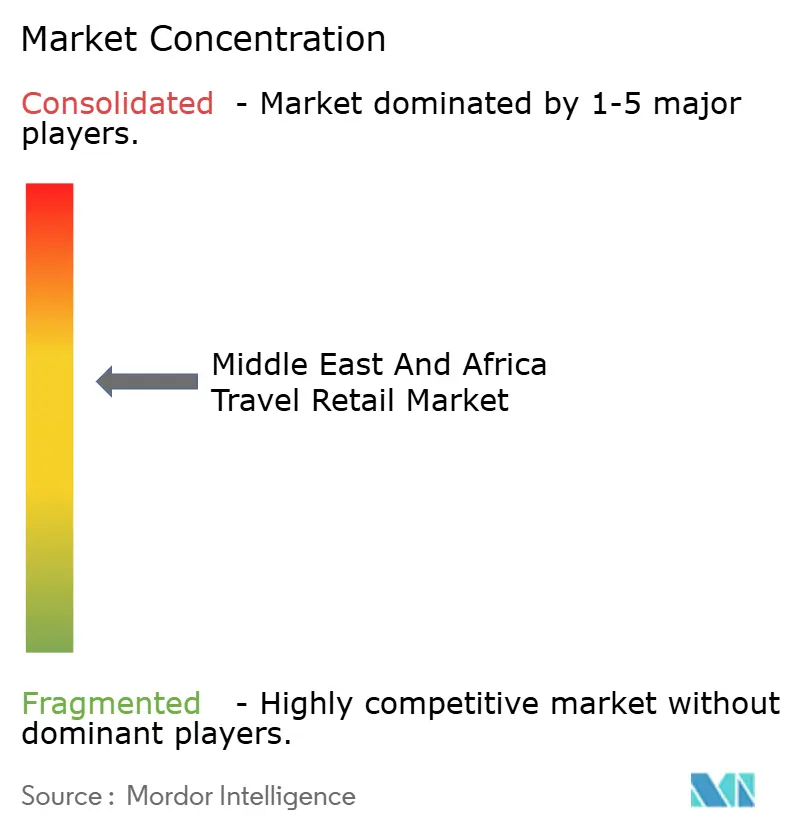
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del travel retail in Medio Oriente e Africa di Mordor Intelligence
Il mercato del travel retail in Medio Oriente e Africa aveva un valore di 7.25 miliardi di dollari nel 2025 e si prevede che crescerà da 8.24 miliardi di dollari nel 2026 a 15.59 miliardi di dollari entro il 2031, con un CAGR del 13.61% durante il periodo di previsione (2026-2031). Gli investimenti nella capacità aeroportuale in tutto il Golfo stanno ampliando la presenza del retail e migliorando l'economia del tempo di permanenza, il che favorisce una maggiore conversione e un valore medio delle transazioni più elevato nel mercato del travel retail in Medio Oriente e Africa. Nuovi terminal e gate nei principali hub come l'aeroporto internazionale di Hamad aggiungono vetrine premium, concept curati e più metri quadrati per passeggero, il che migliora la visibilità e l'esclusività delle categorie. Anche il sostegno politico è forte, dato che gli arrivi in Arabia Saudita nel 2025 hanno raggiunto i 122 milioni nell'ambito della Vision 2030, il che rafforza la domanda di vendita al dettaglio sia negli aeroporti primari che secondari [1] Saudi Press Agency, “Saudi Arabia Welcomes 122 Million Visitors in 2025,” Saudi Press Agency, spa.gov.sa. L'integrazione commerciale è in aumento, con il commercio intra-africano in crescita nel 2024, che incrementa i viaggi d'affari transfrontalieri e supporta un assortimento duty-free più ampio negli aeroporti africani. I sistemi di pagamento digitali e le partnership per i preordini mobili stanno semplificando il checkout nel mercato del travel retail in Medio Oriente e Africa, riducendo gli attriti per i viaggiatori che preferiscono opzioni di pagamento basate su portafoglio o alternative.
Punti chiave del rapporto
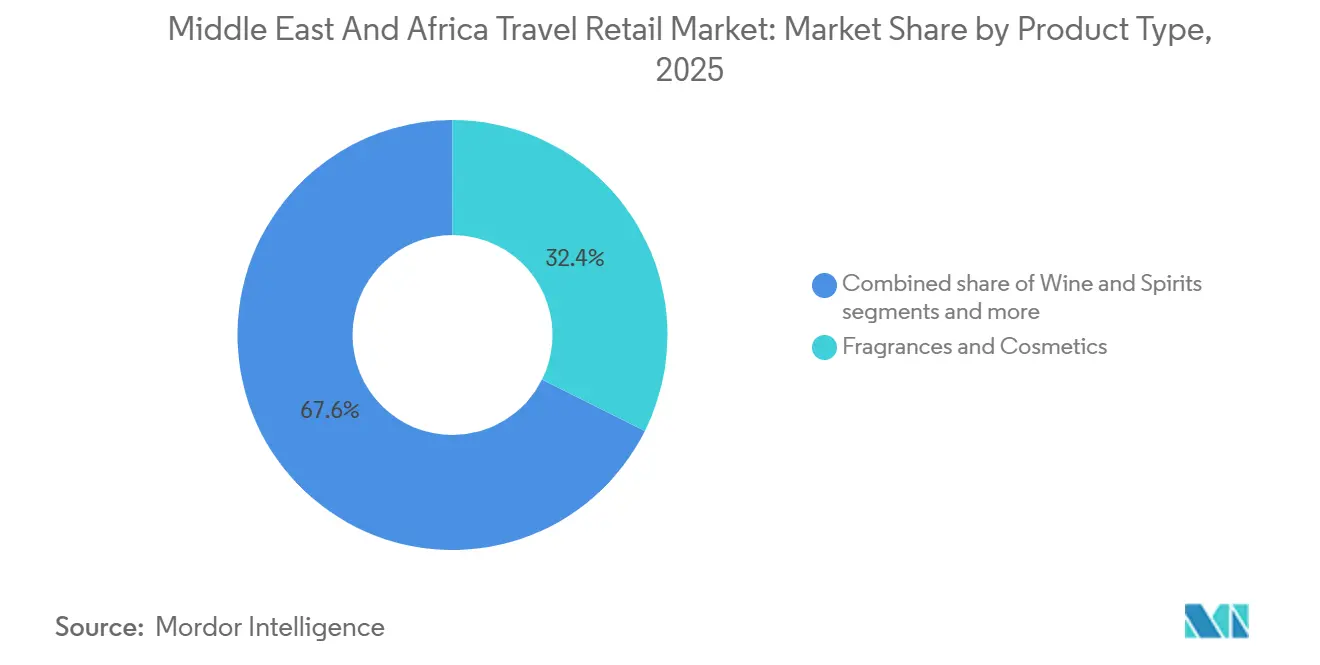
- Per tipologia di prodotto, i profumi e i cosmetici hanno dominato il mercato del travel retail in Medio Oriente e Africa con una quota di mercato del 32.36% nel 2025, mentre si prevede che il settore alimentare e dolciario crescerà a un tasso annuo composto del 13.36% fino al 2031.
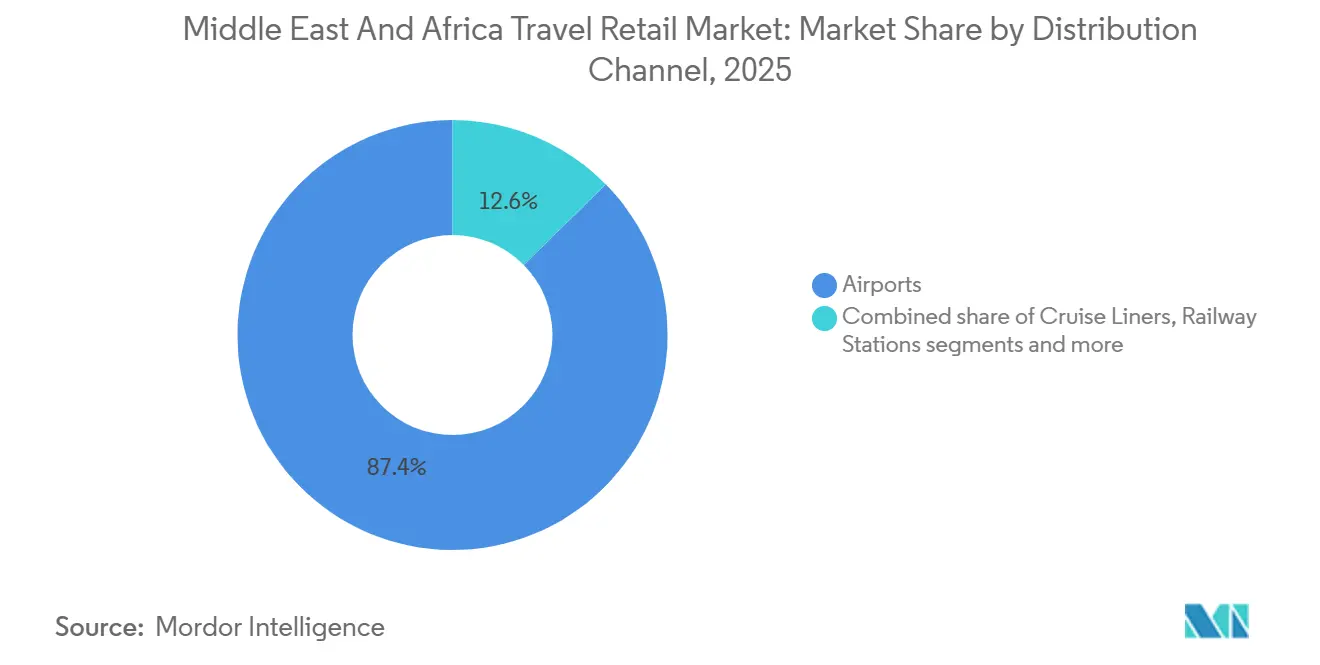
- Per canale di distribuzione, nel 2025 gli aeroporti detenevano l'87.36% della quota di mercato del travel retail in Medio Oriente e Africa, mentre le compagnie di crociera hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 17.76% fino al 2031.
- In base alla tipologia di viaggiatore, nel 2025 i viaggiatori per piacere rappresentavano il 47.38% della quota di mercato del travel retail in Medio Oriente e Africa, mentre i turisti che si recano in località per cure mediche e benessere sono in crescita a un tasso annuo composto del 15.25% fino al 2031.
- Dal punto di vista geografico, i paesi del CCG rappresentavano il 42.76% della quota di mercato del travel retail in Medio Oriente e Africa nel 2025, mentre si prevede che l'Africa subsahariana crescerà a un tasso annuo composto del 14.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del travel retail in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione delle capacità aeroportuali nei principali hub del GCC. | + 3.2% | Centro nevralgico del GCC (Arabia Saudita, Emirati Arabi Uniti, Qatar), con attività di ricaduta verso hub secondari (Oman, Bahrein). | Medio termine (2-4 anni) |
| Aumento della spesa per il tempo libero all'estero da parte dei residenti del Medio Oriente e dell'Africa. | + 2.1% | Paesi del CCG, Sudafrica, Nigeria | A breve termine (≤ 2 anni) |
| Politiche di diversificazione del turismo come la Saudi Vision 2030 | + 2.8% | Arabia Saudita, Emirati Arabi Uniti, Qatar, Egitto | Medio termine (2-4 anni) |
| L'aumento del traffico di pellegrini incrementa il numero di aeroporti secondari dell'Arabia Saudita. | + 1.5% | Arabia Saudita (Madina, Tabuk, Jeddah) | A breve termine (≤ 2 anni) |
| L'AFCFTA stimola la crescita dei viaggi d'affari intra-africani. | + 1.9% | Africa subsahariana (regioni ECOWAS, SADC, EAC) | A lungo termine (≥ 4 anni) |
| Preordini tramite dispositivi mobili e portafogli elettronici trasformano gli ecosistemi duty-free | + 1.7% | Paesi del CCG, Sudafrica, Nigeria, Kenya | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione della capacità aeroportuale nei principali hub del GCC
L'Arabia Saudita sta realizzando potenziamenti della capacità di diversi aeroporti e le autorità di regolamentazione stanno delineando nuovi programmi infrastrutturali che aumentano il flusso di passeggeri in pista, allineandosi al contempo agli standard di conformità ICAO, ampliando così lo spazio commerciale affittabile per l'uso duty-free a livello di terminal e di area di transito. Negli Emirati Arabi Uniti, l'aeroporto internazionale Zayed ha completato importanti lavori di potenziamento della capacità nel 2024 e la trasformazione del terminal ha aumentato il potenziale afflusso di passeggeri per le categorie ad alto margine, il che supporta flussi più consistenti nel mercato del travel retail in Medio Oriente e Africa. L'aeroporto internazionale Hamad ha inaugurato le aree di transito D ed E nel marzo 2025, aumentando la capacità annuale oltre i 65 milioni e aggiungendo 2,700 metri quadrati di spazio commerciale gestito dalla divisione commerciale dell'aeroporto, migliorando così l'ampiezza e la visibilità delle categorie [2] Qatar Airways Group, “Hamad International Airport Unveils State-of-the-Art Concourses D and E,” Qatar Airways, qatarairways.com . Queste aggiunte aiutano gli hub a gestire i picchi di flusso derivanti dai trasferimenti e dalle stagioni di pellegrinaggio, riducendo l'affollamento nelle planimetrie preesistenti e favorendo tempi di permanenza più lunghi per passeggero, il che incoraggia la fruizione dei prodotti e gli acquisti d'impulso. Con l'espansione delle reti regionali, i benefici si estendono agli aeroporti secondari in Oman e Bahrain, che attraggono nuove rotte e gate aggiuntivi in grado di supportare formati di vendita al dettaglio più piccoli ma in crescita nel mercato del travel retail in Medio Oriente e Africa. Una maggiore capacità dei terminal crea inoltre spazio per concept esperienziali e aree dedicate alla fascia di prezzo più accessibile, consentendo agli operatori di bilanciare la premiumizzazione con prezzi accessibili man mano che i volumi aumentano.
Aumento della spesa per il tempo libero all'estero da parte dei residenti del Medio Oriente e dell'Africa.
Nel 2025, l'Arabia Saudita ha registrato una spesa per viaggi da parte dei residenti pari a 79.94 miliardi di dollari (300 miliardi di SAR), e l'aumento generale della frequenza dei viaggi e degli itinerari internazionali accresce il potenziale di conversione per le categorie di prodotti da regalo e i lanci esclusivi nel mercato del travel retail in Medio Oriente e Africa. Il conto satellite del turismo del Sudafrica ha riportato un aumento delle spese in uscita nel 2024, a testimonianza della domanda repressa e della crescente propensione a spendere in beni e servizi legati ai viaggi. Le rimesse nigeriane hanno superato i 20 miliardi di dollari nel 2024, e questo effetto reddito favorisce gli scali per lo shopping verso il Golfo, che aumentano l'afflusso di clienti nelle aree duty-free durante le partenze e i ritorni dei voli a lungo raggio. I principali hub del Golfo hanno registrato un forte flusso di passeggeri nel 2025, e i numerosi voli con scalo si allineano con una maggiore propensione alla navigazione, a vantaggio dei settori della bellezza e della pasticceria. Gli ecosistemi di fidelizzazione sono in crescita, poiché gli operatori globali ampliano i programmi di adesione che aggiungono promozioni mirate e trasparenza dei prezzi, aumentando il valore medio degli acquisti tra i viaggiatori frequenti. Le autorità di regolamentazione dell'aviazione e doganali in Sudafrica e Nigeria stabiliscono politiche operative e norme di conformità per il settore duty-free, al fine di garantire una crescita ordinata delle concessioni man mano che il volume dei passeggeri aumenta.
Politiche di diversificazione del turismo come la Visione saudita 2030
L'Arabia Saudita punta a 150 milioni di visitatori entro il 2030 e la traiettoria attuale prevede una rapida crescita del settore alberghiero, una maggiore efficienza nell'elaborazione dei visti e il supporto ai flussi di pellegrinaggio e di svago che aumentano il potenziale commerciale su più livelli aeroportuali. La piattaforma Nusuk ha semplificato il processo di prenotazione dell'Umrah e ha ampliato l'adozione del digitale, migliorando la preparazione al viaggio e la frequenza delle visite, e di conseguenza aumentando il traffico commerciale nell'area airside. Gli obiettivi per l'Hajj e l'Umrah stanno innalzando i picchi stagionali prevedibili e queste finestre temporali consentono agli operatori duty-free di pianificare in modo più efficace l'inventario e il personale a Jeddah e Medina, migliorando così i livelli di servizio e il tasso di conversione. Le entrate turistiche dell'Egitto nel 2024 sono migliorate e gli Emirati Arabi Uniti hanno mantenuto un elevato tasso di occupazione alberghiera nel 2025, entrambi fattori che hanno sostenuto l'aumento dei passeggeri e contribuito a stabilizzare i cicli di rifornimento del commercio al dettaglio nel mercato del travel retail in Medio Oriente e Africa. Le risorse turistiche culturali del Qatar hanno registrato un flusso costante di visitatori nei musei nel 2024 e la strategia commerciale dell'aeroporto continua a introdurre concept di vendita al dettaglio unici che completano le categorie principali. Anche il settore crocieristico è incluso nei programmi di diversificazione, con nuovi sviluppi portuali sul Mar Rosso e il lancio del primo punto vendita a bordo di una nave da crociera in Arabia Saudita, che apre un nuovo canale di crescita.
L'aumento del traffico di pellegrini incrementa gli aeroporti secondari dell'Arabia Saudita.
Gli aeroporti di Medina e Tabuk stanno ampliando la capacità e la pianificazione commerciale in linea con l'aumento dei pellegrinaggi e del traffico legato al NEOM, il che accresce l'importanza di assortimenti localizzati e marchi culturalmente rilevanti in questi scali. L'area commerciale di Gedda si è ampliata alla fine del 2024 grazie a un importante progetto di sviluppo del retail, e la presenza di un grande duty-free sta ora sostenendo l'aumento delle vendite dell'aeroporto, rafforzando il legame tra i flussi prevedibili di pellegrini e il volume di vendite al dettaglio. Gli enti regolatori nazionali continuano ad allineare gli standard infrastrutturali e di sicurezza ai requisiti ICAO, e questi quadri normativi sono alla base degli ammodernamenti dei terminal che includono un maggior numero di punti vendita e di ristorazione. I picchi prevedibili dovuti all'Hajj e all'Umrah consentono agli operatori di preposizionare le scorte per i segmenti value e premium, riducendo il rischio di esaurimento scorte e migliorando le conversioni durante i giorni di punta nel mercato del travel retail in Medio Oriente e Africa. I protocolli di rimborso IVA per i turisti stranieri aventi diritto e le chiare norme doganali migliorano la fiducia negli acquisti e il valore percepito, rafforzando così la resilienza del settore durante i periodi di punta dei viaggi. L'espansione della vendita al dettaglio presso i principali scali aeroportuali amplia l'accesso a un assortimento internazionale per i viaggiatori regionali, riducendo la dispersione di prodotti verso i negozi situati nei centri urbani e sostenendo la crescita del mercato del travel retail in Medio Oriente e Africa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'instabilità politica continua ad avere un impatto su alcune parti dell'Africa. | -1.4% | Sudan, Sahel (Mali, Burkina Faso, Niger), zone di fragilità dell'Africa orientale | Medio termine (2-4 anni) |
| La volatilità dei prezzi del petrolio riduce la spesa nei paesi del CCG. | -1.1% | Paesi del CCG (Bahrein, Oman, Arabia Saudita) | A breve termine (≤ 2 anni) |
| Sono state introdotte norme più severe in materia di franchigie doganali e di tabacco. | -0.8% | A livello globale, con un'applicazione più rigorosa in Nord America ed Europa, con ripercussioni sui passeggeri in transito nel Medio Oriente e nell'Africa. | A lungo termine (≥ 4 anni) |
| Le infrastrutture sottosviluppate limitano la crescita dei terminal crocieristici. | -0.6% | Africa orientale (Kenya, Tanzania), Africa occidentale (Ghana, Senegal) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'instabilità politica continua a colpire alcune zone dell'Africa.
Il conflitto in Sudan ha causato lo sfollamento di milioni di persone e la situazione continua a perturbare la connettività aerea, limitando le operazioni commerciali nei principali scali e riducendo le opportunità di guadagno legate al duty-free e ai flussi di passeggeri. Il Fondo Monetario Internazionale ha segnalato una forte contrazione del PIL in Sudan nel 2024, sottolineando lo shock macroeconomico che ha ridotto la spesa discrezionale e complicato le attività commerciali nella regione. Gli incidenti di sicurezza in alcune zone del Sahel rimangono un ostacolo e gli avvisi di viaggio elevati limitano il numero di visitatori e l'allocazione della capacità delle compagnie aeree, che altrimenti sosterrebbe il traffico nei negozi. Il traffico aereo regionale nell'Africa orientale si sta riprendendo a ritmi variabili e l'aeroporto di Addis Abeba è ancora al di sotto dei livelli del 2019, il che rallenta la normalizzazione del commercio al dettaglio negli hub collegati. Gli operatori internazionali attivi nell'Africa meridionale puntano su partnership locali e modelli agili per mitigare i rischi, mantenendo al contempo i livelli di servizio in condizioni variabili. I quadri di mediazione guidati dall'Unione Africana e dalle comunità economiche regionali continuano a lavorare per la de-escalation del conflitto, che creerebbe un contesto più favorevole per il trasporto aereo e il commercio al dettaglio nel lungo termine.
Sono state introdotte norme più severe in materia di franchigie doganali e di tabacco.
La FDA statunitense sta portando avanti un processo normativo per ridurre la nicotina nelle sigarette tradizionali, e l'eventuale attuazione di tale normativa influenzerebbe i modelli di domanda tra i passeggeri in transito che acquistano tabacco durante i loro itinerari con scalo negli Stati Uniti. Il Canada continua ad applicare disposizioni dettagliate con requisiti specifici per i timbri sul tabacco, il che aggiunge complessità operativa per i rivenditori che gestiscono la separazione dell'inventario per destinazione [3] Canada Border Services Agency, Duty & Taxes: Traveler Information,” CBSA, cbsa-asfc.gc.ca . Le norme del Regno Unito richiedono una solida verifica dell'età per gli acquisti di tabacco e le fasi del processo possono allungare i tempi alla cassa, un equilibrio che gli operatori devono trovare con il personale e l'automazione. Le discussioni sull'armonizzazione fiscale europea rimangono attive e le modifiche ai limiti massimi o minimi si ripercuoterebbero sulle strategie di assortimento e di prezzo per il mercato del travel retail in Medio Oriente e Africa. I quadri normativi in materia di salute pubblica nell'ambito della Convenzione quadro dell'OMS sul controllo del tabacco incoraggiano controlli più rigorosi in tutti gli Stati membri e le leggi nazionali negli Emirati Arabi Uniti e in Sudafrica hanno inasprito le normative su svapo e tabacco, riducendo gli acquisti impulsivi in alcune zone di viaggio. Gli operatori stanno rispondendo potenziando l'offerta di prodotti di bellezza, dolciumi e prodotti ibridi retail-ristorazione per diversificare le entrate dalle categorie soggette a normative più restrittive, in linea con i cambiamenti di portafoglio segnalati dai principali concessionari globali.
Analisi del segmento
Per tipologia di prodotto: la premiumizzazione incontra il piacere accessibile
Nel 2025, il settore Profumi e Cosmetici ha raggiunto il 32.36% del mercato, mentre si prevede che il settore Alimentari e Dolciumi sarà quello a più rapida crescita, con un CAGR del 13.36% fino al 2031, posizionando la bellezza come punto di riferimento principale, mentre l'offerta di prodotti di lusso a prezzi accessibili si sta diffondendo ampiamente nel mercato del travel retail in Medio Oriente e Africa. La vasta gamma di prodotti di bellezza e le frequenti offerte esclusive favoriscono un tasso di conversione più elevato tra i passeggeri in transito, sensibili alla disponibilità e al vantaggio del prezzo negli aeroporti hub del mercato del travel retail in Medio Oriente e Africa. Le prospettive di crescita del settore Alimentari e Dolciumi sono legate a un mix in espansione di SKU localizzati e confezioni regalo selezionate, che attraggono sia i viaggiatori per piacere sia quelli in visita ad amici e parenti, che apprezzano i formati compatti. La strategia degli operatori si sta spostando verso esperienze ibride, come beauty lounge e pop-up store selezionati, che incentivano la prova e gli acquisti ripetuti nel settore della bellezza premium. La resilienza della categoria è rafforzata dall'espansione dei punti vendita nei grandi hub, dove i nuovi metri quadrati migliorano la visibilità dei marchi principali e offrono spazio per le novità localizzate.
Il settore del travel retail in Medio Oriente e Africa si sta diversificando, orientandosi verso format specifici per le crociere che offrono assortimenti di prodotti di bellezza e dolciumi di alta gamma in spazi compatti, ampliando così la copertura della categoria anche al di fuori degli aeroporti. L'apertura di grandi punti vendita negli aeroporti sauditi crea spazi dedicati a moda, gioielli e orologi, integrandosi con il flusso di clienti interessati ai prodotti di bellezza, e questa vicinanza contribuisce a mantenere un valore medio dello scontrino più elevato, poiché i passeggeri esplorano diverse categorie di prodotti. La sicurezza e la qualità dei prodotti cosmetici e alimentari rimangono un punto fermo, e il rispetto degli standard del Golfo e africani mantiene le catene di approvvigionamento allineate alle normative transfrontaliere per la gestione di cosmetici e alimenti. Gli operatori continuano a calibrare il mix tra i prodotti di punta e gli assortimenti stagionali, contribuendo a gestire il rischio di inventario durante le fluttuazioni dei prezzi del petrolio e la variabilità macroeconomica. Questo equilibrio supporta la crescita costante della categoria nel mercato del travel retail in Medio Oriente e Africa, grazie all'espansione della rete che introduce nuove fasce di passeggeri negli aeroporti principali e secondari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: predominio aeroportuale con potenziale di crescita nel settore delle crociere.
Nel 2025, gli aeroporti hanno rappresentato l'87.36% del fatturato, grazie alla costante concentrazione di passeggeri negli hub del GCC e alla continua espansione della capacità dei terminal. Questa quota consolida il ruolo del canale nel mercato del travel retail in Medio Oriente e Africa. Le compagnie di crociera rappresentano il canale in più rapida crescita, con un CAGR previsto del 17.76% fino al 2031. Le nuove infrastrutture portuali e l'avvio delle operazioni crocieristiche di Saudi Arabian introducono spazi aggiuntivi in cui possono prosperare assortimenti compatti ma di alta qualità. I format aeroportuali beneficiano degli elevati tassi di transito negli hub del Golfo e dell'espansione degli spazi commerciali, che aumentano la visibilità di prodotti di bellezza, gioielli e dolciumi di alta gamma, favorendo una maggiore penetrazione del mercato e gli acquisti ripetuti. I metri quadrati aggiuntivi nei terminal nuovi e ristrutturati incrementano il numero di punti vendita, consentendo il raggruppamento dei marchi e una più efficace suddivisione per categorie, migliorando l'orientamento e velocizzando gli acquisti. I rivenditori di proprietà aeroportuale sfruttano inoltre l'integrazione verticale per ottimizzare il flusso dei prodotti e i calendari promozionali, garantendo un'esperienza coerente in tutti i terminal del mercato del travel retail in Medio Oriente e Africa.
Il settore del travel retail in Medio Oriente e Africa sta utilizzando il canale crocieristico come banco di prova per concept localizzati che si adattano agli itinerari del Golfo e del Mar Rosso, diversificando così la visibilità del canale ed estendendo la finestra di acquisto oltre i tempi di sosta in aeroporto. I terminal crocieristici del Golfo, con le loro passeggiate integrate, offrono prodotti duty-free che completano l'offerta di vendita a bordo, supportando modelli di spesa misti tra i passeggeri che apprezzano sia l'assortimento a bordo che quello a terra. In Africa, il settore del travel retail crocieristico è ancora in fase embrionale, con terminal privi di spazi dedicati, e i futuri bandi di gara che prevedono l'aggiunta di zone commerciali doganali potrebbero incrementare il contributo del canale nel tempo. In tutti i canali, le innovazioni nei pagamenti e i preordini stanno standardizzando il percorso d'acquisto, riducendo gli attriti e migliorando i tassi di acquisizione clienti, poiché i passeggeri passano attraverso molteplici punti di contatto dalla prenotazione all'imbarco. I programmi di espansione aeroportuale e la costruzione di nuovi porti crocieristici ampliano complessivamente lo spazio fisico per il retail, il che sostiene la crescita pluriennale del mercato del travel retail in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base ai dati demografici dei viaggiatori: il tempo libero è in testa, il benessere accelera
Nel 2025, i viaggiatori per piacere hanno rappresentato il 47.38% della spesa, mentre si prevede che i turisti per motivi medici e di benessere cresceranno a un tasso di crescita annuo composto (CAGR) del 15.25% fino al 2031. Questa suddivisione guida la pianificazione dell'assortimento e la differenziazione dei prezzi nei principali hub del mercato del travel retail in Medio Oriente e Africa. La base di visitatori dell'Arabia Saudita nel 2025 e l'elevato tasso di occupazione alberghiera degli Emirati Arabi Uniti nello stesso anno hanno rispecchiato una domanda stabile per il turismo leisure, che si correla con le performance di categoria nei settori della bellezza, dei regali e dei souvenir. I viaggi d'affari rimangono importanti grazie alle politiche dell'AfCFTA e all'apertura di nuove rotte che migliorano la connettività, e i modelli di spesa includono prodotti di lusso e dispositivi elettronici premium, che supportano una solida base anche con un minor numero di viaggi per viaggiatore. I gruppi di passeggeri legati alla visita di amici e parenti continuano a crescere, il che aumenta l'interesse per dolciumi e piccoli dispositivi elettronici a prezzi accessibili, facili da confezionare e adatti ai regali. I passeggeri attenti al benessere transitano per gli hub del Golfo per visite mediche o di controllo, il che spesso comporta soste più lunghe e un'ampia gamma di acquisti che combinano cura di sé, regali e articoli essenziali per il viaggio.
Il settore del travel retail in Medio Oriente e Africa sta utilizzando il targeting basato sui dati per personalizzare le promozioni per ogni segmento di clientela, migliorando le conversioni allineando le offerte alle tipologie di viaggio e agli orari. I segmenti del turismo leisure e VFR (visite a parenti e amici) rispondono positivamente a pacchetti ed esclusive che offrono un valore tangibile, supportando la crescita del settore dolciario senza diluire il valore del marchio. I viaggiatori d'affari apprezzano la velocità e la vicinanza alle lounge premium e ai corridoi fast-track, fattori che influenzano la strategia di localizzazione delle boutique di lusso. I viaggiatori attenti al benessere ricercano prodotti di bellezza naturali e funzionali, e punti vendita selezionati vicino ai corridoi del turismo medico possono aumentare la penetrazione in questo segmento. Allineare queste micro-strategie con i calendari degli eventi e i database delle rotte supporta una crescita sostenuta nel mercato del travel retail in Medio Oriente e Africa, man mano che il mix di passeggeri si evolve fino al 2031.
Analisi geografica
Nel 2025, i Paesi del CCG hanno rappresentato il 42.76% del fatturato, mentre l'Africa subsahariana ha registrato la crescita più ripida, con un CAGR del 14.65% fino al 2031, evidenziando la dicotomia tra le dimensioni attuali e la velocità di crescita futura del mercato del travel retail in Medio Oriente e Africa. Le economie del CCG costituiscono attualmente la base più ampia per il mercato del travel retail in Medio Oriente e Africa, una posizione che riflette sia l'elevata densità di passeggeri sia i continui investimenti negli spazi dei terminal, che aumentano il valore commerciale per viaggiatore. L'espansione degli aeroporti in Arabia Saudita e negli Emirati Arabi Uniti continua ad aggiungere gate e aree di transito, incrementando la disponibilità di negozi per prodotti di lusso e a basso costo, favorendo la penetrazione in diverse fasce demografiche. Le politiche turistiche e le iniziative di semplificazione dei visti dell'Arabia Saudita rappresentano un ulteriore fattore positivo, creando picchi prevedibili in concomitanza con i pellegrinaggi e gli eventi cittadini ricorrenti, che concentrano la domanda al dettaglio. Nel 2025, lo sviluppo dell'area terminal del Qatar ha aggiunto una considerevole zona commerciale, che ospita negozi di lusso specializzati in bellezza, moda e altri settori, rivolti ai passeggeri in transito e ai viaggiatori ad alto reddito che percorrono tratte da origine a destinazione. Queste dinamiche creano una solida base per il mercato del travel retail in Medio Oriente e Africa, con gli hub del GCC che fungono da piattaforme per concept di vendita al dettaglio esperienziali adattabili a tutta la regione.
L'Africa subsahariana mostra la traiettoria di crescita più rapida prevista nel mercato del travel retail in Medio Oriente e Africa, grazie a fattori trainanti quali un maggiore commercio intra-africano, una migliore interoperabilità dei pagamenti e accordi più vantaggiosi sui servizi aerei che aggiungono nuove rotte. La crescita a livello nazionale è supportata dallo slancio delle riforme e da investimenti mirati da parte di concessionari globali, che stanno rafforzando le partnership nei principali aeroporti, migliorando così la qualità dell'assortimento e la presentazione dei negozi. L'armonizzazione doganale e il riconoscimento degli standard nell'ambito dei protocolli AfCFTA riducono i ritardi per le spedizioni in regime doganale, rafforzando la resilienza delle catene di approvvigionamento che servono gli hub africani. Gli aeroporti dell'Africa occidentale e orientale che modernizzano le aree commerciali conquisteranno una quota maggiore della spesa con l'aumento del traffico di transito, portando con sé nuovi segmenti di clientela con una maggiore propensione all'acquisto di prodotti di bellezza ecocompatibili, dolciumi e articoli da viaggio essenziali. La continua espansione delle rotte e una migliore configurazione dei terminal supporteranno la maturazione del mercato del travel retail in Medio Oriente e Africa nelle sottoregioni africane per tutto il periodo di previsione.
I mercati del Nord Africa costituiscono un corridoio di collegamento che beneficia sia dei legami con il Consiglio di Cooperazione del Golfo (CCG) sia della vicinanza all'Europa, e le recenti concessioni ottenute in Tunisia dimostrano come gli operatori stiano sfruttando questa posizione di ponte per ottimizzare gli approvvigionamenti e ampliare l'assortimento locale. I progetti di sviluppo dei terminal in Marocco e i terminal crocieristici di Casablanca sono pensati per supportare un maggiore flusso di passeggeri e una maggiore integrazione degli spazi commerciali, aumentando il potenziale sia per il commercio al dettaglio nelle aree crocieristiche che in quelle aeroportuali. La capacità crocieristica del Golfo e il modello di terminal multi-nave del porto di Dubai aggiungono una leva di crescita complementare, guidata dalla geografia, che potrebbe attrarre nel tempo un maggior numero di itinerari crocieristici internazionali nel più ampio mercato del travel retail del Medio Oriente e dell'Africa. Insieme, questi sviluppi contribuiscono a distribuire la crescita oltre una manciata di hub principali e a diffondere le capacità di vendita al dettaglio su più coppie di città e corridoi di viaggio. L'effetto netto è un mix geografico più equilibrato all'interno del mercato del travel retail del Medio Oriente e dell'Africa, poiché gli investimenti si muovono di pari passo con la crescita del traffico passeggeri aereo e marittimo.
Panorama competitivo
Gli operatori globali e i rivenditori aeroportuali plasmano le dinamiche competitive del mercato del travel retail in Medio Oriente e Africa, un settore in cui si alternano affermati operatori storici a sfidanti orientati all'espansione. Un importante operatore globale ha registrato un fatturato di 17.06 miliardi di dollari (13.47 miliardi di franchi svizzeri) nel 2024 a seguito dell'integrazione post-fusione, espandendosi ulteriormente in Nord Africa con l'annuncio, all'inizio del 2025, di 15 concessioni commerciali in Tunisia, ampliando così la propria presenza nella rete di aeroporti del Mediterraneo. Un altro operatore globale ha incrementato la propria presenza in Arabia Saudita e consolidato le proprie capacità in Europa attraverso un'acquisizione nel 2025, rafforzando gli accordi di approvvigionamento e i termini con i fornitori a livello di gruppo, a vantaggio delle operazioni in Medio Oriente. I rivenditori aeroportuali del Golfo sfruttano l'integrazione verticale per allineare la progettazione dei terminal, la gestione del traffico e la strategia di vendita al dettaglio, ottenendo così un vantaggio competitivo nell'apertura di nuovi terminal e supportando format premium di shop-in-shop.
I modelli di joint venture sono diffusi nei principali aeroporti del Nord e del Sud Africa, e un rivenditore europeo a conduzione familiare ha sottolineato che il Medio Oriente e l'Africa hanno rappresentato un terzo del fatturato del gruppo nel 2024, grazie alle importanti aperture in Arabia Saudita e alle consolidate partnership in Sudafrica. In tutto il mercato del travel retail del Medio Oriente e dell'Africa, gli operatori stanno investendo in dati, programmi fedeltà e automazione per aumentare la produttività del lavoro e migliorare la precisione delle campagne durante i periodi di punta dei trasferimenti. L'innovazione nei pagamenti è alla base dell'implementazione, con integrazioni di wallet e accettazione di criptovalute introdotte in alcuni negozi del Golfo per ridurre le difficoltà al momento del pagamento e attrarre una clientela più avvezza alla tecnologia. Il quadro normativo per i pagamenti e la biometria sta maturando sotto la supervisione delle autorità di telecomunicazione e finanziarie, stabilizzando l'ambiente per l'implementazione di funzionalità digitali nei terminali. Questa tendenza alla digitalizzazione sta rafforzando la resilienza del mercato del travel retail del Medio Oriente e dell'Africa, poiché gli operatori ottimizzano prezzi, mix e promozioni in base a orari e zone.
I fattori macroeconomici e politici influenzano le strategie nelle diverse sottoregioni e gli operatori adattano le proprie tattiche in base alle fluttuazioni dei prezzi del petrolio e all'evoluzione delle normative. I surplus di bilancio in Qatar e negli Emirati Arabi Uniti hanno sostenuto investimenti costanti nel settore del commercio al dettaglio nei terminal, consentendo la consegna puntuale degli spazi commerciali durante i principali ampliamenti di capacità. In Arabia Saudita, le autorità aeronautiche e doganali stanno coordinando infrastrutture e quadri normativi che facilitano l'ampliamento dell'offerta commerciale negli aeroporti primari e secondari. Il contesto competitivo rimane dinamico, poiché i nuovi operatori nazionali in Arabia Saudita cercano di conquistare una quota maggiore del valore del commercio al dettaglio all'interno degli ecosistemi nazionali, introducendo nuovi modelli nel mercato del travel retail in Medio Oriente e Africa. La fase successiva probabilmente combinerà la premiumizzazione, la localizzazione e le funzionalità omnicanale, con gli operatori che miglioreranno l'esperienza del cliente, proteggendo al contempo i livelli di prezzo in risposta alla sensibilità al ciclo petrolifero e alla variabile fiducia dei consumatori nei diversi mercati.
Leader del settore del travel retail in Medio Oriente e Africa
Vendita al dettaglio di viaggi Lagardère
Lo Shilla Duty Free
Dubai Duty Free
Qatar Duty Free
Dufry AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: Il porto di NEOM ha installato gru automatizzate in previsione della sua apertura nel 2026, con l'obiettivo di potenziare i collegamenti commerciali e incrementare i flussi di passeggeri e di vendita al dettaglio. Questo investimento infrastrutturale supporta il programma di porti crocieristici dell'Arabia Saudita sul Mar Rosso e posiziona NEOM come snodo logistico e turistico multimodale.
- Maggio 2025: Lagardère Travel Retail ha acquisito una partecipazione del 70% nell'attività Duty Free dell'aeroporto di Amsterdam Schiphol, rilevando oltre 20 negozi che offrono profumi, cosmetici, occhiali da sole, liquori, tabacco e dolciumi. Sebbene Schiphol sia europeo, questa acquisizione rafforza il potere contrattuale di Lagardère a livello globale, a vantaggio delle sue attività in Medio Oriente e Africa grazie a condizioni di fornitura più vantaggiose.
- Marzo 2025: Qatar Airways, l'Aeroporto Internazionale Hamad e Qatar Duty Free hanno inaugurato i terminal D ed E, aumentando la capacità annua di passeggeri a oltre 65 milioni e aggiungendo 2,700 metri quadrati di spazio commerciale. L'ampliamento ha introdotto più di 10 nuovi punti vendita, tra cui la boutique Pop Mart di 100 metri quadrati, la prima nella regione del Medio Oriente e dell'Africa, e ha rafforzato la posizione dell'Aeroporto Internazionale Hamad nella classifica Skytrax 2024 come miglior aeroporto del mondo.
- Marzo 2025: il Fondo per gli investimenti pubblici dell'Arabia Saudita ha lanciato Al Waha, il primo rivenditore duty-free di proprietà nazionale del regno, segnalando l'intento della Vision 2030 di conquistare i ricavi del settore retail storicamente appannaggio degli operatori internazionali e di allinearsi all'obiettivo di spesa turistica interna di 79.94 miliardi di dollari (300.00 miliardi di SAR).
Ambito del rapporto sul mercato del travel retail in Medio Oriente e Africa
Nel Medio Oriente e in Africa, il travel retail si riferisce alla vendita formale di beni duty-free e duty-paid ai viaggiatori internazionali all'interno di ambienti controllati, come aeroporti, porti marittimi e valichi di frontiera.
Il rapporto sul mercato del travel retail in Medio Oriente e Africa è segmentato per tipologia di prodotto (moda e accessori, vini e liquori, tabacco, alimentari e dolciumi, profumi e cosmetici, altre tipologie di prodotto), canale di distribuzione (aeroporti, navi da crociera, stazioni ferroviarie, altri canali di distribuzione), profilo demografico dei viaggiatori (viaggiatori d'affari, viaggiatori per piacere, turisti in visita ad amici e parenti, turisti per motivi medici e di benessere, studenti viaggiatori) e area geografica (Emirati Arabi Uniti, Arabia Saudita, Sudafrica, Nigeria, resto del Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Moda e accessori |
| Vino e alcolici |
| Tabacco |
| Cibo e Pasticceria |
| Fragranze e Cosmetici |
| Altri tipi di prodotti (cancelleria, elettronica, orologi, gioielli, ecc.) |
Per canale di distribuzione
| Aeroporti |
| Navi da crociera |
| Stazione ferroviaria |
| Altri canali di distribuzione |
Per dati demografici dei viaggiatori
| Viaggiatori d'affari |
| Viaggiatori di piacere |
| Visita ad amici e parenti (VFR) |
| Turisti medici e del benessere |
| Studenti Viaggiatori |
Per geografia
| Emirati Arabi Uniti |
| Arabia Saudita |
| Sud Africa |
| Nigeria |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Moda e accessori |
| Vino e alcolici | |
| Tabacco | |
| Cibo e Pasticceria | |
| Fragranze e Cosmetici | |
| Altri tipi di prodotti (cancelleria, elettronica, orologi, gioielli, ecc.) | |
| Per canale di distribuzione | Aeroporti |
| Navi da crociera | |
| Stazione ferroviaria | |
| Altri canali di distribuzione | |
| Per dati demografici dei viaggiatori | Viaggiatori d'affari |
| Viaggiatori di piacere | |
| Visita ad amici e parenti (VFR) | |
| Turisti medici e del benessere | |
| Studenti Viaggiatori | |
| Per geografia | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato del travel retail in Medio Oriente e Africa nel 2026?
Il mercato del travel retail in Medio Oriente e Africa ha raggiunto un valore di 8.24 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.87%, grazie all'espansione della capacità ricettiva e alla crescita del turismo guidata da politiche mirate.
Quale categoria di prodotti dominerà il mercato del travel retail in Medio Oriente e Africa nel 2026?
Profumi e cosmetici guidano il mercato in termini di fatturato, con una quota del 32.36% nel 2025, mentre il settore alimentare e dolciario registra la crescita più rapida fino al 2031, grazie alle confezioni regalo personalizzate e ai prodotti localizzati.
Quali canali stanno trainando la crescita nel mercato del travel retail in Medio Oriente e Africa?
Gli aeroporti dominano il mercato con una quota dell'87.36% nel 2025 grazie all'elevata concentrazione di passeggeri e all'espansione dei terminal, mentre le compagnie di crociera mostrano il tasso di crescita annuo composto (CAGR) più rapido previsto fino al 2031, con l'entrata in funzione di nuovi terminal e l'aumento della capacità di crociera nel Golfo.
Quali aree geografiche sono più importanti per il mercato del travel retail in Medio Oriente e Africa?
Nel 2025, i Paesi del Consiglio di Cooperazione del Golfo (CCG) rappresenteranno la quota maggiore, pari al 42.76%, grazie ai loro aeroporti hub e ai lunghi tempi di permanenza, mentre l'Africa subsahariana sarà la regione in più rapida crescita grazie all'integrazione commerciale, all'apertura dei visti e all'interoperabilità dei pagamenti.
Quali sono i principali rischi che il mercato del travel retail deve affrontare in Medio Oriente e Africa?
Tra i rischi principali figurano l'instabilità politica in alcune sottoregioni africane, la volatilità dei prezzi del petrolio che può frenare la spesa dei Paesi del Consiglio di Cooperazione del Golfo (CCG) e normative più severe sul tabacco che aumentano i costi di conformità, sebbene gli operatori stiano cercando di mitigarli attraverso la diversificazione del portafoglio e l'innovazione nei sistemi di pagamento.
Quali mosse strategiche hanno definito il 2025 nel mercato del travel retail in Medio Oriente e Africa?
Tra le iniziative più significative si annoverano l'ingresso di Avolta in Tunisia con 15 punti vendita, l'acquisizione da parte di Lagardère di una quota del 70% nel Duty Free di Amsterdam Schiphol per rafforzare il proprio potere contrattuale negli acquisti e i nuovi terminal aeroportuali del Qatar che hanno aggiunto 2,700 metri quadrati di spazi commerciali.


