

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
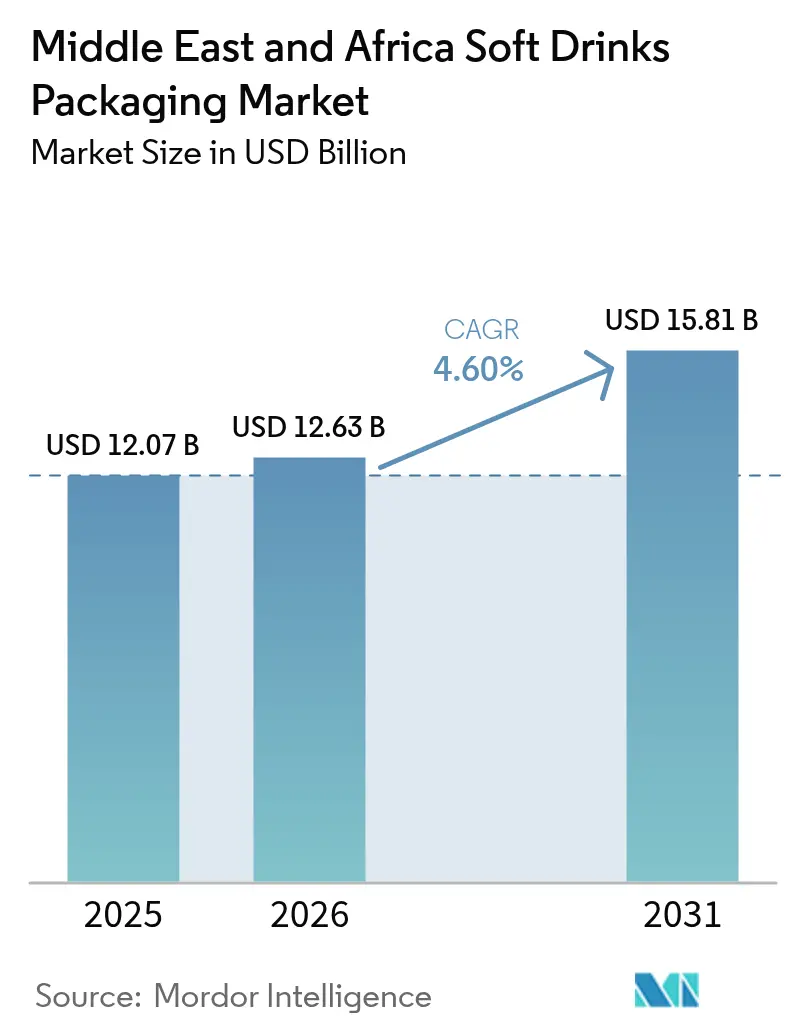
| Dimensione del mercato (2026) | 12.63 miliardo di dollari |
| Dimensione del mercato (2031) | 15.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.60% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa di Mordor Intelligence
Si stima che il mercato del packaging per bevande analcoliche in Medio Oriente e Africa nel 2026 raggiungerà i 12.63 miliardi di dollari, in crescita rispetto ai 12.07 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 15.81 miliardi di dollari, con un CAGR del 4.60% nel periodo 2026-2031. Questa tendenza è dovuta alla rapida urbanizzazione, alla demografia giovane e alla crescente domanda di bevande pratiche e pronte al consumo, tra cui acqua in bottiglia, bibite gassate e categorie funzionali emergenti. La riduzione delle dimensioni delle famiglie, la diffusione della vendita al dettaglio moderna e i programmi industriali sostenuti dal governo nel Golfo intensificano ulteriormente i requisiti di packaging. I fornitori beneficiano di catene petrolchimiche integrate che riducono i costi della resina PET, mentre gli investitori puntano al riempimento asettico, all'alleggerimento e alla produzione in loco per allinearsi ai requisiti di localizzazione. L'aumento delle tariffe di responsabilità estesa del produttore (EPR) e l'imminente divieto di utilizzare la plastica monouso spingono i proprietari dei marchi verso soluzioni in alluminio, cartone e tappi con ancoraggio, aprendo nuovi spazi per gli innovatori di materiali pronti a soddisfare obiettivi di sostenibilità sempre più stringenti.
Punti chiave del rapporto
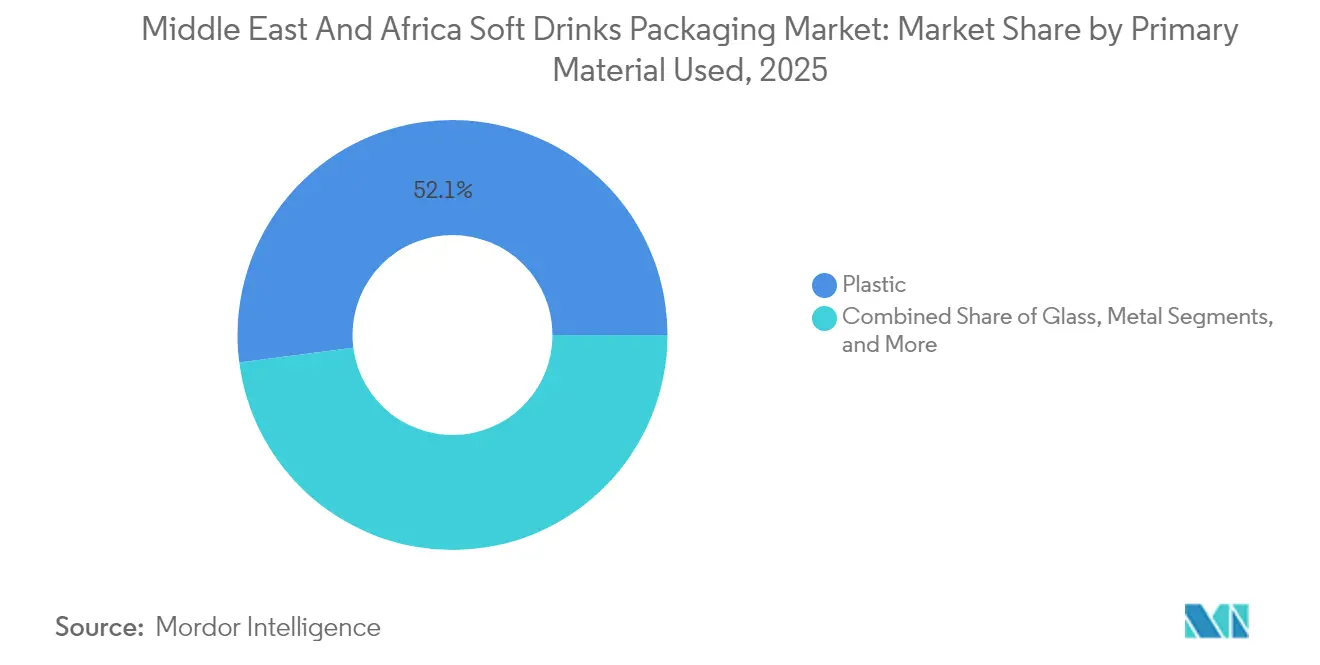
- In base al materiale primario, nel 2025 la plastica deteneva il 52.05% della quota di mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa, mentre si prevede che carta e cartone cresceranno a un CAGR del 6.05% entro il 2031.
- Per quanto riguarda il formato di confezionamento, nel 2025 le bottiglie hanno dominato il mercato del confezionamento delle bevande analcoliche in Medio Oriente e Africa, con una quota di fatturato del 61.10%; si prevede che cartoni e brick asettici cresceranno a un CAGR del 5.78% entro il 2031.
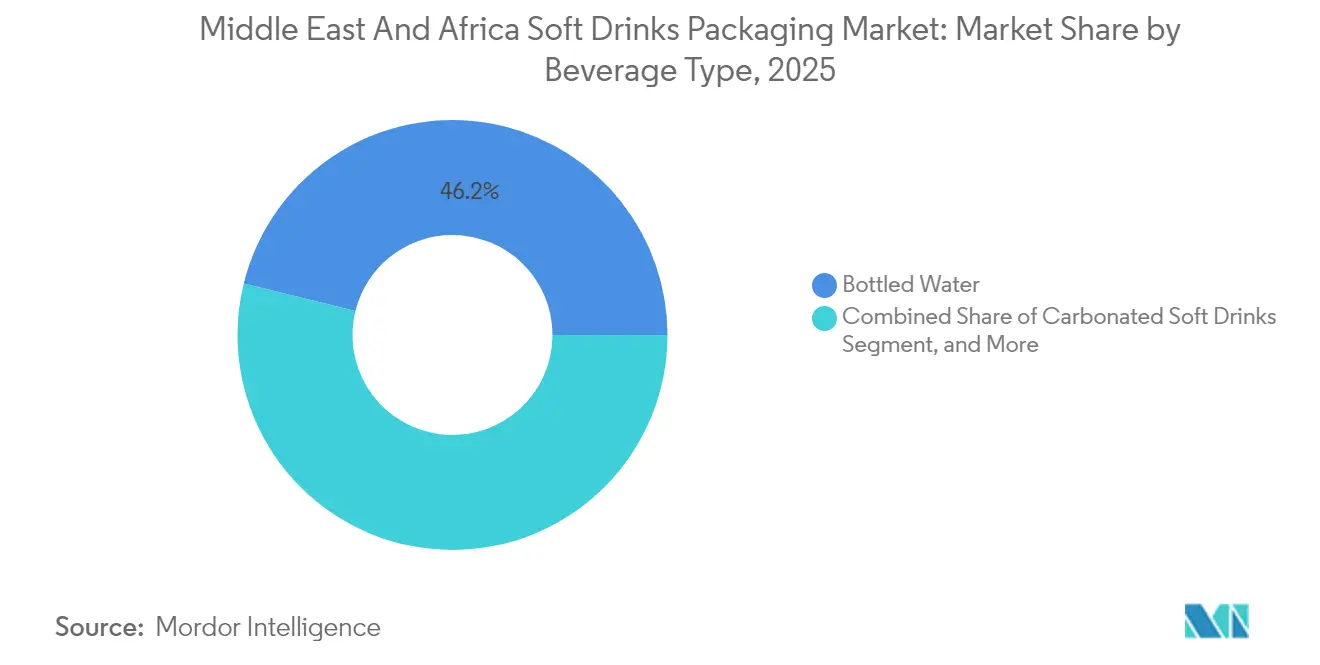
- Per tipologia di bevanda, nel 2025 l'acqua in bottiglia ha rappresentato il 46.15% del mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa, mentre il tè e il caffè pronti da bere stanno crescendo a un CAGR del 5.95% entro il 2031.
- In base alla capacità della confezione, la gamma da 501-1000 ml ha dominato con una quota del 46.60% nel mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa nel 2025; le confezioni da ≤330 ml hanno registrato il CAGR più rapido, pari al 5.55% fino al 2031.
- Per paese, nel 2025 l'Arabia Saudita deteneva una quota del 34.80% del mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa, mentre il Sudafrica è destinato a registrare il CAGR più alto, pari al 5.86%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del consumo di acqua in bottiglia nel GCC | + 0.8% | Nucleo del GCC, più ampia ricaduta nel MEA | Medio termine (2-4 anni) |
| Aumento della domanda di confezioni monodose comode e da asporto | + 0.7% | Primi ad agire Emirati Arabi Uniti, Arabia Saudita e Sudafrica | A breve termine (≤ 2 anni) |
| L'espansione della capacità di conversione da idrocarburi a polimeri riduce i costi del PET | + 0.6% | Medio Oriente centrale, Nord Africa secondario | Medio termine (2-4 anni) |
| Cambiamento del marchio verso cappellini leggeri e legati | + 0.4% | A livello regionale tramite l'influenza delle norme UE | A lungo termine (≥ 4 anni) |
| Incentivi alla localizzazione nell'ambito della Visione Saudita 2030 che incoraggiano le linee di produzione di lattine | + 0.5% | Primarie in Arabia Saudita | Medio termine (2-4 anni) |
| Crescita di centri di riempimento asettico per bevande fermentate e vegetali | + 0.6% | Hub di Arabia Saudita, Emirati Arabi Uniti e Sudafrica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del consumo di acqua in bottiglia nel GCC
Le persistenti preoccupazioni relative alla scarsità d'acqua e la qualità variabile dell'approvvigionamento idrico municipale continuano a spingere le famiglie del Golfo verso l'idratazione confezionata. La Strategia nazionale per l'acqua 2030 dell'Arabia Saudita ha dato priorità all'approvvigionamento diversificato, sostenendo indirettamente la domanda di acqua in bottiglia man mano che le aziende di servizi pubblici si modernizzano. [1] "Highlights", Tetra Laval, tetralaval.com Le linee PET da 80,000 bph di Sidel, implementate con gli imbottigliatori regionali, illustrano come gli investimenti negli impianti catturino questo aumento. Una popolazione giovane, di cui oltre il 60% ha meno di 30 anni, è attratta da acque premium e funzionali, aumentando il valore dell'imballaggio per unità e rafforzando il primato dei contenitori in PET nel mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa.
Aumento della domanda di confezioni monodose comode e da asporto
I ritmi di lavoro compressi e l'espansione della vendita al dettaglio di prodotti di convenienza hanno reso comuni le confezioni inferiori a 330 ml. I volumi unitari in questa fascia di dimensioni stanno crescendo a un CAGR del 5.8%, superando i formati più grandi, poiché i consumatori combinano il controllo delle porzioni con la mobilità. La bottiglia in cartone DomeMini di SIG (180-350 ml) unisce la portabilità all'integrità asettica, rendendo le opzioni in cartone valide per il consumo in movimento. [2] "SIG lancia la bottiglia in cartone da asporto DomeMini", BevNET, bevnet.com L'adozione si concentra a Riyadh, Dubai e Johannesburg, dove si intersecano stili di vita frenetici e canali di ristorazione, spingendo il mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa verso applicazioni monodose ad alto margine.
Espansioni della capacità di conversione da idrocarburi a polimeri che riducono i costi del PET
Gli investimenti integrati dalla raffineria alla produzione di polimeri in Arabia Saudita e nel Golfo Persico generano vantaggi in termini di costi dei materiali. Queste catene proteggono i trasformatori dalla volatilità globale delle resine e sostengono la quota del PET del 52.7%. I minori costi delle materie prime confluiscono direttamente nelle linee di produzione di acqua in bottiglia ad alto volume, preservando la competitività in termini di costi che mantiene la plastica come substrato di riferimento nel mercato del packaging per bevande analcoliche in Medio Oriente e Africa.
Cambiamento del marchio verso cappellini leggeri e legati
Per anticipare le normative UE sulla plastica monouso, le multinazionali ora specificano chiusure con ancoraggio per i lanci regionali. La lattina CrownSleek da 330 ml di Crown offre una decorazione migliorata pur rimanendo compatibile con i tappi leggeri. Gli OEM di riempimento e i fornitori di chiusure si coordinano quindi in anticipo nei cicli di progetto, aprendo flussi di entrate derivanti da consulenza e aggiornamento dei macchinari ancor prima dell'entrata in vigore della legislazione formale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle tariffe EPR e potenziale introduzione della tassa sulla plastica negli Emirati Arabi Uniti e in Arabia Saudita | -0.9% | Emirati Arabi Uniti primari, Arabia Saudita secondaria, probabile adozione più ampia da parte del CCG | A breve termine (≤ 2 anni) |
| Carenza cronica nell'infrastruttura di raccolta di rPET di qualità alimentare | -0.7% | Regionale, con sfide acute in Africa | A lungo termine (≥ 4 anni) |
| Le politiche sulla scarsità d'acqua scoraggiano le licenze di imbottigliamento PET ad alto volume | -0.5% | Nucleo del GCC, secondario del Nord Africa | Medio termine (2-4 anni) |
| L'aumento della volatilità dei prezzi delle materie prime in alluminio influisce sull'adozione delle lattine | -0.4% | Globale, con particolare impatto sui mercati MEA sensibili ai costi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle tariffe EPR e potenziale introduzione della tassa sulla plastica negli Emirati Arabi Uniti e in Arabia Saudita
I programmi pilota EPR negli Emirati Arabi Uniti stanno già riducendo i costi di conformità per i segmenti ad alto volume come l'acqua in bottiglia. I legislatori prevedono divieti più ampi sulla plastica monouso entro il 2026, acuendo la pressione sui prezzi degli imballaggi in PET. L'Arabia Saudita sta valutando imposte analoghe nell'ambito della sua roadmap per l'economia circolare, iniettando incertezza che potrebbe ritardare l'impiego di capitali o spingere i marchi verso opzioni in alluminio e cartone. Di conseguenza, il mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa sta affrontando una compressione dei margini sui formati tradizionali, mentre le alternative sostenibili guadagnano terreno.
Deficit cronico nelle infrastrutture di raccolta di rPET di qualità alimentare
Il marchio si impegna ad adottare contenuti riciclati per contrastare la scarsa disponibilità di rPET per uso alimentare. Le reti informali di raccolta dei rifiuti dominano in molte città africane, creando lacune nella tracciabilità che impediscono la produzione di prodotti adatti alle bevande. [3] “2024 Top 100 Food and Beverage Packaging Companies,” Packaging Strategies, packagingstrategies.com Senza una solida infrastruttura di riciclo, i trasformatori devono fare affidamento sul PET vergine, limitando i progressi verso la circolarità ed esponendo il mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa a qualsiasi aumento dei prezzi globali della resina.
Analisi del segmento
Per materiale primario utilizzato: il predominio della plastica affronta alternative sostenibili
Nel 2025, la plastica ha mantenuto una quota del 52.05% nel mercato del packaging per bevande analcoliche in Medio Oriente e Africa, supportata dalle abbondanti materie prime del Golfo e da un'infrastruttura consolidata per il soffiaggio del PET. Le favorevoli economie delle resine rendono il PET il materiale di riferimento per acqua in bottiglia, bibite gassate e bevande sportive. Tuttavia, carta e cartone hanno registrato un CAGR del 6.05%, in accelerazione grazie al lancio di bevande a base vegetale che sfruttano la maggiore durata di conservazione e il posizionamento sostenibile dei cartoni.
L'aumento delle tariffe EPR e i requisiti di tethered cap spingono i proprietari di marchi a diversificare i substrati, elevando i fornitori di cartone a partner strategici. Il progetto pilota di riciclo egiziano di SIG e le collaborazioni con Pulpac sulle chiusure in carta esemplificano cicli di innovazione volti a ridurre l'impatto ambientale complessivo. Il vetro continua a essere utilizzato per le linee di succhi di frutta e bibite artigianali premium, mentre l'alluminio attira l'attenzione per le bevande energetiche e le acque premium. Il cambiamento nel mix di materiali sottolinea come le aspettative normative e dei consumatori rimodellino le roadmap dei fornitori nel mercato del packaging per bevande analcoliche in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di imballaggio: le bottiglie sono in testa mentre i cartoni guadagnano slancio
Le bottiglie hanno rappresentato il 61.10% dei ricavi del 2025, grazie alla diffusione del PET e alla familiarità tra riempitori e consumatori. Linee su larga scala come i sistemi da 80,000 bph di Sidel mantengono elevata la produttività e bassi i costi unitari. Tuttavia, cartoni e brick asettici sono cresciuti più rapidamente, registrando un CAGR del 5.78%, mentre alternative al latte, bevande probiotiche e succhi di frutta premium si spostano verso confezioni stabili a temperatura ambiente che segnalano la sostenibilità.
La bottiglia DomeMini di SIG conferma come la tecnologia del cartone si rivolga ora a occasioni di convenienza tradizionalmente dominate dalla plastica. Le lattine di alluminio resistono grazie alla riciclabilità infinita, in particolare per le bevande gassate e le bevande energetiche promosse attraverso il marketing sportivo. Buste e bustine soddisfano i consumatori delle zone rurali e attenti al prezzo, evidenziando le esigenze divergenti che il mercato del packaging delle bevande analcoliche in Medio Oriente e Africa deve soddisfare a seconda delle fasce socio-economiche.
Per tipo di bevanda: l'acqua in bottiglia domina mentre le categorie RTD accelerano
Nel 2025, l'acqua in bottiglia si è assicurata una quota del 46.15% del mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa, sostenuta dalla scarsità d'acqua e dalla mancanza di fiducia nella desalinizzazione. Le varianti funzionali premium aumentano ulteriormente la densità di valore delle confezioni. Tè e caffè pronti da bere hanno registrato il CAGR più rapido, pari al 5.95%, poiché i professionisti urbani cercano sapore, caffeina e praticità in un'unica opzione pronta all'uso.
Le bevande analcoliche gassate rimangono importanti, ma devono far fronte alle pressioni fiscali imposte sullo zucchero, che dirottano alcuni budget verso tè pronti da bere a basso contenuto di zucchero o senza zucchero. Le bevande sportive ed energetiche stanno registrando un'impennata tra i giovani amanti del fitness, mentre i succhi di frutta sono in bilico tra la tensione tra i prezzi premium e l'inflazione dei prezzi della frutta. Le esigenze di packaging di ciascun sottosegmento, orientate alla protezione della barriera, alla durata di conservazione e alla valorizzazione del brand, stimolano gli investimenti a monte nella flessibilità di formato nel mercato del packaging delle bevande analcoliche in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità di imballaggio: i formati di medie dimensioni sono in testa mentre le confezioni piccole accelerano
La gamma da 501-1000 ml ha detenuto una quota del 46.60% nel 2025, bilanciando la praticità multi-porzione con la capacità di essere conservata in frigorifero. Le occasioni familiari e il consumo domestico mantengono questo formato rilevante per acqua e tè. Le confezioni piccole da ≤330 ml, tuttavia, hanno registrato una crescita del 5.55% CAGR, grazie all'incontro tra piacere a porzioni controllate e portabilità. La lattina da 330 ml di Ball rimane la confezione per eccellenza per le bevande gassate, apprezzata per l'efficienza distributiva e la densità di merchandising.
Le confezioni intermedie da 331-500 ml sono adatte all'idratazione personale in palestre e uffici, mentre i formati più grandi, superiori a 1000 ml, sono destinati ad acquirenti all'ingrosso e punti vendita cash-and-carry. La diversificazione della capacità dimostra come un marchio di bevande possa richiedere tre o più formati di confezione per soddisfare le diverse missioni di canale nel mercato del packaging delle bevande analcoliche in Medio Oriente e Africa.
Analisi geografica
L'Arabia Saudita ha conquistato una quota del 34.80% nel 2025, spinta dalle politiche Vision 2030 che combinano incentivi alla localizzazione, marketing incentrato sui giovani e accesso ai capitali per gli operatori del settore. L'Arabia Saudita consolida i ricavi regionali attraverso una combinazione di industrializzazione Vision 2030, dati demografici favorevoli e aumento del consumo di bevande funzionali. I finanziamenti per la localizzazione stimolano gli investimenti nelle linee di produzione di lattine e nello stampaggio di preforme in PET, rafforzando le capacità produttive interne e riducendo i tempi di consegna dei fornitori. Il dialogo normativo del Paese sull'economia circolare stimola la sperimentazione di tappi con ancoraggio e di un maggiore contenuto di materiale riciclato, definendo standard di fatto che si estendono ai mercati limitrofi del Golfo.
Il Consiglio di Cooperazione del Golfo, in senso più ampio, beneficia dell'elevato reddito disponibile e della cronica scarsità d'acqua, sostenendo un solido sistema di distribuzione dell'acqua in bottiglia. Le imminenti restrizioni sulla plastica monouso degli Emirati Arabi Uniti, in vigore dal 2026, fungono da catalizzatore per l'adozione di alluminio e cartone. Kuwait e Qatar, sebbene più piccoli, rispecchiano i requisiti di sostenibilità, spingendo i proprietari di marchi regionali verso portafogli di packaging armonizzati nel mercato del packaging per bevande analcoliche in Medio Oriente e Africa.
In tutta l'Africa, l'EPR obbligatorio in Sudafrica dal 2021 lo posiziona come un punto di riferimento normativo. Il Sudafrica ha registrato il CAGR più rapido della regione, pari al 5.86%, poiché l'EPR obbligatorio ha aumentato la consapevolezza e rafforzato i tassi di riciclo che giustificano i formati premium. L'aumento del potere d'acquisto della classe media alimenta la domanda di cartoni premium e bevande energetiche, mentre le catene di vendita al dettaglio consolidate ampliano la distribuzione di confezioni convenienti. Nigeria ed Egitto, con una grande popolazione urbana, promettono volumi elevati, ma devono ancora fare i conti con carenze infrastrutturali di raccolta che limitano l'assorbimento di substrati riciclati. Le rotte commerciali transcontinentali migliorano con la modernizzazione dei porti del Mar Rosso e dell'Africa orientale, consentendo al surplus di polimeri mediorientali di colmare le carenze di resina africane e rafforzando l'integrazione MEA.
Panorama normativo
La conformità degli imballaggi in Medio Oriente e Africa è influenzata dall'espansione della Responsabilità Estesa del Produttore (EPR) e da norme più severe in materia di sicurezza per il contatto con gli alimenti, che fanno sempre più riferimento alla riciclabilità e al controllo del contenuto riciclato. In Arabia Saudita, la Legge sulla Gestione dei Rifiuti (Regio Decreto D/3, 2021) e il relativo regolamento di attuazione includono gli obblighi EPR per gli imballaggi ai sensi dell'articolo 14. L'accesso al mercato dipende anche dal rispetto dei requisiti dell'Organizzazione Saudita per gli Standard, la Metrologia e la Qualità (SASO) per i prodotti regolamentati e dalla documentazione di conformità per gli imballaggi utilizzati in alimenti e bevande.
Negli Emirati Arabi Uniti, i materiali a contatto con gli alimenti sono regolamentati dalla Decisione Ministeriale 20/2015. Il Ministero dell'Industria e delle Tecnologie Avanzate (MoIAT) supervisiona l'utilizzo di plastiche riciclate in applicazioni sensibili, tra cui il rPET per le bottiglie d'acqua, attraverso percorsi di conformità e approvazione per gli impianti di riciclaggio, oltre alla conformità relativa ai test di migrazione. Questi quadri normativi, insieme alla Responsabilità Estesa del Produttore (EPR) in vigore in Sudafrica dal 2021 e al passaggio dell'Egitto verso un'implementazione strutturata dell'EPR con rendicontazione dei materiali e documentazione sulla riciclabilità, stanno aumentando l'importanza di input tracciabili, in particolare del rPET per uso alimentare, e di documentazione verificabile dei fornitori per i proprietari di marchi e i trasformatori che servono la domanda di imballaggi per bevande analcoliche.
Analisi della catena del valore
La catena del valore inizia a monte con le materie prime e la produzione di resine, in particolare l'integrazione tra idrocarburi e polimeri del Golfo, che supporta la redditività del PET. Prosegue poi con la trasformazione dei materiali in preforme, chiusure, etichette, cartoni e lattine, seguita dalla produzione di imballaggi per bottiglie, lattine, cartoni/blocchi asettici e buste, e infine dalla distribuzione agli imbottigliatori di bevande. I produttori di apparecchiature originali (OEM) per il riempimento e il confezionamento, inclusi i fornitori di soffiaggio PET, i fornitori di linee ad alta velocità e gli specialisti del riempimento asettico, si trovano in un punto critico della catena, poiché i cambi di formato, la riduzione del peso e la compatibilità con le chiusure a strappo determinano sempre più il costo totale dell'imballaggio e la conformità normativa per gli imbottigliatori nei principali hub del GCC e nei principali mercati africani.
A valle, l'espansione della Responsabilità Estesa del Produttore (EPR) e le restrizioni sull'uso di prodotti monouso stanno aumentando l'importanza strategica della raccolta, della selezione e del riciclo, in particolare del PET riciclato per uso alimentare. I limiti di tracciabilità e capacità di riciclo creano colli di bottiglia in molti paesi africani. Le partnership con i fornitori e gli aggiornamenti delle capacità a livello locale si stanno diffondendo sempre più lungo la catena, come ad esempio la formalizzazione, nel giugno 2026, della collaborazione tra CANPACK Middle East LLC e Canovation per accelerare la commercializzazione della tecnologia delle lattine richiudibili. Parallelamente, i principali operatori regionali nel settore degli imballaggi metallici, come Nampak, continuano a concentrarsi sulle attività di lavorazione di alluminio e banda stagnata in mercati come il Sudafrica e l'Angola, il che sta intensificando l'integrazione tra fornitori di imballaggi, riciclatori e riempitori, a fronte dell'aumento dei requisiti di conformità.
Panorama competitivo
Gli operatori globali mantengono una posizione equilibrata ma contesa. Ball Corporation ha snellito la sua presenza vendendo una partecipazione in una joint venture negli Emirati Arabi Uniti, ma rafforzando le attività in Arabia Saudita, illustrando un riorientamento del portafoglio che mantiene l'esposizione al più grande mercato nazionale riducendo al contempo le aree geografiche a basso rendimento. Crown Holdings ha completato un'espansione globale pluriennale delle lattine, consentendo la fornitura in Medio Oriente e Africa senza grandi investimenti in nuove scorte e liberando fondi per aggiornamenti decorativi e dei tappi vincolati. [4] "Crown Holdings Reports FY 2024 Results", Crown Holdings, crowncork.com
Le fusioni e acquisizioni rimodellano la mappa dei fornitori. L'acquisizione di Eviosys da parte di Sonoco per 3.9 miliardi di dollari arricchisce la gamma di lattine metalliche, mentre l'acquisizione pianificata di Berry Global da parte di Amcor per 8.4 miliardi di dollari unirebbe su larga scala le competenze nella plastica rigida e flessibile. Entrambe le operazioni migliorano l'offerta end-to-end, fondamentale ora che i proprietari dei marchi cercano fornitori meno numerosi ma più ampi. Il lancio delle bottiglie di cartone da parte di SIG sottolinea l'attenzione alla praticità e al passaggio al consumo in movimento, integrato da progetti pilota di riciclo in Egitto che aumentano i tassi di raccolta.
La competizione tecnologica si concentra su riempitrici asettiche, alleggerimento e decorazione digitale. Gli OEM che forniscono soluzioni di cambio formato modulari e movimentazione multi-substrato guadagnano terreno con la diversificazione dei portafogli di bevande. Trasformatori regionali come Takween e Arabian Plastic Industrial Co. sfruttano i vantaggi di prossimità e di costo, collaborando con i produttori di macchinari europei per colmare le lacune tecnologiche. Con il restringimento dei quadri normativi EPR, i riciclatori e i trasformatori di rPET emergono come asset strategici, attirando l'interesse del private equity e integrando la circolarità nella catena del valore del mercato del packaging per bevande analcoliche in Medio Oriente e Africa.
Leader del settore del confezionamento di bevande analcoliche in Medio Oriente e Africa
Tetra Pak International SA
Gruppo SIG AG
Amcor plc
Corporazione Palla
Corona Holdings Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Mediterrania Capital Partners ha firmato un accordo di acquisto di azioni per acquisire il 100% di Société Marocaine des Manufactures de Mohammedia (la holding di Amcor Flexibles Mohammedia) da Amcor Group. L'operazione ridefinisce la struttura proprietaria di una piattaforma chiave per gli imballaggi flessibili in Marocco, influenzando le opzioni di approvvigionamento locale per i marchi di bevande e i trasformatori in tutto il Nord Africa.
- Novembre 2025: SIG ha annunciato la vendita di nove linee di riempimento durante Gulfood Manufacturing 2025 a Dubai. Il volume dell'operazione evidenzia i continui investimenti nell'ammodernamento delle linee di riempimento e confezionamento a supporto della diversificazione dei formati, inclusi i formati asettici e quelli pensati per la praticità d'uso nelle diverse categorie di bevande analcoliche.
- Settembre 2024: Tetra Pak ha pubblicato il suo primo Rapporto di Sostenibilità Arabia, citando la partnership con Union Paper Mills negli Emirati Arabi Uniti per il riciclo di 10,000 tonnellate di cartone di scarto all'anno. Il programma rafforza i percorsi regionali di riciclo del cartone e innalza gli standard di circolarità richiesti dai proprietari di marchi di bevande e dai rivenditori.
Ambito del rapporto sul mercato degli imballaggi per bevande analcoliche in Medio Oriente e Africa
Lo scopo dello studio include bottiglie di vetro, fiale/fiale, barattoli e altri tipi di contenitori. Nell'ambito del rapporto sono stati presi in considerazione i principali settori degli utenti finali, come quello delle bevande, degli alimenti, della bellezza, della cura della persona e dei cosmetici, della sanità e dei prodotti farmaceutici e altri settori degli utenti finali. Il mercato è segmentato come segue:
Per materiale primario utilizzato
| Plastica |
| Carta e cartone |
| Vetro |
| Metallo |
| Altro |
Per formato di imballaggio
| Bottiglie |
| Latte e lattine |
| Cartoni / Mattoni asettici |
| Buste e bustine |
| Altro |
Per tipo di bevanda
| Acqua in bottiglia |
| Succhi e nettari |
| Bevande analcoliche gassate |
| Tè e caffè pronti da bere |
| Sport e bevande energetiche |
| Altro |
Per capacità del pacco
| ≤330 mL |
| 331 – 500 ml |
| 501 – 1 000 ml |
| >1 000 mL |
Per regione
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Resto d'Africa |
| Per materiale primario utilizzato | Plastica | |
| Carta e cartone | ||
| Vetro | ||
| Metallo | ||
| Altro | ||
| Per formato di imballaggio | Bottiglie | |
| Latte e lattine | ||
| Cartoni / Mattoni asettici | ||
| Buste e bustine | ||
| Altro | ||
| Per tipo di bevanda | Acqua in bottiglia | |
| Succhi e nettari | ||
| Bevande analcoliche gassate | ||
| Tè e caffè pronti da bere | ||
| Sport e bevande energetiche | ||
| Altro | ||
| Per capacità del pacco | ≤330 mL | |
| 331 – 500 ml | ||
| 501 – 1 000 ml | ||
| >1 000 mL | ||
| Per regione | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato del confezionamento delle bevande analcoliche in Medio Oriente e Africa?
Nel 2026 il mercato ammonta a 12.63 miliardi di dollari e si avvia a raggiungere i 15.81 miliardi di dollari entro il 2031.
Quale materiale è il più diffuso per il confezionamento delle bevande nella regione?
Nel 2025 la plastica, comprese le bottiglie in PET, ha detenuto una quota del 52.05%, sebbene i cartoni siano quelli che stanno crescendo più rapidamente, con un CAGR del 6.05%.
Perché l'Arabia Saudita è fondamentale per i fornitori?
Il regno detiene il 34.80% del valore regionale, alimentato dagli incentivi Vision 2030 che localizzano la produzione di lattine e PET.
Cosa determina la domanda di confezioni di piccole dimensioni?
Gli stili di vita urbani e la vendita al dettaglio di prossimità danno impulso ai formati ≤330 ml, che si stanno espandendo a un CAGR del 5.55%.
In che modo le norme sulla sostenibilità stanno rimodellando le scelte di imballaggio?
Le tasse EPR e i prossimi divieti sui prodotti monouso nel Golfo accelerano il passaggio a soluzioni in alluminio, cartone e con tappo a vite.
Quale categoria di bevande sta crescendo più rapidamente?
Il tè e il caffè pronti da bere sono in testa con un CAGR del 5.95%, sostenuto dal riempimento asettico e dalle mutevoli abitudini dei consumatori.


