

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 21.78 miliardo di dollari |
| Dimensione del mercato (2031) | 26.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.27% CAGR |
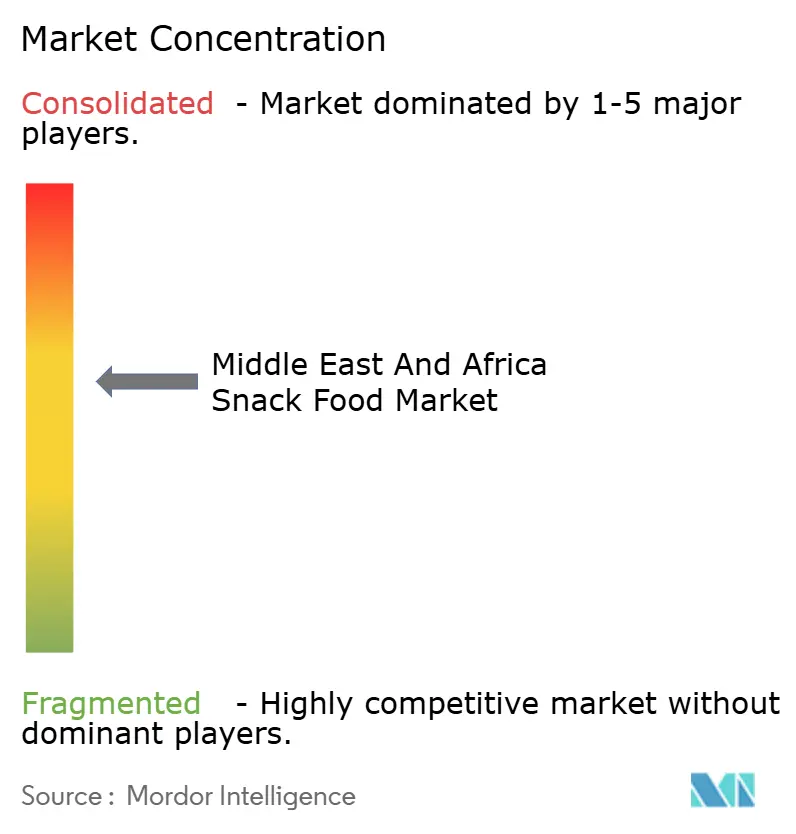
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
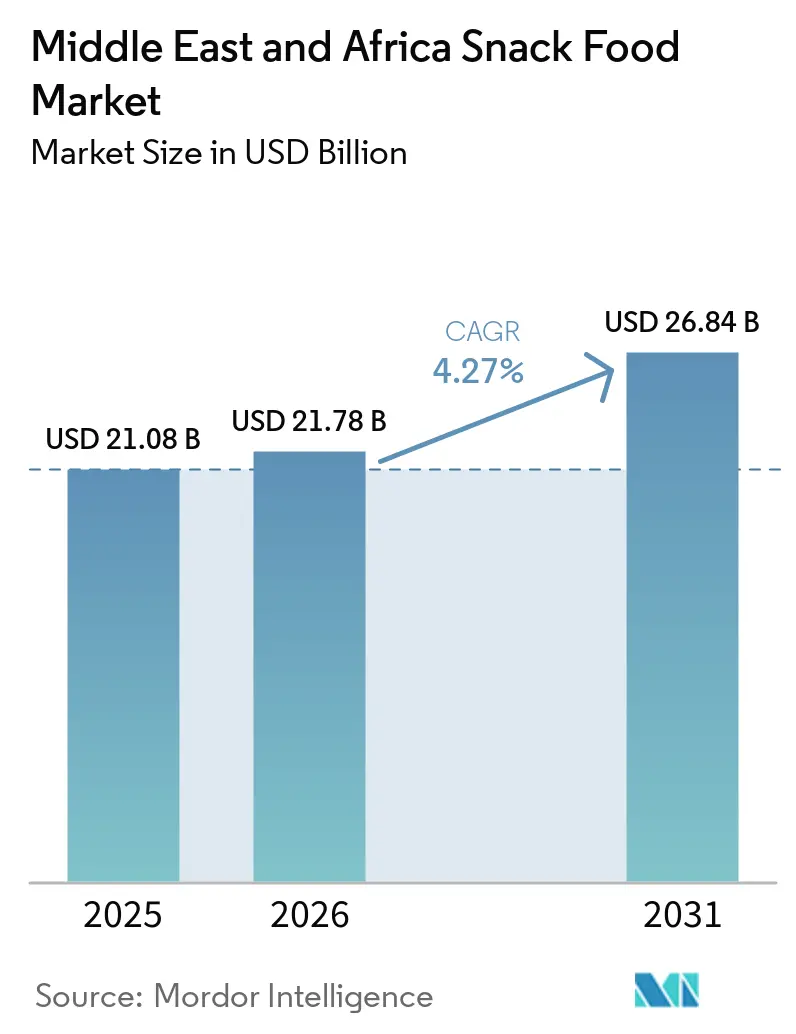
Analisi del mercato degli snack in Medio Oriente e Africa a cura di Mordor Intelligence
Si prevede che il mercato degli snack in Medio Oriente e Africa crescerà da 21.08 miliardi di dollari nel 2025 a 21.78 miliardi di dollari nel 2026, raggiungendo i 26.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.27% nel periodo 2026-2031. Fattori come l'aumento della popolazione urbana, normative più severe in materia di etichettatura e la continua innovazione nel campo degli aromi stanno trainando la crescita e rimodellando i portafogli prodotti. Nel 2025, l'Arabia Saudita rappresentava il mercato nazionale più grande; tuttavia, la crescita si sta spostando sempre più verso gli Emirati Arabi Uniti, il Sudafrica e alcune economie del Nord Africa, che stanno adottando ingredienti a base vegetale e un posizionamento di prodotto premium. I requisiti di conservazione, influenzati dalle alte temperature ambientali, stanno portando a una transizione nel packaging verso lattine di alluminio e pellicole monomateriali riciclabili. Inoltre, gli investimenti nell'ambito dell'iniziativa Vision 2030 dell'Arabia Saudita stanno rafforzando le capacità produttive locali, riducendo la lunghezza delle catene di approvvigionamento e diminuendo la dipendenza dalle importazioni. Al contempo, l'etichettatura obbligatoria sulla parte anteriore della confezione, che evidenzia l'eccesso di sodio e grassi saturi, sta incoraggiando la riformulazione delle linee di prodotti tradizionali. Ciò sta creando opportunità per snack a base di carne ricchi di proteine, prodotti biologici e varianti di snack funzionali che attraggono i consumatori attenti alla salute.
Punti chiave del rapporto
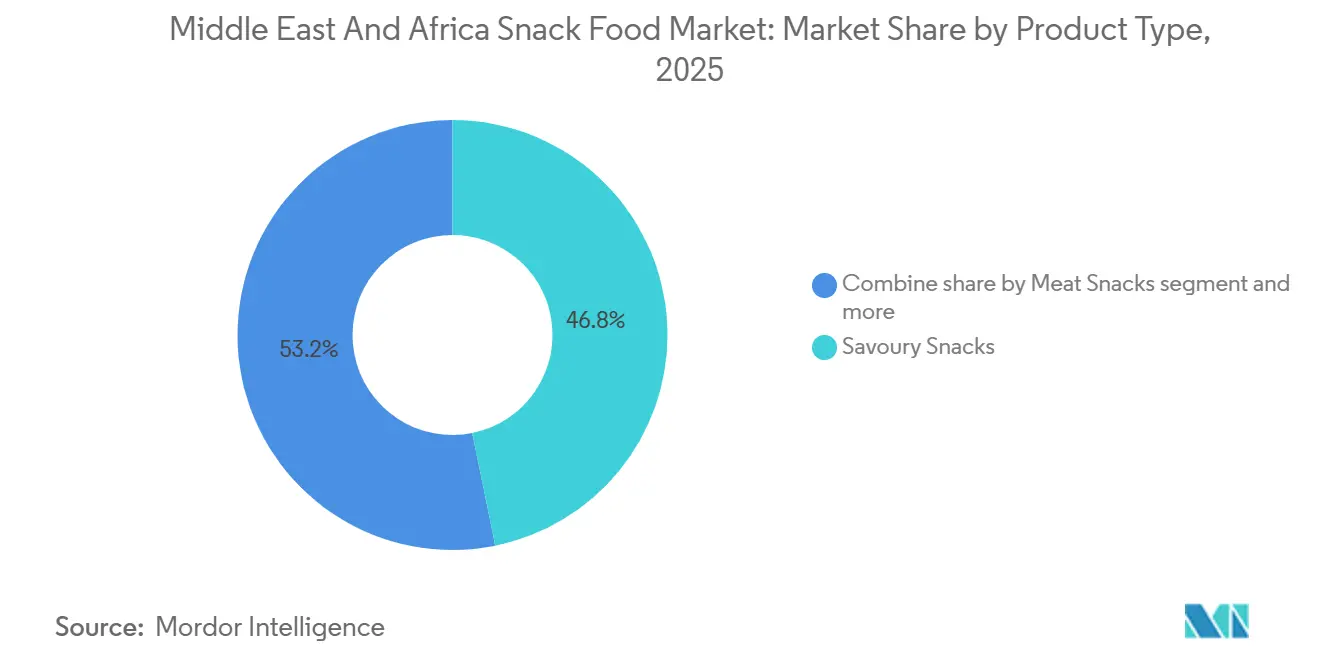
- Per tipologia di prodotto, gli snack salati hanno rappresentato il 46.82% del valore nel 2025, mentre si prevede che gli snack a base di carne cresceranno a un tasso annuo composto del 5.08% fino al 2031.
- In base al tipo di ingrediente, le formulazioni convenzionali hanno mantenuto il 60.74% del valore nel 2025, mentre le varianti biologiche e clean-label stanno avanzando a un CAGR del 4.87% fino al 2031.
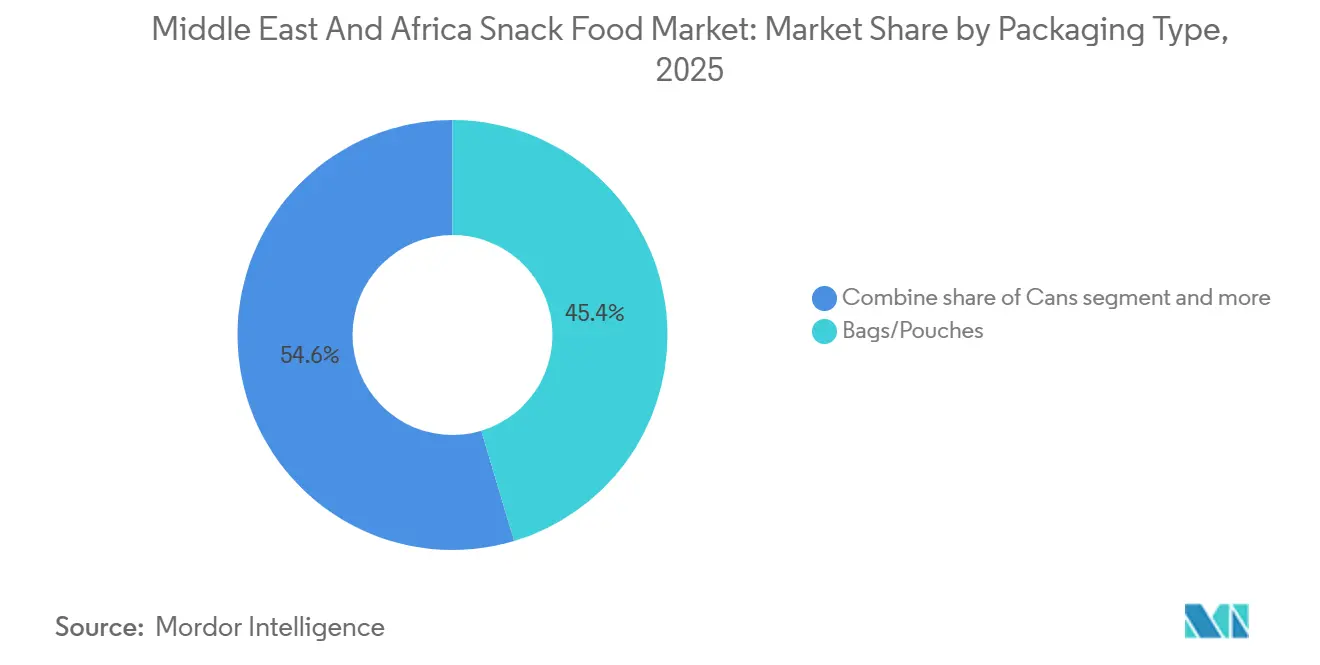
- Per tipologia di imballaggio, nel 2025 hanno dominato sacchetti e buste con una quota del 45.37%, ma le lattine sono sulla buona strada per l'aumento più rapido, con un CAGR del 5.22% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno registrato il 35.37% delle vendite nel 2025, mentre la vendita al dettaglio online è destinata a crescere a un CAGR del 5.13% entro il 2031.
- In termini geografici, nel 2025 l'Arabia Saudita deteneva il 27.44% della quota di mercato degli snack in Medio Oriente e Africa, mentre si prevede che gli Emirati Arabi Uniti registreranno la crescita più rapida, con un CAGR del 5.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli snack in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Stili di vita più frenetici e consumi in movimento | + 0.9% | Il nucleo del Consiglio di cooperazione del Golfo, con ripercussioni sull'Africa urbana del Nord | Medio termine (2-4 anni) |
| Crescita di snack a base vegetale e con ingredienti alternativi | + 0.6% | Emirati Arabi Uniti, Arabia Saudita, Sudafrica | A lungo termine (≥ 4 anni) |
| Portabilità e formati di imballaggio convenienti | + 0.7% | Medio Oriente e Africa, con i primi guadagni in Arabia Saudita, Emirati Arabi Uniti e Turchia | A breve termine (≤ 2 anni) |
| Reinvenzione dei sapori tradizionali e locali in formati moderni | + 0.5% | Consiglio di cooperazione del Golfo, Turchia, Nord Africa | Medio termine (2-4 anni) |
| La crescente consapevolezza della salute e del benessere favorisce gli spuntini più salutari | + 0.8% | Emirati Arabi Uniti, Arabia Saudita, Sudafrica | Medio termine (2-4 anni) |
| Passare dagli snack sfusi/non confezionati agli snack confezionati di marca | + 0.7% | Africa subsahariana, Nord Africa, con concentrazione in Sud Africa, Egitto | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stili di vita più frenetici e consumi in movimento
I tassi di urbanizzazione nei paesi del Consiglio di Cooperazione del Golfo (CCG) hanno superato l'85% nel 2025, rimodellando i modelli alimentari tradizionali e aumentando la domanda di opzioni "grab-and-go" adatte agli spostamenti casalingo e alla routine lavorativa. In Arabia Saudita, la partecipazione femminile alla forza lavoro ha raggiunto il 35.6% nel 2024, segnando un aumento di 10 punti percentuali rispetto al 2020 e contribuendo alla crescita delle famiglie con doppio reddito che privilegiano la praticità rispetto ai pasti cucinati in casa. Gli Emirati Arabi Uniti (EAU) hanno registrato 4.2 spuntini pro capite al giorno nel 2025, in aumento rispetto ai 2.8 del 2020, trainati dall'orario di lavoro prolungato e dalla congestione del traffico in città come Dubai e Abu Dhabi, che incoraggiano i consumatori a optare per soluzioni nutrizionali portatili. Secondo il sondaggio PwC sui consumatori in Medio Oriente del 2025, il 62% degli intervistati in Arabia Saudita e negli Emirati Arabi Uniti ha identificato la scarsità di tempo come il fattore principale che influenza l'acquisto di snack, superando considerazioni di gusto o prezzo. Questo cambiamento nel comportamento dei consumatori sta portando i marchi a concentrarsi su confezioni monodose e formati richiudibili pensati per il consumo mobile, mentre i rivenditori stanno ampliando gli assortimenti alle casse per catturare gli acquisti d'impulso durante i periodi di punta degli spostamenti.
Crescita di snack a base vegetale e con ingredienti alternativi
I lanci di snack a base vegetale in Medio Oriente hanno registrato un aumento su base annua nel 2025, con gli Emirati Arabi Uniti che hanno contribuito con una percentuale crescente di nuove unità di magazzino (SKU), secondo i dati provenienti da audit del settore retail. Prodotti come i bignè di ceci, le chips di lenticchie e le chips di fave stanno sostituendo i tradizionali snack a base di patate nei segmenti premium. Questo cambiamento è in gran parte dovuto all'ascesa delle diete flessibili, che mirano a ridurre il consumo di carne senza richiederne la completa eliminazione. Il mercato degli ingredienti "clean label" in Medio Oriente e Africa si sta espandendo a un tasso di crescita del 7.34%, poiché i consumatori esaminano sempre più attentamente le liste degli ingredienti per individuare eventuali additivi artificiali e richiedono una maggiore trasparenza nell'approvvigionamento. Nel marzo 2025, Nestlé ha introdotto una barretta di datteri e avena in Arabia Saudita, utilizzando datteri di provenienza locale per allinearsi alle preferenze tradizionali e soddisfare al contempo gli standard "clean label". Il mercato delle proteine vegetali in Sudafrica ha registrato una crescita nel 2024, con i produttori di biltong che hanno lanciato alternative alla carne secca a base di funghi per soddisfare i consumatori vegani e vegetariani. Questa diversificazione degli ingredienti sta rimodellando le catene di approvvigionamento, poiché i marchi stabiliscono partnership dirette con i coltivatori di legumi in Turchia e i trasformatori di legumi in Egitto per assicurarsi input biologici non geneticamente modificati (non OGM) a prezzi premium.
Portabilità e formati di imballaggio convenienti
I formati di confezionamento monodose e richiudibili hanno rappresentato una quota significativa dei nuovi lanci di snack nel Consiglio di Cooperazione del Golfo nel 2025, evidenziando un'attenzione strategica al controllo delle porzioni e alla praticità per il consumo on-the-go. Nel gennaio 2025, Almarai ha introdotto una confezione combinata di cracker e formaggio progettata per adattarsi ai portabicchieri delle auto e alle tasche laterali degli zaini, rivolta a pendolari e bambini in età scolare. Secondo la ricerca di Tetra Pak in Medio Oriente, la maggior parte dei consumatori associa il confezionamento richiudibile a freschezza e valore, spingendo i marchi ad adottare chiusure zip-lock e pellicole stacca e richiudi, nonostante un notevole sovrapprezzo rispetto alle tradizionali confezioni a cuscino. La tendenza alla portabilità si riflette ulteriormente nel posizionamento nei distributori automatici, che ha registrato un aumento significativo nelle stazioni della metropolitana e nei campus aziendali dell'Arabia Saudita nel 2024, offrendo snack a temperatura ambiente in formati compatti. Inoltre, la collaborazione della Saudi Basic Industries Corporation con i trasformatori regionali per sviluppare pellicole in polipropilene monomateriale supporta imballaggi riciclabili conformi alle linee guida sulla sostenibilità dell'Autorità per la standardizzazione e la metrologia degli Emirati, mantenendo al contempo le proprietà barriera necessarie per una maggiore durata di conservazione in ambienti ad alta umidità.
Reinvenzione dei sapori tradizionali e locali in formati moderni
Patatine condite con za'atar, patatine al gusto di halloumi e barrette ripiene di datteri stanno passando dalle panetterie artigianali agli scaffali dei supermercati, supportate dalla certificazione Halal che consente la distribuzione transfrontaliera all'interno del Consiglio di Cooperazione del Golfo. Il marchio Lay's di PepsiCo ha introdotto una variante za'atar negli Emirati Arabi Uniti, conquistando quote di mercato nel segmento premium dei prodotti salati in pochi mesi, secondo i dati Nielsen sulle vendite al dettaglio. I produttori di snack turchi stanno esportando cracker ispirati ai simit e dolciumi a base di delizie turche nei mercati del Golfo, sfruttando l'affinità culturale e la nostalgia tra le comunità di espatriati. Edita Food Industries ha lanciato in Egitto un puff al gusto di manakish, che combina timo, sesamo e sommacco in un formato da forno che piace ai consumatori attenti alla salute che cercano sapori tradizionali senza friggere. Questa strategia di localizzazione dei sapori sta guadagnando terreno in mercati in cui i marchi globali in precedenza dominavano con prodotti a posizionamento universale, poiché i player regionali utilizzano la tradizione culinaria per differenziarsi e fidelizzare i consumatori nazionali che apprezzano l'autenticità.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti preoccupazioni per la salute legate a sale, zucchero, grassi e additivi | -0.6% | Consiglio di cooperazione del Golfo, Sud Africa | A breve termine (≤ 2 anni) |
| Normative rigorose e in continua evoluzione in materia di sicurezza alimentare ed etichettatura | -0.5% | Arabia Saudita, Emirati Arabi Uniti, Turchia | Medio termine (2-4 anni) |
| Vincoli logistici e della catena di approvvigionamento nelle aree remote | -0.4% | Africa subsahariana, Nord Africa interno | A lungo termine (≥ 4 anni) |
| Instabilità politica e barriere commerciali in alcuni paesi | -0.3% | Sudan, Yemen, Libia, con ricadute su Egitto e Turchia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti preoccupazioni per la salute legate a sale, zucchero, grassi e additivi
Le campagne di salute pubblica volte a contrastare le malattie non trasmissibili hanno intensificato il controllo sulle formulazioni degli snack, con i governi del Consiglio di Cooperazione del Golfo (CCG) che hanno evidenziato il legame tra l'elevato consumo di sodio e grassi trans e la crescente prevalenza di obesità e diabete. Secondo l'Autorità saudita per gli alimenti e i farmaci, oltre un terzo degli adulti in Arabia Saudita è classificato come obeso. In risposta, nel 2024 sono state introdotte etichette di avvertimento sulla parte anteriore della confezione per identificare i prodotti che superano determinate soglie per sodio, zucchero e grassi saturi [1] Fonte: Autorità saudita per gli alimenti e i farmaci, "Etichette di avvertimento nutrizionale sulla parte anteriore della confezione", sfda.gov.sa. Questa misura normativa ha portato alla riformulazione di una parte significativa dei portafogli di snack salati, poiché i marchi mirano a evitare gli avvertimenti ottagonali rossi che potrebbero scoraggiare i consumatori attenti alla salute. Ad esempio, nel 2024 Nestlé ha ridotto significativamente il contenuto di zucchero nelle sue barrette KitKat vendute negli Emirati Arabi Uniti, sostituendo il saccarosio con miscele di stevia ed eritritolo per mantenere la dolcezza senza aggiungere calorie. Tuttavia, gli sforzi di riformulazione hanno aumentato i costi e richiesto modifiche al profilo aromatico, ritardando il lancio dei prodotti e comprimendo i margini di profitto, poiché le aziende si sforzano di rispettare gli standard nutrizionali mantenendo al contempo l'attrattiva per i consumatori. Inoltre, il passaggio a etichette più "pulite" ha rivelato problematiche relative alla catena di approvvigionamento, poiché i conservanti naturali e gli oli non idrogenati sono più costosi e richiedono una logistica a catena del freddo, aumentando significativamente i costi di distribuzione nelle regioni ad alta temperatura.
Normative rigorose e in continua evoluzione in materia di sicurezza alimentare ed etichettatura
La frammentazione normativa in Medio Oriente e Africa sta creando difficoltà per il lancio di nuovi prodotti e aumentando i costi di conformità, poiché i marchi si trovano ad affrontare standard diversi per l'etichettatura, l'approvazione degli ingredienti e i test di durata di conservazione. L'Autorità saudita per gli alimenti e i farmaci richiede pannelli nutrizionali in lingua araba e la certificazione Halal per tutti gli alimenti confezionati, mentre l'Autorità degli Emirati per la standardizzazione e la metrologia impone test di terze parti per contaminanti microbiologici e metalli pesanti [2] Fonte: International Trade Administration, “Labeling/Marking Requirements,” trade.gov . Nel 2024, il Ministero dell'Agricoltura e delle Foreste della Turchia ha introdotto nuovi requisiti di etichettatura degli allergeni, rendendo necessaria la riprogettazione degli imballaggi per i prodotti contenenti sesamo, frutta a guscio e solfiti. Questi cambiamenti normativi stanno ritardando l'immissione sul mercato di diversi mesi, poiché le aziende intraprendono studi di stabilità e riformulano i prodotti per soddisfare i requisiti locali. Inoltre, nello stesso anno il Dipartimento della Salute del Sudafrica ha implementato obiettivi di riduzione del sodio, limitando il contenuto di sale negli snack salati a una soglia specifica, il che ha portato alla rimozione dagli scaffali di una percentuale significativa di prodotti preesistenti. I costi di conformità, che includono revisioni legali, test di laboratorio e riprogettazione degli imballaggi, variano da cinquantamila a centocinquantamila dollari statunitensi per unità di stoccaggio, rappresentando una sfida significativa per le piccole e medie imprese che non dispongono delle dimensioni necessarie per ripartire i costi normativi su più mercati.
Analisi del segmento
Per tipo di prodotto: gli snack di carne superano le categorie tradizionali
Si prevede che gli snack a base di carne cresceranno a un tasso del 5.08% fino al 2031, segnando la crescita più rapida tra le tipologie di prodotto. Questa crescita è trainata dalla crescente popolarità delle diete ad alto contenuto proteico e dall'adozione di abitudini alimentari chetogeniche, che stanno alimentando la domanda di prodotti come biltong, carne secca e droëwors. Nel 2024, le esportazioni di biltong dal Sudafrica verso il Medio Oriente sono aumentate del 14%, con Emirati Arabi Uniti e Arabia Saudita che rappresentano il 60% di queste spedizioni, secondo i dati della South African Meat Industry Company.
Gli snack salati rappresentavano il 46.82% del mercato nel 2025, trainati da prodotti come patatine, bignè estrusi e cracker, che beneficiano di reti di distribuzione consolidate e di una forte fidelizzazione al marchio. Tuttavia, la crescita in questo segmento sta rallentando, poiché le preoccupazioni per la salute legate al sodio e ai grassi trans guidano gli sforzi di riformulazione e i requisiti normativi di etichettatura. Gli snack dolciari, tra cui barrette di cioccolato e caramelle gommose, stanno subendo pressioni sui margini a causa della volatilità del prezzo del cacao, aumentato del 40% nel 2024 a seguito di interruzioni delle forniture in Africa occidentale. Gli snack da forno, come biscotti e frollini, continuano a registrare buoni risultati in Nord Africa e Turchia, dove la tradizione del tè favorisce un consumo pro capite costante. Gli snack alla frutta stanno guadagnando popolarità negli Emirati Arabi Uniti, con barrette a base di datteri e mix di frutta secca in linea con le preferenze di etichetta pulita. Inoltre, gli snack surgelati, come samosa e involtini primavera, si stanno espandendo nei mercati urbani del Golfo, supportati da una penetrazione dei congelatori domestici superiore al 75%, che facilita gli acquisti all'ingrosso e la conservazione prolungata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di ingrediente: il clean-label guadagna slancio
Si prevede che gli snack biologici e clean-label cresceranno a un tasso di crescita annuo composto (CAGR) del 4.87% fino al 2031, superando la crescita delle formulazioni convenzionali, che rappresentavano il 60.74% del mercato nel 2025. Il mercato degli ingredienti clean-label in Medio Oriente e Africa si sta espandendo a un CAGR del 7.34%, trainato dalla crescente domanda dei consumatori di trasparenza e prodotti di origine naturale. Mentre gli snack convenzionali continuano a dominare grazie ai vantaggi in termini di costi e alle catene di approvvigionamento consolidate, gli sforzi di riformulazione stanno gradualmente riducendo la loro quota di mercato, poiché i marchi sostituiscono gli additivi sintetici con alternative naturali.
Nel novembre 2024, Mondelez ha introdotto una variante Oreo "clean-label" in Arabia Saudita, sostituendo la vanillina artificiale con estratto di vaniglia ed eliminando lo sciroppo di mais ad alto contenuto di fruttosio. Questa riformulazione ha aumentato i costi di produzione dell'8%, ma ha migliorato la percezione del marchio tra i consumatori millennial attenti alla salute. I sistemi di certificazione biologica, come quelli dell'Unione Europea (UE) e del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), stanno guadagnando terreno nei mercati del Consiglio di Cooperazione del Golfo (GCC). Gli snack biologici importati dall'Europa e dal Nord America occupano spazio sugli scaffali di rivenditori premium come Waitrose e Spinneys. Tuttavia, la produzione biologica locale rimane limitata, con Turchia e Sudafrica che rappresentano l'85% dei terreni agricoli biologici della regione. Gli investimenti nella coltivazione di legumi biologici sono in aumento, poiché i marchi mirano a localizzare le filiere e ridurre la dipendenza dalle importazioni.
Per tipo di imballaggio: le lattine aumentano grazie alla spinta alla sostenibilità
Si prevede che il mercato degli imballaggi in lattina crescerà a un tasso del 5.22% fino al 2031, rendendolo il tipo di imballaggio in più rapida crescita. Questa crescita è trainata principalmente dai marchi che rispondono ai requisiti di sostenibilità e alla necessità di una maggiore durata di conservazione nelle regioni con climi ad alte temperature. Nel 2025, sacchetti e buste rappresentavano il 45.37% del mercato degli imballaggi, supportati dalla loro efficienza in termini di costi e flessibilità di progettazione. Tuttavia, le preoccupazioni ambientali relative alla plastica monouso hanno portato a misure normative. L'Autorità degli Emirati per la Standardizzazione e la Metrologia (ESMA) ha introdotto obiettivi di riciclabilità nel 2024, richiedendo che il 50% degli imballaggi per snack sia riciclabile o compostabile entro il 2027. Queste normative favoriscono l'uso di lattine di alluminio e film monomateriale rispetto ai laminati multistrato.
Nel marzo 2025, PepsiCo ha introdotto una linea di patatine in lattina negli Emirati Arabi Uniti, presentando il formato come premium ed ecologico. Questo approccio ha aiutato l'azienda ad aggiudicarsi una quota di mercato del 12% nel segmento premium in sei mesi. Le lattine offrono una maggiore durata di conservazione e proprietà barriera superiori, essenziali nei mercati del Golfo, dove le temperature ambiente spesso superano i 40 °C per periodi prolungati. Tuttavia, i costi unitari più elevati e i vincoli di peso ne limitano l'adozione nei segmenti orientati al valore. Nel frattempo, sacchetti e buste rimangono la scelta preferita in Nord Africa e nell'Africa subsahariana, dove la sensibilità al prezzo e le reti di distribuzione informali rendono gli imballaggi leggeri e flessibili un'opzione più pratica ed economica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online accelera
Si prevede che il commercio al dettaglio online crescerà a un tasso del 5.13% entro il 2031, diventando il canale di distribuzione in più rapida crescita. Questa crescita è alimentata dal crescente utilizzo del commercio mobile e dall'adozione di sistemi di pagamento digitali, che stanno trasformando i comportamenti d'acquisto nei mercati del Consiglio di Cooperazione del Golfo (CCG). Supermercati e ipermercati hanno rappresentato il 35.37% delle vendite nel 2025, trainati da grandi catene come Carrefour, LuLu e Panda, che hanno offerto una vasta gamma di prodotti e offerte promozionali competitive. Allo stesso tempo, le piattaforme online hanno registrato una crescita significativa, con un aumento del valore lordo delle merci per gli snack del 35% durante il Ramadan del 2025 sulle principali piattaforme di e-commerce del Medio Oriente. I dati della Monsha'at (Autorità generale per le piccole e medie imprese) dell'Arabia Saudita hanno rivelato una crescita del 10% delle registrazioni attive di e-commerce nel quarto trimestre del 2024, insieme al rilascio di 40,953 registrazioni commerciali [3] Fonte: Monsha'at, "Programmi e servizi di e-commerce", monshaat.gov.sa.
I minimarket si stanno espandendo nelle aree urbane, beneficiando dell'apertura 24 ore su 24 e della vicinanza ai quartieri residenziali, che incoraggiano gli acquisti d'impulso. Tuttavia, l'aumento degli affitti e dei costi del lavoro sta mettendo a dura prova la redditività di questo canale. Altri canali di distribuzione, come i distributori automatici e gli abbonamenti diretti al consumatore, stanno guadagnando popolarità in mercati di nicchia. Ad esempio, Almarai ha introdotto un servizio di abbonamento per snack a base di formaggio in Arabia Saudita nell'aprile 2025. La crescita dell'e-commerce è particolarmente forte negli Emirati Arabi Uniti (EAU) e in Arabia Saudita, dove la penetrazione degli smartphone supera il 95% e l'infrastruttura di consegna dell'ultimo miglio è ben sviluppata, consentendo la consegna in giornata nelle principali città. Il commercio mobile ha rappresentato oltre il 40% degli acquisti di snack online nel 2025, supportato da piattaforme basate su app come Noon, Talabat e Careem Now, che integrano programmi di pagamento, consegna e fidelizzazione. I supermercati stanno difendendo attivamente la loro quota di mercato attraverso strategie omnicanale, con Carrefour e LuLu che lanciano servizi di "clicca e ritira" che combinano la comodità dello shopping online con il ritiro in negozio.
Analisi geografica
Mercato degli snack in Arabia Saudita
L'Arabia Saudita rappresentava il 27.44% del mercato nel 2025, supportata dalle iniziative Vision 2030 volte ad aumentare gli investimenti nella produzione alimentare locale e a ridurre la dipendenza dalle importazioni. Il mercato al dettaglio di prodotti alimentari confezionati del regno è trainato da fattori quali la crescita demografica, l'urbanizzazione e l'aumento del reddito disponibile. Le categorie in forte crescita includono snack bar, snack alla frutta e snack salati, che beneficiano dell'espansione del commercio moderno e delle attività promozionali durante il Ramadan e l'Eid. L'introduzione da parte della Saudi Food and Drug Authority (SFDA) di etichette di avvertenza sulla parte anteriore delle confezioni nel gennaio 2024 ha spinto i marchi a riformulare i prodotti per evitare avvertenze ottagonali rosse che scoraggiano i consumatori attenti alla salute. Almarai, la più grande azienda lattiero-casearia e alimentare della regione, ha ampliato il suo portafoglio di snack nel 2024 con combinazioni di formaggio e cracker e barrette proteiche, sfruttando la sua rete di distribuzione per raggiungere una penetrazione a livello nazionale entro sei mesi. Tuttavia, persistono difficoltà nella catena di approvvigionamento nelle province remote, dove le limitazioni infrastrutturali e la bassa densità di popolazione aumentano i costi di distribuzione e limitano la densità della vendita al dettaglio.
Mercato degli snack in Medio Oriente e Africa
Si prevede che gli Emirati Arabi Uniti (EAU) cresceranno a un tasso del 5.01% fino al 2031, il più rapido tra le aree geografiche analizzate. Questa crescita è alimentata dal posizionamento premium dei prodotti, da una popolazione di espatriati diversificata e da un ecosistema di e-commerce maturo. I lanci di snack a base vegetale negli Emirati Arabi Uniti sono aumentati del 18% nel 2025, con prodotti come i bignè di ceci e le chips di lenticchie che stanno guadagnando terreno nei segmenti salutistici. Dubai e Abu Dhabi rappresentano il 70% del consumo di snack del Paese, supportati da elevati redditi pro capite e da una penetrazione commerciale moderna superiore all'80%. Gli obiettivi di riciclabilità dell'Autorità degli Emirati per la Standardizzazione e la Metrologia (ESMA) stanno guidando l'innovazione del packaging, con i marchi che adottano lattine di alluminio e film monomateriale per soddisfare i requisiti di conformità del 2027.
Il mercato degli snack in Sudafrica mostra una netta divisione tra i centri urbani, dove predominano gli snack confezionati di marca, e le aree rurali, dove i prodotti sfusi e non confezionati mantengono una quota di mercato significativa a causa della sensibilità al prezzo e della limitata infrastruttura di vendita al dettaglio. Le esportazioni di biltong verso il Medio Oriente sono aumentate del 14% nel 2024, posizionando il Sudafrica come fornitore chiave di snack a base di carne ad alto contenuto proteico. Il mercato degli snack in Turchia è influenzato dalle preferenze di gusto locali, con cracker ispirati al simit e dolciumi al gusto di lokum (dolce turco) che guadagnano popolarità sia sul mercato interno che su quello estero. Nel resto del Medio Oriente e dell'Africa, compresi paesi come Egitto, Nigeria e Kenya, il mercato rimane frammentato.
Panorama competitivo
Il mercato degli snack in Medio Oriente e Africa mostra un livello di concentrazione moderato, bilanciando l'influenza delle multinazionali con la specializzazione degli operatori regionali. Aziende come PepsiCo, Unilever e Mondelez International sfruttano le loro catene di fornitura globali e la forte riconoscibilità del marchio per guidare i segmenti salati e dolciari. Allo stesso tempo, aziende locali come Almarai, Edita Food Industries e Ülker fidelizzano i consumatori attraverso gusti localizzati e ampie reti di distribuzione.
Le strategie chiave del mercato includono la premiumizzazione, il posizionamento di prodotti orientati alla salute e l'espansione geografica. Le multinazionali stanno acquisendo sempre più quote di minoranza in marchi regionali per facilitare l'ingresso nel mercato e affrontare le sfide normative. Stanno emergendo opportunità in settori come gli snack biologici, i formati a base di carne e i canali di e-commerce. Questi segmenti consentono ai player più piccoli di affermarsi prima che i concorrenti più grandi consolidino le loro posizioni. Tuttavia, le aziende consolidate spesso incontrano difficoltà ad adattarsi rapidamente, creando spazio per la crescita di nuovi competitor più agili.
La tecnologia sta giocando un ruolo significativo nel rimodellare la concorrenza. Le aziende stanno adottando l'intelligenza artificiale per la previsione della domanda e l'ottimizzazione dei percorsi, contribuendo a ridurre le rotture di stock e a migliorare i tassi di riempimento nelle reti di distribuzione frammentate. Ad esempio, l'utilizzo della tecnologia blockchain da parte di Nestlé per la tracciabilità della supply chain in Arabia Saudita, lanciato nel 2024, migliora la trasparenza e garantisce la conformità ai requisiti di certificazione Halal. Questa capacità offre un vantaggio competitivo che i concorrenti più piccoli potrebbero trovare difficile da replicare.
Leader del settore degli snack in Medio Oriente e Africa
PLC Unilever
PepsiCo Inc.
Nestlé SA
Generale Mills Inc.
Kellanova
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: Arla Foods lancia in Arabia Saudita i Protein Pudding, uno snack ad alto contenuto proteico e senza lattosio, contenente 20 g di proteine, 158 kcal e senza zuccheri aggiunti. Il prodotto è disponibile nei gusti cioccolato, caramello salato e latte alla nocciola.
- Agosto 2024: Crispy lancia gli Sweet Chilli Rings in Arabia Saudita, ampliando la sua offerta di snack aromatizzati nel mercato mediorientale. Il lancio del prodotto riflette la crescente richiesta dei consumatori di sapori audaci e innovativi e di pratici formati monodose, supportando la crescita della categoria nel competitivo segmento degli snack salati del Regno.
- Ottobre 2024: The Yoghurt Shop, un marchio australiano di yogurt greco a conduzione familiare, ha lanciato i suoi prodotti in Arabia Saudita attraverso i Tamimi Markets in tutto il paese. Il marchio offre varietà artigianali, tra cui Passion Fruit, Caramel Crumble e Honey Spice Muesli, tutti realizzati senza addensanti artificiali.
Ambito del rapporto sul mercato degli snack in Medio Oriente e Africa
Gli snack, spesso definiti snack ad alta densità nutrizionale, sono ricchi di nutrienti essenziali e presentano in genere bassi livelli di grassi saturi, zuccheri aggiunti e sodio. Questi snack rappresentano un'opzione di pasto rapida e pratica. Il mercato degli snack in Medio Oriente e Africa è suddiviso per tipologia in snack surgelati, snack salati, snack alla frutta, snack dolciari, snack da forno, snack a base di carne e altri tipi. In base al tipo di ingrediente, il mercato è suddiviso in snack biologici/con etichetta pulita e snack convenzionali. In termini di confezionamento, è segmentato in sacchetti/buste, lattine e altri. Per canale di distribuzione, il mercato comprende supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Geograficamente, il mercato è analizzato in Sudafrica, Arabia Saudita, Emirati Arabi Uniti e nel resto del Medio Oriente e Africa. La stima delle dimensioni del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Snack surgelati |
| Snack salati |
| Snack alla frutta |
| Snack di pasticceria |
| Snack da forno |
| Snack di carne |
| Altro |
Per tipo di ingrediente
| Biologico/Etichetta pulita |
| Convenzionale |
Per tipo di imballo
| Borse/sacchetti |
| Latte e lattine |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Sud Africa |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Turchia |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Snack surgelati |
| Snack salati | |
| Snack alla frutta | |
| Snack di pasticceria | |
| Snack da forno | |
| Snack di carne | |
| Altro | |
| Per tipo di ingrediente | Biologico/Etichetta pulita |
| Convenzionale | |
| Per tipo di imballo | Borse/sacchetti |
| Latte e lattine | |
| Altro | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| Per geografia | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli snack in Medio Oriente e Africa?
Nel 2026, il mercato degli snack in Medio Oriente e Africa ha raggiunto i 21.78 miliardi di dollari.
Quale Paese della regione sta crescendo più rapidamente?
Si prevede che gli Emirati Arabi Uniti cresceranno a un CAGR del 5.01% fino al 2031, il ritmo più rapido tra le principali aree geografiche.
Quale tipologia di prodotto dovrebbe registrare la crescita più elevata?
Si prevede che gli snack a base di carne cresceranno a un CAGR del 5.08% grazie al posizionamento ad alto contenuto proteico e ai lanci certificati Halal.
In che modo la vendita al dettaglio online influenzerà le vendite di snack nei prossimi cinque anni?
Si prevede che la vendita al dettaglio online registrerà un CAGR del 5.13%, poiché la diffusione degli smartphone e le infrastrutture di consegna rapida favoriranno gli acquisti digitali.


