

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
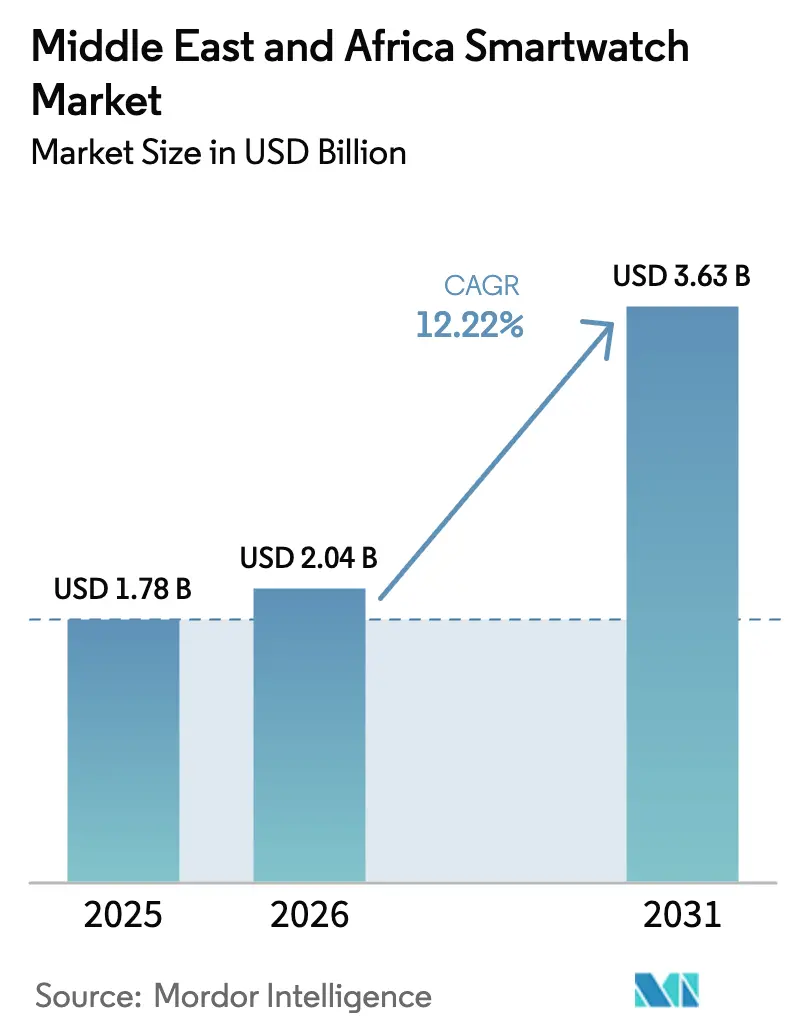
| Dimensione del mercato (2026) | 2.04 miliardo di dollari |
| Dimensione del mercato (2031) | 3.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.22% CAGR |
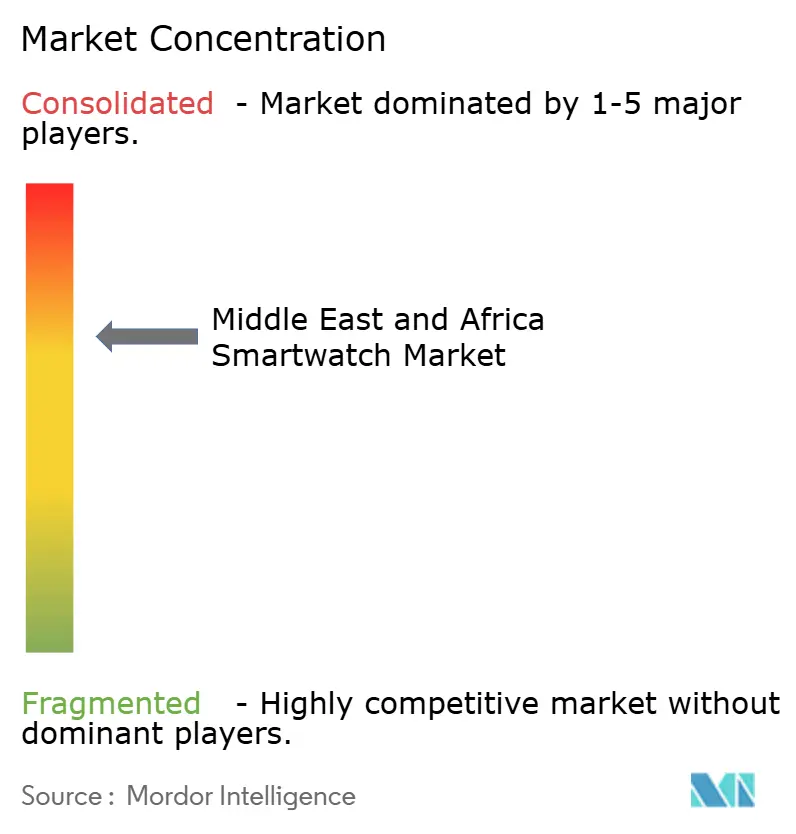
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli smartwatch in Medio Oriente e Africa di Mordor Intelligence
Il mercato degli smartwatch in Medio Oriente e Africa è stato valutato a 1.78 miliardi di dollari nel 2025 e si stima che crescerà da 2.04 miliardi di dollari nel 2026 a 3.63 miliardi di dollari entro il 2031, con un CAGR del 12.22% durante il periodo di previsione (2026-2031). Questa prospettiva è supportata da mandati sanitari digitali finanziati da enti sovrani in tutto il Consiglio di Cooperazione del Golfo (GCC), partnership fintech che integrano credenziali tap-to-pay nei dispositivi indossabili e implementazioni 5G RedCap che riducono della metà il consumo energetico dei moduli radio. La connettività cellulare sta ridefinendo gli orologi come endpoint di telemedicina, mentre i dispositivi economici con un prezzo inferiore a 199 dollari stanno aprendo la strada all'adozione in Kenya, Nigeria e Sudafrica. Gli schermi AMOLED rimangono i display dominanti grazie a catene di fornitura consolidate, tuttavia i prototipi MicroLED mostrano già una luminosità diurna superiore del 33%, confermando un chiaro percorso di migrazione verso la fascia premium. WatchOS continua a primeggiare, ma HarmonyOS sta colmando il divario con Huawei che localizza il suo app store e negozia sussidi per acquisti all'ingrosso con le compagnie telefoniche del Consiglio di cooperazione del Golfo. Nel complesso, le spedizioni di hardware si stanno spostando da accessori solo Bluetooth a dispositivi indipendenti in rete che si integrano con i dashboard per la salute della popolazione.
Punti chiave del rapporto
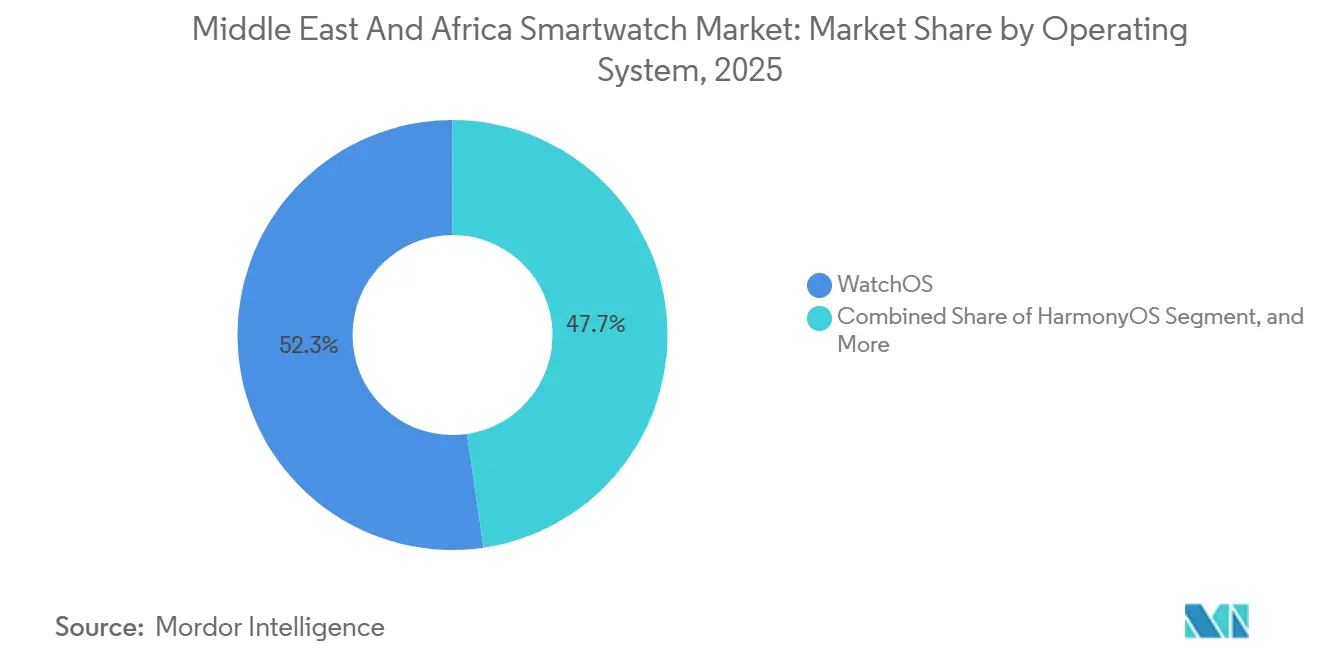
- Per quanto riguarda il sistema operativo, WatchOS ha rappresentato il 52.31% del fatturato nel 2025, mentre si prevede che HarmonyOS registrerà un CAGR del 13.11% entro il 2031, rappresentando la crescita più rapida nel segmento.
- Per quanto riguarda la tecnologia di visualizzazione, AMOLED ha dominato con il 68.19% delle spedizioni del 2025, mentre si prevede che le unità MicroLED cresceranno a un CAGR del 13.24% nello stesso periodo.
- In termini di connettività, i dispositivi solo Bluetooth rappresentavano il 59.24% del volume del 2025; tuttavia, si prevede che gli orologi cellulari LTE e 5G cresceranno a un tasso del 13.19% entro il 2031.
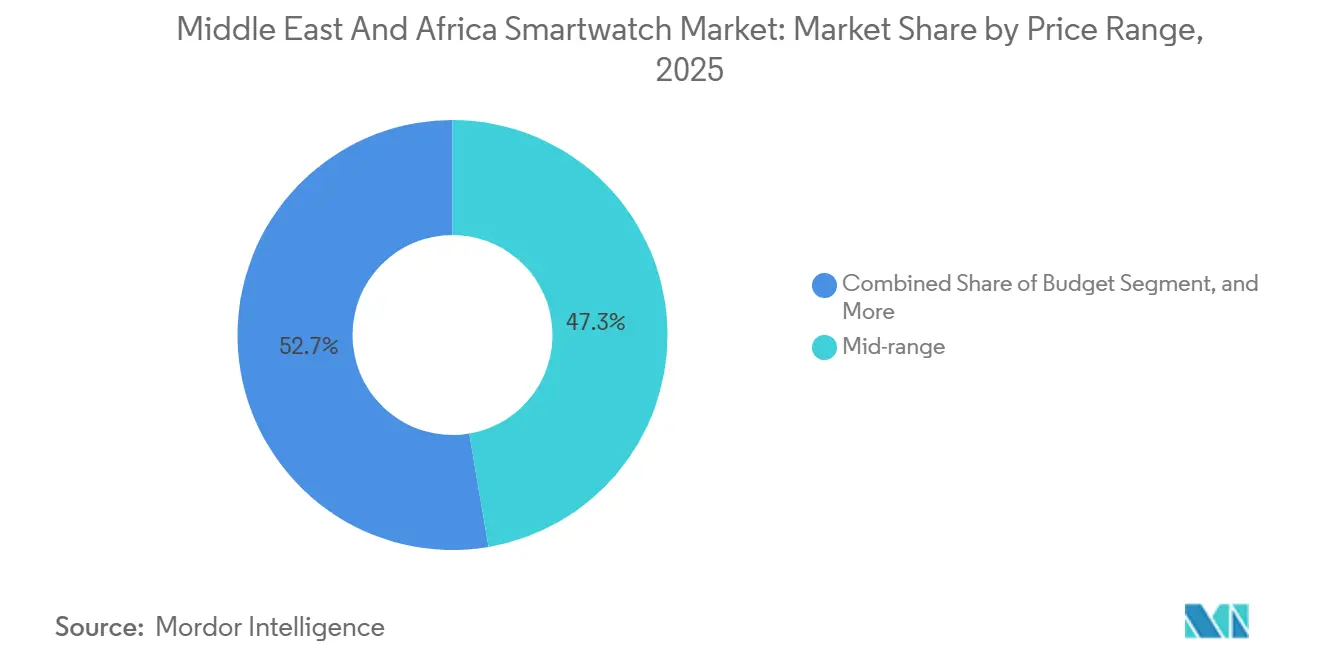
- Per fascia di prezzo, i modelli di fascia media con un prezzo compreso tra 200 e 399 dollari hanno catturato il 47.33% delle vendite nel 2025; tuttavia, si prevede che la fascia di prezzo inferiore a 199 dollari crescerà a un CAGR del 12.93%, diventando la fascia in più rapida crescita.
- Per applicazione, sport e fitness hanno rappresentato il 43.57% nel 2025, mentre i casi d'uso convalidati a livello medico dovrebbero registrare un CAGR del 13.07% fino al 2031.
- In termini geografici, il Medio Oriente ha rappresentato il 58.46% dei ricavi del 2025, mentre l'Africa è sulla buona strada per registrare un CAGR del 12.61% entro il 2031, il più alto tra le sottoregioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli smartwatch in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di smartwatch LTE basati su eSIM | + 2.1% | Nucleo del CCG (Emirati Arabi Uniti, Arabia Saudita, Kuwait, Qatar), con ricaduta su Turchia e Sudafrica | Medio termine (2-4 anni) |
| Rapida espansione dei pagamenti indossabili basati sulla tecnologia finanziaria | + 1.8% | Emirati Arabi Uniti, Arabia Saudita, Kuwait, Egitto, Sud Africa | A breve termine (≤ 2 anni) |
| Iniziative sanitarie digitali guidate dal governo nel Consiglio di cooperazione del Golfo | + 2.3% | Emirati Arabi Uniti, Arabia Saudita, Qatar, Bahrein | Medio termine (2-4 anni) |
| Incentivi alla localizzazione per la produzione di elettronica di consumo | + 1.5% | Egitto, Arabia Saudita, Emirati Arabi Uniti, Kenya | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza della salute e abbonamenti ai centri fitness | + 1.9% | GCC (Emirati Arabi Uniti, Arabia Saudita, Qatar), centri urbani in Turchia, Sudafrica, Kenya | A breve termine (≤ 2 anni) |
| Adozione diffusa di analisi del benessere basate sull'intelligenza artificiale | + 2.2% | Globale, primi guadagni negli Emirati Arabi Uniti, Arabia Saudita e Sudafrica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di smartwatch LTE basati su eSIM
La connettività standalone sta trasformando gli orologi da semplici gadget a strumenti di comunicazione indipendenti. Gli operatori del GCC attivano i profili eSIM in pochi minuti e offrono sempre più spesso pacchetti dati di 12 mesi con ogni dispositivo LTE. I progetti pilota 5G RedCap in Kuwait e negli Emirati Arabi Uniti hanno ridotto i costi radio a meno di 20 dollari per modulo e diminuito il consumo energetico di circa il 50%, rendendo praticabili i modelli cellulari di fascia media. [1] STC Kuwait, “Commercial 5G RedCap Service,” stc.com.kw I casi d'uso vanno oltre il fitness, consentendo avvisi di rilevamento delle cadute instradati direttamente al servizio di emergenza e il monitoraggio remoto del glucosio per i diabetici. Anche gli appalti governativi favoriscono gli orologi LTE per i progetti pilota nazionali di telemedicina, garantendo una domanda sostenuta fino al 2031.
Rapida espansione dei pagamenti indossabili basati sulla tecnologia finanziaria
Le banche di tutta la regione ora integrano credenziali di debito tokenizzate direttamente nei sistemi operativi degli orologi. First Abu Dhabi Bank, Emirates NBD e Boubyan Bank hanno lanciato i wallet per orologi tra il 2024 e il 2025, dopodiché i pagamenti contactless tramite orologio sono diventati una priorità nei supermercati e nei gate della metropolitana. La condivisione delle commissioni di transazione consente alle banche di sovvenzionare l'hardware, riducendo il prezzo effettivo al dettaglio di molti modelli di fascia media fino al 20%. Questo crea un volano positivo: una maggiore penetrazione degli orologi genera un volume di pagamenti maggiore, che a sua volta finanzia sconti più consistenti e spese di marketing.
Iniziative di salute digitale guidate dal governo nel Consiglio di cooperazione del Golfo
I ministeri della Salute degli Emirati Arabi Uniti e dell'Arabia Saudita richiedono cartelle cliniche personali interoperabili in grado di acquisire dati da dispositivi indossabili. Il gemello digitale di Population Health Intelligence di Abu Dhabi, sviluppato in collaborazione con Microsoft nel 2025, utilizza già i dati relativi alla frequenza cardiaca a riposo e alla SpO2 provenienti da dispositivi commerciali. Le assicurazioni pubbliche rimborsano sempre più i dispositivi indossabili certificati per la gestione delle malattie croniche, posizionando i dispositivi come sensori medici rimborsabili piuttosto che come dispositivi elettronici discrezionali. I fornitori che ottengono l'autorizzazione normativa locale ottengono l'accesso a queste gare d'appalto ad alto volume e ai contratti di abbonamento per i dati.
Adozione diffusa di analisi del benessere basate sull'intelligenza artificiale
I modelli di apprendimento automatico addestrati su set di dati di milioni di ore portano informazioni predittive di livello medico al polso. Accu-Chek SmartGuide di Roche offre previsioni di ipoglicemia a due ore con una precisione del 99.8%, ottenendo il supporto dei pagatori in Kuwait, Qatar e Arabia Saudita. [2] Roche Middle East, “Accu-Chek SmartGuide Launch,” roche-middleeast.com TruSense di Huawei quadruplica l'elaborazione sul dispositivo per fornire una valutazione dello stress in tempo reale senza latenza del cloud, aiutandolo a superare le rigide normative sulla localizzazione dei dati. La strategia di salute digitale aggiornata dell'OMS per il 2025 approva esplicitamente i dispositivi indossabili con intelligenza artificiale per l'assistenza remota, aprendo la strada a un'adozione di massa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative sulla privacy dei dati che limitano la monetizzazione dei dati sanitari | -1.4% | Emirati Arabi Uniti, Arabia Saudita, Sudafrica, Egitto, Kenya | Medio termine (2-4 anni) |
| Elevati dazi doganali sulle importazioni di prodotti indossabili finiti nei principali mercati africani | -1.7% | Kenya, Nigeria, Tanzania, Uganda, Ghana | A breve termine (≤ 2 anni) |
| Limitazioni della durata della batteria che limitano le certificazioni mediche | -0.9% | Globale, acuto nei mercati che perseguono le approvazioni dei dispositivi medici FDA/CE | A lungo termine (≥ 4 anni) |
| Vulnerabilità di sicurezza nei cloni Android a basso costo | -1.2% | Africa (Nigeria, Kenya, Egitto), segmenti di budget in tutto il Medio Oriente | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Normativa sulla privacy dei dati che limita la monetizzazione
Il Decreto Legge Federale n. 45 del 2021 negli Emirati Arabi Uniti e la Legge sulla Protezione dei Dati Personali dell'Arabia Saudita richiedono il consenso esplicito per ogni utilizzo secondario dei dati sanitari, mettendo così sotto pressione i modelli di business supportati dalla pubblicità. [3] Governo degli Emirati Arabi Uniti, "Decreto Legge Federale n. 45 del 2021", uae.gov.ae I fornitori di servizi cloud devono ospitare le cartelle cliniche personali su server nazionali, aumentando i costi dell'infrastruttura. Di conseguenza, i marchi che si affidano alle entrate derivanti dall'analisi ora dipendono maggiormente dai margini hardware e dagli aggiornamenti degli abbonamenti.
Elevati dazi doganali sulle importazioni di prodotti indossabili finiti in Africa
Il dazio del 25%, l'IVA del 16% e varie imposte del Kenya aumentano i costi di sbarco di oltre la metà. Il programma ECOWAS a più livelli della Nigeria è altrettanto punitivo. Gli acquirenti con budget limitato tendono a gravitare verso le importazioni dal mercato grigio che eludono la dogana, limitando così la crescita dei canali ufficiali. Per ripristinare la competitività, gli OEM cinesi hanno iniziato ad assemblare in Egitto grazie a un'esenzione fiscale decennale, riducendo i prezzi franco fabbrica del 20-30%.
Analisi del segmento
Per sistema operativo: il blocco dell'ecosistema detta la scelta
Le dimensioni del mercato degli smartwatch in Medio Oriente e Africa per le vendite di sistemi operativi evidenziano WatchOS con una quota del 52.31% nel 2025; tuttavia, si prevede che HarmonyOS registrerà un CAGR del 13.11%, il tasso più rapido tra i suoi rivali. Il circuito chiuso di partnership hardware, servizi cloud e assistenza sanitaria di Apple garantisce la fedeltà dei ricchi possessori di iPhone, ma il suo prezzo premium lascia spazio a Huawei e Samsung. HarmonyOS guadagna terreno integrando interfacce in arabo e swahili e stringendo accordi di condivisione degli utili con le compagnie telefoniche del Consiglio di cooperazione del Golfo che precaricano app per servizi di spesa, trading azionario e ride-hailing. Android Wear OS si rivolge ai sostenitori dell'ecosistema aperto, sfruttando Google Wallet e una vasta libreria di quadranti. Nel periodo di previsione, è improbabile che una singola piattaforma superi il 60% di predominio, garantendo un panorama multi-OS che favorisce gli sviluppatori di app multipiattaforma.
Il crescente controllo normativo sulla sovranità dei dati influenza ulteriormente la domanda. I fornitori che mantengono l'elaborazione sul dispositivo, anziché sul cloud, riducono gli attriti di conformità in Arabia Saudita e Sudafrica. Con l'aumento della sofisticatezza dei sensori, l'aggiunta di fornitori in grado di estendere l'analisi in tempo reale alle piattaforme di monitoraggio della pressione arteriosa senza bracciale e del glucosio non invasivo determinerà prezzi medi di vendita più elevati e un minore tasso di abbandono, rafforzando così il lock-in dell'ecosistema.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di display: AMOLED mantiene il volume, MicroLED cattura la luce del sole
AMOLED ha raggiunto il 68.19% delle spedizioni del 2025, confermando il suo punto di forza in termini di rapporto qualità-prezzo. La quota di mercato degli smartwatch AMOLED in Medio Oriente e Africa dipende dai neri profondi e dal profilo sottile, nonché dai requisiti di quadranti always-on e design industriale senza cornice. Tuttavia, il sole estivo implacabile di Riyadh e Dubai espone gli OLED al burn-in e impone modalità di luminosità massima, riducendo significativamente la durata della batteria. Il prossimo pannello MicroLED da 2.1 pollici di Samsung, con una luminosità nominale di 4,000 nit, promette un'emissione luminosa superiore del 33% a circa la metà del consumo energetico, garantendo un'autonomia di sette giorni anche con allenamenti all'aperto.
I tassi di rendimento rimangono il principale collo di bottiglia, quindi i MicroLED debutteranno nei modelli da oltre 500 dollari prima di diffondersi a cascata nei modelli di fascia media entro il 2028. I TFT LCD e i PMOLED saranno relegati a orologi da polso robusti, tracker per bambini e fitness band sotto i 50 dollari. I fornitori che abbinano i MicroLED a firmware ad aggiornamento adattivo e sensori di luce ambientale estenderanno l'autonomia senza l'intervento dell'utente, un fattore di differenziazione fondamentale per escursionisti e lavoratori dei giacimenti petroliferi che operano lontano dai caricabatterie.
Per connettività: l'adozione della rete cellulare accelera con 5G RedCap
L'hardware solo Bluetooth rappresenta ancora il 59.24% del volume di unità del 2025, ma il mercato degli smartwatch in Medio Oriente e Africa, legato agli orologi cellulari, si sta espandendo al ritmo più rapido, trainato da un CAGR del 13.19% fino al 2031. Il servizio commerciale RedCap di STC Kuwait e il prezzo del modulo di prova di Etisalat per luglio 2024, inferiore a 20 dollari, attenuano l'aumento dei costi di distinta base. Gli operatori arricchiscono la proposta con piani dati in bundle che vanno da 5 a 8 dollari al mese, riducendo del 15-20% il costo iniziale percepito di dispositivi come l'Apple Watch Ultra 3 LTE.
In Africa, gli elevati costi dei dati ne ostacolano l'adozione; tuttavia, la rete matatu di Nairobi, sempre più esente da contanti, e il programma ferroviario contactless pianificato a Lagos stanno incoraggiando gli utenti ad adottare varianti LTE che supportano i pagamenti "tap-to-ride", anche quando il telefono rimane a casa. Le versioni ibride Bluetooth-Wi-Fi rappresentano una via di mezzo, sincronizzando gli allenamenti tramite router domestici ed evitando le tariffe cellulari, ma la loro quota è destinata a ridursi con il calo delle tariffe dei dati.
Per fascia di prezzo: i dispositivi economici sbloccano l'adozione di massa
I modelli di fascia media con un prezzo compreso tra 200 e 399 dollari hanno rappresentato il 47.33% delle vendite nel 2025; tuttavia, si prevede che la fascia di prezzo inferiore a 199 dollari crescerà a un CAGR del 12.93% fino al 2031, il CAGR più elevato del segmento. Il mercato degli smartwatch in Medio Oriente e Africa per dispositivi economici prospera grazie a software localizzati, come M-Pesa in Kenya, tastiere arabe in Egitto e piani di rateizzazione che rispecchiano i redditi mensili generati tramite dispositivi mobili. La linea Oraimo di Transsion viene venduta al dettaglio a 50-100 dollari franco fabbrica, grazie all'assemblaggio nella zona franca del Cairo, con prezzi inferiori fino al 30% rispetto alle controparti importate.
Gli SKU premium superiori a 400 dollari continueranno a generare profitti sproporzionati, in particolare nei Paesi del Consiglio di cooperazione del Golfo, dove casse in titanio e vetro zaffiro soddisfano i requisiti di status. Tuttavia, la crescita dei volumi assoluti dipenderà dalla convenienza. I fornitori che collaborano con servizi "compra ora, paga dopo", come Tabby e Tamara, attireranno acquirenti di reddito medio che non dispongono di carte di credito ma hanno stipendi stabili, sostenendo così la migrazione dai fitness band agli smartwatch.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il monitoraggio medico diventa catalizzatore di crescita
Sport e fitness hanno mantenuto una quota di fatturato del 43.57% nel 2025; tuttavia, si prevede che le applicazioni validate a livello medico registreranno un CAGR del 13.07% fino al 2031, superando l'uso ricreativo in termini di contributo agli utili. Le compagnie assicurative del Consiglio di cooperazione del Golfo (GCC) ora rimborsano i monitor del glucosio continui certificati AI e la Virtual Health Guide dell'Arabia Saudita integra gli avvisi di fibrillazione atriale direttamente dai dispositivi indossabili nelle cartelle cliniche elettroniche. Le dimensioni del mercato degli smartwatch in Medio Oriente e Africa sono strettamente legate all'uso clinico; pertanto, hanno prezzi elevati e spesso includono componenti aggiuntivi in abbonamento, come coaching personalizzato o consulenze mediche a distanza.
I fornitori devono destreggiarsi tra requisiti normativi e requisiti di batterie concorrenti: il campionamento ECG sempre attivo esaurisce le celle entro due giorni, mentre le certificazioni FDA di Classe II richiedono una precisione costante del sensore per periodi di utilizzo di 14 giorni. I marchi che esplorano le celle al litio a stato solido e i chipset AI edge RISC-V saranno i primi a superare questo ostacolo, aggiudicandosi gare d'appalto ospedaliere e contratti aziendali per il benessere.
Analisi geografica
Mercato degli smartwatch in Medio Oriente e Turchia
Il Medio Oriente ha generato il 58.46% del fatturato degli smartwatch nel 2025, riflettendo la profonda penetrazione degli smartphone, gli elevati redditi discrezionali e gli aggressivi sussidi alle telecomunicazioni. Un sondaggio Deloitte del 2025 ha rilevato che l'89% degli intervistati nel Consiglio di cooperazione del Golfo (GCC) intendeva acquistare un dispositivo connesso entro 12 mesi. Gli operatori degli Emirati Arabi Uniti ora attivano le eSIM in meno di cinque minuti, mentre la SDAIA dell'Arabia Saudita utilizza i dati degli smartwatch per alimentare il suo Genome Program. La Turchia fornisce un hub secondario: sebbene le eSIM siano state lanciate più tardi rispetto al GCC, i grandi centri urbani ora eguagliano Dubai in termini di densità di abbonamenti in palestra, alimentando l'aggiornamento dei dispositivi.
Mercato degli smartwatch in Africa
Si prevede che l'Africa registrerà un CAGR del 12.61% entro il 2031, il ritmo regionale più rapido. Le spedizioni di smartphone in tutto il continente hanno raggiunto i 19.2 milioni nel secondo trimestre del 2025, con un aumento del 7% su base annua, gettando le basi per l'abbinamento con gli orologi. L'esenzione fiscale decennale in Egitto per la produzione di elettronica ha convinto Transsion ad assemblare gli orologi Oraimo al Cairo, aggirando così i dazi doganali del Kenya, che superano il 50%, e sbloccando le esportazioni duty-free nell'ambito dell'Area di Libero Scambio Continentale Africana. Il Sudafrica continua a distinguersi nelle vendite premium, grazie al solido e-commerce e al lancio degli Apple Store, mentre le difficoltà macroeconomiche della Nigeria rallentano la crescita dei canali ufficiali, nonostante la sua vasta base di clienti.
Mercato degli smartwatch in Ruanda e in Africa
Una spinta politica continentale sta aggiungendo venti favorevoli strutturali. Il progetto della Smart Africa Alliance impone la conformità allo standard HL7-FHIR per gli scambi nazionali di dati sanitari entro il 2030, richiedendo esplicitamente l'integrazione dei dispositivi. La legge ruandese "One Citizen One Record" impone già l'hosting locale dei dati medici, rendendo Kigali un banco di prova per l'analisi cloudless sui dispositivi. I mercati che si allineeranno prima a questi standard otterranno finanziamenti dai donatori e sovvenzioni per la telemedicina della Banca Mondiale, accelerando l'implementazione nel settore pubblico di orologi entry-level.
Panorama normativo
Gli smartwatch venduti in Medio Oriente e Africa sono soggetti all'omologazione obbligatoria per le apparecchiature di telecomunicazione quando includono tecnologie radio come Bluetooth, Wi-Fi, NFC, LTE o 5G. Tra le principali autorità di controllo figurano la Commissione per le comunicazioni, lo spazio e la tecnologia (CST) dell'Arabia Saudita e l'Autorità di regolamentazione delle telecomunicazioni e del governo digitale (TDRA) degli Emirati Arabi Uniti, con regimi di autorizzazione all'immissione sul mercato analoghi in Egitto (NTRA), Nigeria (NCC), Kenya (Autorità per le comunicazioni del Kenya, CA) e Sudafrica (ICASA). Ciò crea un onere di conformità multigiurisdizionale e rende la sequenza di ingresso sul mercato una questione di fondamentale importanza.
La regolamentazione si estende anche alla governance dei dati e alla sicurezza dei prodotti per i casi d'uso relativi alla salute e al benessere. Il Decreto Legge Federale n. 45 del 2021 degli Emirati Arabi Uniti e la Legge sulla Protezione dei Dati Personali dell'Arabia Saudita inaspriscono i requisiti di consenso e localizzazione per i flussi di dati sanitari, influenzando le scelte relative all'elaborazione sui dispositivi e all'hosting a livello nazionale. Per quanto riguarda i dispositivi, il Kenya ha aggiornato le specifiche tecniche per i dispositivi cellulari venduti nel paese nel marzo 2026 (riguardanti sicurezza, compatibilità elettromagnetica, radiazioni e requisiti ambientali). Mercati come la Nigeria e il Kenya applicano anche framework di conformità dei prodotti (ad esempio, SONCAP e PVoC), aggiungendo fasi di certificazione elettrica ed EMC oltre alle approvazioni radio.
Analisi della catena del valore
La catena del valore degli smartwatch in Medio Oriente e Africa (MEA) si basa su piattaforme importate. Chipset, sensori, batterie e moduli display provengono principalmente da centri di produzione asiatici, mentre l'assemblaggio finale della maggior parte dei dispositivi di marca rimane al di fuori della regione. Anche il consolidamento regionale e la logistica di riesportazione sono importanti, con Dubai che funge da nodo di distribuzione chiave per le scorte in entrata e la successiva fornitura ai canali di vendita al dettaglio e agli operatori del GCC, nonché ai mercati dell'Africa orientale e occidentale. Questa struttura rende più complessa la pianificazione delle scorte in relazione allo sdoganamento portuale, alla capacità di distribuzione dell'ultimo miglio e alla gestione di molteplici SKU, soprattutto considerando i requisiti di certificazione e linguistici specifici di ciascun paese.
A valle, l'implementazione della strategia di commercializzazione dipende da una rete a tre livelli composta da distributori autorizzati, partner di telefonia mobile che offrono pacchetti eSIM/dati per i modelli LTE e piattaforme di vendita al dettaglio e di e-commerce multimarca. I controlli di conformità si ripetono lungo tutta la catena, in particolare per gli orologi con connettività cellulare, dove requisiti come i test SAR e l'omologazione locale possono ritardare i lanci. Di conseguenza, i marchi devono anticipare i test normativi nel ciclo di sviluppo del prodotto. Le iniziative di assemblaggio locale in alcune parti della regione, inclusi gli incentivi alla produzione di elettronica sostenuti dall'Egitto e citati nel contesto del rapporto, vengono sempre più utilizzate per ridurre la pressione sui costi di importazione nei mercati africani ad alto dazio e per supportare la disponibilità dei prodotti nelle fasce di prezzo economiche e di fascia media.
Panorama competitivo
Apple e Samsung dominano il segmento premium, rappresentando quasi il 40% del mercato della regione con oltre 400 dollari nel 2025. Apple sfrutta il suo ecosistema strettamente integrato, composto da iPhone, Mac, AirPods e iCloud, per fidelizzare gli utenti più abbienti, mentre il Galaxy Watch 8 di Samsung e il prossimo Galaxy Ring la posizionano come l'alternativa Android di riferimento. Huawei, Xiaomi, OPPO e Honor si dividono la fascia media, competendo su funzionalità per il fitness, app localizzate e pacchetti con operatori che riducono i prezzi di listino di 40-60 dollari. In Africa, il marchio Oraimo di Transsion rivendica una quota a due cifre assemblando localmente e confezionando le scorciatoie di pagamento rapido M-Pesa.
Le opportunità di mercato si concentrano sui dispositivi indossabili di livello medicale. Il lancio di SmartGuide da parte di Roche nell'ottobre 2025 ha evidenziato la disponibilità delle compagnie assicurative a rimborsare i dispositivi convalidati dall'intelligenza artificiale, e operatori più piccoli come Masimo e Biobeat stanno puntando alle nicchie dell'ipertensione e della pulsossimetria. Gli assemblatori africani, incoraggiati dalle importazioni di componenti esenti da dazi, sono pronti a realizzare orologi su misura per la gestione delle malattie che rispettino i vincoli linguistici e di connettività regionali.
La differenziazione tecnologica sta avanzando. TruSense di Huawei quadruplica la capacità di elaborazione dell'intelligenza artificiale sui dispositivi per conformarsi alle severe normative sulla localizzazione dei dati del Consiglio di cooperazione del Golfo, mentre le notifiche sull'ipertensione di Apple del dicembre 2025 la inseriscono nelle linee guida cliniche dei medici. I fornitori in grado di integrare chip FIDO2 Secure Element e firmware Common Criteria si aggiudicheranno appalti pubblici e privati, con l'aumento delle preoccupazioni sulla privacy.
Leader del settore degli smartwatch in Medio Oriente e Africa
Apple Inc.
Samsung Electronics Co. Ltd
Garmin Ltd.
Huawei Technologies Co. Ltd
Sony Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Huawei ha annunciato la disponibilità negli Emirati Arabi Uniti degli HUAWEI WATCH Buds 2, che combinano uno smartwatch con auricolari wireless integrati in un unico dispositivo indossabile. Il lancio espande la categoria oltre i tradizionali orologi, verso la convergenza multi-dispositivo, supportando prezzi medi di vendita più elevati e una maggiore fidelizzazione dell'ecosistema per gli utenti che acquistano nei canali di vendita al dettaglio premium.
- Luglio 2025: Huawei e Anghami hanno lanciato l'app Anghami per smartwatch con sistema operativo HarmonyOS 5, consentendo lo streaming musicale direttamente dal polso. Questa iniziativa rafforza l'utilità dei contenuti localizzati nei mercati del GCC e riduce la dipendenza dall'utilizzo tramite smartphone, favorendo un maggiore utilizzo quotidiano e un coinvolgimento più efficace con gli abbonamenti.
- Luglio 2024: Etisalat ha portato avanti le attività preliminari di RedCap per il 5G, citate nel contesto del rapporto, contribuendo a ridurre il prezzo dei moduli di prova al di sotto dei 20 dollari e a migliorare l'efficienza energetica dei dispositivi indossabili. La riduzione dei costi e del consumo energetico dei moduli radio migliora direttamente la fattibilità degli smartwatch cellulari di fascia media e rafforza le strategie di bundling guidate dagli operatori, basate sull'attivazione di eSIM e piani dati.
Ambito del rapporto sul mercato degli smartwatch in Medio Oriente e Africa
Il rapporto sul mercato degli smartwatch in Medio Oriente e Africa è segmentato per sistema operativo (WatchOS, Android Wear OS, HarmonyOS, altri sistemi operativi), tipo di display (AMOLED, PMOLED, TFT LCD, MicroLED), connettività (solo Bluetooth, cellulare LTE/5G, ibrido, abilitato NFC), fascia di prezzo (premium, fascia media, budget), applicazione (assistenza personale, medicina, sport e fitness, altre applicazioni) e area geografica (Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per sistema operativo
| OROLOGIO |
| Sistema operativo Android Wear |
| HarmonyOS |
| Altri sistemi operativi |
Per tipo di visualizzazione
| AMOLED |
| PMOLED |
| TFT LCD |
| Microled |
Per connettività
| Solo Bluetooth |
| Cellulare (LTE/5G) |
| Ibrido (Bluetooth + Wi-Fi) |
| Abilitato NFC |
Per fascia di prezzo
| Premium (oltre 400 USD) |
| Fascia media (USD 200-399) |
| Budget (inferiore a 199 USD) |
Per Applicazione
| Assistenza personale |
| Medicale |
| Sport e Fitness |
| Altre applicazioni |
Per geografia
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Kenia | |
| Nigeria | |
| Resto d'Africa |
| Per sistema operativo | OROLOGIO | |
| Sistema operativo Android Wear | ||
| HarmonyOS | ||
| Altri sistemi operativi | ||
| Per tipo di visualizzazione | AMOLED | |
| PMOLED | ||
| TFT LCD | ||
| Microled | ||
| Per connettività | Solo Bluetooth | |
| Cellulare (LTE/5G) | ||
| Ibrido (Bluetooth + Wi-Fi) | ||
| Abilitato NFC | ||
| Per fascia di prezzo | Premium (oltre 400 USD) | |
| Fascia media (USD 200-399) | ||
| Budget (inferiore a 199 USD) | ||
| Per Applicazione | Assistenza personale | |
| Medicale | ||
| Sport e Fitness | ||
| Altre applicazioni | ||
| Per geografia | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Nigeria | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli smartwatch in Medio Oriente e Africa entro il 2031?
Si prevede che raggiungerà i 3.63 miliardi di dollari, con un CAGR del 12.22% tra il 2026 e il 2031.
Quale opzione di connettività sta crescendo più rapidamente nella regione?
Si prevede che i modelli cellulari LTE e 5G cresceranno del 13.19% entro il 2031, trainati dalle implementazioni GCC 5G RedCap e dai piani dati in bundle.
Perché le applicazioni mediche generano margini di profitto più elevati rispetto al fitness tracking?
Gli enti regolatori degli Emirati Arabi Uniti e dell'Arabia Saudita ora rimborsano i dispositivi clinicamente validati, consentendo ai fornitori di aumentare le vendite di servizi in abbonamento per la gestione delle malattie croniche.
In che modo i dazi sulle importazioni incidono sul prezzo degli smartwatch in Africa?
In Kenya e Nigeria i dazi possono superare il 50% del costo di sbarco, spingendo i marchi verso l'assemblaggio locale e incoraggiando i consumatori ad acquistare importazioni dal mercato grigio.
Quale tecnologia di visualizzazione è destinata a guadagnare terreno negli orologi di lusso?
I pannelli MicroLED, che offrono una luminosità superiore del 33% e un consumo energetico inferiore del 50% rispetto agli OLED, dovrebbero essere lanciati sul mercato nel 2026.
Quale ruolo svolgono le leggi sulla privacy dei dati nella strategia dei fornitori?
I rigorosi requisiti di consenso e localizzazione nei Paesi del Consiglio di cooperazione del Golfo e in Sudafrica costringono i marchi a elaborare i dati sanitari sui dispositivi e a concentrarsi sui ricavi derivanti dagli abbonamenti anziché vendere analisi anonime.


