

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
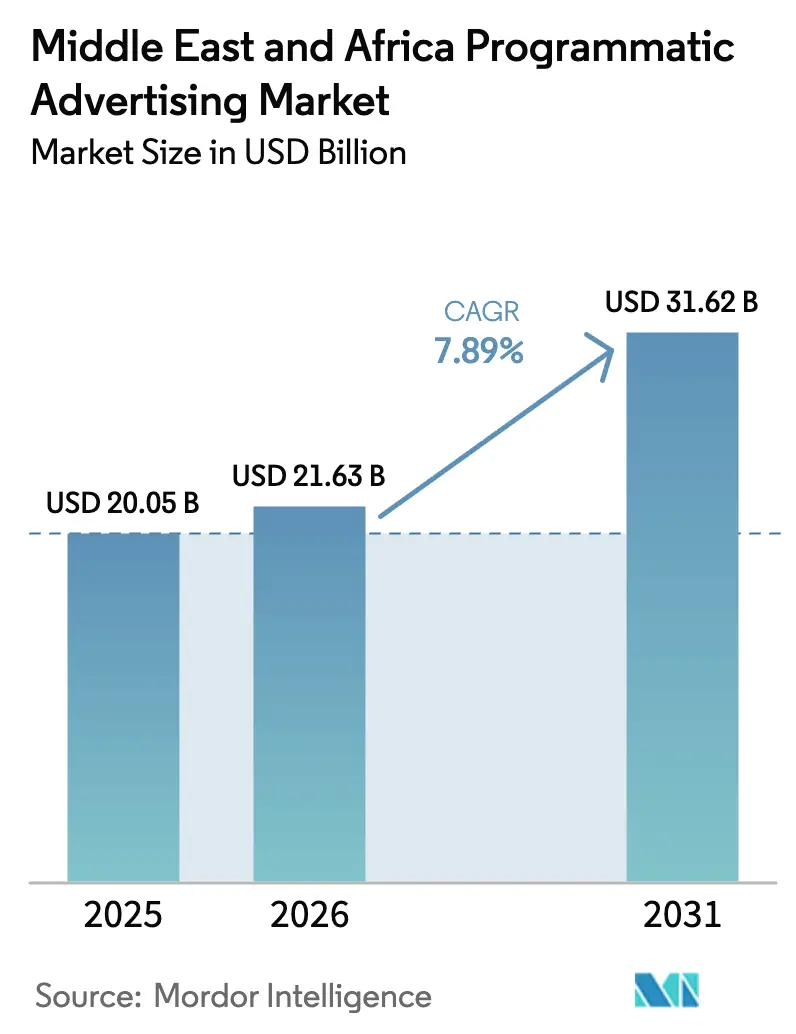
| Dimensione del mercato (2026) | 21.63 miliardo di dollari |
| Dimensione del mercato (2031) | 31.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.89% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato pubblicitario programmatico in Medio Oriente e Africa di Mordor Intelligence
Si prevede che le dimensioni del mercato della pubblicità programmatica in Medio Oriente e Africa cresceranno da 20.05 miliardi di dollari nel 2025 a 21.63 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 31.62 miliardi di dollari entro il 2031 con un CAGR del 7.89% nel periodo 2026-2031. La robusta crescita dei pagamenti digitali, i programmi di intelligenza artificiale sovrani e i grafici di identità guidati dalle telecomunicazioni stanno ampliando i bacini di pubblico indirizzabili, facilitando al contempo la conformità con le nuove leggi sulla privacy. [1] Jurgita Rudzyte, “MTN Reimagines Mobile Advertising,” Novatiq, novatiq.com La rapida espansione dell'e-commerce ha aumentato i volumi di dati di prima parte, consentendo agli inserzionisti di spostare i budget dal targeting ampio verso acquisti deterministici che migliorano il ritorno sulla spesa pubblicitaria. Il comportamento dei consumatori mobile-first negli stati del GCC, unito a una svolta decisiva verso l'inventario CTV da parte delle emittenti regionali, sta intensificando la domanda di soluzioni di misurazione cross-screen. Allo stesso tempo, la connettività discontinua al di fuori delle città africane di primo livello e l'adozione disomogenea delle pratiche di sicurezza del marchio frenano le prospettive di crescita a breve termine.
Punti chiave del rapporto
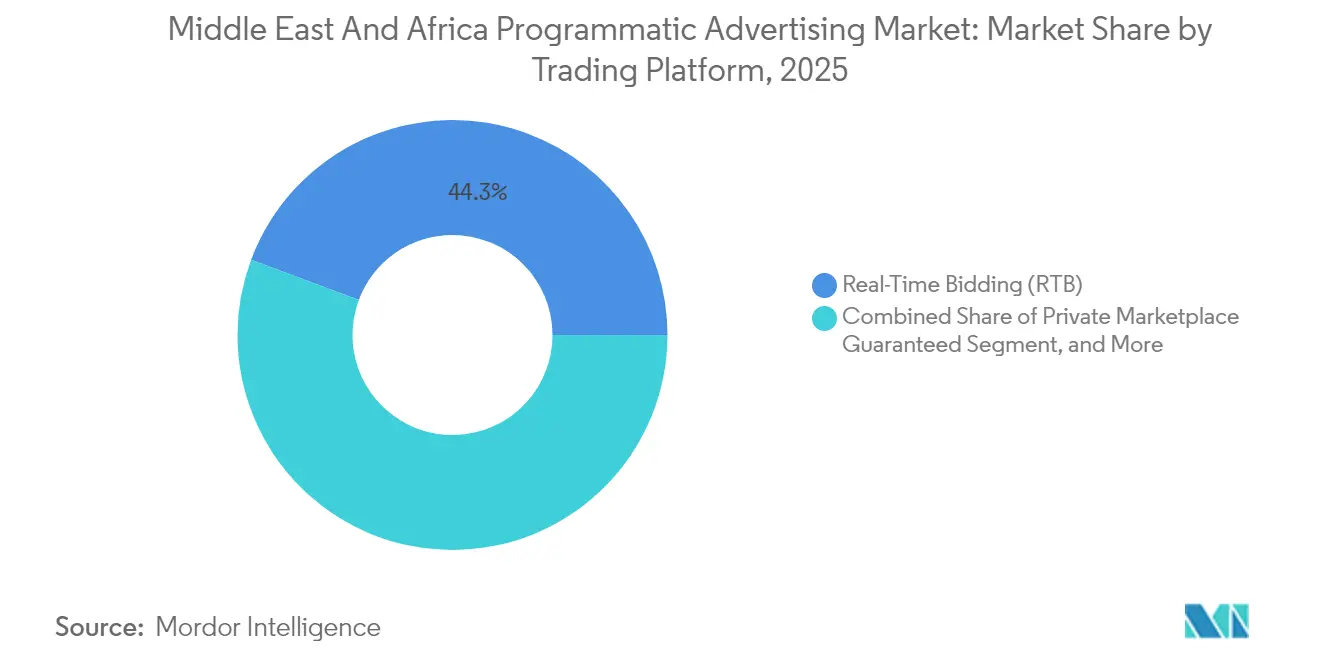
- In base alla piattaforma di trading, nel 44.30 il Real-Time Bidding ha dominato il mercato della pubblicità programmatica in Medio Oriente e Africa con il 2025% di quota di mercato, mentre si prevede che l'Automated Guaranteed crescerà a un CAGR del 10.34% fino al 2031.
- Per quanto riguarda i media pubblicitari, nel 54.30 il settore Digital Display ha registrato il 2025% del fatturato; si prevede che il settore Mobile Display crescerà a un CAGR del 8.88% entro il 2031.
- In base al formato pubblicitario, nel 34.40 il Display Banner ha rappresentato il 2025% del mercato pubblicitario programmatico in Medio Oriente e Africa, mentre la CTV/OTT sta crescendo a un CAGR del 13.98%.
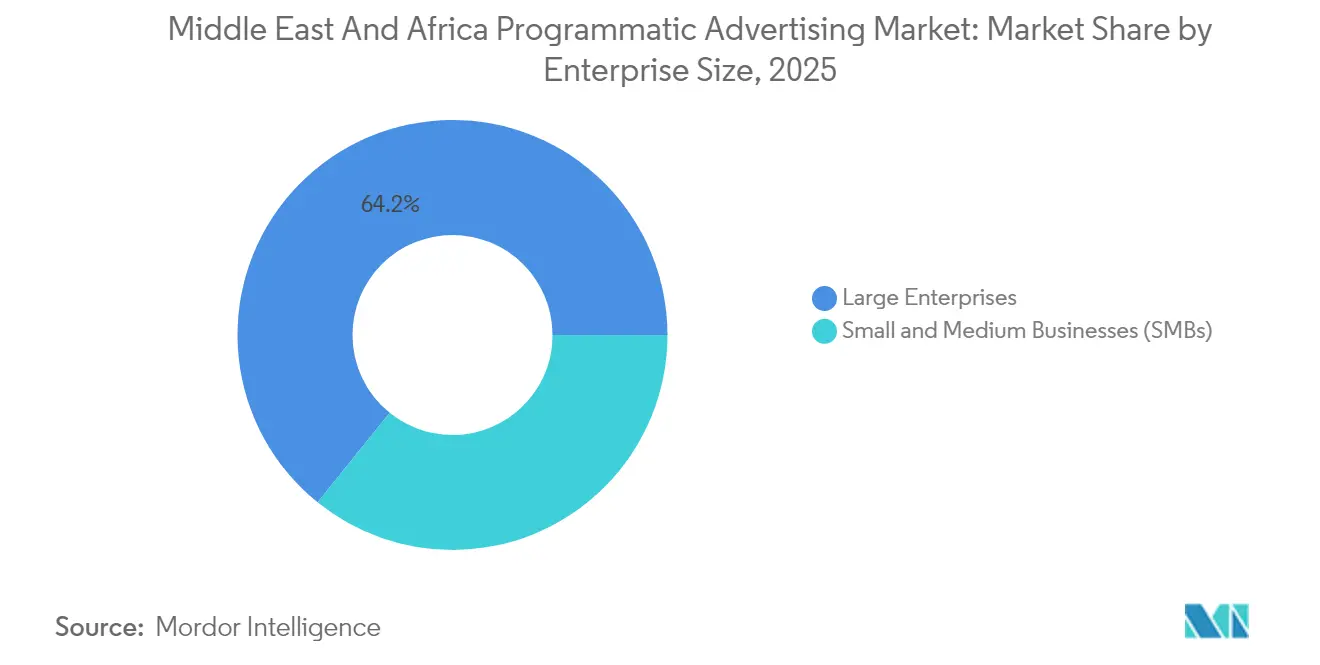
- In base alle dimensioni aziendali, nel 64.20 le grandi imprese hanno detenuto il 2025% della spesa, mentre le PMI stanno crescendo a un CAGR del 8.96%.
- Per settore verticale, il commercio al dettaglio e l'e-commerce hanno dominato con una quota del 19.70% nel 2025, mentre si prevede che il settore sanitario e farmaceutico cresceranno a un CAGR del 9.84%.
- In termini geografici, nel 59.40 il Medio Oriente deteneva una quota del 2025%; l'Africa è la regione in più rapida crescita, con una previsione di CAGR del 9.12%.
- Google, Amazon Ads e Xaxis hanno rappresentato complessivamente il 52% della spesa nel 2024, il che sottolinea la moderata concentrazione del mercato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della pubblicità programmatica in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esplosione dei consumatori mobile-first negli stati del Consiglio di cooperazione del Golfo | + 2.1% | Emirati Arabi Uniti, Arabia Saudita, Qatar, Kuwait | Medio termine (2-4 anni) |
| Crescente adozione di spazi pubblicitari CTV/OTT da parte delle emittenti MENA | + 1.8% | Nucleo del Medio Oriente, ricadute sul Nord Africa | Medio termine (2-4 anni) |
| L'aumento dell'e-commerce transfrontaliero incrementa l'utilizzo dei dati proprietari negli Emirati Arabi Uniti e in Arabia Saudita | + 1.5% | Emirati Arabi Uniti, Arabia Saudita, espansione regionale | A breve termine (≤ 2 anni) |
| Iniziative di Identity Graph guidate dalle compagnie telefoniche in Africa | + 1.2% | Africa subsahariana, Nigeria, Sudafrica | A lungo termine (≥ 4 anni) |
| Lancio DOOH programmatico in occasione di eventi FIFA ed Expo in Medio Oriente e Africa | + 1.0% | Qatar, Emirati Arabi Uniti, Arabia Saudita, Egitto | A breve termine (≤ 2 anni) |
| Integrazione e automazione dell'intelligenza artificiale nelle operazioni pubblicitarie | + 0.9% | Globale, con adozione anticipata negli stati del Consiglio di cooperazione del Golfo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esplosione dei consumatori mobile-first negli stati del Consiglio di cooperazione del Golfo
L'utilizzo in modalità mobile-first definisce ormai il coinvolgimento dei consumatori, con il 70% degli acquirenti negli Emirati Arabi Uniti che sfrutta gli assistenti AI, un aumento del 44% rispetto al 2024. Gli utenti trascorrono 3.5 ore al giorno sulle piattaforme social e il 67% degli spettatori di TikTok si sente motivato ad effettuare acquisti in-app. Gli inserzionisti ottengono segnali granulari sul pubblico che consentono di affinare le strategie di offerta nel mercato della pubblicità programmatica in Medio Oriente e Africa. I rivenditori stanno dando priorità ai budget per l'IA al fine di accorciare il percorso d'acquisto e ridurre l'abbandono del carrello. Si prevede che il mercato dell'e-commerce negli Emirati Arabi Uniti supererà i 48.8 miliardi di AED (13.3 miliardi di dollari) entro il 2028, rafforzando la necessità di piattaforme programmatiche avanzate. [2] Somshankar Bandyopadhyay, “Si prevede che il mercato dell'e-commerce negli Emirati Arabi Uniti supererà i 48.8 miliardi di dirham entro il 2028”, Khaleej Times, khaleejtimes.com I DSP incentrati sui dispositivi mobili come InMobi si stanno preparando per un'IPO da 1 miliardo di dollari per capitalizzare su questa ripresa.
Crescente adozione di spazi pubblicitari CTV/OTT da parte delle emittenti MENA
Il 18% dei residenti degli Emirati Arabi Uniti guarda contenuti in streaming quotidianamente, accelerando la migrazione dei budget dei brand verso formati TV indirizzabili. Gli streaming IPL di Noon mostrano come le sovrapposizioni di contenuti acquistabili uniscano l'intrattenimento con gli acquisti d'impulso. L'alleanza di ArabyAds con LG Ad Solutions amplia l'offerta mantenendo gli standard di visibilità. Il marketplace CTV curato da Dentsu ha registrato un aumento del 60% nei punteggi di attenzione e ha ridotto le frodi del 80% rispetto agli exchange aperti. Netflix e Yahoo hanno ampliato le vendite programmatiche e Amazon Ads ha stretto un accordo con Roku raggiungendo l'XNUMX% delle case CTV globali, attirando una domanda incrementale nel mercato pubblicitario programmatico di Medio Oriente e Africa.
L'aumento dell'e-commerce transfrontaliero incrementa l'utilizzo dei dati proprietari negli Emirati Arabi Uniti e in Arabia Saudita
I volumi dei pagamenti digitali sono aumentati del 658% dal 2020, alimentando set di dati consensuali più ricchi per un targeting deterministico. L'Arabia Saudita ha registrato un aumento del 180% negli acquisti online settimanali, mentre la dipendenza dal pagamento in contrassegno è scesa al 20%, a dimostrazione di una maggiore fiducia nei pagamenti digitali. Nuove normative, come il decreto legge federale n. 45 del 2021 degli Emirati Arabi Uniti, stanno costringendo i professionisti del marketing a orientarsi verso flussi di dati sicuri. Le partnership mediatiche nel settore retail, tra cui GoWit-Mumzworld, consentono ai brand di attivare 3.5 milioni di ID acquirenti tramite dashboard self-service. Il lancio di Amazon in Sudafrica convalida un margine di mercato inesplorato, ampliando ulteriormente il mercato pubblicitario programmatico in Medio Oriente e Africa.
Iniziative di grafici di identità guidate dalle compagnie telefoniche in Africa
MTN Ads ora offre corrispondenze deterministiche in 19 mercati senza cookie di terze parti. La certificazione di GroupM e Accenture Song da parte di Utiq dimostra che le agenzie globali stanno adottando gli ID delle compagnie telefoniche. La partnership di Vodacom con Google sull'intelligenza artificiale generativa e i modelli in lingua africana di Orange evidenziano come gli operatori vadano oltre la connettività verso l'abilitazione dei dati. Con la penetrazione degli abbonati alla telefonia mobile che raggiungerà il 50% entro il 2030, i grafici di identità promettono scalabilità e allineamento della privacy per il settore della pubblicità programmatica in Medio Oriente e Africa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alternative limitate ai cookie di terze parti sugli editori locali | -1.4% | Editori regionali in MEA | A breve termine (≤ 2 anni) |
| Copertura 4G/5G irregolare al di fuori delle città africane di livello 1 | -1.1% | Africa subsahariana, aree rurali | A lungo termine (≥ 4 anni) |
| Bassa penetrazione degli strumenti di sicurezza del marchio che aumenta il rischio di frode | -0.8% | Africa centrale, mercati emergenti del Medio Oriente | Medio termine (2-4 anni) |
| Regolamentazioni frammentate sulla privacy dei dati negli stati MEA | -0.6% | Pan-MEA, con requisiti di conformità variabili | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Alternative limitate ai cookie di terze parti sugli editori locali
Il 30% dei marketer non è ancora pronto per l'eliminazione dei cookie, il che porta a un eccessivo affidamento sul targeting contestuale. Gli editori locali spesso non dispongono del capitale necessario per sviluppare strumenti di dati proprietari, creando un ecosistema a due velocità in cui le piattaforme globali si aggiudicano budget sproporzionati. Partnership come ArabyAds-Lotame mirano a colmare il divario, ma l'adozione è disomogenea. I framework frammentati in materia di privacy dei dati aggiungono un sovraccarico di conformità che gli editori più piccoli faticano a gestire. Questo squilibrio limita la diversità dell'offerta nel mercato pubblicitario programmatico in Medio Oriente e Africa e potrebbe frenare la crescita del CPM per l'inventario regionale.
Copertura 4G/5G irregolare al di fuori delle città africane di livello 1
Il Sudafrica gode di una copertura di banda larga del 97.5%, ma molte regioni africane si trovano ad affrontare velocità incoerenti che compromettono i formati pubblicitari ad alta larghezza di banda. Gli annunci video e rich media faticano a caricarsi, costringendo gli inserzionisti a escludere le fasce rurali o ad accontentarsi di un coinvolgimento inferiore. I ricavi del gaming hanno raggiunto 1.8 miliardi di dollari nel 2024, ma un'ulteriore accelerazione richiede reti affidabili. L'espansione di Starlink offre una soluzione, sebbene le elevate tariffe d'uso e le normative locali sulla proprietà limitino la scalabilità a breve termine. Il vincolo colpisce in particolare le campagne DOOH programmatiche e basate sulla posizione che si basano su ping di dati in tempo reale.
Analisi del segmento
Per piattaforma di trading: passaggio a un inventario di qualità garantita
Il Real-Time Bidding ha contribuito con 8.88 miliardi di dollari, pari al 44.30% del mercato pubblicitario programmatico in Medio Oriente e Africa nel 2025. Gli inserzionisti privilegiano l'RTB per l'efficienza delle aste e la portata in pool di editori frammentati. Tuttavia, i timori di frode hanno accresciuto l'attrattiva delle offerte Automated Guaranteed che bloccano slot premium a CPM prevedibili. L'Automated Guaranteed è destinato a un CAGR del 10.34%, riflettendo le crescenti aspettative in termini di sicurezza del brand e l'integrazione di protocolli di ottimizzazione del percorso di fornitura. L'aumento del fatturato del 25% di The Trade Desk e l'acquisizione di Sincera dimostrano la svolta verso l'analisi che evidenzia percorsi affidabili e riduce le commissioni nascoste. PubMatic segnala che il 55% delle impressioni ora viaggia attraverso percorsi ottimizzati, a dimostrazione di una spinta globale alla trasparenza.
Private Marketplace Guaranteed offre contesti curati e ad alta visibilità per marchi del settore automobilistico, BFSI e del lusso. I contratti a tariffa fissa senza riserva rimangono rilevanti per i performance marketer che puntano al controllo dei costi. Il consolidamento rimodella le scelte di piattaforma, con l'acquisizione di Teads da 1 miliardo di dollari da parte di Outbrain che amplia i pacchetti nativi e video. Gli inserzionisti valutano quindi la scalabilità rispetto all'esclusività nel determinare i mix di trading ottimali nel mercato del programmatic advertising in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per mezzo pubblicitario: la pubblicità display sui dispositivi mobili supera quella sui computer desktop
Il Digital Display ha mantenuto una quota del 54.30%, trainato da campagne omnicanale che ripropongono la creatività su più schermi. Si prevede che il Mobile Display registrerà un CAGR del 8.88%, trainato dall'adozione degli smartphone e dalle innovazioni nei media green che riducono le emissioni del 39% e aumentano i clic del 10%. L'integrazione dei dati delle telecomunicazioni migliora l'accuratezza contestuale, in particolare negli ambienti con poca presenza di cookie. Con la maturazione del mercato della pubblicità programmatica in Medio Oriente e Africa, i brand allineano i budget per il mobile con i percorsi di e-commerce basati sull'intelligenza artificiale, raggiungendo i consumatori direttamente nelle app, dove l'intenzione di acquisto raggiunge il picco. Il Desktop Display rimane fondamentale per i contenuti B2B e long-form, ma la sua quota continua a diminuire, poiché il lavoro ibrido sposta più tempo degli utenti negli ecosistemi mobile.
Gli acquirenti di media richiedono sempre più un frequency capping cross-device e una misurazione unificata. L'aumento del 23% dei ricavi CTV di Magnite segnala la domanda di un'esecuzione su un'unica piattaforma che integri CTV e video mobile. L'aumento dei costi dei media ha inoltre spinto i marketer a ridurre il percorso di fornitura, privilegiando le SSP che garantiscono inventory visualizzabili a CPM sostenibili. Il risultato è un'allocazione più disciplinata dei budget display nel mercato pubblicitario programmatico di Medio Oriente e Africa.
Per formato pubblicitario: CTV/OTT Accelerare l'economia dell'attenzione
Il segmento Display Banner ha generato 6.9 miliardi di dollari, ma è sotto pressione a causa della banner blindness. Il segmento CTV/OTT ha registrato la crescita più elevata, con un CAGR del 13.98%, riflettendo l'engagement a schermo intero e gli strumenti di mitigazione delle frodi intrinseci all'inserimento di annunci lato server. Il passaggio a valute basate sull'attenzione sta prendendo piede, poiché i formati pubblicitari contestuali in arabo hanno raggiunto metriche di attenzione 3.5 volte superiori a quelle standard. Video online e social media generano engagement a metà funnel, mentre l'audio cavalca il boom dei podcast regionali. Il DOOH scala attraverso installazioni basate su eventi come le piattaforme legacy FIFA, sfruttando l'integrazione SSP di VIOOH con BackLite Media.
Gli investimenti nella CTV accelerano, poiché le piattaforme danno priorità all'espansione del pubblico. Il supporto di Magnite al lancio programmatico inaugurale di Netflix conferma l'importanza degli ambienti cinematografici in termini di brand recall. A loro volta, gli acquirenti indirizzano budget incrementali verso l'inventario CTV che integra la portata in calo della TV lineare. Questa evoluzione sottolinea come sia l'attenzione dell'utente, non il dispositivo, a radicare ora la pianificazione media nel mercato pubblicitario programmatico in Medio Oriente e Africa.
Per dimensione aziendale: rampa di accesso per le PMI agli acquisti self-service
Le grandi aziende hanno dominato con una spesa del 64.20% grazie ai data lake proprietari e all'orchestrazione omnicanale multi-mercato. Tuttavia, si prevede che l'adozione da parte delle PMI aumenterà del 8.96% con un CAGR grazie alle dashboard intuitive che eliminano gli ostacoli all'esecuzione. La partnership tra Intuit SMB MediaLabs e PubMatic esemplifica soluzioni di protezione della privacy pensate per budget ridotti. Gli exchange di media self-service per il retail come GoWit valorizzano i marchi di nicchia aprendo un accesso diretto agli acquirenti con un elevato intento di acquisto in categorie come il retail per mamme e bambini. Si prevede che il mercato del programmatic advertising in Medio Oriente e Africa per la spesa delle PMI supererà i 3.25 miliardi di dollari entro il 2031, riflettendo la democratizzazione.
Nel frattempo, le grandi aziende perfezionano la misurazione dell'incremento attraverso algoritmi di intelligenza artificiale che attribuiscono l'incremento offline all'esposizione online. Investimenti costanti in data clean room garantiscono la conformità alle normative sulla privacy emergenti nelle giurisdizioni MEA. Di conseguenza, i player di scala mantengono il controllo dell'offerta premium e dell'audience intelligence, nonostante la penetrazione delle PMI stia ampliando la base di acquirenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore verticale: sanità e farmaceutica emergono come catalizzatori di crescita
Il commercio al dettaglio e l'e-commerce hanno mantenuto una quota del 19.70% nel 2025, sostenuti dalle reti di vendita al dettaglio e dalle opzioni di evasione degli ordini in giornata. Il settore sanitario e farmaceutico dovrebbe raggiungere un CAGR del 9.84%, poiché telemedicina, dispositivi indossabili e sistemi di controllo dei sintomi basati sull'intelligenza artificiale generano flussi di dati ricchi di contesto. Una rigorosa supervisione normativa richiede soluzioni incentrate sulla privacy, posizionando canali programmatici in grado di rispettare i framework di consenso. BFSI sfrutta ID deterministici per arricchire i modelli di cross-selling, mentre i marchi automobilistici si affidano a formati basati sulla posizione per incentivare le visite in concessionaria.
Si prevede che i ricavi di Amazon derivanti dai media retail supereranno i 60 miliardi di dollari nel 2025, a dimostrazione della sinergia tra dati commerciali e monetizzazione pubblicitaria. L'alleanza di Criteo con MobileFuse rafforza il targeting dell'audience commerciale, preannunciando una futura segmentazione verticale all'interno del mercato pubblicitario programmatico in Medio Oriente e Africa.
Analisi geografica
Il Medio Oriente ha generato il 59.40% dei ricavi, supportato da politiche visionarie come la Saudi Vision 2030 che impone la diversificazione digitale. Emirati Arabi Uniti e Arabia Saudita beneficiano dell'adozione pressoché universale degli smartphone e di avanzate tecnologie fintech. Le alleanze cloud, tra cui l'accordo AWS-e& da oltre 1 miliardo di dollari, migliorano la produttività delle offerte in tempo reale e la distribuzione di annunci a bassa latenza nel mercato pubblicitario programmatico in Medio Oriente e Africa. Il Qatar sfrutta l'infrastruttura della Coppa del Mondo per espandere le reti DOOH, mentre le startup israeliane iniettano algoritmi di intelligenza artificiale nei motori di offerta. L'implementazione dell'intelligenza artificiale in lingua araba di Meta rafforza la risonanza culturale delle risorse creative.
L'Africa registra la crescita più rapida, con un CAGR del 9.12%. Il Sudafrica è un punto di riferimento per lo sviluppo, con 124 milioni di connessioni mobili e un solido sistema bancario. I ricavi da gioco d'azzardo in Nigeria, pari a 300 milioni di dollari, segnalano segmenti di svago digitale monetizzabili. L'innovazione del mobile money in Kenya amplia le fasce di mercato dei pagamenti indirizzabili, mentre la crescita giovanile in Egitto accelera l'adozione dei social media. I progetti linguistici di MTN Ads e Orange AI forniscono ai professionisti del marketing identificatori localizzati. La collaborazione tra Airtel e SpaceX Starlink mira a colmare le lacune nella copertura rurale, migliorando la qualità dell'inventario nelle regioni in ritardo.
I corridoi commerciali transfrontalieri ampliano le riserve di dati di prima parte. Il lancio di Amazon in Sudafrica spinge i parametri logistici che i concorrenti devono soddisfare. La partnership tra Ecobank e Google Cloud promuove l'inclusione finanziaria, ampliando l'utilizzo del portafoglio digitale che supporta il monitoraggio delle conversioni. Il mix geografico rivela una duplice opportunità: il Medio Oriente si concentra sull'ottimizzazione, mentre l'Africa si concentra sullo sviluppo delle infrastrutture che alimenteranno la prossima ondata di crescita del mercato pubblicitario programmatico in Medio Oriente e Africa.
Panorama normativo
In Medio Oriente e Africa, i requisiti normativi per la pubblicità programmatica si stanno inasprendo in materia di licenze pubblicitarie e trattamento dei dati personali, aumentando gli oneri di conformità per inserzionisti, agenzie e intermediari di ad-tech che gestiscono i dati del pubblico. Negli Emirati Arabi Uniti, il Media Council applica il permesso per gli inserzionisti (Mu'lin) ai sensi del Decreto Legge Federale n. 55 del 2023 per i contenuti promozionali a pagamento, mentre la conformità alla privacy è regolata dal Decreto Legge Federale n. 45 del 2021 degli Emirati Arabi Uniti. L'Arabia Saudita e altri mercati del CCG continuano a promuovere la regolamentazione dei dati e del digitale, rafforzando il passaggio all'attivazione dei dati di prima parte con il consenso dell'utente e a tipologie di accordi più controllate nell'acquisto programmatico.
In tutta l'Africa, i quadri normativi in materia di protezione dei dati e supervisione della pubblicità stanno diventando più rigorosi, innalzando gli standard per i trasferimenti transfrontalieri di dati e la relativa governance. La Nigeria applica l'Advertising Regulatory Council of Nigeria Act 2022 (ARCON) insieme al Nigeria Data Protection Act 2023 (NDPA), mentre l'Information Regulator del Sudafrica supervisiona il POPIA, con azioni formali di conformità disponibili, tra cui avvisi di conformità e ispezioni. Il Personal Data Protection Centre (PDPC) egiziano ha reso operativo il suo regime nel 2025, includendo la concessione di licenze per i trasferimenti transfrontalieri e la registrazione del DPO, e l'Oman ha raggiunto la piena conformità operativa per il suo quadro normativo sulla protezione dei dati il 5 febbraio 2026, aggiungendo un ulteriore punto di controllo per le operazioni di campagna regionali e i flussi di dati.
Panorama competitivo
I leader globali del settore ad tech mantengono vantaggi di scala, ma gli specialisti regionali iniettano tensione competitiva. Google detiene una quota del 31% grazie alla copertura di YouTube e allo stack DV360 integrato. Amazon Ads segue con il 12%, collegando gli insight retail con le offerte DSP. Xaxis cattura il 9% tramite trading desk integrati nelle agenzie che negoziano l'offerta curata. InMobi detiene il 7% attraverso il posizionamento mobile-first e alleanze con le compagnie telefoniche. Il mercato del programmatic advertising in Medio Oriente e Africa mostra quindi una moderata concentrazione, incoraggiando l'innovazione in termini di identità, misurazione e formati creativi.
Le acquisizioni strategiche plasmano l'integrazione della catena del valore. L'acquisizione di Teads da parte di Outbrain crea una piattaforma video open-internet scalabile, mentre l'accordo con Vistar Media di T-Mobile posiziona l'operatore in modo da possedere la fornitura DOOH. L'acquisizione di Lotame da parte di Publicis mira alla gestione dei dati end-to-end, a dimostrazione del fatto che i gruppi di agenzie desiderano un sistema di scaffolding proprietario per l'identità. I fornitori di cloud cinesi come Huawei e Alibaba abbassano i prezzi di AWS, penetrando nel livello di hosting dell'ad-tech. Con l'inasprimento delle normative sulla privacy, gli operatori in grado di offrire un pubblico autenticato senza compromettere la conformità rafforzeranno la loro posizione.
Tra i disruptor emergenti figurano divisioni pubblicitarie nel settore delle telecomunicazioni come MTN Ads, che sfrutta ID deterministici, e piattaforme di media retail come GoWit, che monetizzano l'intenzione di acquisto sul punto vendita. La differenziazione tecnologica è il vantaggio decisivo. Le piattaforme che investono nell'intelligenza artificiale generativa per l'iterazione creativa e in clean room per una collaborazione sicura sui dati supereranno gli stack tradizionali. Di conseguenza, il settore del programmatic advertising in Medio Oriente e Africa si trova a un punto di svolta in cui la proprietà dei segnali di prima parte e l'efficienza algoritmica stabiliscono gli standard competitivi.
Leader del settore della pubblicità programmatica in Medio Oriente e Africa
Tonico Internazionale
Marte Media Group
Digitale esecutivo
Boopin
Asse X (Gruppo M)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Tamatem ha acquisito Playable Factory, con sede a Istanbul, per potenziare l'acquisizione di utenti nei giochi per dispositivi mobili e le capacità di pubblicità interattiva. L'acquisizione amplia le competenze di Tamatem in materia di pubblicità interattiva all'interno dell'ecosistema dei giochi per dispositivi mobili e rafforza la piattaforma tecnologica e l'inventario pubblicitario proprietario nella regione MEA.
- Aprile 2026: Perion Network ha lanciato una partnership esclusiva per la pubblicità basata sull'intelligenza artificiale con McSorely Media e Mediamark per implementare Outmax, un agente di esecuzione nativo per l'IA, in tutta l'Africa. L'alleanza introduce l'esecuzione automatizzata degli annunci basata sull'IA in tutta la regione, con il potenziale di migliorare il ROI e modificare le dinamiche competitive nell'acquisto programmatico africano.
- Marzo 2026: Yassir ha acquisito Kawarizmi, con sede a Parigi, per costruire un ecosistema integrato di media e pubblicità per il settore retail in tutta l'area EMEA. L'integrazione verticale delle capacità di adtech e media retail espande la presenza e le risorse di dati di Yassir nella regione MEA.
Ambito del rapporto sul mercato della pubblicità programmatica in Medio Oriente e Africa
La pubblicità programmatica è l'utilizzo di software per acquistare pubblicità digitale. Questa automazione rende le transazioni più efficienti e più efficaci, semplificando il processo e consolidando le tue iniziative pubblicitarie digitali in un'unica piattaforma tecnologica.
Il mercato della pubblicità programmatica in Medio Oriente e Africa è segmentato per piattaforma di trading (offerte in tempo reale, mercato privato garantito, garantito automatizzato e tasso fisso senza riserva), per mezzi pubblicitari (display digitale e display mobile) e per dimensione aziendale (PMI) e Grandi Imprese). Lo scopo dello studio traccia l’impatto di covid-19 sul mercato studiato.
Tramite piattaforma di trading
| Offerte in tempo reale (RTB) |
| Marketplace privato garantito |
| Automatizzato garantito |
| Tariffa fissa senza riserve |
Mediante pubblicità
| Display digitale |
| Display mobile |
Per formato dell'annuncio
| Mostra Banner |
| Video Online |
| Media sosial |
| CTV/OTT |
| Audio (streaming e podcast) |
| Digital-Out-of-Home (DOOH) |
| Altro |
Per dimensione aziendale
| Piccole e medie imprese (PMI) |
| Grandi imprese |
Per settore verticale
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Automotive |
| Media and Entertainment |
| Sanità e Farmaceutica |
| Viaggi e ospitalità |
| Telecomunicazioni e IT |
| Altro |
| Tramite piattaforma di trading | Offerte in tempo reale (RTB) |
| Marketplace privato garantito | |
| Automatizzato garantito | |
| Tariffa fissa senza riserve | |
| Mediante pubblicità | Display digitale |
| Display mobile | |
| Per formato dell'annuncio | Mostra Banner |
| Video Online | |
| Media sosial | |
| CTV/OTT | |
| Audio (streaming e podcast) | |
| Digital-Out-of-Home (DOOH) | |
| Altro | |
| Per dimensione aziendale | Piccole e medie imprese (PMI) |
| Grandi imprese | |
| Per settore verticale | Vendita al dettaglio ed e-commerce |
| BFSI | |
| Automotive | |
| Media and Entertainment | |
| Sanità e Farmaceutica | |
| Viaggi e ospitalità | |
| Telecomunicazioni e IT | |
| Altro |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato pubblicitario programmatico in Medio Oriente e Africa?
Nel 21.63 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 31.62 miliardi di dollari entro il 2031, con un CAGR del 7.89%.
Quale segmento della piattaforma di trading si sta espandendo più rapidamente?
Si prevede che Automated Guaranteed crescerà a un CAGR del 10.34% tra il 2026 e il 2031, riflettendo una maggiore domanda di inventari premium e antifrode.
Quanto è ampia l'opportunità CTV/OTT nella regione?
La pubblicità CTV/OTT è il formato pubblicitario in più rapida crescita, con un CAGR del 13.98% e beneficia di una penetrazione dello streaming giornaliero del 65% negli Emirati Arabi Uniti.
Perché le compagnie telefoniche sono importanti per la risoluzione delle identità in Africa?
Operatori come MTN forniscono ID deterministici in 19 mercati, offrendo agli inserzionisti percorsi di targeting senza cookie in ambienti con pochi dati dell'editore.
Cosa frena la crescita al di fuori delle principali città africane?
La copertura discontinua del 4G/5G limita i formati ad alta larghezza di banda, riducendo la portata delle campagne nelle aree rurali e rallentando l'adozione di strumenti programmatici avanzati.
Quanto è concentrato il panorama competitivo?
I primi cinque operatori detengono circa il 60% della quota, il che indica una concentrazione moderata che lascia comunque spazio a specialisti regionali e nuovi entranti per crescere.


