

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
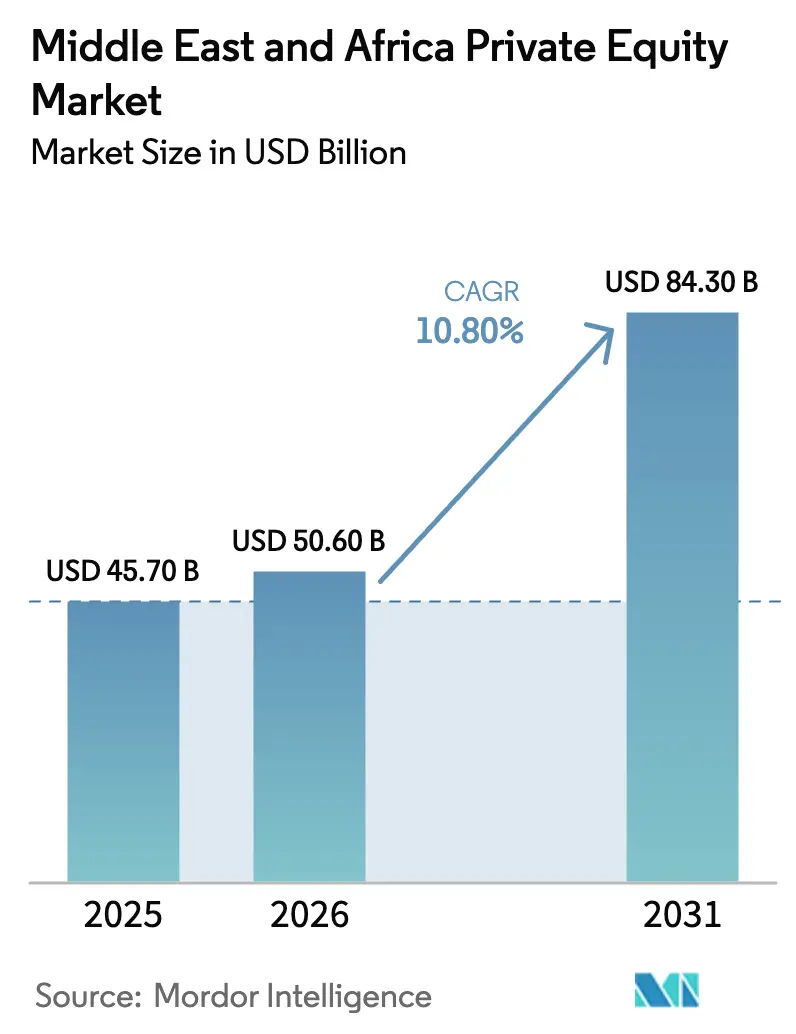
| Dimensione del mercato (2026) | 50.60 miliardo di dollari |
| Dimensione del mercato (2031) | 84.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.80% CAGR |
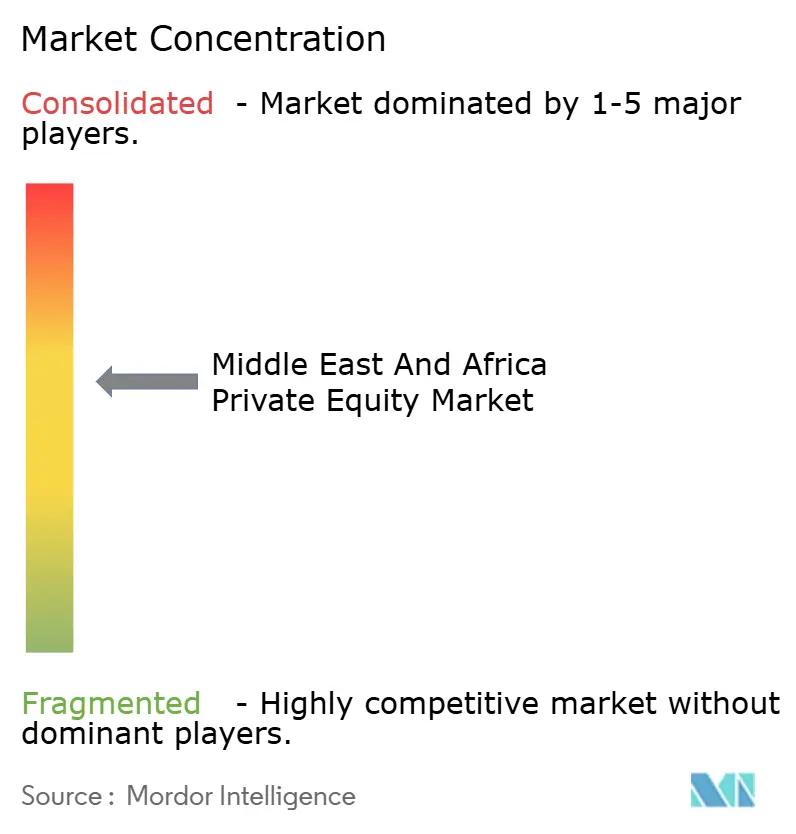
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del private equity in Medio Oriente e Africa a cura di Mordor Intelligence
Si prevede che il mercato del private equity in Medio Oriente e Africa crescerà da 45.70 miliardi di dollari nel 2025 a 50.60 miliardi di dollari nel 2026, raggiungendo gli 84.30 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.80% nel periodo 2026-2031.
La formazione strategica di capitale nei fondi sovrani del Golfo e nelle piattaforme africane mirate sta plasmando il flusso delle operazioni, con gli investitori sovrani che fungono da ancoraggi per le grandi transazioni e da catalizzatori per gli ecosistemi nazionali. Le riforme del mercato dei capitali in Arabia Saudita e l'evoluzione dei regimi dei fondi negli Emirati Arabi Uniti stanno ampliando l'accesso straniero e creando strutture più prevedibili per i fondi privati. Le startup nel CCG e in alcuni hub africani continuano ad attrarre investimenti di venture capital e corporate venture capital, mentre i progetti infrastrutturali offrono flussi di cassa stabili e rendimenti indicizzati all'inflazione. Permangono colli di bottiglia nelle uscite e rischi valutari in diversi mercati africani, che spingono i gestori verso il credito privato, le soluzioni sul mercato secondario e i co-investimenti strutturati che preservano la flessibilità per le distribuzioni e il rimpatrio dei capitali. La partecipazione straniera nelle azioni saudite è aumentata in vista della riforma del 2026 e continua a rafforzare le condizioni di liquidità che supportano le uscite in fasi successive e i consolidamenti strategici.
Punti chiave del rapporto
- Per settore, quello tecnologico ha dominato il mercato del private equity in Medio Oriente e Africa con una quota del 18.9% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11.3% fino al 2031.
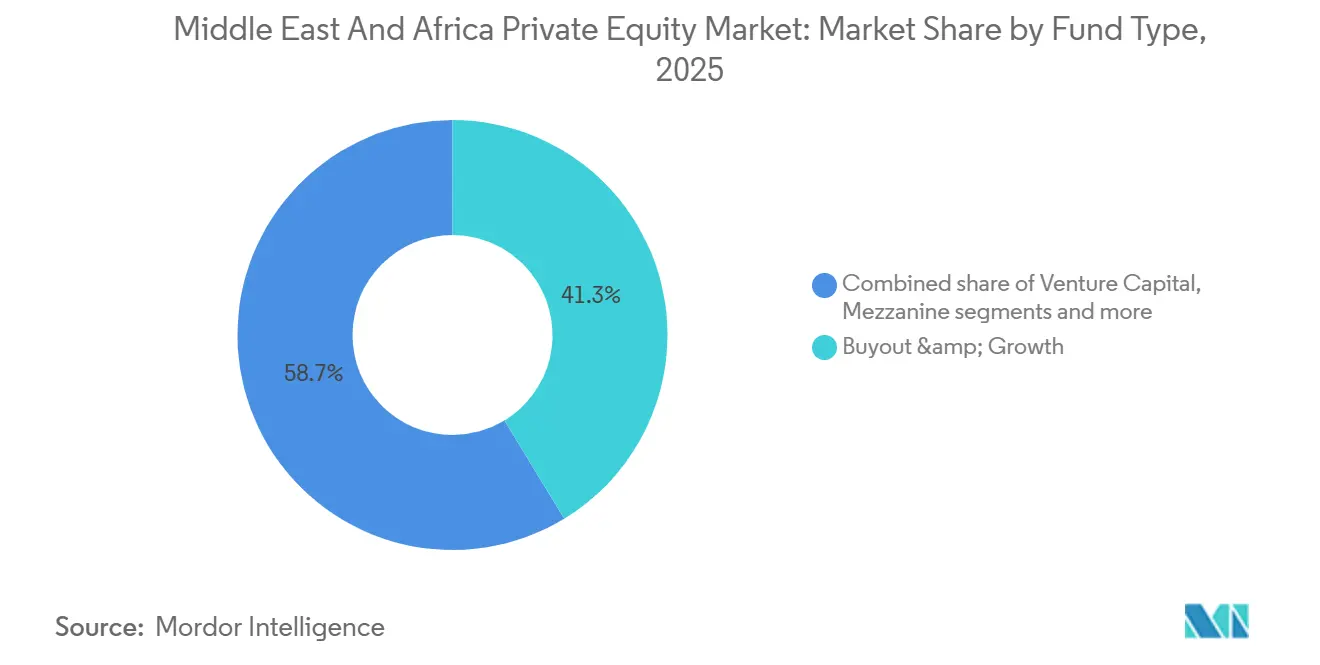
- Per tipologia di fondo, i fondi buyout e growth detenevano il 41.3% del mercato del private equity in Medio Oriente e Africa nel 2025, mentre il venture capital ha registrato le prospettive di crescita più rapide, con un CAGR del 10.9% fino al 2031.
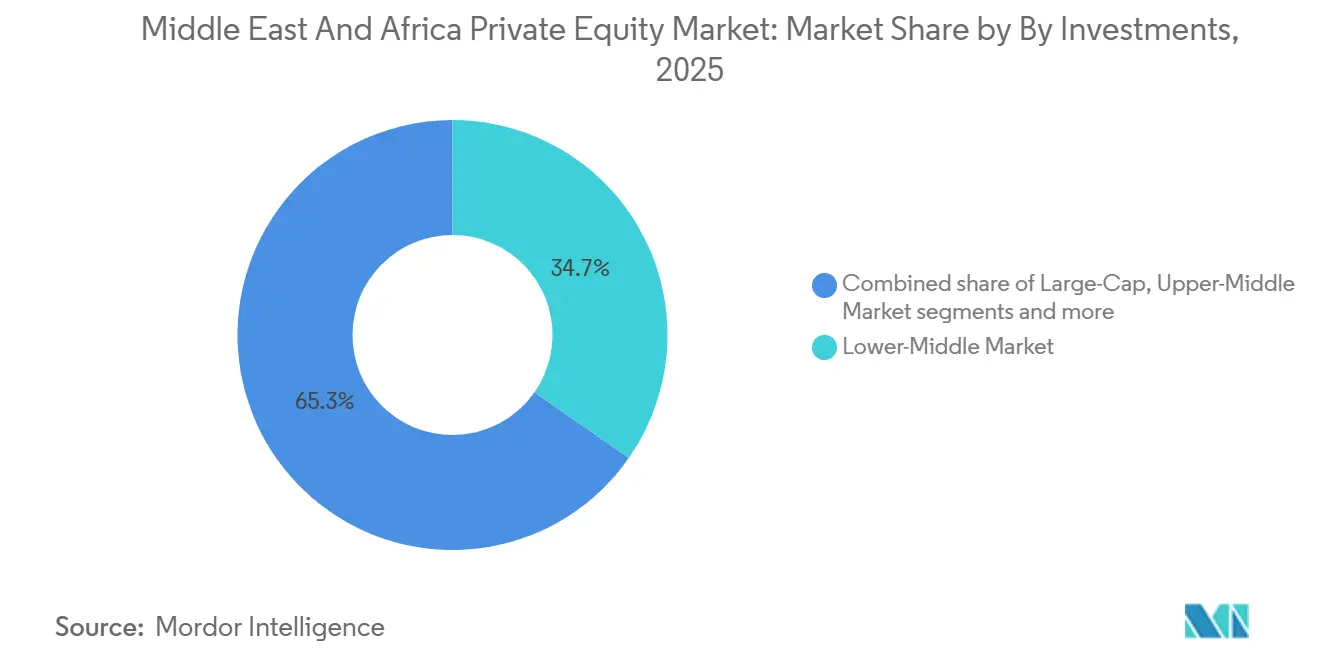
- In termini di dimensioni degli investimenti, il segmento delle piccole e medie imprese ha rappresentato il 34.7% del mercato del private equity in Medio Oriente e Africa nel 2025, e si prevede che i veicoli di investimento a piccola e media capitalizzazione cresceranno a un tasso annuo composto (CAGR) dell'11.5% fino al 2031.
- Dal punto di vista geografico, l'Arabia Saudita deteneva il 30.6% della quota di mercato del private equity in Medio Oriente e Africa nel 2025, mentre si prevede che il Sudafrica registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 10.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del private equity in Medio Oriente e Africa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Abbondante ricchezza sovrana in polvere secca | + 3.2% | Il nucleo del GCC con ricadute in Egitto e co-investimenti selettivi in Africa | Medio termine (2-4 anni) |
| Liberalizzazione graduale delle leggi sulla proprietà straniera | + 2.8% | Arabia Saudita ed Emirati Arabi Uniti, effetti di secondo ordine in Egitto e Marocco | A breve termine (≤ 2 anni) |
| Crescita degli ecosistemi di start-up nel GCC e in Africa | + 1.9% | Emirati Arabi Uniti e Arabia Saudita nel GCC, Nigeria, Kenya, Sudafrica, Egitto in Africa | Medio termine (2-4 anni) |
| Accelerazione delle condotte PPP infrastrutturali | + 1.5% | Arabia Saudita, Emirati Arabi Uniti, Sudafrica | A lungo termine (≥ 4 anni) |
| Strutture di coinvestimento conformi alla Sharia | + 0.8% | In tutto il GCC, Kuwait e Bahrein seguono Arabia Saudita ed Emirati Arabi Uniti. | Medio termine (2-4 anni) |
| Crescenti accordi tra club-office | + 0.5% | EAU e Arabia Saudita | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Abbondante ricchezza sovrana in polvere secca
Nel 2025 i fondi sovrani del GCC hanno aumentato i loro investimenti, con diverse piattaforme di Abu Dhabi e Arabia Saudita che hanno intensificato le transazioni dirette e co-ancorato grandi veicoli di investimento in IA, infrastrutture dati e credito privato. L'attività di Mubadala riflette questo cambiamento, compreso il suo programma di transazioni per il 2025 e la continua espansione di piattaforme adiacenti che si estendono al credito, alle infrastrutture e alle allocazioni tecnologiche legate alla domanda di calcolo AI [1] Angus Anderson, “AI Anchors GCC Sovereign Wealth Fund Strategy in 2025,” Finance Middle East, financemiddleeast.com . Le partnership create tra istituzioni del Golfo e gestori globali, come Stonepeak e The Arab Energy Fund, stanno convogliando capitali a lungo termine verso la modernizzazione della rete e le attività di transizione energetica che offrono visibilità sui flussi di cassa. Queste iniziative guidate da fondi sovrani forniscono stabilità quando i cicli globali di venture capital si raffreddano e contribuiscono a colmare le lacune di finanziamento nei round di finanziamento in fase avanzata attraverso co-investimenti e strategie di continuazione. Le grandi allocazioni in fondi legati all'IA e piattaforme di data center sottolineano l'intento strategico di plasmare le infrastrutture di prossima generazione piuttosto che seguire passivamente l'esposizione al benchmark. L'effetto complessivo è una maggiore liquidità regionale per il mercato del private equity in Medio Oriente e Africa, che aumenta la resilienza agli shock esterni e amplifica l'effetto moltiplicatore del capitale di ancoraggio sovrano sulla formazione di fondi di terzi.
Liberalizzazione graduale delle leggi sulla proprietà straniera
L'abolizione da parte dell'Arabia Saudita del regime degli investitori stranieri qualificati (Qualified Foreign Investor, QF) nel febbraio 2026 consente a tutti gli investitori stranieri di accedere direttamente al mercato principale Tadawul, nel rispetto dei limiti aggregati e individuali, eliminando un ostacolo operativo fondamentale che limitava le istituzioni di livello intermedio. Si prevede che la riforma amplierà la partecipazione e aumenterà i flussi, in quanto i fondi indicizzati globali e le piattaforme retail che in precedenza non potevano soddisfare le soglie di accesso entreranno nel mercato. Parallelamente, il DIFC e l'ADGM degli Emirati Arabi Uniti hanno semplificato le procedure di licenza per i gestori di fondi e introdotto framework per gli asset digitali che riducono i tempi di lancio dei fondi e attraggono gestori transfrontalieri alla ricerca di domiciliazioni hub per il Medio Oriente e l'Africa [2] "Global alternatives, local ambition: How SWFs, regulation, and integration are shaping GCC private markets", State Street Global Advisors, ssga.com . Questi cambiamenti migliorano la fiducia degli investitori e riducono gli attriti strutturali per i general partner che creano veicoli di private equity per il Medio Oriente e l'Africa destinati alla regione. Nel tempo, l'effetto cumulativo della regolamentazione si traduce in una base di sponsor più ampia, una maggiore capacità di co-investimento e opzioni di uscita più credibili attraverso quotazioni locali o acquirenti strategici regionali.
Crescita degli ecosistemi di start-up nel GCC e in Africa
Nel GCC, i finanziamenti di venture capital hanno retto meglio rispetto ai benchmark globali fino al 2024, trainati da iniziative governative, divisioni di venture capital aziendali e fondi mirati all'intelligenza artificiale in linea con le priorità digitali nazionali. Arabia Saudita ed Emirati Arabi Uniti rappresentano la maggior parte delle operazioni regionali, grazie a incentivi che comprimono i costi iniziali e rendono i round di Serie A più accessibili per gli investitori internazionali. In Africa, si è delineato un quadro duplice: i quattro principali hub assorbono la maggior parte dei capitali, mentre il resto del continente si trova ad affrontare flussi di investimento più limitati e una crescente dipendenza da veicoli di investimento sostenuti da istituzioni finanziarie di sviluppo (DFI) per colmare le lacune finanziarie. I gestori di seed e PMI supportati da DFI, come LoftyInc e Seedstars Africa Ventures, puntano a modelli di finanza integrata, connettività e legati al clima, che raggiungono la redditività più rapidamente e supportano eventi di liquidità anticipati. Queste tendenze stanno creando un canale più solido per il mercato del private equity del Medio Oriente e dell'Africa, favorendo strategie di crescita e di buyout, sebbene la scarsità di capitale di rischio nelle fasi avanzate in Africa allunghi ancora i periodi di detenzione per i modelli ad alta intensità di capitale.
Accelerazione dei progetti PPP infrastrutturali
Il programma PPP dell'Arabia Saudita spazia dai trasporti ai servizi di pubblica utilità e alle infrastrutture sociali, e sta generando un flusso costante di grandi transazioni adatte agli investitori a lungo termine. Le partnership transfrontaliere, tra cui quelle tra l'Arab Energy Fund e Stonepeak e un'iniziativa separata con I Squared Capital, sottolineano l'interesse per asset regolamentati con strutture di ricavo più chiare. Il quadro federale PPP degli Emirati Arabi Uniti ha sostenuto progetti in ambito sanitario, educativo e delle energie rinnovabili, mentre i round di finanziamento per progetti energetici indipendenti in Sudafrica continuano ad attrarre capitali, grazie alla possibilità di isolare il rischio di credito. I premi di rendimento rispetto ai mercati sviluppati riflettono una combinazione di rischio di esecuzione percepito ed eterogeneità normativa, ma offrono diversi fattori di rendimento al mercato del private equity in Medio Oriente e Africa. Poiché i prestiti bancari rimangono selettivi, il credito privato e il private equity ibrido per le infrastrutture sono cresciuti di pari passo con i programmi PPP, fornendo strutture di capitale flessibili che soddisfano le esigenze degli sponsor.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia persistenti nelle vie di uscita | -2.1% | Africa, con un impatto secondario sulle strategie di continuazione guidate dai GP del GCC | Medio termine (2-4 anni) |
| Rischi di convertibilità valutaria e di rimpatrio | -1.6% | Nigeria, Egitto, Zimbabwe, Libano | A breve termine (≤ 2 anni) |
| Record di GP limitati al di fuori dei buyout | -0.9% | Africa subsahariana e mercati francofoni | Medio termine (2-4 anni) |
| Divulgazioni normative frammentate | -0.7% | Le 54 giurisdizioni africane e i regimi eterogenei della regione MENA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia persistenti delle vie di uscita
Nel 2023 i volumi di uscita africani sono diminuiti drasticamente e le quotazioni pubbliche rimangono limitate dalle regole sul flottante, dai lock-up e dai divari di valutazione che ritardano la preparazione all'IPO [3] Katie Hill et al., “Deals to Dollars: Navigating Successful Private Equity Exits in Africa,” Boston Consulting Group, bcg.com . Anche i fattori globali hanno pesato sulle IPO MENA nel 2025, spingendo un maggior numero di uscite verso soluzioni di M&A e guidate da GP. I mercati secondari in Africa sono meno profondi rispetto agli standard globali, il che limita le transazioni PE-to-PE e prolunga i periodi di detenzione per molti asset di crescita. I fondi di continuazione e le operazioni basate sul NAV forniscono liquidità temporanea, ma introducono considerazioni di valutazione e governance per gli LP. In questo contesto, gli acquirenti strategici rimangono selettivi e richiedono dimensioni, bilanci certificati e strutture denominate in dollari prima di impegnarsi, il che restringe l'universo immediato degli asset pronti per l'uscita.
Rischi di convertibilità della valuta e di rimpatrio
Le forti svalutazioni in Nigeria ed Egitto tra il 2024 e il 2025 hanno compromesso i rendimenti in valuta forte, poiché le distribuzioni sono state ritardate o trattenute sul mercato interno a causa delle restrizioni valutarie. I controlli sui capitali e le perdite del settore bancario libanese continuano a limitare i deflussi, con limiti di lunga data su prelievi e trasferimenti. Anche nei mercati con regimi flessibili, possono sorgere periodicamente limiti amministrativi durante i periodi di stress, il che introduce imprevedibilità nella pianificazione delle uscite e nei flussi di cassa a livello di fondo. Gli sponsor mitigano questi rischi attraverso holding offshore, prezzi in dollari concordati in anticipo e vendite selettive di asset ad acquirenti esteri disposti ad assumersi i rischi di convertibilità. Queste misure preservano il valore, ma aumentano i costi e i tempi di realizzazione, il che pesa sul profilo di distribuzione del mercato del private equity in Medio Oriente e Africa per gli investitori globali.
Analisi del segmento
Per tipologia di fondo: Buyout Anchor Scale, Venture Captures Velocity
Nel 2025, le strategie di buyout e di crescita hanno rappresentato il 41.3% del mercato, riflettendo la costante formazione di piattaforme, le scorporazioni e le dismissioni guidate da stati che si adattano ai modelli operativi di creazione di valore nella regione. Questa quota sottolinea come ingenti riserve di capitale di base e flussi di investimento stabili abbiano sostenuto le dimensioni del mercato del private equity in Medio Oriente e Africa per le operazioni di controllo e le transazioni strutturate di minoranza nel 2025. Esempi includono le espansioni di scala da parte di leader regionali e le scorporazioni transfrontaliere di società, con diversi gestori che hanno aggiunto linee di credito private per supportare acquisizioni efficienti in termini di capitale. Il continuo sviluppo di veicoli blind-pool in Arabia Saudita e negli Emirati Arabi Uniti ha ampliato la base di sponsor locali e migliorato la certezza delle transazioni per i venditori familiari e le imprese statali. Con la normalizzazione dei tassi di interesse, i gestori stanno combinando il capitale proprio con soluzioni di credito private per proteggere i rendimenti e mantenere il ritmo in un contesto competitivo. Il risultato complessivo è un mercato di fascia media più ampio per il private equity in Medio Oriente e Africa, con fonti di finanziamento più diversificate e una gamma più ampia di partner operativi in grado di gestire l'integrazione multi-paese.
Il venture capital è la tipologia di fondo in più rapida crescita, con una prospettiva di crescita annua composta (CAGR) del 10.9%, supportata dai programmi pubblici del GCC, dalle divisioni di venture capital aziendali e dai veicoli focalizzati sull'intelligenza artificiale, direttamente collegati ai piani sovrani in materia di calcolo e dati. Lo sviluppo di finanziamenti ponte per le fasi avanzate di sviluppo, previsto per il 2026, mira ad colmare il divario pre-IPO per le aziende che hanno superato le dimensioni dei tradizionali fondi di venture capital, ma che sono ancora in fase di espansione per raggiungere le soglie di quotazione. L'attività iniziale del fondo Presight-Shorooq AI illustra il ritmo di implementazione di modelli di frontiera allineati alla domanda delle imprese e alle esigenze di digitalizzazione del settore pubblico. In Africa, i fondi seed e SMID supportati dalle istituzioni finanziarie di sviluppo continuano a fornire capitale di accelerazione fondamentale laddove le banche commerciali rimangono selettive, contribuendo così ad alimentare un flusso di asset per i successivi round di growth equity. Questo slancio combinato supporta la diversificazione all'interno del settore del private equity in Medio Oriente e Africa, senza tuttavia soppiantare il ruolo centrale delle acquisizioni e della crescita nella creazione di valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore: supremazia del software, ascesa della transizione energetica
Nel 2025, il settore tecnologico ha rappresentato il 18.9% del mercato, risultando il più grande, e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11.3% fino al 2031, grazie all'espansione dei data center, ai carichi di lavoro basati sull'intelligenza artificiale e ai mandati digitali sovrani. È in questo contesto che le dimensioni del mercato del private equity in Medio Oriente e Africa si intersecano con le politiche pubbliche, poiché i governi puntano a sviluppare capacità nazionali in ambito cloud, e-government e cybersecurity, che richiedono investimenti di capitale sostenuti e partnership strategiche. Gli investitori del Golfo hanno investito massicciamente nei segmenti dell'informatica nel 2025 e hanno lanciato veicoli di investimento in infrastrutture di intelligenza artificiale che combinano la potenza di calcolo con risorse energetiche e di rete. Anche i settori sanitario, immobiliare e dei servizi finanziari hanno registrato flussi consistenti, a testimonianza di temi demografici, turistici e di inclusione finanziaria che si mantengono stabili nel tempo. Gli specialisti di settore e i partner aziendali si stanno allineando su strategie di piattaforma in cui le acquisizioni e la digitalizzazione possono sbloccare una leva operativa nel medio termine.
Nel 2025 gli investimenti nel settore sanitario hanno subito un'accelerazione nei Paesi del Consiglio di Cooperazione del Golfo (CCG), proseguendo poi nel 2026, mentre in Africa nuovi fondi si sono concentrati su catene di approvvigionamento, assistenza sanitaria di base e salute digitale, ampliando l'universo degli investimenti. Nel settore immobiliare, gli sviluppi incentrati su Riyadh e i progetti orientati ai trasporti hanno creato nuove strutture di private equity e profili di flusso di cassa a lungo termine. Le allocazioni nei servizi finanziari sono aumentate vertiginosamente nel terzo trimestre del 2025 per gli investitori del CCG, con importanti operazioni su piattaforme di gestione patrimoniale e di credito legate al consolidamento nordamericano. I temi della transizione energetica hanno interessato diversi settori, con il capitale privato che collabora su grandi asset rinnovabili e di rete in un quadro normativo chiaro.
Per investimenti: Profondità del mercato medio, Accelerazione delle PMI-Cap
Nel 2025, le operazioni nel segmento medio-basso del mercato hanno rappresentato il 34.7% del totale, a testimonianza della presenza nella regione di PMI, imprese a conduzione familiare e filiali di società statali alla ricerca di partner operativi per l'espansione regionale. Questo segmento è fondamentale per il mercato del private equity in Medio Oriente e Africa, poiché le strategie di piattaforma e le acquisizioni possono scalare in diverse giurisdizioni senza dover ricorrere a mega-round di finanziamento. I fondi blind pool in Arabia Saudita e il crescente numero di gestori negli Emirati Arabi Uniti continuano a fornire capitale flessibile per strutture di controllo e di minoranza che favoriscono la crescita. Le operazioni di maggiori dimensioni nel settore infrastrutturale e core-plus rimangono attive, ma sono spesso vincolate a investimenti sovrani, il che può limitare l'accesso per i gestori di dimensioni ridotte in processi già saturi.
Si prevede che i veicoli di investimento per società a piccola e media capitalizzazione cresceranno più rapidamente, con un CAGR dell'11.5%, grazie alle istituzioni finanziarie di sviluppo (DFI) che catalizzano la creazione di fondi mirati al segmento intermedio, ovvero a investimenti compresi tra 300,000 e 10 milioni di dollari. Gestori come LoftyInc e XSML stanno combinando strumenti di debito e azionari flessibili con un supporto attivo al portafoglio per ridurre i tempi di redditività e minimizzare i rischi di uscita. Le transazioni nel segmento medio-alto e a grande capitalizzazione rimangono episodiche e spesso ancorate ai titoli di Stato, con mega-veicoli dedicati ai Paesi del Consiglio di Cooperazione del Golfo (GCC) che perseguono investimenti concentrati nei settori sanitario, tecnologico e industriale. Questa combinazione di dimensioni degli investimenti e strumenti amplia l'universo investibile per il mercato del private equity in Medio Oriente e Africa e crea percorsi diversificati verso la liquidità nei diversi cicli economici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Arabia Saudita ha guidato con una quota del 30.6% nel 2025, sostenuta dalla portata del Fondo per gli investimenti pubblici e dalle riforme del mercato dei capitali che hanno ampliato l'accesso straniero alle azioni locali. Questa allocazione rafforza il ruolo di ancoraggio dell'Arabia Saudita nelle dimensioni del mercato del private equity in Medio Oriente e Africa, dato il portafoglio di progetti del Regno e l'integrazione di sponsor privati in ecosistemi di mega-progetti. La riforma del 2026 che ha posto fine al regime QFI apre le porte a una base più ampia di istituzioni straniere e piattaforme retail, il che dovrebbe aumentare la liquidità per future uscite [4] Richard Manfredi, “Saudi CMA Liberalizes Foreign Investment Access and Regulates Real Estate Ownership by Listed Companies and Funds,” Gibson Dunn, gibsondunn.com . Con la maturazione del contesto delle transazioni, i gestori stanno abbinando il capitale azionario al credito privato e a soluzioni strutturate per mantenere gli obiettivi di rendimento, supportando al contempo la crescita nell'ambito delle priorità della Vision 2030. I segnali politici e la visibilità del portafoglio progetti continuano a supportare l'attività degli sponsor e l'espansione delle piattaforme nei settori adiacenti dei beni di consumo, della logistica, della transizione energetica e della sanità.
Gli Emirati Arabi Uniti continuano a essere un hub finanziario regionale, grazie a regimi di fondi semplificati, una forte crescita dei family office e una base attiva di investitori sovrani. Dubai e Abu Dhabi competono con le sedi globali riducendo i tempi di autorizzazione e chiarendo le normative sugli asset digitali per i fondi destinati alla regione MENA e all'Africa. Le strategie attive spaziano dalle acquisizioni alla crescita, dal venture capital in fase avanzata al credito privato, mentre gli investitori sovrani e le società private sono i principali promotori di piattaforme e operazioni transfrontaliere. I gestori di piattaforme hanno ampliato la propria presenza nel 2025 e nel 2026, con la raccolta di ingenti fondi per portafogli del GCC e veicoli separati focalizzati su tecnologia e credito nordamericani ed europei. Questa ampiezza di offerta sottolinea il ruolo degli Emirati Arabi Uniti come trampolino di lancio per gli investitori che operano nel mercato del private equity del Medio Oriente e dell'Africa e nelle strategie transatlantiche.
Il Sudafrica detiene la crescita più rapida prevista, con un CAGR del 10.9% fino al 2031, partendo da una base inferiore, grazie al miglioramento della governance dei sistemi di investimento collettivo e a una pipeline selettiva nei settori sanitario, dei servizi al consumo e della connettività. La modernizzazione della regolamentazione ai sensi del Conduct Standard 3 del 2025 supporta la gestione del rischio e la tutela degli investitori, preservando al contempo la proporzionalità per i gestori più piccoli. La volatilità valutaria, la carenza di energia elettrica e la congestione portuale rimangono delle sfide, ma le opportunità settoriali mirate e i gestori specializzati si stanno posizionando per nuove operazioni su piattaforme. Le istituzioni finanziarie di sviluppo e i fondi regionali continuano a essere un punto di riferimento per le transazioni nel mercato di fascia media, che possono raggiungere la redditività e favorire risultati più rapidi nelle operazioni di fusione e acquisizione. Questo slancio, combinato con riforme mirate, aiuta il Sudafrica a contribuire con una quota crescente al mercato del private equity in Medio Oriente e Africa nel periodo di previsione.
Panorama competitivo
Le piattaforme sovrane del Golfo plasmano la fascia alta degli investimenti con programmi multimiliardari e partnership transfrontaliere, mentre l'Africa rimane più frammentata, distribuita su 54 giurisdizioni. Gli investitori legati al governo hanno consolidato le proprie capacità in ambito azionario, creditizio e infrastrutturale, comprese importanti operazioni di gestione patrimoniale e piattaforme creditizie che creano realtà multi-asset. I nuovi fondi del GCC, raccolti da gestori emergenti, stanno crescendo rapidamente, e veicoli complementari focalizzati sulla tecnologia si rivolgono all'intelligenza artificiale e al calcolo avanzato nei mercati sviluppati. Questa dicotomia tra concentrazione sovrana e frammentazione africana influenza la costituzione dei fondi, gli stili di sottoscrizione e la pianificazione delle uscite per il mercato del private equity in Medio Oriente e Africa.
Emergono tre archetipi competitivi. Le piattaforme a sostegno sovrano si stanno integrando verticalmente tra strategie e aree geografiche per assicurarsi un flusso di operazioni esclusive, tra cui infrastrutture di intelligenza artificiale e partnership per la transizione energetica. Gli specialisti di settore creano vantaggi competitivi nei settori sanitario, dei beni di consumo e della logistica grazie alla leva operativa e alla familiarità con la normativa, mentre i gestori opportunistici sfruttano le asimmetrie informative nella finanza integrata e nei modelli digitali a basso impiego di capitale. Nuovi veicoli stanno inoltre affrontando i vincoli di liquidità attraverso operazioni sul mercato secondario, fondi di continuazione e soluzioni basate sul NAV (Net Asset Value) che alleviano la pressione derivante da tempi di uscita prolungati, soprattutto nei portafogli africani. La crescita del credito privato nella regione sta rafforzando gli strumenti a disposizione degli investitori, supportando il finanziamento delle acquisizioni e la crescita strutturata con una minore diluizione.
I requisiti di accesso nei Paesi del Consiglio di Cooperazione del Golfo (GCC), come la presenza locale e l'impegno in termini di talenti, stanno spingendo i gestori internazionali ad abbandonare un modello di "trasferta in loco" a favore di operazioni integrate, rafforzando così le capacità regionali e migliorando l'origination di opportunità di investimento. Le operazioni di club deal tra family office e le attività di corporate venture capital aumentano la concorrenza per gli asset in fase intermedia e avanzata, soprattutto negli Emirati Arabi Uniti e in Arabia Saudita. In tutto il mercato del private equity del Medio Oriente e dell'Africa, la combinazione di investitori istituzionali, gestori specializzati e fornitori di credito flessibili sta ampliando la gamma di strutture di transazione e migliorando la resilienza agli shock macroeconomici.
Leader del settore del private equity in Medio Oriente e Africa
InvestCorp
Actis
AfricInvest
Capitale del Golfo
EFG Hermes PE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: CedarBridge Partners ha iniziato a impiegare il capitale del suo fondo CedarBridge High Growth III da 150 milioni di dollari, puntando a investimenti in piattaforme nei settori dell'istruzione, della sanità, della bellezza, del benessere, della cura degli animali domestici e dei servizi essenziali per i consumatori nei Paesi del Consiglio di Cooperazione del Golfo (GCC), dopo la prima chiusura avvenuta nel novembre 2025, con una quota fino al 35% destinata a opportunità selezionate nel Regno Unito e in Europa.
- Febbraio 2026: BlueFive Capital, con sede ad Abu Dhabi, ha raccolto 3 miliardi di dollari per l'Onyx Fund, destinato a investimenti in tecnologia e capitale di crescita nei settori dell'intelligenza artificiale, delle biotecnologie e del calcolo avanzato negli Stati Uniti e in Europa, con il supporto di investitori sovrani del Golfo. Questo investimento ha portato la piattaforma della società a un totale di 5 miliardi di dollari di asset, dopo il Reef Private Markets Fund I, che nel luglio 2025 aveva raccolto 2 miliardi di dollari.
- Gennaio 2026: L'Arab Energy Fund ha acquisito una partecipazione di minoranza in APSCO, fornitore saudita di soluzioni energetiche, ampliando il proprio portafoglio nei settori dei carburanti per l'aviazione, dei lubrificanti e dei servizi di vendita al dettaglio per il settore automobilistico.
- Ottobre 2025: Mubadala Capital ha chiuso il Private Equity Fund IV a 3.1 miliardi di dollari, superando l'obiettivo di 2 miliardi di dollari, per investire in aziende di medie dimensioni nei settori dei media, dello sport, dei servizi al consumo e dei servizi finanziari.
Ambito del rapporto sul mercato del private equity in Medio Oriente e Africa
Questo rapporto si propone di fornire un'analisi dettagliata del mercato del private equity in Medio Oriente e Africa. Si concentra sulle dinamiche di mercato, sulle tendenze emergenti nei segmenti e nei mercati regionali e su approfondimenti su diverse tipologie di prodotti e applicazioni. Inoltre, analizza i principali attori e il panorama competitivo del mercato del private equity in Medio Oriente e Africa. Il mercato del private equity in Medio Oriente e Africa è segmentato per settore/industria (servizi di pubblica utilità, petrolio e gas, finanza, tecnologia, sanità, beni e servizi di consumo e altri), per tipologia di investimento (capitale di rischio, crescita, buyout e altri) e per Paese (Arabia Saudita, Emirati Arabi Uniti, Qatar, Kuwait, Sudafrica e resto del Medio Oriente e dell'Africa).
Per tipo di fondo
| Acquisizione e crescita |
| Capitale di rischio |
| Mezzanino e in difficoltà |
| Secondari e fondi di fondi |
Per settore
| Tecnologia (software) |
| Settore Sanitario |
| Immobili e servizi |
| Servizi finanziari |
| Industriali |
| Consumo e vendita al dettaglio |
| Energia e potenza |
| Media e intrattenimento |
| Telecomunicazione |
| Altro (Trasporti, ecc.) |
Per Investimenti
| a grande capitalizzazione |
| Mercato medio-alto |
| Mercato medio-basso |
| Piccolo e SMID |
Per geografia
| Emirati Arabi Uniti |
| Arabia Saudita |
| Sud Africa |
| Nigeria |
| Resto del Medio Oriente e Africa |
| Per tipo di fondo | Acquisizione e crescita |
| Capitale di rischio | |
| Mezzanino e in difficoltà | |
| Secondari e fondi di fondi | |
| Per settore | Tecnologia (software) |
| Settore Sanitario | |
| Immobili e servizi | |
| Servizi finanziari | |
| Industriali | |
| Consumo e vendita al dettaglio | |
| Energia e potenza | |
| Media e intrattenimento | |
| Telecomunicazione | |
| Altro (Trasporti, ecc.) | |
| Per Investimenti | a grande capitalizzazione |
| Mercato medio-alto | |
| Mercato medio-basso | |
| Piccolo e SMID | |
| Per geografia | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita annuo composto (CAGR) per il settore del private equity in Medio Oriente e Africa nel periodo 2026-2031?
Il tasso di crescita annuo composto (CAGR) previsto è del 10.8% nel periodo 2026-2031, portando il mercato da 45.7 miliardi di dollari nel 2025 a 84.3 miliardi di dollari entro il 2031.
Quali settori guidano il flusso di operazioni nell'ecosistema del private equity in Medio Oriente e Africa?
Il settore tecnologico ha dominato con il 18.9% nel 2025 e si prevede che crescerà a un tasso annuo composto dell'11.3% fino al 2031, con i settori sanitario, immobiliare e dei servizi finanziari che attraggono anch'essi ingenti investimenti.
Quali strategie di investimento sono più diffuse nel panorama delle opportunità di private equity in Medio Oriente e Africa?
Nel 2025, le operazioni di buyout e crescita hanno rappresentato il 41.3% del mercato, mentre il venture capital si è confermata la strategia in più rapida crescita, con una previsione di CAGR del 10.9%.
Quali sono le dimensioni degli investimenti più attive nella regione?
Nel 2025 il segmento di mercato medio-basso rappresentava il 34.7% del totale, e si prevede che i veicoli di piccole e medie dimensioni cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'11.5% fino al 2031.
Quali aree geografiche rivestono maggiore importanza in questo contesto regionale di private equity?
L'Arabia Saudita si è posizionata al primo posto con il 30.6% nel 2025, mentre il Sudafrica registra la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 10.9% fino al 2031.
Quali sfide strutturali potrebbero influenzare le realizzazioni nel panorama del private equity in Medio Oriente e Africa?
Le persistenti strozzature nelle vie di uscita e i rischi di convertibilità valutaria in diversi mercati africani possono allungare i periodi di detenzione e incidere sui rendimenti in valuta forte, il che sta spingendo a un maggiore utilizzo del credito privato e di soluzioni gestite da gestori di fondi.


