

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
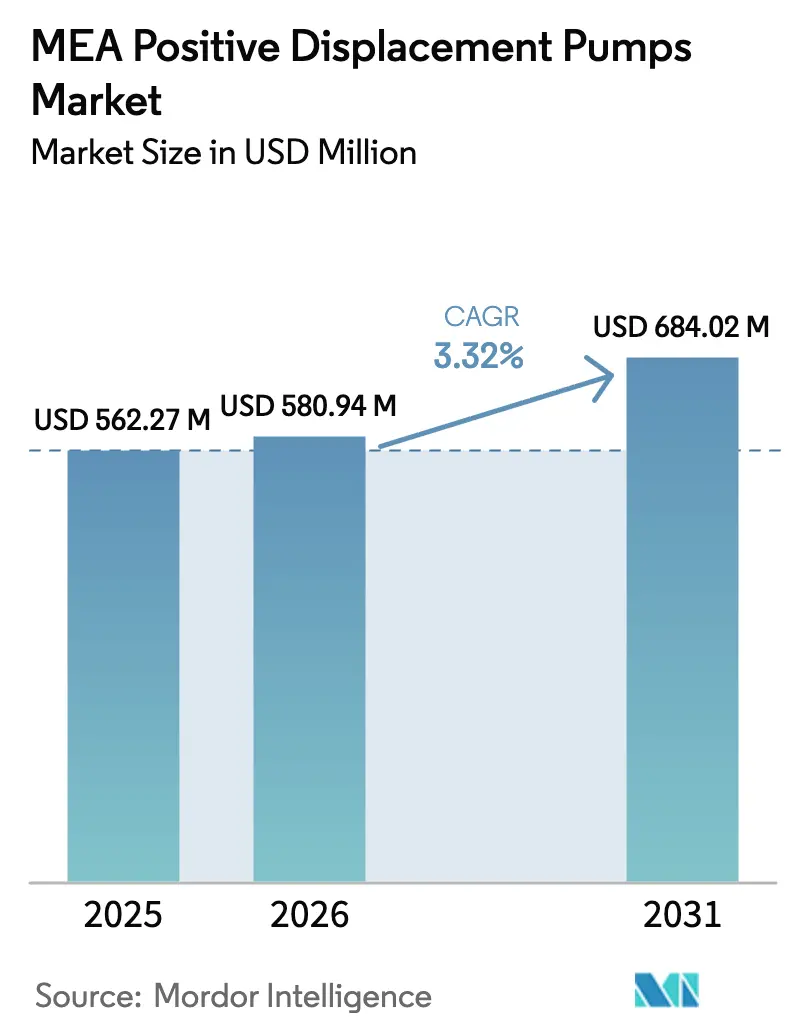
| Dimensione del mercato (2026) | USD 580.94 milioni |
| Dimensione del mercato (2031) | USD 684.02 milioni |
| Tasso di crescita (2026 - 2031) | 3.32% CAGR |
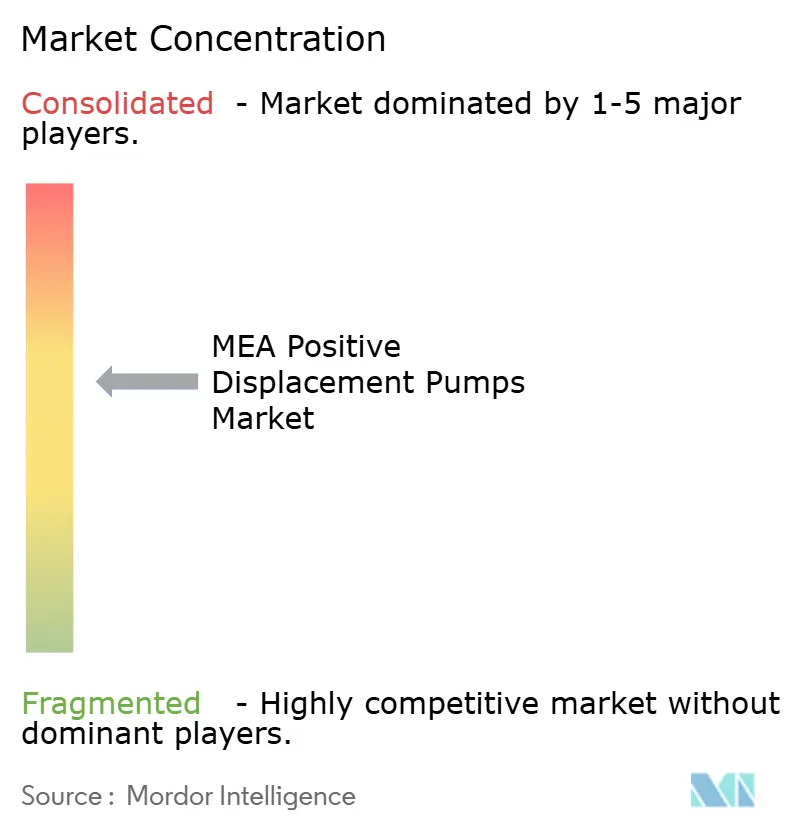
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle pompe volumetriche MEA di Mordor Intelligence
Si stima che il mercato delle pompe volumetriche in Medio Oriente e Africa nel 2026 raggiungerà i 580.94 milioni di dollari, in crescita rispetto ai 562.27 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 684.02 milioni di dollari, con un CAGR del 3.32% nel periodo 2026-2031. Questo dato moderato maschera dinamiche regionali contrastanti: l'ingente spesa upstream nel Consiglio di Cooperazione del Golfo sta supportando installazioni a vite rotativa di grande capacità, mentre l'espansione mineraria africana sta aumentando la domanda di soluzioni di disidratazione resistenti all'abrasione. La stabilità del prezzo del petrolio, i più severi obblighi di riutilizzo delle acque industriali e l'aumento delle certificazioni di sicurezza alimentare stanno sostenendo congiuntamente nuovi investimenti. Allo stesso tempo, gli investimenti manifatturieri localizzati in Egitto e Sudafrica stanno riducendo i tempi di consegna e proteggendo parzialmente gli acquirenti dalle oscillazioni valutarie. Nel complesso, questi fattori posizionano il mercato delle pompe volumetriche in Medio Oriente e Africa per una crescita costante, seppur non spettacolare, nonostante i rischi ciclici.
Punti chiave del rapporto
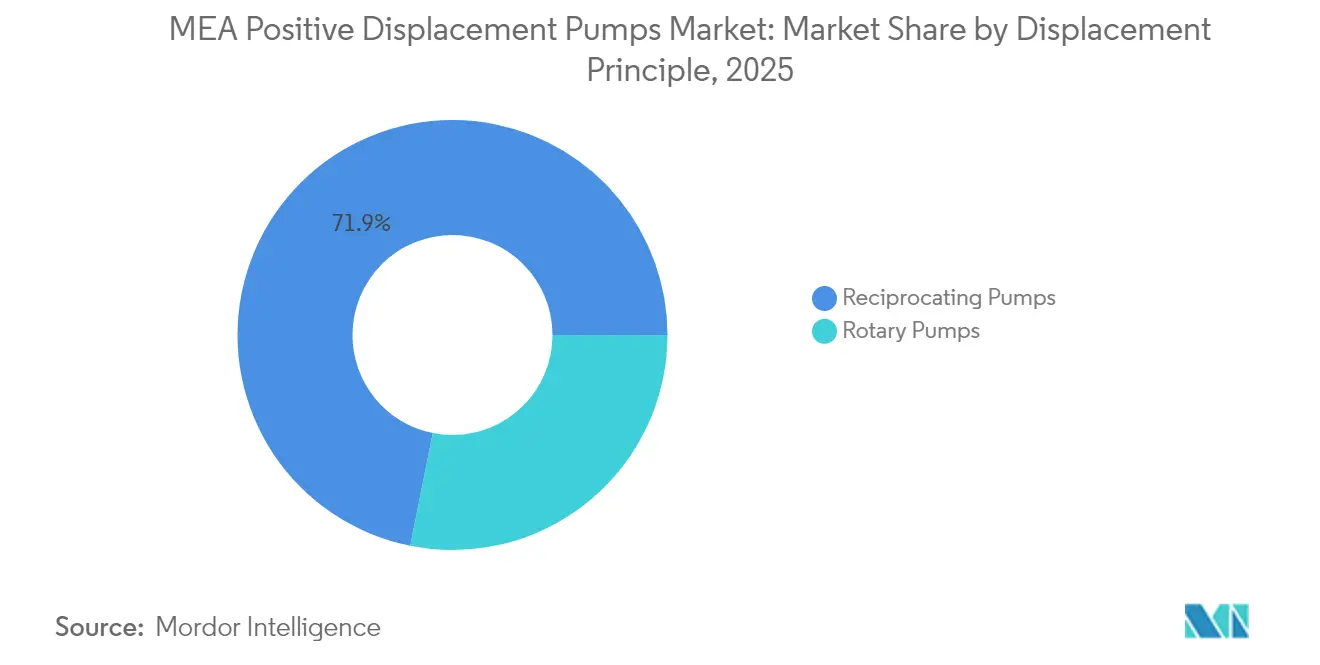
- In base al principio di spostamento, le unità a vite rotante hanno conquistato una quota di fatturato del 28.15% nel 2025; si prevede che le pompe peristaltiche cresceranno a un CAGR del 3.67% fino al 2031.
- Per settore di utilizzo finale, nel 2025 le applicazioni petrolifere e del gas hanno detenuto il 30.85% della quota di mercato delle pompe volumetriche in Medio Oriente e Africa, mentre il settore farmaceutico ha registrato il CAGR previsto più elevato, pari al 3.74% entro il 2031.
- In base al materiale, nel 2025 le costruzioni in ghisa rappresentavano il 46.12% del mercato delle pompe volumetriche in Medio Oriente e Africa; le leghe e i metalli speciali sono sulla buona strada per un CAGR del 4.12% tra il 2026 e il 2031.
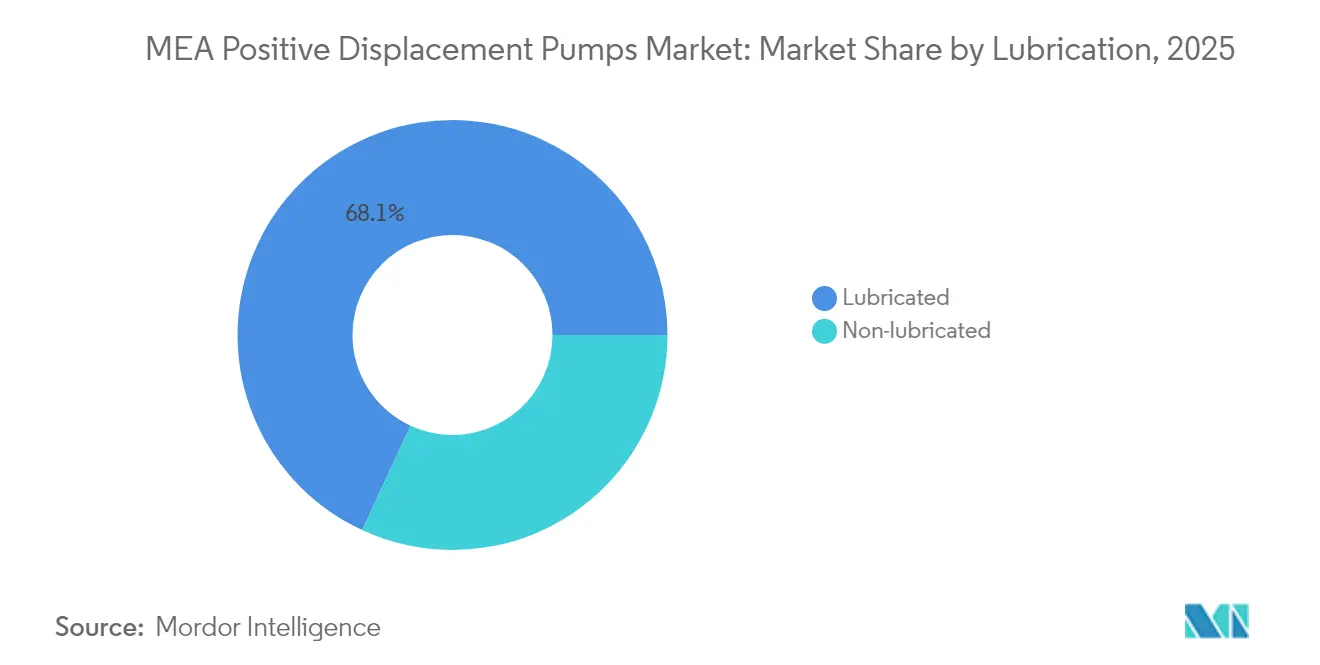
- In termini di lubrificazione, i modelli lubrificati convenzionali hanno raggiunto una quota del 68.10% nel 2025; le varianti non lubrificate guidano la crescita con un CAGR del 3.76% sui vantaggi del funzionamento senza contaminazione.
- In base alla portata, i modelli <10 m³/h hanno controllato il 36.20% delle vendite del 2025, mentre le pompe >200 m³/h rappresentano la categoria in più rapida crescita con un CAGR del 4.85% fino al 2031.
- In termini geografici, il Medio Oriente ha generato il 69.40% del fatturato del 2025; l'Africa è la regione in più rapida crescita, con un CAGR del 4.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato delle pompe volumetriche MEA
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati rapidi di riutilizzo industriale dell'acqua | + 0.8% | Nucleo del Medio Oriente, in espansione verso il Nord Africa | Medio termine (2–4 anni) |
| Rilancio del gasdotto del progetto upstream di petrolio e gas | + 1.2% | Stati del CCG, Algeria, Nigeria | A breve termine (≤ 2 anni) |
| Aumento del CAPEX nel settore minerario e metallurgico africano | + 0.6% | Africa subsahariana, nucleo del Sudafrica | A lungo termine (≥ 4 anni) |
| Domanda di pompe di qualità alimentare secondo FSSC 22000 | + 0.4% | Regionale, con concentrazione negli Emirati Arabi Uniti e in Sudafrica | Medio termine (2–4 anni) |
| Dosaggio di precisione per elettrolizzatori regionali di idrogeno verde | + 0.3% | Egitto, Arabia Saudita, Marocco | A lungo termine (≥ 4 anni) |
| Pompaggio di pozzi fuori rete alimentato a energia solare in zone aride | + 0.2% | Nigeria, Algeria, località remote del Medio Oriente | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Rilancio del gasdotto del progetto upstream di petrolio e gas
Trenta progetti upstream che hanno superato la decisione finale di investimento nel 2024 hanno sbloccato 125 miliardi di dollari di spesa, con le compagnie petrolifere nazionali desiderose di capitalizzare sui costi di pareggio vicini a 47 dollari al barile. [1] Upstream Online, “Top contractors compete for strategic Middle East gas facility expansion deals for USD 5 billion-plus project,” upstreamonline.com La sola ADNOC Gas ha stanziato 5 miliardi di dollari per tre espansioni di impianti di trattamento del gas, ognuno dei quali richiede pompe a pistone e a membrana ad alta pressione. L'iniziativa di Saudi Aramco di aumentare la produzione di gas del 60% entro il 2030 amplia ulteriormente la base installata indirizzabile. Questi sviluppi si traducono in picchi ricorrenti di domanda per unità a vite rotativa e alternative robuste in grado di gestire gas acidi e flussi multifase, aumentando gli ordini a ciclo breve nel mercato delle pompe volumetriche in Medio Oriente e Africa.
Mandati rapidi di riutilizzo industriale dell'acqua
La grave scarsità d'acqua ha spinto l'Arabia Saudita a puntare al 100% di riutilizzo delle acque reflue rispetto a una base del 18%, con la National Water Company che si è impegnata a investire 23 miliardi di dollari in ammodernamenti delle fognature. [2] WaterWorld, “Middle East Gears Up for Water Reuse Technologies,” waterworld.com Gli impianti industriali sono ora obbligati a installare sistemi di dosaggio chimico e di gestione dei fanghi che funzionino in modo affidabile in ambienti corrosivi. I progetti pilota con membrane ceramiche presso Saudi Aramco hanno già raggiunto tassi di recupero dell'85-90%, riducendo i prelievi di acqua dolce di 22 milioni di galloni all'anno. [3] Water Tech Online, “Recovering Filter Backwash to Reduce Groundwater Consumption,” watertechonline.com Queste iniziative favoriscono pompe a membrana, peristaltiche e a cavità progressiva configurate in acciaio inossidabile duplex, sostenendo venti favorevoli a medio termine per il mercato delle pompe volumetriche in Medio Oriente e Africa.
Aumento del CAPEX nel settore minerario e metallurgico africano
L'espansione sotterranea della miniera di diamanti di Karowe in Botswana e il progetto aurifero di Bankan in Guinea esemplificano il flusso di investimenti intensivi in dollari che sta attraversando l'Africa subsahariana. [4] Modern Mining, "Modern Mining settembre 2024", modernmining.com I pozzi nella roccia dura ora scendono più in profondità, aumentando la pressione idrostatica e il carico di solidi che superano le capacità centrifughe. I progetti a spostamento positivo, come il PVS 80 di Becker Mining, che eroga 20 l/s a 57 m di prevalenza, sono specificati per gestire fanghi e gas trascinati. Con l'esplorazione di minerali critici in aumento per l'approvvigionamento di transizione energetica, il mercato delle pompe a spostamento positivo del Medio Oriente e dell'Africa beneficia di un portafoglio ordini a più lungo termine legato al drenaggio delle miniere e al dosaggio dei reagenti.
Domanda di pompe di qualità alimentare secondo FSSC 22000
I trasformatori regionali devono ottenere la certificazione FSSC 22000 per accedere alle catene di esportazione, il che richiede l'aggiornamento delle pompe igieniche a lobi, peristaltiche e a doppia vite, in grado di eseguire routine di pulizia in loco. Gli stabilimenti di produzione di bevande degli Emirati Arabi Uniti, le linee di produzione lattiero-casearia sudafricane e gli stabilimenti dolciari emergenti della Nigeria stanno orientandosi verso strutture in acciaio inossidabile lucidato con elastomeri conformi alle normative FDA e UE. Il conseguente sovrapprezzo compensa i rischi di svalutazione valutaria e sostiene i margini dei fornitori nel mercato delle pompe volumetriche in Medio Oriente e Africa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati CAPEX e TCO rispetto alle alternative centrifughe | -0.7% | Mercati africani regionali, particolarmente sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata per la manutenzione complessa | -0.5% | Africa subsahariana, località remote del Medio Oriente | Medio termine (2-4 anni) |
| La proliferazione di pezzi di ricambio contraffatti ne compromette l'affidabilità | -0.3% | Emirati Arabi Uniti, Nigeria, Egitto | A breve termine (≤ 2 anni) |
| La volatilità della valuta fa aumentare i costi dei componenti importati | -0.4% | Africa centrale, Turchia, Egitto | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati CAPEX e TCO rispetto alle alternative centrifughe
I team di approvvigionamento spesso valutano le apparecchiature in base al costo iniziale, un parametro in cui le pompe centrifughe offrono risparmi del 20-30% per applicazioni ad alto volume e bassa viscosità. Nelle economie africane legate alle materie prime, gli operatori con vincoli di liquidità scelgono volute monostadio anche quando le condizioni di esercizio favoriscono la geometria volumetrica. I fornitori rispondono con aggiornamenti a risparmio energetico: la tecnologia di riduzione dell'usura integrata nella linea WARMAN AH di Weir riduce il consumo energetico fino al 5%, riducendo le differenze di costo nel ciclo di vita.
La proliferazione di pezzi di ricambio contraffatti ne compromette l'affidabilità
Le autorità degli Emirati Arabi Uniti hanno confiscato 4.000 pompe idrauliche contraffatte, vendute al dettaglio a un terzo del prezzo originale. I pezzi di ricambio di qualità scadente causano arresti imprevisti, rovinano la reputazione delle apparecchiature e gonfiano i reclami in garanzia. La minaccia è particolarmente grave negli impianti petroliferi e del gas per impieghi pericolosi, dove la rottura delle guarnizioni può comportare sanzioni ambientali. I produttori stanno ampliando la tracciabilità tramite codice QR e le reti di assistenza autorizzata per ripristinare la fiducia e salvaguardare la crescita del mercato delle pompe volumetriche in Medio Oriente e Africa.
Analisi del segmento
Per principio di spostamento: il predominio rotatorio continua mentre la peristalsi guadagna
Le pompe rotative hanno generato il 28.15% del fatturato del 2025, sottolineando il loro ruolo consolidato nel trasferimento di fluidi viscosi nelle fasi upstream di miscelazione di petrolio, gas e asfalto. I modelli alternativi a membrana e a pistone si sono ritagliati una nicchia considerevole grazie alla loro assenza di perdite durante la movimentazione di sostanze chimiche aggressive. Si prevede che il mercato delle pompe volumetriche peristaltiche in Medio Oriente e Africa aumenterà a un CAGR del 3.67%, con il passaggio dei formulatori farmaceutici ai tubi monouso per garantire la sterilità.
Le roadmap tecnologiche mostrano che le pompe a ingranaggi mantengono la leadership di costo per applicazioni a pressione moderata inferiore a 10 bar, mentre le macchine a cavità progressiva sono adatte alla movimentazione di fanghi grazie ai materiali resilienti dello statore. La serie EP di Vogelsang, con corpo monoblocco, con capacità di 260 psi e 392 °C, dimostra la spinta innovativa verso campi di pressione più elevati. I fornitori stanno inoltre ibridando architetture rotative e alternative per ottimizzare l'efficienza in presenza di richieste di portata variabile, una tendenza destinata ad ampliare la gamma di soluzioni e a difendere i prezzi nel mercato delle pompe volumetriche in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: petrolio e gas mantengono la leadership mentre l'assistenza sanitaria guida la crescita
Petrolio e gas hanno rappresentato il 30.85% delle vendite del 2025 grazie ai circuiti di trasferimento multifase, iniezione chimica e anti-esplosione che richiedono unità a pistone e a doppia vite robuste in grado di gestire il trascinamento del gas. Acqua e acque reflue seguono con il 26.52%, grazie alla desalinizzazione e all'ammodernamento della rete fognaria. I settori chimico e petrolchimico beneficiano delle strategie di integrazione regionale a valle. I prodotti farmaceutici, pur occupando una base più ridotta, guideranno il mercato con un CAGR del 3.74% fino al 2031, grazie alla proliferazione di linee di processo sterili negli impianti greenfield di Emirati Arabi Uniti, Egitto e Arabia Saudita.
I produttori di alimenti e bevande sono stimolati dai programmi di sicurezza alimentare del Golfo che favoriscono la produzione locale. Nel settore minerario e metallurgico, una quota del 9.65% è stata garantita dal pompaggio resistente all'abrasione durante la disidratazione e il trasferimento del concentrato. La diversificazione dei mercati finali distribuisce il rischio e attenua le oscillazioni dei ricavi, rafforzando le prospettive resilienti per il mercato delle pompe volumetriche in Medio Oriente e Africa.
Per materiale: l'ubiquità della ghisa coesiste con l'aumento delle leghe speciali
Gli involucri in ghisa hanno generato il 46.12% del fatturato del 2025, riflettendo convenienza e sufficiente resistenza alla corrosione in applicazioni con acque non aggressive. L'acciaio inossidabile ha raggiunto il 34.58% con l'ampliamento dei servizi sanitari e chimici. Le leghe speciali, tra cui acciaio inossidabile duplex, Hastelloy e ghisa al cromo, registrano un CAGR dell'4.12% fino al 2031, grazie alla lavorazione degli idrocarburi ad alta temperatura e ai circuiti di lisciviazione acida.
Gli investimenti nella lavorazione localizzata delle leghe, in particolare presso i poli di lavorazione di Johannesburg, stanno riducendo i tempi di consegna per la sostituzione di statori e rotori. L'adozione da parte di Becker Mining di ghisa al cromo al 28% per le pompe per rocce dure dimostra l'efficacia degli aggiornamenti metallurgici in termini di prestazioni. Mentre gli utenti finali valutano i costi del ciclo di vita, la domanda di leghe di alta qualità aumenterà costantemente le dimensioni del mercato delle pompe volumetriche in Medio Oriente e Africa.
Per lubrificazione: la cultura della manutenzione guida i modelli di adozione
I gruppi lubrificati hanno generato il 68.10% del fatturato del 2025, in quanto conformi ai protocolli di manutenzione consolidati di raffinerie e centrali elettriche. Tuttavia, i settori sensibili alla contaminazione adottano motori a trasmissione magnetica e a incapsulamento non lubrificati, che eliminano il rischio di perdite di olio.
I fornitori puntano su cuscinetti a lunga durata ed elastomeri resistenti al funzionamento a secco per colmare il divario di percezione dell'affidabilità, migliorando la competitività. L'impulso verso la manutenzione predittiva tramite sensori di vibrazione basati sul cloud differenzia ulteriormente le offerte premium nel mercato delle pompe volumetriche in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per portata: il segmento di precisione è ancora in testa mentre le unità di grande volume accelerano
Le pompe con portata inferiore a 10 m³/h hanno mantenuto una quota del 36.20% nel 2025, supportando le attività di dosaggio chimico e sintesi di laboratorio che richiedono una precisione di flusso pari a ±1%. Le unità tra 10 e 50 m³/h seguono con il 34.10%. Sebbene le pompe con portata >200 m³/h costituiscano una quota minore, il loro CAGR del 4.85% sottolinea l'aumento dei megaprogetti infrastrutturali, come i programmi di irrigazione guidati dal governo egiziano che hanno specificato treni multi-pistone di Torishima.
L'ampliamento della gamma di pompe sommergibili WEDA di Atlas Copco con la tecnologia Wear Deflector dimostra l'attenzione ingegneristica rivolta al drenaggio di grandi volumi in fosse e tunnel. Questa polarizzazione tra microdosaggio e trasferimento di grandi quantità rafforza la necessità di diversificare i portafogli prodotti per assicurarsi una quota di mercato nel mercato delle pompe volumetriche in Medio Oriente e Africa.
Analisi geografica
Il Medio Oriente ha generato il 69.40% dei ricavi del 2025 grazie all'intensità del settore energetico e ai robusti esborsi per opere pubbliche. La visione dell'Arabia Saudita sul riutilizzo delle acque reflue e l'espansione del GNL del Qatar assicurano flussi di progetti ricorrenti, mantenendo solidi i portafogli ordini dei distributori. L'economia diversificata degli Emirati Arabi Uniti aggiunge capacità nei settori farmaceutico, alimentare e dei semiconduttori che richiede soluzioni di pompaggio igieniche. La domanda turca rimane stabile, sebbene il deprezzamento della lira rappresenti un ostacolo alle importazioni. La base installata regionale è sempre più monitorata tramite gemelli digitali, migliorando il tempo medio tra i servizi e favorendo i contratti di servizio a valore aggiunto.
L'Africa ha fornito il 30.60% delle vendite del 2025, ma sta crescendo più rapidamente, con un CAGR del 4.05%. Il Sudafrica consolida la base installata attraverso un'attività mineraria profonda e matura, dove i rivestimenti in ferro-cromo prolungano la durata delle pompe. La Nigeria investe nella bonifica delle teste di pozzo e nelle raffinerie modulari, innescando richieste di skid per l'iniezione chimica. L'emergere dell'Egitto come polo produttivo, illustrato dall'impianto di pompaggio di Xylem a 10th of Ramadan City, incoraggia la localizzazione della catena di approvvigionamento e la competitività dei prezzi.
La volatilità valutaria rimane un rischio trasversale; il deprezzamento del rand ha gonfiato i costi dei pezzi di ricambio importati a due cifre, riducendo la portata del mercato OEM. Governi e organizzazioni multilaterali stanno rispondendo finanziando risorse idriche ed elettriche chiavi in mano, ammortizzando i budget per gli appalti. Con la densificazione delle infrastrutture e l'accelerazione dei CAPEX minerari, il contributo dell'Africa alle dimensioni del mercato delle pompe volumetriche in Medio Oriente e Africa continuerà ad aumentare nel corso del decennio.
Panorama normativo
Nei Paesi del Consiglio di Cooperazione del Golfo (GCC), l'accesso al mercato per le pompe elettriche è sempre più legato a regimi di conformità del prodotto e flussi di lavoro di certificazione digitale. In Arabia Saudita, le normative tecniche SASO richiedono che le apparecchiature elettriche a bassa tensione applicabili siano registrate e certificate tramite la piattaforma SABER, mentre i prodotti destinati all'uso in atmosfere potenzialmente esplosive seguono i percorsi di certificazione SASOEX/IEC. In tutti i mercati del GCC, il quadro normativo G-Mark e i requisiti di sicurezza IEC 60335-2-41 definiscono le esigenze di documentazione, rapporti di prova ed etichettatura per i gruppi pompa e gli skid preassemblati importati.
Negli Emirati Arabi Uniti, il Ministero dell'Industria e delle Tecnologie Avanzate (MoIAT) gestisce la valutazione della conformità attraverso i suoi servizi digitali, che in genere richiedono una licenza commerciale valida, rapporti di prova di laboratorio accreditati e la registrazione del prodotto per ottenere la certificazione di conformità per i prodotti regolamentati. Anche il rispetto delle normative in materia di prestazioni energetiche si sta inasprendo nelle zone industriali, con le aspettative IE3 (efficienza premium) per i sistemi di motori per pompe idrauliche industriali che influenzano le specifiche dei sistemi di pompaggio prefabbricati e incoraggiano l'adozione di soluzioni a velocità variabile e monitorate in grado di dimostrare l'efficienza operativa.
Analisi della catena del valore
La catena del valore regionale comprende fornitori di componenti (motori, elastomeri, guarnizioni, rotori/statori, fusioni e leghe speciali), progettazione e assemblaggio OEM, test e certificazione di terze parti, distributori e società commerciali, nonché un livello di servizi per la messa in servizio, i ricambi, la revisione e il noleggio. Jebel Ali (Emirati Arabi Uniti) e Dammam (Arabia Saudita) fungono da hub commerciali e logistici chiave per lo stoccaggio delle scorte e la riesportazione, mentre le politiche di contenuto locale stanno spingendo un maggior numero di capacità di assemblaggio, rigenerazione e assistenza all'interno del paese per ridurre i tempi di consegna e migliorare l'ammissibilità dei progetti.
I servizi post-vendita e di gestione del ciclo di vita rappresentano un importante punto di creazione di valore in Medio Oriente e Africa, in particolare per i settori petrolifero e del gas, del drenaggio minerario e degli impianti idrici municipali, dove le penali per i tempi di inattività sono elevate. Le recenti iniziative lungo la catena di approvvigionamento riflettono due criticità evidenziate nel contesto di mercato: i ricambi contraffatti e i lunghi cicli logistici. I produttori di apparecchiature originali (OEM) e i canali di distribuzione stanno implementando l'autenticazione tramite codice QR per la tracciabilità dei ricambi e stanno ampliando la capacità di riparazione regionale attraverso impianti di rigenerazione e assistenza per ridurre i tempi di consegna e l'esposizione ai ritardi nelle importazioni e alla volatilità valutaria.
Panorama competitivo
Il campo di gioco è moderatamente frammentato: colossi globali come Atlas Copco, Xylem, Grundfos e Flowserve coesistono con specialisti regionali e società di noleggio. I primi cinque fornitori controllano collettivamente circa il 60-65% del fatturato, lasciando spazio a operatori di nicchia focalizzati su applicazioni igieniche, solari o ad alta pressione. L'acquisizione di Integrated Pump Rental da parte di Atlas Copco per 5 milioni di euro (5.88 milioni di dollari) rafforza la sua presenza nei settori minerario e delle costruzioni dell'Africa subsahariana. Lo stabilimento egiziano di Xylem evidenzia una localizzazione strategica che riduce i cicli di consegna da 16 a 6 settimane e riduce i costi di sbarco.
Le leve di differenziazione si concentrano su efficienza energetica, durata e monitoraggio digitale. I fornitori che introducono rotori in acciaio duplex e geometrie delle viti a basso taglio giustificano premi di prezzo del 10-15%. I modelli di servizio si stanno spostando verso contratti basati sui risultati che garantiscono tempi di attività, allineando gli incentivi agli obiettivi di produttività dell'utente finale. La mitigazione della contraffazione attraverso tag di provenienza blockchain e l'autenticazione dei pezzi di ricambio tramite codice QR sta guadagnando terreno, migliorando l'integrità del marchio nel mercato delle pompe volumetriche in Medio Oriente e Africa.
I nuovi concorrenti puntano al sollevamento di pozzi a energia solare dove le attività remote nigeriane non hanno accesso alla rete elettrica. Altri si concentrano su progetti certificati FSSC 22000 per gli esportatori alimentari regionali che puntano a una reputazione di zero richiami. Queste strategie di sfruttamento degli spazi vuoti garantiscono un'intensità competitiva equilibrata, sostenendo la velocità di innovazione nella scienza dei materiali, nelle soluzioni di tenuta e nell'integrazione IIoT.
Leader del settore delle pompe volumetriche MEA
-
Dover Corporation
-
Ingersoll Rand Inc.
-
Alfa Laval AB
-
Società Gorman-Rupp
-
Soluzioni per la tecnologia dei fluidi Watson-Marlow
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Allweiler (CIRCOR International) ha completato l'integrazione di Swelore e Hiro Nisha, ampliando la propria offerta di pompe volumetriche ad alta pressione (fino a 700 bar). L'integrazione rafforza la piattaforma di prodotti e ingegneria utilizzata nelle applicazioni più esigenti del settore petrolifero, del gas e dei processi industriali, supportando una maggiore standardizzazione delle specifiche su un'ampia gamma di pressioni.
- Maggio 2025: Roto Pumps ha annunciato l'ammodernamento delle infrastrutture produttive e il lancio della sua gamma di pompe compatte P, con l'obiettivo di una maggiore penetrazione nei settori petrolifero e del gas, minerario e del trattamento delle acque reflue. L'introduzione di queste pompe amplia le opzioni di fornitura per le installazioni volumetriche compatte e sottolinea i cicli di aggiornamento dei prodotti guidati dalle applicazioni per i principali utenti finali in Medio Oriente e Africa.
- Agosto 2024: Atlas Copco ha acquisito la società sudafricana Integrated Pump Rental per 5 milioni di euro, ampliando così la propria presenza nel settore del noleggio di pompe e dei servizi di drenaggio nell'Africa subsahariana. L'acquisizione sottolinea l'importanza delle flotte a noleggio e dei modelli orientati ai servizi nel drenaggio delle miniere e delle costruzioni, dove la rapidità di intervento e la capacità di manutenzione rivestono un'importanza fondamentale.
Ambito del rapporto di mercato sulle pompe volumetriche MEA
Il mercato è definito dai ricavi generati dalla vendita di pompe volumetriche offerte da diversi operatori del mercato per una vasta gamma di applicazioni per utenti finali in Medio Oriente e Africa. Le tendenze del mercato vengono valutate analizzando gli investimenti effettuati in innovazione di prodotto, diversificazione ed espansione. Anche i progressi nei settori petrolifero e del gas, chimico, alimentare e delle bevande, idrico e delle acque reflue, farmaceutico, della produzione di energia e in altri settori sono cruciali nel determinare la crescita del mercato.
Il rapporto sul mercato delle pompe volumetriche in Medio Oriente e Africa è segmentato in base al principio di spostamento (pompe rotative, pompe alternative), al settore di utilizzo finale (petrolio e gas, prodotti chimici e petrolchimici, acqua e acque reflue, alimenti e bevande, produzione di energia, prodotti farmaceutici e scienze della vita, estrazione mineraria e metalli, altri settori), al materiale (ghisa, acciaio inossidabile, leghe e metalli speciali), alla lubrificazione (lubrificata, non lubrificata), alla portata (<10, 10–50, 50–200, >200 m³/h) e all'area geografica (Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per principio di spostamento
| Pompe rotative | ingranaggio |
| lobo | |
| Vite (singola, doppia, tripla) | |
| Paletta | |
| Pompe alternative | Diaframma |
| Pistone/stantuffo | |
| peristaltica |
Per settore degli utenti finali
| Olio e Gas |
| Chimica e petrolchimica |
| Acqua e acque reflue |
| Cibo e Bevande |
| Produzione di energia |
| Prodotti farmaceutici e scienze della vita |
| Estrazione mineraria e metalli |
| Altre industrie |
Per materiale
| Ghisa |
| Acciaio inossidabile |
| Leghe e metalli speciali |
Per lubrificazione
| Lubricated |
| Non lubrificato |
Per portata (metri cubi/ora)
| Meno di 10 |
| 10-50 |
| 50-200 |
| Più di 200 |
Per geografia
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Oman | |
| Bahrain | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Nigeria |
| Egitto | |
| Algeria | |
| Sud Africa | |
| Kenia | |
| Resto d'Africa |
| Per principio di spostamento | Pompe rotative | ingranaggio |
| lobo | ||
| Vite (singola, doppia, tripla) | ||
| Paletta | ||
| Pompe alternative | Diaframma | |
| Pistone/stantuffo | ||
| peristaltica | ||
| Per settore degli utenti finali | Olio e Gas | |
| Chimica e petrolchimica | ||
| Acqua e acque reflue | ||
| Cibo e Bevande | ||
| Produzione di energia | ||
| Prodotti farmaceutici e scienze della vita | ||
| Estrazione mineraria e metalli | ||
| Altre industrie | ||
| Per materiale | Ghisa | |
| Acciaio inossidabile | ||
| Leghe e metalli speciali | ||
| Per lubrificazione | Lubricated | |
| Non lubrificato | ||
| Per portata (metri cubi/ora) | Meno di 10 | |
| 10-50 | ||
| 50-200 | ||
| Più di 200 | ||
| Per geografia | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Nigeria | |
| Egitto | ||
| Algeria | ||
| Sud Africa | ||
| Kenia | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle pompe volumetriche in Medio Oriente e Africa nel 2031?
Si prevede che il mercato raggiungerà i 684.02 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.32% a partire dal 2026.
Quale principio di spostamento si prevede crescerà più rapidamente nella regione?
Le pompe peristaltiche sono destinate a registrare un CAGR del 3.67% entro il 2031, grazie alla forte domanda nelle applicazioni farmaceutiche e alimentari.
Perché le pompe non lubrificate stanno diventando sempre più popolari?
Eliminano il rischio di contaminazione da olio e riducono la manutenzione, rendendoli interessanti per l'industria farmaceutica, la lavorazione alimentare e le installazioni remote alimentate a energia solare.
Quale rischio principale potrebbe rallentare la crescita del mercato?
La diffusione di pezzi di ricambio contraffatti compromette l'affidabilità delle apparecchiature e mina la fiducia degli utenti, in particolare nei mercati sensibili ai prezzi.


