

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.75 miliardo di dollari |
| Dimensione del mercato (2031) | 5.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.41% CAGR |
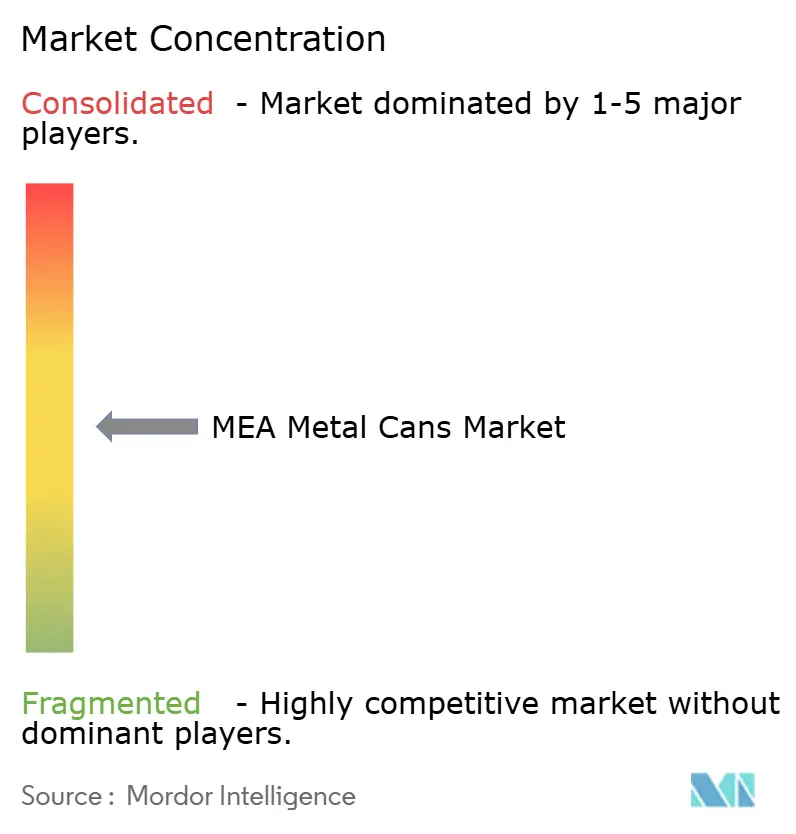
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle lattine metalliche in Medio Oriente e Africa di Mordor Intelligence
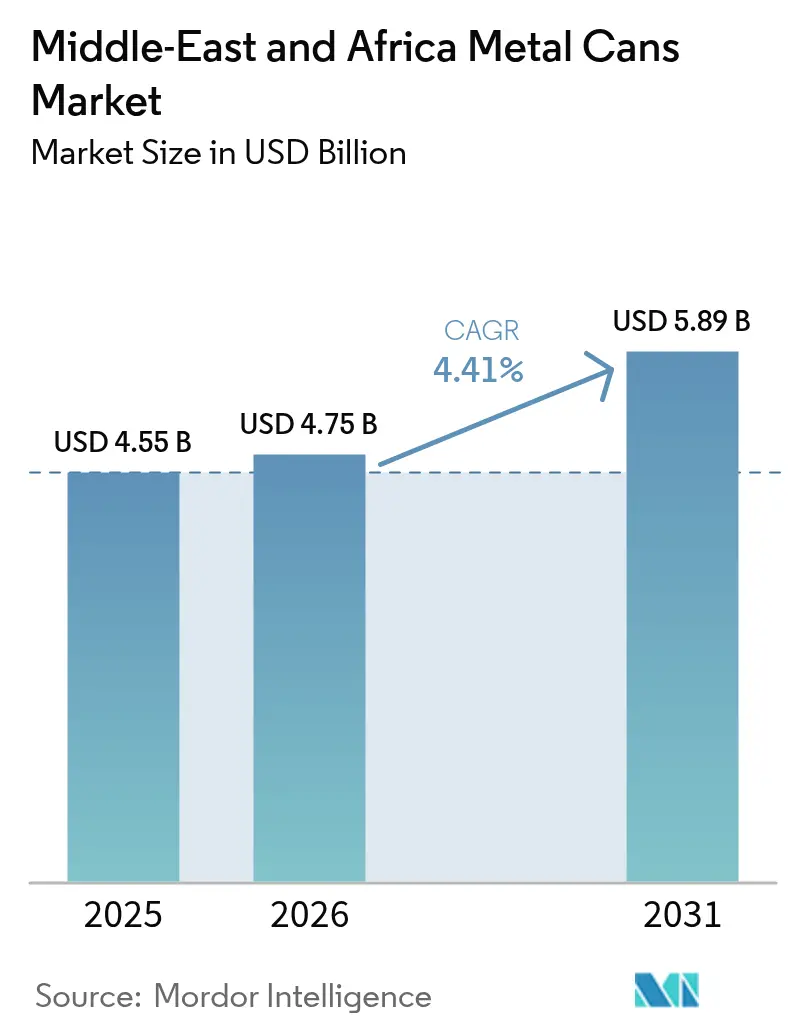
Si prevede che il mercato delle lattine metalliche in Medio Oriente e Africa crescerà da 4.55 miliardi di dollari nel 2025 a 4.75 miliardi di dollari nel 2026, per poi raggiungere i 5.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.41% nel periodo 2026-2031. La domanda è trainata dalla costante crescita del reddito disponibile, dall'espansione dei moderni formati di vendita al dettaglio e dai mandati governativi in materia di sostenibilità che promuovono il riciclo dell'alluminio in tutta la regione del Golfo. Il programma di localizzazione Vision 2030 dell'Arabia Saudita, gli investimenti nel riciclo di Emirates Global Aluminium e l'espansione della capacità produttiva di diversi trasformatori di lattine per bevande creano un'offerta regionale resiliente, nonostante le persistenti fluttuazioni dei prezzi dell'alluminio. La pressione competitiva si intensifica con l'ingresso di nuovi operatori che erodono gli oligopoli storici in Sudafrica, incoraggiando l'efficienza operativa e l'innovazione nella riduzione del peso. Fusioni e acquisizioni strategiche, come l'acquisizione di Eviosys da parte di Sonoco, e le iniziative di integrazione verticale delle società minerarie del GCC nel settore della lavorazione dei metalli ridefiniscono ulteriormente le catene di approvvigionamento e le relazioni con i clienti in tutta la regione.
Punti chiave del rapporto
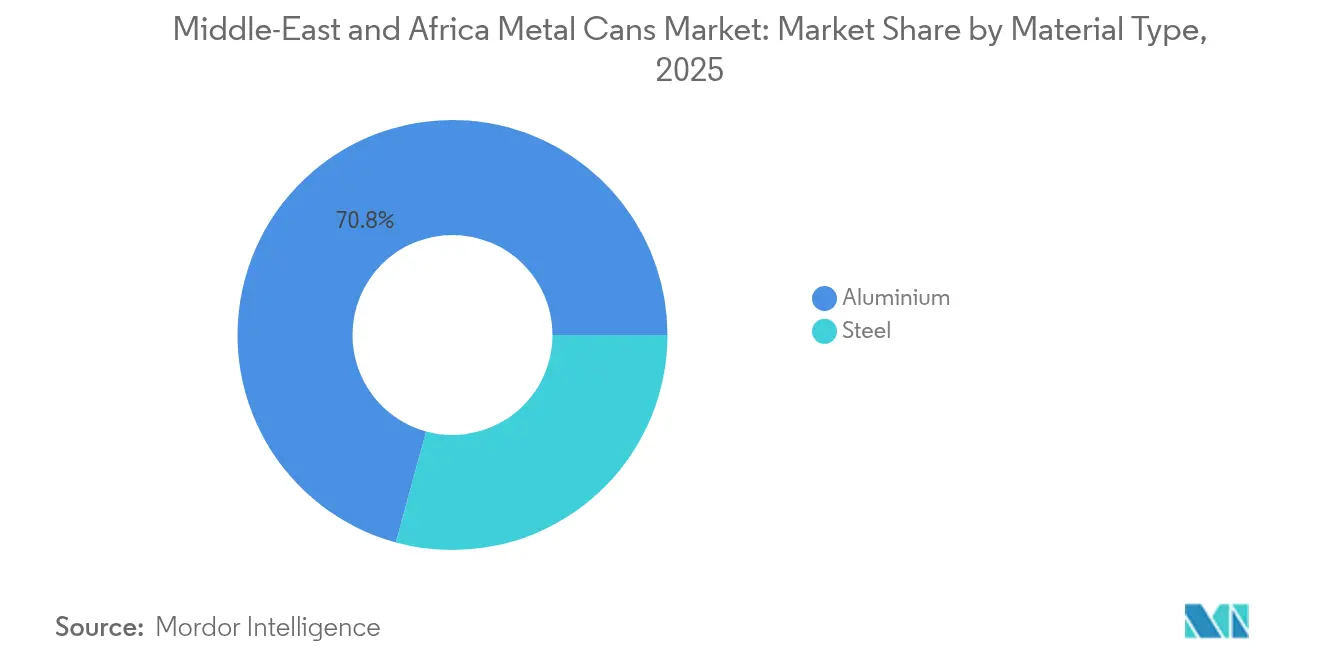
- Per tipologia di materiale, nel 2025 l'alluminio ha conquistato il 70.76% della quota di mercato delle lattine metalliche in Medio Oriente e Africa. Si prevede che l'alluminio continuerà a crescere con un robusto CAGR del 5.27% fino al 2031.
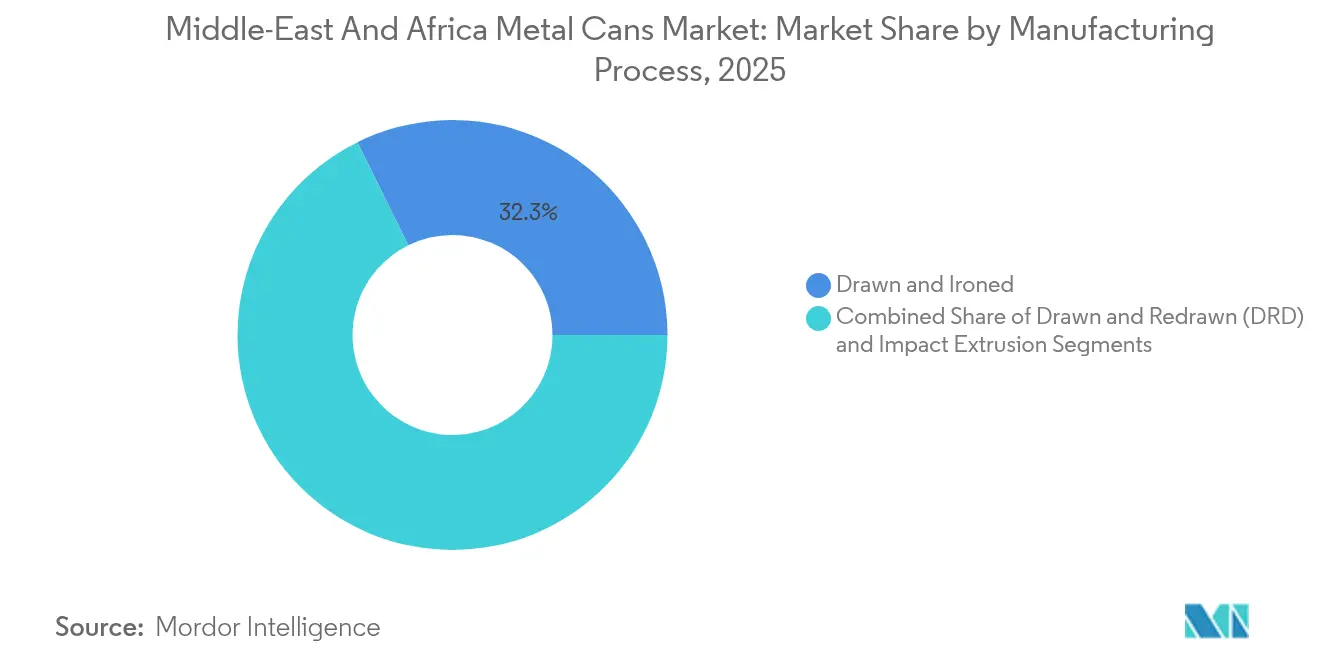
- In base al processo di produzione, le linee di trafilatura e stiratura controllano il 32.29% del volume di estrusione a impatto, si prevede che nel 2025 l'impatto aumenterà a un CAGR del 5.63% fino al 2031.
- In base alla struttura della bomboletta, i modelli in due pezzi hanno raggiunto una quota del 54.12% nel 2025, mentre le bombolette spray monoblocco hanno registrato il CAGR più rapido, pari al 6.18%, fino al 2031.
- In termini di capacità/dimensioni, la fascia da 250-500 ml ha detenuto una quota del 30.15% nel 2025, mentre le confezioni inferiori a 250 ml hanno registrato un CAGR del 4.86% entro il 2031.
- In base al consumatore finale, le bevande hanno rappresentato il 38.05% del fatturato nel 2025; i prodotti farmaceutici hanno registrato il CAGR più alto previsto, pari al 5.92% entro il 2031.
- In termini geografici, l'Arabia Saudita è in testa con una quota del 37.74% nel 2025, mentre il Sudafrica avanza con un CAGR del 6.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle lattine metalliche in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento del reddito disponibile e la moderna vendita al dettaglio stimolano la domanda di alimenti e bevande confezionati | + 1.2% | GCC e Sudafrica | Medio termine (2-4 anni) |
| I mandati governativi sulla sostenibilità stimolano il riciclaggio delle lattine di alluminio | + 0.8% | Kenya, Sudafrica, Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| L'espansione della capacità di produzione di lattine per bevande nel GCC riduce la dipendenza dalle importazioni | + 0.7% | Arabia Saudita, Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| Adozione di bevande energetiche RTD e caffè in lattina da parte dei consumatori della Generazione Z | + 0.9% | MEA urbano | Medio termine (2-4 anni) |
| Aumento delle esportazioni di cibo in scatola certificato Halal nel commercio intra-MEA | + 0.5% | Corridoi Egitto-Arabia Saudita | Medio termine (2-4 anni) |
| La crescita dell'e-commerce stimola la domanda di zaini leggeri e resistenti alle ammaccature | + 0.6% | Emirati Arabi Uniti e Sudafrica | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento del reddito disponibile e la moderna distribuzione al dettaglio stimolano la domanda di prodotti alimentari confezionati F&B
L'espansione della classe media in Egitto, Arabia Saudita e Sudafrica convoglia una maggiore spesa verso alimenti di base confezionati e bevande pronte da bere di lusso. Le esportazioni egiziane di alimenti trasformati sono salite a 6.1 miliardi di dollari nel 2024, con un aumento del 21%, sottolineando l'escalation dei volumi di produzione che privilegiano una robusta protezione metallica per le rotte ad alta intensità di spedizione. [1] Egypt Today, “Processed food exports hit record-breaking numbers in 2024,” egypttoday.com Le catene di ipermercati proliferano, offrendo prodotti in scatola di alta qualità che promettono la prova di manomissione e una lunga durata di conservazione. Vision 2030 mira a una localizzazione industriale del 70%, convogliando la nuova domanda verso i produttori di lattine nazionali. Nuove offerte come una cola saudita dolcificata con datteri illustrano l'uso da parte dei marchi di alluminio litografato per differenziarsi sugli scaffali affollati. L'aumento delle entrate petrolifere si traduce ulteriormente in una maggiore accettazione di imballaggi metallici leggermente più costosi ma più durevoli.
Gli obblighi governativi sulla sostenibilità stimolano il riciclaggio delle lattine di alluminio
La legge sulla responsabilità estesa del produttore (EPR) del Kenya, in vigore da maggio 2025, obbliga i produttori di lattine a registrarsi e finanziare programmi di raccolta post-utilizzo. Il Sudafrica ha applicato norme simili dal 2021, spingendo le organizzazioni di responsabilità del produttore a finanziare le reti nazionali di riciclaggio. Gli Emirati Arabi Uniti sostengono questa ondata di politiche attraverso il complesso di riciclaggio da 90 milioni di dollari di Emirates Global Aluminium, già completato al 50% entro maggio 2025. [2] EGA, “50% construction milestone on UAE recycling plant,” ega.ae Queste normative aumentano la disponibilità di materie prime metalliche recuperate, garantendo all'alluminio un vantaggio in termini di circolarità rispetto alle plastiche multistrato, fornendo al contempo ai trasformatori billette a basso contenuto di carbonio che soddisfano gli obiettivi ESG del marchio.
L'espansione della capacità di produzione di lattine per bevande nel GCC riduce la dipendenza dalle importazioni
La localizzazione della produzione riduce i costi logistici e il rischio valutario. L'impianto pianificato da Gorilla Energy a Jebel Ali e il protocollo d'intesa sul packaging di Sidel con le autorità saudite sono un esempio di nuovi investimenti che riducono il divario storico tra la domanda di bevande in rapida crescita e l'impronta della produzione di lattine. L'abbondanza di energia a basso costo e l'accesso alla bauxite fungono da incentivi strutturali. Insieme alle esportazioni di alimenti trasformati dell'Egitto verso i vicini arabi, per un valore di 3.276 miliardi di dollari, il Consiglio di cooperazione del Golfo può reindirizzare l'offerta verso il più ampio mercato delle lattine metalliche del Medio Oriente e dell'Africa, più rapidamente e a costi di sbarco inferiori.
Adozione di bevande energetiche RTD e caffè in lattina da parte dei consumatori della generazione Z
Il valore delle bevande energetiche africane dovrebbe raggiungere i 5.93 miliardi di dollari entro il 2030, con la Nigeria in testa al 14.14%. I consumatori più giovani richiedono dolcificanti naturali, additivi funzionali e grafiche adatte a Instagram, una lista di requisiti che l'alluminio stampato ad alta definizione soddisfa al meglio. Il Sudafrica detiene già circa il 40.13% dei volumi regionali, ma i continui aggiornamenti dei prodotti stimolano tirature che comprimono le tradizionali linee di produzione in acciaio. Il caffè pronto da bere sta riscuotendo un successo simile nei centri urbani, spingendo i trasformatori ad adottare finiture più sottili e tattili che si adattino all'estetica in stile bar.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione della plastica flessibile nei segmenti alimentari sensibili al prezzo | -0.9% | Africa subsahariana, segmenti di consumatori sensibili al prezzo | Medio termine (2-4 anni) |
| Premi volatili per l'alluminio primario in un contesto di rischio geopolitico dell'offerta | -1.1% | Globale, con un impatto acuto sui mercati dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Deboli sistemi di raccolta dei metalli post-consumo nell'Africa subsahariana | -0.7% | Africa subsahariana, aree rurali e periurbane | A lungo termine (≥ 4 anni) |
| Incertezza normativa sui rivestimenti delle lattine in BPA/PFAS | -0.6% | Regolamentazioni UE che influenzano le esportazioni MEA, mercati sensibili alla regolamentazione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione della plastica flessibile nei segmenti alimentari sensibili al prezzo
Le grandi popolazioni rurali basano ancora le decisioni di acquisto sul costo unitario, il che conferisce alle buste leggere un vantaggio per prodotti di base come il concentrato di pomodoro o il riso. Fornitori come UFlex producono 40,000 film TPA negli Emirati Arabi Uniti e 114,000 TPA in Egitto, commercializzando BOPET metallizzato che imita i livelli di barriera delle lattine con un peso inferiore. I dazi doganali del 35% sugli alimenti trasformati in Senegal accentuano la pressione sui costi, indirizzando i produttori di riempitivi verso substrati più economici. Per arginare la perdita di quote di mercato, i produttori di lattine puntano sulla riciclabilità al 100%, sulla neutralità del sapore e sulla resistenza ai furti nelle catene logistiche remote.
Premi volatili per l'alluminio primario in un contesto di rischio geopolitico dell'offerta
Le scorte di borsa sono diminuite del 10% sul LME e del 30% sul SHFE entro maggio 2025, aumentando i premi per la consegna fisica. Le azioni commerciali, dai dazi statunitensi sulle billette canadesi alle sanzioni sulla produzione russa, si traducono in maggiori costi in entrata per i trasformatori di Medio Oriente e Africa. Privi di sofisticate coperture, gli operatori di fascia media affrontano un'erosione dei margini ogni volta che non riescono ad adeguare rapidamente i prezzi contrattuali. Mentre le billette a base di rottame offrono un sollievo parziale, gli investimenti nel riciclo sono ancora in ritardo rispetto alle impennate della domanda a breve termine, amplificando l'impatto sul mercato delle lattine metalliche in Medio Oriente e Africa.
Analisi del segmento
Per tipo di materiale: il predominio dell'alluminio guida la transizione verso la sostenibilità
L'alluminio ha mantenuto il 70.76% della quota di mercato delle lattine metalliche in Medio Oriente e Africa nel 2025, superando di gran lunga l'acciaio grazie alla sua riciclabilità al 100% e al favorevole rapporto peso/resistenza. La superiore circolarità dell'alluminio è in linea con i nuovi schemi EPR e gli obiettivi di decarbonizzazione dei marchi, spingendo i produttori a convogliare gli investimenti nella fusione di billette e nel recupero interno degli scarti. Il polo di riciclo di Emirates Global Aluminium, ancora in fase di costruzione, evidenzia questa svolta, promettendo l'accesso regionale a fonti di approvvigionamento a basse emissioni di carbonio che potrebbero favorire un ulteriore alleggerimento. L'acciaio continua a essere utilizzato per lattine alimentari e industriali di grande formato, dove la resistenza agli urti supera le penalizzazioni in termini di peso; tuttavia, le normative sui sostituti del BPA e i maggiori costi di trasporto ne frenano l'attrattiva a lungo termine. Novelis prevede una crescita annua del 4% della domanda di fogli di alluminio per bevande fino al 2031, a dimostrazione della fiducia nella traiettoria della lega.
Si prevede che il mercato delle lattine metalliche in alluminio in Medio Oriente e Africa crescerà parallelamente a un robusto CAGR del 5.27% fino al 2031, supportato da accordi minerari con i Paesi del Consiglio di Cooperazione del Golfo per un totale di 9.32 miliardi di dollari che garantiscono l'approvvigionamento a monte. Aspetti normativi come la riduzione delle tariffe EPR per le confezioni ad alto contenuto di materiale riciclato rafforzano l'adozione della lega nelle linee di bevande, farmaceutica e cosmetica. Il futuro dell'acciaio dipende dalla leadership di costo e da applicazioni di nicchia come le lattine sterilizzabili in tre pezzi per salse industriali, dove spessore e resistenza alle ammaccature rimangono fondamentali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per struttura della lattina: la leadership in due pezzi incontra l'innovazione aerosol
I design a due pezzi hanno raggiunto una quota del 54.12% nel 2025 grazie al processo di stiratura e stiratura efficiente in termini di materiali, ideale per cole e bevande energetiche ad alto volume. Le pareti più sottili riducono il peso delle spedizioni, un vantaggio per i distributori di e-commerce che ora gestiscono il crescente traffico di bevande. Le bombolette spray monoblocco, tuttavia, registrano il CAGR più rapido, pari al 6.18%, con la proliferazione di spray per la cura della persona, per la casa e farmaceutici nei centri urbani emergenti. Ball Corporation produce 1.2 miliardi di bombolette spray in alluminio all'anno, la maggior parte delle quali con certificazione Aluminum Stewardship Initiative, apprezzata dagli acquirenti attenti all'ambiente. I formati a tre pezzi sopravvivono laddove l'altezza della bomboletta supera i limiti D&I, in particolare nelle lattine di latte in polvere e nelle confezioni di olio commestibile sfuso.
L'innovazione nel settore aerosol si concentra su rivestimenti interni ultra-lisci e precisione dimensionale per inalatori medicali. Aziende specializzate applicano strati di fluorocarbonio al plasma per garantire zero interazioni farmacologiche e un controllo accurato del dosaggio, mentre le farmacie in Medio Oriente e Africa ampliano gli scaffali dei prodotti da banco e la domanda di contenitori in alluminio conformi alle GMP accelera, ampliando le opportunità per linee di estrusione altamente automatizzate. I trasformatori perfezionano contemporaneamente le linee a due pezzi con rapporti di aspirazione più elevati, consentendo la produzione di lattine sottili da 250 ml, apprezzate dai consumatori di caffè della Generazione Z.
Per capacità/dimensione: il predominio della fascia media si sposta verso la crescita del piccolo formato
La fascia di prezzo da 250-500 ml deteneva una quota del 30.15% nel 2025, favorita dalle bevande gassate tradizionali e dall'efficienza del costo per millilitro. Tuttavia, le confezioni inferiori a 250 ml registrano un CAGR del 4.86%, trainate da energy shot premium, bevande funzionali e cocktail a porzioni controllate. La gamma certificata Halal pianificata da Gorilla Energy utilizza eleganti lattine da 250 ml per offrire portabilità e fasce di prezzo accettabili per un'ampia fascia demografica. Gli acquirenti digitali di generi alimentari preferiscono anche volumi più piccoli che si adattano alle scatole dell'ultimo miglio congestionate, riducendo il rischio di ammaccature e i tassi di reso.
All'estremo opposto, i formati da 500-1,000 ml sono il punto di riferimento per i piatti pronti formato famiglia e la frutta in scatola, soprattutto tra i trasformatori egiziani orientati all'esportazione. I contenitori di capacità superiore a 1 litro servono ingredienti industriali, vernici e lubrificanti; tuttavia, la loro crescita più lenta induce i produttori di lattine a reindirizzare gli aggiornamenti di linea verso i piccoli formati, più rapidi. Le strutture tariffarie previste dall'EPR sudafricano rendono più elevati i costi unitari per le confezioni di grandi dimensioni, incentivando i riempitori a ridurre le dimensioni ove possibile senza compromettere la percezione del valore.
Per processo di produzione: la leadership D&I affronta l'innovazione dell'estrusione a impatto
Le linee di trafilatura e stiratura controllano il 32.29% dei volumi del 2025, rispondendo alla necessità dei colossi delle bevande di velocità di 2,000 cpm e precisione a parete sottile. La continua ricerca e sviluppo riduce lo spessore delle pareti di un ulteriore 3-5%, riducendo il consumo di leghe senza sacrificare la resistenza della pila. L'estrusione a impatto registra un CAGR del 5.63%, orientato verso nicchie di mercato come aerosol, farmaceutica e prodotti di lusso per la cura della persona, dove tolleranze dimensionali più strette e spalle senza smussi sono obbligatorie. L'impianto cGMP di Anomatic, in grado di anodizzare 2.5 miliardi di unità all'anno, dimostra come la profondità del trattamento superficiale e la coerenza del colore attraggano i marchi di salute e bellezza.
Le dimensioni del mercato delle lattine metalliche in Medio Oriente e Africa, generate dalla tecnologia D&I, beneficiano di sistemi integrati di rivestimento in bobina e di trattamento delle acque che riducono l'impronta di carbonio. Nel frattempo, gli estrusori a impatto sperimentano formati monolega che semplificano i flussi di riciclo, un obiettivo promosso dal programma di Novelis e DRT per lattine con contenuto riciclato al 99%. La scelta del processo diventa quindi una leva strategica per bilanciare spese in conto capitale, parametri di sostenibilità e specificità applicativa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: il predominio delle bevande incontra l'accelerazione farmaceutica
Le bevande hanno mantenuto una quota di mercato del 38.05% nel 2025, sostenute da bevande analcoliche gassate, malti artigianali e un repertorio in espansione di tonici funzionali. I venditori di bevande energetiche ruotano i gusti trimestralmente, il che richiede utensili flessibili e una grafica accattivante che l'alluminio offre facilmente. Il canale farmaceutico, sebbene più piccolo, è destinato a registrare un CAGR del 5.92%, poiché inalatori, spray topici e aerosol salini sterili stanno guadagnando spessore di mercato a fronte dell'aumento dei casi di malattie respiratorie croniche. L'aggiunta di 10 milioni di unità alla linea di aerosol di Tri-Pac esemplifica la disponibilità dei fornitori a soddisfare i requisiti GMP e ISO 13485.
L'industria conserviera rimane vitale, trainata dalle esportazioni egiziane di alimenti trasformati per 6.1 miliardi di dollari e dalle spedizioni di proteine halal agli acquirenti del Golfo. I prodotti per la cura della persona e i cosmetici sfruttano le finiture a specchio replicabili delle lattine monoblocco, rafforzando i tratti distintivi del marchio. Lubrificanti e fluidi industriali richiedono lacche interne resistenti, ma i volumi crescono più modestamente parallelamente all'espansione del parco auto regionale.
Analisi geografica
L'Arabia Saudita detiene il 37.74% della quota di mercato delle lattine metalliche in Medio Oriente e Africa, sfruttando la roadmap industriale di Vision 2030 che punta a un PIL industriale di 241.7 miliardi di dollari entro il 2030, dopo la conversione da 895 miliardi di SAR ai tassi di cambio del 2025. Gli impegni di localizzazione attraggono i fornitori globali di lattine a Riyadh, mentre le autorità propongono garanzie sui prestiti e privilegi tariffari. Le fonderie di alluminio integrate con gas naturale a basso costo offrono vantaggi in termini di costi che pochi concorrenti possono eguagliare.
Il Sudafrica, con un CAGR del 6.82%, beneficia degli investimenti in lattine per bevande di quattro trasformatori concorrenti e di consolidate reti di raccolta rottami, alimentate dalla legge EPR. La crescente penetrazione dell'e-commerce e il miglioramento della fiducia dei consumatori stimolano il lancio di prodotti RTD premium che richiedono lattine artistiche fotorealistiche e vernici opache. I collegamenti portuali del Paese consentono la spedizione verso gli stati dell'entroterra in rapida crescita.
L'Egitto coniuga il basso costo del lavoro con la vicinanza al Canale di Suez, fornendo legumi e pesce in scatola ai partner arabi che hanno assorbito 3.276 miliardi di dollari della sua produzione di alimenti trasformati nel 2024. L'aumento delle esportazioni di lattine usate in Nigeria sottolinea l'ambizione dell'Africa occidentale di aderire all'economia circolare dei metalli, mentre lo statuto EPR del 2025 del Kenya segnala la svolta dell'Africa orientale verso sistemi di riciclo formali. Insieme, questi mercati diversificati creano un mosaico di variabili normative, di costo e di consumo che i proprietari di marchi globali affrontano attraverso strategie multi-stabilimento e un approvvigionamento agile nel più ampio mercato delle lattine metalliche in Medio Oriente e Africa.
Panorama normativo
Nel mercato delle lattine metalliche in Medio Oriente e Africa, la regolamentazione è sempre più legata alla conformità documentata in materia di contatto con gli alimenti e alla riciclabilità. In Arabia Saudita, la Saudi Food and Drug Authority (SFDA) stabilisce i requisiti igienici e di contatto con gli alimenti per gli imballaggi, compresi i controlli sulla migrazione e la contaminazione, in linea con gli standard del GCC per gli imballaggi alimentari. Ciò riguarda le vernici e i rivestimenti terminali delle lattine utilizzate per bevande e alimenti. Negli Emirati Arabi Uniti, il Ministero dell'Industria e delle Tecnologie Avanzate (MoIAT) applica percorsi di valutazione della conformità, tra cui ECAS e l'Emirates Quality Mark, per i prodotti regolamentati, pertanto i certificati di conformità diventano un elemento essenziale per lo sdoganamento all'importazione e per i proprietari dei marchi che effettuano audit sui fornitori di imballaggi.
In tutta l'Africa, le linee guida sulla responsabilità estesa del produttore (EPR) e sulla progettazione per il riciclo si stanno inasprendo. Il Sudafrica, tramite il Dipartimento delle foreste, della pesca e dell'ambiente (DFFE), ha pubblicato una linea guida sugli imballaggi sulla riciclabilità fin dalla progettazione, che spinge i trasformatori e i riempitori verso scelte di materiali e sistemi di inchiostro per etichette compatibili con i flussi di raccolta e riciclo esistenti. Il Kenya ha introdotto un regime EPR per gli imballaggi a partire da maggio 2025, ampliando gli obblighi dei produttori in materia di finanziamento della raccolta e del riciclo e aumentando l'importanza della documentazione relativa alla tracciabilità e alla riciclabilità per i fornitori di lattine che servono clienti del settore dei beni di largo consumo.
Analisi della catena del valore
La catena del valore si estende dalle materie prime in alluminio e acciaio (metallo primario, rottami riciclati e lamiere rivestite) attraverso la trasformazione (laminazione di lamiere, rivestimento e stampa, produzione di lattine e coperchi) fino al riempimento e alla distribuzione nei moderni canali di vendita al dettaglio e di ristorazione, con flussi transfrontalieri che collegano il Nord Africa, il Golfo Persico e i mercati subsahariani. L'alluminio domina il mix regionale, con una quota del 70.76% nel 2025, e le iniziative a monte per aumentare le materie prime riciclate, come l'avanzamento del progetto di riciclaggio di Emirates Global Aluminium negli Emirati Arabi Uniti nel 2025, contribuiscono a rafforzare la base di approvvigionamento per la trasformazione di lattine per bevande e aerosol. I trasformatori gestiscono linee di estrusione e incapsulamento ad alta velocità per lattine per bevande in due pezzi e estrusione a impatto per formati aerosol monoblocco, con operatori regionali come Southern Can Making Company (SCMC), Gulf Cans Industries e NCCANS posizionati lungo i corridoi logistici del Golfo che servono i riempitori locali e le rotte di esportazione.
La domanda a valle si concentra nei settori delle bevande, degli alimenti e, in misura crescente, degli aerosol e dei prodotti farmaceutici, dove i tempi di consegna, la capacità di decorazione e le certificazioni di qualità influenzano la selezione dei fornitori. Gli sforzi di localizzazione e sostituzione delle importazioni si manifestano negli ecosistemi manifatturieri legati all'Arabia Saudita, tra cui l'impianto di produzione di lattine e fondi di Aljomaih, che ha spostato la sua attenzione sulle linee di produzione di lattine in alluminio, e negli annunci del 2026, come quello di Consolidated Can Manufacturing Co. (CCMC) che descrive l'aumento della capacità produttiva del suo hub di Jeddah per diversi mercati. I principali vincoli includono l'esposizione alle fluttuazioni dei premi dell'alluminio primario e i sistemi di raccolta post-consumo non uniformi in alcune zone dell'Africa subsahariana, che possono limitare l'aumento del contenuto riciclato e incrementare il fabbisogno di capitale circolante per i trasformatori di livello intermedio.
Panorama competitivo
La rivalità si è intensificata dal Sudafrica al Golfo, con nuovi operatori che frammentano l'offerta un tempo concentrata. La quota di Nampak nel mercato sudafricano delle lattine per bevande si è ridotta dal 2018, con tre produttori aggiuntivi ora attivi, comprimendo i margini ma stimolando programmi di riduzione dei costi, IOL. A livello globale, l'acquisizione di Eviosys da parte di Sonoco per 3.9 miliardi di dollari ha unito 44 stabilimenti in 17 nazioni in una formidabile piattaforma alimentare e aerosol in grado di sfruttare le economie di scala per offrire prezzi inferiori rispetto ai produttori africani più piccoli. [3] Sonoco Products Company, "Sonoco Completes Acquisition of Eviosys", sonoco.com La fusione in corso di CANPACK con Giorgi indica un ulteriore slancio di consolidamento.
Le partnership tecnologiche definiscono la prossima frontiera. Novelis collabora con DRT per commercializzare tappi per lattine realizzati al 99% in lega riciclata, riducendo le emissioni di Scope 3 per i principali produttori di bevande. Ball brevetta sistemi di verniciatura olografica che ne esaltano l'impatto visivo sugli scaffali, e Constellium promuove i contenitori Aeral D&I che riducono il peso del 30%. I leader locali rispondono installando sistemi di visione di qualità e passando agli inchiostri a base d'acqua per soddisfare i criteri di audit multinazionali.
Le credenziali di sostenibilità ora influenzano molte decisioni di acquisto. Le certificazioni Aluminium Stewardship Initiative o ISO 14001 si affiancano sempre più spesso alle ISO 13485 e cGMP nelle schede di valutazione delle gare d'appalto, chiudendo le porte ai trasformatori privi di tracciabilità documentata. Il capitale viene quindi indirizzato verso la raccolta degli scarti a ciclo chiuso, le fonderie alimentate da fonti rinnovabili e la ricerca e sviluppo per l'alleggerimento, mentre le aziende si contendono contratti di fornitura a lungo termine nel settore delle lattine metalliche in espansione in Medio Oriente e Africa.
Leader del settore delle lattine metalliche in Medio Oriente e Africa
ARYUM Metal Alüminyum Tüp Sanayi ve Ticaret A.Ş.
Corporazione Palla
Corona Holdings, Inc.
SAPIN Saudi Arabian Packaging Industry Co. Ltd.
Avon Crowncaps and Containers Nigeria Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Ball Corporation ha sottolineato la continuità delle proprie attività nel settore degli imballaggi in alluminio per bevande in tutta l'area EMEA, inclusa la presenza produttiva in Egitto e Turchia. Mantenere la produzione radicata nella regione consente di offrire servizi più rapidi ai clienti multinazionali del settore bevande che utilizzano le rotte commerciali del Medio Oriente e dell'Africa, contribuendo al contempo a stabilizzare la disponibilità delle lattine in un contesto di volatilità dei prezzi del metallo.
- Maggio 2025: Emirates Global Aluminium ha raggiunto il traguardo del 50% di costruzione per il suo impianto di riciclaggio dell'alluminio negli Emirati Arabi Uniti. Il progetto rafforza l'accesso regionale alle materie prime riciclate, favorendo la produzione di lamiere per lattine con un maggiore contenuto di materiale riciclato e promuovendo un approvvigionamento orientato alla sostenibilità per le applicazioni nel settore delle lattine per bevande e alimenti.
- Luglio 2024: Crown Holdings ha annunciato un investimento per raddoppiare la capacità produttiva annua del suo stabilimento di lattine metalliche per bevande a Tunisi, in Tunisia, portandola a oltre 1.2 miliardi di lattine. L'aumento di capacità incrementa il margine di conversione regionale per i marchi di bevande e può ridurre la dipendenza dalle importazioni a lunga distanza per il Nord Africa e i mercati di esportazione limitrofi.
Ambito del rapporto sul mercato delle lattine metalliche in Medio Oriente e Africa
Lo studio analizza le principali tendenze e previsioni relative all’industria delle lattine metalliche nella regione del Medio Oriente e dell’Africa. L'obiettivo principale dello studio è analizzare le tendenze relative al consumo di prodotti basati sull'imballaggio in diversi settori verticali degli utenti finali e fornire previsioni di crescita tenendo conto delle tendenze storiche e di un'ampia gamma di indicatori di base macro e microeconomici rilevanti per l'imballaggio. dominio.
Lo studio fornisce una prospettiva dettagliata sull’impatto di COVID-19 sul paradigma della domanda e dell’offerta tenendo conto di diversi scenari di base nel breve e medio termine. Il rapporto sul mercato delle lattine di metallo studia vari segmenti che fanno parte della produzione di diversi tipi di lattine con applicazioni in vari segmenti di utenti finali. Analizza inoltre il modello di domanda-offerta di scorte di lattine di alluminio o di fogli laminati nella MEA.
Le diverse applicazioni delle lattine di metallo riguardano settori come quello delle bevande, degli alimenti, dei prodotti farmaceutici, dei cosmetici e di altri utenti finali, come vernici e rivestimenti, e dei prodotti chimici, tra gli altri.
Per tipo di materiale
| Alluminio |
| Acciaio |
Per struttura Can
| Due pezzi |
| Tre pezzi |
| Aerosol monoblocco |
Per capacità/dimensione
| ≤250 ml |
| 250-500 ml |
| 500-1,000 ml |
| >1,000 ml |
Per processo di produzione
| Disegnato e stirato (D&I) |
| Disegnato e ridisegnato (DRD) |
| Estrusione a impatto |
Per settore degli utenti finali
| Alimentare - Food |
| Bevande |
| Cura personale e cosmetici |
| Eccipienti farmaceutici |
| Vernici e prodotti chimici industriali |
| Fluidi e lubrificanti per autoveicoli |
| Altri settori degli utenti finali |
Per geografia
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di materiale | Alluminio | ||
| Acciaio | |||
| Per struttura Can | Due pezzi | ||
| Tre pezzi | |||
| Aerosol monoblocco | |||
| Per capacità/dimensione | ≤250 ml | ||
| 250-500 ml | |||
| 500-1,000 ml | |||
| >1,000 ml | |||
| Per processo di produzione | Disegnato e stirato (D&I) | ||
| Disegnato e ridisegnato (DRD) | |||
| Estrusione a impatto | |||
| Per settore degli utenti finali | Alimentare - Food | ||
| Bevande | |||
| Cura personale e cosmetici | |||
| Eccipienti farmaceutici | |||
| Vernici e prodotti chimici industriali | |||
| Fluidi e lubrificanti per autoveicoli | |||
| Altri settori degli utenti finali | |||
| Per geografia | Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle lattine di metallo in Medio Oriente e Africa nel 2026?
Il suo valore è di 4.75 miliardi di dollari, con un CAGR previsto del 4.41% entro il 2031.
Quale materiale prevale nella produzione di lattine metalliche nella regione?
L'alluminio è leader con una quota di mercato del 70.76%, supportata da solide iniziative di riciclaggio e vantaggi in termini di leggerezza.
Perché si prevede che il Sudafrica crescerà più velocemente di altri mercati?
Quattro produttori di lattine attivi, una solida infrastruttura di riciclaggio EPR e l'aumento dei lanci di bevande pronte da bere alimentano un CAGR del 6.82%.
Quale settore di utenti finali mostra il maggiore slancio di crescita?
Il settore farmaceutico registra il CAGR più rapido, pari al 5.92%, grazie all'espansione dei formati di somministrazione dei farmaci per aerosol.
Quale cambiamento normativo inciderà maggiormente sulle future scelte in materia di imballaggio?
Le nuove leggi EPR in Kenya e i quadri normativi più severi in Sudafrica premiano le lattine di alluminio altamente riciclabili rispetto alle plastiche multistrato.
Come stanno affrontando i produttori la volatilità dei prezzi dell'alluminio?
Gli investimenti nella capacità di riciclaggio regionale, nelle strategie di copertura e nell'alleggerimento delle leghe contribuiscono a compensare le oscillazioni dei prezzi delle materie prime.


