

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 191.81 miliardo di dollari |
| Dimensione del mercato (2031) | 263.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.56% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei prodotti sostitutivi del pasto in Medio Oriente e Africa di Mordor Intelligence
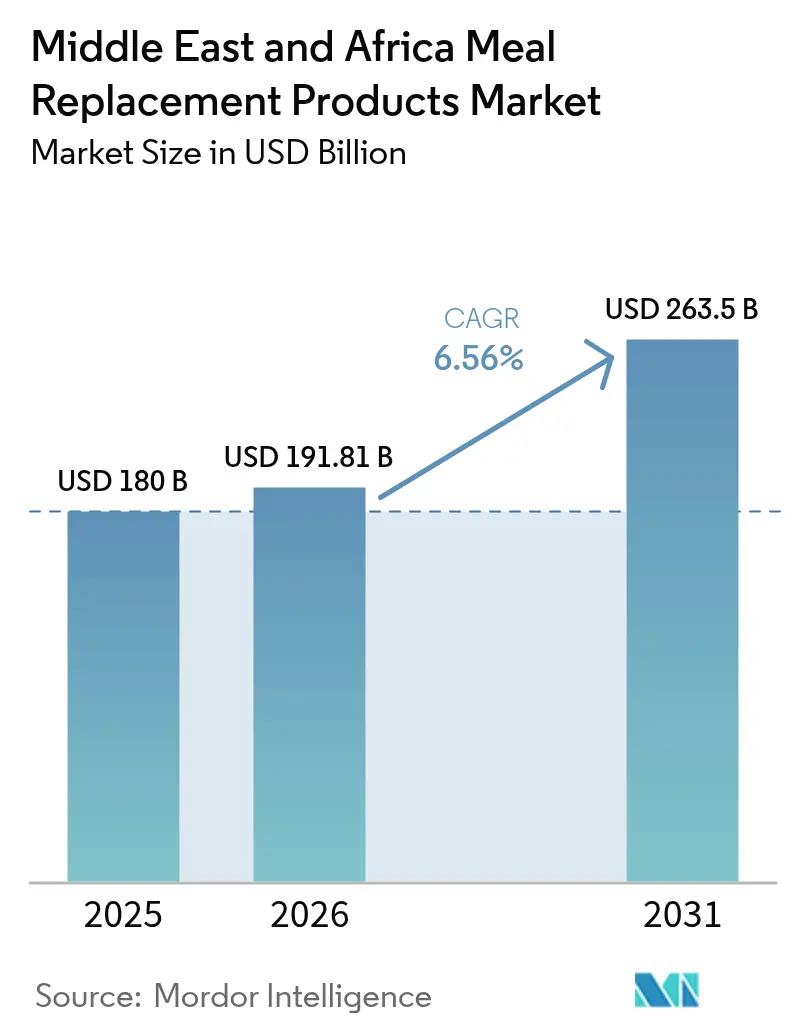
Si prevede che il mercato dei prodotti sostitutivi del pasto in Medio Oriente e Africa crescerà da 180 milioni di dollari nel 2025 a 191.81 milioni di dollari nel 2026 e raggiungerà i 263.5 milioni di dollari entro il 2031, con un CAGR del 6.56% nel periodo 2026-2031. Questa traiettoria riflette la confluenza della scarsità di tempo dovuta all'urbanizzazione, della modernizzazione normativa negli stati del Consiglio di Cooperazione del Golfo e della svolta dei marchi multinazionali della nutrizione verso una produzione localizzata. La Nigeria è la nazione in più rapida crescita, spinta da un CAGR dell'8.41% fino al 2030, grazie alla popolazione giovane e all'aumento del reddito disponibile che stimolano la spesa per gli alimenti funzionali. Il Sudafrica ha mantenuto uno slancio radicato, sostenuto da una fitta rete di vendita al dettaglio moderna e dalla familiarità dei consumatori con gli alimenti fortificati, mentre l'impegno produttivo di 7 miliardi di dollari dell'Arabia Saudita da parte di Nestlé segnala la localizzazione a lungo termine delle catene di approvvigionamento. Le innovazioni nel packaging che tollerano temperature di magazzino fino a 45°C, insieme ai programmi di benessere aziendale che sovvenzionano l'alimentazione in loco, stanno ampliando i casi d'uso indirizzabili e incoraggiando l'ingresso di marchi multinazionali.
Punti chiave del rapporto
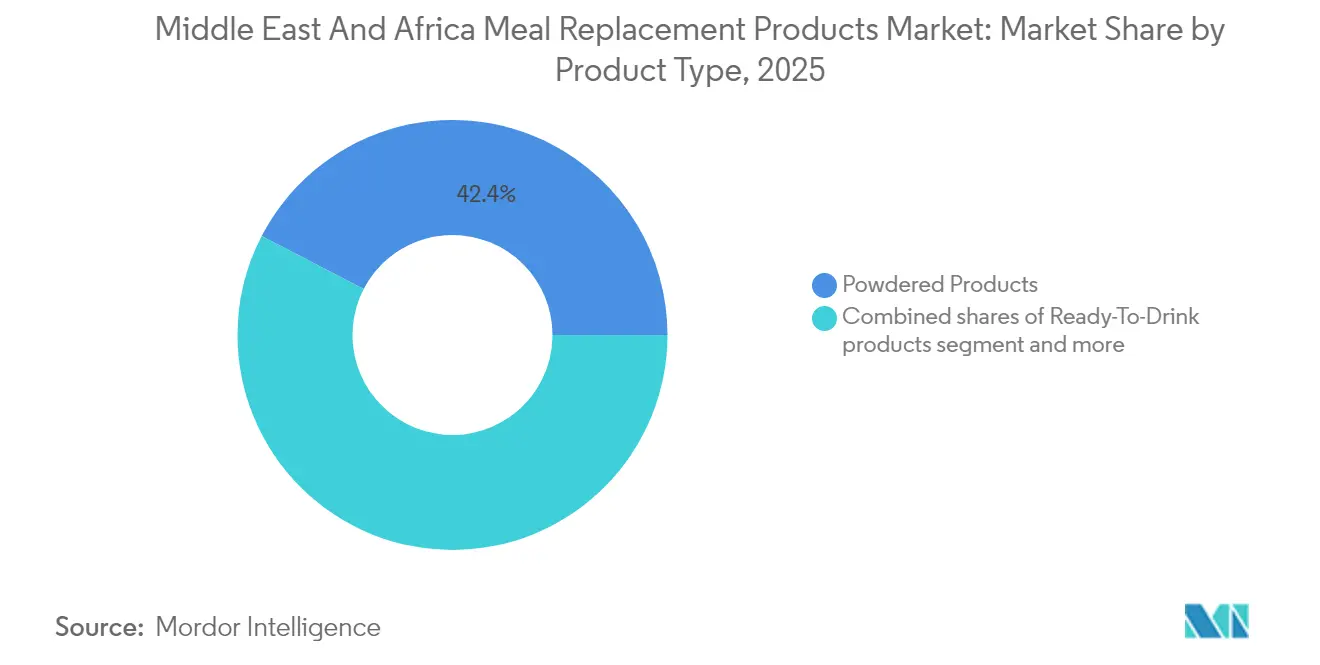
- Per tipologia di prodotto, i prodotti in polvere hanno conquistato il 42.38% della quota di mercato dei prodotti sostitutivi del pasto nel 2025. I formati pronti da bere sono in espansione a un CAGR del 7.12% fino al 2031.
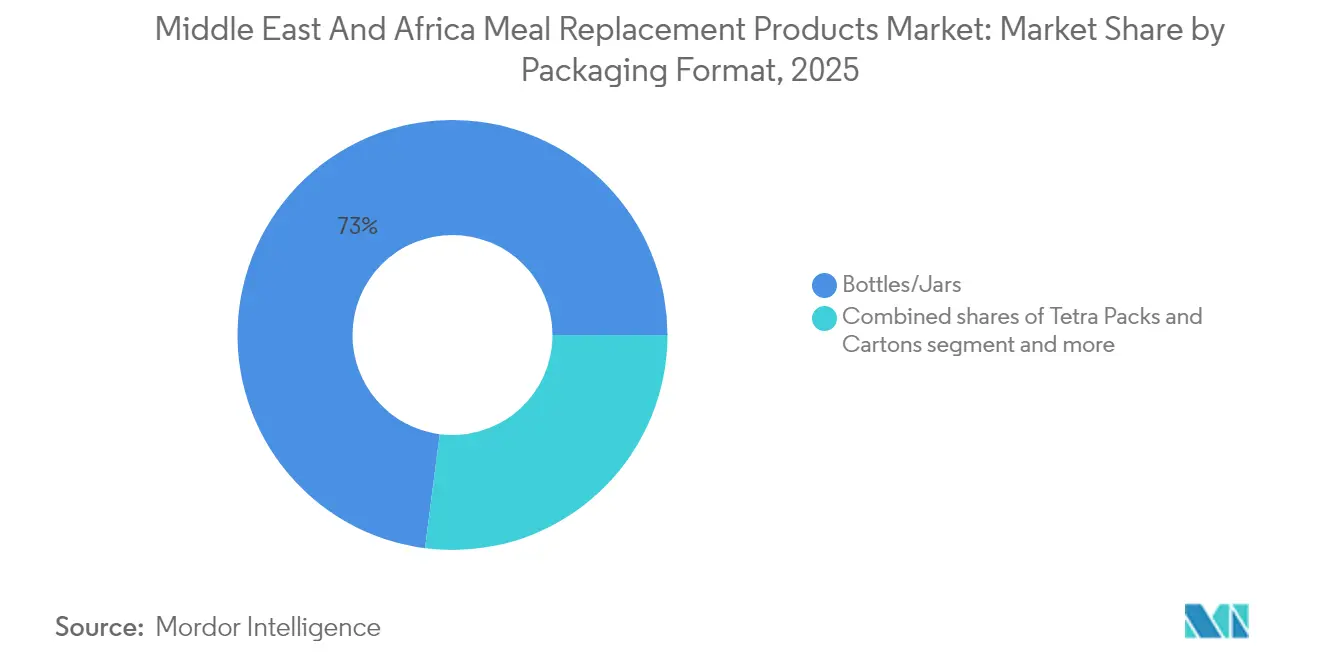
- In base al formato di confezionamento, nel 2025 bottiglie e barattoli rappresentavano il 72.96% del mercato dei prodotti sostitutivi dei pasti, mentre si prevede che confezioni Tetra e cartoni cresceranno a un CAGR del 6.88% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno controllato il 50.61% del fatturato del 2025, mentre i rivenditori online hanno registrato il CAGR più alto previsto, pari al 7.35% fino al 2031.
- In termini geografici, la Nigeria registra il CAGR più elevato, pari all'8.02% fino al 2031; il Sudafrica ha rappresentato il 12.31% del fatturato regionale nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti sostitutivi del pasto in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La domanda di pasti convenienti e nutrienti è guidata da stili di vita frenetici | + 1.8% | Globale, con intensità massima nei centri urbani degli Emirati Arabi Uniti, dell'Arabia Saudita e del Sudafrica | Medio termine (2-4 anni) |
| Una maggiore consapevolezza della salute e del fitness stimola la crescita dei sostituti dei pasti arricchiti con proteine | + 1.5% | Globale, più forte negli stati del Consiglio di cooperazione del Golfo e in Sudafrica | A lungo termine (≥ 4 anni) |
| L'espansione delle piattaforme di e-commerce migliora l'accessibilità globale e la visibilità del marchio | + 1.3% | Globale, in accelerazione in Nigeria, Kenya e Arabia Saudita | A breve termine (≤ 2 anni) |
| Le iniziative per il benessere sul posto di lavoro promuovono i sostituti dei pasti come scelte salutari da asporto | + 0.9% | Centri aziendali negli Emirati Arabi Uniti, Arabia Saudita e Sudafrica | Medio termine (2-4 anni) |
| La crescente consapevolezza del controllo delle porzioni e della gestione delle calorie supporta l'uso di sostituti dei pasti | + 0.8% | Stati del CCG, Sudafrica, Egitto | A lungo termine (≥ 4 anni) |
| Le innovazioni nella tecnologia alimentare migliorano il gusto, la consistenza, la durata di conservazione e il valore nutrizionale | + 0.7% | Globale, con concentrazione di R&S in Sud Africa e negli Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La domanda di opzioni di pasti convenienti e nutrienti è guidata da stili di vita frenetici
I tassi di urbanizzazione superiori all'80% negli Emirati Arabi Uniti e al 67% in Sudafrica stanno comprimendo le finestre temporali per la preparazione dei pasti, a indicare che i consumatori mediorientali ora privilegiano la praticità rispetto al prezzo nella scelta di alimenti confezionati. Questo cambiamento comportamentale è amplificato dall'aumento delle famiglie con doppio reddito e dai tempi di percorrenza prolungati in megalopoli come Lagos e Johannesburg, dove la congestione del traffico è in media di 2 ore al giorno. Tiger Brands ha capitalizzato su questa tendenza nell'ottobre 2023 lanciando la sua gamma Jungle Oats Drink, una colazione vegetale pronta da bere che punta alla snackificazione e alla convenienza, posizionandola come una soluzione funzionale da asporto con cinque varianti di gusto legate a specifiche proprietà salutari come il benessere del cuore e il supporto immunitario. La convergenza tra scarsità di tempo e consapevolezza nutrizionale sta spingendo i marchi a riformulare i prodotti con basi integrali e profili di micronutrienti arricchiti, rispondendo al duplice requisito di velocità e salute che i pasti fast food tradizionali non riescono a soddisfare. I quadri normativi in Arabia Saudita e negli Emirati Arabi Uniti, che richiedono l'etichettatura della densità dei nutrienti secondo le linee guida SFDA e del Comune di Dubai, stanno ulteriormente incentivando i produttori ad elevare gli standard di formulazione piuttosto che competere esclusivamente sulla convenienza [1]Fonte: SFDA Arabia Saudita, "Quadri normativi", sfda.gov.sa.
Una maggiore consapevolezza della salute e del fitness stimola la crescita dei sostituti dei pasti arricchiti con proteine
La prevalenza dell'obesità nei Paesi del Golfo, pari al 40% tra le donne e al 24% tra gli uomini, ha catalizzato campagne sanitarie guidate dal governo e programmi di benessere del settore privato, creando un vantaggio strutturale per i sostituti dei pasti arricchiti con proteine. Il lancio di Milo Pro da parte di Nestlé in Nigeria nel 2024, arricchito con un contenuto proteico tre volte superiore rispetto alle varianti standard, esemplifica come le multinazionali stiano sfruttando la scienza della nutrizione sportiva per riposizionare i marchi tradizionali per una fascia demografica attenta al fitness. L'adozione di farmaci GLP-1 come Ozempic tra i consumatori benestanti degli Emirati Arabi Uniti sta paradossalmente aumentando la domanda di sostituti dei pasti ad alto contenuto proteico. Il marchio sudafricano Future Life ha risposto ampliando la sua linea di frullati ad alto contenuto proteico, che fornisce 16 grammi di proteine per porzione da 256 millilitri tramite una miscela SmartProtein3D di isolato di soia, concentrato di siero di latte e caseinato di calcio, rivolta a donne in gravidanza, atleti e dirigenti. Questo cambiamento incentrato sulle proteine è ulteriormente supportato dalla proliferazione di palestre CrossFit e studi di fitness boutique a Riyadh e Città del Capo, dove gli allenatori raccomandano attivamente i sostituti dei pasti come strumenti di recupero post-allenamento, integrando questi prodotti nei rituali di fitness quotidiani anziché posizionarli come sostituti dei pasti di emergenza.
L'espansione delle piattaforme di e-commerce migliora l'accessibilità globale e la visibilità del marchio
La partnership del 2023 tra iHerb e CJ Logistics per la costruzione di un centro logistico climatizzato di 30,000 metri quadrati nella zona doganale della Integrated Logistics di Riyadh rappresenta un momento spartiacque per la distribuzione di pasti sostitutivi in Medio Oriente e Africa. La struttura, operativa da metà del 2024, consente la consegna il giorno successivo di oltre 30,000 SKU in 19 paesi MENA, riducendo i tempi di consegna da 14 giorni a 48 ore e i costi di spedizione del 35% grazie all'eliminazione dei nodi di trasbordo europei. Questo ammodernamento infrastrutturale coincide con la crescita della vendita di generi alimentari online negli Emirati Arabi Uniti fino al 2032, trainata dal 71% dei consumatori che esprime interesse per offerte digitali personalizzate e dal 60% che cerca consigli nutrizionali basati sull'intelligenza artificiale. La partnership di luglio 2024 tra iHerb e The Vitamin Shoppe ha ulteriormente densificato l'ecosistema digitale, rendendo disponibili oltre 250 SKU proprietarie di integratori alimentari per sportivi e sostituti dei pasti in 180 paesi, con lanci graduali mirati a Nigeria e Kenya, dove la penetrazione del commercio mobile supera una percentuale significativa. È fondamentale che le piattaforme di e-commerce stiano aggirando i tradizionali ricarichi dei distributori, che possono raggiungere il 40% nell'Africa subsahariana, consentendo ai marchi di reinvestire i risparmi in marketing localizzato e partnership con influencer che risuonano con le coorti più giovani e native digitali. Questo cambiamento mitiga anche le vulnerabilità della catena del freddo nelle regioni con reti elettriche inaffidabili, poiché i formati in polvere e in barrette stabili all'ambiente dominano gli assortimenti online.
Le iniziative per il benessere sul posto di lavoro promuovono i sostituti dei pasti come scelte salutari da asporto
I programmi sanitari aziendali negli Emirati Arabi Uniti e in Arabia Saudita stanno rendendo obbligatori centri benessere in loco e consulenze nutrizionali sovvenzionate, con i datori di lavoro che sempre più spesso riforniscono le dispense degli uffici di pasti sostitutivi nell'ambito di strategie più ampie di riduzione dell'assenteismo. Il programma di gestione dell'obesità del Mediclinic City Hospital di Dubai, che integra dietologi bariatici e terapisti dell'esercizio fisico, raccomanda esplicitamente pasti sostitutivi a porzioni controllate per i pazienti iscritti al suo percorso multidisciplinare di riduzione del peso. Questa approvazione clinica conferisce credibilità a prodotti come Ensure e Glucerna di Abbott, che si posizionano come nutrizione medica piuttosto che come alimenti pronti, consentendo ai marchi di ottenere un sovrapprezzo del 30% rispetto ai pasti sostitutivi standard. I conglomerati minerari e le aziende di logistica sudafricane stanno sperimentando distributori automatici di pasti sostitutivi presso i luoghi di lavoro remoti, affrontando la duplice sfida dell'accesso limitato al cibo e degli alti tassi di malattie non trasmissibili tra i lavoratori turnisti. L'integrazione dei sostituti dei pasti negli ecosistemi del benessere sul posto di lavoro sta creando un modello di ricavi ricorrenti, in quanto i datori di lavoro negoziano accordi di acquisto all'ingrosso con i marchi in cambio di dati di monitoraggio nutrizionale che forniscono informazioni su interventi sanitari più ampi. Questo canale B2B rimane sottosviluppato in Nigeria ed Egitto, dove prevale il lavoro informale, ma rappresenta un'opportunità ad alto margine per i marchi disposti a investire in partnership aziendali e nel rispetto degli standard di salute sul lavoro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le preoccupazioni dei consumatori riguardo agli additivi e ai conservanti artificiali influenzano l'accettazione del prodotto | -0.6% | Globale, più acuto in Sudafrica e negli Emirati Arabi Uniti | Medio termine (2-4 anni) |
| La presenza di allergeni comuni limita la crescita del mercato | -0.5% | La complessità normativa globale è più elevata nel Consiglio di cooperazione del Golfo e in Sudafrica | A lungo termine (≥ 4 anni) |
| I richiami dei prodotti e i problemi di qualità erodono la fiducia e la fedeltà dei consumatori | -0.4% | Rischio reputazionale globale concentrato in Nigeria ed Egitto | A breve termine (≤ 2 anni) |
| Le sfide nel replicare l'esperienza del pasto tradizionale incidono sugli acquisti ripetuti | -0.3% | Medio Oriente e Nord Africa, meno pronunciato in Sud Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le preoccupazioni dei consumatori riguardo agli additivi e ai conservanti artificiali influenzano l'accettazione del prodotto
Il movimento "clean label", che ha guadagnato terreno nei mercati occidentali, sta ora rimodellando le priorità di formulazione in Medio Oriente e Africa. La linea Smart Food Zero di Future Life, lanciata nel 2024, risponde a questa esigenza eliminando lo zucchero di canna aggiunto e incorporando dolcificanti naturali come eritritolo e sucralosio, mantenendo al contempo un basso indice glicemico e arricchito con 22 vitamine e minerali. Tuttavia, l'imperativo della riformulazione si scontra con i requisiti di conservabilità in climi ad alta temperatura, dove la conservazione a temperatura ambiente può raggiungere i 45 gradi Celsius nei magazzini del Golfo, rendendo necessari conservanti o tecnologie di confezionamento avanzate. Le linee guida della FDA sulle dichiarazioni "naturali" rimangono ambigue, creando opportunità di arbitraggio normativo per i marchi che commercializzano in più giurisdizioni, ma esponendoli anche alle reazioni negative dei consumatori quando le formulazioni variano da paese a paese. [2]Fonte: Food & Drug Administration degli Stati Uniti, "La FDA sequestra gli oppioidi 7-OH per proteggere i consumatori americani", fda.govLa tensione tra le aspirazioni di etichetta pulita e la stabilità funzionale sta spingendo gli investimenti in ricerca e sviluppo verso conservanti di origine vegetale e tecniche di lavorazione ad alta pressione, sebbene queste innovazioni aumentino i costi di produzione, riducendo i margini in una regione sensibile al prezzo in cui il 53% dei consumatori degli Emirati Arabi Uniti dà priorità al valore rispetto alla fedeltà al marchio.
La presenza di allergeni comuni limita la crescita del mercato
Latte, soia e grano, gli ingredienti fondamentali della maggior parte dei sostituti del pasto, sono tra i nove principali allergeni la cui dichiarazione è obbligatoria ai sensi delle normative FDA, con il sesamo aggiunto come nono allergene nel 2023, complicando la formulazione per i marchi che si rivolgono ai consumatori mediorientali, dove tahini e olio di sesamo sono alimenti base della dieta. Smart Food Original di Future Life contiene sia soia che latte vaccino (caseinato di sodio) ed è prodotto in uno stabilimento che lavora glutine e grano, il che richiede avvertenze ben visibili sugli allergeni che scoraggiano circa il 12-15% dei potenziali acquirenti che si autoidentificano come intolleranti al lattosio o sensibili al glutine. I rischi di contaminazione incrociata durante la produzione limitano ulteriormente l'accesso al mercato, poiché anche la presenza di tracce di allergeni può innescare richiami e richieste di risarcimento in giurisdizioni con controlli rigorosi, come il Dipartimento della Salute del Sudafrica. La frammentazione normativa nell'area MENA, dove la SFDA dell'Arabia Saudita, la NAFDAC della Nigeria e la NFSA dell'Egitto impongono ciascuna soglie di etichettatura distinte, costringe i marchi a mantenere più varianti di SKU o ad accettare l'esclusione dai mercati in forte crescita. Alternative vegetali a base di proteine di pisello e basi di avena stanno emergendo come soluzioni alternative, come dimostra il lancio dello stabilimento Nuitree negli Emirati Arabi Uniti nel 2024, ma queste formulazioni faticano a eguagliare la completezza aminoacidica e la consistenza in bocca dei prodotti a base di latte, limitandone l'attrattiva tra i consumatori orientati alle prestazioni che danno priorità alla qualità delle proteine rispetto all'evitamento degli allergeni.
Analisi del segmento
Per tipo di prodotto: i formati pronti da bere catturano la domanda urbana
I prodotti pronti da bere stanno crescendo a un CAGR del 7.12% fino al 2031, superando i prodotti in polvere, nonostante questi ultimi rappresentino il 42.38% del fatturato del 2025, poiché la praticità monodose si allinea al trend degli snack. Il lancio di Daily Greens RTD da parte di Huel nel 2025 nei mercati del Consiglio di cooperazione del Golfo, distribuito tramite Carrefour e Lulu Hypermarket, esemplifica come i marchi stiano sfruttando l'infrastruttura della catena del freddo del commercio moderno per posizionare i formati liquidi come soluzioni premium da asporto per impiegati e frequentatori di palestre. I prodotti in polvere mantengono il predominio grazie ai vantaggi in termini di costo. Una busta da 500 grammi di Future Life Smart Food al prezzo di 46.99 ZAR (2.60 USD) fornisce 10 porzioni rispetto a 9.99 ZAR (0.55 USD) per singola unità RTD, rendendoli il formato preferito dalle famiglie nigeriane ed egiziane sensibili al prezzo, dove l'acquisto all'ingrosso determina la maggior parte delle vendite di integratori alimentari. Le barrette nutrizionali e le zuppe occupano posizioni di nicchia, con i bar che stanno guadagnando terreno nel canale dei minimarket sudafricani, mentre Clicks e Dis-Chem ampliano le sezioni dedicate agli alimenti salutari, mentre le zuppe rimangono poco sviluppate a causa delle preferenze culturali per i brodi caldi e preparati al momento, che i formati sostitutivi dei pasti faticano a replicare in modo autentico.
Il lancio di Jungle Oats Drink di Tiger Brands nell'ottobre 2023, il primo sostituto del pasto pronto all'uso a base di avena prodotto localmente in Sudafrica, segna una svolta strategica verso liquidi vegetali e stabili a temperatura ambiente che aggirano i vincoli della catena del freddo, catturando al contempo la maggior parte dei sudafricani che apprezzano alimenti convenienti e con ingredienti naturali. La gamma di cinque SKU, con claim funzionali che spaziano dal benessere del cuore alla salute digestiva, dimostra come i marchi storici stiano sfruttando il valore consolidato del marchio per effettuare vendite incrociate in categorie adiacenti di sostituti del pasto. I formati in polvere stanno innovando attraverso la tecnologia a doppia busta, come si vede nel frullato ad alto contenuto proteico di Future Life, che pre-confeziona acqua purificata e polvere in una busta richiudibile per eliminare i problemi di miscelazione mantenendo la durata di conservazione a temperatura ambiente. Questo approccio ibrido colma il divario di praticità tra le polveri tradizionali e i liquidi pronti all'uso, sebbene aggiunga il 25% ai costi di confezionamento, limitandone l'adozione al di fuori dei segmenti urbani premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di confezionamento: i Tetra Pack guadagnano terreno nei climi caldi
Bottiglie e barattoli hanno rappresentato il 72.96% del fatturato del packaging nel 2025, ma tetra pack e cartoni stanno accelerando a un CAGR del 6.88%, trainati dai vantaggi della conservazione a temperatura ambiente che riducono la dipendenza dalla catena del freddo nelle regioni in cui l'accesso all'elettricità rimane intermittente. L'affidabilità della rete nigeriana è in media di 4 ore al giorno nelle aree rurali. La tecnologia asettica di Tetra Pak, che consente la conservazione a temperatura ambiente per 12 mesi per i sostituti dei pasti liquidi, è particolarmente interessante per i marchi che si rivolgono alle reti di distribuzione subsahariane, dove il trasporto refrigerato aggiunge il 30-40% ai costi logistici. Le buste si stanno guadagnando una quota nei canali di e-commerce, dove l'imballaggio leggero riduce i costi di spedizione del 20% e riduce al minimo le rotture durante la consegna dell'ultimo miglio, un fattore critico in Nigeria e Kenya, dove le infrastrutture stradali rimangono sottosviluppate.
La narrativa sulla sostenibilità sta guadagnando terreno a livello normativo, poiché le normative sudafricane sulla Responsabilità Estesa del Produttore (Extended Producer Responsibility), in vigore dal 2024, impongono ai marchi di finanziare il 100% del riciclo degli imballaggi post-consumo, rendendo le buste leggere economicamente interessanti, secondo il Dipartimento dell'Ambiente sudafricano. Bottiglie e barattoli mantengono il predominio nei canali supermercati e ipermercati, dove la presenza a scaffale e il valore percepito influenzano le decisioni di acquisto, in particolare per i frullati pronti da bere ad alto contenuto proteico con un prezzo superiore a 3 dollari l'unità. La biforcazione del packaging riflette una più ampia segmentazione del mercato, con i consumatori urbani premium che gravitano verso le bottiglie di vetro, simbolo di qualità e attenzione all'ambiente, mentre gli acquirenti rurali del mercato di massa danno priorità a convenienza e durata, preferendo i barattoli di plastica che resistono a una manipolazione sgradevole in ambienti di vendita al dettaglio informali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i rivenditori online sconvolgono il commercio tradizionale
I rivenditori online stanno crescendo a un CAGR del 7.35% fino al 2031, il più rapido tra tutti i canali di distribuzione, eppure supermercati e ipermercati hanno mantenuto il 50.61% delle vendite del 2025, sottolineando l'importanza duratura del commercio al dettaglio fisico in una regione in cui il 60% dei consumatori preferisce ispezionare i prodotti prima dell'acquisto. Il centro logistico di iHerb a Riyadh, operativo da metà del 2024, sta ricalibrando questa dinamica offrendo consegne in 48 ore in 19 paesi MENA, abbattendo di fatto le barriere geografiche che in precedenza limitavano i sostituti dei pasti premium alle catene di alimentari di lusso di Dubai e Riyadh. I minimarket e i negozi specializzati stanno perdendo quote di mercato, sotto la pressione della limitata profondità degli SKU e dell'incapacità di competere sul prezzo con le piattaforme online che aggregano la domanda e negoziano sconti all'ingrosso direttamente con i produttori.
Supermercati e ipermercati stanno difendendo la loro posizione attraverso il retail esperienziale, con Carrefour UAE e Lulu Hypermarket che hanno installato chioschi nutrizionali in negozio gestiti da dietisti che consigliano pasti sostitutivi nell'ambito di piani di benessere personalizzati, convertendo il 18% delle consulenze in acquisti immediati. Shoprite e Clicks in Sudafrica stanno sfruttando i programmi fedeltà. I soci ClubCard ricevono promozioni 3x2 sui prodotti Future Life per fidelizzare gli acquirenti abituali e compensare la trasparenza dei prezzi online. Il campo di battaglia della distribuzione si sta intensificando con i marchi che perseguono strategie omnicanale, con Nestlé MENA che distribuisce Optifast in 85,000 punti vendita al dettaglio marocchini e contemporaneamente è presente su Amazon.ae e Noon.com per catturare i millennial nativi digitali. Questo approccio a doppio binario richiede una gestione sofisticata dell'inventario e una disciplina dei prezzi per prevenire conflitti di canale, poiché i rivenditori richiedono esclusività o protezione dei margini in cambio di un posizionamento premium sugli scaffali.
Analisi geografica
Il tasso di crescita annuo composto (CAGR) dell'8.02% della Nigeria fino al 2031 la posiziona come il mercato in più rapida crescita della regione, trainato da un'età media di 18 anni, da un'urbanizzazione in accelerazione del 4% annuo e dall'aumento dei redditi della classe media a Lagos, Abuja e Port Harcourt, che stanno ampliando la base di consumatori a cui rivolgersi per i prodotti alimentari confezionati, secondo la Banca Mondiale. L'espansione di Nestlé Nigeria nel 2023 a 223,923 punti vendita al dettaglio, insieme al lancio di NIDO Milk & Soya e MAGGI Soya Chunks arricchiti con proteine vegetali, dimostra come le multinazionali stiano localizzando le formulazioni per affrontare le carenze di micronutrienti. L'indagine sui micronutrienti condotta in Nigeria nel 2024 ha rivelato che il 40% dei bambini sotto i cinque anni soffre di carenza di vitamina A. Tuttavia, la sensibilità al prezzo rimane elevata, con importazioni di latte in polvere per un totale di 267 milioni di dollari nel 2024, a dimostrazione della preferenza dei consumatori per formati sfusi ed economici rispetto ai sostituti dei pasti pronti di alta qualità, secondo l'USDA Nigeria.
Il contesto normativo si sta inasprendo, poiché la NAFDAC ha introdotto requisiti più severi in materia di etichettatura degli allergeni nel 2024, costringendo i marchi a riformulare o accettare l'esclusione dai canali di vendita al dettaglio formali che rappresentano la maggior parte delle vendite urbane. Il Sudafrica ha detenuto il 12.31% del fatturato regionale nel 2025, grazie a un'infrastruttura di vendita al dettaglio consolidata che comprende Shoprite, Clicks e Dis-Chem, che complessivamente gestiscono oltre 3,000 negozi e offrono una portata distributiva senza pari per marchi come Future Life e Tiger Brands. Il mercato è caratterizzato da alti tassi di obesità (27% degli adulti) e da una sofisticata consapevolezza dei consumatori in merito alle etichette nutrizionali, creando domanda di formulazioni scientificamente comprovate come Smart Food di Future Life a base di Moducare, che vanta benefici per il sistema immunitario grazie a fitosteroli brevettati concessi in licenza esclusiva da Essential Sterolin Products.
L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano i mercati con il più alto consumo pro capite della regione, trainati da una popolazione di espatriati che supera l'80% negli Emirati Arabi Uniti e da campagne sanitarie guidate dal governo che mirano a ridurre i tassi di obesità femminile del 40% nel Consiglio di cooperazione del Golfo. Il CAGR del 21.6% della spesa online degli Emirati Arabi Uniti fino al 2032, unito al 71% dei consumatori che cercano offerte digitali personalizzate, sta spingendo i marchi a integrare app nutrizionali basate sull'intelligenza artificiale che raccomandano sostituti dei pasti in base ai dati dei fitness tracker e alle preferenze alimentari. I quadri normativi previsti dalla SFDA e dal Comune di Dubai impongono l'etichettatura sulla densità nutrizionale e la certificazione Halal, creando costi di conformità che favoriscono le multinazionali affermate rispetto ai piccoli operatori regionali, ma garantendo anche una qualità del prodotto che crea fiducia nei consumatori. Il resto del Medio Oriente e dell'Africa, che comprende Egitto, Marocco, Algeria e Kenya, contribuisce al saldo dei ricavi regionali, con la frammentazione della distribuzione e la volatilità della valuta che limitano la crescita ma offrono opportunità per i marchi disposti a destreggiarsi tra complesse tariffe di importazione e a collaborare con distributori locali che gestiscono reti di vendita al dettaglio informali.
Panorama normativo
In Medio Oriente e Africa, i prodotti sostitutivi del pasto sono soggetti a un quadro normativo frammentato e sempre più stringente, con gli standard del Consiglio di Cooperazione del Golfo (CCG) e le autorità nazionali che definiscono l'etichettatura, le dichiarazioni e la classificazione dei prodotti. Nel CCG, lo standard di etichettatura GSO 9:2022, unitamente alle modifiche apportate nel 2025 dal Consiglio Tecnico GSO, fornisce un punto di riferimento comune per l'etichettatura degli alimenti preconfezionati. L'Arabia Saudita aggiunge ulteriori controlli attraverso la Saudi Food and Drug Authority (SFDA), dove i prodotti importati sono generalmente sottoposti a una valutazione pre-registrazione e classificati in base a percorsi quali alimenti per diete speciali, alimenti per sportivi/a scopo speciale o sostituti terapeutici del pasto.
A livello nazionale, gli obblighi dipendono spesso dalla corretta categorizzazione dei prodotti e dall'approvazione delle etichette in arabo, fattori che possono influire sui tempi di immissione sul mercato per marchi multinazionali e regionali. Negli Emirati Arabi Uniti, il Comune di Dubai, attraverso il suo Dipartimento per la Sicurezza Alimentare e il quadro normativo del Codice Alimentare di Dubai, disciplina i programmi di sicurezza alimentare e i requisiti di identificazione per i prodotti commercializzati nell'emirato. In Arabia Saudita, le misure di trasparenza alimentare introdotte dalla SFDA per gli esercizi alimentari a partire da luglio 2025 rafforzano ulteriormente la tendenza verso una maggiore divulgazione delle informazioni nutrizionali, aumentando l'onere di conformità per la gestione e la validazione dei dati a supporto delle comunicazioni nutrizionali che in genere accompagnano il posizionamento dei sostituti del pasto.
Panorama competitivo
Il punteggio di moderata concentrazione del mercato riflette un panorama competitivo in cui conglomerati multinazionali della nutrizione come Abbott, Nestlé, Herbalife e Glanbia coesistono con specialisti regionali come Future Life, Tiger Brands e Nutritech, ognuno dei quali persegue strategie distinte che spaziano dal posizionamento clinico all'accessibilità economica per il mercato di massa. L'acquisizione da parte di PepsiCo del restante 50% delle azioni di Future Life nel 2023, approvata dal Tribunale della Concorrenza del Sudafrica con impegni di partecipazione azionaria dei dipendenti, illustra come i player globali stiano sfruttando le fusioni e acquisizioni per garantire l'accesso alla distribuzione e le pipeline di innovazione piuttosto che costruire operazioni greenfield. Al contrario, le cessioni di SlimFast e Body & Fit da parte di Glanbia nel 2024-2025 segnalano un ritiro strategico dai sostituti dei pasti rivolti al consumatore verso ingredienti B2B e concentrati per la nutrizione sportiva, creando opportunità di quote di mercato per i marchi disposti ad acquisire SKU e contratti di distribuzione orfani.
Stanno emergendo opportunità nei canali del benessere sul posto di lavoro, dove gli accordi di acquisto all'ingrosso aziendali rimangono sottosviluppati al di fuori di Sudafrica ed Emirati Arabi Uniti, e nei formati a base vegetale, dove il lancio dello stabilimento di Nuitree negli Emirati Arabi Uniti nel 2024 la posiziona in modo da catturare la domanda di prodotti certificati Halal e privi di allergeni che i prodotti a base di latte tradizionali non possono soddisfare. L'implementazione della tecnologia sta dividendo il campo competitivo, con leader come Abbott che investono nella ricerca sulla stabilità dei nutrienti per prolungare la durata di conservazione dei prodotti nutrizionali liquidi in climi ad alte temperature, mentre concorrenti come Huel stanno sfruttando l'e-commerce diretto al consumatore e i modelli di abbonamento per aggirare i ricarichi dei distributori e ottenere ricavi ricorrenti.
Il Centro di Garanzia della Qualità Nestlé di Dubai, accreditato ISO 17025:2005 e attivo in 19 paesi MENA, esemplifica come gli operatori storici utilizzino l'infrastruttura di conformità normativa come un baluardo competitivo, consentendo approvazioni più rapide dei prodotti e riducendo il time-to-market per le formulazioni localizzate. I player più piccoli stanno rispondendo attraverso l'innovazione degli ingredienti, come la licenza esclusiva di Future Life per gli steroli vegetali Moducare e la base di avena integrale di Tiger Brands, che differenziano i prodotti in base alle affermazioni sulla salute funzionale piuttosto che competere esclusivamente sul contenuto proteico o sul prezzo. È probabile che l'intensità competitiva aumenti man mano che l'investimento di 7 miliardi di dollari di Nestlé in Arabia Saudita e la portata operativa del centro logistico di iHerb a Riyadh attraggono nuovi operatori che cercano di capitalizzare sui miglioramenti infrastrutturali e sulla modernizzazione normativa che riducono le barriere all'ingresso nel mercato.
Leader del settore dei prodotti sostitutivi del pasto in Medio Oriente e Africa
-
Herbalife Nutrizione Ltd.
-
Abbott
-
Nestlé SA
-
L'azienda Simply Good Foods
-
Glanbia plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Coca-Cola HBC ha annunciato un piano di investimenti da 1.28 miliardi di dollari per l'Egitto per il periodo 2026-2030 e ha inaugurato una nuova linea di produzione di bottiglie in PET presso il suo stabilimento di Alessandria il 7 giugno 2026. L'ampliamento della capacità di confezionamento locale consente una maggiore produttività e tempi di consegna più brevi per i prodotti nutrizionali confezionati e i formati pronti da bere correlati, migliorando la capacità di risposta alle moderne esigenze del commercio al dettaglio e dell'e-commerce.
- Febbraio 2025: Glanbia ha completato la vendita dei marchi SlimFast e Body & Fit. L'uscita ridefinisce l'intensità competitiva per l'offerta di sostituti del pasto destinati ai consumatori nella regione, liberando il valore del marchio e le relazioni di distribuzione che altri operatori possono sfruttare tramite quotazioni in borsa, acquisizioni o sostituzione del portafoglio.
- Novembre 2024: Nestlé ha firmato un contratto per uno stabilimento di alimenti per l'infanzia a Gedda, in Arabia Saudita, una struttura di 117,000 metri quadrati con un investimento iniziale di 270 milioni di SAR. Questa mossa rafforza la capacità produttiva locale nel settore degli alimenti specializzati per l'infanzia e favorisce un più rapido allineamento delle forniture regionali e della conformità per le aziende che operano nei distretti alimentari guidati dall'Arabia Saudita e nelle più ampie rotte commerciali del Medio Oriente e dell'Africa.
Ambito del rapporto sul mercato dei prodotti sostitutivi del pasto in Medio Oriente e Africa
I sostituti del pasto sono alimenti preconfezionati a calorie controllate (come frullati, barrette o zuppe) formulati per fornire un apporto bilanciato di proteine, carboidrati, grassi, vitamine e minerali, utilizzati per sostituire uno o due pasti per praticità o per la gestione del peso, semplificando il monitoraggio delle calorie e il controllo delle porzioni. Il mercato dei prodotti sostitutivi del pasto in Medio Oriente e Africa è segmentato per tipologia di prodotto, formato di confezionamento e canale di distribuzione. Per tipologia di prodotto, il mercato è suddiviso in prodotti pronti da bere, barrette nutrizionali, prodotti in polvere e altre tipologie di prodotti. Per formato di confezionamento, il mercato è suddiviso in bottiglie/barattoli, buste, tetrapak e cartoni. Per canale di distribuzione, il mercato è suddiviso in minimarket, ipermercati/supermercati e altro ancora. Per area geografica, il mercato è segmentato in Sudafrica, Arabia Saudita, Nigeria e altro ancora. Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Prodotti in polvere |
| Prodotti pronti da bere |
| Barrette nutrizionali |
| Zuppe |
| Altri tipi di prodotto |
Per formato di imballaggio
| Bottiglie/vasetti |
| Pochette |
| Tetra Pack e cartoni |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Rivenditori online |
| Altri canali di distribuzione |
Per geografia
| Sud Africa |
| Arabia Saudita |
| Nigeria |
| Emirati Arabi Uniti |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Prodotti in polvere |
| Prodotti pronti da bere | |
| Barrette nutrizionali | |
| Zuppe | |
| Altri tipi di prodotto | |
| Per formato di imballaggio | Bottiglie/vasetti |
| Pochette | |
| Tetra Pack e cartoni | |
| Altro | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi specializzati | |
| Rivenditori online | |
| Altri canali di distribuzione | |
| Per geografia | Sud Africa |
| Arabia Saudita | |
| Nigeria | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei prodotti sostitutivi dei pasti in Medio Oriente e Africa nel 2026?
Equivale a 191.81 milioni di dollari e si prevede che raggiungerà i 263.5 milioni di dollari entro il 2031, con un CAGR del 6.56%.
In quale Paese della regione si registra la crescita più rapida per quanto riguarda i sostituti dei pasti?
La Nigeria è in testa con un CAGR dell'8.02% fino al 2031, trainato dalla rapida urbanizzazione e da una base di consumatori giovane.
Quale formato di prodotto sta guadagnando quote di mercato più velocemente?
Le linee di bevande pronte da bere registrano un CAGR del 7.12% grazie alla praticità delle monodose, apprezzata dai professionisti urbani.


