

Dimensioni e quota di mercato di MEA AI, sicurezza informatica e analisi dei big data
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 30.87 miliardo di dollari |
| Dimensione del mercato (2031) | 76.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.85% CAGR |
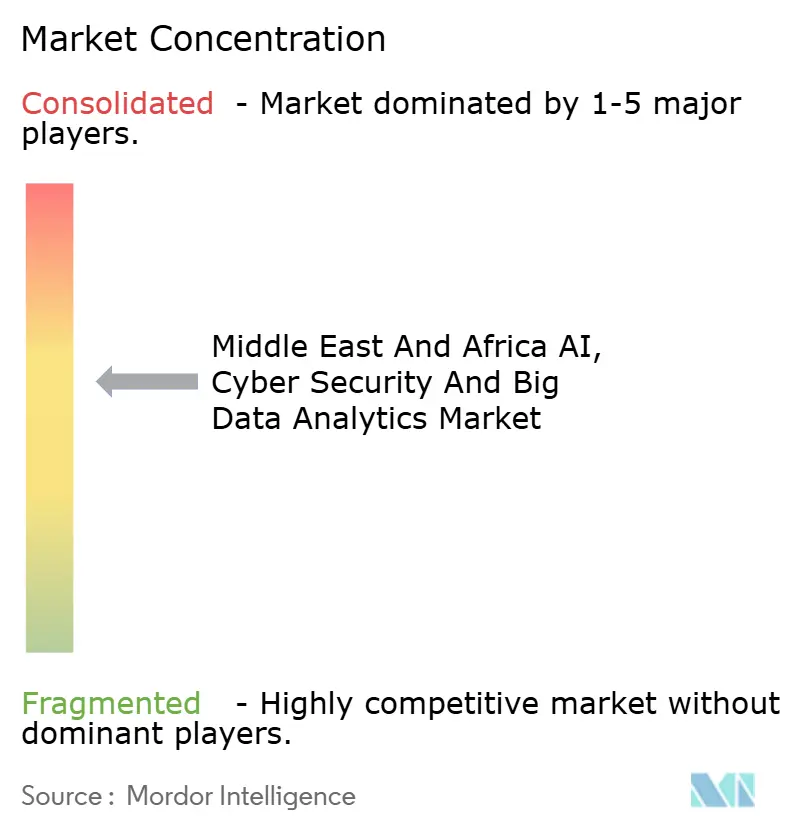
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
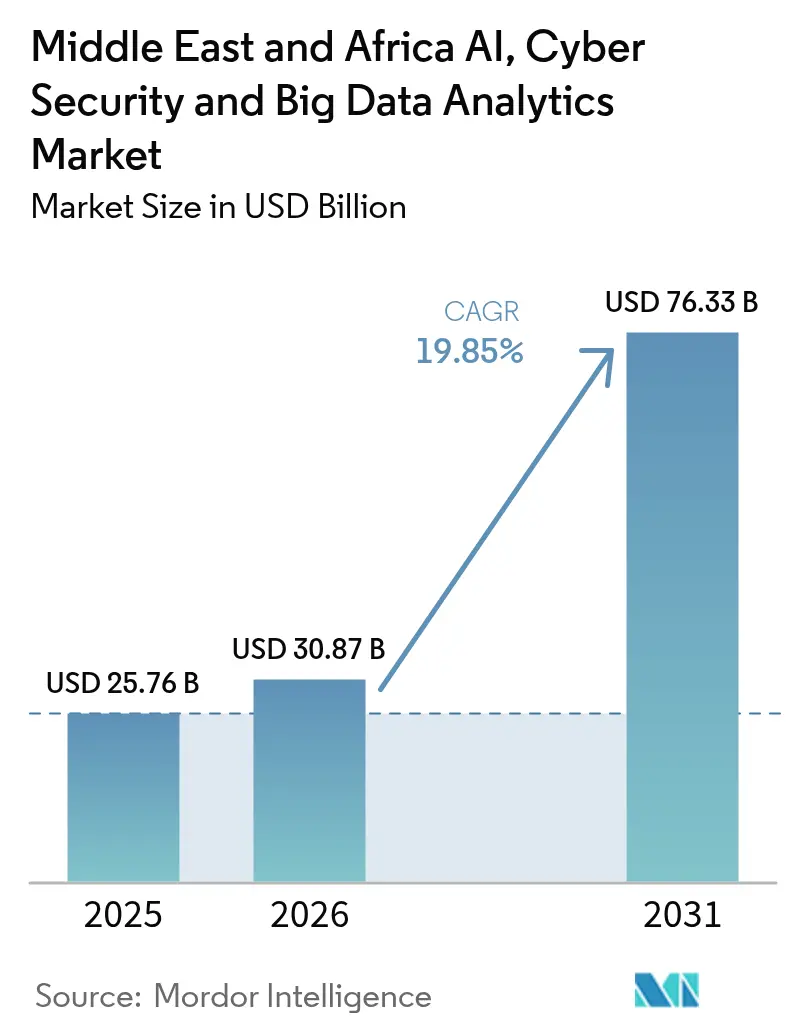
Analisi di mercato di Mordor Intelligence per l'IA, la sicurezza informatica e l'analisi dei big data in Medio Oriente e Africa.
Il mercato dell'IA, della sicurezza informatica e dell'analisi dei big data in Medio Oriente e Africa aveva un valore di 25.76 miliardi di dollari nel 2025 e si prevede che crescerà da 30.87 miliardi di dollari nel 2026 a 76.33 miliardi di dollari entro il 2031, con un CAGR del 19.85% durante il periodo di previsione (2026-2031). L'intensificarsi dei fondi sovrani per l'IA, le leggi obbligatorie sulla localizzazione dei dati e la rapida adozione del cloud nel settore pubblico espandono congiuntamente la domanda potenziale, aumentando al contempo la necessità di capacità integrate di threat intelligence e analisi. I fornitori affermati consolidano la loro presenza attraverso infrastrutture hyperscale e partnership GPU-as-a-Service, mentre gli specialisti locali si concentrano su modelli in lingua araba che rimediano alla storica sottorappresentazione dei contenuti e garantiscono la conformità alla sovranità dei dati. Il mercato dell'IA, della sicurezza informatica e dell'analisi dei big data in Medio Oriente e Africa beneficia quindi di aggiornamenti tecnologici sincronizzati e di mandati politici, anche se la carenza di talenti e i vincoli di fornitura di silicio frenano la velocità di implementazione nel breve termine.
Punti chiave del rapporto
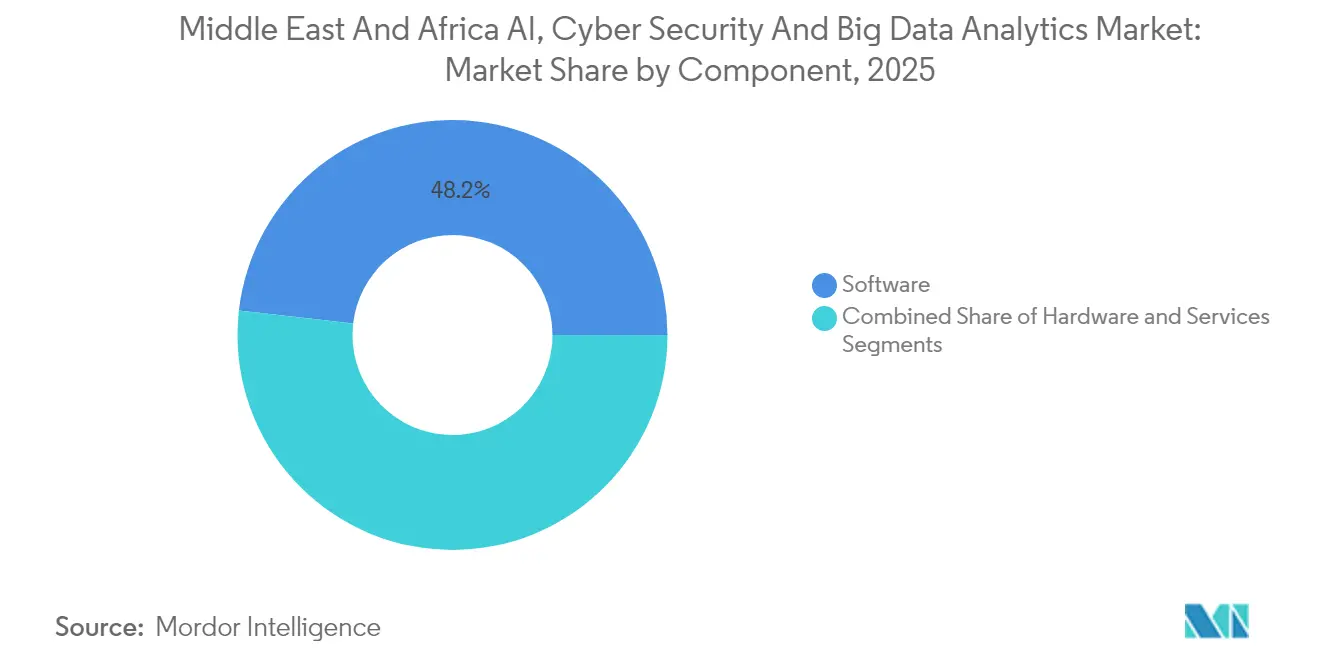
- Per componente, il software ha catturato il 48.18% dei ricavi del 2025, mentre si prevede che i servizi cresceranno a un CAGR del 21.78% entro il 2031, l'accelerazione più forte all'interno del mix di componenti.
- Per tipologia di sicurezza, la sicurezza di rete è stata la prima con una quota del 28.55% del mercato dell'intelligenza artificiale, della sicurezza informatica e dell'analisi dei big data in Medio Oriente e Africa nel 2025; la sicurezza cloud è destinata a crescere a un CAGR del 20.92% fino al 2031.
- Per tipologia di analisi, l'analisi avanzata/predittiva ha dominato una quota del 51.95% del mercato dell'intelligenza artificiale, della sicurezza informatica e dell'analisi dei big data in Medio Oriente e Africa nel 2025, mentre l'analisi in streaming in tempo reale crescerà a un CAGR del 23.05%.
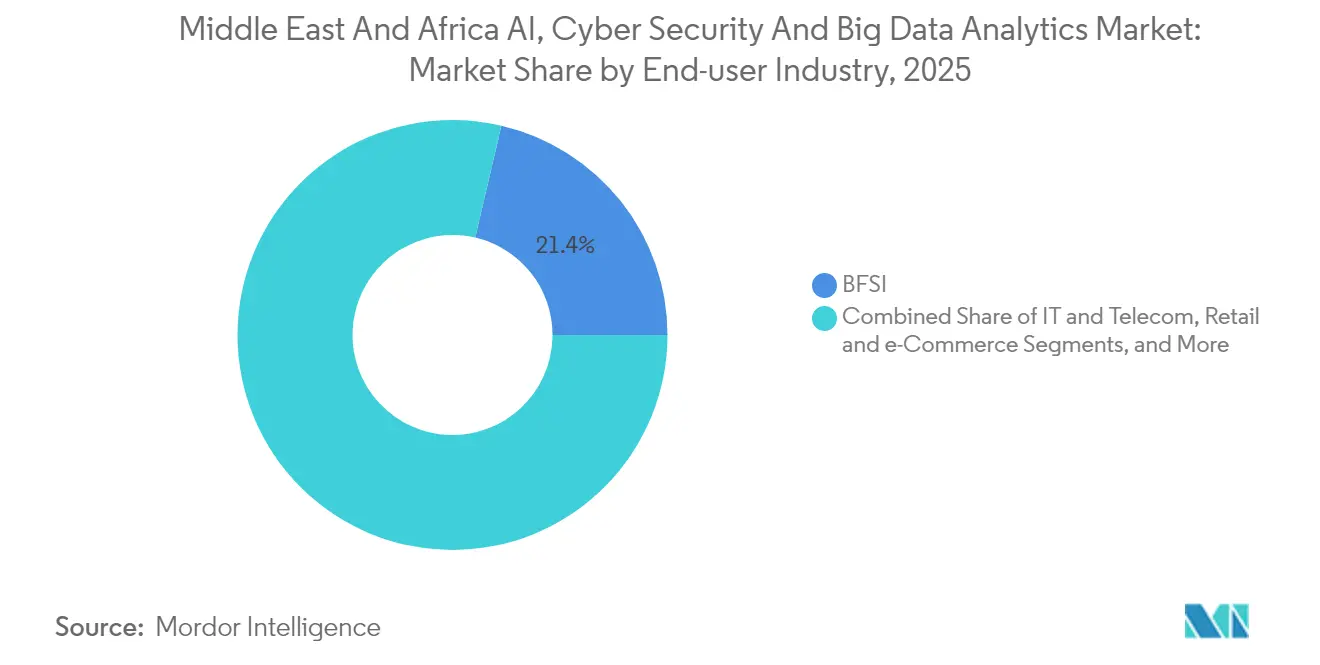
- In base al settore di utilizzo finale, BFSI ha rappresentato il 21.35% del fatturato del 2025, ma si prevede che il settore sanitario e delle scienze della vita registreranno il CAGR più rapido, pari al 23.62%, entro il 2031.
- In base alle dimensioni dell'azienda utente finale, le grandi imprese hanno rappresentato il 67.90% della spesa del 2025, ma si prevede che le PMI cresceranno a un CAGR del 22.05%, poiché le piattaforme cloud native riducono le barriere all'ingresso.
- In termini geografici, l'Arabia Saudita è in testa con una quota del 25.90% della spesa nel 2025, mentre gli Emirati Arabi Uniti dovrebbero registrare un CAGR del 22.20% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'IA, della sicurezza informatica e dell'analisi dei big data in Medio Oriente e Africa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei fondi sovrani per l'intelligenza artificiale in tutto il Consiglio di cooperazione del Golfo | + 4.2% | Emirati Arabi Uniti, Arabia Saudita, Qatar | Medio termine (2-4 anni) |
| Accelerazione degli obblighi cloud-first nel settore pubblico | + 3.8% | Globale, con i primi guadagni negli Emirati Arabi Uniti e in Arabia Saudita | A breve termine (≤ 2 anni) |
| Retail e BFSI gareggiano per un'esperienza cliente iper-personalizzata | + 3.1% | Global | Medio termine (2-4 anni) |
| La proliferazione del 5G-IoT alimenta la domanda di analisi edge | + 2.9% | Nucleo del GCC, ricadute sul MEA | A lungo termine (≥ 4 anni) |
| Normative obbligatorie sulla localizzazione dei dati e sulla resilienza informatica | + 2.7% | Il nucleo MENA si espande in Africa | A breve termine (≤ 2 anni) |
| L'ascesa dei modelli linguistici arabi di grandi dimensioni basati sulla GenAI | + 2.4% | regioni di lingua araba | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione dei fondi sovrani per l'intelligenza artificiale in tutto il Consiglio di cooperazione del Golfo trasforma l'innovazione regionale
I fondi sovrani del GCC hanno quintuplicato gli stanziamenti per l'IA nel periodo 2024-25, come dimostra l'obiettivo di MGX di Abu Dhabi di 100 miliardi di dollari per le infrastrutture di IA e il Fondo di investimento pubblico dell'Arabia Saudita di destinare 40 miliardi di dollari a partnership di venture capital [1] Bloomberg News, “Abu Dhabi Targets $100 Billion AUM for AI Investment Firm MGX,” bloomberg.com . Gli investimenti danno priorità alla formazione di modelli nazionali, alla capacità dei data center e alla ricerca linguistica incentrata sull'arabo, creando ecosistemi di fornitori locali in grado di servire 350 milioni di persone di lingua araba con soluzioni culturalmente rilevanti. Il capitale sovrano attrae anche partner stranieri attraverso joint venture che accelerano il trasferimento tecnologico garantendo al contempo la conformità in materia di residenza dei dati.
Gli obblighi accelerati di cloud-first guidano la trasformazione digitale del settore pubblico
Il programma DEEM dell'Arabia Saudita ha consolidato 175 data center in 237 entità e ha fatto risparmiare 1.33 miliardi di dollari, dimostrando i vantaggi fiscali e operativi dell'adozione obbligatoria del cloud. Iniziative parallele negli Emirati Arabi Uniti e in Qatar impongono la migrazione dei carichi di lavoro governativi verso regioni iperscalabili locali, determinando un'impennata negli appalti per controlli zero-trust, broker di sicurezza per l'accesso al cloud e gestione automatizzata della conformità.
Retail e BFSI gareggiano per un'esperienza cliente iper-personalizzata
Le banche rappresentano la maggior parte delle spese per la sicurezza a livello regionale, poiché le API di open banking moltiplicano le superfici di attacco e aumentano la domanda di analisi delle frodi basate sull'intelligenza artificiale. I rivenditori adottano agenti di acquisto autonomi che completano percorsi di acquisto complessi, costringendo le aziende a ristrutturare i dati di prodotto in formati leggibili dalle macchine per sostenere la share of voice nel contesto dei cambiamenti del commercio mediati dall'intelligenza artificiale.
La proliferazione del 5G-IoT alimenta la domanda di analisi edge
Gli operatori si impegnano a investire 97 miliardi di dollari per le implementazioni del 5G entro il 2030, con reti 5G private come ADNOC-e& che generano un valore economico previsto di 1.5 miliardi di dollari dai carichi di lavoro AI sensibili alla latenza [2] Telecom Lead, “Strategie per gli operatori per potenziare il 5G”, telecomlead.com . Le piattaforme edge acquisiscono flussi di sensori e attivano decisioni in millisecondi che riducono i tempi di inattività, ottimizzano l'energia e migliorano la sicurezza dei lavoratori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di talenti arabi nell'intelligenza artificiale e di competenze nell'etichettatura dei dati | -2.8% | regioni di lingua araba | A lungo termine (≥ 4 anni) |
| Reti OT legacy frammentate che ostacolano le implementazioni Zero Trust | -2.1% | Centri industriali in Arabia Saudita e Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Elevato TCO per infrastrutture GPU ad alto consumo di silicio | -1.9% | Global | A breve termine (≤ 2 anni) |
| L'aumento del rischio informatico geopolitico fa aumentare i premi assicurativi | -1.6% | Nucleo MENA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La scarsità di talenti arabi nell'intelligenza artificiale e di competenze nell'etichettatura dei dati limita la velocità di distribuzione
Solo il 12% delle aziende intervistate si sente pienamente preparato all'adozione dell'IA, a causa della carenza di data scientist e annotatori madrelingua arabi in grado di curare corpora di alta qualità per la messa a punto dei modelli. Questo collo di bottiglia prolunga le fasi di proof-of-concept e aumenta la dipendenza dai servizi gestiti.
Le reti OT legacy frammentate ostacolano le implementazioni Zero Trust
I siti industriali del settore energetico e dei servizi di pubblica utilità utilizzano sistemi di controllo eterogenei con una segmentazione minima, complicando le sovrapposizioni di sicurezza incentrate sull'identità e ritardando l'adozione diffusa del modello zero trust. I costi di retrofit e il rischio di tempi di inattività scoraggiano gli aggiornamenti immediati, spingendo alcuni operatori a implementare difese incentrate sul perimetro che non sono in grado di affrontare i vettori di minaccia convergenti.
Analisi del segmento
Per componente: la crescita dei servizi supera le vendite dei prodotti
Il software ha mantenuto il 48.18% del fatturato del 2025 grazie alle consolidate implementazioni di SIEM, XDR e visualizzazione che consolidano le architetture di sicurezza aziendale. Tuttavia, i servizi genereranno la maggior parte del valore incrementale con un CAGR del 21.78%, poiché le organizzazioni acquisiranno consulenza, integrazione e rilevamento gestito 24 ore su 7, XNUMX giorni su XNUMX, in risposta alle carenze di talenti a livello regionale. Si prevede che la quota di mercato dei servizi di intelligenza artificiale, sicurezza informatica e analisi dei Big Data in Medio Oriente e Africa si amplierà una volta che gli hyperscaler completeranno nuove zone di disponibilità e attiveranno cluster GPU-as-a-Service.
La crescita dell'hardware rallenta a causa dell'elevata intensità di capitale, con le aziende che privilegiano modelli basati sul consumo che spostano l'ammortamento delle GPU sui fornitori di servizi. Di conseguenza, la sicurezza gestita e gli abbonamenti AIOps diventano meccanismi di distribuzione fondamentali per le coorti BFSI e sanitarie, che devono far fronte a obblighi di uptime 24 ore su 7, XNUMX giorni su XNUMX.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di sicurezza: la sicurezza del cloud è in vantaggio
Gli strumenti di protezione di rete hanno detenuto una quota del 28.55% nel 2025, poiché gli operatori di telecomunicazioni hanno rafforzato l'infrastruttura 5G contro le tempeste di segnale e gli attacchi DDoS. La sicurezza del cloud registrerà un CAGR del 20.92%, poiché i decreti cloud-first del settore pubblico e le strategie ibride aziendali richiedono una gestione continua della postura in ambienti multi-cloud. Le dimensioni del mercato dell'intelligenza artificiale, della sicurezza informatica e dell'analisi dei Big Data in Medio Oriente e Africa per la sicurezza del cloud sono ulteriormente amplificate dalle leggi obbligatorie sulla notifica delle violazioni, che prevedono multe fino a 2 milioni di AED, spingendo i consigli di amministrazione a dare priorità ai controlli centralizzati.
La convergenza dei livelli API, OT e identità guida motori di policy unificati, mentre emergono scanner specializzati per l'integrità dei modelli, in grado di rilevare rischi di allucinazione o di iniezione rapida nelle applicazioni di intelligenza artificiale generativa.
Per tipo di analisi: lo streaming in tempo reale guadagna importanza
L'analisi avanzata/predittiva ha rappresentato il 51.95% della spesa del 2025, supportata da pipeline di apprendimento automatico che prevedono rischi e abbandono dei clienti. L'analisi in streaming in tempo reale supererà tutte le altre categorie con un CAGR del 23.05%, riflettendo le architetture edge che localizzano le decisioni in millisecondi nei giacimenti petroliferi, nei porti e nei centri di comando delle smart city.
Le dimensioni del mercato dell'intelligenza artificiale, della sicurezza informatica e dell'analisi dei Big Data in Medio Oriente e Africa, allocate all'analisi in streaming, collegheranno i dati industriali on-premise e le infrastrutture di intelligenza artificiale nel cloud, consentendo interventi autonomi sul campo. Livelli di visualizzazione sofisticati rimangono essenziali, poiché gli utenti aziendali richiedono narrazioni ricche di contesto piuttosto che semplici avvisi di anomalie, garantendo così l'adozione anche al di fuori dei team di data science.
Per settore dell'utente finale: l'adozione dell'assistenza sanitaria si inverte verso l'alto
BFSI ha contribuito al 21.35% dei ricavi del 2025 grazie alle persistenti pressioni normative e all'analisi delle frodi. Al contrario, l'assistenza sanitaria e le scienze della vita cresceranno del 23.62% all'anno fino al 2031, con la proliferazione di piattaforme di telemedicina, intelligenza artificiale per la diagnostica per immagini e ospedali intelligenti nell'ambito delle strategie nazionali di e-health. La quota di mercato dell'intelligenza artificiale, della sicurezza informatica e dell'analisi dei Big Data per l'assistenza sanitaria in Medio Oriente e Africa è catalizzata da standard di dati transfrontalieri che aprono scambi sicuri tra ospedali e assicuratori.
I settori dell'energia e dei servizi di pubblica utilità sostengono investimenti a due cifre, mentre ADNOC, Aramco e gli operatori di rete digitalizzano le operazioni ad alta intensità di asset, implementando modelli predittivi che riducono simultaneamente i tempi di inattività non pianificati e l'intensità di carbonio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'impresa: le PMI colmano il divario
Le grandi aziende hanno assorbito il 67.90% della spesa del 2025; tuttavia, le PMI stanno registrando un rapido CAGR del 22.05%, poiché gli acceleratori di intelligenza artificiale basati su abbonamento e i servizi SOC gestiti aggirano i vincoli di capitale e personale. Le funzionalità GPU-as-a-Service introdotte da NVIDIA e Ooredoo democratizzano l'accesso a capacità di elaborazione di massa, rimodellando le dinamiche competitive abbassando la soglia tecnica per i progetti di analisi avanzata.
I quadri di conformità standardizzati delle agenzie nazionali per la sicurezza informatica forniscono mappature di controllo pre-confezionate che aiutano le aziende più piccole a superare gli audit senza una consulenza personalizzata, livellando ulteriormente il campo di gioco.
Analisi geografica
L'Arabia Saudita si è assicurata una quota del 25.90% della spesa del 2025, grazie allo stanziamento di 2030 miliardi di dollari da parte di Vision 20 per 300 startup e al finanziamento di un supercomputer da 18,000 GPU per ospitare il modello ALLaM di HUMAIN. I controlli essenziali per la sicurezza informatica del Regno e i requisiti cloud specifici per settore stimolano cicli di aggiornamento continui nei settori finanziario, energetico e governativo. Le nuove collaborazioni del COE con NVIDIA rafforzano la disponibilità di chip nazionali e cluster di elaborazione ad alta densità che accelerano l'addestramento dei modelli.
Gli Emirati Arabi Uniti, in espansione a un CAGR del 22.20%, beneficiano dell'iniezione di 1.5 miliardi di dollari di Microsoft nel G42 e della partecipazione di MGX al consorzio globale per le infrastrutture di intelligenza artificiale (IA) per 100 miliardi di dollari. La Strategia Nazionale per l'IA 2031 mira a un contributo al PIL di 96 miliardi di dollari, indirizzando i ministeri a implementare l'erogazione di servizi basati sull'IA, che a sua volta stimola la domanda di livelli di sicurezza e analisi cloud. Qatar, Turchia ed Egitto costituiscono un secondo gruppo di paesi in rapida crescita. Il servizio GPU di Ooredoo si estende su sei mercati MENA, consentendo alle startup di IA transfrontaliere di avviare progetti di IA, mentre il piano di digitalizzazione della Turchia modernizza le API bancarie e l'Egitto guida l'armonizzazione normativa africana sulla privacy dei dati. Il Sudafrica consolida lo slancio subsahariano attraverso campus di colocation consolidati e programmi di sviluppo delle competenze supportati dal finanziamento alla formazione di Google di 5.8 milioni di dollari. Cassava Technologies e NVIDIA costruiranno la prima fabbrica di IA in Africa, inizialmente al servizio di carichi di lavoro nei settori della salute digitale, fintech e agritech dell'Africa meridionale e orientale. Il resto dell'area MEA, che comprende Kenya, Nigeria, Marocco e altri, mostra un potenziale di crescita inesplorato, ma deve far fronte a limitazioni di larghezza di banda e di rete elettrica. Le banche di sviluppo regionali finanziano l'implementazione della fibra ottica e progetti di energia rinnovabile che sosterranno la futura espansione dei data center, consentendo una più ampia adozione delle soluzioni di mercato di intelligenza artificiale, sicurezza informatica e analisi dei Big Data del Medio Oriente e dell'Africa.
Panorama competitivo
Gli hyperscaler e i produttori di chip globali dominano i livelli di base, ma si affidano a partnership locali per gestire le preferenze linguistiche, normative e di approvvigionamento. Microsoft consolida la quota di mercato della piattaforma in nuove regioni in Arabia Saudita, Emirati Arabi Uniti e Sudafrica e registra una crescita del 157% su base annua del consumo di Azure AI a livello regionale. NVIDIA collega le supply chain delle GPU ai programmi sovrani tramite le fabbriche di intelligenza artificiale di Khazna e la connettività di Ooredoo, rafforzando un approccio ecosistemico che abbraccia silicio, software e servizi gestiti.
Gli specialisti regionali si differenziano per allineamento culturale. ALLaM 34B di HUMAIN e Mulhem di Watad si concentrano sui dialetti colloquiali e sui set di dati conformi alle normative, ritagliandosi nicchie nei chatbot governativi, nel KYC fintech e nella localizzazione dei media. G42 unisce la ricerca sui modelli con l'infrastruttura cloud, acquisendo l'integratore di sicurezza informatica CPX per proteggere le pipeline GenAI end-to-end [4] AIbase, “G42 Acquires Cybersecurity Company CPX,” aibase.com.
La rivalità tra i fornitori si intensifica in materia di sicurezza basata sull'intelligenza artificiale. L'offerta di Palo Alto Networks per Protect AI da 700 milioni di dollari e l'acquisizione di Recorded Future da parte di Mastercard per 2.65 miliardi di dollari segnalano una convergenza tra i domini dell'intelligence sulle minacce e dell'integrità dei modelli. I fornitori di sicurezza gestita implementano offerte "AI SOC" che integrano la telemetria nei LLM per i copiloti degli analisti, rivolgendosi a clienti PMI privi di competenze interne.
Leader del settore IA, sicurezza informatica e analisi dei big data in Medio Oriente e Africa
Microsoft Corporation
NVIDIA Corporation
Amazon Web Services, Inc.
Cisco Systems, Inc.
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2025: HUMAIN programma la pubblicazione di ALLaM 34B, il primo LLM in arabo da 34 miliardi di parametri addestrato in Arabia Saudita, in concomitanza con il vertice di Riyadh sull'intelligenza artificiale.
- Giugno 2025: Khazna collabora con NVIDIA per implementare fabbriche regionali di intelligenza artificiale, ciascuna delle quali ospita 4,000 GPU Hopper, a partire da Abu Dhabi e dal Cairo.
- Maggio 2025: Virtual InfoSec Africa apre un centro di informatica forense basato sull'intelligenza artificiale ad Accra, in collaborazione con Exabeam.
- Maggio 2025: HUMAIN e NVIDIA avviano l'installazione di un supercomputer da 18,000 GPU per supportare gli obiettivi di Vision 2030.
Ambito del rapporto di mercato su IA, sicurezza informatica e analisi dei big data in Medio Oriente e Africa
Lo studio analizza l’attuale scenario di mercato e le tendenze di crescita relative ai settori dell’intelligenza artificiale, della sicurezza informatica e dell’analisi dei dati nella regione del Medio Oriente e dell’Africa, con particolare attenzione agli sviluppi nella regione del GCC, che è emersa come uno dei principali punti caldi per gli investimenti, aiutati da una sostanziale attività di investimento e da politiche governative di sostegno.
Lo studio traccia le dinamiche del mercato a livello nazionale e i principali casi d’uso di implementazione dell’intelligenza artificiale e dell’analisi dei dati. Lo studio analizza l’impatto del COVID-19 sull’I della regione e sulle tecnologie legate alla trasformazione digitale.
Il mercato è segmentato per componente (hardware, software, servizi), settore utente finale (IT e telecomunicazioni, vendita al dettaglio, istituzioni pubbliche e governative, BFSI, produzione e costruzioni, sanità), tipo di sicurezza informatica (rete, cloud, applicazioni, End-point, Rete wireless), Tipo di analisi dei Big Data (Rilevamento e visualizzazione dei dati, Analisi avanzata) e Paese (Emirati Arabi Uniti, Arabia Saudita, Qatar, Kuwait). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di dollari) per tutti i segmenti di cui sopra.
| Hardware | Acceleratori AI (GPU/ASIC) |
| Dispositivi e sensori edge | |
| Software | Piattaforme di sicurezza (SIEM/XDR/SASE) |
| Suite di analisi e visualizzazione | |
| Servizi | Professionale (Consulenza, Integrazione) |
| Gestito (MSSP, AIOps, DAaaS) |
| Reti |
| Cloud |
| Applicazione |
| Punto finale |
| Wireless / IoT |
| Altri emergenti (API, OT) |
| Individuazione e visualizzazione dei dati |
| Analisi avanzata/predittiva |
| Analisi di streaming in tempo reale |
| IT e telecomunicazioni |
| Vendita al dettaglio ed e-commerce |
| Settore pubblico e città intelligenti |
| BFSI |
| Produzione e costruzione |
| Sanità e scienze della vita |
| Energia e Utilities |
| Trasporti e logistica |
| Altri settori (istruzione, media) |
| Grandi imprese |
| PMI |
| Emirati Arabi Uniti |
| Arabia Saudita |
| Qatar |
| Turchia |
| Egitto |
| Sud Africa |
| Per componente | Hardware | Acceleratori AI (GPU/ASIC) |
| Dispositivi e sensori edge | ||
| Software | Piattaforme di sicurezza (SIEM/XDR/SASE) | |
| Suite di analisi e visualizzazione | ||
| Servizi | Professionale (Consulenza, Integrazione) | |
| Gestito (MSSP, AIOps, DAaaS) | ||
| Per tipo di protezione | Reti | |
| Cloud | ||
| Applicazione | ||
| Punto finale | ||
| Wireless / IoT | ||
| Altri emergenti (API, OT) | ||
| Per tipo di analisi | Individuazione e visualizzazione dei dati | |
| Analisi avanzata/predittiva | ||
| Analisi di streaming in tempo reale | ||
| Per settore degli utenti finali | IT e telecomunicazioni | |
| Vendita al dettaglio ed e-commerce | ||
| Settore pubblico e città intelligenti | ||
| BFSI | ||
| Produzione e costruzione | ||
| Sanità e scienze della vita | ||
| Energia e Utilities | ||
| Trasporti e logistica | ||
| Altri settori (istruzione, media) | ||
| Per dimensione aziendale dell'utente finale | Grandi imprese | |
| PMI | ||
| Per Nazione | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Qatar | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali ricavi ci si aspetta dalle soluzioni di intelligenza artificiale, sicurezza informatica e big data della MEA entro il 2031?
Si prevede che la spesa raggiungerà i 76.33 miliardi di dollari entro il 2031, con un CAGR del 19.85% nel periodo 2026-2031.
Quale segmento crescerà più rapidamente entro il 2031?
I servizi cresceranno a un CAGR del 21.78% man mano che le aziende esternalizzeranno l'integrazione dell'intelligenza artificiale e il rilevamento gestito.
Perché la sicurezza del cloud è in forte crescita in MEA?
Gli obblighi governativi volti a privilegiare il cloud e l'espansione multi-cloud accelerano la domanda, determinando un CAGR del 20.92%.
In che modo i fondi sovrani stanno influenzando l'adozione?
I fondi comuni di investimento del Consiglio di cooperazione del Golfo (GCC) destinano oltre 140 miliardi di dollari alle infrastrutture di intelligenza artificiale locali, accelerandone la commercializzazione.


