

Dimensioni e quota di mercato delle pompe per irrigazione in Medio Oriente e Africa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
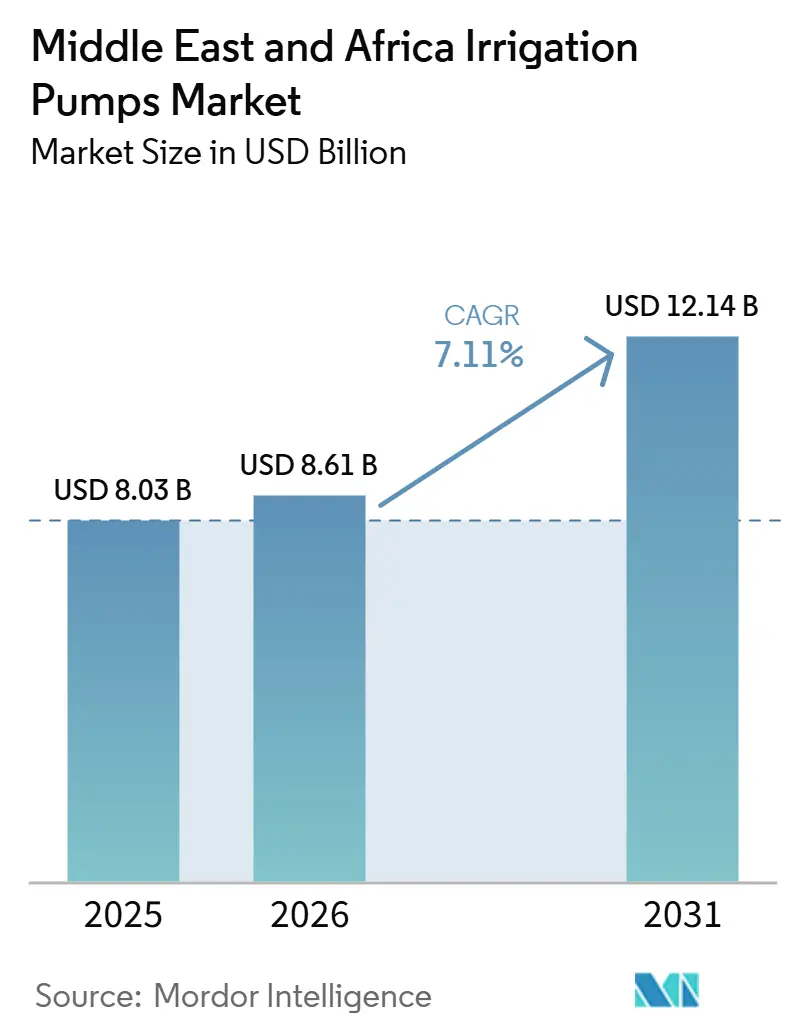
| Dimensione del mercato (2026) | 8.61 miliardo di dollari |
| Dimensione del mercato (2031) | 12.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.11% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle pompe per irrigazione in Medio Oriente e Africa a cura di Mordor Intelligence
Si prevede che il mercato delle pompe per l'irrigazione in Medio Oriente e Africa crescerà da 8.03 miliardi di dollari nel 2025 e 8.61 miliardi di dollari nel 2026 a 12.14 miliardi di dollari entro il 2031, registrando un CAGR del 7.11% tra il 2026 e il 2031. La domanda agricola in questa regione rimane legata alle esigenze di irrigazione piuttosto che ai cicli stagionali delle colture, poiché l'Arabia Saudita preleva ancora dall'88% al 90% delle sue risorse idriche per l'agricoltura nel 2025 [1] Fonte: John Calabrese, “Saudi Arabia's Water Future: Addressing Scarcity and Ensuring Sustainability,” AGSI, 3 aprile 2025, agsi.org . Anche il mix di domanda si sta spostando verso i sistemi a energia solare, poiché l'accesso limitato alla rete e gli alti costi del diesel spingono gli agricoltori ad adottare sistemi di pompaggio a basso costo nei corridoi di irrigazione non collegati alla rete. Il sostegno pubblico rimane un importante fattore di accelerazione: il Marocco sovvenziona dal 30% al 70% dei costi delle pompe per irrigazione a energia solare, a seconda delle dimensioni dell'azienda agricola, e la Nigeria sostiene la diffusione a livello nazionale di queste pompe attraverso la produzione interna entro il 2025. Allo stesso tempo, l'abbassamento delle falde acquifere spinge gli acquirenti verso sistemi più profondi e con specifiche tecniche più elevate, mantenendo attiva la domanda di sostituzione anche quando i margini di profitto degli agricoltori si riducono. La posizione competitiva nel mercato delle pompe per irrigazione in Medio Oriente e Africa dipende quindi dalla copertura del servizio, dalla competenza nella perforazione di pozzi e dalla capacità di fornire configurazioni solari, elettriche e ibride adatte alle diverse condizioni agricole della regione.
Punti chiave del rapporto
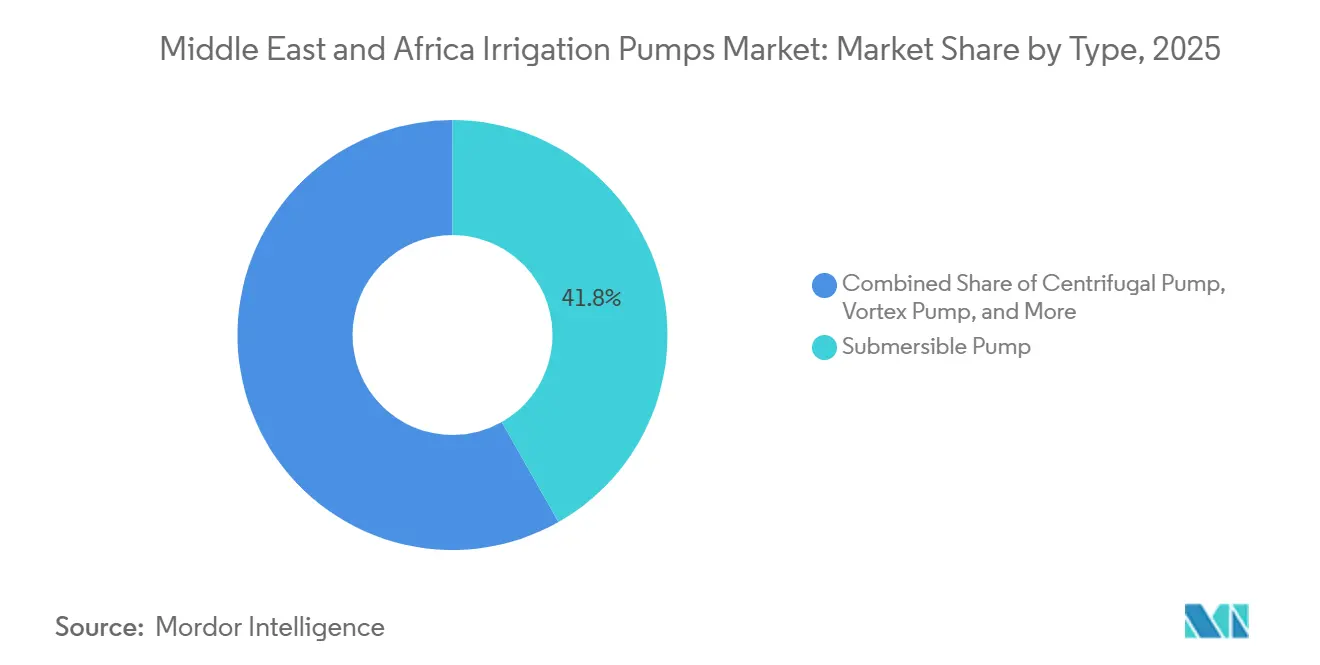
Per tipologia, le pompe sommergibili rappresentavano il 41.8% del mercato delle pompe per irrigazione in Medio Oriente e Africa nel 2025 e si prevede che cresceranno a un tasso annuo composto dell'8.5% tra il 2026 e il 2031.
Dal punto di vista geografico, nel 2025 il Medio Oriente rappresentava il 58.4% della quota di mercato delle pompe per irrigazione in Medio Oriente e Africa, mentre l'Africa ha registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari all'8.3% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle pompe per irrigazione in Medio Oriente e Africa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dell'irrigazione pressurizzata nelle aziende agricole con scarsità idrica | + 1.50% | Medio Oriente e Africa, mercati principali | A breve termine (≤ 2 anni) |
| Aumento dell'adozione di pompe a energia solare nei sistemi di irrigazione fuori rete. | + 1.30% | Africa subsahariana, paesi del Consiglio di cooperazione del Golfo ed Egitto | Medio termine (2-4 anni) |
| Sovvenzioni governative a sostegno della modernizzazione dei sistemi di irrigazione. | + 1.20% | Marocco, Algeria, Stati del Consiglio di cooperazione del Golfo ed Etiopia | Medio termine (2-4 anni) |
| Sostituzione delle pompe a gasolio con sistemi elettrici ad alta efficienza energetica. | + 1.00% | Arabia Saudita, Egitto e Nord Africa | A lungo termine (≥ 4 anni) |
| Dipendenza dalle acque sotterranee nelle fasce agricole aride e semiaride | + 0.80% | Medio Oriente e Nord Africa | Medio termine (2-4 anni) |
| Implementazione di sistemi di irrigazione di precisione su colture di alto valore | + 0.70% | Arabia Saudita, Emirati Arabi Uniti e Marocco | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'irrigazione pressurizzata nelle aziende agricole soggette a stress idrico
In molte zone agricole di questa regione, l'irrigazione a scorrimento sta progressivamente perdendo terreno a favore dei sistemi di irrigazione a goccia, a pioggia e a microirrigazione. Questo cambiamento è importante perché l'irrigazione pressurizzata richiede prestazioni di pompaggio più affidabili e un controllo della pressione più preciso rispetto ai sistemi di irrigazione a scorrimento tradizionali. Nel 2024, l'Organizzazione saudita per l'irrigazione e la Commissione internazionale per l'irrigazione e il drenaggio (ICID) hanno collaborato alla realizzazione di un sistema integrato di gestione del settore irriguo per lo sviluppo sostenibile, al fine di promuovere un'irrigazione efficiente e una maggiore produttività idrica tra gli agricoltori in Arabia Saudita.[2]Fonte: "Commissione internazionale per l'irrigazione e il drenaggio (ICID)", Newsletter: ICID News Update, 2024, icid-ciid.orgIl Marocco sta inoltre ampliando le infrastrutture di distribuzione attraverso il progetto di irrigazione Saïss 3, avviato nel 2025, per convogliare 125 milioni di metri cubi d'acqua all'anno dalla diga di M'Dez. Questi progetti aumentano la domanda di sistemi di pressurizzazione, gruppi di pompaggio a pressione regolata e pompe di distribuzione, anziché limitarsi alle sole unità centrifughe standard. Tale cambiamento migliora il mix di vendite nel mercato delle pompe per irrigazione in Medio Oriente e Africa, poiché i sistemi più complessi hanno generalmente un valore unitario più elevato. Inoltre, favorisce la domanda di sostituzione, dato che le pompe più vecchie spesso non soddisfano i requisiti di pressione e stabilità di portata dei moderni impianti di irrigazione. Il risultato è un mercato in cui i metodi di irrigazione a risparmio idrico sono direttamente collegati a una maggiore domanda di sistemi di pompaggio e a requisiti tecnici più elevati a livello aziendale.
Aumento dell'adozione di pompe a energia solare nei sistemi di irrigazione fuori rete.
Il pompaggio solare sta diventando uno dei temi di crescita più evidenti nel mercato delle pompe per l'irrigazione in Medio Oriente e Africa. Questo perché vaste aree agricole sono ancora prive di una rete elettrica affidabile e i costi del diesel rimangono un onere per le operazioni di irrigazione nelle aree rurali. L'Etiopia sta passando da progetti pilota isolati a una diffusione su larga scala, con l'International Water Management Institute che coordina una piattaforma nazionale per mobilitare 1,750 pompe solari entro il 2026 [3] Fonte: International Water Management Institute, “Ethiopia Plans to Scale Solar Irrigation with Public and Private Sector Momentum,” International Water Management Institute, iwmi.org . Anche il Marocco mostra un solido caso operativo con il pompaggio solare per l'irrigazione. In Arabia Saudita, un impianto di pompaggio dell'acqua solare da 4.58 MW completato a Riyadh da Nuuko Power nell'ottobre 2025 ha irrigato 2,560 acri riducendo al contempo i costi operativi annuali. L'adozione del solare sta anche ampliando la base dei fornitori, poiché i produttori a basso costo possono competere in modo più efficace con gli acquirenti che si concentrano sul ritorno sull'investimento e sul risparmio di carburante. Con il proseguire di questa espansione, il mercato delle pompe per l'irrigazione in Medio Oriente e Africa si sta avvicinando a una struttura competitiva mista che include marchi globali di pompe, partner di canale locali e nuovi operatori focalizzati sull'energia solare.
Sovvenzioni governative a sostegno della modernizzazione dei sistemi di irrigazione
Il sostegno governativo sta trasformando la domanda di pompe per l'irrigazione in acquisti finanziati simultaneamente in diversi paesi. L'Algeria ha lanciato un programma da 345 milioni di dollari per elettrificare i perimetri agricoli in 15 wilaya meridionali.[4]Fonte: Algiers Brief Team, "L'Algeria stanzia 46.6 miliardi di DZD (circa 345 milioni di dollari) per l'elettrificazione rurale nelle aziende agricole del sud", algiersbrief.comIl Consiglio economico nazionale della Nigeria ha inoltre approvato la diffusione di pompe per l'irrigazione a energia solare prodotte dall'Agenzia nazionale per le infrastrutture scientifiche e ingegneristiche, con una distribuzione prevista tra le 50,000 e le 100,000 unità agli stati in base alle necessità entro il 2025. Questi programmi riducono l'onere iniziale per gli agricoltori e rendono l'acquisto delle pompe meno dipendente dai cicli di finanziamento privato. Inoltre, influenzano la concorrenza, poiché i programmi di sovvenzione solitamente favoriscono i fornitori che soddisfano standard tecnici e regole di gara formali. Ciò offre alle aziende conformi un percorso migliore per entrare nel mercato delle pompe per l'irrigazione in Medio Oriente e Africa, soprattutto dove gli appalti pubblici guidano una quota significativa dell'adozione iniziale. L'effetto della politica non è solo un aumento dei volumi di unità, ma anche un processo di acquisto più formale che avvantaggia i fornitori affermati con un servizio e una documentazione solidi.
Dipendenza dalle acque sotterranee nelle fasce agricole aride e semiaride.
La dipendenza dalle acque sotterranee garantisce al mercato delle pompe per l'irrigazione in Medio Oriente e Africa una solida base di domanda. Il settore agricolo dell'Arabia Saudita rappresenta ancora dall'88% al 90% dei prelievi idrici nazionali e il Paese fa ampio affidamento su falde acquifere non rinnovabili per l'irrigazione nelle principali aree agricole. Ciò significa che la domanda di pompe è strettamente legata alla disponibilità idrica, piuttosto che ai soli prezzi dei raccolti o alle brevi condizioni stagionali. In Egitto, uno studio del 2025 condotto nel governatorato di Minia ha rilevato che le falde acquifere più profonde erano associate a costi di estrazione più elevati per metro cubo. Con l'abbassamento delle falde acquifere, le aziende agricole necessitano di sistemi sommergibili multistadio più potenti, con maggiore prevalenza e maggiore efficienza. Questo spinge gli acquisti verso categorie di prodotti con specifiche più elevate e mantiene attivi i cicli di sostituzione. Rende inoltre più importante l'assistenza post-vendita, poiché un guasto alla pompa in un pozzo di irrigazione profondo può interrompere un intero ciclo colturale. Per questo motivo, la dipendenza dalle acque sotterranee continua a sostenere una domanda costante nel mercato delle pompe per l'irrigazione in Medio Oriente e Africa, anche quando i bilanci delle aziende agricole sono sotto pressione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Affidabilità limitata della rete elettrica nei corridoi di irrigazione rurali | -1.20% | Africa subsahariana e Yemen | A breve termine (≤ 2 anni) |
| Elevato costo iniziale dei sistemi solari e delle pompe a velocità variabile | -0.90% | Piccoli agricoltori dell'Africa subsahariana e del Nord Africa | Medio termine (2-4 anni) |
| L'esaurimento del pozzo aumenta i tempi di inattività delle pompe e la necessità di sostituirle. | -0.70% | Arabia Saudita, Egitto e Nord Africa | A lungo termine (≥ 4 anni) |
| La frammentazione delle dimensioni delle aziende agricole rallenta l'adozione di attrezzature standardizzate. | -0.50% | Africa subsahariana e Nord Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Affidabilità limitata della rete elettrica nei corridoi di irrigazione rurali
L'instabilità della fornitura di energia elettrica rimane uno dei principali ostacoli alla rapida diffusione delle pompe elettriche in molte zone irrigue. Le fluttuazioni di tensione e le interruzioni di corrente possono danneggiare motori e componenti di controllo, aumentando i costi di manutenzione e minando la fiducia degli agricoltori. Laddove l'alimentazione è instabile, gli agricoltori spesso continuano a utilizzare il diesel o ritardano l'aggiornamento a sistemi elettrici più avanzati. Ciò limita la diffusione di azionamenti a velocità variabile e sistemi di controllo intelligenti che necessitano di una tensione stabile per funzionare correttamente. Inoltre, rallenta l'adozione proprio nelle aree in cui l'espansione dell'irrigazione è più necessaria. Di conseguenza, il mercato delle pompe per l'irrigazione in Medio Oriente e Africa non può beneficiare appieno delle tecnologie elettriche di alta qualità in molte zone rurali. Il risultato pratico è un mercato frammentato in cui la domanda di attrezzature moderne cresce più rapidamente solo dove sono disponibili qualità dell'energia, finanziamenti e supporto tecnico. Inoltre, l'accesso inaffidabile alla rete elettrica complica la programmazione dell'irrigazione, riduce l'efficienza operativa durante i periodi di picco della crescita e scoraggia gli investimenti in infrastrutture di irrigazione automatizzate, limitando ulteriormente gli sforzi di modernizzazione a lungo termine nelle regioni agricole.
Elevato costo iniziale dei sistemi solari con pompa a velocità variabile
I costi di capitale rimangono un vero ostacolo per i piccoli e medi agricoltori, anche quando i risparmi operativi a lungo termine sono allettanti. In Marocco, il costo di installazione dei sistemi di pompaggio per l'irrigazione a energia solare rimane elevato, rendendo l'adozione difficile per molti agricoltori che non hanno accesso al credito formale, a meccanismi di finanziamento o al sostegno di sussidi governativi. L'International Food Policy Research Institute ha rilevato che, anche nell'ambito della struttura di sussidi supportata dalla Banca Mondiale in Uganda, il contributo di cofinanziamento richiesto del 25% per ogni sistema rappresentava ancora un ostacolo per gli agricoltori di sussistenza nel 2024. Il risultato è un'adozione disomogenea, poiché le aziende agricole commerciali e le cooperative sono in una posizione migliore per finanziare gli aggiornamenti rispetto ai singoli piccoli agricoltori. Ciò rallenta la diffusione della domanda nel mercato delle pompe per l'irrigazione in Medio Oriente e Africa, anche se la validità della tecnologia continua a rafforzarsi. Significa anche che i fornitori spesso necessitano di partner finanziari o di offerte di prodotti a fasi per raggiungere la base di agricoltori più ampia. Finché questi divari non si ridurranno, l'accessibilità economica continuerà a rallentare la conversione dalle pompe diesel o di base a sistemi di irrigazione più avanzati.
Analisi del segmento
Per tipologia: le pompe sommergibili sono leader e si distinguono più rapidamente nelle applicazioni di irrigazione.
Nel 2025, le pompe sommergibili rappresentavano il 41.8% della quota di mercato delle pompe per irrigazione in Medio Oriente e Africa, risultando il segmento dominante, poiché l'irrigazione tramite pozzi profondi rimane fondamentale in Arabia Saudita, Egitto e in diverse zone agricole aride del Nord Africa. La loro posizione di rilievo riflette la continua dipendenza della regione dalle acque sotterranee per l'irrigazione, in particolare nelle aree con accesso limitato o irregolare alle acque superficiali. Le pompe centrifughe sono rimaste importanti nell'agricoltura alimentata da canali e nei sistemi di irrigazione di superficie, mentre le pompe a vortice sono state utilizzate per acque ricche di sedimenti. Altri tipi di pompe per irrigazione hanno continuato a soddisfare esigenze di portata specifiche per l'agricoltura.
Si prevede che le pompe sommergibili cresceranno al ritmo più rapido, con un CAGR dell'8.5% dal 2026 al 2031, grazie all'utilizzo di pozzi più profondi, alla crescente integrazione dell'energia solare e alla continua domanda di irrigazione nelle fasce agricole dipendenti dalle acque sotterranee. La loro crescita è inoltre legata alla necessità di un pompaggio affidabile ad alta prevalenza nell'agricoltura desertica e nei corridoi irrigui remoti. Le pompe centrifughe probabilmente registreranno una crescita costante nelle aree in cui si stanno sviluppando nuove reti di distribuzione e progetti di irrigazione di superficie, soprattutto in sistemi organizzati come il progetto Saïss in Marocco. Le pompe a vortice dovrebbero mantenere un ruolo minore ma stabile nelle applicazioni con solidi sospesi, mentre altri tipi di pompe per l'irrigazione continueranno a essere impiegati in nicchie agricole ad alta portata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Medio Oriente ha rappresentato il 58.4% del fatturato del mercato delle pompe per l'irrigazione in Medio Oriente e Africa, affermandosi come mercato regionale dominante. Questa posizione di leadership è supportata da un'estesa irrigazione basata sulle acque sotterranee, da infrastrutture agricole su larga scala e da continui investimenti nell'efficienza idrica. I governi di tutta la regione stanno inoltre accelerando l'adozione dell'irrigazione a energia solare attraverso programmi di finanziamento e iniziative di agricoltura di precisione, mentre gli investimenti in infrastrutture avanzate per il collaudo e la produzione di pompe continuano a rafforzare l'ecosistema di fornitura regionale.
Si prevede che l'Africa registrerà la crescita più rapida nel mercato delle pompe per l'irrigazione in Medio Oriente e Africa, con un tasso di crescita annuo composto (CAGR) stimato dell'8.3% tra il 2026 e il 2031. Questa crescita è sostenuta dai crescenti investimenti governativi nelle infrastrutture di irrigazione, dall'espansione dell'utilizzo di pompe per l'irrigazione a energia solare e dalla crescente commercializzazione dell'agricoltura. L'obiettivo dell'Etiopia di installare 1,750 pompe solari entro il 2026 nell'ambito di una piattaforma nazionale segna un analogo cambiamento verso un'implementazione strutturata. Il Sudafrica rimane un punto di riferimento per i sistemi di irrigazione di alta gamma nell'agricoltura commerciale. Questa diversificazione geografica fa sì che il mercato delle pompe per l'irrigazione in Medio Oriente e Africa si stia ampliando, nonostante la maturità dei mercati nazionali vari ancora notevolmente.
Il mercato si sta progressivamente equilibrando tra la consolidata base di domanda del Medio Oriente e l'elevato potenziale di crescita dell'Africa. Mentre il Medio Oriente continua a generare la maggior parte del fatturato di mercato grazie alla domanda di sostituzione e alle infrastrutture di irrigazione avanzate, l'Africa si sta affermando come principale motore di crescita, trainata dall'espansione dei terreni agricoli irrigui, da politiche governative di sostegno e da crescenti investimenti nella gestione delle risorse idriche agricole resilienti ai cambiamenti climatici. Si prevede che questa combinazione sosterrà una forte crescita del mercato regionale per tutto il periodo di previsione.
Panorama competitivo
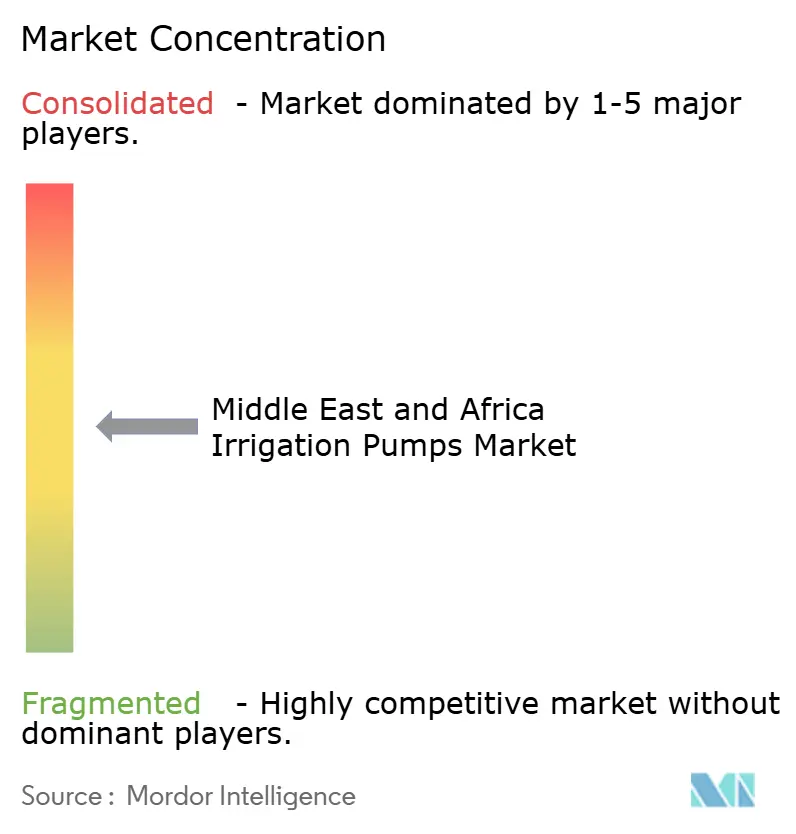
Il mercato delle pompe per l'irrigazione in Medio Oriente e Africa rimane moderatamente concentrato piuttosto che fortemente frammentato. Grundfos Holding A/S, Xylem Inc., Franklin Electric Co., Inc., Ebara Corporation e Wilo Group detenevano una quota di mercato significativa nel 2025. Le aziende leader mantengono la loro posizione grazie a un'ampia gamma di pompe, solide relazioni con i distributori e una maggiore capacità di assistenza per le applicazioni di irrigazione e di trattamento delle acque sotterranee. Questo è importante in questo mercato perché gli acquirenti spesso necessitano di supporto per l'installazione, l'abbinamento dei pozzi e l'assistenza post-vendita, oltre alla semplice vendita delle apparecchiature. Il risultato è un settore competitivo in cui la solidità della rete di distribuzione e il supporto tecnico rappresentano barriere all'ingresso significative.
Nel 2026 Grundfos Holding A/S ha rafforzato la propria posizione lanciando il sistema di controllo intelligente GENIECON in Medio Oriente e Africa, comprese le applicazioni di irrigazione agricola e paesaggistica. Anche Franklin Electric Co., Inc. ha ampliato la propria presenza nel settore dei pozzi e dei sistemi idrici con soluzioni di pompaggio agricolo che soddisfano la domanda di irrigazione off-grid nei mercati africani. Nel 2025 Wilo Group ha consolidato la propria posizione di fornitore regionale ampliando lo stabilimento di Jebel Ali negli Emirati Arabi Uniti e aggiungendo il più grande banco prova per pompe accreditato della regione. Queste mosse dimostrano che i principali fornitori non competono solo sull'hardware delle pompe, ma investono anche in sistemi di controllo, produzione regionale, collaudo e accesso all'assistenza.
Il livello competitivo successivo è più eterogeneo in termini di strategia e posizionamento dei prezzi. KSB SE and Co. KGaA, Sulzer Ltd e The Gorman-Rupp Company competono laddove la profondità delle specifiche, la certificazione e i requisiti del progetto contano più del solo prezzo iniziale. Kirloskar Brothers Limited e Shakti Pumps (India) Limited sono più visibili nelle offerte di irrigazione solare e a pozzo, adatte a mercati in cui la qualità della rete elettrica è debole e l'adozione dell'irrigazione è ancora in espansione. I produttori cinesi come LEO Group Pump (Zhejiang) Co., Ltd. e Shimge Pump Industry Group Co., Ltd. continuano a esercitare pressione nelle categorie di prezzo più basse delle pompe sommergibili e centrifughe. La principale opportunità competitiva ora risiede nei pacchetti di irrigazione ibridi e predisposti per l'energia solare, che colmano il divario tra la dipendenza dal diesel e i sistemi di irrigazione completamente elettrificati.
Leader del settore delle pompe per l'irrigazione in Medio Oriente e Africa
-
Grundfos Holding A/S
-
Xylem Inc.
-
Franklin Electric Co., Inc.
-
Società Ebara
-
Gruppo Wilo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Grundfos Holding A/S ha lanciato GENIECON, un sistema di controllo intelligente ora disponibile nei mercati del Medio Oriente e dell'Africa, pensato per le reti di irrigazione agricola e paesaggistica, con monitoraggio remoto basato su cloud, maggiore sicurezza informatica e funzionalità di aggiornamento del firmware.
- Giugno 2026: Wilo Group ha ampliato la sua partnership con DP World per promuovere tecnologie idriche sostenibili e soluzioni logistiche intelligenti in Medio Oriente e Africa, rafforzando le infrastrutture idriche regionali e migliorando le reti di distribuzione di pompe e apparecchiature per la gestione dell'acqua.
- Settembre 2025: il Consiglio economico nazionale della Nigeria ha approvato la distribuzione a livello nazionale delle pompe per l'irrigazione a energia solare prodotte dall'Agenzia nazionale per le infrastrutture scientifiche e ingegneristiche, ordinando la produzione di un numero di pompe compreso tra 50,000 e 100,000 unità da distribuire agli stati prima della stagione secca del 2025.
Ambito del rapporto sul mercato delle pompe per irrigazione in Medio Oriente e Africa
Le pompe per l'irrigazione sono utilizzate per diversi scopi, tra cui l'irrigazione di terreni agricoli, prati, giardini e tappeti erbosi. Il mercato delle pompe per l'irrigazione in Medio Oriente e Africa è segmentato per tipologia (pompe sommergibili, pompe centrifughe, pompe a vortice e altri tipi di pompe per l'irrigazione) e per area geografica (Medio Oriente e Africa). Il rapporto offre dati sulle dimensioni del mercato e previsioni in termini di valore (USD).
| Pompa sommergibile |
| Pompa centrifuga |
| Pompa a vortice |
| Altri tipi di pompe per irrigazione |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Qatar | |
| Kuwait | |
| Oman | |
| Bahrain | |
| Israele | |
| Resto del Medio Oriente | |
| Africa | Egitto |
| Sud Africa | |
| Nigeria | |
| Kenia | |
| Marocco | |
| Algeria | |
| Etiopia | |
| Resto d'Africa |
| Per tipo | Pompa sommergibile | |
| Pompa centrifuga | ||
| Pompa a vortice | ||
| Altri tipi di pompe per irrigazione | ||
| Per geografia | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Qatar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Egitto | |
| Sud Africa | ||
| Nigeria | ||
| Kenia | ||
| Marocco | ||
| Algeria | ||
| Etiopia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato delle pompe per l'irrigazione in Medio Oriente e Africa nel 2026?
Nel 8.61 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 12.14 miliardi di dollari entro il 2031, con un CAGR del 7.11%.
Quale tipo di pompa è il principale utilizzato per l'irrigazione nella regione?
Le pompe sommergibili dominano il mercato regionale, rappresentando il 41.8% del fatturato nel 2025, poiché l'irrigazione tramite pozzi profondi rimane una pratica comune in Arabia Saudita, Egitto e in alcune zone del Nord Africa.
Quale Paese sta crescendo più rapidamente in questo ambito regionale?
L'Africa è il mercato nazionale in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.3% dal 2026 al 2031.
Qual è la principale difficoltà che ostacola la diffusione delle moderne pompe per l'irrigazione?
I principali ostacoli sono la scarsa affidabilità della rete elettrica rurale, gli elevati costi iniziali del sistema, la necessità di pozzi più profondi e la frammentazione delle strutture agricole, che rendono più difficili la standardizzazione e il finanziamento.


