

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
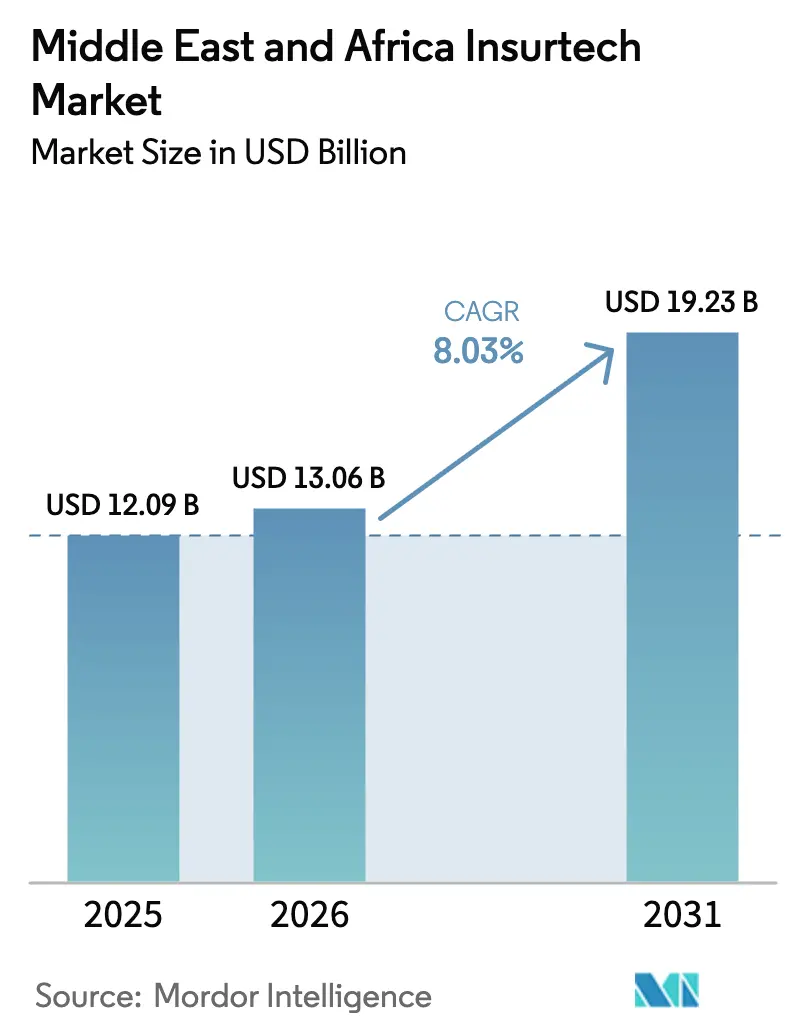
| Dimensione del mercato (2026) | 13.06 miliardo di dollari |
| Dimensione del mercato (2031) | 19.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.03% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Insurtech in Medio Oriente e Africa di Mordor Intelligence
Il mercato Insurtech del Medio Oriente e dell'Africa aveva un valore di 12.09 miliardi di dollari nel 2025 e si prevede che crescerà da 13.06 miliardi di dollari nel 2026 a 19.23 miliardi di dollari entro il 2031, con un CAGR dell'8.03% durante il periodo di previsione (2026-2031). I sistemi obbligatori di assicurazione auto e sanitaria negli stati del Golfo, la rapida diffusione degli smartphone in tutta l'Africa e i quadri normativi di tipo sandbox stanno contribuendo a promuovere l'adozione delle assicurazioni digitali in tutti i principali settori. Le vendite integrate nei portafogli digitali e nei checkout dell'e-commerce stanno ampliando la portata, mentre gli hub di "riassicurazione come servizio" a Dubai e Mauritius forniscono capitale specializzato alle agenzie di sottoscrizione regionali. Le API per la finanza islamica consentono alle compagnie assicurative di lanciare rapidamente prodotti conformi alla Sharia, creando nuovi bacini di premi che i sistemi convenzionali non potevano gestire. L'afflusso di capitale di rischio, la migrazione al cloud e la valutazione del rischio basata sull'intelligenza artificiale continuano ad accelerare la produttività delle piattaforme, nonostante persistano lacune in termini di qualità dei dati e infrastrutture in diversi mercati emergenti.
Punti chiave del rapporto
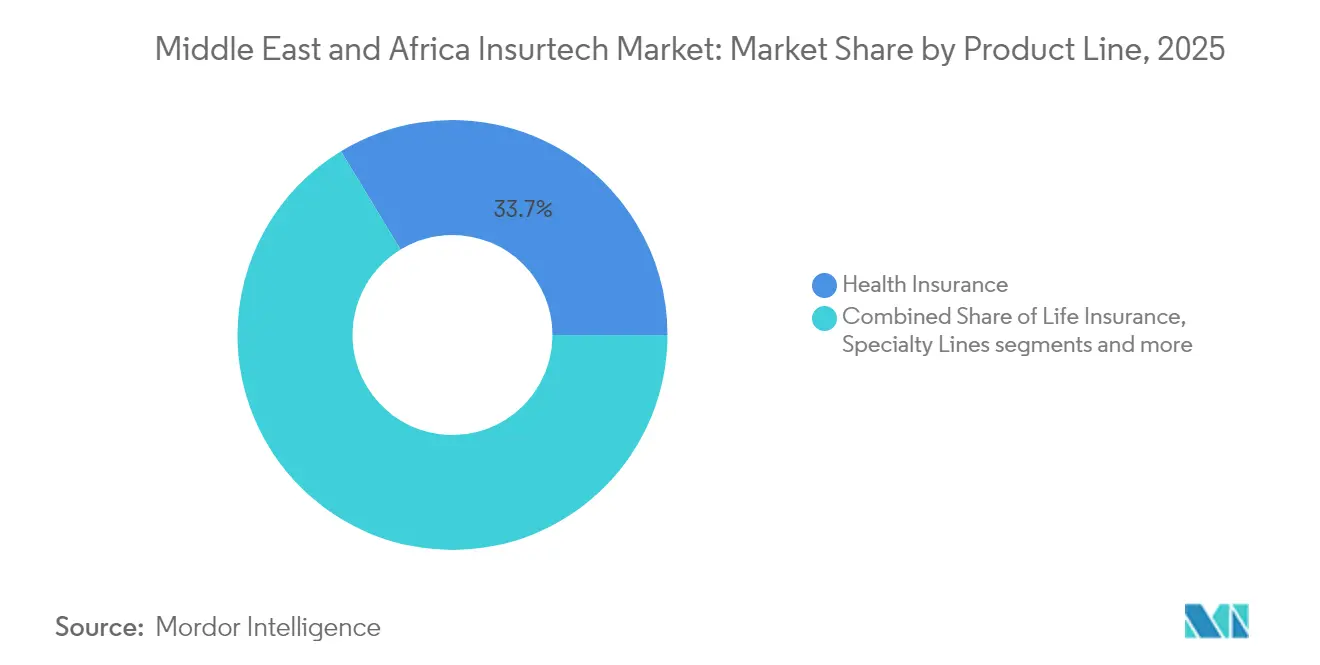
- Per linea di prodotto, l'assicurazione sanitaria ha rappresentato il 33.68% del fatturato nel 2025, mentre si prevede che le linee specialistiche cresceranno a un CAGR dell'10.96% entro il 2031.
- Per canale di distribuzione, nel 2025 gli agenti e i broker tradizionali rappresentavano il 40.62% della quota di mercato Insurtech in Medio Oriente e Africa; si prevede che le piattaforme assicurative integrate cresceranno a un CAGR del 8.74% entro il 2031.
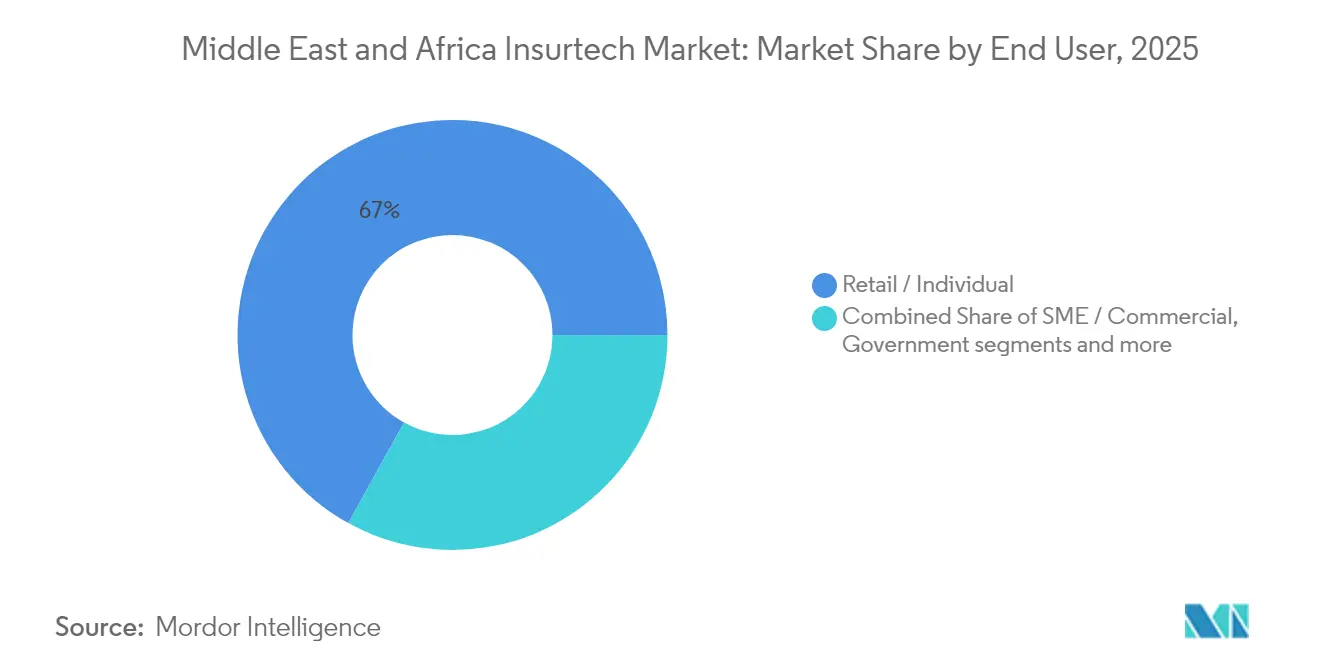
- Per quanto riguarda l'utente finale, i clienti al dettaglio e i privati hanno catturato il 66.95% del valore del 2025; la domanda delle PMI e delle aziende commerciali è destinata a crescere a un CAGR del 9.08% nel corso delle previsioni.
- In termini geografici, gli Emirati Arabi Uniti sono stati i leader con una quota del 37.12% nel 2025, mentre si prevede che l'Arabia Saudita registrerà un CAGR del 10.05% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato Insurtech in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dell'assicurazione obbligatoria per auto e salute | + 2.1% | Emirati Arabi Uniti, Arabia Saudita, Qatar, Bahrein | Medio termine (2-4 anni) |
| Bassa penetrazione assicurativa e adozione degli smartphone | + 1.8% | Nigeria, Sudafrica, Kenya, Egitto | A lungo termine (≥ 4 anni) |
| Sandbox normativi pro-innovazione | + 1.2% | Emirati Arabi Uniti (DIFC), Arabia Saudita, Bahrein | A breve termine (≤ 2 anni) |
| Crescenti partnership tra VC e assicuratori | + 0.9% | Emirati Arabi Uniti, Arabia Saudita | Medio termine (2-4 anni) |
| Piattaforme API pronte per Takaful | + 0.7% | Stati del Consiglio di cooperazione del Golfo | Medio termine (2-4 anni) |
| Hub di riassicurazione transfrontalieri | + 0.5% | Dubai, Mauritius, Sud Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione obbligatoria dell'assicurazione auto e sanitaria
Le autorità di regolamentazione del Golfo richiedono una copertura sanitaria universale e una copertura assicurativa per la responsabilità civile auto verso terzi, costringendo milioni di residenti a iscriversi digitalmente. I datori di lavoro negli Emirati Arabi Uniti devono dimostrare la copertura assicurativa dei dipendenti al momento del rinnovo dei visti di lavoro, mentre l'Arabia Saudita impone multe per i certificati di responsabilità civile auto scaduti. Le app insurtech che scansionano i documenti d'identità degli Emirati Arabi Uniti, estraggono i dati delle buste paga e calcolano i premi in pochi secondi stanno colmando le lacune nella distribuzione lasciate dagli agenti tradizionali. I controlli di conformità automatizzati alimentano i database governativi, riducendo gli attriti nell'emissione delle polizze e spingendo i tassi di rinnovo oltre il 90%. I broker tradizionali si stanno affrettando a collegarsi a queste API per proteggere le flotte commerciali, ma si trovano ad affrontare una pressione sui margini con la crescente adozione del self-service. L'espansione regolamentata, quindi, fornisce un premio minimo stabile e modelli di sinistro prevedibili per le compagnie assicurative tecnologiche. Con l'ampliamento dell'applicazione delle normative, è probabile che il mercato insurtech del Medio Oriente e dell'Africa trasferisca ulteriori 5 milioni di polizze individuali su piattaforme cloud entro il 2027.
Bassa penetrazione assicurativa e adozione degli smartphone
I paesi africani hanno una densità assicurativa media inferiore al 3%, a fronte di una penetrazione degli smartphone che supera il 60%. La Nigeria incarna questo divario: 0.5% di assicurazione, ma 84% di accesso tramite cellulare, consentendo micro-polizze a consumo con prezzi a scaglioni giornalieri o settimanali. In Kenya e Ghana, il mobile money consente di indirizzare premi e sinistri all'istante, riducendo le spese di acquisizione e gestione di almeno il 40% rispetto agli agenti in persona. I dati di utilizzo in tempo reale acquisiti da telematica, sensori per le colture e dispositivi indossabili per la salute migliorano la selezione del rischio, riducendo i combined ratio anche nelle province ad alto tasso di perdite. L'integrazione dei social media funge anche da marketing gratuito, con i referral che aumentano i volumi di nuove attività nel primo mese a due cifre. Nell'orizzonte di previsione, queste dinamiche potrebbero quadruplicare la polizza digitale africana senza i costi fissi delle reti di filiali. Il dividendo degli smartphone rimane quindi un motore fondamentale del mercato Insurtech in Medio Oriente e Africa.
Sandbox normativi pro-innovazione
I sandbox fintech di Dubai, Riyadh e Manama riducono la burocrazia per la copertura parametrica della siccità, il triage basato sull'intelligenza artificiale e i progetti pilota di proof-of-insurance basati su blockchain. Il Dubai International Financial Centre ha elaborato oltre 200 domande dal 2024, approvandone il 15% per le sperimentazioni di tecnologie assicurative. I partecipanti ai sandbox beneficiano di sospensioni temporanee per l'adeguatezza patrimoniale e di licenze accelerate, consentendo ai fondatori di lanciare MVP in settimane anziché mesi. I progetti pilota di successo forniscono dati empirici alle autorità di regolamentazione, definendo linee guida permanenti allineate alle operazioni digitali anziché ai flussi di lavoro cartacei. Le startup straniere utilizzano anche la residenza nei sandbox per far passare i prodotti nei mercati adiacenti del Consiglio di cooperazione del Golfo (GCC) nell'ambito di memorandum di mutuo riconoscimento. Si manifestano quindi i vantaggi del clustering: host cloud, studi legali e boutique attuariali stabiliscono pratiche locali, approfondendo l'ecosistema. Questi effetti di rete mantengono il mercato insurtech del Medio Oriente e dell'Africa attraente per i talenti globali, anche in un contesto di volatilità macroeconomica.
Crescenti partnership tra VC e assicuratori
I round di finanziamento di venture capital sono in aumento, guidati dal round di Serie A da 26 milioni di dollari di Klaim per l'automazione dei sinistri tramite IA nel marzo 2025 [1] Klaim, “Klaim raises USD 26 million Series A,” klaim.ai . Le compagnie assicurative co-investono in molte operazioni, scambiando know-how normativo e capacità di bilancio con partecipazioni di minoranza e accesso alla tecnologia. Le partnership consolidate con banche e compagnie telefoniche creano una distribuzione a costi quasi nulli inserendo micro-coperture opt-in durante i pagamenti digitali. I consorzi di servizi condivisi consentono alle MGA startup di attingere alle risorse dei call center e ai panel di riassicurazione in pool, abbassando le soglie di premio di pareggio. Le divisioni di venture capital aziendale di GIG Gulf e SANLAM sono ora investitori follow-on attivi, stabilizzando i cicli di finanziamento altrimenti esposti alle oscillazioni del mercato tecnologico globale. La condivisione dei ricavi anziché il capitale azionario appare in diversi term sheet del 2025, allineando le prestazioni con il profitto di sottoscrizione invece che con metriche di vanità sulla crescita degli utenti. Queste strutture ibride accelerano la crescita mantenendo al contempo un regime di spesa controllato, rafforzando il percorso di crescita del mercato Insurtech in Medio Oriente e Africa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Frammentazione normativa nel MEA | -1.4% | Pan-regionale | A lungo termine (≥ 4 anni) |
| Scarsa qualità dei dati per i modelli di intelligenza artificiale | -0.8% | Africa sub-sahariana | Medio termine (2-4 anni) |
| Riduzione della capacità di riassicurazione per le MGA | -0.6% | Linee speciali | A breve termine (≤ 2 anni) |
| Interruzioni di corrente e connettività | -0.4% | economie di frontiera | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Frammentazione normativa nel MEA
Cinquantaquattro giurisdizioni africane e sedici mediorientali applicano requisiti incompatibili in materia di capitale, reporting e informativa al consumatore. Le insurtech devono mantenere team di conformità paralleli, aumentando i costi generali e ritardando i lanci multi-mercato. L'Insurance Act nigeriano del 2024 impone la residenza dei dati locali, mentre il quadro normativo "twin peaks" sudafricano si basa sulla supervisione della condotta aziendale, complicando la formulazione uniforme delle polizze. I passaporti sandbox aiutano, ma raramente coprono le operazioni su larga scala, ostacolando la scalabilità post-pilota. Senza trattati di mutuo riconoscimento, i prodotti embedded transfrontalieri si bloccano alla cassa mentre le compagnie assicurative si affannano per ottenere licenze valide. Gli investitori richiedono finanziamenti extra per coprire i lunghi cicli di approvazione, deprimendo le valutazioni pre-money. L'attrito che ne deriva sottrae circa 1.4 punti percentuali al CAGR potenziale altrimenti più elevato nel mercato insurtech del Medio Oriente e dell'Africa.
Scarsa qualità dei dati per i modelli di intelligenza artificiale
La sottoscrizione basata sull'intelligenza artificiale richiede una cronologia dei sinistri approfondita e pulita; tuttavia, molti mercati di frontiera si basano su archivi cartacei o fogli di calcolo frammentati, limitando la capacità predittiva. Le frequenti interruzioni di corrente – la Nigeria ha perso la stabilità della rete elettrica per il 40% del 2024 – lasciano lacune nei registri delle transazioni, alterando le stime della gravità dei sinistri. La mancanza di registri immobiliari geocodificati costringe i modelli a combinare immagini satellitari a bassa risoluzione con dati di indagini aneddotiche, aumentando gli spread di incertezza. I riassicuratori internazionali, diffidenti nei confronti della deriva dei modelli, applicano commissioni di cessione più elevate, riducendo i margini MGA. I protocolli d'intesa sulla condivisione dei dati firmati dalle autorità di regolamentazione rimangono sottofinanziati, rallentando l'implementazione di repository centrali. Le compagnie assicurative spesso compensano la debolezza dei dati aggiungendo maggiori carichi di sicurezza, riducendo l'accessibilità economica delle polizze per le fasce a basso reddito. Insieme, questi venti contrari riducono di quasi un punto il potenziale di crescita del mercato Insurtech in Medio Oriente e Africa.
Analisi del segmento
Per linea di prodotto: l'assicurazione sanitaria è in testa mentre le linee specialistiche accelerano
L'assicurazione sanitaria ha generato il 33.68% dei ricavi del 2025, sostenuta dalla copertura obbligatoria per espatriati e cittadini negli stati del Golfo. Portali di iscrizione digitali, collegamenti alla telemedicina e chatbot di triage basati sull'intelligenza artificiale aumentano l'efficienza operativa, consentendo alle compagnie di rispettare i limiti di prezzo preservando al contempo i margini. L'assicurazione sulla vita, con un'incidenza del 28.35%, beneficia del boom del mercato dei mutui e dei piani di risparmio conformi alla Sharia che integrano il Takaful familiare. I rami danni e infortuni, in particolare quelli automobilistici, sono cresciuti grazie all'adozione da parte delle flotte di servizi di ride-hailing di sistemi telematici a pagamento per miglio per ridurre i premi.
Le linee specializzate rappresentano la fetta in più rapida crescita, con un CAGR dell'10.96%. Le vendite di prodotti informatici aumentano dopo le nuove normative sulla notifica delle violazioni in Arabia Saudita e Kenya, mentre la copertura parametrica marittima copre i ritardi delle spedizioni nel Mar Rosso. L'assicurazione per animali domestici trova terreno fertile tra le famiglie urbane saudite ed emiratine che possiedono razze di razza, e la copertura parametrica di viaggio è integrata nei motori di prenotazione delle compagnie aeree. Si prevede che le dimensioni del mercato Insurtech in Medio Oriente e Africa per le polizze specializzate raddoppieranno da 1.23 miliardi di dollari nel 2026 a 2.35 miliardi di dollari entro il 2031, riflettendo la richiesta di soluzioni mirate di trasferimento del rischio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le piattaforme embedded aumentano grazie al predominio degli agenti
Nel 2025, agenti e broker tradizionali hanno ancora sottoscritto il 40.62% dei premi, pari a 4.91 miliardi di dollari, principalmente su flotte aziendali e polizze industriali. Molti ora si collegano ai motori di quotazione delle compagnie assicurative per fornire certificati istantanei, riducendo il tempo medio di emissione delle polizze da giorni a minuti. Le piattaforme integrate, tuttavia, offrono la velocità più elevata, con una crescita del 8.74% CAGR, poiché banche, società di telecomunicazioni e app di ride-hailing inseriscono coperture contestuali nei percorsi dei clienti. Il mercato Insurtech in Medio Oriente e Africa per la distribuzione integrata potrebbe superare i 3.28 miliardi di dollari entro il 2031 se gli attuali tassi di adesione persisteranno.
I portali direct-to-consumer gestiti dalle compagnie assicurative detengono una quota del 22.48%, catturando i millennial in cerca di trasparenza sui prezzi, mentre i siti aggregatori, al 17.73%, aumentano la conversione tramite confronti dei premi in tempo reale. Le agenzie di intermediazione assicurativa digitali, con una quota del 12.18%, offrono coperture assicurative per cyber, logistica e colture per le PMI trascurate dalla capacità tradizionale. I canali di bancassicurazione sono in calo all'6.99%, ma in costante crescita con l'arrivo di analoghi sistemi di open banking PSD2 presso le autorità di regolamentazione del Golfo e dell'Egitto.
Per utente finale: predominio del commercio al dettaglio mentre aumenta la domanda delle PMI
Gli acquirenti al dettaglio hanno rappresentato il 66.95% del premio assicurativo del 2025, principalmente nei rami auto e salute obbligatori. I piani basati sull'utilizzo, i premi benessere cashback e le richieste di rimborso istantanee per dispositivi mobili mantengono basso il tasso di abbandono dei clienti, consolidando il valore del ciclo di vita. Le PMI contribuiscono alla crescita più rapida, con un CAGR del 9.08%; la sottoscrizione automatizzata riduce i moduli di proposta da 14 pagine a 5 campi dati e la fatturazione mensile si adatta ai ritmi di cassa. Circa il 95% delle aziende del Consiglio di cooperazione del Golfo è classificato come PMI, ma meno del 20% dispone di una copertura multi-ramo completa, un divario che le insurtech mirano a colmare.
Le grandi imprese, con il 22.05%, sfruttano l'analisi dei dati per riprogettare franchigie e livelli di autoassicurazione, integrando le captive con gli hub di riassicurazione locali. Le agenzie governative, che rappresentano il 11.00%, testano la proof-of-insurance basata sulla blockchain per l'integrità degli appalti, dimostrando l'adozione digitale nel settore pubblico. Nei prossimi cinque anni, il premio assicurativo delle PMI potrebbe superare quello del settore retail in termini relativi, ma il valore assoluto rimarrà maggiore nel settore retail, sostenendo l'ampia crescita del mercato Insurtech in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il vantaggio del 37.12% degli Emirati Arabi Uniti deriva dal sandbox del DIFC, dalle società di servizi Lloyd's e dal mandato sanitario universale del 2025, che converte ogni rinnovo del visto in una transazione assicurativa. Le richieste di rimborso elettroniche in tempo reale hanno ridotto i tempi medi di rimborso a meno di tre giorni, aumentando l'NPS dei clienti e i tassi di rinnovo. Dubai funge da canale di finanziamento del rischio tra il capitale europeo e la crescita asiatica, rafforzando ulteriormente i riassicuratori regionali.
L'Arabia Saudita si colloca su una traiettoria di CAGR del 10.05%, spinta dalla digitalizzazione di Vision 2030, da pool di finanziamento fintech da 4.0 miliardi di SAR e da una regola di ritenzione riassicurativa del 30% che stimola la capacità di sottoscrizione locale. La sandbox del Regno consente alle compagnie di pilotare premi auto basati sull'intelligenza artificiale, legati al comportamento di guida in tempo reale, riducendo i sinistri. Una popolazione giovane, il 70% sotto i 35 anni, supporta le iscrizioni tramite dispositivi mobili, mentre il 91% degli istituti finanziari utilizza chatbot basati sull'intelligenza artificiale.
Sudafrica e Nigeria controllano collettivamente il 27.74% del premio, ma differiscono per quanto riguarda le infrastrutture. Johannesburg ospita cluster cloud attuariali che elaborano dati regionali, mentre Lagos si scontra con un tempo di inattività della rete elettrica del 40%. Ciononostante, l'80% di penetrazione dei pagamenti in Nigeria incrementa la microassicurazione per la salute e le colture. I mercati rimanenti, tra cui Kenya, Ghana ed Egitto, contribuiscono per il 35.14%, sfruttando il denaro mobile e i progetti pilota sandbox per estendere la copertura ai non bancarizzati. Questi mosaici sostengono collettivamente il mercato insurtech in espansione in Medio Oriente e Africa.
Panorama normativo
In tutta l'area Medio Oriente e Africa, la regolamentazione continua a formalizzare la partecipazione delle aziende insurtech attraverso punti di ingresso "sandbox" e aspettative prudenziali e di condotta più stringenti. Negli Emirati Arabi Uniti, la Banca Centrale gestisce un ambiente sperimentale per le fintech nel settore assicurativo ai sensi della Decisione n. 41 del 2019 del Consiglio dell'Autorità Assicurativa, offrendo un percorso controllato dalla fase di test al rilascio delle licenze per strumenti digitali di distribuzione, sottoscrizione e gestione dei sinistri. Anche le autorità di regolamentazione saudite continuano ad ampliare l'accesso al mercato attraverso azioni di licenza, tra cui le licenze di intermediazione rilasciate a metà del 2026 dall'Autorità Assicurativa (Arabia Saudita), a supporto dell'intermediazione digitale e della modernizzazione delle compagnie assicurative.
Un cambiamento parallelo riguarda il consolidamento e l'aggiornamento dei regolamenti e della vigilanza sulla solvibilità. Il Decreto Legge Federale n. 6 del 2025 degli Emirati Arabi Uniti stabilisce un quadro consolidato con un periodo di riconciliazione che si conclude il 16 settembre 2026, spingendo le compagnie assicurative e i partner insurtech a definire i parametri di licenza, i requisiti di governance e le posizioni patrimoniali nell'ambito del regime aggiornato. In Africa, la direzione intrapresa prevede regimi prudenziali basati sul rischio, allineati agli approcci internazionali (spesso con riferimento ai principi di Solvency II). L'Etiopia, nell'aprile 2026, ha segnalato un cambiamento di politica pubblicando una bozza di Proclama sulle Assicurazioni che prevede una nuova autorità di vigilanza e l'accesso agli investimenti esteri, innalzando gli standard di trasparenza, reporting e prontezza operativa a livello locale.
Analisi della catena del valore
La catena del valore insurtech nella regione MEA inizia con la produzione di prodotti e la capacità di gestione del rischio (assicuratori, operatori takaful, riassicuratori e fornitori di capacità MGA), supportata da portali normativi tra cui l'ambiente sperimentale della CBUAE, il framework sandbox SAMA e le linee guida di licenza insurtech di NAICOM. Livelli abilitanti si interpongono sempre più tra le compagnie assicurative e i clienti finali, tra cui middleware per l'amministrazione delle polizze e API, servizi di identità digitale e KYC, analisi dei prezzi e delle frodi e infrastrutture cloud che ospitano i flussi di lavoro di sottoscrizione e gestione dei sinistri. Hub di riassicurazione e piattaforme di sottoscrizione specializzate in località come Dubai e Mauritius integrano i bilanci locali fornendo capitale e competenze a cui le MGA digitali accedono tramite strutture di delega di autorità.
La distribuzione e l'assistenza clienti rappresentano gli anelli più visibilmente digitalizzati, con aggregatori, piattaforme integrate e agenti e broker abilitati digitalmente che si connettono alle API di quotazione e stipula delle compagnie assicurative. Anche le banche e gli operatori di telecomunicazioni stanno diventando importanti orchestratori della domanda, integrando le assicurazioni nei percorsi digitali esistenti, mentre gli integratori tecnologici aiutano gli operatori storici a modernizzare i sistemi legacy attraverso livelli API anziché con la sostituzione completa del sistema. Permangono colli di bottiglia relativi alla qualità dei dati, ai requisiti di localizzazione dei dati e all'affidabilità delle infrastrutture in alcune zone dell'Africa subsahariana, il che aumenta i costi operativi per i modelli di intelligenza artificiale e spinge le aziende verso architetture modulari, opzioni di hosting locale e partnership che condividono capacità di conformità e assistenza.
Panorama competitivo
La concorrenza è moderata, ma è visibile un consolidamento poiché i costi normativi e di riassicurazione gravano sulle MGA più piccole. L'acquisizione di Arma Fusion da parte di Nexus Underwriting nel gennaio 2025 aggiunge portafogli assicurativi per energia e proprietà, dimostrando l'interesse per le economie di scala inorganiche [3] Clyde & Co, “Advising Nexus Underwriting on its acquisition of Arma Fusion Limited,” clydeco.com . Africa Specialty Risks ha aperto un sindacato Lloyd's a Dubai nel dicembre 2024 per sottoscrivere localmente i rischi africani e mediorientali.
I vettori tradizionali come Tawuniya integrano livelli API per preventivi auto istantanei, mentre GIG Gulf implementa scorecard telematiche per le flotte delle PMI. L'estensione di Serie B di Bolttech da 246 milioni di dollari valuta il leader della protezione integrata a 1.6 miliardi di dollari e finanzia l'espansione in Egitto e Kenya [4] Bolttech, "L'investimento di LeapFrog estende la Serie B di bolttech a 246.0 milioni di dollari", bolttech.io . La Serie A di Klaim da 26.0 milioni di dollari supporta audit AI che riducono drasticamente i costi di gestione manuale dei sinistri.
Le leve strategiche includono la riassicurazione specializzata, il processo decisionale basato sull'intelligenza artificiale e la conformità alla finanza islamica. Gli operatori in grado di automatizzare l'onboarding multilingue e la regolamentazione transfrontaliera godono di chiari vantaggi. Con i primi cinque gruppi che detengono circa il 38% dei premi sottoscritti, il mercato Insurtech del Medio Oriente e dell'Africa mostra una moderata concentrazione, ma ampio spazio per i nuovi operatori.
Leader del settore Insurtech in Medio Oriente e Africa
Bayzat
Yallaconfronta
Rasan (Tameeni / Treza)
Policybazaar.ae
Assicurazione nuda
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Policybazaar.ae ha stretto una partnership con Tabby per introdurre piani di pagamento rateale senza interessi per i premi delle assicurazioni auto e sanitarie negli Emirati Arabi Uniti, offrendo opzioni di 4, 6, 8 o 12 mesi. La collaborazione riduce gli oneri iniziali per il pagamento del premio per gli acquirenti al dettaglio e aggiunge una leva di conversione abilitata dal fintech per la distribuzione digitale delle assicurazioni.
- Dicembre 2025: bolttech ha acquisito mTek, piattaforma digitale di assicurazioni con sede in Kenya, per espandere la propria presenza nel settore assicurativo in Africa orientale. L'operazione rafforza la distribuzione locale e le integrazioni con i partner di bolttech, supportando una più ampia espansione regionale nell'ambito dei percorsi assicurativi "mobile-first".
- Dicembre 2024: Africa Specialty Risks ha lanciato ASR Middle East, una società di servizi Lloyd's con sede a Dubai, per sottoscrivere rischi in Africa e Medio Oriente con autorità locale per la gestione dei sinistri. Questa mossa rafforza la capacità di specializzazione e l'accesso alla sottoscrizione in un importante hub regionale, supportando le agenzie di sottoscrizione e i broker alla ricerca di collocamenti per rischi informatici, energetici e politici.
Ambito del rapporto sul mercato Insurtech in Medio Oriente e Africa
Insurtech si riferisce all’uso della tecnologia digitale per offrire prodotti assicurativi. Migliora l’efficienza del modello del settore assicurativo. L’offerta Insurtech varia dalle assicurazioni vita e danni alle assicurazioni danni, con un’ampia gamma di prodotti assicurativi digitali emergenti che consentono agli utenti di pagare il premio e richiedere la propria assicurazione online.
Il mercato Insurtech in Medio Oriente e Africa è segmentato per servizio, segmento assicurativo e area geografica. Per servizio il mercato è segmentato in consulenza, supporto e manutenzione, servizi gestiti. Per segmento assicurativo il mercato è segmentato in segmenti vita, danni e altri. In base alla geografia, il mercato è segmentato in Emirati Arabi Uniti, Arabia Saudita, Egitto, Sud Africa e il resto del Medio Oriente e dell'Africa. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato insurtech in Medio Oriente e Africa in valore (USD) per tutti i segmenti di cui sopra.
Per linea di prodotto (tipo di assicurazione)
| Assicurazione Sulla Vita |
| Assicurazioni sanitarie |
| Proprietà e danni (auto, casa, commerciale, responsabilità civile) |
| Linee Speciali (Cyber, Animali, Nautica, Viaggi) |
Per canale di distribuzione
| Diretto al consumatore (digitale) |
| Aggregatori / Marketplace |
| Broker digitali / MGA |
| Piattaforme assicurative integrate |
| Agenti/broker tradizionali (abilitati digitalmente) |
| Bancassicurazione (abilitata digitalmente) |
| Altri canali |
Per utente finale
| Vendita al dettaglio / Individuale |
| PMI / Commerciale |
| Grande impresa / Aziendale |
| Governo / Settore pubblico |
Per regione
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per linea di prodotto (tipo di assicurazione) | Assicurazione Sulla Vita | |
| Assicurazioni sanitarie | ||
| Proprietà e danni (auto, casa, commerciale, responsabilità civile) | ||
| Linee Speciali (Cyber, Animali, Nautica, Viaggi) | ||
| Per canale di distribuzione | Diretto al consumatore (digitale) | |
| Aggregatori / Marketplace | ||
| Broker digitali / MGA | ||
| Piattaforme assicurative integrate | ||
| Agenti/broker tradizionali (abilitati digitalmente) | ||
| Bancassicurazione (abilitata digitalmente) | ||
| Altri canali | ||
| Per utente finale | Vendita al dettaglio / Individuale | |
| PMI / Commerciale | ||
| Grande impresa / Aziendale | ||
| Governo / Settore pubblico | ||
| Per regione | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato Insurtech in Medio Oriente e Africa nel 2026?
Nel 2026, il mercato Insurtech del Medio Oriente e dell'Africa avrebbe raggiunto i 13.06 miliardi di dollari.
Qual è la previsione del CAGR fino al 2031?
Si prevede che il mercato crescerà a un CAGR dell'8.03%, raggiungendo i 19.23 miliardi di USD entro il 2031.
Quale linea di prodotti è la più costosa?
L'assicurazione sanitaria è in testa con il 33.68% dei premi sottoscritti nel 2025.
Quale segmento sta crescendo più velocemente?
Si prevede che i settori specializzati (cyber, nautica, animali domestici e viaggi) registreranno un CAGR dell'10.96%.
Quale area geografica registra il tasso di crescita più elevato?
Si prevede che l'Arabia Saudita registrerà un CAGR del 10.05% tra il 2026 e il 2031.
Quale fattore chiave determina la domanda?
I programmi obbligatori di assicurazione sanitaria e automobilistica negli stati del Consiglio di cooperazione del Golfo prevedono il premio incrementale più elevato.


