

Dimensioni e quote di mercato degli attrezzi agricoli in Medio Oriente e Africa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
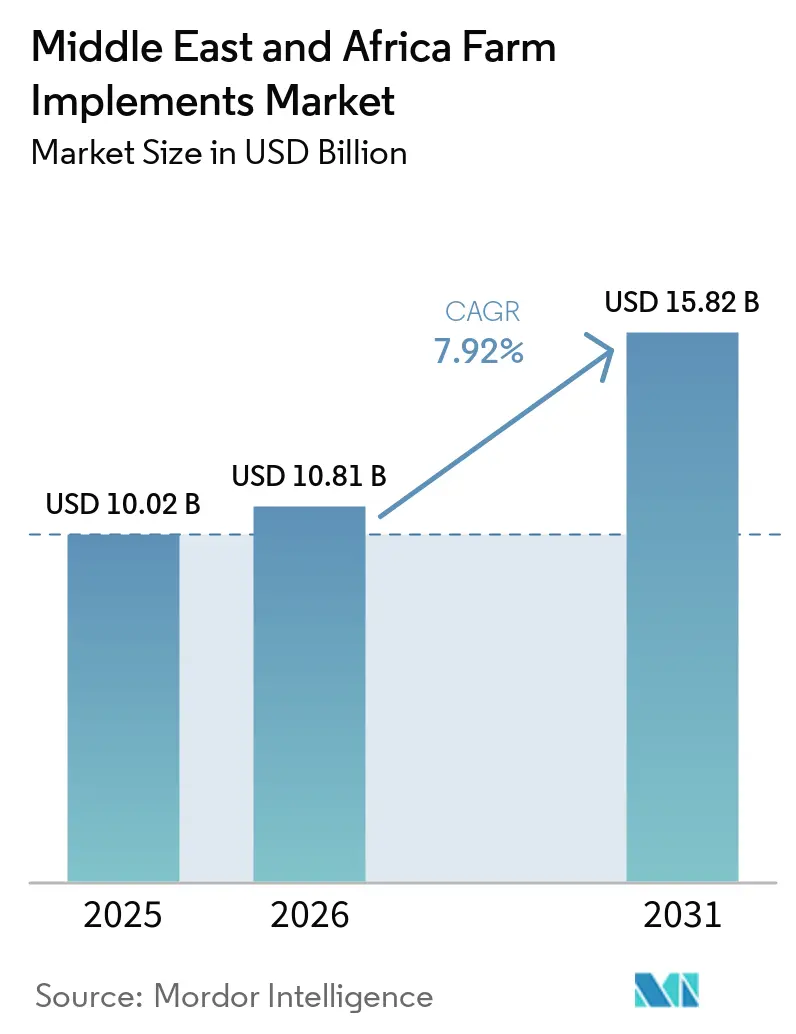
| Dimensione del mercato (2026) | 10.81 miliardo di dollari |
| Dimensione del mercato (2031) | 15.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.92% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Africa |
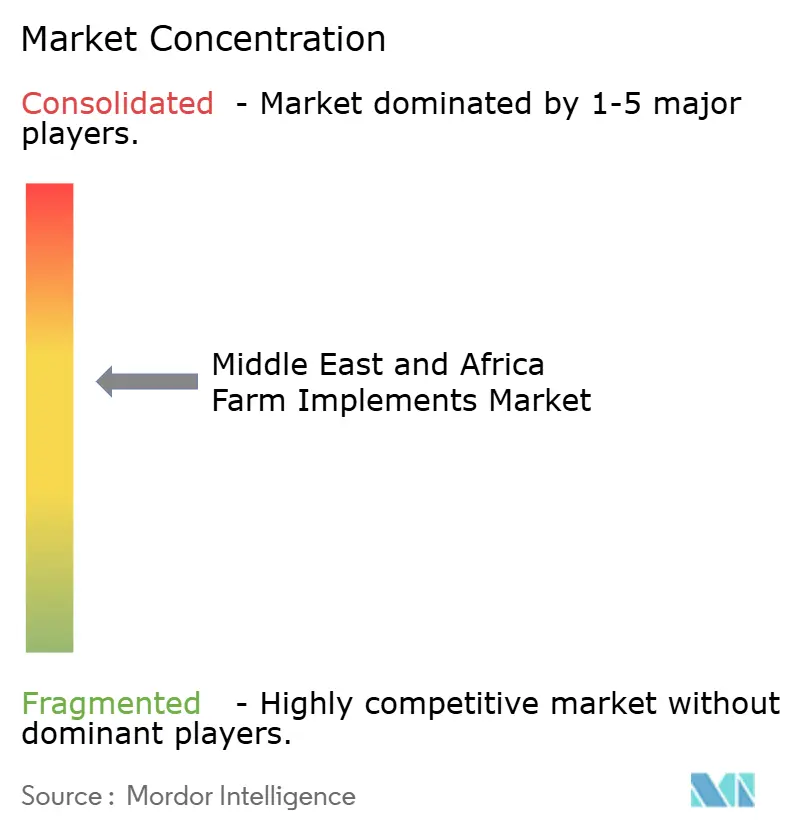
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle attrezzature agricole in Medio Oriente e Africa a cura di Mordor Intelligence
Il mercato delle macchine agricole in Medio Oriente e Africa aveva un valore di 10.02 miliardi di dollari nel 2025 e si stima che crescerà da 10.81 miliardi di dollari nel 2026 a 15.82 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.92% durante il periodo di previsione (2026-2031). La domanda sta spingendo all'adozione di attrezzature più performanti da parte dei piccoli agricoltori, delle aziende agricole commerciali in espansione e delle aziende destinate all'esportazione. L'Africa ha 202 milioni di ettari di terreno arabile non coltivato, mentre le sue rese agricole rimangono inferiori del 56% rispetto alla media globale, lasciando un notevole divario di produttività da colmare con la meccanizzazione. I programmi pubblici di sicurezza alimentare e i servizi privati di noleggio attrezzature stanno riducendo la dipendenza dalla proprietà individuale delle macchine. I produttori stanno quindi ampliando la copertura distributiva, l'assemblaggio locale e la capacità di assistenza, mentre le caratteristiche di precisione stanno diventando sempre più importanti nelle aree con scarsità d'acqua. La svalutazione della valuta, la limitata copertura dei servizi di riparazione nelle zone rurali e le restrizioni al credito agricolo rimangono ostacoli significativi per il mercato delle macchine agricole in Medio Oriente e Africa.
Punti chiave del rapporto
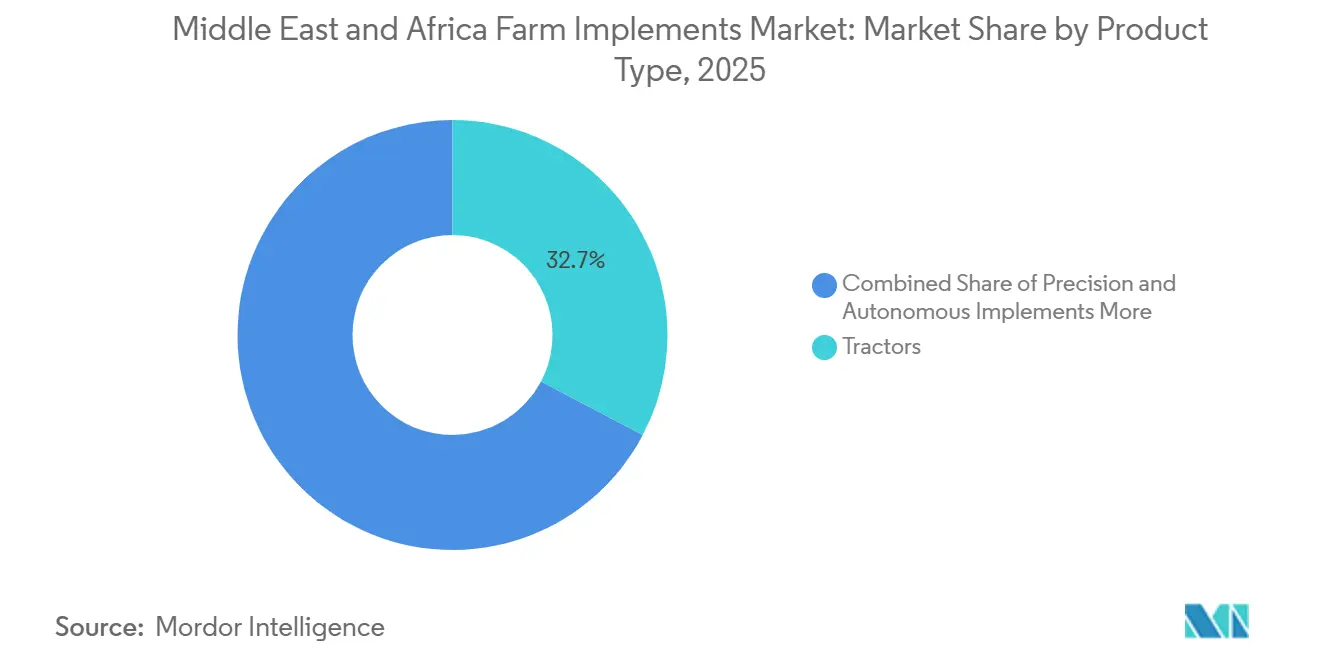
- Per tipologia di prodotto, i trattori hanno rappresentato la quota maggiore del mercato delle macchine agricole in Medio Oriente e Africa nel 2025, con il 32.7%, mentre le macchine di precisione e autonome sono state il segmento in più rapida crescita, con un CAGR dell'8.2% fino al 2031.
- In base alla modalità di funzionamento, gli attrezzi motorizzati rappresentavano il segmento più ampio, con il 68.3% del mercato degli attrezzi agricoli in Medio Oriente e Africa nel 2025, mentre gli attrezzi non motorizzati erano il segmento a più rapida crescita, con un CAGR del 7.8% fino al 2031.
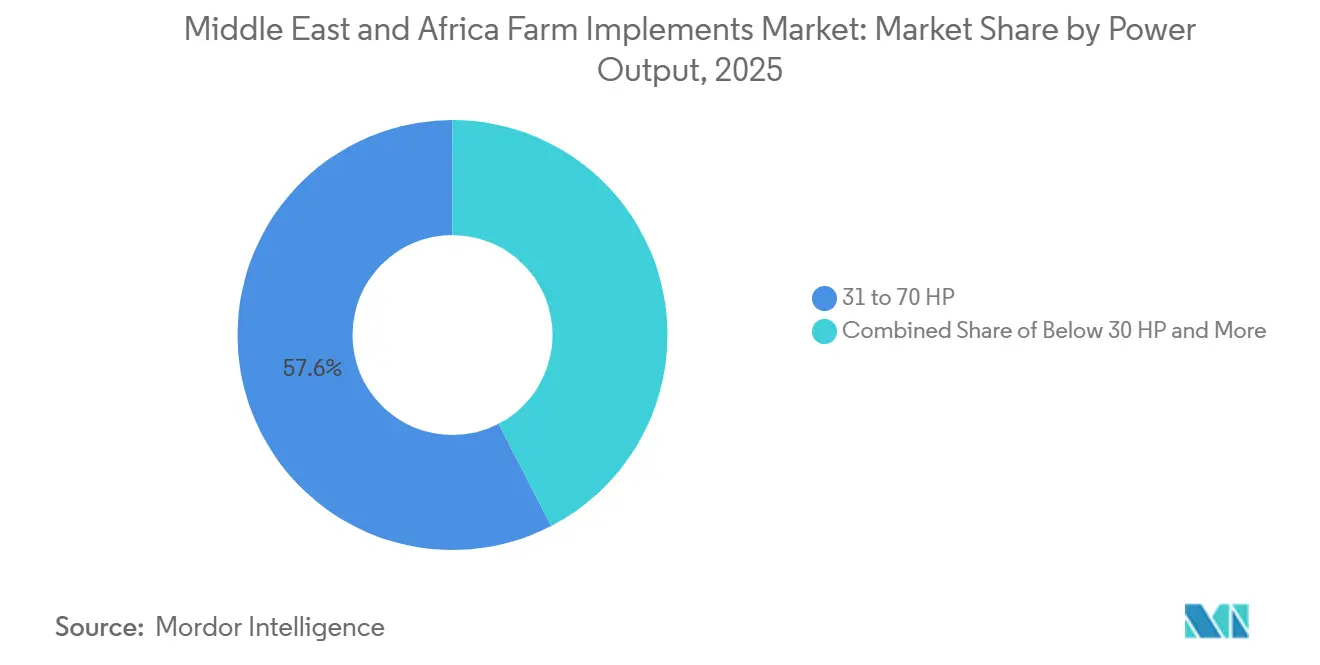
- In termini di potenza erogata, il segmento da 31 a 70 cavalli è stato il più ampio, con una quota del 57.6% nel 2025, mentre il segmento oltre i 130 cavalli ha registrato la crescita più rapida, con un CAGR del 7.2% fino al 2031.
- Dal punto di vista geografico, l'Africa rappresentava il segmento più ampio con una quota del 73.8% nel 2025 e rimarrà il segmento geografico più grande e in più rapida crescita, con un CAGR dell'8.9% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle attrezzature agricole in Medio Oriente e Africa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di meccanizzazione orientati alla sicurezza alimentare | + 2.0% | Medio Oriente e Africa, con in testa l'Africa subsahariana e i paesi del Golfo. | Medio termine (2-4 anni) |
| Accesso dei piccoli agricoltori tramite piattaforme di noleggio attrezzature | + 1.4% | Africa subsahariana, con ripercussioni anche nel Nord Africa. | A breve termine (≤ 2 anni) |
| Espansione dell'agricoltura commerciale e orientata all'esportazione | + 1.2% | Africa orientale e meridionale ed Egitto | Medio termine (2-4 anni) |
| Requisiti di efficienza idrica per gli utensili di precisione | + 1.0% | Paesi del Golfo, Maghreb e Corno d'Africa | Medio termine (2-4 anni) |
| Scarsità di manodopera e aumento dei costi della manodopera agricola | + 0.8% | Marocco, Africa occidentale, Sudafrica e Medio Oriente | A breve termine (≤ 2 anni) |
| Incentivi all'assemblaggio locale e alla sostituzione delle importazioni | + 0.6% | Africa occidentale e orientale, Etiopia e Repubblica Democratica del Congo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi di meccanizzazione orientati alla sicurezza alimentare
I programmi governativi di sicurezza alimentare sono un fattore determinante per la domanda di attrezzature agricole in Medio Oriente e in Africa. Nel febbraio 2026, l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) e il governo della Tanzania hanno tenuto una conferenza regionale sulla meccanizzazione, durante la quale la Tanzania ha lanciato la sua Strategia nazionale di meccanizzazione agricola 2026-2036 [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "L'Africa lancia un'iniziativa per colmare il divario nella meccanizzazione agricola con l'inizio di una conferenza storica", Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, fao.org . La strategia si allinea al quadro di meccanizzazione agricola sostenibile in Africa e supporta il passaggio dai depositi pubblici di macchinari ai fornitori privati di servizi di meccanizzazione. Gli operatori privati hanno un maggiore incentivo a mantenere i macchinari in uso, il che favorisce gli acquisti ricorrenti di attrezzature e ricambi, nonché i servizi di manutenzione. Nel gennaio 2026, Deere & Company, tramite AGCOMS International Trading Limited nell'ambito del Fondo nazionale nigeriano per lo sviluppo agricolo, ha firmato un accordo da 70 milioni di dollari per la fornitura di 2,000 trattori e 100 mietitrebbie, comprensivo di impegni per l'assemblaggio e l'assistenza a livello locale. Questi programmi offrono una fonte di domanda di attrezzature più stabile rispetto ai singoli programmi di sovvenzione. Tali iniziative mirano a migliorare la produttività agricola e la produzione alimentare nazionale, incrementando di conseguenza la domanda di macchine agricole in tutta la regione.
Accesso per i piccoli agricoltori tramite piattaforme di noleggio attrezzature
Le piattaforme di noleggio attrezzature stanno ampliando l'accesso alla meccanizzazione per le piccole aziende agricole che non possono permettersi di acquistare macchinari e attrezzature direttamente. Hello Tractor mette in contatto più di 2.5 milioni di piccoli agricoltori con oltre 6,500 proprietari di attrezzature in più di 20 paesi africani. L'azienda segnala anche un tasso di crediti in sofferenza inferiore al 2% per il suo portafoglio di finanziamenti a consumo, indicando che l'accesso basato sui servizi e il finanziamento delle attrezzature possono supportare l'utilizzo dei macchinari laddove il credito convenzionale è limitato. [2] Fonte: Hello Tractor, "Platform Overview and Impact Data", Hello Tractor, hellotractor.com Un maggiore utilizzo migliora l'economia degli asset dei proprietari di attrezzature e può incoraggiare l'espansione della flotta, creando ulteriore domanda di attrezzature agricole compatibili. Una ricerca condotta in Kenya, Zambia e Zimbabwe ha rilevato che i servizi di meccanizzazione a noleggio hanno generato aumenti di reddito statisticamente significativi, in particolare tra le famiglie agricole a basso reddito. Con l'espansione dei servizi di meccanizzazione, aumenta la domanda di attrezzi utilizzati in operazioni chiave come la preparazione del terreno, la semina, la fertilizzazione e la protezione delle colture, tra cui aratri, erpici, coltivatori, seminatrici, trapiantatrici, spandiconcime e irroratrici trainate o montate su trattore. Ciò consente ai piccoli agricoltori di accedere alle operazioni agricole meccanizzate senza dover acquistare e manutenere individualmente un set completo di attrezzi.
Espansione dell'agricoltura commerciale e orientata all'esportazione
Le aziende agricole commerciali e le attività agricole orientate all'esportazione necessitano di attrezzature in grado di soddisfare le esigenze di semina, gestione delle colture e raccolta programmate. Gli esportatori ortofrutticoli del Kenya utilizzano irroratrici di precisione, seminatrici e attrezzature post-raccolta per soddisfare i requisiti GlobalG.AP. In Etiopia, Uganda e Tanzania, gli accordi di coltivazione a contratto con aziende agricole commerciali forniscono attrezzature per la preparazione del terreno e la semina attraverso finanziamenti integrati per i coltivatori a contratto. Questo approccio stimola la domanda di attrezzature lungo tutta la catena di approvvigionamento, anziché basarsi esclusivamente sugli acquisti diretti degli agricoltori. Nel marzo 2026, AGCO Corporation ha introdotto i trattori compatti Massey Ferguson serie MF 2M. La produzione è iniziata alla fine del 2025, con le prime consegne ai clienti a partire dal primo trimestre del 2026. La gamma di trattori da 49-65 CV è progettata per le aziende agricole più piccole e le operazioni agricole diversificate, rendendola adatta alle esigenze di meccanizzazione dei piccoli agricoltori e delle aziende agricole commerciali emergenti in Africa [3] Fonte: AGCO Corporation, “Massey Ferguson Product Information,” AGCO Corporation, agcocorp.com . Il suo lancio di prodotto riflette l'importanza dell'espansione delle aziende agricole commerciali per il mercato delle attrezzature agricole in Medio Oriente e Africa. Mietitrici, sistemi di irrigazione e attrezzature per la gestione del suolo ricevono una maggiore domanda laddove si espande la superficie destinata all'esportazione.
Requisiti di efficienza idrica per gli attrezzi di precisione
La scarsità d'acqua sta aumentando il valore delle attrezzature di precisione nei Paesi del Golfo e nel Nord Africa. I sistemi di irrigazione a pivot centrale dell'Arabia Saudita vengono dotati di sensori di umidità del suolo, regolatori a tasso variabile e attrezzature di applicazione guidate da GPS per ridurre il consumo idrico. Queste tecnologie consentono agli operatori di collegare l'irrigazione e l'utilizzo dei fattori produttivi in modo più preciso alle condizioni del campo. Il divario di resa in Africa alimenta inoltre l'interesse per strumenti che riducono lo spreco di input sui terreni coltivati esistenti. Gli agricoltori possono constatare i benefici attraverso un minore consumo di acqua ed energia per ettaro, e non solo attraverso un possibile miglioramento della resa. Questo rende le attrezzature di precisione e autonome la categoria di prodotti in più rapida crescita nel mercato delle macchine agricole in Medio Oriente e Africa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati e accesso limitato al credito per i piccoli agricoltori. | -1.5% | Africa subsahariana, in particolare Africa occidentale e Corno d'Africa | A breve termine (≤ 2 anni) |
| Reti rurali frammentate di assistenza e ricambi | -1.2% | Africa interna e zone rurali del Medio Oriente | Medio termine (2-4 anni) |
| Volatilità dei tassi di cambio e dei costi di importazione | -1.0% | Paesi dipendenti dalle importazioni, tra cui Nigeria, Etiopia ed Egitto. | Medio termine (2-4 anni) |
| Vincoli relativi alla proprietà fondiaria e alla frammentazione dei lotti | -0.8% | Aree di piccoli agricoltori nell'Africa occidentale e nel Corno d'Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati e accesso limitato al credito per i piccoli agricoltori.
Gli elevati costi delle attrezzature rimangono un vincolo immediato per il mercato delle macchine agricole in Medio Oriente e Africa. I trattori con potenza compresa tra 31 e 70 cavalli richiedono un investimento iniziale che può superare il reddito annuo di molte famiglie di piccoli agricoltori. La ricerca sui sistemi agroalimentari africani identifica l'accesso ai servizi finanziari per l'acquisto di macchinari come una persistente barriera strutturale. Il credito formale per i macchinari rimane più accessibile alle aziende agricole commerciali in Sudafrica e ai partecipanti a specifici programmi governativi. Il rischio di tasso d'interesse e i requisiti di garanzia possono limitare il finanziamento delle attrezzature per le agricoltrici che non possiedono un titolo di proprietà fondiaria documentato. I servizi di noleggio e le formule di pagamento a consumo riducono la barriera, ma non risolvono completamente il costo del passaggio da semplici attrezzi per la lavorazione del terreno a macchinari di precisione multifunzione.
Reti frammentate di servizi e ricambi nelle aree rurali
La limitata disponibilità di ricambi e tecnici qualificati aumenta il costo totale di proprietà dei macchinari agricoli. I ritardi nello sdoganamento e nelle procedure portuali possono causare carenze di ricambi al di fuori delle principali aree urbane. Questi ritardi sono particolarmente problematici per gli agricoltori che necessitano di macchinari durante i periodi di semina o raccolta. L'analisi strategica regionale e il sistema di supporto alla conoscenza hanno evidenziato carenze di operatori, tecnici e rivenditori qualificati nei mercati africani dei macchinari agricoli. I produttori che si dotano di officine autorizzate, tecnici mobili e scorte locali di ricambi possono acquisire un vantaggio competitivo rispetto alle aziende che competono principalmente sul prezzo di acquisto. Di conseguenza, la copertura del servizio di assistenza è un fattore centrale per gli acquirenti nel mercato delle macchine agricole in Medio Oriente e Africa.
Analisi del segmento
Per tipologia di prodotto: i trattori rappresentano la categoria più ampia, mentre gli attrezzi di precisione e autonomi sono quelli che registrano la crescita più rapida.
Nel 2025, i trattori rappresentavano la categoria di prodotto più ampia, detenendo il 32.7% della quota di mercato delle macchine agricole in Medio Oriente e Africa. Il loro ruolo di principale fonte di energia per attrezzi trainati e portati sostiene la domanda di attrezzature per la lavorazione del terreno, seminatrici, irroratrici e attrezzature per la raccolta del foraggio. L'acquisto di un trattore può quindi comportare ulteriori spese per accessori compatibili. Le mietitrebbie rimangono una categoria importante per le aziende cerealicole e oleaginose sudafricane e per gli acquisti di mietitrebbie finanziati dal governo in Etiopia. Le attrezzature per la preparazione e la coltivazione del terreno servono sia le aziende agricole commerciali che i piccoli agricoltori che modernizzano le proprie attrezzature. Le attrezzature per la semina, la semina e la fertilizzazione acquisiscono importanza man mano che i produttori passano dalla semina a spaglio alla semina a file e a un uso più controllato degli input. Le attrezzature per l'irrigazione e la protezione delle colture servono i mercati del Golfo con sistemi di irrigazione a goccia e a pivot centrale consolidati. Le attrezzature per la fienagione e la raccolta del foraggio mantengono la domanda nelle aree pastorali dell'Africa orientale.
Gli attrezzi agricoli di precisione e autonomi rappresenteranno la categoria di prodotti a più rapida crescita, con un CAGR dell'8.2% nel periodo 2026-2031. La crescita del mercato degli attrezzi agricoli in Medio Oriente e Africa è trainata dalle esigenze di efficienza idrica, dai costi della manodopera e dai programmi di agricoltura intelligente. La maggior parte delle adozioni avviene come integrazione ai macchinari esistenti, piuttosto che come sostituzione delle attrezzature convenzionali. Kit di sensori, controlli a velocità variabile, irroratrici collegate a droni e moduli di guida possono essere installati su trattori e attrezzi esistenti. Ciò supporta le vendite continue di attrezzature convenzionali, ampliando al contempo l'utilizzo di funzionalità di precisione. Secondo il materiale fornito, l'azienda egiziana Egrobots ha introdotto nel 2025 un robot di raccolta autonomo sviluppato da ingegneri egiziani. Sempre secondo il materiale fornito, l'azienda ghanese 3Farmate ha ricevuto un riconoscimento governativo nell'aprile 2026 per il suo robot agricolo autonomo Future Agricultural Machinery and Automation (FAMA). Questi esempi indicano che le soluzioni sviluppate localmente stanno emergendo accanto alla tecnologia importata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità di funzionamento: gli attrezzi motorizzati costituiscono la categoria più numerosa, mentre gli attrezzi non motorizzati sono i più veloci.
Nel 2025, le attrezzature a motore rappresentavano la categoria di utilizzo più ampia, con una quota del 68.3% del valore totale. Le attrezzature a motore e quelle collegate alla presa di forza sono essenziali per la produttività delle aziende agricole commerciali in Sudafrica, Kenya, Arabia Saudita ed Egitto. Il maggiore utilizzo di trattori aumenta anche la necessità di irroratrici, seminatrici ed erpici a dischi a motore. Le grandi aziende agricole commerciali spesso utilizzano diverse attrezzature a motore durante una singola stagione di coltivazione. Questo modello operativo supporta la continua solidità del segmento delle attrezzature a motore e riflette la domanda proveniente da aziende agricole che necessitano di interventi tempestivi su ampie superfici coltivate. In Medio Oriente e Africa, il mercato delle attrezzature agricole trae vantaggio dall'ampliamento del parco macchine, anziché affidarsi a un'unica unità multifunzione.
Gli attrezzi non motorizzati hanno registrato la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 7.8% fino al 2031. Questa categoria è in espansione poiché i nuovi trattori necessitano di aratri, erpici, rincalzatori e seminatrici complementari. Ogni nuovo trattore acquistato può richiedere da 2 a 4 accessori non motorizzati, il che collega la domanda di attrezzi non motorizzati all'espansione del parco trattori. Le attrezzature più semplici, inoltre, possono essere prodotte localmente a un costo inferiore rispetto alle alternative importate. Il sistema regionale di analisi strategica e supporto alla conoscenza ha evidenziato il ruolo dei produttori locali nella realizzazione di attrezzi agricoli più semplici. Una maggiore disponibilità locale consente agli agricoltori di reperire le attrezzature entro brevi periodi stagionali. Ciò conferisce agli attrezzi non motorizzati un ruolo pratico anche con la crescente diffusione dei macchinari motorizzati.
In base alla potenza erogata: la gamma da 31 a 70 cavalli è la più ampia, mentre oltre i 130 cavalli si raggiunge la velocità massima.
La fascia di potenza da 31 a 70 cavalli rappresentava il segmento più ampio, con una quota di mercato del 57.6% nel 2025. È adatta ad aziende agricole di diverse dimensioni in Africa orientale, occidentale e meridionale. Cooperative di piccoli agricoltori, aziende agricole commerciali emergenti e produttori diversificati possono utilizzare questa gamma con diverse tipologie di colture e accessori. La categoria da 71 a 130 cavalli è destinata ad aziende consolidate in Sudafrica, Turchia ed Egitto. Queste aziende necessitano di una maggiore potenza di traino per la lavorazione profonda del terreno e la semina su più file. Le attrezzature con potenza inferiore a 30 cavalli continuano a essere utilizzate per l'orticoltura, i frutteti, l'agricoltura periurbana e le piccole aziende agricole del Delta del Nilo. Mahindra & Mahindra Limited ha introdotto in Sudafrica, nel maggio 2026, la sua gamma di trattori compatti OJA, che comprende modelli da 23 e 26 cavalli, destinati a frutteti, vigneti e aziende agricole emergenti.
La categoria di potenza superiore a 130 cavalli ha registrato la crescita più rapida, con un CAGR del 7.2% fino al 2031. Il mercato delle macchine agricole in Medio Oriente e Africa è legato alla coltivazione commerciale di cereali e semi oleosi in Sudafrica e alle aziende agricole irrigue con sistema a pivot centrale in Arabia Saudita. Queste attività richiedono una potenza costante per la lavorazione profonda del terreno e per i grandi sistemi multi-fila. Secondo il materiale fornito, Zoomlion Heavy Industry Science and Technology Co., Ltd. ha presentato il trattore ibrido DV3504 al NAMPO Harvest Day 2026 in Sudafrica. L'azienda ha inoltre annunciato l'intenzione di introdurre in Sudafrica nel 2027 il modello DX7004 da 700 cavalli. La fascia di potenza tra 71 e 130 cavalli risente della pressione sui prezzi esercitata dalle macchine compatte da un lato e dalla domanda di maggiore potenza, dettata dalle specifiche tecniche, dall'altro. Ciò lascia spazio agli assemblatori regionali e ai produttori specializzati in grado di soddisfare le esigenze delle aziende agricole di fascia media.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Africa rappresentava la più grande area geografica, con il 73.8% della quota di mercato delle macchine agricole in Medio Oriente e Africa nel 2025, ed è stata anche l'area geografica con la crescita più rapida, con un CAGR dell'8.9% fino al 2031. Il Sudafrica rimane il mercato nazionale più meccanizzato della regione, sostenuto dalla coltivazione commerciale di cereali e dall'esportazione di frutta che richiedono attrezzature per la raccolta e la post-raccolta. La Nigeria sta ricevendo ingenti investimenti pubblici nella meccanizzazione. L'accordo di gennaio 2026 con Deere & Company riguarda 2,000 trattori e 100 mietitrebbie con una componente di assemblaggio locale. Il Kenya sta costruendo una base di domanda ricorrente attraverso gli esportatori di prodotti ortofrutticoli che utilizzano attrezzature conformi alle norme GlobalG.AP. La Strategia nazionale di meccanizzazione agricola della Tanzania 2026-2036 supporta i fornitori di servizi privati anziché i depositi pubblici di macchinari. Ciò favorisce una base commerciale più ampia per il mercato delle macchine agricole in Medio Oriente e Africa.
Etiopia e Africa occidentale offrono un notevole potenziale con lo sviluppo di programmi di meccanizzazione e produzione commerciale. Secondo il materiale fornito, l'Etiopia ha preso in considerazione la possibilità di riavviare l'assemblaggio del trattore BELARUS, smontato in kit, per rifornire i mercati interni e regionali. La carenza di manodopera in Marocco sta incoraggiando gli agricoltori a valutare la raccolta meccanizzata e altre attrezzature che consentono di risparmiare manodopera. Il governo del Ghana ha riconosciuto il robot agricolo autonomo FAMA (Future Agricultural Machinery and Automation) nell'aprile 2026, dimostrando interesse per attrezzature progettate localmente per le piccole aziende agricole, secondo il materiale fornito. L'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) ha documentato un progetto per l'Africa meridionale che ha ricevuto impegni di finanziamento da parte degli Stati membri per 121 milioni di dollari per centri di meccanizzazione, acquisto di trattori e attrezzature e infrastrutture di assistenza post-vendita. I finanziamenti pubblici sono importanti, ma un'adozione duratura dipende anche da finanziamenti, ricambi e operatori qualificati. Queste condizioni determinano il ritmo con cui il segmento africano può mantenere la propria posizione nel mercato delle attrezzature agricole del Medio Oriente e dell'Africa.
La regione mediorientale spende di più per ettaro in irrigazione di precisione e attrezzature correlate a causa della scarsità d'acqua e della concentrazione di capitali pubblici. L'Arabia Saudita è un centro di domanda chiave nel Golfo per irrigazione, sistemi di serre e tecnologie agricole avanzate. Gli Emirati Arabi Uniti sostengono la domanda attraverso progetti pilota di agricoltura di precisione e agricoltura in ambiente controllato. Le pianure anatoliche della Turchia garantiscono una domanda costante di trattori e attrezzature di maggiore potenza utilizzati nella produzione di cereali. L'Egitto collega i mercati delle attrezzature del Golfo e dell'Africa subsahariana attraverso le sue aree agricole coltivate, i programmi del Delta del Nilo e le attività di bonifica del deserto. I sistemi di irrigazione a goccia e di precisione israeliani riforniscono anche le aziende agricole commerciali in Kenya, Sudafrica e Marocco.
Panorama competitivo
Il mercato delle macchine agricole in Medio Oriente e Africa presenta una moderata concentrazione di trattori e macchine di grandi dimensioni, mentre le categorie di macchine più semplici sono più frammentate. Deere & Company, AGCO Corporation, CNH Industrial NV, Mahindra & Mahindra Limited e Kubota Corporation detengono gran parte del fatturato derivante dalle attrezzature di fascia alta. I produttori cinesi e indiani esercitano una pressione sui prezzi nella fascia media grazie a macchinari a basso costo e all'assemblaggio locale. Deere & Company utilizza software per l'agricoltura di precisione e attrezzature connesse per supportare i ricavi ricorrenti derivanti dai servizi e la fidelizzazione dei clienti. AGCO Corporation sta ampliando la gamma Massey Ferguson e la rete di concessionari per le esigenze agricole africane. CNH Industrial NV ha tenuto la sua prima convention per i distributori Case IH nel continente africano a Mombasa, in Kenya, nel febbraio 2026, sottolineando la sua attenzione alla capacità distributiva. La concorrenza dipende tanto dalla copertura dei servizi e dalla disponibilità dei ricambi quanto dal prezzo iniziale delle attrezzature.
L'assemblaggio in kit di montaggio sta diventando un'importante strategia competitiva nel mercato delle macchine agricole in Medio Oriente e Africa. Può ridurre i dazi doganali, migliorare i tempi di consegna e allineare i produttori agli obiettivi occupazionali locali. Secondo il materiale fornito, Zoomlion Heavy Industry Science and Technology Co., Ltd. ha lanciato il trattore ibrido DV3504 in Sudafrica nel maggio 2026. Il prodotto si rivolge direttamente al segmento di mercato delle macchine agricole commerciali, tradizionalmente servito da fornitori di attrezzature diesel affermati. Congo Motors e CNH Industrial NV hanno avviato i lavori per la costruzione di uno stabilimento di assemblaggio di trattori nel Congo Centrale, nella Repubblica Democratica del Congo, nel giugno 2026. Lo stabilimento è destinato inizialmente all'assemblaggio di trattori, per poi aumentare nel tempo la percentuale di produzione locale. Tali progetti possono migliorare l'accesso alle attrezzature, ma richiedono componenti affidabili, formazione tecnica e investimenti da parte dei concessionari.
In Medio Oriente, la fascia di potenza tra 71 e 130 cavalli rappresenta un'opportunità competitiva per le aziende in grado di offrire attrezzature affidabili, posizionandosi tra i prodotti di base e quelli premium ad alta potenza. SAME Deutz-Fahr, Zetor Tractors e JC Bamford Excavators Ltd. hanno il potenziale per conquistare questo segmento di mercato attraverso prodotti mirati e investimenti nella distribuzione. Anche gli assemblatori regionali possono trarne vantaggio, potendo fornire attrezzature rapidamente e offrire assistenza più vicina ai clienti agricoli. I produttori di fascia alta continuano a puntare su funzioni di precisione, telematica e consolidate relazioni con i concessionari. I nuovi operatori con costi inferiori competono sulla convenienza e sulla disponibilità a stabilire attività a livello locale. Il risultato è un mercato competitivo in cui nessun singolo approccio è sufficiente per tutte le tipologie di aziende agricole e aree geografiche.
Leader del settore delle attrezzature agricole in Medio Oriente e Africa
Deere & Company
CNH Industrial NV
Società AGCO
Società Kubota
Mahindra & Mahindra Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Congo Motors, con il supporto tecnologico di CNH Industrial NV, ha dato il via ai lavori per la costruzione di uno stabilimento di assemblaggio di trattori a Kinzalandi, nella provincia del Kongo Centrale, Repubblica Democratica del Congo. Inizialmente, l'impianto assemblerá trattori, per poi incrementare progressivamente la produzione locale al fine di sviluppare una filiera nazionale di attrezzature agricole e ridurre la dipendenza dai macchinari importati.
- Maggio 2026: Zoomlion Heavy Industry Science and Technology Co., Ltd. ha lanciato commercialmente il trattore ibrido DV3504 al NAMPO Harvest Day di Bothaville, in Sudafrica. L'azienda ha inoltre annunciato l'intenzione di introdurre sul mercato sudafricano, nel 2027, il trattore ibrido DX7004 da 700 cavalli, segnando così il suo ingresso nel segmento premium ad alta potenza per l'agricoltura commerciale su larga scala.
- Maggio 2026: Mahindra & Mahindra Limited ha lanciato ufficialmente la sua gamma di trattori compatti OJA al NAMPO Harvest Day 2026 di Bothaville, in Sudafrica. La gamma comprende modelli da 23 e 26 CV con trasmissione idrostatica, progettati per frutteti, vigneti, produzione di piccoli frutti, aziende agricole a conduzione familiare e piccole imprese agricole, rafforzando la presenza di Mahindra nel segmento dei trattori compatti specializzati.
Ambito del rapporto sul mercato degli attrezzi agricoli in Medio Oriente e Africa
Il mercato degli attrezzi agricoli si riferisce al mercato degli strumenti e delle attrezzature agricole utilizzate nelle operazioni agricole, tra cui la preparazione del terreno, la semina, la concimazione, la protezione delle colture, la raccolta e la gestione post-raccolta.
Il rapporto sul mercato delle attrezzature agricole in Medio Oriente e Africa è segmentato per tipo di prodotto (trattori, mietitrici, attrezzature per la preparazione e la coltivazione del terreno, attrezzature per la semina, la fertilizzazione e la semina, attrezzature per l'irrigazione e la protezione delle colture, attrezzature di precisione e autonome, attrezzature per la fienagione e la foraggiamento e altre attrezzature), per modalità di funzionamento (attrezzature motorizzate e attrezzature non motorizzate), per potenza erogata (inferiore a 30 CV, 31-70 CV, 71-130 CV e superiore a 130 CV) e per area geografica (Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Trattori |
| mietitrici |
| Attrezzature per la preparazione del terreno e la coltivazione |
| Attrezzature per la semina, la piantumazione e la fertilizzazione |
| Attrezzi per l'irrigazione e la protezione delle colture |
| Strumenti di precisione e autonomi |
| Attrezzature per la fienagione e il foraggio |
| Altri attrezzi |
| Attrezzi motorizzati |
| Attrezzi non motorizzati |
| Sotto i 30 CV |
| 31-70 HP |
| 71-130 HP |
| Sopra i 130 HP |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Israele | |
| Egitto | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Etiopia | |
| Resto d'Africa |
| Per tipo di prodotto (valore, USD) | Trattori | |
| mietitrici | ||
| Attrezzature per la preparazione del terreno e la coltivazione | ||
| Attrezzature per la semina, la piantumazione e la fertilizzazione | ||
| Attrezzi per l'irrigazione e la protezione delle colture | ||
| Strumenti di precisione e autonomi | ||
| Attrezzature per la fienagione e il foraggio | ||
| Altri attrezzi | ||
| Per modalità di funzionamento | Attrezzi motorizzati | |
| Attrezzi non motorizzati | ||
| Per potenza | Sotto i 30 CV | |
| 31-70 HP | ||
| 71-130 HP | ||
| Sopra i 130 HP | ||
| Per geografia | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Israele | ||
| Egitto | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Etiopia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il mercato delle macchine agricole in Medio Oriente e Africa?
Si prevede che il mercato delle macchine agricole in Medio Oriente e Africa crescerà a un tasso annuo composto del 7.92% dal 2026 al 2031, raggiungendo i 15.82 miliardi di dollari entro il 2031.
Qual è la categoria di prodotto più grande nel mercato delle macchine agricole in Medio Oriente e Africa?
Nel 2025 i trattori rappresentavano la categoria di prodotto più ampia, con una quota del 32.7%, in quanto costituiscono la base di potenza per diversi attrezzi agricoli.
Qual è la categoria di attrezzi agricoli in più rapida crescita nella regione?
Gli attrezzi di precisione e autonomi rappresentano la categoria di prodotto a più rapida crescita, con un CAGR dell'8.2% fino al 2031, sostenuta dalle esigenze di efficienza idrica e dalla carenza di manodopera.
Quale area geografica guida la domanda regionale?
L'Africa rappresentava il segmento geografico più ampio, con una quota del 73.8% nel 2025, e si prevede che sarà quello a più rapida crescita, con un CAGR dell'8.9% fino al 2031.
Perché le piattaforme di noleggio attrezzature sono importanti per la meccanizzazione agricola?
Le piattaforme di noleggio offrono alle piccole aziende agricole l'accesso a trattori e accessori senza la necessità di acquistare l'intera attrezzatura, aiutando i fornitori ad aumentare l'utilizzo dei macchinari.
Quali fattori limitano l'adozione di attrezzature agricole nella regione?
Gli elevati costi delle attrezzature, il credito agricolo limitato, le reti di servizi frammentate, la volatilità valutaria e le piccole dimensioni o la frammentazione degli appezzamenti continuano a limitare l'adozione di queste tecnologie.


