

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.67 miliardo di dollari |
| Dimensione del mercato (2031) | 6.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.23% CAGR |
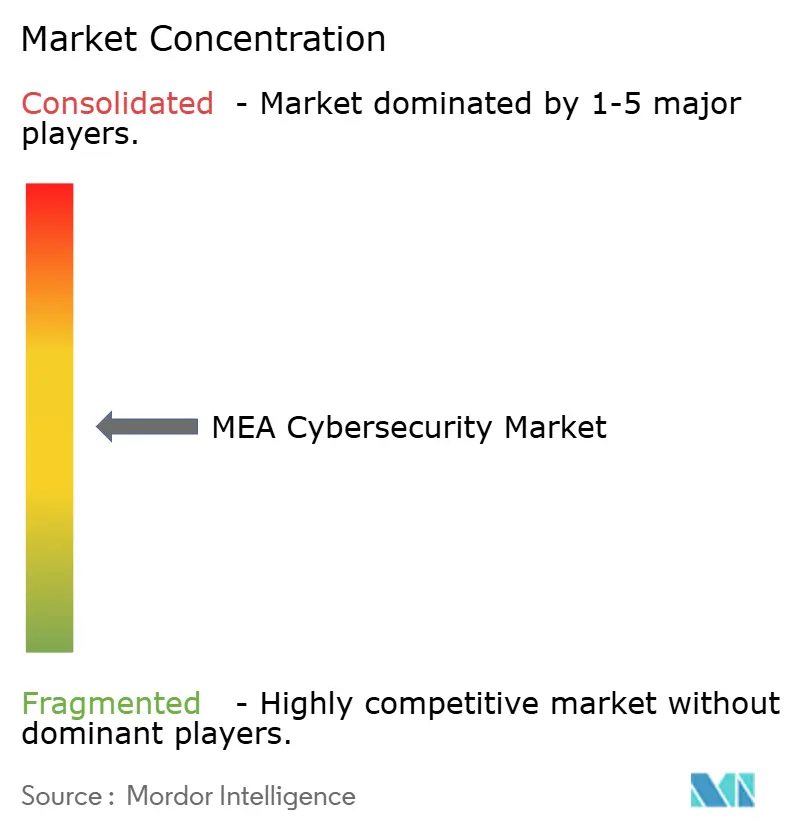
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della sicurezza informatica in MEA di Mordor Intelligence
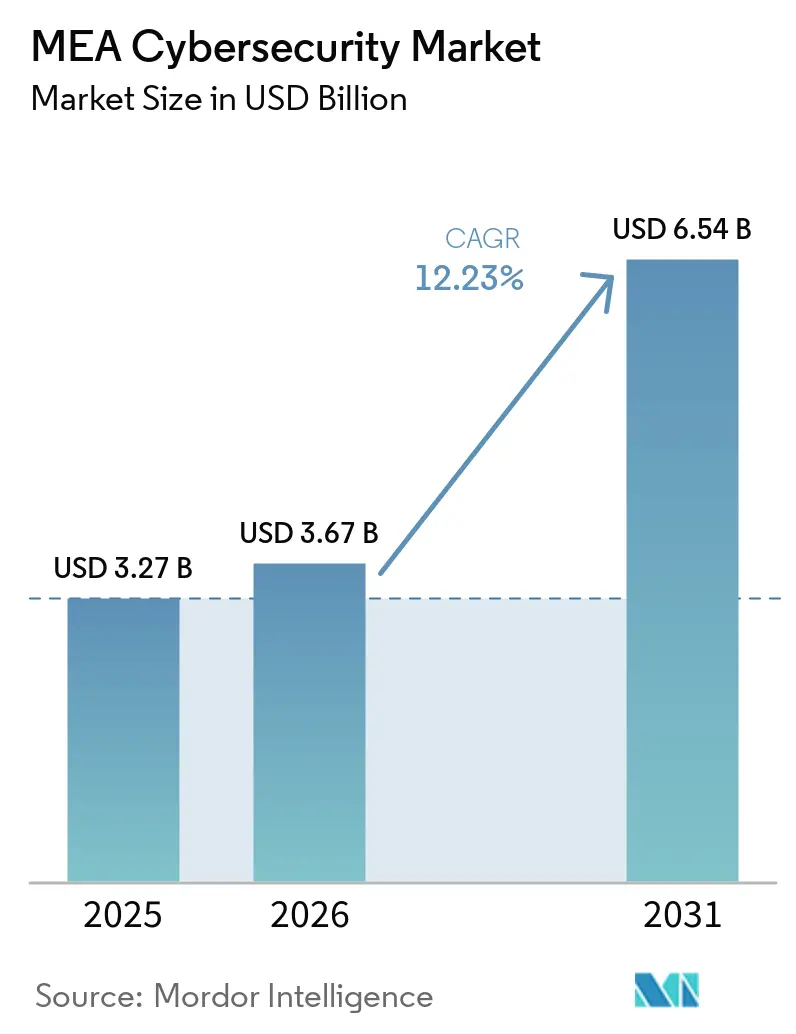
Si stima che il mercato della sicurezza informatica in Medio Oriente e Africa nel 2026 raggiungerà i 3.67 miliardi di dollari, in crescita rispetto ai 3.27 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 6.54 miliardi di dollari, con un CAGR del 12.23% nel periodo 2026-2031. La rapida implementazione del cloud sovrano nel Consiglio di Cooperazione del Golfo, le crescenti minacce della tecnologia operativa (OT) alle risorse regionali di petrolio e gas e l'adozione esplosiva del mobile money nell'Africa subsahariana stanno contribuendo ad aumentare la spesa per la sicurezza. I progetti per grandi eventi come Expo 2030 e NEOM stimolano il rafforzamento delle infrastrutture nazionali critiche, mentre la sicurezza basata sul cloud guadagna terreno man mano che le organizzazioni si modernizzano verso architetture zero-trust. Parallelamente, le pressioni sui costi derivanti da una grave carenza di talenti e da leggi frammentate sulla protezione dei dati creano opportunità per i fornitori di servizi di sicurezza gestiti per acquisire quote di mercato nel mercato della sicurezza informatica in Medio Oriente e Africa.
Punti chiave del rapporto
- Grazie all'offerta, nel 69.28 le soluzioni hanno detenuto il 2025% della quota di mercato della sicurezza informatica in Medio Oriente e Africa, mentre si prevede che i servizi gestiti cresceranno a un CAGR del 14.68% fino al 2031.
- In base alla modalità di implementazione, nel 61.65 la quota di mercato della sicurezza informatica in Medio Oriente e Africa era del 2025% in ambito on-premise, mentre la sicurezza fornita tramite cloud è destinata a crescere a un CAGR del 15.43%.
- In base al settore verticale dell'utente finale, BFSI è stato il primo con una quota di fatturato del 35.05% nel 2025; la sicurezza informatica in ambito sanitario sta avanzando a un CAGR del 15.02% entro il 2031.
- In base alle dimensioni aziendali, nel 67.45 le grandi imprese hanno rappresentato il 2025% della spesa, mentre il segmento delle PMI ha registrato un'accelerazione con un CAGR del 14.36% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della sicurezza informatica in MEA
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di residenza e di sovranità cloud in tutto il Consiglio di cooperazione del Golfo accelerano gli investimenti SOC | + 2.1% | nazioni del GCC | Medio termine (2-4 anni) |
| Il rapido rilascio di licenze per il digital banking in Arabia Saudita e negli Emirati Arabi Uniti aumenta la spesa per la sicurezza basata sulla conformità | + 1.8% | Arabia Saudita, Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| L'escalation degli attacchi informatici OT alle risorse petrolifere e del gas sta guidando l'adozione della sicurezza ICS/SCADA | + 1.6% | Medio Oriente, Nord Africa | Medio termine (2-4 anni) |
| L'adozione esplosiva del denaro mobile nell'Africa subsahariana richiede protezione degli endpoint e delle frodi | + 2.3% | Africa sub-sahariana | A lungo termine (≥ 4 anni) |
| La pipeline dei mega-eventi intensifica il rafforzamento delle infrastrutture critiche | + 1.4% | Emirati Arabi Uniti, Arabia Saudita | A breve termine (≤ 2 anni) |
| Nuove normative nazionali sulla sicurezza informatica che impongono la condivisione di informazioni sulle minacce | + 1.9% | GCC, Nord Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di residenza e di sovranità cloud in tutto il Consiglio di cooperazione del Golfo accelerano gli investimenti SOC
I mandati incorporati negli Essential Cybersecurity Controls 2024 dell'Arabia Saudita e nella National IoT Security Policy degli Emirati Arabi Uniti richiedono l'elaborazione dei dati a livello nazionale, spingendo le organizzazioni a costruire centri operativi di sicurezza locali e percorsi di talenti indigeni [1] Clyde & Co LLP, “Saudi Arabia Essential Cybersecurity Controls 2024,” clydeco.com . La strategia è rafforzata dalla National Cybersecurity Strategy 2024-2030 del Qatar, che mira a un valore di mercato di 11 miliardi di dollari entro il 2027 e dà priorità ai servizi di sicurezza gestiti per compensare la carenza di talenti. Di conseguenza, si prevede che la creazione di SOC locali e l'adozione di servizi gestiti saranno il pilastro della crescita a lungo termine nel mercato della cybersecurity in Medio Oriente e Africa.
Il rapido rilascio di licenze per il digital banking in Arabia Saudita e negli Emirati Arabi Uniti aumenta la spesa per la sicurezza basata sulla conformità
I programmi di sandbox normativa sulla sicurezza informatica dell'Arabia Saudita e la legge sulla protezione dei dati personali degli Emirati Arabi Uniti obbligano le banche digitali a dimostrare solidi sistemi di gestione del rischio prima del lancio. I molteplici punti di controllo normativi, dalle banche centrali ai ministeri del commercio, richiedono audit continui, alimentando la domanda di consulenza, valutazioni di terze parti e piattaforme di automazione. Gli acquisti dettati dalla conformità danno ulteriore impulso al mercato della sicurezza informatica in Medio Oriente e Africa, con un'impennata delle richieste di licenze.
L'escalation degli attacchi informatici OT alle risorse petrolifere e del gas sta guidando l'adozione della sicurezza ICS/SCADA
Gli operatori del settore energetico si trovano ad affrontare campagne sofisticate che si infiltrano nelle reti di controllo delle raffinerie e interrompono la produzione. L'accademia di sicurezza OT di Saudi Aramco, in collaborazione con Dragos, riflette i crescenti investimenti nella protezione dedicata al controllo industriale. I corridoi energetici interconnessi della regione necessitano di reti air-gap, sensori di rilevamento delle anomalie e SOC OT-centrici attivi 24 ore su 7, XNUMX giorni su XNUMX, rafforzando la domanda di soluzioni nel mercato della sicurezza informatica in Medio Oriente e Africa.
L'adozione esplosiva del denaro mobile nell'Africa subsahariana richiede protezione degli endpoint e delle frodi
Le transazioni di denaro mobile hanno raggiunto nuovi picchi, generando tuttavia 140 milioni di dollari di perdite dovute a reati informatici, a causa di tattiche di SIM swapping e social engineering. Le banche centrali di Nigeria e Kenya hanno introdotto framework obbligatori per la sicurezza informatica, costringendo i fornitori di servizi finanziari a implementare l'autenticazione a più fattori, l'analisi delle frodi in tempo reale e reti di agenti sicuri. I fornitori di endpoint e soluzioni per la gestione delle frodi guadagnano quote di mercato con la penetrazione del mercato della sicurezza informatica in Medio Oriente e Africa negli ecosistemi finanziariamente inclusivi.
Analisi dell'impatto della restrizione
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La grave carenza di talenti nella sicurezza informatica fa aumentare i costi dei servizi | -1.8% | GCC e Africa | A lungo termine (≥ 4 anni) |
| Le leggi frammentate sulla protezione dei dati nei paesi africani aumentano la complessità della conformità | -1.2% | Africa sub-sahariana | Medio termine (2-4 anni) |
| Vincoli di bilancio tra le PMI africane che danno priorità alla digitalizzazione di base rispetto alla sicurezza | -1.4% | Africa sub-sahariana | Medio termine (2-4 anni) |
| Dipendenza dalle importazioni di dispositivi di sicurezza esposti a interruzioni geopolitiche della catena di approvvigionamento | -0.9% | Medio Oriente, Nord Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La grave carenza di talenti nella sicurezza informatica fa aumentare i costi dei servizi
L'13,500% delle imprese degli Emirati Arabi Uniti fatica a reclutare professionisti qualificati, nonostante gli stipendi mensili dei consulenti superino i 434.09 AED. Il Qatar registra 100,000 posizioni di sicurezza informatica ogni XNUMX residenti, eppure la domanda continua a superare l'offerta, costringendo le organizzazioni a esternalizzare il monitoraggio e la risposta agli incidenti. L'aumento della massa salariale fa aumentare i costi complessivi dei progetti e rallenta i tassi di adozione, in particolare tra le imprese di medie dimensioni, limitando il mercato della sicurezza informatica in Medio Oriente e Africa.
Le leggi frammentate sulla protezione dei dati nei paesi africani aumentano la complessità della conformità
Camerun, Nigeria ed Egitto hanno normative sulla privacy diverse che obbligano i fornitori di servizi multinazionali a mantenere procedure di conformità separate. Le diverse tempistiche di notifica delle violazioni e le diverse strutture sanzionatorie aumentano i carichi di lavoro di audit e allungano i tempi di esecuzione dei progetti. Le aziende stanno adottando un approccio di massima rigore, adottando i controlli più rigorosi in tutto il continente, ma questo aumenta i costi di implementazione e rallenta l'ingresso nel mercato della sicurezza informatica in Medio Oriente e Africa.
Analisi del segmento
Offrendo: le soluzioni superano i servizi, ma lo slancio cambia
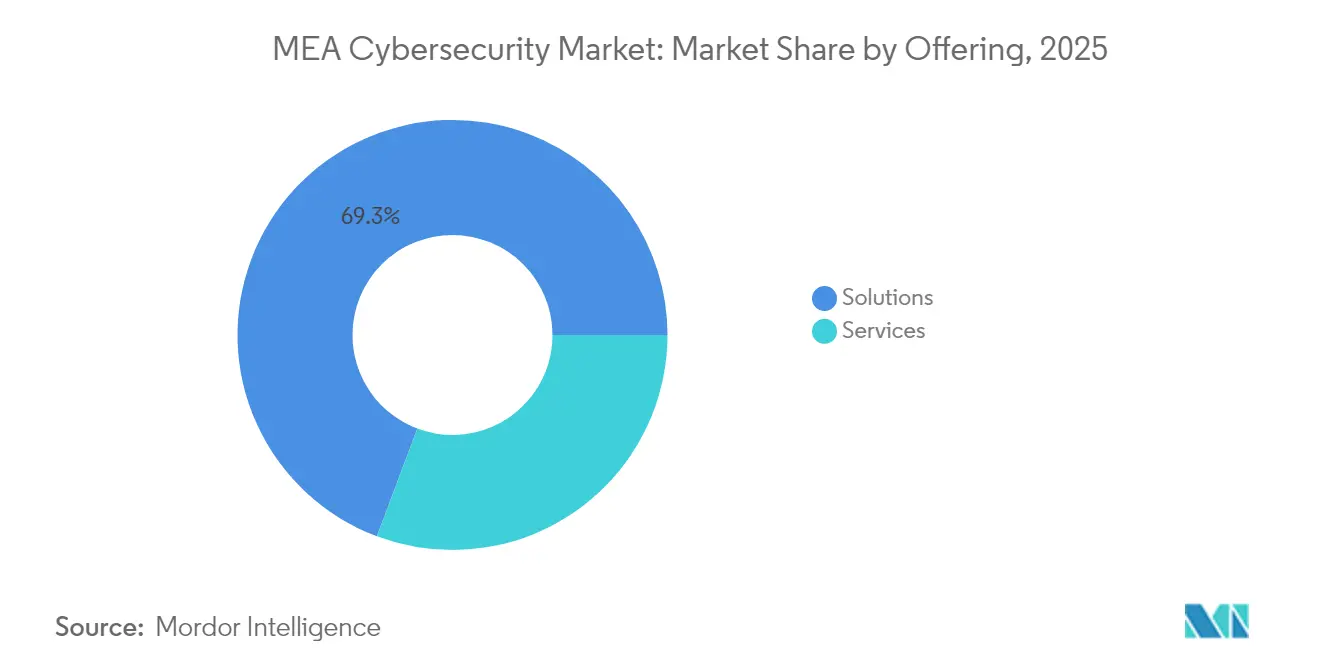
Le soluzioni hanno generato il 69.28% del fatturato nel 2025, poiché le organizzazioni hanno acquistato in blocco suite di sicurezza per endpoint, reti e cloud. Questa predominanza dimostra il potere d'acquisto delle grandi aziende che continuano a preferire appliance on-premise per gli ambienti critici. La continua innovazione nel rilevamento delle minacce basato sull'intelligenza artificiale rafforza la spesa per le soluzioni, con fornitori come SentinelOne che aggiungono la gestione della postura di sicurezza per difendere le risorse di intelligenza artificiale shadow. Il mercato della sicurezza informatica in Medio Oriente e Africa mostra tuttavia una crescente propensione per i servizi gestiti, evidente in una previsione di CAGR del 14.68%, alimentata da una grave carenza di talenti e dagli oneri di conformità.
I servizi professionali crescono man mano che gli integratori personalizzano complesse architetture ibride in ambienti cloud sovrani. Le PMI, in particolare, si orientano verso offerte SOC-as-a-Service come Liquid C2, che integra monitoraggio, risposta agli incidenti e reporting normativo con una struttura tariffaria prevedibile. Questo cambiamento ridistribuisce la quota di mercato nel settore della sicurezza informatica in Medio Oriente e Africa, preservando al contempo le vendite di soluzioni per grandi progetti di ristrutturazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di distribuzione: aumento della trazione del cloud grazie al vantaggio on-premise
Nel 61.65, le architetture on-premise rappresentavano il 2025% del mercato della sicurezza informatica in Medio Oriente e Africa, a causa delle regole di sovranità dei dati e dei collegamenti SCADA legacy. Tuttavia, si prevede che la sicurezza basata sul cloud si espanderà a un CAGR del 15.43%, poiché i provider regionali istituiranno Punti di Presenza locali che soddisfano i requisiti di residenza. Il nodo Secure Service Edge di Cisco negli Emirati Arabi Uniti esemplifica la localizzazione cloud che riduce la latenza e si allinea ai controlli GCC.
I modelli ibridi ora dominano le roadmap di migrazione. Le organizzazioni mantengono i carichi di lavoro sensibili all'interno del paese, indirizzando le attività di analisi e sandboxing verso cloud regionali. I dialoghi del vertice di Gartner sottolineano l'adozione di modelli zero-trust, poiché le aziende separano l'identità dal perimetro, promuovendo ulteriormente l'adozione del cloud nel mercato della sicurezza informatica in Medio Oriente e Africa.
Per utente finale verticale: BFSI mantiene il vantaggio, l'assistenza sanitaria aumenta
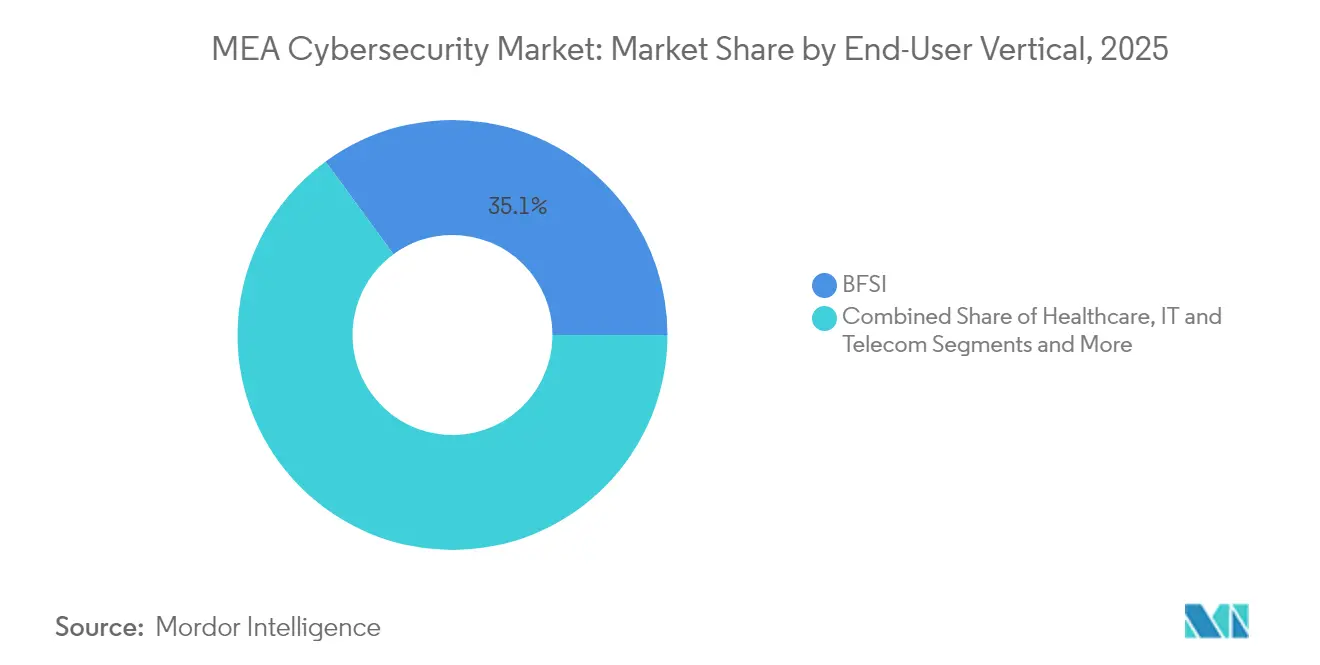
Gli istituti BFSI hanno rappresentato il 35.05% della spesa nel 2025, riflettendo una rigorosa supervisione prudenziale e un aumento dei casi di frode nei pagamenti. I nuovi cicli di licenze per il digital banking in Arabia Saudita e negli Emirati Arabi Uniti richiedono controlli conformi allo standard ISO 27001, consolidando i budget per la sicurezza con moduli di prevenzione dell'identità, delle frodi e della perdita di dati. Al contrario, la spesa sanitaria aumenta a un CAGR del 15.02% con l'espansione della superficie di attacco dei dispositivi medici connessi. Una ricerca condotta da consorzi accademici documenta i rischi di malware e ransomware per le flotte IoT ospedaliere.
I settori governativo, energetico e manifatturiero sostengono la domanda di difese incentrate sull'OT. Il commercio al dettaglio e l'e-commerce danno priorità alla sicurezza dei gateway di pagamento con la proliferazione delle transazioni online, mentre gli operatori di telecomunicazioni investono in programmi di rafforzamento del back-end e di rivendita di soluzioni di sicurezza gestite. Questi fattori diversificati rafforzano la resilienza del mercato della sicurezza informatica in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione aziendale: l'adozione da parte delle PMI riduce il divario
Le grandi imprese hanno rappresentato il 67.45% della spesa nel 2025, ma le PMI hanno registrato la traiettoria più rapida, con un CAGR del 14.36%. Gli attacchi informatici hanno preso di mira le piccole imprese sudafricane nel 43% degli incidenti, con perdite medie di 254,445 dollari per violazione. Cataloghi di servizi gestiti, SIEM open source e suite di endpoint in abbonamento riducono le barriere all'ingresso e consentono alle PMI di soddisfare i requisiti normativi senza dover aumentare il personale interno.
Gli stanziamenti di bilancio sono in aumento; di conseguenza, le aziende prevedono un aumento annuo del 9% del budget destinato alla sicurezza nei prossimi due anni, a dimostrazione del fatto che il mercato della sicurezza informatica in Medio Oriente e Africa si espanderà oltre i confini delle aziende tradizionali. Licenze scalabili e prezzi al consumo sono fondamentali per sbloccare la domanda latente delle PMI.
Analisi geografica
Il Medio Oriente detiene la quota maggiore del mercato della sicurezza informatica in Medio Oriente e Africa, con Arabia Saudita ed Emirati Arabi Uniti come punti di forza. Le iniziative di Vision 2030 finanziano megaprogetti come la fabbrica di intelligenza artificiale NEOM DataVolt da 5 miliardi di dollari, che aumenta la capacità di elaborazione dati nazionale e aumenta i requisiti di sicurezza. Gli Emirati Arabi Uniti puntano a un valore di mercato della sicurezza informatica di 18 miliardi di AED in tutta l'area MENA e prevedono di formare 40,000 specialisti, allineando lo sviluppo della forza lavoro con gli obiettivi di adozione del cloud sovrano. La roadmap del Qatar prevede una spesa per la sicurezza di 11 miliardi di dollari entro il 2027, con una crescita annua del 15.6%, consolidando Doha come hub informatico del Consiglio di cooperazione del Golfo.
L'avanzato ecosistema di startup israeliano aggiunge profondità all'innovazione, supportato dal fondo da 300 milioni di dollari di Cyberstarts che rafforza i bacini di talenti regionali. Turchia, Bahrein e Oman perfezionano i quadri normativi nazionali per affrontare l'escalation delle minacce sponsorizzate dallo Stato, incrementando la spesa per piattaforme di threat intelligence e modernizzazione dei SOC. L'Africa presenta curve di maturità diverse. Il Sudafrica è leader nell'adozione commerciale, eppure il 90% delle aziende continentali non dispone di protocolli adeguati, il che segnala un ampio spazio vuoto. La Banca Centrale della Nigeria applica linee guida basate sul rischio che stimolano gli investimenti nel settore bancario, mentre Kenya, Ghana ed Egitto intensificano il rafforzamento delle capacità dopo attacchi di alto profilo a portali governativi e piattaforme di mobile money. I mercati del resto dell'Africa entrano in fasi di trasformazione digitale supportate da finanziamenti infrastrutturali multilaterali, sbloccando futuri bacini di entrate per i fornitori nel mercato della sicurezza informatica in Medio Oriente e Africa. La divergenza normativa transfrontaliera ostacola una rapida implementazione; tuttavia, le organizzazioni perseguono sempre più un atteggiamento di standard elevati per semplificare le operazioni multi-giurisdizione. Le associazioni regionali stanno elaborando modelli di policy armonizzati, promettendo una semplificazione della conformità e una riduzione dei costi a medio termine.
Panorama competitivo
Il mercato della sicurezza informatica in Medio Oriente e Africa è caratterizzato da operatori globali come Cisco, Palo Alto Networks e IBM che operano al fianco di specialisti regionali come Help AG e StarLink. Il consolidamento dei fornitori è in corso, con i player della piattaforma che acquisiscono startup specializzate in soluzioni puntuali per ampliare il portfolio. L'acquisizione di CPX da parte di G42 nel 2025 integra l'analisi basata sull'intelligenza artificiale con la scalabilità dei servizi gestiti, esemplificando l'integrazione verticale come strumento di protezione competitiva.
La presenza locale è fondamentale. LogRhythm | Exabeam ha inaugurato una sede centrale a Riyadh per allineare l'offerta alla Visione Saudita 2030, mentre PureSquare ha aperto due uffici nel Golfo, puntando a decuplicare il fatturato regionale. La differenziazione tecnologica si concentra su intelligenza artificiale, apprendimento automatico e modelli zero-trust; ad esempio, A10 Networks ha rilasciato linee guida per la sicurezza delle applicazioni di intelligenza artificiale, particolarmente adatte alle aziende orientate al digitale.
Le opportunità offerte dagli spazi vuoti si concentrano nei settori sanitario, dell'abilitazione delle PMI e degli apparecchi di sicurezza della supply chain, dove le soluzioni frammentate rimangono diffuse. Innovatori emergenti come Cipher (Arabia Saudita) e Defendis (Africa) si assicurano finanziamenti per scalare piattaforme di rilevamento delle minacce, personalizzate in base ai vettori di attacco locali. La frontiera competitiva premia sempre di più i fornitori che combinano competenza normativa, supporto localizzato e programmi di sviluppo dei talenti con analisi avanzate delle minacce.
Leader del settore della sicurezza informatica MEA
Cisco Systems Inc.
Tecnologie Dell
Kaspersky Lab
IBM Corporation
Check Point Software Technologies Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2025: Cyberstarts ha lanciato un fondo da 300 milioni di dollari per aiutare le startup israeliane di sicurezza informatica ad attrarre talenti.
- Giugno 2025: gli Emirati Arabi Uniti hanno presentato una strategia nazionale completa per la sicurezza informatica volta a proteggere le infrastrutture critiche.
- Maggio 2025: il Consigliere per la sicurezza nazionale degli Emirati Arabi Uniti ha incontrato il CEO di Cisco per approfondire la cooperazione in materia di intelligenza artificiale e sicurezza informatica.
- Febbraio 2025: G42 acquisisce CPX, integrando 400 specialisti nella sua catena del valore dell'intelligenza artificiale.
Ambito del rapporto sul mercato della sicurezza informatica in MEA
Le soluzioni di sicurezza informatica aiutano un'organizzazione a monitorare, rilevare, segnalare e contrastare le minacce informatiche che sono tentativi basati su Internet di danneggiare o interrompere i sistemi informativi e hackerare informazioni critiche utilizzando spyware e malware e tramite phishing, per mantenere la riservatezza dei dati.
Il mercato della sicurezza informatica in Medio Oriente e Africa è segmentato in base alle offerte (soluzioni [sicurezza delle applicazioni, sicurezza cloud, sicurezza dei dati, gestione dell'accesso alle identità, protezione delle infrastrutture, gestione integrata dei rischi, sicurezza di rete, sicurezza degli endpoint e altri tipi di soluzioni] e servizi [servizi professionali e servizi gestiti]), in base all'implementazione (on-premise e cloud), in base alle dimensioni dell'organizzazione (PMI, grandi aziende), in base al verticale dell'utente finale (BFSI, sanità, IT e telecomunicazioni, industria e difesa, vendita al dettaglio, energia e servizi di pubblica utilità, produzione e altri settori dell'utente finale) e in base al Paese (Arabia Saudita, Emirati Arabi Uniti, Sudafrica). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in (USD) per tutti i segmenti sopra indicati.
Offrendo
| Soluzioni | Application Security |
| Cloud Security | |
| Sicurezza dei dati | |
| Identity and Access Management | |
| Protezione dell'infrastruttura | |
| Gestione integrata del rischio | |
| Apparecchiature per la sicurezza della rete | |
| Endpoint Security | |
| Altri servizi | |
| Servizi | Servizi professionali |
| Managed Services |
Per modalità di distribuzione
| On-Premise |
| Cloud |
Per utente finale verticale
| BFSI |
| Settore Sanitario |
| IT e telecomunicazioni |
| Industriale e Difesa |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Energia e Utilities |
| Altro |
Per dimensione aziendale dell'utente finale
| Piccole e medie imprese (PMI) |
| Grandi imprese |
Per geografia
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Bahrain | |
| Kuwait | |
| Oman | |
| Israele | |
| Turchia | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Kenia | |
| Marocco | |
| Resto d'Africa |
| Offrendo | Soluzioni | Application Security |
| Cloud Security | ||
| Sicurezza dei dati | ||
| Identity and Access Management | ||
| Protezione dell'infrastruttura | ||
| Gestione integrata del rischio | ||
| Apparecchiature per la sicurezza della rete | ||
| Endpoint Security | ||
| Altri servizi | ||
| Servizi | Servizi professionali | |
| Managed Services | ||
| Per modalità di distribuzione | On-Premise | |
| Cloud | ||
| Per utente finale verticale | BFSI | |
| Settore Sanitario | ||
| IT e telecomunicazioni | ||
| Industriale e Difesa | ||
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Energia e Utilities | ||
| Altro | ||
| Per dimensione aziendale dell'utente finale | Piccole e medie imprese (PMI) | |
| Grandi imprese | ||
| Per geografia | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Bahrain | ||
| Kuwait | ||
| Oman | ||
| Israele | ||
| Turchia | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Kenia | ||
| Marocco | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la valutazione attuale del mercato della sicurezza informatica in Medio Oriente e Africa?
Il mercato è valutato a 3.67 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.54 miliardi di dollari entro il 2031.
Quale segmento del mercato sta crescendo più velocemente?
I servizi di sicurezza gestiti registrano il ritmo più rapido, con un CAGR previsto del 14.68% entro il 2031.
Perché la sicurezza informatica in ambito sanitario si sta espandendo rapidamente?
L'accelerazione dei programmi di sanità digitale e l'aumento delle implementazioni di dispositivi medici IoT espongono gli ospedali a ransomware e malware, supportando una previsione di CAGR del 15.02%.
In che modo gli obblighi di cloud sovrano influenzano la spesa per la sicurezza?
Le norme sulla residenza dei dati e sulla saudizzazione costringono le organizzazioni a creare SOC locali e ad adottare servizi gestiti, incrementando la domanda di soluzioni e servizi.
Quali sfide devono affrontare le PMI africane nell'adozione della sicurezza informatica?
I vincoli di bilancio e la grave carenza di talenti ostacolano lo sviluppo delle capacità interne, spingendo le PMI verso servizi gestiti in abbonamento per la protezione.


