

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.48 miliardo di dollari |
| Dimensione del mercato (2031) | 7.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.45% CAGR |
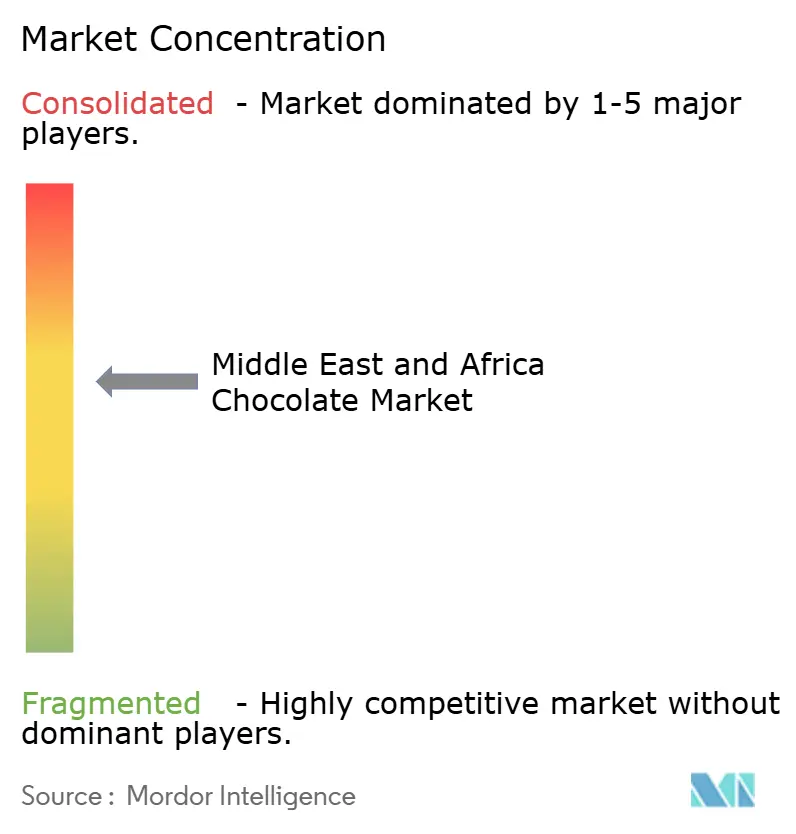
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del cioccolato in Medio Oriente e Africa di Mordor Intelligence
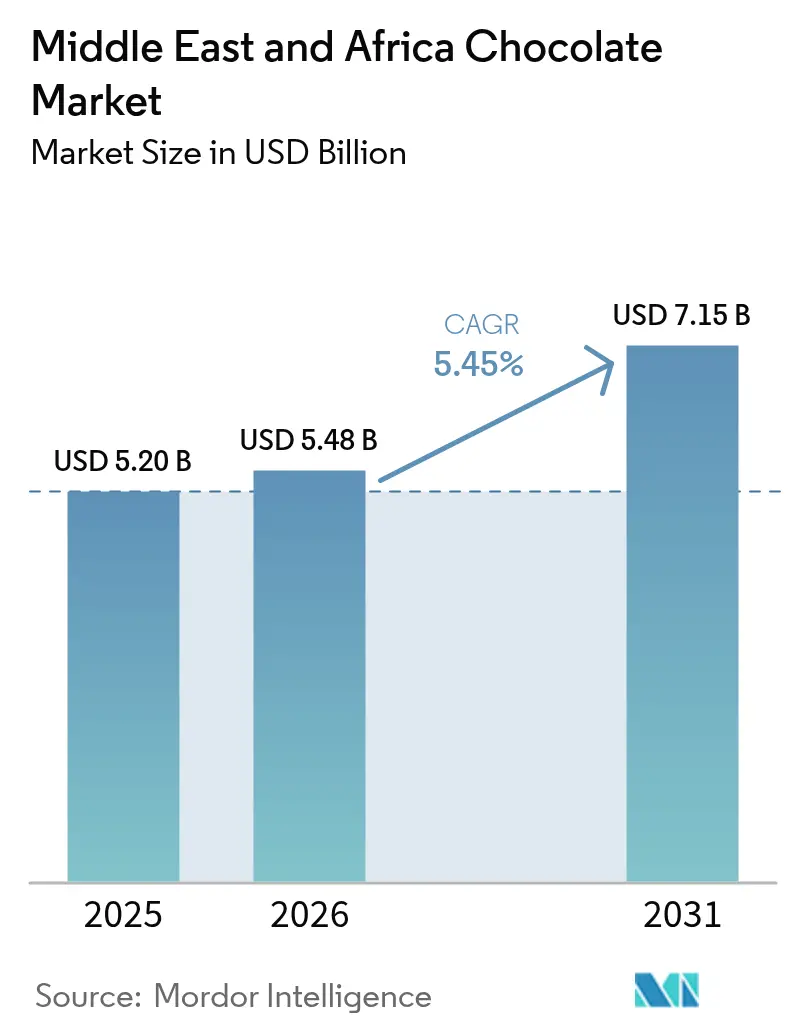
Il mercato del cioccolato in Medio Oriente e Africa è stato valutato a 5.20 miliardi di dollari nel 2025 e si stima che crescerà dai 5.48 miliardi di dollari del 2026 ai 7.15 miliardi di dollari entro il 2031, con un CAGR del 5.45% durante il periodo di previsione (2026-2031). La crescita del fatturato è trainata da diversi fattori chiave, tra cui l'aumento stagionale della domanda durante il Ramadan e l'Eid, che incrementa significativamente le vendite in questi periodi. Anche la rapida espansione delle piattaforme di quick-commerce sta svolgendo un ruolo fondamentale, poiché queste piattaforme consentono un accesso più rapido e conveniente ai prodotti, soddisfacendo la crescente preferenza dei consumatori per la consegna immediata. Inoltre, l'introduzione di prodotti monorigine premium sta attirando un segmento di consumatori di nicchia ma in crescita che apprezza offerte di alta qualità e uniche. D'altro canto, sfide quali i limiti all'approvvigionamento di cacao stanno influenzando la disponibilità e il prezzo delle materie prime, mentre l'attuazione di nuove normative sull'etichettatura dello zucchero sta costringendo i produttori ad adattare le loro strutture di costo e a riformulare i prodotti per conformarsi a queste linee guida.
Punti chiave del rapporto
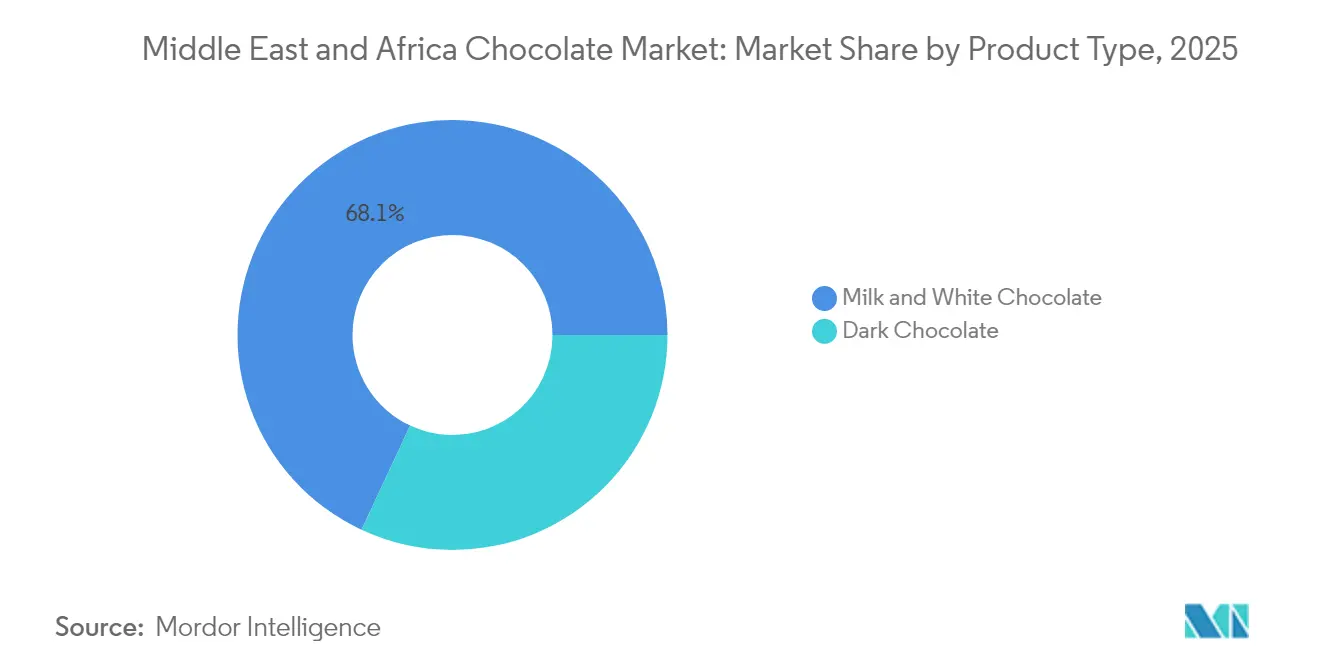
- Per tipologia, il cioccolato al latte e quello bianco hanno rappresentato il 68.05% del fatturato del 2025, mentre si prevede che il cioccolato fondente crescerà a un CAGR del 6.92% fino al 2031.
- Per quanto riguarda la forma, tavolette e barrette hanno rappresentato l'81.85% del volume del 2025, mentre praline e tartufi stanno crescendo a un CAGR del 5.72% entro il 2031.
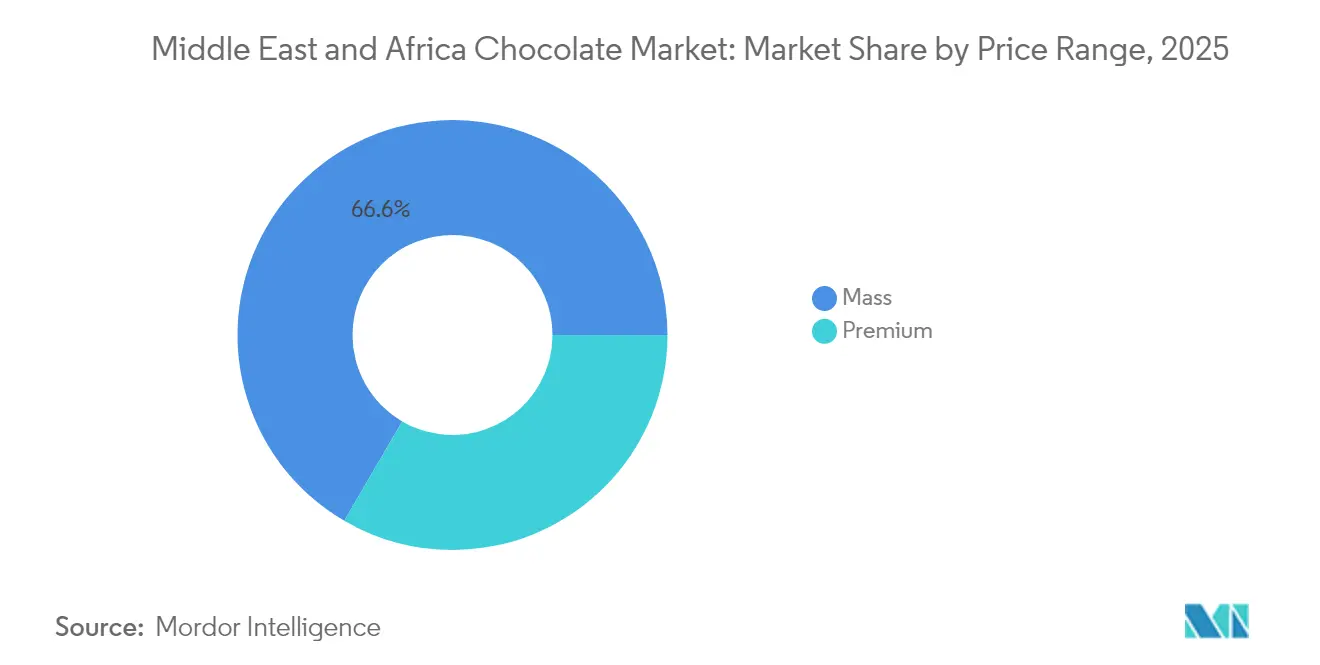
- In base alla fascia di prezzo, i prodotti di massa hanno catturato il 66.60% delle vendite del 2025, mentre il segmento premium è destinato a crescere a un CAGR dell'7.78% dal 2026 al 2031.
- Per quanto riguarda gli ingredienti, le linee a base di latticini hanno dominato il 2025, mentre le varianti a base vegetale e monorigine hanno registrato guadagni a due cifre, guidando il sottosegmento con un CAGR globale del 11.96%.
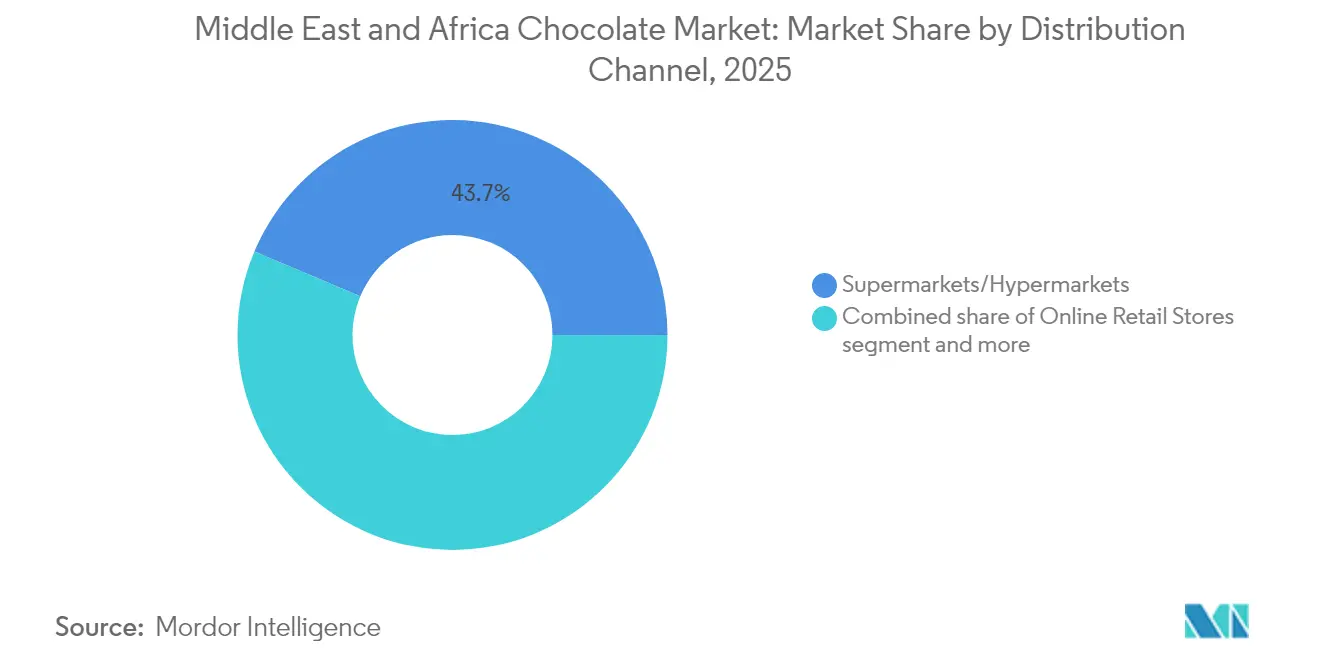
- Per canale di distribuzione, supermercati e ipermercati detenevano una quota del 43.65% nel 2025 e la vendita al dettaglio online è posizionata per un CAGR del 6.84% entro il 2031.
- In termini geografici, l'Arabia Saudita deteneva una quota di mercato del 42.70% nel 2025; il Sudafrica registra l'espansione geografica più rapida con un CAGR del 5.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del cioccolato in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di cioccolatini artigianali e di alta qualità | + 1.2% | Nucleo del GCC (Arabia Saudita, Emirati Arabi Uniti, Qatar, Kuwait), centri urbani del Sudafrica | Medio termine (2-4 anni) |
| I regali raggiungono il picco durante il Ramadan, l'Eid e le stagioni dei matrimoni | + 0.9% | Arabia Saudita, Emirati Arabi Uniti, Qatar, Kuwait, Egitto, con ricadute sul Medio Oriente più ampio | A breve termine (≤ 2 anni) |
| Il modello dark-store delle app di e-commerce aumenta le vendite d'impulso | + 0.8% | Aree metropolitane degli Emirati Arabi Uniti, dell'Arabia Saudita e del Sudafrica, con espansione in Egitto e Kenya | A breve termine (≤ 2 anni) |
| Etichette obbligatorie "ad alto contenuto di zucchero" sulla parte anteriore della confezione in Arabia Saudita e negli Emirati Arabi Uniti | + 0.5% | Arabia Saudita, Emirati Arabi Uniti (nazionale), potenziale adozione in Qatar, Kuwait | Medio termine (2-4 anni) |
| Innovazione nei sapori, nei formati e nelle occasioni | + 0.6% | Globale in MEA, più forte nel GCC e in Sudafrica | Medio termine (2-4 anni) |
| Dati demografici giovanili e comportamento alimentare | + 0.7% | Arabia Saudita, Emirati Arabi Uniti, Africa (60% sotto i 25 anni), Nigeria, Kenya | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di cioccolatini artigianali e di alta qualità
Nelle città del Consiglio di cooperazione del Golfo e nelle aree metropolitane del Sudafrica, le famiglie benestanti si stanno orientando sempre di più verso offerte premium. Optano per tavolette monorigine, ricette a base di latte di cammello e linee artigianali che seguono la filosofia "dal chicco alla tavoletta". Questi prodotti premium hanno un prezzo maggiorato del 30-50% rispetto alle tavolette tradizionali. I marchi rafforzano la loro autenticità attraverso la narrazione della provenienza e la certificazione halal. Questa strategia ha permesso ai marchi premium di superare la media del mercato di 240 punti base. Prendiamo Mirzam, ad esempio. Intrecciano narrazioni tradizionali attorno al cacao etiope o tanzaniano, assicurandosi così l'ingresso nel duty-free. Nel frattempo, Al Nassma si distingue per la trasformazione del latte di cammello in sapori unici, un'impresa difficile da replicare per i giganti globali. Questa impennata di prodotti premium funge da cuscinetto per alcuni produttori contro i picchi dei prezzi delle materie prime. La loro fedele clientela paga volentieri prezzi di scaffale più alti per queste edizioni limitate. In risposta, i concorrenti stanno effettuando acquisizioni o lanciando SKU artigianali, strategicamente programmate per le opportunità di regali stagionali.
I regali raggiungono il picco durante il Ramadan, l'Eid e le stagioni dei matrimoni
Nel 2024, il Ramadan e l'Eid hanno rappresentato il 45-53% dei regali annuali di cioccolato in Arabia Saudita e negli Emirati Arabi Uniti[1]Fonte: Visa Foundation, "La vivace economia notturna del Ramadan", usa.visa.comQuesta tendenza ha accentuato l'urgenza per i produttori di rifornire le proprie scorte con mesi di anticipo. Inoltre, la stagione dei matrimoni nella regione innesca un'ulteriore impennata della domanda, poiché le scatole portaconfetti decorate acquisiscono importanza come valuta sociale. Mentre Patchi adatta abilmente i suoi programmi di produzione e i set regalo con calligrafia araba per allinearsi a questi periodi di punta, i marchi più piccoli affrontano la sfida delle scorte invendute, trovando difficile riutilizzare le loro offerte stagionali. Questa imprevedibilità dei flussi di cassa costringe le aziende a richiedere dilazioni di pagamento ai rivenditori. Al contrario, le multinazionali capitalizzano sulle loro reti di fornitura globali, distribuendo strategicamente le scorte in eccesso su vari mercati.
Il modello dark-store delle app di e-commerce aumenta le vendite d'impulso
Piattaforme di commercio rapido come Talabat, Noon e Checkers Sixty60 stanno trasformando le voglie notturne in carrelli della spesa completi con la promessa di consegne in 15 minuti. Questa spinta ha favorito la penetrazione online negli Emirati Arabi Uniti, con previsioni di un aumento delle transazioni di cioccolato del 50% entro il 2024, un balzo significativo rispetto alle basse cifre a una sola cifra di appena cinque anni prima. Queste piattaforme si affidano ai dark store, magazzini posizionati strategicamente e progettati per stoccare SKU ad alta velocità, garantendo tempi di consegna più rapidi e un'esperienza cliente fluida. Questo cambiamento ha spostato la visibilità dei prodotti dagli scaffali fisici tradizionali ai risultati di ricerca delle app, modificando radicalmente il comportamento d'acquisto dei consumatori. In Sudafrica, il mercato alimentare online è destinato a espandersi in modo significativo, con un valore previsto in aumento da 22.3 milioni di dollari nel 2025 a 59.1 milioni di dollari entro il 2029. Questa crescita evidenzia la scalabilità del canale e il suo potenziale per conquistare una quota maggiore del mercato alimentare. Per adattarsi a questo panorama in continua evoluzione, i brand stanno investendo in posizionamenti sponsorizzati e ottimizzando i metadati, estendendo la loro attenzione oltre la semplice visualizzazione dei display finali. Queste strategie stanno diventando essenziali per mantenere la visibilità e garantire che i consumatori rimangano al centro dell'attenzione in un mercato sempre più digitale.
Etichette obbligatorie “ad alto contenuto di zucchero” sulla parte anteriore della confezione in Arabia Saudita e negli Emirati Arabi Uniti
A partire dalla metà del 2025, l'SFDA dell'Arabia Saudita e il ministero del clima degli Emirati Arabi Uniti renderanno obbligatorie le icone di avvertenza sulla parte anteriore della confezione dei prodotti che superano i 15 g di zucchero per 100 g.[2]Fonte: United States Dairy Export Council, "L'Arabia Saudita propone limiti massimi per sale e zucchero negli alimenti", usdec.orgQuesto regolamento mira ad affrontare le crescenti preoccupazioni per la salute legate all'elevato consumo di zucchero e a incoraggiare scelte più salutari da parte dei consumatori. A seguito di iniziative simili in Cile e nel Regno Unito, che hanno visto le vendite di snack zuccherati crollare a due cifre nei primi 18 mesi di implementazione in quel mercato, molti marchi stanno riformulando i loro prodotti per conformarsi alle nuove linee guida. Con una mossa strategica, Ferrero e Lindt hanno lanciato tavolette al 70% di cacao, posizionando le loro linee di cioccolato fondente come indulgenze senza sensi di colpa per eludere le sanzioni in etichetta. Tuttavia, i marchi che non riescono ad adattarsi all'utilizzo di stevia ed eritritolo o ad assorbire i costi della riduzione delle porzioni potrebbero vedere i loro margini di profitto ridotti e rischiare di perdere prezioso spazio a scaffale, con un potenziale impatto sulla loro presenza sul mercato e sulla loro competitività.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute e dei rischi di obesità/diabete | -0.8% | Arabia Saudita, Emirati Arabi Uniti, Qatar, Kuwait, Sud Africa | A breve termine (≤ 2 anni) |
| Concorrenza dei dolci tradizionali e di altri snack | -0.5% | Medio Oriente (datteri, kunafa, baklava), Nord Africa (halva, lokum) | Medio termine (2-4 anni) |
| Perdite di resa del cacao dovute alla diffusione dei germogli gonfi in Ghana | -1.1% | Catena di fornitura globale, impatto acuto sui marchi provenienti dall'Africa occidentale | A breve termine (≤ 2 anni) |
| Disponibilità limitata di materie prime di prima qualità | -0.6% | Segmento premium in Medio Oriente e Africa, approvvigionamento monorigine in Etiopia e Tanzania | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute e dei rischi di obesità/diabete
Nel 2024, l'Arabia Saudita ha segnalato un tasso di obesità adulta del 27.8%, mentre gli Emirati Arabi Uniti hanno notato che il 67.9% della sua popolazione era classificato come sovrappeso[3]Fonte: Organizzazione Mondiale della Sanità, "Epidemiologia dell'obesità e interventi di controllo in Arabia Saudita", emro.who.intQueste statistiche allarmanti hanno stimolato campagne governative in entrambe le nazioni, in particolare contro gli alimenti zuccherati. In risposta, i consumatori stanno modificando le proprie abitudini: stanno riducendo le porzioni, orientandosi verso il cioccolato fondente e optando per snack alternativi come frutta secca, semi e barrette a basso contenuto di zucchero. Data la storica tassazione sulle bevande gassate, si stanno diffondendo sempre più speculazioni su potenziali imposte sui prodotti dolciari, che potrebbero avere un ulteriore impatto sul comportamento dei consumatori e sulle dinamiche di mercato. Ciò ha portato molti marchi ad accelerare i loro sforzi di riformulazione, concentrandosi sulla riduzione del contenuto di zucchero e sull'introduzione di linee di prodotti più salutari. Mentre gli acquirenti premium si concedono il cioccolato come un lusso accettabile, i consumatori tradizionali stanno riducendo la frequenza degli acquisti a causa di problemi di salute e potenziali aumenti dei costi. Questo cambiamento presenta un rischio significativo in termini di volume per i marchi che si rivolgono al mercato di massa, costringendoli a rivalutare le proprie strategie per mantenere la competitività.
Concorrenza dei dolci tradizionali e di altri snack
In Medio Oriente, i rituali culturali celebrano i dolci tipici regionali come datteri, kunafa, baklava e halva. Ogni anno, la regione consuma oltre 1 milione di tonnellate di datteri, a testimonianza del loro profondo significato nelle pratiche tradizionali e nella vita quotidiana. Questi dolci non solo sono parte integrante dell'identità culturale, ma competono anche per le stesse occasioni di regalo, essendo spesso associati a presunti benefici per la salute. Il kunafa appena sfornato, con la sua consistenza calda e ricca e il suo fascino sensoriale, offre un'esperienza che il cioccolato confezionato fatica a eguagliare. Questo fascino unico riscuote un forte successo tra i consumatori, garantendo ai piccoli produttori locali un netto vantaggio durante le festività e le occasioni speciali. Sebbene il marchio, la praticità e la stabilità a scaffale del cioccolato soddisfino gli spuntini d'impulso e le moderne tendenze regalo, prelibatezze tradizionali come kunafa, baklava e halva dominano i regali cerimoniali di alto valore. Questi dolci tradizionali simboleggiano l'orgoglio culturale e vengono spesso scelti per onorare eventi e relazioni significative, rafforzando la loro duratura rilevanza sul mercato.
Analisi del segmento
Per tipo: il cioccolato fondente aumenta mentre le narrazioni sulla salute cambiano le preferenze
Nel 2025, il cioccolato al latte e bianco ha dominato il mercato del cioccolato in Medio Oriente e Africa, rappresentando il 68.05% delle vendite. Questa roccaforte sottolinea la profonda affinità dei consumatori per questi gusti, soprattutto nella grande distribuzione e nei contesti regalo. Tuttavia, con l'aumento delle tendenze salutistiche, che mettono in risalto il contenuto di zucchero, si sta verificando un sottile cambiamento. Gli acquirenti si stanno orientando verso opzioni con un contenuto di cacao più elevato. In risposta, il cioccolato bianco sta infondendo aromi regionali come lo zafferano e l'acqua di rose, garantendo la sua rilevanza nonostante il controllo dello zucchero. Questa miscela di tradizione e sapori innovativi aiuta il cioccolato al latte e bianco a mantenere la sua importanza, anche con l'evoluzione delle dinamiche di mercato.
Il cioccolato fondente si sta affermando come il segmento in più rapida crescita, con un CAGR previsto del 6.92%, superando il più ampio mercato del cioccolato in Medio Oriente e Africa. Questa impennata è alimentata dalla maggiore consapevolezza della salute cardiovascolare e dall'enfasi normativa sul contenuto di zucchero, che orienta i consumatori verso tavolette con il 70% di cacao e oltre. Marchi premium, come Lindt e Mirzam, stanno capitalizzando su questa tendenza, offrendo gamme di fondenti monorigine che ne esaltano la provenienza e i benefici per la salute. Contemporaneamente, i produttori tradizionali stanno sperimentando sostituti dello zucchero nei cioccolati fondenti, con l'obiettivo di soddisfare sia i consumatori attenti al prezzo che al gusto. Con l'allineamento di queste strategie, il cioccolato fondente è pronto a conquistare una quota maggiore del valore del mercato, anche se il cioccolato al latte e quello bianco continuano a dominare in termini di volume.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: le tavolette dominano, ma le praline conquistano i premi dei regali
Nel 2025, le tavolette domineranno il mercato del cioccolato in Medio Oriente e Africa, rappresentando l'81.85% del volume. Il loro allineamento con il merchandising in cassa e l'evasione degli ordini rapida ne aumenta la popolarità. Dimensioni standardizzate e prezzi costanti garantiscono che le tavolette siano fondamentali per mantenere stabili le vendite nei supermercati e sulle app di consegna. Questo formato promuove strategie incentrate sul volume, promuovendo l'accessibilità e incoraggiando gli acquisti ripetuti. Le tavolette sono particolarmente efficaci nel soddisfare un'ampia base di consumatori, poiché offrono convenienza e praticità, rendendole un elemento fondamentale del consumo quotidiano. Di conseguenza, le tavolette rappresentano il principale motore di crescita per molti marchi di cioccolato regionali, nonostante la crescente popolarità dei formati premium.
Le praline, d'altra parte, sono la stella nascente del mercato, con proiezioni di un CAGR del 5.72%. Presentano prezzi maggiorati del 50-100%, in particolare durante i periodi di punta come il Ramadan e la stagione dei matrimoni. Questi margini elevati rafforzano la redditività del marchio, anche se le praline detengono una quota di volume inferiore. I marchi di lusso, come Patchi, investono massicciamente negli assortimenti di praline, utilizzandoli per consolidare la propria immagine premium e il proprio appeal come regalo. Le praline sono spesso associate a piacere ed esclusività, il che le rende la scelta preferita per occasioni speciali e regali di lusso. Pertanto, mentre le tavolette consolidano i marchi con scalabilità e portata, le praline si ritagliano una nicchia, enfatizzando la differenziazione e il valore stagionale.
Per fascia di prezzo: il segmento premium supera la massa nonostante la base più piccola
In Medio Oriente e Africa, il cioccolato a prezzo di massa domina il mercato del cioccolato, rappresentando il 66.60% delle vendite e determinando la dimensione complessiva della categoria. La prevalenza di questa fascia è dovuta alla sua convenienza, all'ampia distribuzione nei supermercati e nei minimarket e al suo allineamento con le abitudini di consumo quotidiane. I colossi globali sfruttano questa fascia per raggiungere volumi di vendita elevati, soprattutto nelle aree della regione sensibili al prezzo. Per sfruttare il miglioramento del comportamento dei consumatori nella regione senza compromettere la propria base di massa, molti stanno lanciando gamme "premium-lite". Queste offerte elevano la percezione del marchio pur rimanendo alla portata del budget del consumatore medio. La strategia "premium-lite" consente alle aziende di colmare il divario tra i segmenti di massa e premium, offrendo prodotti che attraggono consumatori ambiziosi pur mantenendo la convenienza. Questo approccio aiuta i marchi a fidelizzare la propria base di clienti principale, attraendo al contempo nuovi consumatori alla ricerca di un'esperienza più raffinata.
Nel frattempo, il segmento premium sta registrando la crescita più rapida, vantando un CAGR dell'7.78%. Questa impennata è attribuita alla stratificazione del reddito e all'emergere di cluster benestanti in città come Dubai, Riyadh e Johannesburg. Gli acquirenti di questi centri urbani apprezzano l'artigianato, le narrazioni sulle origini e l'estetica dei regali. Questa attenzione consente ai marchi di ottenere margini per unità significativamente più elevati. Inoltre, i consumatori premium hanno una forte affinità per le edizioni limitate e le esperienze boutique, rafforzando la fedeltà al marchio e giustificando prezzi elevati. La crescita del segmento premium è alimentata anche dalla crescente consapevolezza dei consumatori per ingredienti di alta qualità e approvvigionamento etico, che riscuotono un forte successo tra gli acquirenti benestanti. Tuttavia, le aziende che tentano di destreggiarsi sia nel segmento di massa che in quello premium corrono il rischio di diluizione del marchio. Questa sfida richiede una decisione strategica: perseguire una leadership di costo o posizionarsi nettamente come artigianali o di lusso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di ingrediente: a base vegetale e monorigine Guadagna trazione
In Medio Oriente e Africa, il cioccolato a base di latte è leader del mercato del cioccolato, grazie al suo gusto familiare, alla consistenza cremosa e alla presenza di spicco nelle tavolette, nelle barrette e negli assortimenti regalo più diffusi. Supermercati e minimarket lo riforniscono ampiamente e rispecchia fortemente le preferenze di gusto tradizionali. Le barrette di latte monorigine, con un prezzo compreso tra 8 e 12 dollari, attraggono i consumatori benestanti enfatizzandone l'unicità di provenienza e tracciabilità. Queste barrette spesso evidenziano l'origine delle fave di cacao, creando una percezione premium tra i consumatori che apprezzano l'autenticità e la qualità. Tuttavia, questa attenzione a specifiche origini del cacao rappresenta un rischio: i vincoli di approvvigionamento e la volatilità del mercato possono compromettere i margini di profitto e la disponibilità del prodotto. Inoltre, le fluttuazioni dei prezzi del cacao e i fattori geopolitici nelle regioni produttrici di cacao aggravano ulteriormente queste sfide, rendendo la gestione della supply chain fondamentale per i produttori.
Il cioccolato vegetale si sta rapidamente affermando come il segmento in più rapida crescita. La sua ascesa è alimentata dalla convergenza di posizionamenti vegani, senza lattosio e halal nei principali mercati. I marchi sfruttano alternative al latte d'avena e di mandorla per soddisfare i consumatori intolleranti al lattosio ed eticamente consapevoli, preservando al contempo i sapori deliziosi. Queste alternative non solo soddisfano le restrizioni dietetiche, ma sono anche in linea con la crescente preferenza dei consumatori per prodotti sostenibili e rispettosi dell'ambiente. L'inasprimento delle norme sulla documentazione halal gioca a vantaggio di questi prodotti. Enti regolatori come l'ESMA si stanno orientando verso produttori con catene di approvvigionamento rigorose e verificabili. Di conseguenza, le aziende che vantano solidi sistemi di certificazione e tracciabilità sono pronte ad ampliare la loro offerta di prodotti a base vegetale, allineandosi sia agli standard normativi che alle esigenze dei consumatori. Questo cambiamento apre anche opportunità di innovazione nei gusti e nei formati, consentendo ai marchi di differenziarsi in un mercato sempre più competitivo.
Per canale di distribuzione: la vendita al dettaglio online aumenta mentre i negozi oscuri ridefiniscono la comodità
I supermercati dominano il mercato del cioccolato in Medio Oriente e Africa, con una quota del 43.65%, offrendo un'ampia gamma di prodotti, promozioni e fasce di prezzo, tutto in un unico punto vendita. Questa posizione dominante sottolinea l'importanza della visibilità fisica nelle corsie, degli espositori secondari e delle promozioni in negozio nella strategia di marca. I supermercati offrono ai consumatori la comodità di accedere a diverse opzioni di cioccolato, adatte sia al consumo quotidiano che alle occasioni speciali. I negozi specializzati e i duty-free si rivolgono ai regali di lusso, offrendo prodotti di cioccolato premium ed esclusivi che attraggono i consumatori di fascia alta. Nel frattempo, i minimarket fungono da punti vendita per gli acquisti d'impulso vicino ai luoghi di lavoro, agli snodi di transito e alle stazioni di servizio, rivolgendosi ai clienti in movimento con confezioni di cioccolato più piccole e pronte al consumo. Nel complesso, questi punti vendita fisici mantengono un flusso di vendite costante, nonostante la crescita dei canali online.
La vendita al dettaglio online si sta rapidamente affermando come canale leader, con una crescita a un CAGR del 6.84%, a indicare un cambiamento fondamentale nella scoperta e nell'acquisto del cioccolato. I marchi ora danno priorità ai posizionamenti sponsorizzati e all'ottimizzazione della ricerca basata su algoritmi, equiparando la loro importanza al tradizionale spazio sugli scaffali. La comodità dello shopping online, unita a consigli personalizzati e sconti online esclusivi, sta spingendo i consumatori ad adottare le piattaforme digitali. Dati i climi estremi della regione, garantire una consegna rapida del cioccolato richiede imballaggi termoisolanti e una logistica dell'ultimo miglio migliorata, a favore dei grandi player che dispongono di risorse da investire. Con l'evoluzione di queste capacità digitali, le piattaforme online sono destinate a svolgere un ruolo fondamentale nel determinare la visibilità del marchio, le strategie di prezzo e la fidelizzazione dei clienti nel mercato del cioccolato in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Arabia Saudita, che rappresenta il 42.70% del fatturato del 2025, capitalizza sui suoi elevati redditi pro capite e sulle tradizioni culturali che elevano lo status del cioccolato, collocandolo accanto ai datteri durante le celebrazioni del Ramadan e dell'Eid, come riportato da VISA.COM. La forte cultura del regalo e la preferenza per i prodotti premium del Paese rafforzano ulteriormente il suo mercato del cioccolato. Sebbene le etichette obbligatorie sullo zucchero, in vigore dal luglio 2025, potrebbero limitare le vendite di tavolette per il mercato di massa, si prevede che orienteranno la domanda verso le tavolette fondenti premium, percepite come alternative più salutari. Gli Emirati Arabi Uniti, in linea con le tendenze saudite, vedono i loro canali duty-free trainati dal turismo amplificare il fascino delle offerte premium, con i viaggiatori internazionali che contribuiscono in modo significativo alle vendite. Sia il Qatar che il Kuwait, nonostante le loro dimensioni più ridotte, rispecchiano la ricchezza e la propensione del Consiglio di cooperazione del Golfo per i prodotti premium, trainate da elevati redditi disponibili e da una crescente propensione verso i beni di lusso. Nel frattempo, l'Egitto vanta una popolazione più numerosa, ma le sfide valutarie e le pressioni inflazionistiche ne frenano la spesa pro capite, limitando il potenziale di crescita del mercato.
Il Sudafrica, con un CAGR del 5.98%, attribuisce la sua crescita all'aumento dei redditi urbani e alla diffusione sempre più capillare dell'e-commerce, entrambi fattori che favoriscono una transizione verso prodotti premium. La crescente disponibilità di piattaforme online ha reso i cioccolatini premium più accessibili a un pubblico più ampio. Sebbene il suo consumo pro capite sia inferiore a quello del Consiglio di cooperazione del Golfo, supera le controparti sub-sahariane, posizionando il Sudafrica come ponte tra i volumi del mercato di massa e le esplorazioni premium. Sebbene Nigeria e Kenya si mostrino promettenti per il lungo periodo, sfide come deficit infrastrutturali, tariffe elevate e una logistica limitata della catena del freddo ne ostacolano l'adozione immediata su larga scala. Tuttavia, la loro popolazione giovane e in crescita offre significative opportunità per una futura espansione del mercato.
In sintesi, sebbene i mercati del Consiglio di cooperazione del Golfo offrano redditività a breve termine, devono affrontare sfide normative e sanitarie, come le imminenti normative sull'etichettatura dello zucchero. Al contrario, le nazioni africane, nonostante i loro ostacoli, presentano un vantaggio demografico a lungo termine, con la crescente urbanizzazione e una classe media in crescita che guidano la domanda. Nel panorama del cioccolato del Medio Oriente e dell'Africa, elementi essenziali come la localizzazione del gusto, l'aderenza alla dieta halal e una solida strategia omnicanale sono fondamentali per conquistare quote di mercato e garantire una crescita sostenibile.
Panorama normativo
I produttori e gli importatori di cioccolato in Medio Oriente e Africa operano in base a una combinazione di regimi nazionali di controllo alimentare. Nel Golfo, l'applicazione delle norme si basa sui requisiti della Gulf Standards Organization (GSO), con un'implementazione a livello nazionale che influenza il modo in cui le aziende gestiscono l'etichettatura e la documentazione. In Arabia Saudita, la Saudi Food and Drug Authority (SFDA) vincola gli alimenti preconfezionati importati alla conformità dell'etichettatura GSO 9, con i relativi regolamenti tecnici consultabili tramite il portale Mwasfah e i requisiti di documentazione per lo sdoganamento alimentare aggiornati nell'aprile 2025. Questi controlli si intersecano con il cambiamento di ambito del rapporto, che ora si concentra maggiormente sul contenuto di zucchero nei Paesi del Consiglio di Cooperazione del Golfo (CCG), dove le avvertenze "alto contenuto di zucchero" sulla parte anteriore della confezione e una documentazione più rigorosa a supporto delle dichiarazioni nutrizionali e salutistiche spingono i produttori a riformulare e adattare il packaging per le tavolette e le barrette di cioccolato più diffuse.
In Africa, gli enti regolatori e di normazione stanno inasprendo le definizioni dei prodotti e le norme di etichettatura che riguardano le formulazioni, le dichiarazioni relative al contenuto di cacao e i parametri di qualità. L'Organizzazione africana per la standardizzazione (ARSO) ha pubblicato la norma CD ARS 1816:2025, che allinea le specifiche del cioccolato al Codex Alimentarius (CODEX STAN 87-1981) e richiede la dichiarazione della percentuale di cacao (ad eccezione del cioccolato bianco), mentre il processo di standardizzazione della Comunità dell'Africa orientale si riflette nei requisiti di etichettatura DEAS 38 per gli alimenti preconfezionati. Il Sudafrica continua a regolamentare l'etichettatura ai sensi del Foodstuffs, Cosmetics and Disinfectants Act del 1972, e il Regolamento sulle micotossine del 2026 (R. 7091) aggiunge un ulteriore livello di conformità per i prodotti a base di cacao e cioccolato, sia importati che fabbricati localmente.
Panorama competitivo
Il mercato del cioccolato in Medio Oriente e Africa è moderatamente concentrato. Mentre giganti globali come Nestlé, Mondelēz, Mars e Ferrero utilizzano strategie di approvvigionamento e marketing globali, gli esperti regionali si ritagliano nicchie offrendo gusti locali e ottenendo certificazioni halal. Questi attori regionali soddisfano le preferenze specifiche dei consumatori, il che li aiuta a mantenere un vantaggio competitivo nonostante il predominio delle multinazionali.
I cioccolatini al latte di cammello di Al Nassma, l'ampia rete di negozi di lusso di Patchi, con i suoi 160 negozi, e gli studi artigianali "bean-to-bar" di Mirzam evidenziano il potere della risonanza culturale rispetto alla semplice scala nei mercati premium. Al Nassma, ad esempio, attinge alla tradizione della regione utilizzando il latte di cammello, un ingrediente culturalmente significativo, mentre le offerte di lusso di Patchi si rivolgono ai consumatori di fascia alta in cerca di esclusività. Nel frattempo, Barry Callebaut svolge un ruolo fondamentale nell'approvvigionamento B2B, garantendo stabilità anche in un contesto di carenza di cacao in Ghana, fornitore essenziale di materie prime per l'industria del cioccolato.
Le manovre strategiche si concentrano su offerte premium, allineandosi al commercio rapido e innovando stagionalmente. L'ingresso di Thorntons di Ferrero nel mercato duty-free degli Emirati Arabi Uniti, il flagship store di Lindt a Riyadh che offre praline personalizzate e la collaborazione di Mondelēz con Talabat per consegne rapide sottolineano la spinta verso un posizionamento premium e un'accessibilità immediata. Queste strategie non solo migliorano la visibilità del marchio, ma soddisfano anche l'evoluzione della domanda dei consumatori in termini di praticità e personalizzazione. Mentre i marchi più piccoli sfruttano piattaforme come Instagram ed eventi pop-up per ritagliarsi la propria nicchia, sfide come i costi di conformità e la volatilità del mercato del cacao spesso li portano ad essere acquisiti da multinazionali più grandi alla ricerca di autenticità culturale. Tali acquisizioni consentono agli attori globali di integrare le competenze locali e rafforzare la propria presenza nella regione.
Leader del settore del cioccolato in Medio Oriente e Africa
-
Nestlé SA
-
Mondelez International Inc.
-
Marte incorporata
-
Gruppo Ferrero
-
Barry Callebaut
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Barry Callebaut ha registrato una ripresa della crescita dei volumi nel terzo trimestre dell'anno fiscale 2025/26, evidenziando la regione Asia-Pacifico, Medio Oriente e Africa come principale motore dei risultati ottenuti nei primi nove mesi. Questo aggiornamento rafforza il ruolo di Barry come fornitore B2B chiave per i produttori di cioccolato del Medio Oriente e dell'Africa, che si trovano a dover gestire la disponibilità e la volatilità dei costi del cacao.
- Ottobre 2025: Barry Callebaut ha lanciato in Arabia Saudita la sua linea di cioccolato vegetale senza lattosio, NXT, ampliando le opzioni professionali e industriali per il cioccolato vegetale e le applicazioni alternative al latte. Questa mossa supporta i produttori che puntano a un posizionamento senza lattosio e vegano, mantenendo al contempo catene di approvvigionamento conformi ai principi halal e tracciabili.
- Luglio 2024: Mondelēz International ha investito 5 milioni di dollari nella sua filiale pakistana per espandere le capacità locali e incrementare le esportazioni verso i mercati del Consiglio di Cooperazione del Golfo (CCG), parallelamente a un impegno per migliorare l'approvvigionamento locale di materie prime. L'investimento rafforza una base produttiva ed esportativa nelle vicinanze, in grado di soddisfare la domanda del Golfo durante i picchi stagionali legati ai regali e di gestire i tempi di consegna rispetto alle importazioni da più lontano.
Ambito del rapporto sul mercato del cioccolato in Medio Oriente e Africa
Il cioccolato è un liquido, solido o pasta formata da semi di cacao tostati e in polvere che può essere consumato da solo o utilizzato come ingrediente aromatizzante in altri pasti. Il mercato del cioccolato in Medio Oriente e Africa è segmentato per tipo, prodotto, canale di distribuzione e area geografica. In base alla tipologia, il mercato è segmentato in Cioccolato fondente e Cioccolato al latte/bianco. Per prodotto, il mercato è segmentato in Softline/Selfline, Assortimenti in scatola, Countline, Cioccolatini stagionali, Cioccolatini stampati e altri tipi di prodotto. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, rivenditori specializzati, minimarket/negozi di alimentari, negozi al dettaglio online e altri canali di distribuzione. Basato sulla geografia, il rapporto include il Sudafrica, l’Arabia Saudita, gli Emirati Arabi Uniti e il resto del Medio Oriente e dell’Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in milioni di dollari).
Per tipo di prodotto
| Cioccolato | Cioccolato Fondente | |
| Cioccolato al Latte e Bianco | ||
| Per modulo | Compresse e Barrette | |
| Blocchi stampati | ||
| Praline e Tartufi | ||
| Altre forme | ||
| Per fascia di prezzo | Massa | |
| Premium | ||
| Per tipo di ingrediente | A base di latte | |
| a base vegetale | ||
| Monorigine | ||
| Per canale di distribuzione | Supermarket / Ipermercato | |
| Minimarket | Gomma da masticare allo zucchero | |
| Vendita al dettaglio online | Gomma da masticare senza zucchero | |
| Altro | ||
Per geografia
| Sud Africa |
| Egitto |
| Nigeria |
| Kenia |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Kuwait |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Cioccolato | Cioccolato Fondente | |
| Cioccolato al Latte e Bianco | |||
| Per modulo | Compresse e Barrette | ||
| Blocchi stampati | |||
| Praline e Tartufi | |||
| Altre forme | |||
| Per fascia di prezzo | Massa | ||
| Premium | |||
| Per tipo di ingrediente | A base di latte | ||
| a base vegetale | |||
| Monorigine | |||
| Per canale di distribuzione | Supermarket / Ipermercato | ||
| Minimarket | Gomma da masticare allo zucchero | ||
| Vendita al dettaglio online | Gomma da masticare senza zucchero | ||
| Altro | |||
| Per geografia | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Kenia | |||
| Arabia Saudita | |||
| Emirati Arabi Uniti | |||
| Qatar | |||
| Kuwait | |||
| Resto del Medio Oriente e dell'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del cioccolato in Medio Oriente e Africa nel 2031?
Si prevede che il mercato raggiungerà i 7.15 miliardi di dollari entro il 2031, con un CAGR del 5.45%.
Quale Paese è attualmente il principale produttore regionale di cioccolato?
L'Arabia Saudita, con il 42.70% delle entrate del 2025 grazie ai picchi di donazioni durante il Ramadan e l'Eid.
Quale tipo di cioccolato si sta diffondendo più rapidamente nella regione?
Si prevede che il cioccolato fondente crescerà a un CAGR del 6.92% tra il 2026 e il 2031, con l'aumento delle preoccupazioni per la salute.
Con quale rapidità sta crescendo la vendita al dettaglio di cioccolato online nella regione?
Le vendite online sono destinate a crescere a un CAGR del 6.84%, trainate dalla consegna rapida in 15 minuti.


