

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.94 miliardo di dollari |
| Dimensione del mercato (2031) | 3.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.48% CAGR |
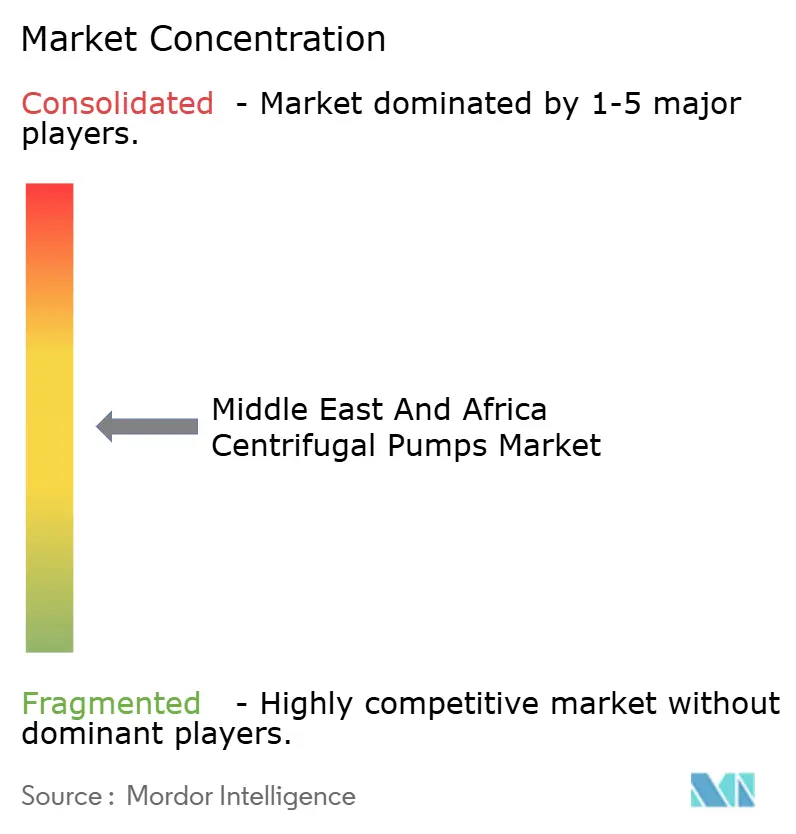
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle pompe centrifughe in Medio Oriente e Africa di Mordor Intelligence
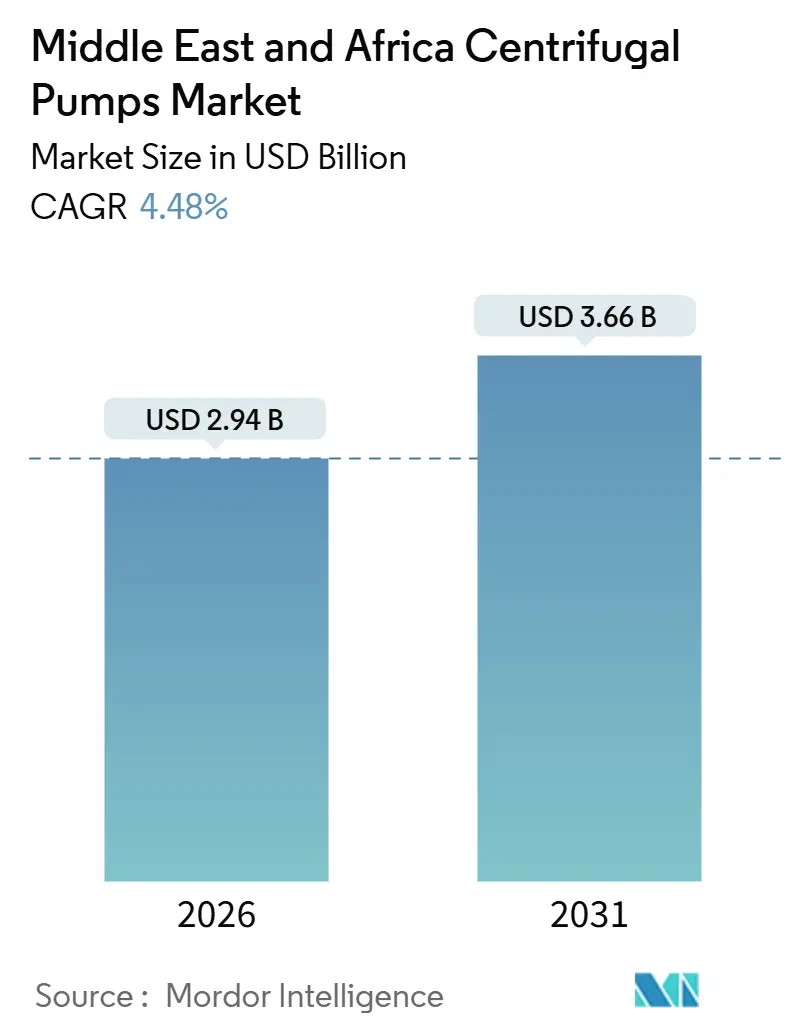
Il mercato delle pompe centrifughe in Medio Oriente e Africa ha raggiunto i 2.94 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.66 miliardi di dollari entro il 2031, con un CAGR del 4.48% nel periodo di previsione. I crescenti investimenti nella desalinizzazione, gli obiettivi di riutilizzo delle acque reflue e l'espansione dell'industria di lavorazione dei minerali stanno aumentando la domanda di base di pompe ingegnerizzate in tutta la regione. Gli obblighi governativi di localizzazione in Arabia Saudita ed Emirati Arabi Uniti stanno accorciando i cicli di consegna e spingendo gli acquirenti verso fornitori con capacità di assemblaggio regionali. Le politiche di sostenibilità, inclusi i requisiti di efficienza energetica e gli audit sulle emissioni di carbonio durante il ciclo di vita, stanno incoraggiando gli operatori a specificare sistemi idraulici e azionamenti a velocità variabile di alta qualità. Nel frattempo, le oscillazioni del prezzo del nichel e i ricambi contraffatti continuano a esercitare pressioni sui margini e sull'affidabilità, spingendo gli utenti finali a preferire fornitori con solidi programmi di garanzia della qualità. Queste tendenze contrastanti sostengono un mercato delle pompe centrifughe resiliente, destinato a espandersi anche in un contesto di occasionale volatilità del ciclo delle materie prime.
Punti chiave del rapporto
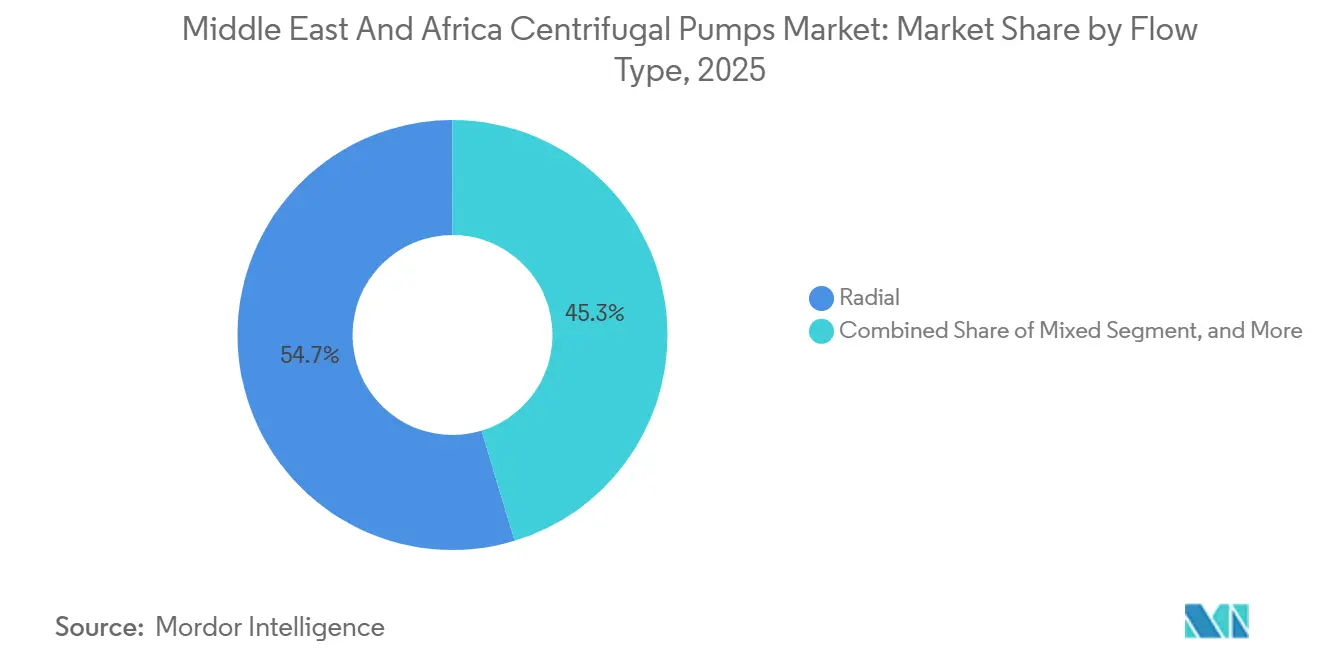
- In base al tipo di flusso, i modelli a flusso radiale detenevano il 54.67% della quota di mercato delle pompe centrifughe in Medio Oriente e Africa nel 2025, mentre le unità a flusso misto stanno avanzando a un CAGR del 5.07% fino al 2031.
- In base al numero di stadi, nel 2025 le pompe monostadio hanno rappresentato il 62.31% della quota di mercato delle pompe centrifughe in Medio Oriente e Africa; si prevede che le configurazioni multistadio cresceranno a un CAGR del 4.86% fino al 2031.
- In base al settore di utilizzo finale, nel 2025 il petrolio e il gas rappresentavano il 39.78% della quota di mercato delle pompe centrifughe in Medio Oriente e Africa, ma le applicazioni per il settore idrico e delle acque reflue stanno espandendo il mercato delle pompe centrifughe a un rapido CAGR del 10.13% fino al 2031.
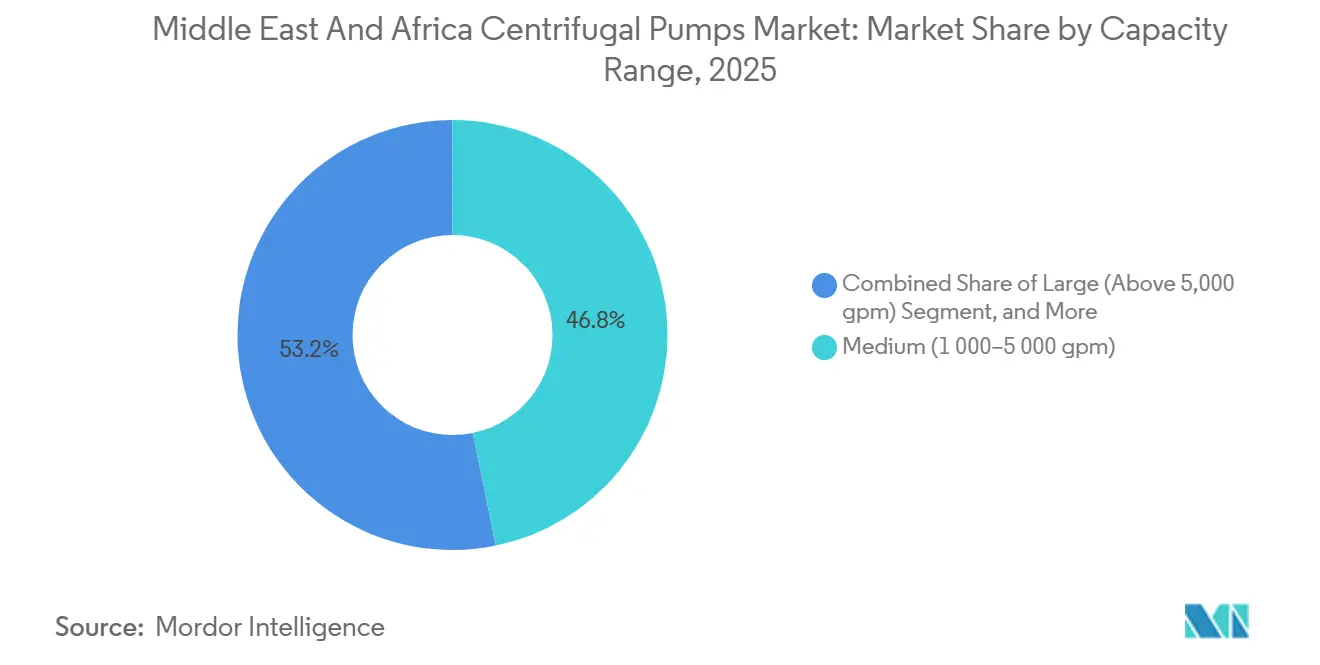
- In base alla gamma di capacità, le unità di media capacità rappresentavano il 46.77% delle installazioni nel 2025, mentre i modelli di grande capacità superiori a 5,000 gpm stanno aumentando a un CAGR del 5.21% nel mercato delle pompe centrifughe.
- In base al materiale, l'acciaio inossidabile ha dominato con il 47.89% del fatturato del 2025, ma il bronzo è destinato a crescere più rapidamente, con un CAGR del 5.27%, rimodellando il mercato delle pompe centrifughe verso la diversificazione delle leghe.
- In termini geografici, il Medio Oriente ha contribuito per il 28.16% al valore del 2025; l'Africa sta avanzando a un sano CAGR del 4.82%, espandendo il suo ruolo nel mercato delle pompe centrifughe fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle pompe centrifughe in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida industrializzazione e urbanizzazione in aumento | + 0.9% | Nucleo del Medio Oriente, ricaduta sul Nord Africa | Medio termine (2-4 anni) |
| Crescenti investimenti nel trattamento delle acque reflue urbane | + 1.1% | Arabia Saudita, Emirati Arabi Uniti, Kuwait, Sud Africa | A lungo termine (≥ 4 anni) |
| Espansione dei progetti di desalinizzazione nei paesi del Golfo | + 1.3% | Arabia Saudita, Emirati Arabi Uniti, Oman, Qatar | Medio termine (2-4 anni) |
| Progetti minerari accelerati nella Copper Belt africana | + 0.7% | Repubblica Democratica del Congo, Zambia, Sudafrica | A lungo termine (≥ 4 anni) |
| Potenziamenti della capacità di petrolio e gas guidati dal governo | + 0.6% | Arabia Saudita, Emirati Arabi Uniti, Iraq, Oman | A breve termine (≤ 2 anni) |
| Incentivi alla produzione locale di componenti per pompe | + 0.4% | Arabia Saudita, Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida industrializzazione e urbanizzazione in aumento
I residenti urbani costituiscono già l'89% della popolazione del Consiglio di Cooperazione del Golfo, una densità che costringe i comuni a commissionare nuove infrastrutture per l'acqua potabile, il trattamento delle acque reflue e la protezione antincendio, per un totale stimato di 12,000-15,000 unità all'anno. [1] Dipartimento degli Affari Economici e Sociali delle Nazioni Unite, "World Urbanization Prospects", un.org Megaprogetti come NEOM in Arabia Saudita e la Nuova Capitale Amministrativa dell'Egitto integrano pompe centrifughe ad alta efficienza con portate superiori a 3,000 gpm nei circuiti di desalinizzazione e trasmissione. Il teleriscaldamento, il drenaggio profondo dei seminterrati e i sistemi antincendio conformi alla norma NFPA-20 aggiungono ulteriori livelli di domanda. I progettisti specificano sempre più spesso azionamenti a velocità variabile e leghe resistenti alla corrosione per gestire il consumo energetico e le condizioni ricche di cloruri. Collettivamente, questi programmi di sviluppo urbano sono alla base di una lunga serie di ordini ricorrenti che rafforzano il mercato delle pompe centrifughe in Medio Oriente e Africa, sia per le infrastrutture di carico di base che per i servizi ausiliari.
Crescenti investimenti nel trattamento delle acque reflue urbane
La National Water Company dell'Arabia Saudita sta investendo 21 miliardi di dollari per aumentare la portata delle acque reflue a 8.2 milioni di m³/giorno entro il 2030. [2] National Water Company, “Strategic Wastewater Expansion Plan,” nwc.com.sa L'ammodernamento di Sulaibiya in Kuwait, del valore di 2.4 miliardi di dollari, e i lavori di ristrutturazione di Gauteng in Sudafrica, del valore di 3.2 miliardi di ZAR, sottolineano un cambiamento a livello regionale verso standard di trattamento più elevati. I progetti ora privilegiano il bioreattore a membrana o la purificazione ad osmosi inversa, entrambi i quali richiedono pompe centrifughe a bassa pulsazione e resistenti all'abrasione con parti a contatto con il fluido in acciaio inossidabile o duplex. Gli azionamenti a frequenza variabile sono standard, riducendo il consumo energetico del 20%-30% pur soddisfacendo i requisiti ISO 50001. Mentre le aziende di servizi pubblici premono per raggiungere obiettivi di riutilizzo dell'acqua del 70%, il mercato delle pompe centrifughe in Medio Oriente e Africa acquisisce esposizione a contratti di gestione e manutenzione a lungo termine, ampliando i ricavi totali per installazione.
Espansione dei progetti di desalinizzazione nei paesi del Golfo
Gli Emirati Arabi Uniti hanno avviato 909 milioni di IGD di capacità di osmosi inversa nel 2024, guidati dall'impianto di Taweelah da 200 milioni di GPD che da solo ospita oltre 150 pompe multistadio ad alta pressione. I progetti Yanbu-4 dell'Arabia Saudita, da 1.8 miliardi di dollari, e Salalah dell'Oman sono speculari in termini di dimensioni, entrambi con efficienze superiori all'82% e informativa sulle emissioni di carbonio durante il ciclo di vita. I fornitori che offrono alternative in bronzo o duplex con una migliore resistenza alla cavitazione si sono assicurati un portafoglio ordini più ampio. I dispositivi di recupero energetico abbinati a sistemi idraulici di precisione spingono gli acquirenti verso profili di girante premium e tolleranze di produzione più strette, moltiplicando il valore unitario. La desalinizzazione, quindi, si conferma il motore strutturale più potente del mercato delle pompe centrifughe fino a metà decennio.
Progetti minerari accelerati nella Copper Belt africana
Ivanhoe Mines, Barrick Gold e Anglo American hanno investito miliardi di dollari per espandere la capacità di concentrazione nella Repubblica Democratica del Congo, nello Zambia e in Sudafrica, sbloccando la domanda per oltre 100 pompe per fanghi ad alta prevalenza tra il 2024 e il 2028. [3] Ivanhoe Mines, “Kamoa-Kakula Phase 3 Expansion,” ivanhoemines.com Sono necessari involucri in ferro duro e rivestiti in elastomero per resistere a carichi di silice superiori al 15% in peso, il che sta spingendo al rialzo i prezzi medi di vendita. Profondità di disidratazione superiori a 400 m richiedono modelli di turbine verticali multistadio con coppe in bronzo per mitigare la cavitazione durante i cicli di riavvio. Con il rame scambiato a oltre 9,000 USD/t, i budget di approvvigionamento rimangono consistenti, garantendo flussi costanti al mercato delle pompe centrifughe del Medio Oriente e dell'Africa e proteggendolo dalla debolezza ciclica altrove.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cavitazione e guasti di innesco nelle installazioni di pozzi profondi | -0.5% | Arabia Saudita, Emirati Arabi Uniti, Oman (zone acquifere profonde) | A breve termine (≤ 2 anni) |
| Limitazioni di compatibilità chimica con i greggi acidi | -0.4% | Iraq, Oman, Arabia Saudita (giacimenti di gas acido) | Medio termine (2-4 anni) |
| Volatilità dei prezzi degli input di acciaio inossidabile e leghe | -0.3% | Globale, acuto nei mercati dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Persistente catena di fornitura di pezzi di ricambio contraffatti | -0.2% | Mercati secondari di Africa e Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cavitazione e guasti di innesco nelle installazioni di pozzi profondi
I sollevamenti statici superiori a 300 m nelle zone acquifere fossili dell'Arabia Saudita producono una bassa pressione di aspirazione, innescando bolle di vapore che erodono le giranti e riducono l'efficienza fino al 25% in sei mesi. Problemi simili nei pozzi di Al Ain negli Emirati Arabi Uniti hanno richiesto interventi di ammodernamento con azionamenti a frequenza variabile e sistemi di adescamento a vuoto, con costi aggiuntivi di 8,000-12,000 dollari per sito. Anche le pompe antincendio orizzontali non raggiungono gli obiettivi di avviamento quando si formano sacche d'aria nelle linee di aspirazione, compromettendo la conformità alla norma NFPA. Sebbene i modelli autoadescanti e il monitoraggio delle condizioni possano dimezzare i tassi di guasto, l'ulteriore esborso di capitale rallenta l'adozione tra gli operatori con budget limitati e diluisce lo slancio del mercato delle pompe centrifughe in Medio Oriente e Africa.
Limitazioni di compatibilità chimica con i greggi acidi
Livelli di idrogeno solforato che superano le 3,000 ppm nei giacimenti super-giganti iracheni degradano gli involucri in acciaio al carbonio entro 18 mesi, mentre persino gli alberi in acciaio inossidabile 316L diventano fragili sotto stress da solfuro. Saudi Aramco ora insiste sull'uso di leghe duplex o a base di nichel per tutte le parti bagnate a Jafurah, aumentando i prezzi unitari fino al 60%. L'ammodernamento dei rivestimenti in Inconel 625 nel giacimento di Khazzan in Oman ha raddoppiato gli intervalli di revisione, ma ha aggiunto 25,000 dollari a pompa. Il conseguente aumento dei costi riduce i budget per le attrezzature aggiuntive, limitando l'espansione del mercato delle pompe centrifughe nei settori dei servizi acidi finché i prezzi delle leghe non si modereranno o non emergerà una metallurgia alternativa.
Analisi del segmento
Per tipo di flusso: progetti a flusso misto, volume del ponte e testa
Nel 2025, le pompe a flusso radiale hanno dominato il 54.67% del mercato delle pompe centrifughe in Medio Oriente e Africa, grazie alla solida trazione nelle reti municipali e nei circuiti di raffreddamento HVAC, dove le prevalenze raramente superano i 150 metri. La loro semplicità idraulica, l'ampia base di fornitori e la compatibilità con gli azionamenti a velocità variabile rafforzano la comodità di approvvigionamento. Le configurazioni a flusso misto, tuttavia, stanno registrando un CAGR del 5.07% fino al 2031, poiché le aziende minerarie stanno riadattando i circuiti dei fanghi con giranti ibride che tollerano il 20-30% di solidi senza sacrificare l'efficienza. L'espansione di Kamoa-Kakula nella Repubblica Democratica del Congo è un esempio tipico di questa svolta, con la specifica di decine di unità a flusso misto per lo scarico dei residui.
Il requisito di una minore prevalenza netta di aspirazione positiva del progetto riduce la profondità di scavo nelle nuove stazioni di pompaggio, un vantaggio fondamentale nelle falde acquifere poco profonde dell'Africa. Il lancio di una girante semi-aperta da parte di Flowserve nel 2024 prolunga ulteriormente gli intervalli di manutenzione a sei mesi. Le pompe radiali mantengono il predominio nella desalinizzazione ad alta pressione, raggiungendo efficienze superiori all'80% a 1,000 psi, mentre le unità a flusso assiale continuano a servire progetti di controllo delle inondazioni nel Delta del Nilo in Egitto e nell'irrigazione delle palme da dattero in Arabia Saudita, dove le portate superano i 50,000 gpm. Nel complesso, questi modelli sostengono un mercato delle pompe centrifughe in Medio Oriente e Africa equilibrato ma in evoluzione, in cui la tecnologia a flusso misto si sta ritagliando una nicchia in crescita e ad alto margine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base al numero di stadi: le unità multistadio aumentano con la richiesta di pressione
Nel 2025, i modelli monostadio rappresentavano il 62.31% del mercato delle pompe centrifughe, poiché la loro semplicità soddisfa la maggior parte delle applicazioni nei servizi edilizi e nel settore idrico municipale. Tuttavia, i modelli multistadio stanno avanzando a un CAGR del 4.86%, trainati dal giacimento di Jafurah in Arabia Saudita, dove le pompe a barile a 18 stadi erogano un'iniezione alternata di acqua e gas a 8,000 psi. Le pompe a sei-otto stadi per la dissalazione, che alimentano membrane a 1,200 psi, rappresentano un altro filone di crescita.
Il diffusore HiFlux di Sulzer ha ridotto le perdite interstadio del 12%, garantendo un ritorno dell'investimento in meno di due anni per le installazioni a servizio continuo. Tuttavia, la complessità della dinamica del rotore di oltre 10 stadi spinge gli OEM a fornire validazione a elementi finiti e bilanciamento sul campo. Le pompe monostadio dominano ancora i sistemi antincendio NFPA-20, ma l'altezza crescente dei grattacieli potrebbe orientare la preferenza verso unità a doppio stadio con cassa divisa che mantengono la prevalenza al 150% della capacità nominale. Per ora, il mercato delle pompe centrifughe in Medio Oriente e Africa bilancia i volumi maturi delle pompe monostadio con la crescita del valore delle pompe multistadio premium.
Per settore di utilizzo finale: il segmento idrico è in netta crescita
Petrolio e gas hanno mantenuto una quota del 39.78% nel 2025, grazie a progetti upstream di alto valore che includono pompe, compressori e separatori. Ciononostante, il segmento dell'acqua e delle acque reflue sta crescendo a un sorprendente CAGR del 10.13%, sostenuto dagli obiettivi di riutilizzo del 70% dei paesi del Golfo e da oltre 5 milioni di m³/giorno di capacità di dissalazione in costruzione. Le aziende di servizi pubblici assegnano contratti di servizio pluriennali che consolidano i ricavi post-vendita e riducono i costi di gestione del 20%.
Il settore minerario è il prossimo settore in crescita, con nastri trasportatori in rame che richiedono pompe per fanghi resistenti all'abrasione. Nel frattempo, le strutture alimentari e delle bevande, come il nuovo stabilimento namibiano di Coca-Cola Beverages Africa, adottano pompe igieniche che richiedono premi del 20-30%. Il settore farmaceutico e quello della produzione di energia aggiungono applicazioni speciali che richiedono elastomeri di qualità FDA e metallurgia ad alta temperatura. Sebbene il drenaggio in edilizia comporti picchi ciclici in linea con le tempistiche dei megaprogetti, introduce anche modelli di ricavi da noleggio, ampliando la dimensione dei servizi del mercato delle pompe centrifughe in Medio Oriente e Africa.
Per intervallo di capacità: i mega-progetti favoriscono le unità di grande volume
Le pompe di media capacità, comprese tra 1,000 e 5,000 gpm, hanno coperto il 46.77% delle installazioni del 2025, grazie al dimensionamento standard dei motori e alla semplicità delle opere civili. I modelli più grandi superano le 5,000 gpm e stanno crescendo a un CAGR del 5.21%, trainati dalle prese d'acqua di mare da 10,000 gpm presso l'impianto di Taweelah negli Emirati Arabi Uniti e dal drenaggio minerario durante la stagione delle piogge in Zambia. I pacchetti montati su skid, nella gamma da 1,000 a 2,000 gpm, riducono i tempi di messa in servizio da otto a tre settimane, risultando interessanti per progetti periurbani con tempi di consegna rapidi.
Le pompe piccole e micro svolgono funzioni di precisione nei laboratori e nei circuiti di sanificazione, beneficiando di motori a magneti permanenti che riducono il consumo di elettricità del 30-40%. Per le pompe di grandi volumi, l'isolamento dalle vibrazioni e la modellazione computazionale diventano fondamentali per rimanere entro i limiti della norma ISO 10816. L'acquisizione di Evoqua da parte di Xylem ha rafforzato la sua presenza in questo segmento ad alta produttività, posizionando l'azienda in modo da conquistare fette più ampie del mercato delle pompe centrifughe in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il bronzo riacquista popolarità nei lavori corrosivi
L'acciaio inossidabile ha mantenuto una quota del 47.89% nel 2025 perché soddisfa gli standard alimentari, farmaceutici e di desalinizzazione e offre un'affidabile resistenza alla criccatura da stress da cloruro. Tuttavia, il bronzo è destinato a crescere più rapidamente, con un CAGR del 5.27%, supportato da dati che mostrano che le leghe di alluminio-bronzo prolungano gli intervalli di revisione del 30% nei treni di desalinizzazione retrofit. Il progetto 2024 di Salalah ha convalidato questi guadagni estendendo la durata del servizio da 18 a 30 mesi a fronte di un prezzo di acquisto più elevato del 25%.
La volatilità del nichel, compresa tra 16,000 USD/t e 20,000 USD/t, ha compresso i margini di 200-300 punti base per i fornitori di acciaio inossidabile, spingendo gli acquirenti verso il duplex o il bronzo, ove possibile.
Analisi geografica
Mercato delle pompe centrifughe in Medio Oriente
Il Medio Oriente ha generato il 28.16% del fatturato del 2025, grazie al portafoglio di 1.2 trilioni di dollari del Fondo di Investimento Pubblico dell'Arabia Saudita e alla roadmap di diversificazione industriale degli Emirati Arabi Uniti. Iniziative di localizzazione come Saudi T'AZEEZ e UAE NUSANED hanno spinto gli OEM a istituire hub di assemblaggio a Riyadh e Dubai, riducendo i tempi di consegna da 16 a 8 settimane e rafforzando la resilienza del mercato regionale delle pompe centrifughe.
Mercato delle pompe centrifughe in Africa
L'Africa, in crescita a un CAGR del 4.82%, è trainata dall'espansione delle miniere di rame, dove Ivanhoe Mines prevede di raddoppiare la produzione entro il 2028, richiedendo pompe per fanghi ad alta prevalenza per i nuovi concentratori. La sudafricana Rand Water ha stanziato 3.2 miliardi di ZAR per la ristrutturazione delle stazioni di pompaggio, l'ammodernamento della sua dorsale di Gauteng e la garanzia di flussi di entrate post-vendita. La Zona Economica del Canale di Suez in Egitto ha attirato 2.1 miliardi di USD di IDE nel 2024, con diversi produttori di pompe alla ricerca di siti di assemblaggio che coprano l'esposizione tariffaria.
Mercato delle pompe centrifughe in Medio Oriente e Africa
Aree geografiche nel resto della regione, come le attività di produzione di acciai a Rumaila in Iraq e gli impianti geotermici in Kenya, alimentano una domanda di nicchia per varianti ad alta lega e alta temperatura. Le normative locali sugli appalti, tra cui la soglia del 70% prevista dalla Carta Mineraria del Sudafrica, costringono gli OEM ad approvvigionarsi localmente di fusioni e lavorazioni meccaniche, aumentando nel tempo il valore aggiunto interno del mercato delle pompe centrifughe in Medio Oriente e Africa. Queste iniziative a livello nazionale ricalibrano costantemente le catene di approvvigionamento verso una struttura ibrida globale-regionale.
Panorama normativo
L'approvvigionamento di pompe centrifughe in Medio Oriente e Africa è ancorato agli standard tecnici del settore petrolifero e del gas, con l'API 610 (allineata alla ISO 13709) come riferimento chiave per i servizi petroliferi, petrolchimici e del gas naturale. Nella regione del Golfo, la Gulf Standardization Organization (GSO) supporta la standardizzazione regionale attraverso l'adozione di norme come la GSO ISO 13709, che contribuisce ad armonizzare le aspettative di conformità sia per i gruppi di pompe importati che per quelli assemblati localmente, utilizzati dalle compagnie petrolifere nazionali e dalle società EPC (Engineering, Procurement and Construction).
Nell'ambito di una governance della qualità orientata all'acquirente, la specifica IOGP S-615 (edizione di dicembre 2025) viene sempre più utilizzata per definire i livelli di valutazione della conformità, l'ambito di ispezione e i requisiti di documentazione per le pompe centrifughe acquistate per progetti upstream e midstream. Le specifiche degli operatori, come i requisiti tecnici ADNOC, inaspriscono ulteriormente le aspettative in materia di tracciabilità, collaudo e documentazione per le pompe di servizio critiche e i relativi pacchetti.
Analisi della catena del valore
La catena del valore regionale si estende dalle materie prime di fusione e metallurgia (acciaio inossidabile, duplex, bronzo, ghisa dura) fino alla lavorazione e fabbricazione, alla progettazione idraulica, all'assemblaggio, al collaudo e all'imballaggio, prima della fase EPC (Engineering, Procurement and Construction) e della distribuzione a società di servizi pubblici, operatori del settore petrolifero e del gas, società minerarie e utenti industriali. La qualificazione secondo lo standard API 610 e i requisiti specifici del cliente rimangono un punto di svolta fondamentale nella fase di approvvigionamento, dove la valutazione della conformità di tipo IOGP S-615 e i relativi pacchetti di documentazione influenzano la selezione dei fornitori e l'ambito delle ispezioni di terze parti.
Dopo l'installazione, i servizi per l'intero ciclo di vita e la fornitura di ricambi (guarnizioni, cuscinetti, giranti, anelli di usura, manicotti e rivestimenti anticorrosione) rappresentano un'importante fonte di valore. Centri di assistenza localizzati e modelli di supporto remoto supportano questa transizione. Ad esempio, gli accordi per l'intero ciclo di vita relativi a importanti progetti nel settore del gas in Nigeria dimostrano come i produttori di apparecchiature originali (OEM) integrino sempre più servizi di manutenzione, riparazione e monitoraggio digitale, spostando la catena del valore verso un supporto a lungo termine piuttosto che verso la fornitura una tantum di apparecchiature.
Panorama competitivo
Il mercato delle pompe centrifughe in Medio Oriente e Africa mostra una moderata concentrazione. I costruttori globali Flowserve, KSB, Sulzer e Grundfos sfruttano accreditamenti di fornitori decennali con Saudi Aramco, ADNOC e aziende di servizi pubblici che impongono rigorosi standard API 610 e ISO 9001. La fornitura di 400 pompe da parte di Flowserve per il progetto Jafurah dimostra la solidità di tali qualifiche. Incentivi alla localizzazione come l'iktva spingono le multinazionali ad ampliare la propria presenza regionale, mentre i player di medio livello in grado di investire in impianti di assemblaggio ottengono vantaggi nelle gare d'appalto.
I concorrenti cinesi Sanlian Pump e Leo Group hanno abbassato i prezzi del 30-40% e si sono aggiudicati una quota fino al 15% nelle gare d'appalto municipali in Africa, ma un tempo medio tra guasti più breve e reti di assistenza sparse frenano una diffusione più ampia. La tecnologia sta emergendo come un cuneo: il portafoglio di Grundfos basato sull'IoT riduce i tempi di fermo del 25%, ottenendo premi del 10-15% e assicurando un ritorno dell'investimento entro 2 anni. Permangono lacune nella qualità; le verifiche rivelano che il 20-25% delle unità installate non dispone di certificati di stabilimento tracciabili, complicando la garanzia e la copertura assicurativa.
Il consolidamento strategico sta rimodellando il settore. L'acquisizione di Evoqua da parte di Xylem per 7.5 miliardi di dollari ha ampliato la sua portata nel trattamento delle acque reflue, mentre la mossa parallela di Pentair ha consolidato le competenze nel settore delle acque di processo. L'impianto SPARK di Emerson da 100 milioni di dollari in Arabia Saudita segnala un'ulteriore localizzazione tra i giganti dell'automazione. In sintesi, la concorrenza si basa su un mix di produzione localizzata, differenziazione digitale e capacità di assistenza per l'intero ciclo di vita.
Leader del settore delle pompe centrifughe in Medio Oriente e Africa
Azienda Baker Hughes
Flowserve Corporation
Schlumberger Limited
Il Gruppo Weir plc
Xylem Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Baker Hughes ha stipulato un importante contratto di servizi a lungo termine con ANOH Gas Processing Company per l'impianto di trattamento del gas ANOH in Nigeria, che comprende la manutenzione delle apparecchiature, i servizi di riparazione e i servizi digitali iCenter per le turbomacchine e le infrastrutture di pompaggio. L'accordo amplia i servizi per l'intero ciclo di vita del progetto di trattamento del gas in Nigeria e integra il monitoraggio digitale tramite iCenter. L'intesa passa da una fornitura transazionale a contratti di servizi integrati con capacità digitali regionali e reti di supporto locali.
- Maggio 2026: Weir ha continuato ad espandere la propria base installata di pompe per drenaggio e per fanghi nel settore minerario africano, puntando su un approccio basato sulla catena del valore e sul monitoraggio digitale per ridurre i rischi delle operazioni di pompaggio nei progetti di estrazione dell'oro in Africa occidentale. Ciò supporta l'installazione di pompe per l'industria mineraria in Africa, il monitoraggio digitale e l'integrazione della catena del valore. L'iniziativa rafforza la presenza regionale e la differenziazione orientata ai servizi in un segmento di mercato ad alto volume.
- Aprile 2026: Sulzer ha finalizzato un accordo di approvvigionamento aziendale (CPA) di 8 anni con Aramco per la fornitura di pompe centrifughe, pezzi di ricambio e servizi post-vendita a livello globale, avvalendosi del suo polo industriale ampliato a Riyadh, in Arabia Saudita. Il sistema di fornitura di pompe e di assistenza post-vendita di Aramco supporta l'utilizzo del polo regionale e gli acquisti a ciclo lungo. L'accordo rafforza la localizzazione e si allinea alle tendenze di regionalizzazione.
Ambito del rapporto sul mercato delle pompe centrifughe in Medio Oriente e Africa
Il rapporto sul mercato delle pompe centrifughe in Medio Oriente e Africa è segmentato per tipo di flusso (assiale, radiale, misto), numero di stadi (monostadio e multistadio), settore di utilizzo finale (petrolio e gas, alimenti e bevande, acqua e acque reflue, farmaceutico, energia, edilizia, metallurgia e estrazione mineraria, altri settori di utilizzo finale), intervallo di capacità (micro (inferiore a 500 gpm), piccola (500-1,000 gpm), media (1,000-5,000 gpm), grande (superiore a 5,000 gpm)), materiale (ghisa, acciaio inossidabile, bronzo, altri materiali) e area geografica (Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di flusso
| assiale |
| Radiale |
| Misto |
Per numero di stadi
| Monostadio |
| Multistadio |
Per settore degli utenti finali
| Olio e Gas |
| Cibo e bevande |
| Acqua e acque reflue |
| Pharmaceutical |
| Potenza |
| Edilizia |
| Metallo e miniere |
| Altri settori degli utenti finali |
Per gamma di capacità
| Micro (inferiore a 500 gpm) |
| Piccolo (500–1,000 gpm) |
| Medio (1,000–5,000 gpm) |
| Grande (oltre 5,000 gpm) |
Per materiale
| Ghisa |
| Acciaio inossidabile |
| Bronzo |
| Altri materiali |
Per geografia
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per tipo di flusso | assiale | |
| Radiale | ||
| Misto | ||
| Per numero di stadi | Monostadio | |
| Multistadio | ||
| Per settore degli utenti finali | Olio e Gas | |
| Cibo e bevande | ||
| Acqua e acque reflue | ||
| Pharmaceutical | ||
| Potenza | ||
| Edilizia | ||
| Metallo e miniere | ||
| Altri settori degli utenti finali | ||
| Per gamma di capacità | Micro (inferiore a 500 gpm) | |
| Piccolo (500–1,000 gpm) | ||
| Medio (1,000–5,000 gpm) | ||
| Grande (oltre 5,000 gpm) | ||
| Per materiale | Ghisa | |
| Acciaio inossidabile | ||
| Bronzo | ||
| Altri materiali | ||
| Per geografia | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle pompe centrifughe in Medio Oriente e Africa entro il 2031?
Si prevede che il mercato raggiungerà i 3.66 miliardi di dollari entro il 2031, con un CAGR del 4.48% dal 2026 al 2031.
Quale segmento di utenti finali crescerà più rapidamente entro il 2031?
Le applicazioni di acqua e acque reflue si stanno espandendo a un ritmo annuo del 10.13%, mentre i paesi del Golfo puntano a raggiungere obiettivi di riutilizzo del 70%.
Perché le leghe di bronzo stanno guadagnando terreno negli impianti di desalinizzazione?
L'alluminio-bronzo presenta una resistenza superiore alla cavitazione e prolunga gli intervalli di revisione di circa il 30%, riducendo i costi di esercizio nonostante i prezzi iniziali più elevati.
In che modo gli obblighi di localizzazione incidono sull'approvvigionamento di pompe nel Golfo?
Programmi come Saudi T'AZEEZ e UAE NUSANED offrono vantaggi di gara ai fornitori che assemblano le pompe localmente, riducendo i tempi di consegna e aumentando il valore aggiunto nazionale.
Quali tendenze tecnologiche stanno migliorando l'affidabilità delle pompe?
I sensori IoT, l'analisi basata su cloud e gli azionamenti a velocità variabile riducono complessivamente i tempi di inattività non pianificati di circa il 25% e migliorano l'efficienza energetica.
Quale fascia di capacità sta registrando la crescita più elevata?
Le unità di grande capacità superiori a 5,000 gpm stanno aumentando a un CAGR del 5.21%, trainate dalla domanda di mega-desalinizzazione e di estrazione mineraria in profondità.


