

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.4 miliardo di dollari |
| Dimensione del mercato (2031) | 4.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.34% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei prodotti ittici in scatola in Medio Oriente e Africa di Mordor Intelligence
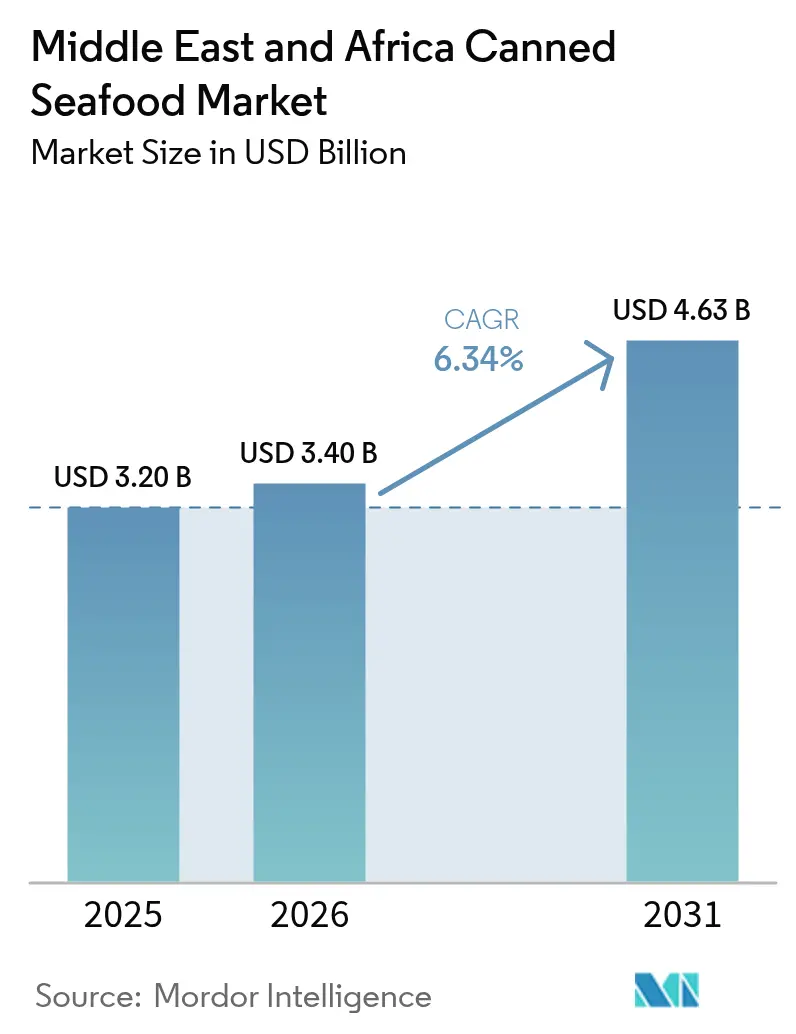
Si prevede che il mercato dei prodotti ittici in scatola in Medio Oriente e Africa crescerà da 3.20 miliardi di dollari nel 2025 a 3.40 miliardi di dollari nel 2026, per poi raggiungere i 4.63 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.34% nel periodo 2026-2031. Le scorte governative per la sicurezza alimentare, l'aumento dei redditi urbani e la crescente accettazione da parte dei consumatori di proteine a lunga conservazione, in grado di resistere alle alte temperature della regione, sono i fattori trainanti dell'attuale espansione. Sebbene l'Arabia Saudita e gli Emirati Arabi Uniti importino ingenti quantità di prodotti, stanno anche investendo in centri di trasformazione nazionali. Questi centri non solo riducono i tempi di consegna, ma rafforzano anche la resilienza dell'offerta. I fornitori, beneficiando di infrastrutture logistiche potenziate, che spaziano dai corridoi della catena del freddo in Sudafrica ai magazzini nelle zone franche di Dubai, possono garantire l'integrità del prodotto, anche durante i periodi di maggiore caldo estivo. Parallelamente, il panorama della concorrenza tra i marchi si sta evolvendo. La certificazione halal, le etichette di sostenibilità e la tracciabilità digitale stanno diventando di fondamentale importanza, spingendo i rivenditori a dedicare maggiore spazio sugli scaffali a prodotti provenienti da fonti responsabili. La differenziazione dei prezzi rimane limitata, principalmente a causa del predominio di prodotti ittici di base come tonno, sardine e sgombro nel paniere del mercato. Tuttavia, segmenti premium come gamberi e salmone in scatola stanno attirando consumatori benestanti, che privilegiano la praticità e il valore nutrizionale. In Egitto, Nigeria e nei Paesi del Golfo, l'e-commerce sta accelerando la scoperta dei prodotti e i modelli di abbonamento. Nel frattempo, i marchi privati dei supermercati mantengono la leadership in termini di volume posizionandosi a prezzi di ingresso più bassi. Data la solida domanda, il sostegno strategico delle politiche e la continua integrazione verticale, il mercato dei prodotti ittici in scatola in Medio Oriente e Africa è destinato a una crescita sostenuta a doppia cifra in termini di valore per tutto il decennio.
Punti chiave del rapporto
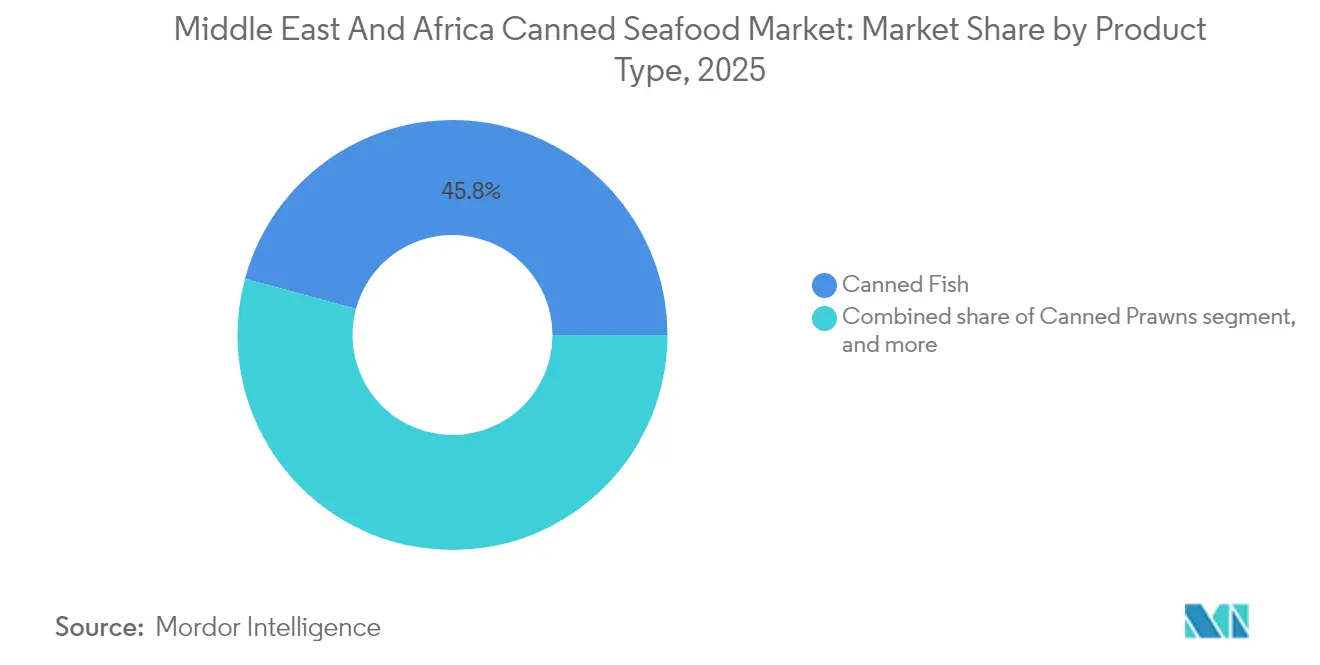
- Per tipologia di prodotto, il pesce in scatola ha dominato il mercato dei prodotti ittici in scatola in Medio Oriente e Africa nel 2025, con una quota del 45.78%, mentre si prevede che i gamberi in scatola cresceranno a un CAGR del 7.41% fino al 2031.
- Per canale di distribuzione, nel 2025 supermercati e ipermercati controllavano il 61.74% del mercato dei prodotti ittici in scatola in Medio Oriente e Africa, ma si prevede che la vendita al dettaglio online crescerà a un CAGR del 7.05% tra il 2026 e il 2031.
- In termini geografici, l'Arabia Saudita ha rappresentato il 26.20% del fatturato del 2025, mentre gli Emirati Arabi Uniti sono destinati a registrare il CAGR più rapido, pari al 7.18%, durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti ittici in scatola in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di fonti proteiche convenienti | + 1.2% | Emirati Arabi Uniti, Arabia Saudita, Nigeria | A breve termine (≤ 2 anni) |
| Espansione della presenza moderna nel commercio al dettaglio e nell'e-commerce | + 1.8% | Nucleo del Consiglio di cooperazione del Golfo, Nord Africa | Medio termine (2-4 anni) |
| Crescita della capacità nazionale di lavorazione del pesce | + 0.9% | Nigeria, Sudafrica, Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| Accumulo di scorte di sicurezza alimentare da parte del governo | + 1.5% | Consiglio di cooperazione del Golfo, Egitto | Medio termine (2-4 anni) |
| Opportunità di esportazione certificate Halal | + 0.8% | Asia sud-orientale, Europa | A lungo termine (≥ 4 anni) |
| Cambiamento climatico: da pesce refrigerato a pesce a lunga conservazione | + 1.1% | Medio Oriente e Nord Africa, Africa subsahariana | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di fonti proteiche convenienti
L'urbanizzazione, l'aumento delle famiglie nucleari e la crescente forza lavoro femminile stanno rimodellando la pianificazione dei pasti, con il pesce pronto al consumo al centro dell'attenzione. Questi cambiamenti demografici e di stile di vita stanno stimolando la domanda di opzioni alimentari pratiche, nutrienti e a lunga conservazione. Il pesce in scatola, ricco di omega-3, proteine e ferro, aggira i problemi di deperibilità del pescato fresco, offrendo una soluzione pratica per le famiglie impegnate. Questo lo rende particolarmente appetibile durante il Ramadan, un periodo in cui le famiglie fanno scorta di alimenti di base non deperibili per soddisfare le crescenti esigenze di preparazione dei pasti. Questi ora vantano coperchi comodi e facili da aprire e formulazioni più sane a ridotto contenuto di sodio, per soddisfare i consumatori attenti alla salute. Sia a Lagos che a Riyadh, l'inclusione dello sgombro in scatola nei programmi di pranzo scolastico ne evidenzia la crescente accettazione istituzionale, poiché le scuole danno priorità a opzioni di pasti convenienti e nutrienti per gli studenti. Con l'aumento del potere d'acquisto, i consumatori si orientano verso opzioni premium e pronte all'uso che promettono un gusto costante, un alto valore nutrizionale e vantaggi in termini di risparmio di tempo.
Espansione della presenza moderna nel commercio al dettaglio e nell'e-commerce
Ad Abu Dhabi, Riyadh e Accra, i colossi degli ipermercati Carrefour e LuLu, tra gli altri, inaugurano nuovi punti vendita con una selezione più ampia e reparti specializzati in pesce, rispondendo alla crescente domanda di un'offerta diversificata di prodotti. Mentre le sardine in scatola a marchio privato si ritagliano una nicchia grazie ai prezzi più bassi rispetto alle loro controparti di marca, attraggono anche i consumatori attenti ai costi che cercano valore senza compromettere la qualità. Tuttavia, è il mondo digitale a registrare la crescita più marcata. Il valore del commercio al dettaglio online in Egitto è destinato a raddoppiare dal 2024 al 2029, trainato dalla crescente penetrazione di Internet e dalla preferenza dei consumatori per la praticità.[1]Fonte: Ministero delle Comunicazioni egiziano, "ITIDA e CARITech collaborano per promuovere lo sviluppo del software e accrescere la conoscenza IT", mcit.gov.egSfruttando questa tendenza, Talabat e Noon Grocery sfruttano la consegna in giornata, proponendo pesce a lunga conservazione come una comoda aggiunta per gli acquisti dell'ultimo minuto. Nel frattempo, i servizi di abbonamento facilitano il rifornimento mensile di confezioni multiple di tonno, garantendo una disponibilità costante per i consumatori abituali. Le analisi del settore retail evidenziano una tendenza: abbinare pesce in scatola a pasta e concentrato di pomodoro aumenta il valore medio degli ordini, segnalando il potenziale per promozioni intercategoria che potrebbero ulteriormente migliorare il coinvolgimento dei clienti e incrementare le vendite.
Crescita della capacità nazionale di lavorazione del pesce
Il complesso di lavorazione di Lekki in Nigeria mira a migliorare la capacità produttiva locale, ridurre la dipendenza dalle importazioni e creare migliaia di posti di lavoro qualificati. Si prevede che questa iniziativa rafforzerà le capacità di lavorazione dei prodotti ittici del Paese e contribuirà alla crescita economica promuovendo opportunità di occupazione a livello locale. Nella provincia del Capo Occidentale in Sudafrica, gli ammodernamenti delle linee di inscatolamento ora includono autoclavi automatizzate, che non solo aumentano la produzione, ma riducono anche significativamente il consumo energetico per unità, rendendo le operazioni più sostenibili ed economicamente efficienti. Il cluster alimentare di Khalifa Port negli Emirati Arabi Uniti attrae investimenti diretti esteri, realizzando impianti integrati di stoccaggio frigorifero e inscatolamento. Queste strutture sono progettate per consolidare l'offerta regionale, garantendo uno stoccaggio e una lavorazione efficienti prima di una distribuzione semplificata ai supermercati del Golfo. Nel complesso, questi sforzi aumentano il valore aggiunto locale, rafforzano la tracciabilità e riducono i tempi di consegna nel mercato dei prodotti ittici in scatola in Medio Oriente e Africa, affrontando le principali sfide della catena di approvvigionamento e soddisfacendo la crescente domanda dei consumatori.
Accumulo di scorte di sicurezza alimentare da parte del governo
Gli stati del Consiglio di Cooperazione del Golfo hanno designato tonno, sardine e sgombri in scatola come alimenti di base essenziali nelle loro riserve nazionali di emergenza, riconoscendone l'importanza nel garantire la sicurezza alimentare durante le crisi. Nell'ambito di un'azione volta a rafforzare l'acquacoltura locale e garantire un approvvigionamento costante per le industrie conserviere nazionali, Abu Dhabi ha stanziato un budget significativo per rafforzare le sue infrastrutture di acquacoltura e incrementare la capacità produttiva. Nel tentativo di contrastare le interruzioni dell'approvvigionamento e stabilizzare i prezzi, l'Egitto ha aggiunto sardine importate alla sua riserva strategica, una mossa pensata per proteggere il mercato dalla volatilità. La Banca Africana di Sviluppo, attraverso programmi multilaterali, sta formando le cooperative costiere in tecniche di confezionamento a valore aggiunto, come la sigillatura sottovuoto e l'etichettatura, per migliorare la qualità dei prodotti. Questa iniziativa non solo prolunga la durata di conservazione delle specie pescate in natura, ma garantisce anche una conservazione più sicura e una migliore commerciabilità. Nel complesso, queste azioni consolidano una domanda costante, anche durante le crisi economiche, istituzionalizzando modelli di consumo di base.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volumi volatili di catture selvatiche/limiti di sovrasfruttamento | -1.4% | Costa dell'Africa occidentale, Oceano Indiano | A breve termine (≤ 2 anni) |
| Crescente preferenza dei consumatori per i prodotti ittici freschi e congelati | -0.8% | Emirati Arabi Uniti, Arabia Saudita | Medio termine (2-4 anni) |
| Tariffe di importazione frammentate nei blocchi regionali | -0.6% | ECOWAS, SADC, GCC | A lungo termine (≥ 4 anni) |
| Aumento dei costi della certificazione di sostenibilità | -0.9% | Produttori orientati all'esportazione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volumi volatili di catture selvatiche e limiti di pesca eccessiva
I tagli alle quote europee per sgombri e sardine, uniti alle restrizioni imposte dalla NOAA sul merluzzo del Pacifico, stanno riducendo l'approvvigionamento di materie prime per le industrie conserviere regionali, con conseguente aumento della concorrenza per risorse limitate e costi di approvvigionamento più elevati. La stagione di chiusura annuale in Ghana riduce significativamente gli sbarchi costieri, costringendo i trasformatori a dipendere da importazioni congelate più costose per sostenere i livelli di produzione. Le condizioni di El Niño hanno ridotto i raccolti di acciughe peruviane, facendo aumentare significativamente i costi della farina di pesce, che di conseguenza gonfiano i prezzi delle sardine e mettono a dura prova i margini di profitto dei trasformatori.[2]Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Globefish Highlights 2024", openknowledge.fao.orgQuesta volatilità dell'offerta non solo complica la pianificazione annuale degli acquisti introducendo imprevedibilità nella disponibilità e nei costi delle materie prime, ma può anche portare a cali temporanei nei tassi di utilizzo degli impianti, non raggiungendo i livelli ottimali e con un impatto negativo sull'efficienza operativa complessiva e sulla coerenza della produzione.
Crescente preferenza dei consumatori per i prodotti ittici freschi e congelati
Le famiglie benestanti del Golfo, sostenute dall'aumento del reddito disponibile e da una svolta verso un'alimentazione più sana, privilegiano sempre di più il salmone norvegese refrigerato di alta qualità e il branzino allevato localmente. Recenti sondaggi rivelano che un numero significativo di acquirenti degli Emirati Arabi Uniti acquista filetti freschi almeno una volta al mese, a dimostrazione di una solida domanda di prodotti ittici di alta qualità. Studi sull'e-commerce evidenziano che i prodotti ittici di origine costiera godono di un vantaggio d'acquisto rispetto a quelli dell'entroterra, suggerendo una percezione di qualità superiore che mette in secondo piano le opzioni trasformate.[3]Fonte: Multidisciplinary Digital Publishing Institute, "Interno o costiero? Meccanismi neurali e psicologici alla base delle preferenze dei consumatori per l'origine dei prodotti ittici nell'e-commerce", mdpi.comIl nuovo centro di distribuzione automatizzato del Kuwait sta rivoluzionando la catena del freddo, riducendo il vantaggio, un tempo conveniente, dei prodotti in scatola, garantendo opzioni fresche con un deterioramento minimo. Nel frattempo, mentre gli influencer dei social media decantano sushi e poke bowl, il pesce fresco sta diventando un prodotto ambizioso, in sintonia con i consumatori che desiderano una cucina di tendenza e di alta qualità. Questa evoluzione sta soffocando la crescita del pesce in scatola tra i consumatori benestanti, che ora associano la freschezza alla qualità e alle aspirazioni legate allo stile di vita.
Analisi del segmento
Per tipo di prodotto: il predominio del pesce in scatola determina la leadership di mercato
Nel 2025, il pesce in scatola detiene una quota dominante del 45.78% del mercato ittico in scatola in Medio Oriente e Africa. Questa roccaforte è rafforzata da tradizioni culinarie radicate, prezzi competitivi e intensificati sforzi promozionali durante le stagioni di punta della vendita al dettaglio. Il tonno si distingue come la scelta preferita, integrandosi perfettamente in insalate, stufati e pranzi scolastici, diventando un alimento base in molte famiglie. Nel frattempo, sardine e sgombri arricchiscono la dieta nordafricana, armonizzandosi con le ricette locali che enfatizzano le salse a base di pomodoro, molto popolari nella regione. Sebbene il salmone occupi una posizione di nicchia, vanta un'impressionante crescita dei volumi a due cifre nei settori duty-free e dei supermercati premium degli Emirati Arabi Uniti, a dimostrazione di una crescente attenzione alla salute e della disponibilità a investire in alimenti ricchi di omega-3. Questa tendenza riflette un cambiamento nelle preferenze dei consumatori verso opzioni più salutari e premium.
I gamberi in scatola sono destinati a guidare il mercato con un CAGR del 7.41% fino al 2031. Il loro status premium e la popolarità tra gli espatriati che ricreano piatti asiatici e mediterranei a casa guidano questa crescita. La loro versatilità in diverse cucine e l'appeal per i consumatori in cerca di pesce di alta qualità stimolano ulteriormente la domanda. La lavorazione conforme allo standard Halal garantisce ai consumatori musulmani la propria adesione religiosa, ampliando l'accessibilità del prodotto. I gamberi in scatola, con una crescita costante a una cifra media, sono popolari nel riso fritto e nei noodles istantanei, soprattutto tra gli studenti universitari che apprezzano la praticità e la convenienza. Offerte di nicchia come polpo e calamari in scatola, sebbene partano da una base modesta, stanno guadagnando terreno poiché gli operatori della ristorazione in città come Dubai e Città del Capo li incorporano nei menu in stile tapas per soddisfare le tendenze gastronomiche in evoluzione. Thai Union ha introdotto un sostituto del tonno a base di alghe, rivolgendosi al mercato flexitariano e segnalando potenziali espansioni di categoria. Questa innovazione evidenzia l'attenzione del settore alla sostenibilità e alla soddisfazione delle esigenze dei consumatori attenti alla salute e all'ambiente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio tradizionale mantiene il predominio nonostante la rivoluzione digitale
Nel 2025, supermercati e ipermercati domineranno il mercato del pesce in scatola in Medio Oriente e Africa, detenendo una quota del 61.74%. La loro importanza sottolinea il loro ruolo fondamentale nella spesa settimanale delle famiglie. Anche se il traffico pedonale si sta stabilizzando nel panorama post-pandemico, questi rivenditori ottengono aumenti di volume attraverso campagne di marketing aggressive, app di fidelizzazione e un'espansione delle private label. Queste strategie non solo promuovono la fidelizzazione dei clienti, ma rafforzano anche la fedeltà al marchio. In particolare, le promozioni nei corridoi finali durante il Ramadan e il periodo natalizio aumentano la visibilità dei prodotti, incoraggiando i consumatori a rifornire le loro dispense di prodotti ittici in scatola essenziali per i pasti e le riunioni delle feste.
La vendita al dettaglio online, partendo da una base più piccola, vanta un robusto CAGR del 7.05%. Questa crescita è alimentata dalle app di fast food in città come Il Cairo, Riyadh e Nairobi, che promettono consegne in soli 30 minuti. Queste piattaforme rafforzano la fiducia dei consumatori e giustificano i prezzi maggiorati offrendo informazioni dettagliate sui prodotti, come l'origine, il contenuto di omega-3 e le specifiche del rivestimento delle lattine. La comodità di una consegna rapida e la trasparenza nei dettagli dei prodotti attraggono un segmento crescente di consumatori esperti di tecnologia e attenti alla salute. Nelle aree metropolitane densamente popolate, prosperano i minimarket, con i clienti che all'ora di pranzo fanno spesso rifornimento di confezioni monodose di tonno. Questi negozi soddisfano lo stile di vita frenetico degli abitanti delle città, offrendo soluzioni per pasti veloci e facili. Nel frattempo, con la ripresa del turismo, la domanda di servizi di ristorazione vede una ripresa. I buffet degli hotel a Dubai e i lodge safari in Kenya ora ordinano all'ingrosso lattine da 1 kg, soddisfacendo così i buffet di insalate e panini, molto apprezzati dai turisti in cerca di opzioni di ristorazione variegate e convenienti.
Analisi geografica
Nel 2025, l'Arabia Saudita, forte di una popolazione di 35 milioni di persone e di un solido potere d'acquisto, deterrà una quota dominante del 26.20% del fatturato di mercato. La Vision 2030 del Paese prevede di incanalare gli investimenti in cluster di acquacoltura lungo il Mar Rosso, con l'obiettivo di incrementare la produzione interna di tonno e sardine in scatola. Queste iniziative mirano a ridurre la dipendenza dalle importazioni, promuovendo al contempo le industrie locali e creando opportunità di lavoro. Nel frattempo, i rivenditori stanno sfruttando i programmi fedeltà, trasformando i dati promozionali in offerte mirate, aumentando di fatto le vendite tra le famiglie a medio reddito. Sfruttando questi programmi, i rivenditori non solo migliorano la fidelizzazione dei clienti, ma favoriscono anche una maggiore penetrazione del carrello, contribuendo alla crescita complessiva del mercato.
Gli Emirati Arabi Uniti, posizionati come hub commerciale globale, sono il paese in più rapida crescita, con un CAGR del 7.18% entro il 2031. Gli Emirati Arabi Uniti riesportano pesce in scatola importato nei paesi limitrofi, tra cui Kuwait, Bahrein e Iraq, sfruttando la loro posizione strategica e l'efficiente infrastruttura logistica. All'aeroporto internazionale di Dubai, i punti vendita duty-free offrono ai passeggeri in transito lattine di salmone di alta qualità, ampliando la portata del mercato del Paese e attraendo i viaggiatori internazionali con un elevato livello di spesa. Poiché le famiglie con doppio reddito cercano pasti comodi e a lunga conservazione per adattarsi ai loro impegni, il consumo interno pro capite aumenta. Questo cambiamento riflette le mutevoli preferenze dei consumatori, guidate dall'urbanizzazione e dall'aumento degli orari di lavoro. Inoltre, con gli investimenti governativi nella desalinizzazione e nell'acquacoltura verticale, gli Emirati Arabi Uniti segnalano la loro ambizione di sostituire parzialmente le importazioni, mantenendo al contempo solidi volumi di riesportazione. Queste iniziative sono in linea con la più ampia strategia del Paese per migliorare la sicurezza alimentare e ridurre la dipendenza dai fornitori esterni.
Il Sudafrica, con le sue catene del freddo di alto livello e una flotta peschereccia esperta, bilancia abilmente un solido mercato interno con le esportazioni verso i suoi vicini senza sbocco sul mare. Le infrastrutture avanzate e la competenza del Paese nel settore ittico gli consentono di soddisfare in modo efficiente la domanda locale e regionale. In Nigeria, sebbene la domanda sia sostenuta da una popolazione considerevole e da una rapida migrazione urbana, sfide come la volatilità dei cambi e la congestione portuale ostacolano occasionalmente i volumi di importazione. Queste problematiche evidenziano la necessità di migliori politiche commerciali e di sviluppo infrastrutturale per sostenere la crescita. Nel frattempo, mercati emergenti come Kenya, Ghana e Costa d'Avorio, pur partendo da una base modesta, stanno assistendo a una crescita dei volumi a due cifre. Questa impennata è alimentata dai progetti di celle frigorifere sostenuti dalla Banca Mondiale e dall'espansione delle catene di supermercati nelle città secondarie, che migliorano l'accesso ai prodotti ittici in scatola e stimolano le economie locali. Sebbene l'instabilità politica in Sudan ed Etiopia presenti sfide localizzate, non ha avuto un impatto significativo sulla domanda regionale complessiva, grazie a un'esposizione diversificata ai diversi Paesi. Questa diversificazione mitiga i rischi e garantisce una crescita costante in tutta la regione.
Panorama normativo
I prodotti ittici in scatola commercializzati nel Golfo Persico sono regolamentati dall'armonizzazione del GCC attraverso la Gulf Standardization Organization (GSO), che include requisiti specifici per prodotto come la norma GSO 1817:2022 per il tonno e il tonnetto in scatola, e linee guida trasversali sull'etichettatura ai sensi della norma GSO 2406:2025 (approvata il 22 aprile 2025). In Arabia Saudita, gli alimenti in scatola/confezionati importati sono soggetti al controllo della Saudi Food and Drug Authority (SFDA), che ha inasprito le aspettative per gli alimenti in scatola/confezionati a bassa acidità e acidificati attraverso la norma SFDA.FD 5033:2025 (approvata nell'ottobre 2025). Nell'aprile 2026, l'SFDA ha pubblicato una bozza di regolamento tecnico relativa ai requisiti per gli impianti di stoccaggio di alimenti secchi e in scatola, con un periodo di consultazione che si è concluso il 25 aprile 2026. Questi provvedimenti, nel loro complesso, innalzano gli standard di conformità per l'etichettatura, la documentazione relativa alla durata di conservazione e i controlli di manipolazione, con ripercussioni sulla qualificazione dei fornitori e sull'approccio documentale utilizzato dagli importatori.
In Africa, le iniziative normative che riguardano le specifiche e la valutazione della conformità del pesce in scatola si stanno concretizzando sia a livello regionale che nazionale. La Comunità di sviluppo dell'Africa meridionale (SADC) ha firmato un Regolamento tecnico modello per il pesce e i prodotti ittici in scatola il 24 giugno 2026, offrendo un quadro di riferimento per l'allineamento tra gli Stati membri. In Nord Africa, l'Egitto ha adottato il Decreto ministeriale n. 57/2026 (22 febbraio 2026) per il pesce in scatola, che impone l'adesione alla norma ES 1521 e rafforza i requisiti standardizzati di prodotto e sicurezza sia per i produttori nazionali che per gli importatori.
Panorama competitivo
La concentrazione del mercato mostra un livello moderato. Giganti globali come Thai Union, Bolton Food e Del Monte stanno ricorrendo all'approvvigionamento multi-origine per mitigare i rischi legati alle materie prime. Stanno inoltre investendo massicciamente nel marketing per assicurarsi lo spazio sugli scaffali. Nel maggio 2025, Thai Union ha rafforzato il suo portafoglio premium con l'acquisizione di King Oscar, promuovendo unità di stoccaggio di origine norvegese nei supermercati del Golfo. Questa acquisizione non solo rafforza la presenza di Thai Union nel segmento premium, ma consente anche opportunità di promozione incrociata in regioni ad alta domanda. Nel frattempo, il marchio Rio Mare di Bolton Food sta promuovendo campagne sul tonno certificato MSC (Marine Stewardship Council) in Arabia Saudita, in linea con le crescenti preoccupazioni degli acquirenti per la salute degli oceani. Queste campagne enfatizzano le pratiche di pesca sostenibile, che incontrano il favore dei consumatori attenti all'ambiente e rafforzano la fedeltà al marchio.
Attori regionali, come Oman Fisheries e Sea Harvest dal Sudafrica, si stanno ritagliando quote di mercato evidenziando la provenienza dei loro prodotti e garantendo tempi di consegna più rapidi. Stipulando accordi di co-produzione con marchi privati della grande distribuzione, stanno anche massimizzando la loro capacità produttiva. Queste partnership consentono agli attori regionali di espandere la propria portata e soddisfare le diverse esigenze dei consumatori, mantenendo al contempo l'efficienza operativa. In Nigeria, le start-up stanno sperimentando sardine al peperoncino e pomodoro aromatizzate localmente, soddisfacendo i gusti dell'Africa occidentale. Questa iniziativa sottolinea il potenziale dell'innovazione culturalmente rilevante per sfidare gli attori affermati. Rispondendo alle preferenze locali, queste start-up non solo si differenziano, ma promuovono anche legami più forti con il loro pubblico di riferimento.
Con l'adozione sempre più frequente da parte delle aziende di piattaforme blockchain per la tracciabilità, la digitalizzazione della supply chain sta guadagnando slancio. Questa tracciabilità non è solo una tendenza; è essenziale per la verifica halal e gli audit MSC. Le aziende in grado di fornire dati dettagliati a livello di nave si trovano in posizioni di rilievo nei listini di Carrefour e LuLu. Questa trasparenza non solo distingue i prodotti di marca dalle importazioni dubbie del mercato grigio, ma rafforza anche la loro posizione di mercato. Sfruttando la tecnologia blockchain, le aziende possono costruire la fiducia dei consumatori e garantire la conformità a rigorosi standard normativi. In sintesi, il mercato del pesce in scatola in Medio Oriente e Africa è un panorama dinamico, che accoglie sia grandi leader di costo che agili operatori di nicchia. Questi ultimi spesso si ritagliano il loro spazio offrendo profili aromatici unici o enfatizzando le credenziali di sostenibilità, sempre più apprezzate dai consumatori moderni.
Leader del settore dei prodotti ittici in scatola in Medio Oriente e Africa
-
Gruppo dell'Unione tailandese PCL
-
Bolton Group BV
-
Oceana Group Ltd.
-
Gruppo di aziende Terrasan
-
Trident Seafoods Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Thai Union Group PCL ha annunciato che le sue attività di pulizia in occasione della Giornata Mondiale degli Oceani 2026 hanno permesso di rimuovere oltre 8 tonnellate di rifiuti destinati a finire in mare, con la raccolta più consistente a Tema, in Ghana. Pur non trattandosi di un ampliamento della capacità produttiva, questo dato rafforza il posizionamento dell'azienda in termini di sostenibilità, un aspetto sempre più rilevante per i requisiti di approvvigionamento dei rivenditori e per la conformità alle normative in materia di prodotti ittici in scatola.
- Giugno 2025: Oceana Group Ltd. ha comunicato tramite JSE SENS la prosecuzione degli investimenti in ammodernamenti strutturali presso i suoi impianti sulla costa occidentale, nell'ambito del suo programma pluriennale di investimenti nel settore del pesce in scatola e nelle relative strutture. Gli ammodernamenti mirano a migliorare l'efficienza e la produttività degli impianti, con conseguente aumento della disponibilità e della competitività a livello regionale dei marchi di pesce in scatola distribuiti nell'Africa meridionale e nei corridoi commerciali limitrofi del Medio Oriente e dell'Africa.
- Dicembre 2024: Simak (Fisheries Development Oman) ha lanciato sul mercato prodotti a base di tonno in scatola destinati al consumo, realizzati presso il suo stabilimento nella Zona Economica Speciale di Duqm, segnando l'inizio della commercializzazione da un nuovo polo di inscatolamento nazionale. Questa iniziativa rafforza il programma di sicurezza alimentare dell'Oman e aggiunge una fonte di approvvigionamento regionale in grado di soddisfare sia la domanda locale che le reti di distribuzione del Golfo.
Ambito del rapporto sul mercato dei prodotti ittici in scatola in Medio Oriente e Africa
Il pesce in scatola è un alimento che è stato lavorato, sigillato in un contenitore ermetico come un barattolo di latta sigillato e sottoposto a calore.
Il mercato dei frutti di mare in scatola è segmentato per tipologia, canale di distribuzione e area geografica. Per tipologia, il mercato è segmentato in pesce in scatola, gamberi in scatola, gamberi in scatola e altri tipi. Il pesce in scatola viene ulteriormente suddiviso in tonno, salmone, sardine e sgombro. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali. Il mercato è segmentato per area geografica negli Emirati Arabi Uniti, in Sud Africa e nel resto del Medio Oriente e dell’Africa.
Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Per tipo di prodotto
| Pesce in scatola | Tonno |
| Salmone | |
| Sardine | |
| Sgombro | |
| Gamberetti in scatola | |
| Gamberi in scatola | |
| Altri (polpi, calamari, granchi ecc.) |
Canale di distribuzione
| Sul commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Vendita al dettaglio online | |
| Altro |
Per geografia
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Kuwait |
| Oman |
| Bahrain |
| Sud Africa |
| Nigeria |
| Turchia |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Pesce in scatola | Tonno |
| Salmone | ||
| Sardine | ||
| Sgombro | ||
| Gamberetti in scatola | ||
| Gamberi in scatola | ||
| Altri (polpi, calamari, granchi ecc.) | ||
| Canale di distribuzione | Sul commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Vendita al dettaglio online | ||
| Altro | ||
| Per geografia | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
| Sud Africa | ||
| Nigeria | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei prodotti ittici in scatola in Medio Oriente e Africa nel 2026?
Nel 2026, il mercato dei prodotti ittici in scatola in Medio Oriente e Africa varrà 3.40 miliardi di dollari.
Qual è il tasso di crescita previsto per la domanda di pesce in scatola nella regione?
Si prevede che il mercato crescerà a un CAGR del 6.34%, raggiungendo i 4.63 miliardi di USD entro il 2031.
Quale categoria di prodotti si sta espandendo più rapidamente?
I gamberetti in scatola registrano il maggiore slancio, con un CAGR del 7.41% fino al 2031.
Perché l'Arabia Saudita e gli Emirati Arabi Uniti sono così importanti per i fornitori?
L'Arabia Saudita registra la quota di fatturato più elevata, pari al 26.20%, mentre gli Emirati Arabi Uniti presentano il CAGR più rapido, pari al 7.18%, il che li rende nel complesso hub commerciali fondamentali.


