

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
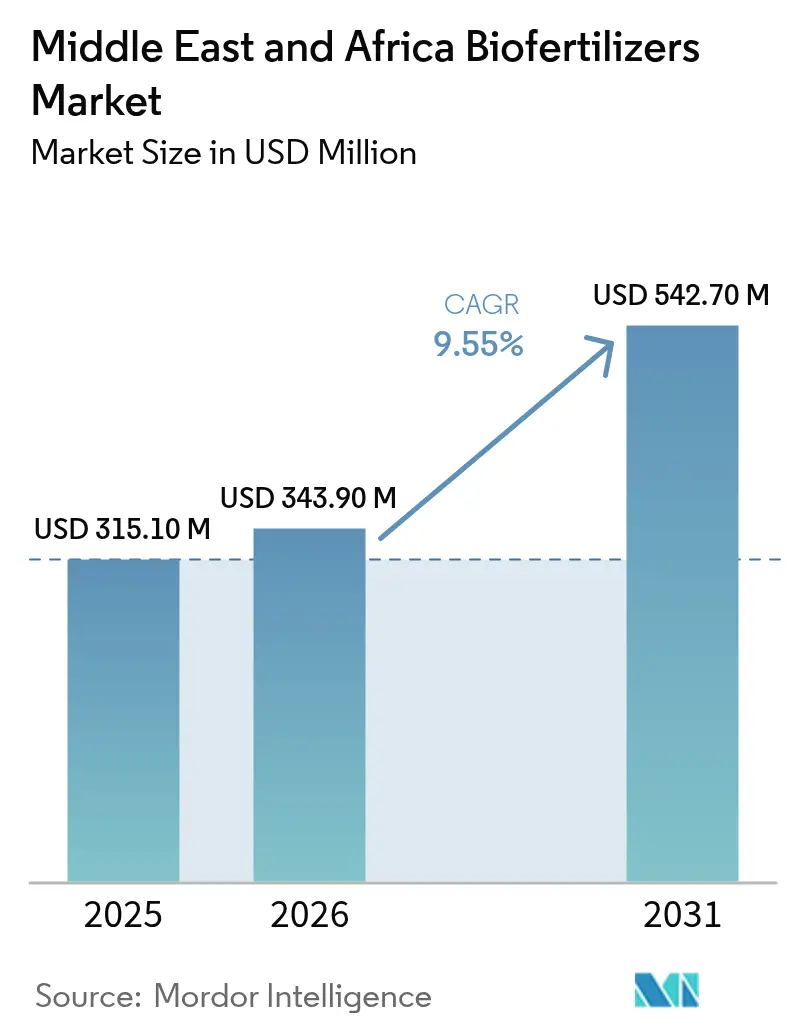
| Dimensione del mercato (2026) | USD 343.90 milioni |
| Dimensione del mercato (2031) | USD 542.70 milioni |
| Tasso di crescita (2026 - 2031) | 9.55% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Africa |
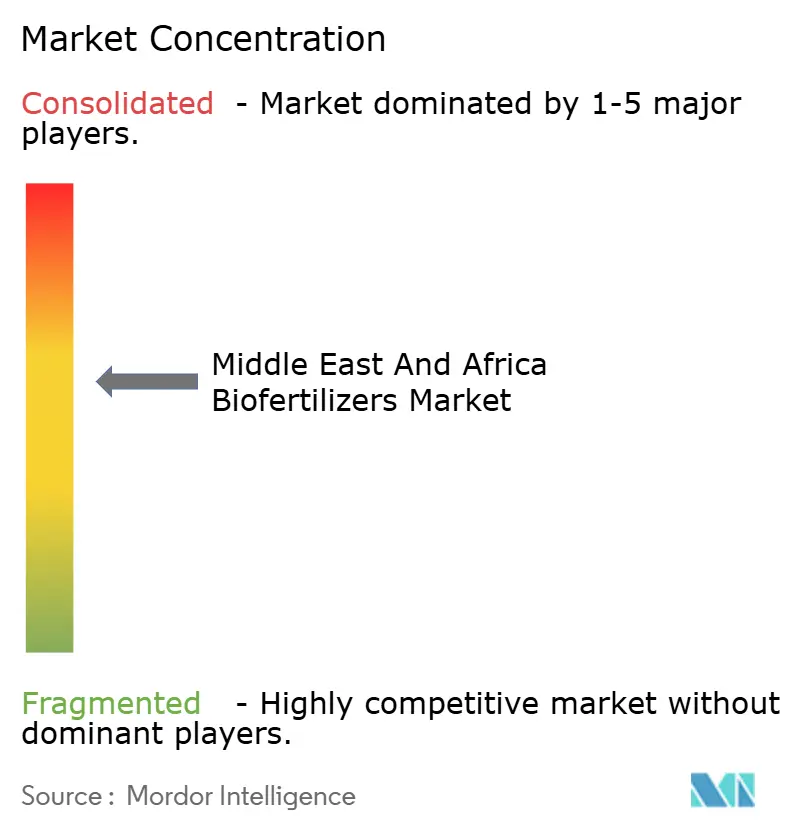
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei biofertilizzanti in Medio Oriente e Africa a cura di Mordor Intelligence
Il mercato dei biofertilizzanti in Medio Oriente e Africa aveva un valore di 315.10 milioni di dollari nel 2025 e si prevede che crescerà da 343.90 milioni di dollari nel 2026 a 542.70 milioni di dollari entro il 2031, con un CAGR del 9.55% durante il periodo di previsione (2026-2031). Le sfide agronomiche specifiche di ciascuna regione, tra cui la salinità del suolo, la fissazione del fosfato e l'instabilità delle catene di approvvigionamento dei fertilizzanti sintetici, stanno spingendo gli agricoltori verso soluzioni microbiche. L'Africa ha rappresentato la maggior parte del fatturato previsto, con contributi significativi dalle regioni nigeriane produttrici di manioca e mais e dalle industrie sudafricane di agrumi e vino, orientate all'esportazione. Nel frattempo, gli operatori di serre in Arabia Saudita e negli Emirati Arabi Uniti hanno adottato sistemi di fertirrigazione microbica liquida per garantire un apporto costante di nutrienti. Gli inoculi di Rhizobium hanno detenuto la quota di mercato maggiore a causa della diffusione delle rotazioni di leguminose in molti sistemi di coltivazione pluviale. Tuttavia, i batteri solubilizzatori di fosfati stanno registrando la crescita più rapida, poiché i coltivatori devono far fronte alla carenza di fosfato di roccia e alle fluttuazioni dei prezzi del fosfato diammonico. Le formulazioni liquide dominano il mercato, spinte dalla necessità di una distribuzione uniforme nella zona radicale nei sistemi di irrigazione a goccia utilizzati nelle serre del Golfo e nei vigneti sudafricani.
Punti chiave del rapporto
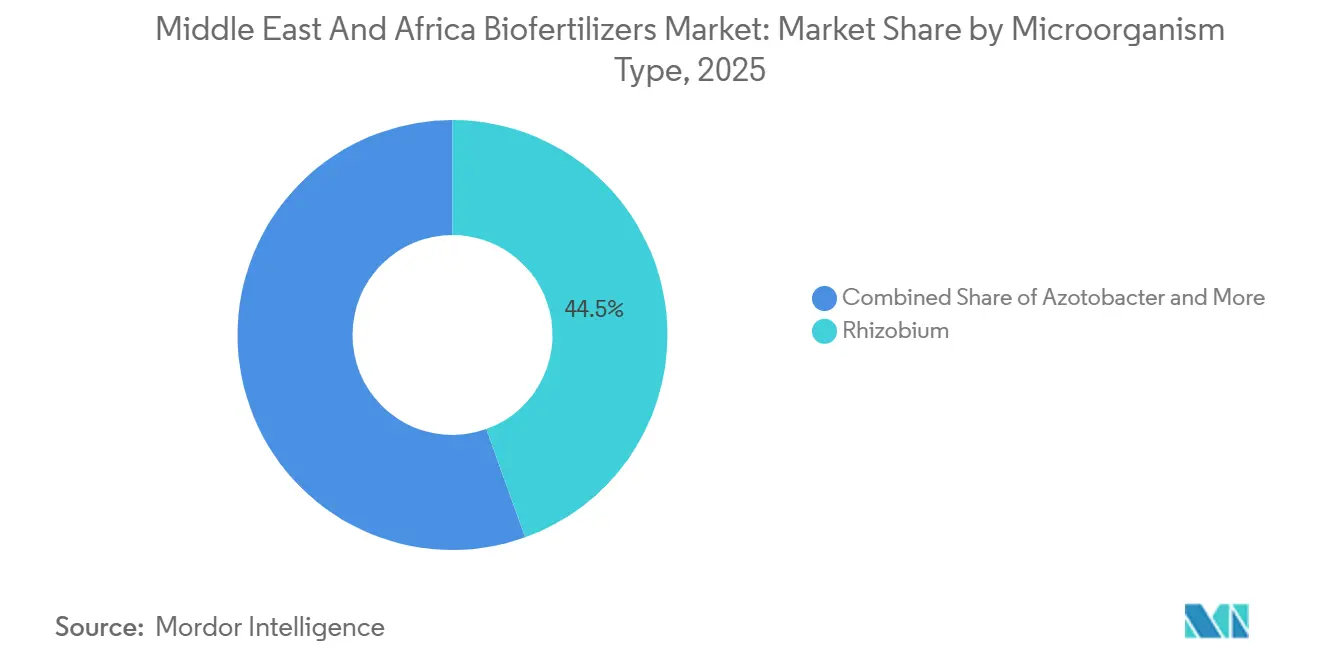
- In base al tipo di microrganismo, i prodotti a base di rizobio hanno conquistato il 44.5% della quota di mercato dei biofertilizzanti in Medio Oriente e Africa nel 2025 e rappresentano il segmento in più rapida crescita, con un CAGR del 9.8% dal 2026 al 2031.
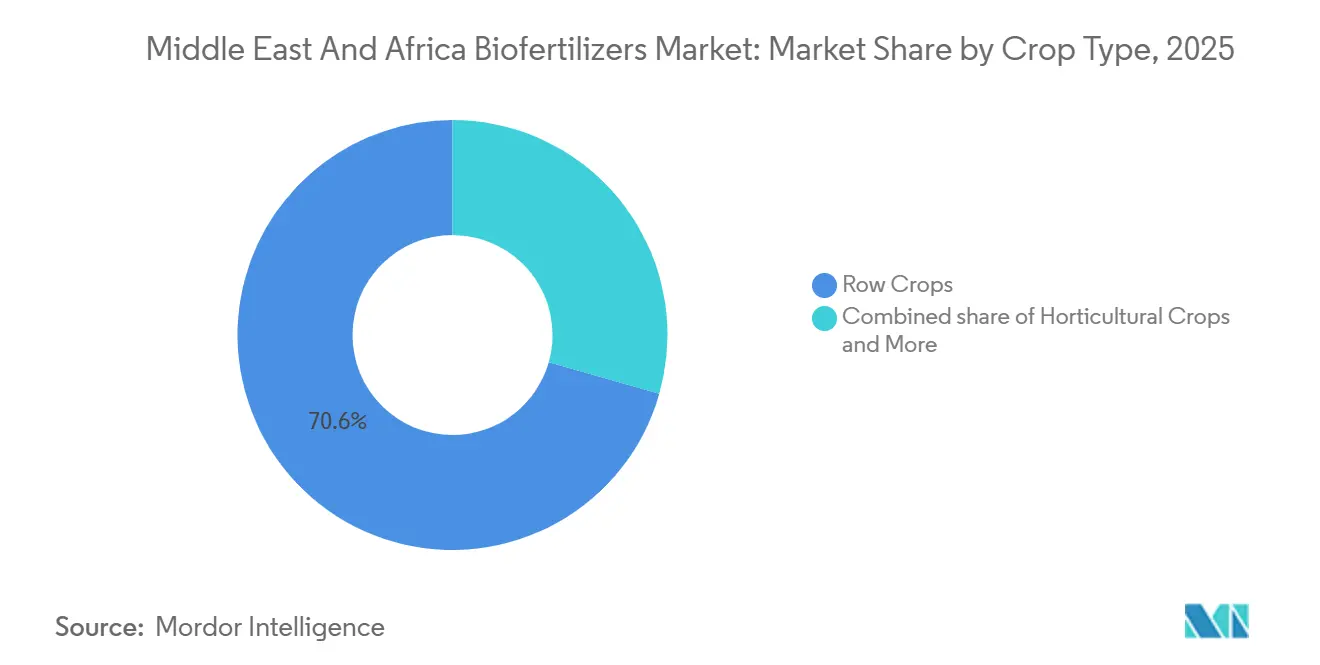
- Per tipologia di coltura, le colture a filari detengono una quota di mercato del 70.6% nel 2025, mentre le colture orticole rappresentano il segmento di colture in più rapida crescita, con un CAGR del 9.7% dal 2026 al 2031.
- In termini geografici, nel 2025 l'Africa ha conquistato il 78.3% della quota di mercato dei biofertilizzanti in Medio Oriente e Africa, mentre il Medio Oriente rappresenta il segmento in più rapida crescita con un CAGR del 9.8% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei biofertilizzanti in Medio Oriente e Africa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione dei terreni agricoli certificati biologici | + 1.8% | Africa orientale e Nord Africa | Medio termine (2-4 anni) |
| Sussidi governativi ed esenzioni preferenziali dai dazi all'importazione per i bioinput | + 1.5% | Stati del Golfo e Nord Africa | A breve termine (≤2 anni) |
| I prezzi volatili dei fertilizzanti sintetici determinano la sostituzione degli input | + 2.1% | Economie dell'Africa subsahariana e del Golfo | A breve termine (≤2 anni) |
| Programmi di mitigazione della salinità nei suoli del Golfo | + 1.2% | Emirati Arabi Uniti, Qatar, Arabia Saudita | A lungo termine (≥ 4 anni) |
| Boom di serre ad alta tecnologia nelle economie aride | + 1.6% | Stati del Golfo e Nord Africa | Medio termine (2-4 anni) |
| Progetti pilota di crediti di carbonio per il microbioma del suolo | + 0.9% | Kenya, Sudafrica, Marocco | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione dei terreni agricoli certificati biologici
Il rapporto "World of Organic Agriculture 2025" afferma che i terreni agricoli biologici certificati in Africa hanno raggiunto i 3.4 milioni di ettari nel 2023, registrando un aumento del 24% dei terreni agricoli biologici [1] Fonte: Research Institute of Organic Agriculture, "World of Organic Agriculture 2025", fibl.org . La superficie certificata biologica nei principali mercati del Medio Oriente e dell'Africa si è espansa tra il 2019 e il 2024, con Egitto, Kenya e Sudafrica in testa ai tassi di adozione. Questa traiettoria di crescita accelera la domanda di biofertilizzanti poiché gli standard di certificazione biologica impongono input biologici rispetto alle alternative sintetiche. Il regolamento biologico vieta la maggior parte dei nutrienti sintetici e ha spinto le cooperative di agricoltori ad adottare inoculi di Rhizobium e Azospirillum per la gestione dell'azoto e del fosforo. L'armonizzazione degli scambi nell'ambito dell'Area di libero scambio continentale africana sta consentendo ai fornitori kenioti di raggiungere gli acquirenti del Nord e dell'Africa occidentale senza doppie registrazioni, ampliando ulteriormente la base di clienti raggiungibile. Il piano Marocco Verde del Marocco ha stanziato risorse significative per il sostegno alla transizione biologica, creando quadri normativi che favoriscono gli input biologici e stabiliscono percorsi di certificazione di qualità. L'ampliamento della rete distributiva incrementa direttamente la domanda di materie prime di origine biologica nel mercato dei biofertilizzanti in Medio Oriente e Africa.
Sussidi governativi ed esenzioni preferenziali dai dazi all'importazione per gli input biologici
I programmi di sussidi governativi in tutta la regione favoriscono sempre più gli input biologici, con il programma di sussidi per gli input biologici del Marocco che riduce i costi di adozione per gli agricoltori rispetto alle alternative sintetiche non sovvenzionate. Il Ministero dell'Ambiente, delle Acque e dell'Agricoltura dell'Arabia Saudita ha implementato un supporto mirato per gli operatori di serre che adottano sistemi di gestione biologica dei nutrienti, in linea con gli obiettivi di sostenibilità della Vision 2030. Questi cambiamenti politici riflettono il riconoscimento strategico del fatto che gli input biologici supportano gli obiettivi di sicurezza alimentare riducendo al contempo la dipendenza dalle importazioni. La Strategia Nazionale per la Sicurezza Alimentare 2051 degli Emirati Arabi Uniti dà esplicitamente priorità alle tecnologie di produzione locali, inclusi gli inoculanti microbici per l'agricoltura in ambiente controllato. Il quadro normativo del Sudafrica, ai sensi del Fertilizers, Farm Feeds, Agricultural Remedies and Stock Remedies Act, prevede percorsi chiari per la registrazione dei biofertilizzanti. Questi incentivi fiscali riducono il divario di costo con l'urea sovvenzionata e incoraggiano le prime sperimentazioni, accelerando la penetrazione nel mercato dei biofertilizzanti in Medio Oriente e Africa.
I prezzi volatili dei fertilizzanti sintetici determinano la sostituzione degli input
I prezzi dei fertilizzanti, compresa l'urea, hanno mostrato volatilità. Secondo la Banca Mondiale, si prevede che i prezzi dei fertilizzanti saranno più alti di circa il 21% nel 2025 rispetto al 2024, con alcuni casi di picchi significativi, a seguito delle interruzioni dell'approvvigionamento di gas e delle restrizioni alle esportazioni da Russia e Cina. I paesi del Medio Oriente e dell'Africa, dipendenti dalle importazioni, hanno registrato picchi nei prezzi dei fertilizzanti sintetici nel periodo 2022-2024, reindirizzando la spesa agricola verso alternative biologiche disponibili localmente. Questa volatilità ha un impatto particolare sui piccoli agricoltori che non dispongono di capacità tampone per le fluttuazioni dei costi di input. Il Meccanismo di finanziamento dei fertilizzanti per l'Africa della Banca Africana di Sviluppo ha riconosciuto l'instabilità dei prezzi come un vincolo strutturale, promuovendo la produzione interna di fertilizzanti sia minerali che biologici. Il differenziale di prezzo crea finestre di ingresso sul mercato per i produttori regionali di biofertilizzanti che possono offrire alternative competitive in termini di costi con prestazioni agronomiche accettabili.
Boom di serre ad alta tecnologia nelle economie aride
L'Autorità di registrazione di Abu Dhabi (ADRA) ha segnalato il rilascio di 152 nuove licenze agricole tra gennaio e settembre 2025, con un aumento del 29% rispetto alle 118 licenze rilasciate nello stesso periodo del 2024. Ciò evidenzia una crescita significativa delle infrastrutture locali per la produzione alimentare. La superficie coltivata in ambiente controllato nel Golfo è aumentata significativamente, concentrandosi principalmente negli Emirati Arabi Uniti, in Arabia Saudita e in Qatar [2] Fonte: International Finance Corporation, “Greenhouse Expansion in the Gulf,” ifc.org . Gli operatori di serre nella regione utilizzano sistemi di fertirrigazione a goccia, compatibili con miscele microbiche liquide progettate per iniettori automatici. La Strategia nazionale per la sicurezza alimentare del Qatar mira a un'autosufficienza del 70% basata sulle serre, alimentando la domanda di formulazioni microbiche specializzate adattate ai sistemi di coltivazione fuori suolo. L'uso di inoculi micorrizici miscelati in substrati di fibra di cocco ha dimostrato di ridurre il deflusso di fosforo e i costi dei fertilizzanti, aiutando al contempo i coltivatori a ottenere la certificazione Global GAP per le esportazioni. Questa crescita nei canali di coltivazione protetta incrementa costantemente le vendite di biofertilizzanti nel mercato del Medio Oriente e dell'Africa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dominanza dei fertilizzanti sintetici sovvenzionati | -2.8% | Nigeria, Egitto, Algeria e Marocco | A breve termine (≤ 2 anni) |
| Scarsa consapevolezza degli agricoltori e deboli reti di estensione | -2.1% | Africa sub-sahariana | Medio termine (2-4 anni) |
| Inoculanti contraffatti/di bassa qualità derivanti da lacune normative | -1.6% | Africa occidentale e orientale | A breve termine (≤ 2 anni) |
| Ostacoli logistici della catena del freddo per le formulazioni liquide | -1.4% | Africa interna, rotte ad alta temperatura | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Dominanza dei fertilizzanti sintetici fortemente sovvenzionati
I programmi nazionali di sussidi per i fertilizzanti in paesi come Nigeria ed Egitto offrono vantaggi strutturali agli input sintetici, limitando l'adozione di alternative biologiche in segmenti di mercato sensibili al prezzo. In Nigeria, il programma di sussidi per i fertilizzanti, pur mirando a migliorare la sicurezza alimentare, limita involontariamente l'uso di biofertilizzanti, sostenendo vantaggi di prezzo artificiali per i fertilizzanti sintetici importati. Analogamente, l'Egitto applica un prezzo controllato per l'urea, significativamente inferiore al prezzo di libero mercato, creando una barriera di costo per le alternative microbiche. Queste politiche di prezzo incoraggiano gli agricoltori a preferire fertilizzanti a rapido rilascio di nutrienti, nonostante i programmi di gestione che promuovono pratiche per migliorare la salute del suolo. Tuttavia, l'onere fiscale del mantenimento di questi programmi di sussidi potrebbe offrire future opportunità per gli input biologici, poiché i governi esplorano soluzioni economicamente vantaggiose per migliorare la produttività agricola e al contempo alleviare le pressioni di bilancio.
Scarsa consapevolezza degli agricoltori e reti di estensione deboli
I servizi di divulgazione nell'Africa subsahariana raggiungono attualmente meno del 15% dei piccoli agricoltori, fornendo un supporto tecnico inadeguato per l'adozione di input biologici. Questa copertura limitata pone sfide significative alla crescita del mercato. La mancanza di capacità di divulgazione ostacola la formazione degli agricoltori su aspetti critici come le corrette tecniche di applicazione, i requisiti di stoccaggio e le aspettative di rendimento dei prodotti biofertilizzanti. Il divario di conoscenza è particolarmente pronunciato per le formulazioni liquide, che richiedono una gestione specifica e tempi di applicazione precisi. Sebbene le aziende agricole private dispongano di proprie squadre sul campo, i loro servizi si concentrano principalmente sull'orticoltura orientata all'esportazione, lasciando sottoservite le regioni produttrici di cereali di base. Le piattaforme di consulenza digitale forniscono suggerimenti basati su SMS, tuttavia, la loro efficacia è limitata dalla copertura dati incoerente e dalla bassa diffusione degli smartphone. Di conseguenza, la scarsa alfabetizzazione tecnica continua a ostacolare la crescita della domanda nel mercato dei biofertilizzanti in Medio Oriente e Africa.
Analisi del segmento
Per tipo di microrganismo: Ancore di rizobio Rotazioni di legumi
Gli inoculanti di Rhizobium hanno conquistato il 44.5% della quota di mercato dei biofertilizzanti in Medio Oriente e Africa nel 2025 e hanno registrato il CAGR in più rapida crescita, pari al 9.8% dal 2026 al 2031, riflettendo il predominio delle rotazioni di ceci, lenticchie e soia in Kenya, Marocco e Sudafrica. I batteri solubilizzanti il fosfato sono ricercati dagli agricoltori per sbloccare il fosforo nativo nei terreni che devono far fronte agli elevati prezzi del fosfato diammonico. I segmenti di Azospirillum e Azotobacter si stanno espandendo nei sistemi cerealicoli, dove la fissazione dell'azoto può ridurre l'urea sintetica senza perdite di resa. I prodotti micorrizici stanno penetrando nell'orticoltura del Golfo e del Nord Africa perché migliorano l'efficienza dell'uso dell'acqua nei terreni salini.
I trattamenti dei semi di Rhizobium dominano ormai le aziende agricole meccanizzate perché le linee di rivestimento garantiscono una copertura uniforme e una rapida nodulazione. Le miscele granulari applicate al terreno rimangono popolari tra i piccoli agricoltori che distribuiscono i microbi durante la preparazione del terreno, anche se le prestazioni del campo variano in base all'umidità. I consorzi che abbinano fissatori di azoto e solubilizzanti di fosfato stanno guadagnando terreno perché forniscono più nutrienti in un unico passaggio, riducendo la manodopera. La diversità delle modalità d'azione microbiche amplia la base di clienti e supporta una crescita costante dei volumi per il mercato dei biofertilizzanti in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di coltura: le colture a filari dominano mentre l'orticoltura accelera
Le colture a filari, tra cui mais, grano e legumi, hanno generato una quota di mercato del 70.6% del fatturato nel 2025, grazie all'adozione di Rhizobium e Azospirillum da parte delle aziende agricole estensive per contenere i costi dell'azoto. Le colture orticole sono destinate a crescere al CAGR più rapido del 9.7% dal 2026 al 2031, poiché la superficie coltivata in ambiente controllato nel Golfo e nel Nord Africa sta aumentando rapidamente e richiede una nutrizione priva di residui. I coltivatori esportatori segnalano che l'uso di biofertilizzanti li aiuta a rispettare i rigorosi limiti europei sui residui e a garantire premi per pomodori e peperoni. Le colture commerciali come cotone e canna da zucchero utilizzano i microbi in modo più selettivo, ma mostrano risultati promettenti che riducono il deflusso di fosforo nei corsi d'acqua.
Le piantagioni di caffè in Kenya ed Etiopia aggiungono miscele micorriziche per migliorare la resistenza alla siccità e il sapore dei chicchi per gli acquirenti specializzati. I produttori di vino sudafricani integrano combinazioni di Trichoderma e Rhizobium nelle colture di copertura per aumentare la sostanza organica e supportare la certificazione della biodiversità. I produttori di foraggio del Golfo testano fissatori di azoto tolleranti al sale per aumentare le rese di erba medica somministrata alle mandrie da latte. L'ampliamento della gamma di casi d'uso delle colture aumenta la domanda complessiva nel mercato dei biofertilizzanti in Medio Oriente e Africa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Africa detiene la quota di mercato maggiore, pari al 78.3% nel 2025, trainata da regioni agricole chiave come la cintura nigeriana della manioca e del mais, i distretti di esportazione di agrumi e vino del Sudafrica e il corridoio orticolo del Kenya lungo la Rift Valley. Si prevede che il Sudafrica raggiungerà una crescita significativa entro il 2031, poiché i coltivatori commerciali integreranno i biofertilizzanti con la mappatura di precisione del suolo e gli spanditori a portata variabile. Si prevede che il Kenya crescerà rapidamente, supportato da programmi governativi che rimborsano una parte dei costi degli input microbici per le cooperative di esportazione certificate. Si prevede che il resto dell'Africa, tra cui Nigeria, Etiopia, Ghana e Uganda, crescerà costantemente, trainata dalle riforme dei sussidi e dai programmi di divulgazione finanziati dai donatori che aumentano la consapevolezza nelle regioni delle colture di base.
Si prevede che il Medio Oriente registrerà il tasso di crescita regionale più rapido, pari al 9.8% CAGR dal 2026 al 2031, all'interno del mercato dei biofertilizzanti in Medio Oriente e Africa. In Arabia Saudita, le serre a tunnel e le piantagioni di palme da dattero si stanno espandendo, utilizzando miscele micorriziche e solubilizzanti di fosfati per affrontare la salinità del suolo e ridurre la dipendenza dai fertilizzanti importati. Gli Emirati Arabi Uniti stanno promuovendo l'agricoltura verticale ad Abu Dhabi e Dubai, dove consorzi microbici liquidi vengono applicati attraverso sistemi di fertirrigazione a circuito chiuso, riducendo le perdite di nutrienti [3] Fonte: Pure Harvest Smart Farms, “Fertigation Systems,” pureharvest.ae . Il resto del Medio Oriente, tra cui Qatar, Kuwait e Bahrein, sta adottando soluzioni microbiche nei sistemi di ortaggi protetti, sebbene gli elevati sussidi ai fertilizzanti sintetici continuino a limitare la penetrazione del mercato.
Il commercio transfrontaliero è in aumento poiché la produzione localizzata riduce i tempi di trasporto e preserva la redditività del prodotto, incrementando le dimensioni del mercato dei biofertilizzanti in entrambe le sottoregioni. I produttori kenioti e sudafricani ora spediscono confezioni di biofertilizzanti liquidi in Africa settentrionale e occidentale in tempi brevi, grazie agli accordi di libero scambio continentali. Nella regione del Golfo, i distributori importano colture madri concentrate dall'Europa e le riconfezionano localmente, evitando lo stress termico che in precedenza ne riduceva la conservabilità durante il trasporto marittimo. L'espansione geografica del mercato è quindi supportata da catene di approvvigionamento più corte, normative armonizzate e politiche governative di sicurezza alimentare che promuovono input agricoli biologici.
Panorama competitivo
Il mercato dei biofertilizzanti in Medio Oriente e Africa è moderatamente concentrato nel 2025, con i principali fornitori che rappresentano una quota significativa del fatturato previsto. Aziende come Novonesis Group, UPL Ltd e Rizobacter Argentina SA gestiscono impianti di miscelazione in Egitto, Kenya e Sudafrica, consentendo la consegna alla maggior parte degli hub commerciali in tempi brevi. BASF SE e Bayer AG integrano linee microbiche nella diagnostica digitale del suolo, che fornisce raccomandazioni sul dosaggio e sulla tempistica ottimali, aumentando così i costi di sostituzione per i coltivatori. Aziende più piccole, tra cui BioNitrogen Holdings e Symborg, stanno sperimentando fissatori di azoto tolleranti al sale, destinati a progetti di irrigazione nel Golfo, dove la conduttività elettrica del suolo è elevata.
La localizzazione è una strategia chiave nella regione, a causa della limitata disponibilità di una logistica affidabile per il trasporto refrigerato al di fuori delle principali città. Lo stabilimento di UPL al Cairo produce biofertilizzanti sia liquidi che in polvere e garantisce la consegna alle aziende agricole dell'Alto Egitto in tempi brevi, riducendo significativamente il deterioramento del prodotto. La joint venture di Corteva Agriscience in Marocco si concentra sulla copertura di semi di ceci e lenticchie con Rhizobium, combinando la nutrizione microbica con una genetica resistente alla siccità per migliorare le rese nei terreni irrigui. L'acquisizione da parte di Lallemand di un impianto di miscelazione sudafricano ha introdotto ceppi autoctoni stabili a temperatura ambiente e ha raddoppiato la sua capacità produttiva nell'Africa subsahariana.
L'abilitazione digitale sta emergendo come un'area critica della concorrenza. Bayer AG integra i trattamenti micorrizici delle sementi con la sua piattaforma Climate FieldView, consentendo agli agricoltori di monitorare i miglioramenti del carbonio nel suolo per i mercati del credito volontario. Novonesis Group include codici QR sulle confezioni dei prodotti, indirizzando gli utenti a calcolatori di dosaggio e supporto tramite chat multilingue in inglese, arabo e swahili, che migliorano la corretta applicazione e incoraggiano gli acquisti ripetuti. FMC Corporation supporta gli agenti a livello di villaggio in Kenya combinando le consegne di biofertilizzanti liquidi con microcrediti, migliorando l'accessibilità economica per i piccoli agricoltori. Si prevede che l'intensità competitiva aumenterà con l'ingresso sul mercato di specialisti biologici asiatici, come Seipasa e AgriLife, con varietà adattate localmente.
Leader del settore dei biofertilizzanti in Medio Oriente e Africa
UPL limitato
Lallemand Inc
Corteva Agriscience
Gruppo Novonesi
Rizobacter Argentina SA (Bioceres Crop Solutions Corp.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2024: Biogrand, un produttore egiziano di biofertilizzanti, ha stanziato 25 milioni di SAR (6.6 milioni di USD) per una nuova iniziativa imprenditoriale in Arabia Saudita. In collaborazione con investitori sauditi, entro la fine di febbraio 2025 verrà inaugurato uno stabilimento produttivo. L'obiettivo del progetto è soddisfare la domanda del mercato saudita ed esportare il 50% della produzione in quattro paesi arabi.
- Agosto 2024: Legume Technology, un'azienda agri-biotecnologica, ha ricevuto l'autorizzazione per produrre biofertilizzanti su misura per i mercati africani. Questa iniziativa mira a rendere la tecnologia dei biofertilizzanti una risorsa agricola conveniente e facilmente disponibile per i piccoli produttori in tutta l'Africa.
- Maggio 2024: Del Monte Kenya Ltd., produttore, commerciante e distributore leader di frutta fresca di alta qualità e cibi preparati in Europa, Africa e Medio Oriente, ha stretto una partnership con Vellsam Materias Bioactivas, produttore di soluzioni biotecnologiche di alto livello, per lanciare un innovativo impianto di biofertilizzanti in Kenya. L'impianto opererà con il marchio De lOra Bio.
Ambito del rapporto sul mercato dei biofertilizzanti in Medio Oriente e Africa
Un biofertilizzante è una sostanza che contiene microrganismi vivi che promuovono la crescita delle piante aumentando la disponibilità di nutrienti per la pianta. Il mercato dei biofertilizzanti in Medio Oriente e Africa è segmentato per tipo di microrganismo (Rhizobium, Azospirillum, Azotobacter, Micorrize, Batteri solubilizzanti il fosfato e altri tipi di microrganismi), per tipo di coltura (colture commerciali, frutta e verdura, cereali e altro) e per area geografica (Africa e Medio Oriente). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Per tipo di microrganismo
| Rhizobium |
| Azotobacter |
| Azospirillo |
| Batteri solubilizzanti il fosfato |
| micorrize |
| Altri microrganismi |
Per tipo di coltura
| Colture a filari |
| Colture orticole |
| Colture in contanti |
Per geografia
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa | |
| Medio Oriente | Iran |
| Arabia Saudita | |
| Resto del Medio Oriente |
| Per tipo di microrganismo | Rhizobium | |
| Azotobacter | ||
| Azospirillo | ||
| Batteri solubilizzanti il fosfato | ||
| micorrize | ||
| Altri microrganismi | ||
| Per tipo di coltura | Colture a filari | |
| Colture orticole | ||
| Colture in contanti | ||
| Per geografia | Africa | Sud Africa |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Medio Oriente | Iran | |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei biofertilizzanti in Medio Oriente e Africa entro il 2031?
Si prevede che il mercato raggiungerà gli 542.7 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.55%.
Quale tipo di microrganismo è attualmente il più adottato nella regione?
I prodotti a base di Rhizobium sono in testa con una quota di mercato del 44.5% nel 2025, principalmente grazie alla diffusa coltivazione di legumi e alla comprovata efficacia.
Perché i biofertilizzanti liquidi stanno guadagnando terreno nei paesi del Consiglio di cooperazione del Golfo?
I sistemi di agricoltura in serra e in ambiente controllato privilegiano le formulazioni liquide che si integrano perfettamente con le linee di fertirrigazione e forniscono un elevato numero di CFU con un dosaggio di precisione.
In che modo i programmi di sovvenzione influiscono sull'adozione dei biofertilizzanti?
I sussidi per i fertilizzanti sintetici in mercati come Nigeria ed Egitto frenano l'adozione dei prodotti biologici mantenendo bassi i prezzi dei fertilizzanti minerali, sebbene l'aumento della pressione fiscale possa aprire le porte ai biofertilizzanti.
Qual è il principale ostacolo all'adozione nell'Africa subsahariana?
Gli ingenti sussidi governativi all'urea sintetica e alle miscele di composti mantengono i prezzi ben al di sotto dei costi di mercato, scoraggiando le sperimentazioni sui biofertilizzanti tra i coltivatori sensibili ai prezzi.


