

Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
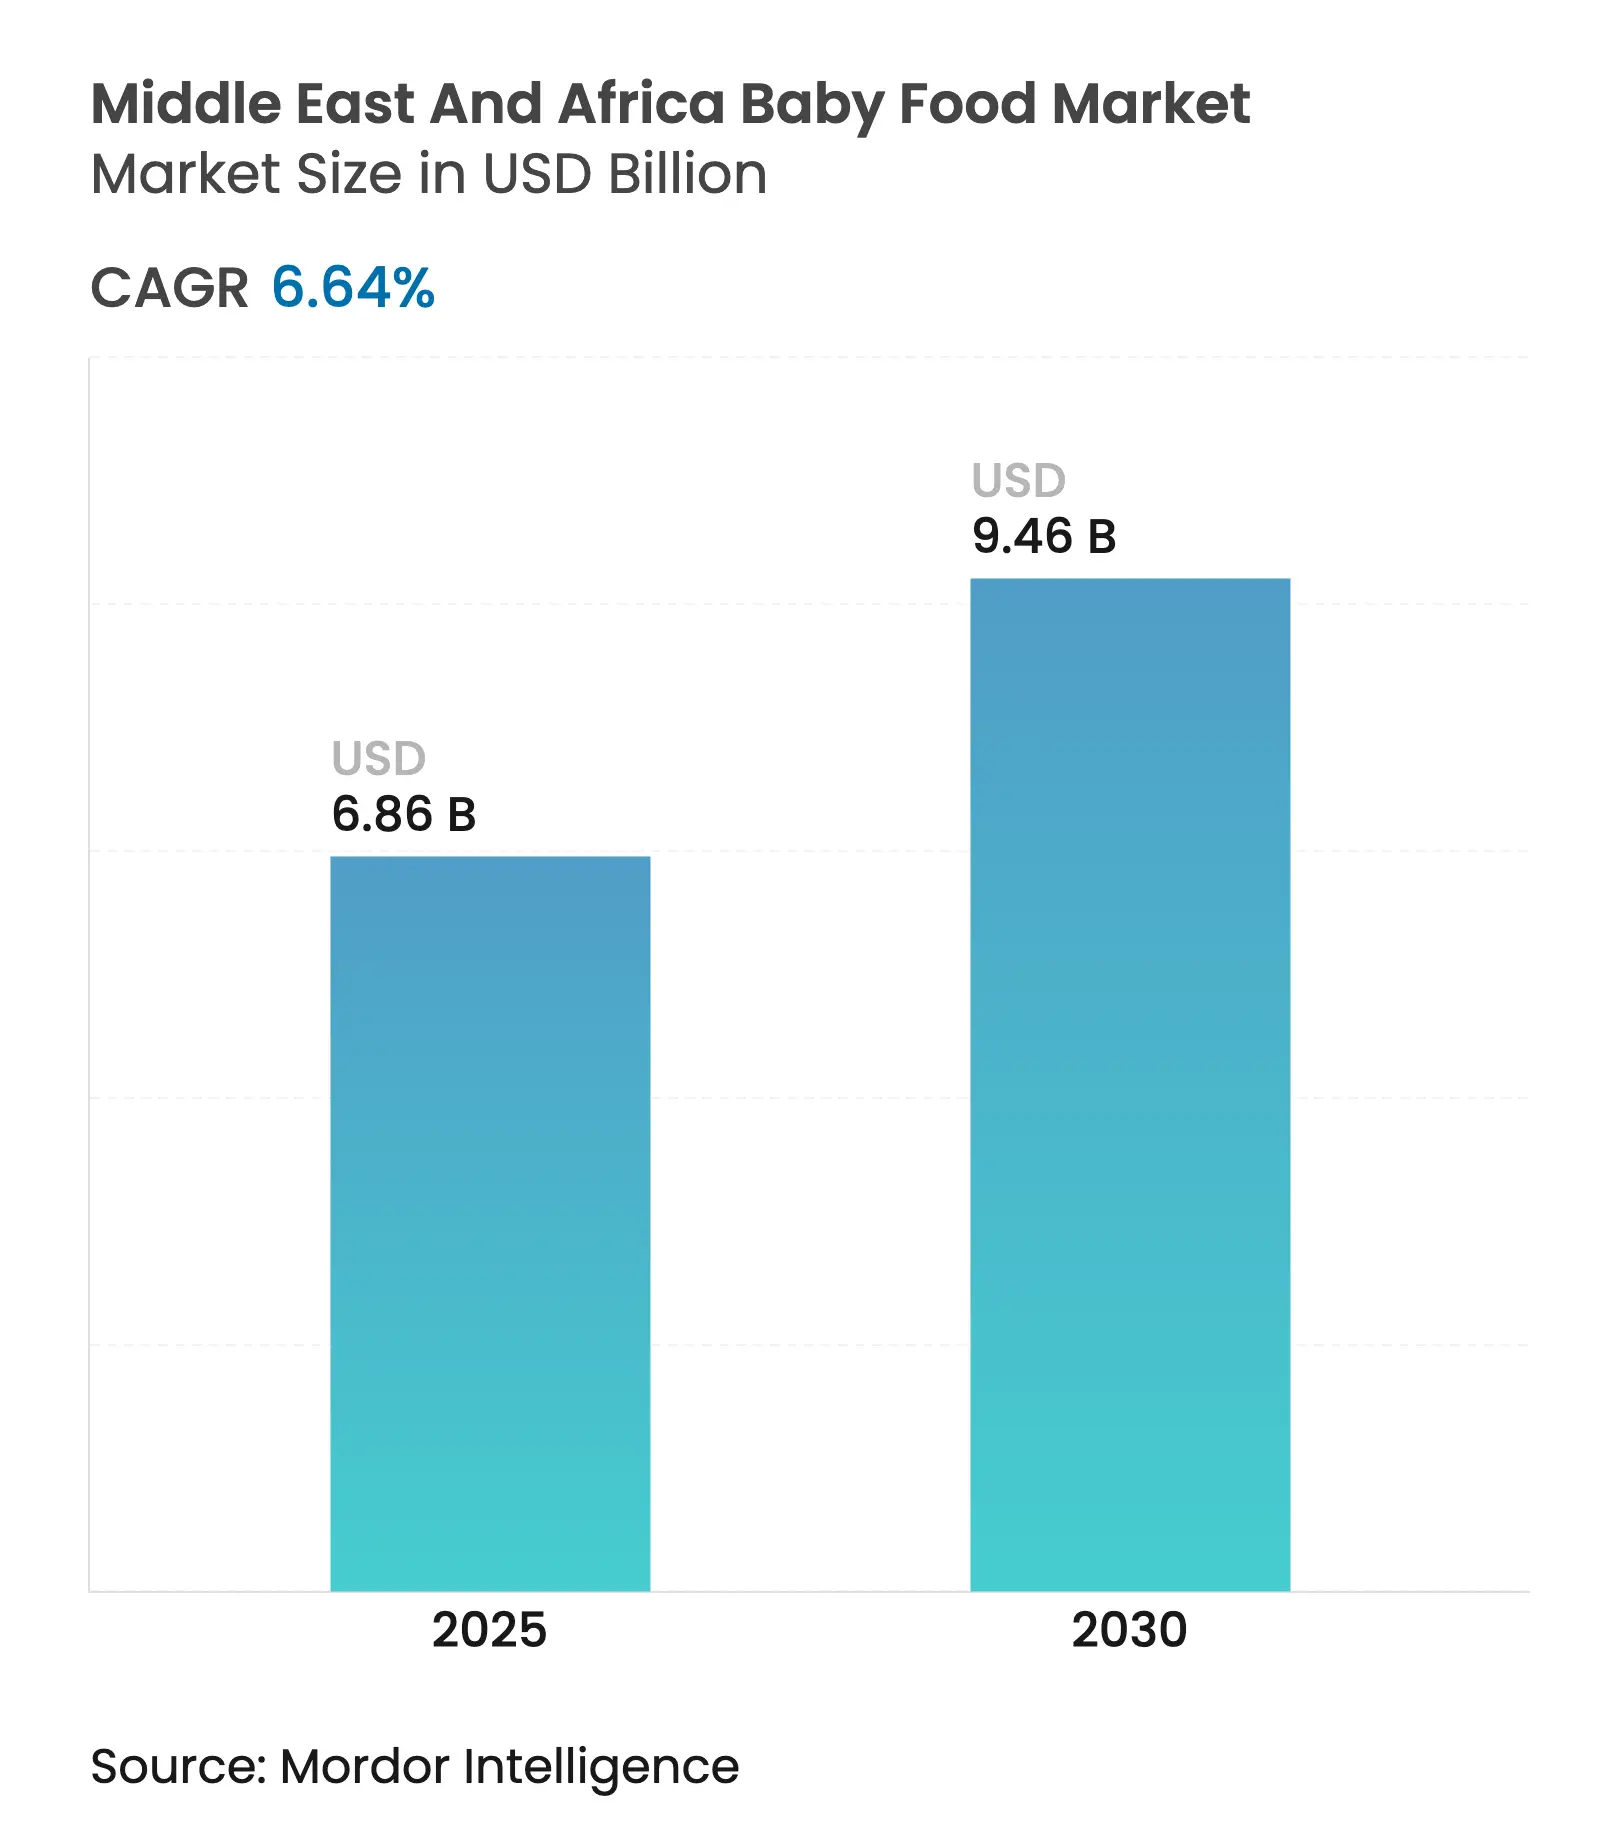
| Dimensione del mercato (2025) | 6.86 miliardo di dollari |
| Dimensione del mercato (2030) | 9.46 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.64% CAGR |
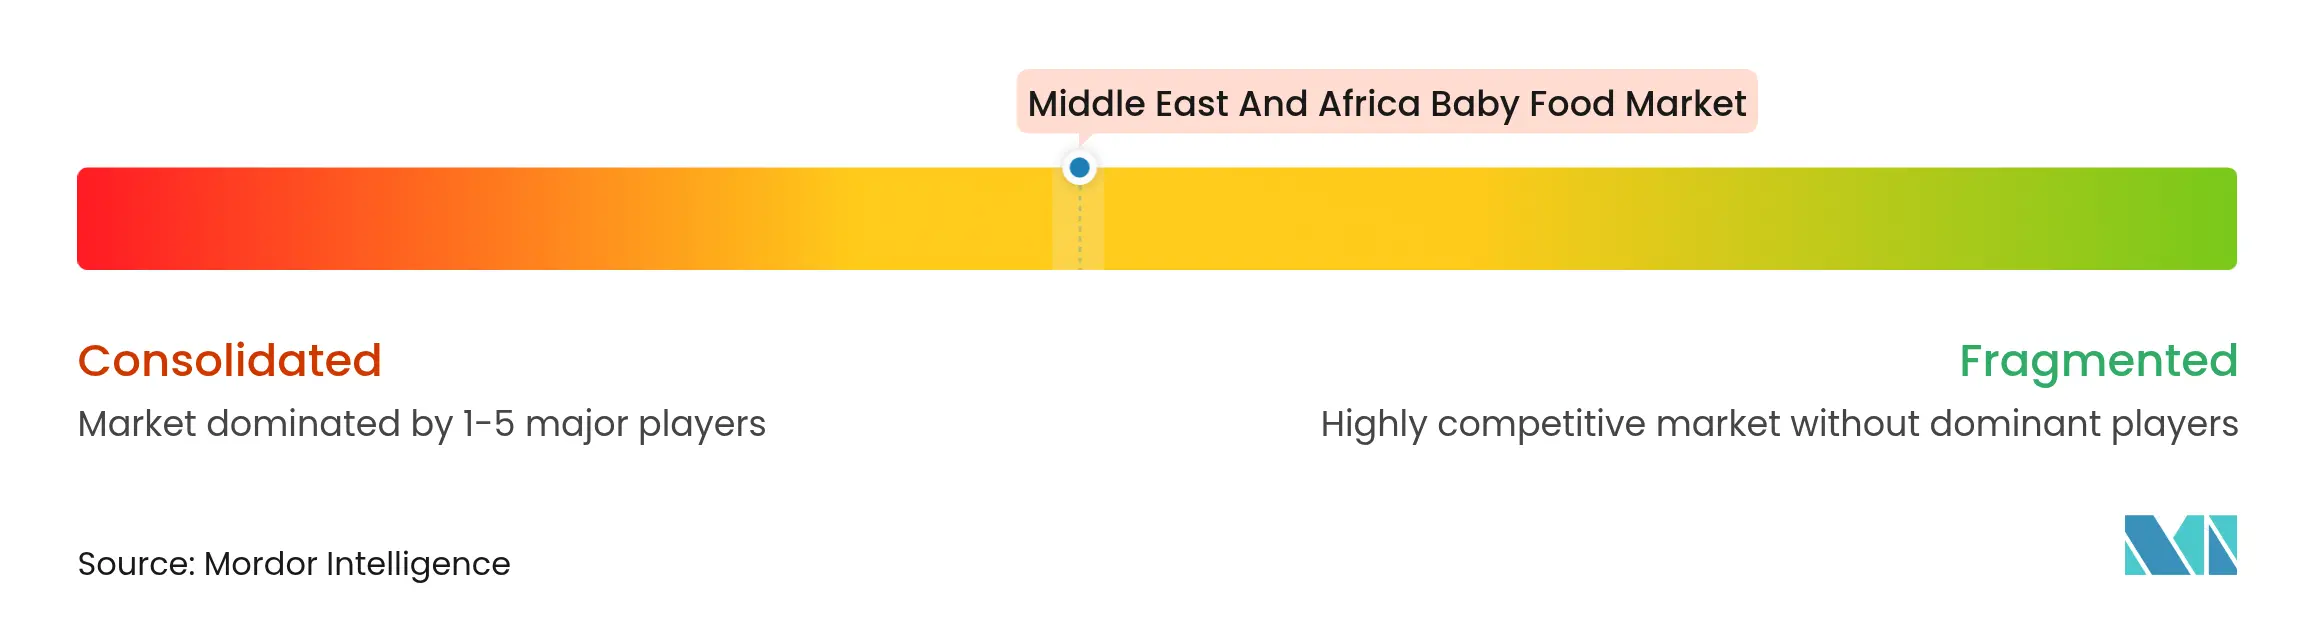
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli alimenti per l'infanzia in Medio Oriente e Africa di Mordor Intelligence
Si stima che il mercato degli alimenti per l'infanzia in Medio Oriente e Africa valga 6.86 miliardi di dollari nel 2025 e che raggiunga gli 9.46 miliardi di dollari entro il 2030, con un CAGR del 6.64% nel periodo di previsione (2025-2030). Questa traiettoria di espansione posiziona la regione come una frontiera di crescita critica per le aziende di nutrizione infantile, trainata dallo slancio demografico e dall'evoluzione delle preferenze dei consumatori che privilegiano le formulazioni premium rispetto alle pratiche di alimentazione tradizionali. Le dinamiche regionali rivelano che l'Arabia Saudita detiene la quota di mercato maggiore, con il 30.04% nel 2024, mentre gli Emirati Arabi Uniti emergono come l'area geografica in più rapida crescita con un CAGR dell'8.67% fino al 2030. Le basi demografiche a supporto di questa crescita includono il tasso di natalità dell'Arabia Saudita di 16.42 ogni 1,000 abitanti e i consistenti 1.968 milioni di nascite in Egitto registrati nel 2024, creando una domanda sostenuta di prodotti specializzati per la nutrizione infantile.[1]Fonte: Autorità generale per le statistiche dell'Arabia Saudita, "Tasso di natalità dell'Arabia Saudita", stats.gov.saLe linee premium biologiche, fortificate e a base vegetale stanno guadagnando terreno, poiché i genitori guardano oltre l'alimentazione di base verso benefici cognitivi e di supporto immunitario. L'innovazione di prodotto si concentra ora su oligosaccaridi del latte materno, probiotici e pratici formati pronti al consumo che riducono i tempi di preparazione per le famiglie con doppio reddito. Le opportunità di mercato si intensificano nei centri urbani, dove l'e-commerce colma le lacune nella distribuzione e dove gli enti regolatori offrono approvazioni semplificate che accorciano i cicli di lancio per formulazioni avanzate. La concorrenza ruota quindi attorno a localizzazione, agilità normativa e differenziazione scientifica, creando un ambiente in cui le principali aziende globali con un elevato contenuto tecnologico coesistono con agili specialisti regionali.
Punti chiave del rapporto
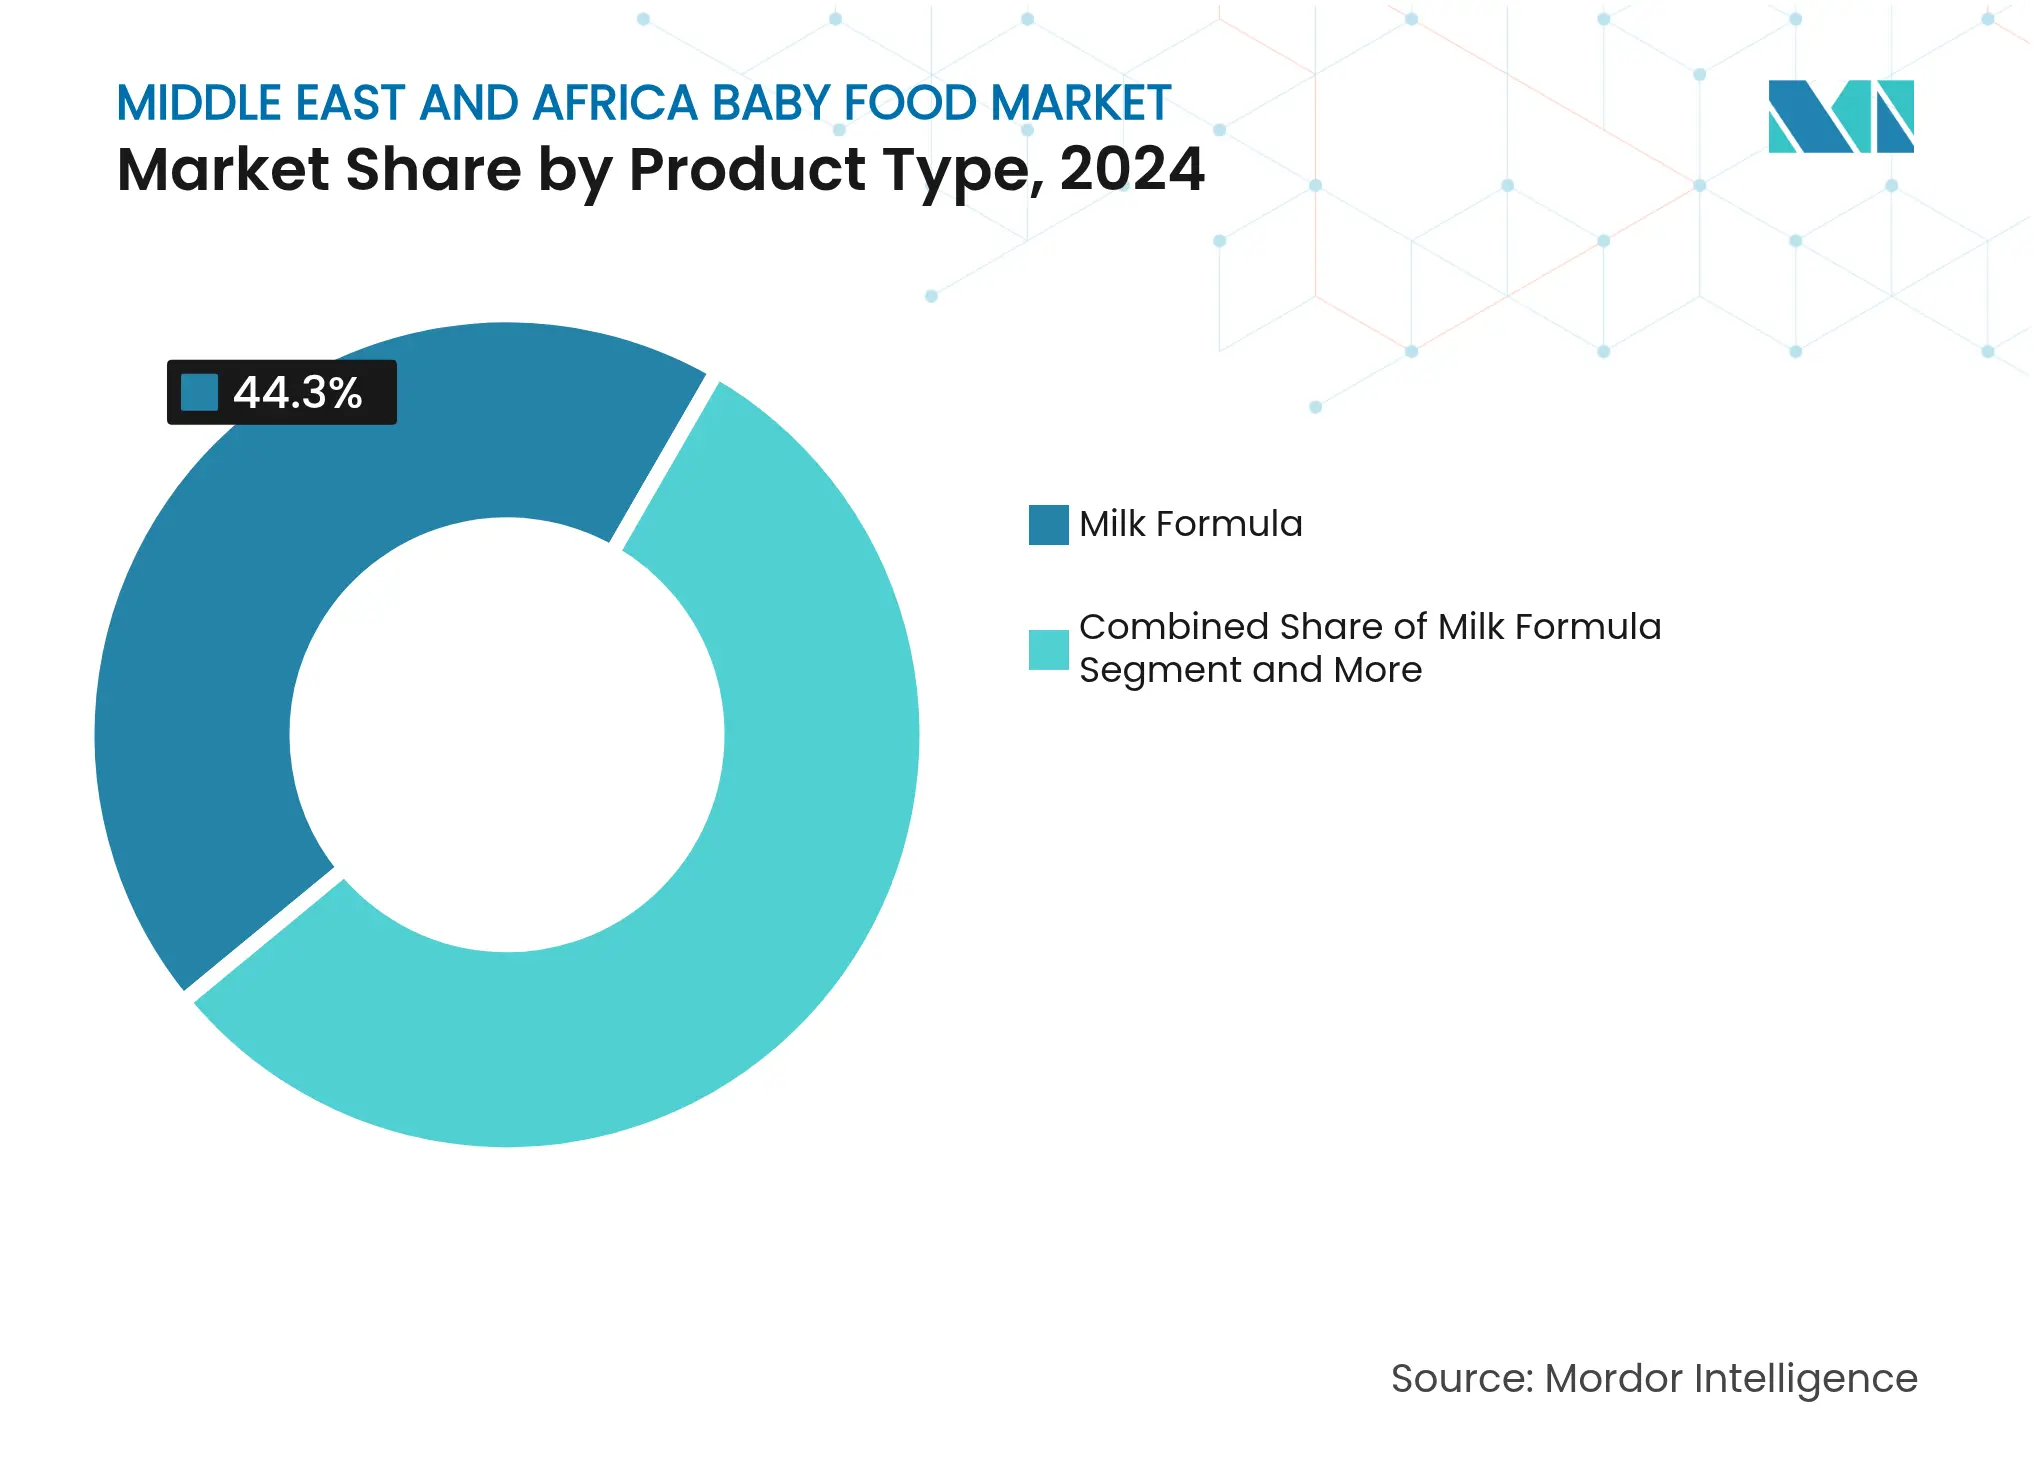
- Per tipologia di prodotto, il latte in polvere ha dominato il mercato degli alimenti per l'infanzia in Medio Oriente e Africa nel 44.3, con una quota del 2024%; si prevede che il concentrato liquido crescerà a un CAGR del 6.72% entro il 2030.
- Per categoria, nel 68.77 i prodotti convenzionali rappresentavano il 2024% del mercato degli alimenti per l'infanzia in Medio Oriente e Africa, mentre il biologico sta crescendo a un CAGR dell'8.34% fino al 2030.
- Per formato di prodotto, nel 76.48 la polvere ha rappresentato il 2024% del mercato degli alimenti per l'infanzia in Medio Oriente e Africa; il concentrato liquido è il formato in più rapida crescita, con un CAGR del 7.27%.
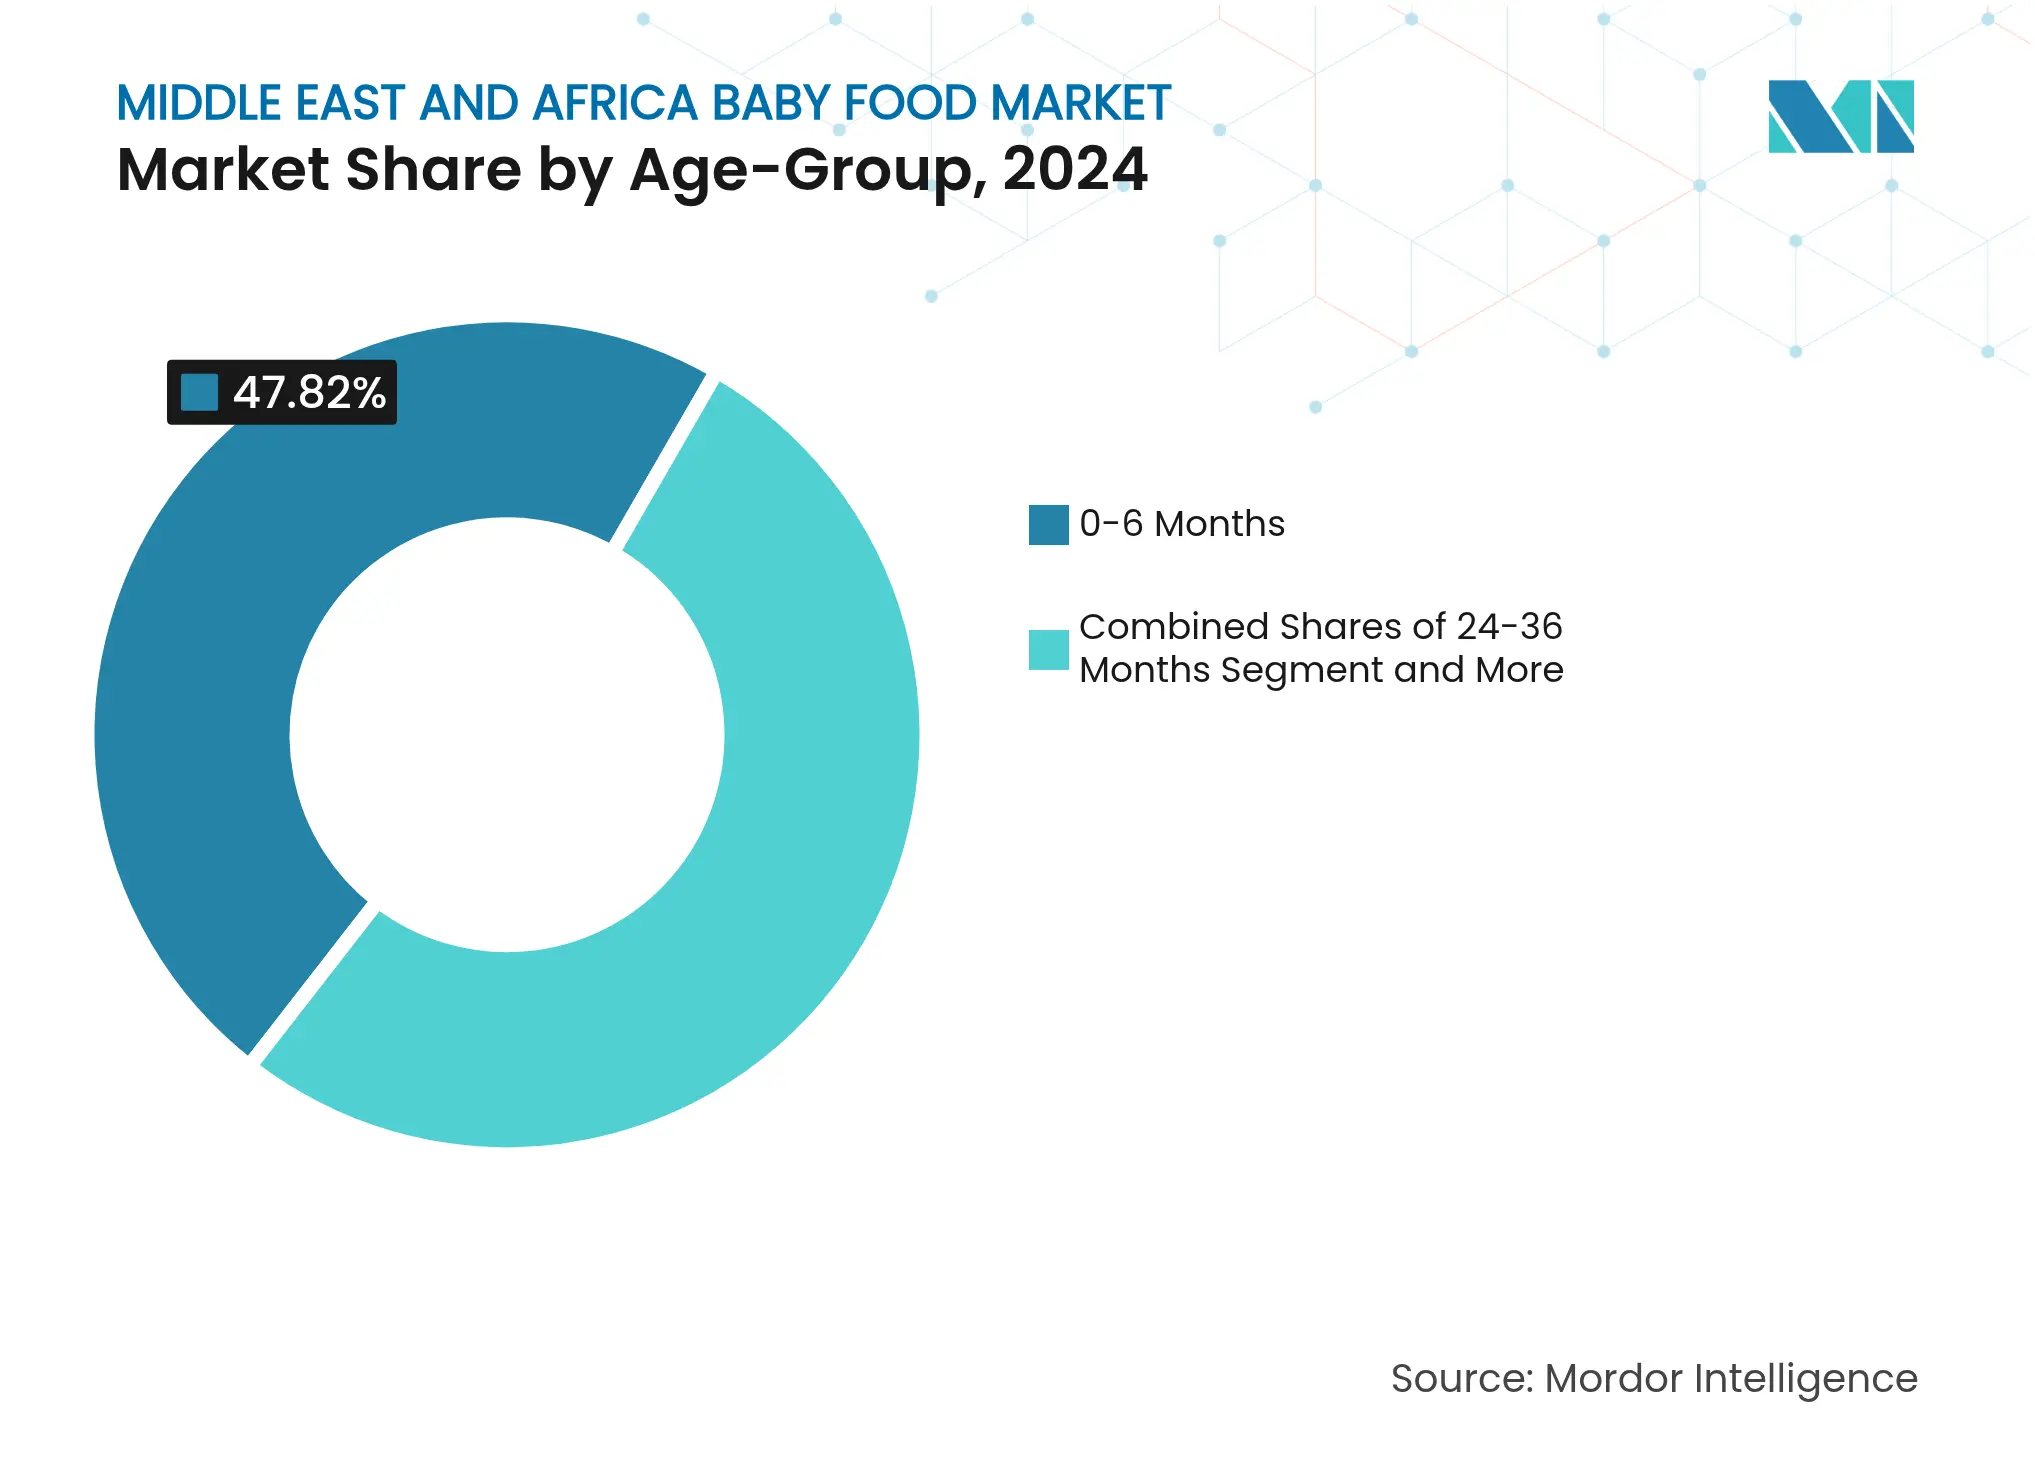
- Per fascia d'età, il segmento 0-6 mesi ha registrato un fatturato del 47.82% nel 2024, mentre il segmento 24-36 mesi è in crescita a un CAGR del 7.38% fino al 2030.
- Per canale di distribuzione, nel 37.84 supermercati e ipermercati detenevano il 2024% della quota di mercato degli alimenti per l'infanzia in Medio Oriente e Africa, mentre la vendita al dettaglio online registra un CAGR del 6.83% fino al 2030.
- In termini geografici, nel 30.04 l'Arabia Saudita deteneva il 2024% della quota di mercato degli alimenti per l'infanzia in Medio Oriente e Africa; gli Emirati Arabi Uniti registrano la crescita più rapida, con un CAGR dell'8.67% entro il 2030.
Tendenze e approfondimenti sul mercato degli alimenti per l'infanzia in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescita della popolazione infantile e l'aumento dei tassi di natalità aumentano la domanda | + 1.2% | Egitto, Arabia Saudita, Nigeria, regioni centrali | A lungo termine (≥ 4 anni) |
| Sempre più famiglie con redditi medio-alti cercano opzioni di alimenti per bambini di qualità superiore | + 0.8% | Centri urbani degli Emirati Arabi Uniti, dell'Arabia Saudita e del Sudafrica | Medio termine (2-4 anni) |
| Le formule fortificanti con oligosaccaridi del latte umano rafforzano l'immunità | + 0.6% | Globale, con adozione anticipata negli Emirati Arabi Uniti e in Arabia Saudita | Medio termine (2-4 anni) |
| Le formule vegetali e ibride stanno guadagnando popolarità tra gli amanti della salute | + 0.4% | Aree metropolitane degli Emirati Arabi Uniti, della Turchia e del Sudafrica | A lungo termine (≥ 4 anni) |
| I formati di alimenti per bambini pronti da mangiare e portatili crescono | + 0.5% | Globale, accelerato nei centri urbani | A breve termine (≤ 2 anni) |
| L'espansione dell'e-commerce aumenta l'accessibilità online dei prodotti alimentari per bambini | + 0.7% | Emirati Arabi Uniti, Arabia Saudita ed Egitto leader nell'adozione | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescita della popolazione infantile e l'aumento dei tassi di natalità aumentano la domanda
I fondamentali demografici in Medio Oriente e Africa creano una crescita sostenuta dei volumi per i produttori di alimenti per l'infanzia, con l'Egitto che registra 1.968 milioni di nascite nel 2024 e mantiene un tasso di fertilità di 2.878 nascite per donna [2]Fonte: Divisione Popolazione delle Nazioni Unite, "Population Division", un.orgIl tasso di natalità dell'Arabia Saudita di 16.42 ogni 1,000 abitanti, unito ai 35.3 milioni di abitanti totali, di cui il 55.6% cittadini sauditi, costituisce un mercato interno sostanziale per i prodotti per l'alimentazione infantile. Il dividendo demografico va oltre i numeri puri, poiché i tassi di urbanizzazione superiori all'88% negli Emirati Arabi Uniti creano centri di domanda concentrati dove le moderne infrastrutture di vendita al dettaglio supportano la distribuzione di alimenti per l'infanzia di alta qualità. Le dinamiche demografiche della Nigeria, nonostante le difficoltà economiche, contribuiscono a un potenziale di volume significativo, data la sua posizione di nazione più popolosa dell'Africa. Questa base demografica fornisce alle aziende di alimenti per l'infanzia modelli di domanda prevedibili che giustificano investimenti produttivi a lungo termine e iniziative di sviluppo prodotto.
Sempre più famiglie a reddito medio-alto cercano opzioni di alimenti per bambini di qualità superiore
La prosperità economica nei paesi del Consiglio di Cooperazione del Golfo stimola le tendenze alla premiumizzazione, che privilegiano le formulazioni di alimenti per l'infanzia biologici e fortificati rispetto al latte in polvere di base. I livelli di reddito pro capite degli Emirati Arabi Uniti e le iniziative di diversificazione economica Vision 2030 dell'Arabia Saudita creano segmenti di classe media in espansione, disposti a investire in nutrizione infantile avanzata. [3]Fonte: Saudi Vision 2030, "Saudi Vision", vision2030.gov.saI modelli di spesa dei consumatori rivelano preferenze per prodotti con benefici funzionali, tra cui probiotici, integratori di DHA e certificazioni biologiche, che comportano prezzi maggiorati del 20-40% rispetto alle alternative convenzionali. Questa tendenza si intensifica nei centri urbani, dove le famiglie con doppio reddito danno priorità alla praticità e all'ottimizzazione nutrizionale per i propri figli. L'effetto premiumizzazione si estende alle innovazioni nel packaging, con formati monodose e contenitori richiudibili che stanno guadagnando terreno tra i consumatori benestanti che apprezzano il controllo delle porzioni e la freschezza del prodotto.
Le formule fortificanti con oligosaccaridi del latte umano rafforzano l'immunità
Il progresso scientifico nell'integrazione degli oligosaccaridi del latte umano (HMO) rappresenta una svolta tecnologica che differenzia le formule premium dai prodotti convenzionali, con le approvazioni normative della Saudi Food and Drug Authority che ne consentono l'introduzione sul mercato in tutta la regione del Golfo, secondo la stessa Saudi Food and Drug Authority. L'arricchimento con HMO risponde alle preoccupazioni dei genitori sullo sviluppo del sistema immunitario, particolarmente rilevante nelle regioni in cui i tassi di allattamento al seno variano significativamente a causa di fattori culturali ed economici. L'avanzata infrastruttura sanitaria degli Emirati Arabi Uniti e le campagne di sensibilizzazione dei consumatori supportano l'adozione di formulazioni scientificamente migliorate che imitano la composizione del latte materno. La complessità produttiva associata alla produzione di HMO crea barriere all'ingresso che avvantaggiano gli operatori affermati con competenze biotecnologiche, mentre i quadri normativi richiedono un'ampia documentazione clinica a supporto delle indicazioni sulla salute. Questo ciclo di innovazione guida la differenziazione dei prodotti e giustifica strategie di prezzo premium che aumentano i margini di profitto per i produttori che investono in scienze nutrizionali avanzate.
Le formule vegetali e ibride guadagnano popolarità tra gli attenti alla salute
Le fonti proteiche alternative stanno guadagnando popolarità tra i consumatori attenti all'ambiente, in particolare nei centri urbani, dove le diete a base vegetale sono in linea con i valori di sostenibilità e le esigenze alimentari religiose. Secondo il Ministero della Salute turco, la posizione della Turchia come ponte tra i mercati europei e mediorientali facilita l'introduzione di innovazioni negli alimenti per l'infanzia a base vegetale che soddisfano diverse preferenze alimentari. Le formulazioni ibride che combinano le tradizionali proteine del latte con alternative vegetali offrono completezza nutrizionale, rispondendo al contempo ai problemi di sensibilità al lattosio prevalenti in alcune fasce di popolazione. I quadri normativi in tutta la regione si stanno adattando per accogliere fonti proteiche alternative, con i progressivi standard di sicurezza alimentare degli Emirati Arabi Uniti che consentono un più rapido ingresso sul mercato per formulazioni innovative. Questa tendenza riflette un più ampio spostamento dei consumatori verso prodotti a etichetta pulita e un approvvigionamento trasparente degli ingredienti, che incontrano il favore di genitori istruiti e benestanti che cercano un'alimentazione ottimale per i propri figli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza delle pratiche tradizionali di allattamento al seno e delle alternative | -0.9% | Globale, più forte nelle zone rurali dell'Egitto, della Nigeria e del Marocco | A lungo termine (≥ 4 anni) |
| Sfide normative e diversi standard di sicurezza alimentare nelle diverse regioni | -0.6% | Commercio transfrontaliero interessato, complessità in Nigeria ed Egitto | Medio termine (2-4 anni) |
| Problemi legati alla refrigerazione e allo stoccaggio in alcune parti della regione | -0.4% | Aree rurali, lacune infrastrutturali nell'Africa subsahariana | Medio termine (2-4 anni) |
| Consapevolezza e fiducia limitate negli alimenti confezionati per bambini nelle aree rurali | -0.5% | Comunità tradizionali rurali dell'Egitto, della Nigeria e del Marocco | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza delle pratiche tradizionali di allattamento al seno e delle alternative
La promozione dell'allattamento esclusivo al seno da parte dell'OMS e dell'UNICEF durante i primi sei mesi crea ostacoli normativi e culturali all'adozione di alimenti commerciali per l'infanzia, in particolare nelle regioni in cui le pratiche alimentari tradizionali rimangono profondamente radicate nelle strutture sociali. Le campagne sanitarie governative in Egitto e Nigeria enfatizzano i benefici dell'allattamento al seno, mentre gli operatori sanitari ricevono formazione per promuovere metodi di alimentazione naturali rispetto alle alternative commerciali. La sfida si intensifica nelle comunità rurali, dove i sistemi di supporto alla famiglia allargata facilitano la continuazione dell'allattamento al seno, riducendo la domanda di prodotti a base di latte artificiale durante i primi mesi critici. Le restrizioni di marketing previste dai codici internazionali limitano le attività promozionali che potrebbero influenzare le decisioni relative all'alimentazione, costringendo i produttori a concentrarsi sui periodi di alimentazione complementare piuttosto che sulla sostituzione diretta del latte artificiale. Questa dinamica crea barriere all'ingresso nel mercato e limita il potenziale di crescita dei volumi, in particolare per le aziende che si rivolgono al segmento di età 0-6 mesi, che rappresenta la quota di mercato maggiore.
Sfide normative e standard di sicurezza alimentare variabili nelle diverse regioni
I quadri normativi frammentati in Medio Oriente e Africa creano complessità di conformità che aumentano i costi di ingresso sul mercato e ritardano il lancio di prodotti per i produttori che cercano di espandersi a livello regionale. I requisiti della Food and Drug Authority saudita per la registrazione dei sostituti del latte materno differiscono significativamente dai processi di approvazione dell'Agenzia per gli Affari Ambientali egiziana, rendendo necessari più percorsi normativi per lo stesso prodotto. Il commercio transfrontaliero si trova ad affrontare ulteriori sfide derivanti dalle diverse normative tecniche della GSO (Gulf Standards Organisation) e dai requisiti di certificazione locali, che possono prolungare i tempi di approvazione di 6-12 mesi. I produttori più piccoli non dispongono delle risorse necessarie per gestire contemporaneamente più sistemi normativi, creando vantaggi competitivi per gli operatori affermati con competenze specifiche in materia di affari normativi. Queste barriere hanno un impatto particolare sui prodotti innovativi che richiedono l'approvazione di nuovi ingredienti, rallentando l'introduzione di formulazioni avanzate che potrebbero favorire la premiumizzazione del mercato e accelerare la crescita.
Analisi del segmento
Per tipo di prodotto: il predominio del latte in polvere guida le fondamenta del mercato
Il latte in polvere detiene una quota di mercato del 44.3% nel 2024, raggiungendo contemporaneamente il tasso di crescita più rapido, pari al 6.72% di CAGR, fino al 2030, riflettendo sia una posizione di mercato consolidata che un potenziale di continua espansione nella regione del Medio Oriente e dell'Africa. Questa doppia leadership deriva da tendenze demografiche che favoriscono l'adozione del latte in polvere nei centri urbani, dove le madri lavoratrici necessitano di alternative alimentari che favoriscano la continuità della carriera. Gli alimenti pronti per l'infanzia soddisfano la crescente domanda di prodotti pratici, in particolare nei paesi del Golfo, dove le famiglie con doppio reddito danno priorità a soluzioni che consentono di risparmiare tempo. Gli alimenti in polvere per l'infanzia mantengono una presenza stabile sul mercato grazie ai vantaggi in termini di convenienza e di maggiore durata di conservazione, cruciali per le regioni con infrastrutture di distribuzione complesse.
Le procedure di registrazione semplificate della Saudi Food and Drug Authority per i prodotti a base di latte in polvere consentono un ingresso più rapido sul mercato per i produttori internazionali, mentre le iniziative di produzione locale riducono la dipendenza dalle importazioni e migliorano la resilienza della catena di approvvigionamento. L'innovazione di prodotto nei segmenti del latte in polvere si concentra su ingredienti funzionali, tra cui probiotici, DHA e oligosaccaridi del latte umano, che soddisfano specifici requisiti nutrizionali per lo sviluppo infantile. Altre tipologie di prodotto comprendono formulazioni specializzate per neonati prematuri e bambini con restrizioni dietetiche, che rappresentano opportunità di nicchia per i produttori con competenze cliniche e capacità normative per supportare le indicazioni sulla salute.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: I prodotti convenzionali affrontano la disgregazione organica
Gli alimenti per l'infanzia convenzionali mantengono una quota di mercato del 68.77% nel 2024, mentre le alternative biologiche accelerano a un CAGR dell'8.34% fino al 2030, segnalando un cambiamento fondamentale nelle preferenze dei consumatori verso un'alimentazione infantile di alta qualità e di origine naturale. Questo differenziale di crescita riflette la crescente consapevolezza dei residui di pesticidi e degli additivi artificiali tra i genitori istruiti e benestanti che danno priorità ai prodotti a marchio pulito per i propri figli. Gli Emirati Arabi Uniti e l'Arabia Saudita guidano l'adozione del biologico grazie a redditi disponibili più elevati e iniziative governative che promuovono un'agricoltura sostenibile a supporto delle filiere alimentari biologiche.
I quadri normativi in tutta la regione si stanno evolvendo per soddisfare i requisiti di certificazione biologica, con la Gulf Standards Organisation che sviluppa linee guida specifiche per l'etichettatura degli alimenti biologici per l'infanzia e gli standard di produzione. I prodotti convenzionali mantengono il predominio grazie all'accessibilità dei prezzi e alle diffuse reti di distribuzione che servono segmenti di consumatori sensibili al prezzo, in particolare nelle aree rurali dove i prezzi premium del biologico rimangono proibitivi. La transizione di categoria crea opportunità per i produttori di sviluppare prodotti ibridi che incorporano ingredienti biologici, mantenendo al contempo strutture di prezzo competitive che attraggono le famiglie a medio reddito che cercano miglioramenti nutrizionali senza significativi aumenti di costo.
Per formato prodotto: la leadership in polvere incontra l'innovazione liquida
Il formato in polvere domina con una quota di mercato del 76.48% nel 2024, sfruttando i vantaggi in termini di costi e la maggiore durata di conservazione, in linea con le sfide distributive regionali e la sensibilità dei consumatori ai prezzi in diversi segmenti economici. Tuttavia, il concentrato liquido emerge come il formato in più rapida crescita, con un CAGR del 7.27% fino al 2030, trainato dalle preferenze di praticità dei consumatori urbani e dal miglioramento delle infrastrutture della catena del freddo nelle principali aree metropolitane. Questo cambiamento di formato riflette i cambiamenti negli stili di vita, in cui i genitori, sempre più pressati dal tempo, preferiscono soluzioni pronte all'uso rispetto ai tradizionali metodi di preparazione in polvere.
Gli investimenti produttivi nella produzione di concentrati liquidi richiedono sofisticate capacità di elaborazione e sistemi di controllo qualità che creano barriere all'ingresso per i piccoli operatori regionali. L'avanzata infrastruttura logistica e i magazzini a temperatura controllata degli Emirati Arabi Uniti supportano la distribuzione in formato liquido, mentre le città industriali MODON dell'Arabia Saudita offrono siti produttivi con capacità di stoccaggio a freddo integrate. La conservazione del formato in polvere deriva dalla familiarità culturale e dall'accessibilità economica, in particolare nei mercati sensibili al prezzo, dove i modelli di acquisto all'ingrosso favoriscono confezioni di dimensioni maggiori che offrono proposte di valore migliori per le famiglie con più figli.
Per fascia d'età: il predominio nella prima infanzia cede il passo alla crescita dei bambini piccoli
Il segmento 0-6 mesi raggiungerà una quota di mercato del 47.82% nel 2024, a dimostrazione dell'importanza cruciale dell'alimentazione infantile precoce e della domanda concentrata durante il periodo di transizione alimentare iniziale. Tuttavia, la fascia di età 24-36 mesi registra la crescita più rapida, con un CAGR del 7.38% fino al 2030, a indicare un'evoluzione dell'atteggiamento dei genitori nei confronti di un supporto nutrizionale prolungato per lo sviluppo del bambino. Questo modello di crescita è in linea con le raccomandazioni pediatriche per una nutrizione specializzata continuativa oltre i tradizionali periodi di svezzamento, in particolare nelle regioni in cui la diversità alimentare rimane limitata.
I prodotti per l'alimentazione dei più piccoli hanno prezzi elevati grazie a formulazioni avanzate che supportano lo sviluppo cognitivo, la funzione immunitaria e la crescita fisica durante le fasi critiche dello sviluppo. I segmenti 6-12 mesi e 12-24 mesi mantengono una crescita costante, poiché i genitori riconoscono l'importanza di una progressione nutrizionale graduale che colleghi il latte materno o artificiale all'introduzione di alimenti solidi. Le variazioni regionali nelle pratiche di svezzamento influenzano le performance del segmento, con i paesi del Golfo che favoriscono l'allattamento artificiale prolungato, mentre i mercati africani enfatizzano l'introduzione precoce di alimenti solidi, basata sulle abitudini alimentari tradizionali e su considerazioni economiche che danno priorità a soluzioni nutrizionali economicamente vantaggiose.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il commercio al dettaglio tradizionale affronta la rivoluzione digitale
Supermercati e ipermercati mantengono una quota di mercato del 37.84% nel 2024 grazie a modelli di acquisto consolidati e a un assortimento completo di prodotti che consente di confrontare i prezzi tra più marchi e formati. Il commercio al dettaglio online emerge come leader di crescita con un CAGR del 6.83% fino al 2030, supportato dalle iniziative governative per l'economia digitale e dal miglioramento delle infrastrutture di consegna dell'ultimo miglio nei principali centri urbani. La penetrazione dell'e-commerce negli Emirati Arabi Uniti e gli obiettivi di trasformazione digitale della Vision 2030 dell'Arabia Saudita creano condizioni favorevoli per la crescita delle vendite online di alimenti per l'infanzia.
Farmacie e parafarmacie offrono spazi di vendita al dettaglio specializzati in cui i professionisti sanitari offrono consigli sui prodotti e indicazioni nutrizionali che influenzano le decisioni di acquisto, in particolare per le formulazioni premium e specializzate. I minimarket soddisfano le esigenze immediate e gli acquisti di emergenza, mentre i loro orari di apertura prolungati soddisfano le esigenze dei genitori che necessitano di orari di spesa flessibili. L'evoluzione della distribuzione riflette una più ampia trasformazione del commercio al dettaglio, in cui le strategie omnicanale diventano essenziali per i produttori che cercano una copertura completa del mercato e un'accessibilità ai consumatori in diversi segmenti geografici e demografici all'interno della regione.
Analisi geografica
L'Arabia Saudita è leader nel mercato degli alimenti per l'infanzia in Medio Oriente e Africa, con una quota del 30.04% nel 2024, sfruttando il suo elevato tasso di natalità di 16.42 ogni 1,000 abitanti e le iniziative governative che promuovono la produzione locale attraverso il programma "Made in Saudi Arabia" lanciato nel 2021. I 35.3 milioni di abitanti del regno, di cui il 55.6% cittadini sauditi, creano una base di domanda interna stabile, sostenuta dall'aumento del reddito disponibile e dalle tendenze di urbanizzazione che favoriscono i moderni canali di vendita al dettaglio. La gestione di 1,300 stabilimenti alimentari in 36 città da parte di MODON fornisce infrastrutture produttive che attraggono aziende internazionali di alimenti per l'infanzia alla ricerca di capacità produttive regionali, mentre le procedure di registrazione semplificate della Saudi Food and Drug Authority facilitano lanci di prodotti più rapidi.
Gli Emirati Arabi Uniti registrano la crescita regionale più rapida, con un CAGR dell'8.67% fino al 2030, trainati dal loro ruolo di hub regionale per la distribuzione di alimenti per l'infanzia di alta qualità e dalla loro avanzata infrastruttura di e-commerce che supporta l'espansione della vendita al dettaglio online. Il tasso di urbanizzazione dell'88% e gli elevati livelli di reddito pro capite degli Emirati Arabi Uniti creano le condizioni ideali per l'adozione di prodotti di alta qualità, mentre le normative all'avanguardia in materia di sicurezza alimentare della Municipalità di Dubai consentono l'introduzione di prodotti innovativi, tra cui formulazioni biologiche e a base vegetale. La posizione strategica del Paese e l'infrastruttura logistica di livello mondiale lo posizionano come punto di accesso per i produttori che si rivolgono ai mercati più ampi del Medio Oriente e del Nord Africa, con zone di libero scambio che offrono condizioni favorevoli per i centri di distribuzione regionali.
Egitto, Nigeria, Marocco, Turchia e Sudafrica rappresentano opportunità emergenti con traiettorie di crescita variabili, influenzate dai modelli demografici e dai livelli di sviluppo economico. 1.968 milioni di nascite in Egitto nel 2024 e il calo dei tassi di fertilità creano una domanda concentrata nei centri urbani, mentre gli incentivi fiscali governativi per la produzione locale attraggono investimenti esteri nelle capacità di trasformazione alimentare. L'ampia base demografica della Nigeria offre un potenziale di volume nonostante le sfide economiche, mentre la posizione della Turchia come ponte tra Europa e Medio Oriente facilita il trasferimento dell'innovazione di prodotto e l'armonizzazione normativa. Questi mercati richiedono strategie su misura che bilancino le aspirazioni di prodotti premium con le esigenze di accessibilità dei prezzi da parte di diversi segmenti di consumatori che cercano miglioramenti nutrizionali entro i limiti di budget.
Panorama competitivo
Il mercato degli alimenti per l'infanzia in Medio Oriente e Africa mostra una moderata concentrazione, creando spazio sia per i leader globali che per gli specialisti regionali per conquistare quote di mercato attraverso strategie di posizionamento differenziate. Operatori affermati come Nestlé, Abbott Laboratories e Danone sfruttano ampie reti di distribuzione e competenze normative per mantenere la leadership di mercato, mentre produttori regionali come Tiger Brands e Almarai e produttori locali sfruttano la comprensione culturale e i vantaggi in termini di costi.
I modelli strategici enfatizzano gli investimenti nella produzione locale, con aziende come Siniora Foods che hanno impegnato 40 milioni di dollari in impianti di produzione in Arabia Saudita che soddisfano i requisiti di resilienza della supply chain e di localizzazione governativa. L'adozione della tecnologia stimola la differenziazione competitiva attraverso formulazioni avanzate che incorporano oligosaccaridi del latte umano, probiotici e proteine vegetali, che consentono prezzi premium e fidelizzazione del marchio tra i consumatori attenti alla salute.
Esistono opportunità in segmenti nutrizionali specializzati, tra cui prodotti biologici certificati halal, aromi adattati alle culture e innovazioni nel packaging che affrontano le sfide climatiche regionali e i limiti di stoccaggio. Le dinamiche competitive riflettono tendenze più ampie del settore, in cui la capacità di conformità normativa, la scala produttiva e le pipeline di innovazione determinano il successo sul mercato, mentre i disruptor emergenti si concentrano sui canali di e-commerce e sui modelli direct-to-consumer che aggirano gli intermediari tradizionali e catturano la fascia demografica dei genitori nativi digitali alla ricerca di praticità e trasparenza dei prodotti.
Leader del settore degli alimenti per l'infanzia in Medio Oriente e Africa
-
Nestlé SA
-
Danone
-
Abbott
-
Amway
-
PLC di Reckitt Benckiser Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: l'imprenditrice sudafricana Dorothy Dolly Fatima Mofomme, fondatrice dell'azienda di alimenti naturali per bambini Pojupoju, ha lanciato una nuova linea di puree per neonati. I prodotti sono disponibili in bustine con coperchi minicap/anti-soffocamento che i bambini possono poi utilizzare come mattoncini.
- Febbraio 2025: le sorelle Qadreya e Maitha Al Awadhi, con sede a Dubai, fondano Bumblebee, un'azienda che produce pasti freschi e surgelati per bambini dai sei mesi ai sei anni. Il menu dell'azienda, creato da un nutrizionista pediatrico e da uno chef certificato, include ingredienti biologici locali e fonti proteiche prive di ormoni, provenienti da animali allevati al pascolo.
- Febbraio 2025: Happa Foods, recentemente lanciata in Sudafrica, offre alimenti biologici per l'infanzia che coniugano nutrizione e praticità. L'azienda produce pasti biologici senza additivi, utilizzando frutta e verdura per supportare lo sviluppo infantile. Il marchio si concentra sull'offerta di opzioni nutrienti, rispondendo al contempo alle esigenze dei genitori con poco tempo a disposizione che danno priorità alla salute dei propri figli.
- Settembre 2024: Nestlé ha firmato un accordo con l'Autorità Saudita per le Città Industriali e le Zone Tecnologiche (MODON) per la costruzione del suo primo stabilimento in Arabia Saudita. La struttura, del valore di 72 milioni di dollari, sorgerà su un'area di 117,000 metri quadrati nella Terza Città Industriale di Jeddah. La fase iniziale delle operazioni si concentrerà sulla produzione di alimenti per l'infanzia, con l'intenzione di espandere la produzione per includere altri marchi alimentari Nestlé. Questo sviluppo è in linea con la strategia di Nestlé di localizzare le catene di approvvigionamento in mercati strategici.
Ambito del rapporto sul mercato degli alimenti per l'infanzia in Medio Oriente e Africa
Gli alimenti per l'infanzia sono tutti i pasti morbidi e facilmente digeribili creati appositamente per i bambini umani.
Il mercato degli alimenti per l’infanzia in Medio Oriente e Africa è segmentato per tipologia, canale di distribuzione e area geografica. Per tipologia, il mercato è stato segmentato in latte artificiale, alimenti per bambini essiccati, alimenti per bambini preparati e altri tipi. Per canale di distribuzione, il mercato è stato segmentato in ipermercati/supermercati, minimarket, farmacie/farmacie e altri canali di distribuzione. Per area geografica, il mercato è stato segmentato negli Emirati Arabi Uniti, in Sud Africa e nel resto del Medio Oriente e dell’Africa. Il rapporto offre dimensioni del mercato e previsioni in valore (milioni di dollari) per i segmenti sopra menzionati.
Per tipo di prodotto
| Formula del latte |
| Pronto per nutrire gli alimenti per bambini |
| Alimenti secchi per bambini |
| Altro tipo di prodotto |
Per Categoria
| Organic |
| Convenzionale |
Per formato prodotto
| Pastello |
| Concentrato liquido |
Per gruppo di età
| 0–6 mesi |
| 6–12 mesi |
| 12–24 mesi |
| 24–36 mesi |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Farmacie/Farmacie |
| MINIMARKET |
| Vendita al dettaglio online |
| Altro canale di distribuzione |
Per geografia
| Sud Africa |
| Arabia Saudita |
| Emirati Arabi Uniti |
| Nigeria |
| Egitto |
| Marocco |
| Turchia |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Formula del latte |
| Pronto per nutrire gli alimenti per bambini | |
| Alimenti secchi per bambini | |
| Altro tipo di prodotto | |
| Per Categoria | Organic |
| Convenzionale | |
| Per formato prodotto | Pastello |
| Concentrato liquido | |
| Per gruppo di età | 0–6 mesi |
| 6–12 mesi | |
| 12–24 mesi | |
| 24–36 mesi | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| Farmacie/Farmacie | |
| MINIMARKET | |
| Vendita al dettaglio online | |
| Altro canale di distribuzione | |
| Per geografia | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli alimenti per l'infanzia in Medio Oriente e Africa nel 2030?
Si prevede che il mercato raggiungerà i 9.46 miliardi di dollari entro il 2030, sostenuto da un CAGR del 6.64%.
Quale Paese detiene attualmente la quota maggiore?
L'Arabia Saudita è in testa con il 30.04% delle entrate regionali.
Quale segmento sta crescendo più velocemente in base alla fascia d'età?
I prodotti per bambini di età compresa tra 24 e 36 mesi cresceranno a un CAGR del 7.38% entro il 2030.
Perché la vendita al dettaglio online è importante per i marchi di alimenti per l'infanzia nella regione?
L'e-commerce sta crescendo a un tasso di crescita annuo composto (CAGR) del 6.83%, offrendo modelli di abbonamento e una portata più ampia, soprattutto nei mercati urbani del Golfo.


