

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.06 miliardo di dollari |
| Dimensione del mercato (2031) | 20.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 32.15% CAGR |
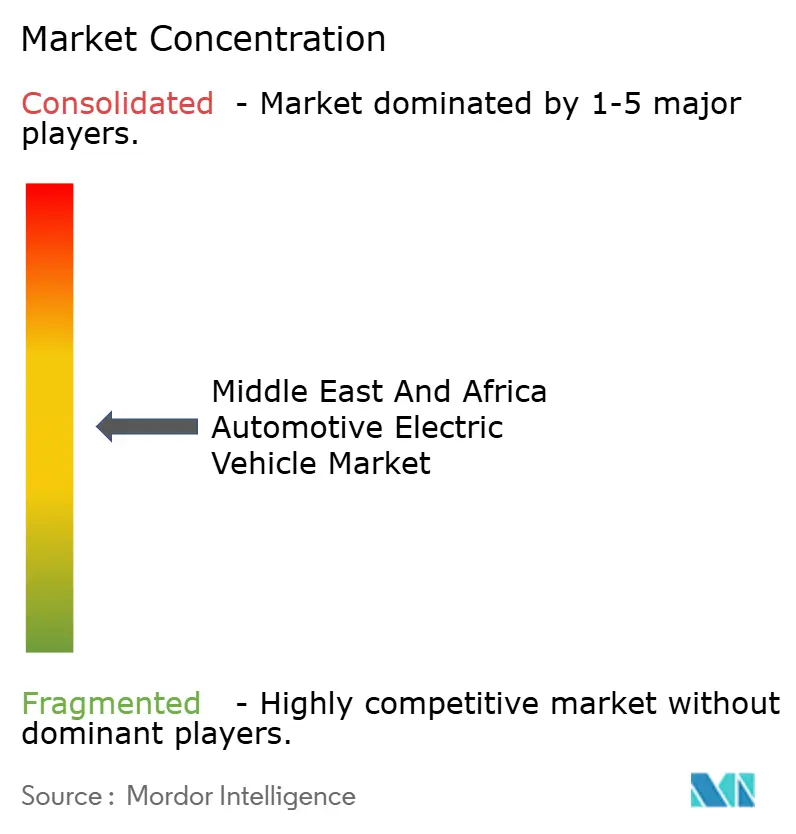
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli elettrici in Medio Oriente e Africa a cura di Mordor Intelligence
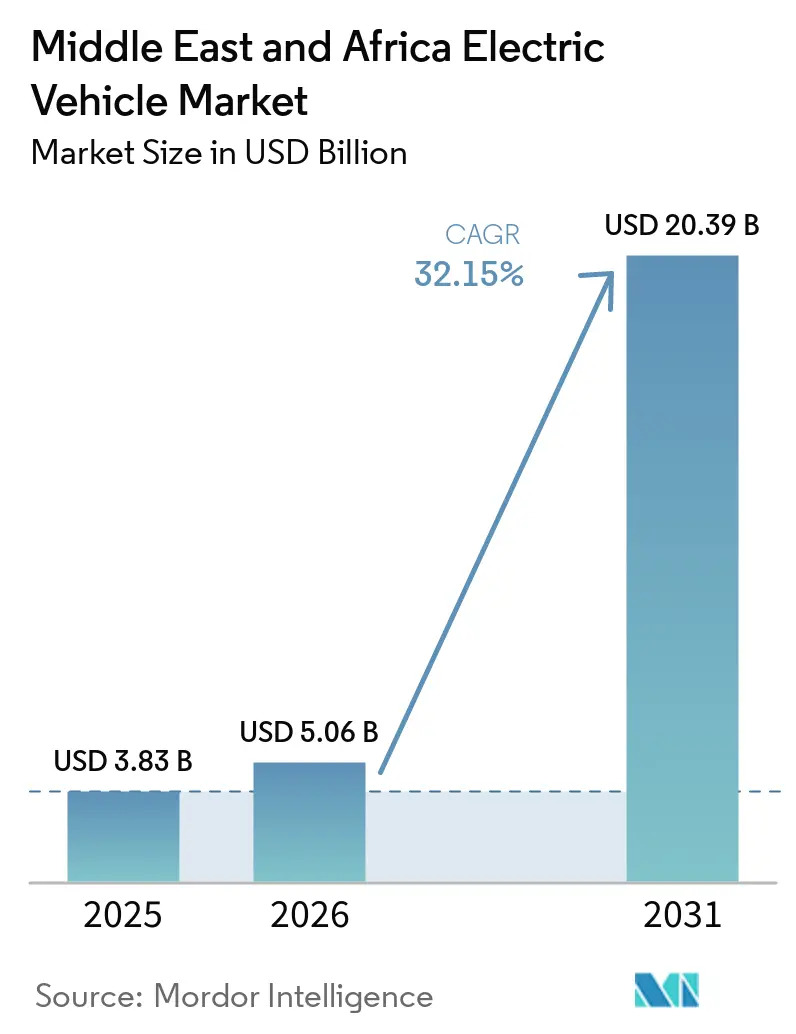
Il mercato dei veicoli elettrici in Medio Oriente e Africa aveva un valore di 3.83 miliardi di dollari nel 2025 e si prevede che crescerà da 5.06 miliardi di dollari nel 2026 a 20.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 32.15% durante il periodo di previsione (2026-2031). I fondi sovrani stanno indirizzando stanziamenti multimiliardari verso gli ecosistemi di produzione nazionali e le nazioni esportatrici di petrolio stanno sfruttando le abbondanti risorse solari per ridurre i costi di ricarica e attrarre produttori di apparecchiature originali (OEM) globali. Gli obblighi vincolanti di decarbonizzazione, il calo dei costi delle batterie e la diffusione di corridoi pubblici di ricarica rapida rafforzano lo slancio della domanda, anche se le importazioni di veicoli usati con motore a combustione interna (ICE) rimangono un ostacolo a breve termine. Le autovetture mantengono la base installata più ampia, tuttavia le flotte commerciali dominano sempre più i volumi incrementali, poiché gli operatori del settore petrolifero e del gas emettono gare d'appalto per l'elettrificazione su larga scala. Le partnership strategiche tra le principali aziende energetiche e le case automobilistiche, unite alle innovazioni termiche per le batterie adatte ai climi caldi, stanno trasformando la regione in un banco di prova tecnico per le prestazioni dei veicoli elettrici in condizioni di calore estremo.
Punti chiave del rapporto
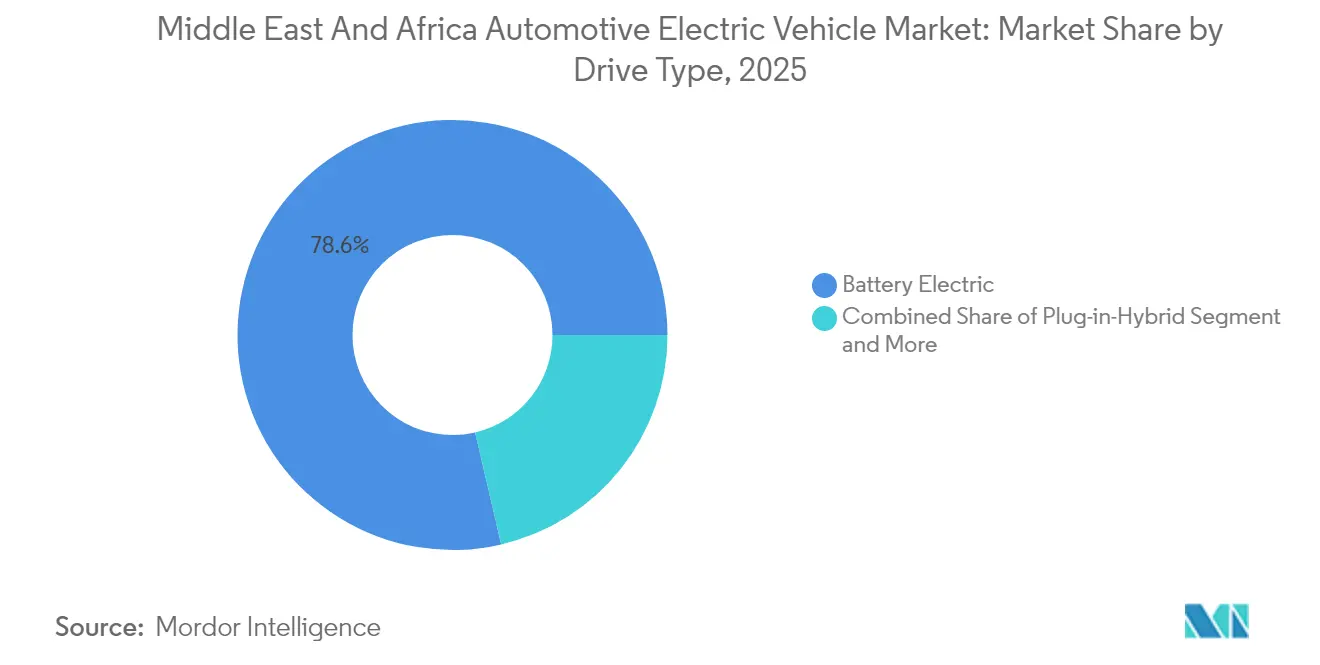
- In base al tipo di propulsione, nel 78.64 i veicoli elettrici a batteria hanno detenuto il 2025% della quota di mercato dei veicoli elettrici per autoveicoli in Medio Oriente e Africa, mentre si prevede che i modelli a celle a combustibile cresceranno a un CAGR del 35.90% fino al 2031.
- Per tipologia di veicolo, nel 64.05 le autovetture rappresentavano il 2025% della quota di mercato dei veicoli elettrici per autoveicoli in Medio Oriente e Africa, mentre si prevede che i veicoli commerciali medi e pesanti cresceranno a un CAGR del 35.05% entro il 2031.
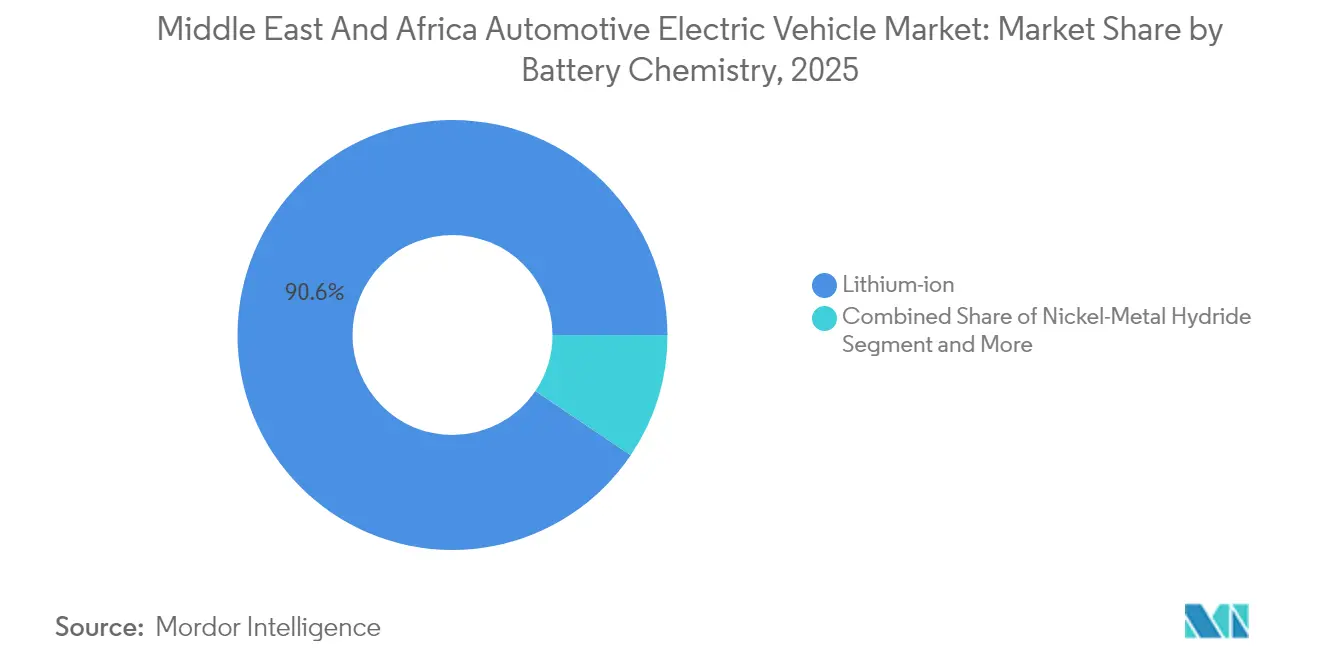
- In base alla composizione chimica delle batterie, nel 90.55 gli ioni di litio hanno conquistato il 2025% della quota di mercato dei veicoli elettrici per autoveicoli in Medio Oriente e Africa, mentre le "altre" tipologie chimiche sono destinate a registrare il CAGR più rapido, pari al 39.40%, entro il 2031.
- In base al livello di ricarica, le installazioni CA inferiori a 7 kW hanno dominato la quota di mercato dei veicoli elettrici per autoveicoli in Medio Oriente e Africa nelle implementazioni del 2025, con il 50.62%; si prevede che i caricabatterie rapidi CC superiori a 22 kW aumenteranno a un CAGR del 38.95% nell'orizzonte di previsione.
- Per paese, gli Emirati Arabi Uniti sono stati i leader con una quota di mercato dei veicoli elettrici per autoveicoli del Medio Oriente e dell'Africa del 32.20% nel 2025, mentre si prevede che l'Arabia Saudita registrerà il CAGR più alto, pari al 32.10%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei veicoli elettrici in Medio Oriente e Africa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di decarbonizzazione e divieti ICE | + 8.2% | GCC, Egitto, Sud Africa | Medio termine (2-4 anni) |
| Lancio del corridoio di ricarica rapida DC | + 6.3% | Arabia Saudita, Emirati Arabi Uniti, Marocco | Medio termine (2-4 anni) |
| Sussidi all'importazione di veicoli elettrici e zero dazi | + 5.7% | Emirati Arabi Uniti, Arabia Saudita, Qatar, Oman | A breve termine (≤ 2 anni) |
| Costi delle batterie in calo e maggiore autonomia | + 4.9% | Effetti di ricaduta globali sulla regione MENA | A lungo termine (≥ 4 anni) |
| Surplus solare e tariffazione a basso costo | + 4.4% | MENA e Africa subsahariana | A lungo termine (≥ 4 anni) |
| Elettrificazione della flotta petrolifera e del gas | + 3.8% | Arabia Saudita e altri membri del CCG | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati governativi di decarbonizzazione e obiettivi di divieto ICE
I membri del Consiglio di Cooperazione del Golfo (CCG) hanno integrato quote di mobilità elettrica nelle agende di sviluppo nazionali, creando livelli minimi di domanda che orientano le decisioni di investimento degli OEM. La Vision 2030 dell'Arabia Saudita impone che il 30% dei veicoli di Riyadh sia elettrico entro il 2030, mentre la strategia federale degli Emirati Arabi Uniti punta a una quota del 50% di veicoli elettrici entro il 2050 [1] “UAE Net-Zero Strategy,” UAE Ministry of Industry & Advanced Technology, moiat.gov.ae . Queste direttive indirizzano gli appalti del settore pubblico verso modelli a zero emissioni, catalizzano la conversione delle flotte del settore privato e standardizzano la certificazione secondo le norme della Gulf Standardization Organization (GSO), che facilitano il commercio transfrontaliero. Il Marocco impone 2,500 punti di ricarica entro il 2026, a dimostrazione di come solidi ancoraggi politici accelerino l'espansione delle infrastrutture. Gli obiettivi vincolanti si allineano con gli impegni della COP28, offrendo agli investitori una visibilità a lungo termine e compensando l'iniziale volatilità della domanda.
Rapida implementazione di corridoi pubblici di ricarica rapida in corrente continua
I corridoi di ricarica rapida interurbani trasformano i veicoli elettrici da semplici mezzi di trasporto urbani in opzioni di mobilità a livello regionale. Il sito di punta da 150 kW di EVIQ sull'autostrada Riyadh-Qassim dimostra la fattibilità autostradale e preannuncia la prossima copertura delle 10 arterie stradali più trafficate del regno. Parallelamente, gli Emirati Arabi Uniti prevedono 70,000 colonnine di ricarica pubbliche ad Abu Dhabi entro il 2030, mentre Dubai punta a 1,000 siti entro il 2025, eliminando di fatto l'ansia da autonomia all'interno dell'emirato [2] "Green Charger Initiative", DEWA, dewa.gov.ae. Il piano del Marocco collega Casablanca, Rabat e Tangeri con unità a corrente continua alimentate da energia verde che consentono soste inferiori a 30 minuti. L'inaugurazione, prevista per il 2025 in Nigeria, del più grande hub di ricarica assemblato dell'Africa occidentale amplia la mappa delle infrastrutture ai mercati di frontiera. La densità dei corridoi aumenta significativamente il tempo di attività dei veicoli commerciali, sbloccando l'elettrificazione per gli operatori del trasporto merci che servono porti come Jebel Ali.
Il surplus di energia solare fotovoltaica durante il giorno determina tariffe di ricarica ultra-low-cost
Con i costi livellati del solare già inferiori a 0.02 USD per kWh in alcune parti del MENA, i surplus di generazione di mezzogiorno hanno aperto la strada a tariffe di ricarica inferiori a 0.10 USD / L-equivalente benzina. L'Arabia Saudita punta a 58.7 GW di energie rinnovabili entro il 2030, allineando i picchi di energia solare con la domanda di ricarica sul posto di lavoro [3] “Solar PV in MENA,” International Energy Agency, iea.org . La zona automobilistica di Tangeri-Kenitra in Marocco, sostenuta dalle energie rinnovabili, alimenta gli stabilimenti automobilistici e le stazioni di ricarica dalla stessa rete, eliminando la volatilità dei prezzi legata ai combustibili fossili. I programmi vehicle-to-grid in Giordania e Israele ora monetizzano lo stoccaggio di batterie inattive durante i picchi serali, creando flussi di entrate ancillari che rendono più attraenti i business case delle flotte.
Gli impegni per l'elettrificazione della flotta petrolifera e del gas sbloccano gli ordini all'ingrosso
I produttori di idrocarburi integrano sempre più la sostenibilità nei piani di investimento, generando ordini di acquisto prevedibili di migliaia di unità che giustificano le linee di assemblaggio locali. L'acquisizione da parte di Aramco del 10% di HORSE Powertrain Limited per 7.4 miliardi di euro (8.1 miliardi di dollari) facilita la conversione ibrida ed elettrica a batteria [4] “Investment in HORSE Powertrain,” Aramco, aramco.com . I progetti pilota sauditi sull'idrogeno estendono il business case ai camion a celle a combustibile che servono i cluster di raffinerie. Impegni simili da parte di ADNOC, ENOC e Sonangol stanno ampliando il parco veicoli regionale accessibile oltre le autovetture. Questi contratti aziendali riducono i tempi di ammortamento degli OEM, abbassando i volumi di pareggio per Ceer in Arabia Saudita, Togg in Turchia e il nuovo impianto di Hyundai-PIF nella King Abdullah Economic City.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzo iniziale elevato e finanziamento debole | -4.8% | Africa, mercati MENA a basso reddito | A breve termine (≤ 2 anni) |
| Importazioni ICE usate a basso costo | -3.7% | Africa, con ripercussioni sulla regione MENA | A lungo termine (≥ 4 anni) |
| Modelli EV limitati per climi caldi | -3.2% | Paesi del CCG, Nord Africa | Medio termine (2-4 anni) |
| Inaffidabilità della rete e tempi di inattività dei caricabatterie | -2.9% | Africa sub-sahariana | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzo iniziale elevato del veicolo e finanziamento al consumo limitato
I premi sui prezzi di acquisto continuano a scoraggiare l'adozione sul mercato di massa nei segmenti a basso reddito, nonostante il calo del prezzo delle batterie. La quota di veicoli elettrici in Egitto rimane solo lo 0.1% delle vendite di auto nuove a causa di piani di rateizzazione limitati e di esborsi in valuta forte che espongono gli acquirenti alle oscillazioni dei tassi di cambio. Gli istituti di credito tradizionali, abituati a cartolarizzare importazioni di veicoli usati, non dispongono di parametri di riferimento per il valore residuo dei prestiti per il mercato dei veicoli elettrici, gonfiando gli spread sui tassi di interesse. Nell'Africa subsahariana, i meccanismi di microfinanza si concentrano sui taxi a due ruote piuttosto che sugli acquisti di veicoli a quattro ruote, ostacolando ulteriormente l'economia di scala per gli OEM.
L'afflusso di importazioni di veicoli a combustione interna usati a basso costo indebolisce la domanda di veicoli elettrici
L'85% del parco veicoli circolante in Africa è costituito da veicoli a combustione interna di seconda mano spediti da giurisdizioni con normative sulle emissioni più severe, mantenendo un'alternativa a basso costo che supera i nuovi veicoli elettrici [5] “Used Vehicle Imports in Africa,” Programma delle Nazioni Unite per l'ambiente, unep.org . I limiti di età applicati in modo blando in mercati come Nigeria e Benin prolungano l'afflusso di diesel, indebolendo i segnali di elettrificazione guidati dalle politiche. Questa saturazione comprime le previsioni del valore residuo per i nuovi modelli, complicando la progettazione dei prodotti di leasing e finanziamento. La frammentazione normativa ostacola anche l'armonizzazione degli standard di rottamazione e riciclaggio, consentendo alle unità ad alte emissioni di attraversare i confini e diluire i benefici per la qualità dell'aria promessi dal mercato dei veicoli elettrici. I responsabili politici in Kenya e Ghana hanno iniziato a inasprire i limiti di età per l'importazione, ma la capacità di applicazione rimane disomogenea.
Analisi del segmento
Per tipo di guida: i veicoli elettrici a batteria consolidano il predominio
I veicoli elettrici a batteria (BEV) hanno dominato il 78.64% della quota di mercato dei veicoli elettrici nel 2025, confermando la preferenza della regione per i sistemi di propulsione completamente elettrici e aggirando la complessità dei consumi di carburante degli ibridi plug-in. L'attrattiva dei BEV deriva dalla manutenzione più semplice e dall'implementazione di stazioni di ricarica dedicate presso centri commerciali, aeroporti e parchi industriali. La solida struttura dei margini del segmento ha spinto Tesla, BYD e Geely a lanciare portali di vendita diretta al consumatore che bypassano i concessionari tradizionali.
Gli operatori di flotte adottano i veicoli elettrici a batteria (BEV) per la ricarica notturna in deposito, riducendo le interruzioni operative diurne. I veicoli elettrici a celle a combustibile registrano un CAGR del 35.90% fino al 2031, con l'Arabia Saudita che sta espandendo i nodi di rifornimento di idrogeno verde lungo i suoi corridoi industriali, sottolineandone il potenziale sulle lunghe distanze. Nel frattempo, gli ibridi plug-in rimangono transitori, offrendo sicurezza di autonomia laddove l'affidabilità della rete è carente. Il mix di tipologie di propulsione riflette quindi la maturità infrastrutturale, con i BEV prevalenti nelle aree urbane del Golfo e le celle a combustibile in crescita lungo i collegamenti merci nel deserto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: le flotte commerciali guadagnano slancio in termini di quota di mercato
Le autovetture hanno rappresentato il 64.05% del fatturato del 2025, ma si prevede che i veicoli commerciali medi e pesanti supereranno il mercato con un CAGR del 35.05% fino al 2031, espandendo le dimensioni del mercato dei veicoli elettrici nei canali di approvvigionamento aziendali. I camion per il servizio nei giacimenti petroliferi e i furgoni per le consegne dell'ultimo miglio accumulano un chilometraggio giornaliero maggiore, aumentando il risparmio di carburante e i benefici derivanti dalla verifica delle emissioni di carbonio. Le aziende di logistica nella zona franca di Gedda ora specificano modelli elettrici nelle gare d'appalto per conformarsi ai limiti di emissione delle autorità portuali. I progetti pilota di elettrificazione degli autobus al Cairo e a Città del Capo indicano una crescente propensione al trasporto pubblico, mentre gli operatori di ride-hailing utilizzano piccole berline elettriche per soddisfare i requisiti di pulizia dell'aria nei centri urbani. Gli OEM stanno rispondendo con capacità di carico utile adattate alle diverse regioni, sistemi di climatizzazione e ventilazione migliorati in cabina e sospensioni rinforzate per i percorsi non asfaltati. Con l'aumento dei volumi commerciali, la localizzazione della supply chain si rafforza poiché le carrozzerie dei camion, gli alloggiamenti delle batterie e i servizi telematici possono essere tutti reperiti a livello nazionale.
Per la chimica delle batterie: gli ioni di litio mantengono la supremazia tra le alternative emergenti
Le tecnologie agli ioni di litio hanno catturato il 90.55% delle vendite del 2025 e sostengono l'attuale dimensione del mercato dei veicoli elettrici grazie a catene di fornitura mature e a un favorevole rapporto densità energetica/costo. Il cluster marocchino di materiali catodici in rapida crescita e gli assemblatori di pacchi celle con sede negli Emirati Arabi Uniti riducono i tempi di consegna e i dazi all'importazione. Tuttavia, le soluzioni chimiche a base di ioni di sodio e litio-ferro-manganese-fosfato (LFMP) stanno guadagnando terreno, determinando un CAGR del 39.40% nella categoria "altro" fino al 2031. Queste soluzioni chimiche riducono la dipendenza dal cobalto e offrono una tolleranza termica superiore per le estati del Golfo, in linea con le ambizioni degli OEM di ridurre la volatilità dei materiali. L'espansione della capacità di riciclo in Sudafrica e Bahrein mira a recuperare nichel e manganese, supportando un ecosistema circolare. Le batterie al nichel-metallo idruro continuano a essere utilizzate in nicchie ibride dove il costo è fondamentale, in particolare nelle flotte nordafricane a basso reddito. Nel complesso, la diversificazione della chimica riduce i rischi per la sicurezza dell'approvvigionamento e incoraggia gli investimenti nazionali in ricerca e sviluppo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di ricarica: l'aumento della ricarica rapida rafforza la viabilità interurbana
Le unità AC inferiori a 7 kW rappresentavano il 50.62% della base installata nel 2025, riflettendo il predominio di abitazioni, garage e luoghi di lavoro durante la fase di adozione iniziale del mercato dei veicoli elettrici. Ciononostante, si prevede che i caricabatterie rapidi a corrente continua superiori a 22 kW raggiungeranno un CAGR del 38.95% entro il 2031, grazie al cofinanziamento governativo dei corridoi autostradali. Il piano dell'Arabia Saudita per 5,000 prese ad alta potenza colmerà le lacune del deserto e alimenterà i camion tra i porti e i bacini di carenaggio interni. I sistemi emergenti su scala megawatt supportano i mezzi pesanti, riducendo i tempi di inattività per la ricarica alle finestre di riposo obbligatorie per il conducente. Le pensiline solari e le batterie di accumulo di energia compensano i consumi nelle ore di punta, dimostrando modelli di business integrati di mobilità energetica. La CA semi-rapida (7-22 kW) collega i centri commerciali suburbani e i depositi di flotte dove i tempi di permanenza sono inferiori alle otto ore. L'evoluzione del mix di ricarica sostiene quindi l'adozione di massa, adattando i modelli di permanenza tra i diversi segmenti di utenza.
Analisi geografica
Mercato dei veicoli elettrici in EMEA
Gli Emirati Arabi Uniti hanno detenuto il 32.20% delle vendite del 2025, a testimonianza di infrastrutture tempestive, dazi all'importazione semplificati e acquirenti facoltosi disposti a pagare di più per pacchetti di infotainment avanzati. L'obiettivo della Dubai Electricity and Water Authority di 42,000 veicoli elettrici su strada entro il 2030 consolida un volano in cui la densità di ricarica e l'adozione da parte dei consumatori si rafforzano a vicenda. Il CAGR del 32.10% dell'Arabia Saudita fino al 2031 riflette l'investimento di 2030 miliardi di dollari nell'ecosistema di Vision 39, che spazia dall'estrazione mineraria ai materiali catodici e all'assemblaggio finale dei veicoli. L'Egitto si sta posizionando come base di esportazione verso l'Africa e l'Europa, puntando a oltre il 60% dei contenuti locali, favorito dall'accesso al libero scambio ai mercati dell'UE. Il Marocco sfrutta i suoi porti atlantici collegati tramite ferrovia per le esportazioni di precursori per batterie, mentre il Sudafrica punta sull'esperienza nel settore degli utensili per l'automotive per aggiudicarsi contratti di trasmissione e gestione termica. Il settore software israeliano fornisce firmware per l'analisi delle batterie, ampliando lo spettro della catena del valore della regione.
Mercato dei veicoli elettrici in Nord Africa
Il Nord Africa si sta trasformando in un polo di produzione e domanda a duplice scopo. Il Marocco punta a 100,000 veicoli elettrici entro il 2025 e a 2,500 colonnine di ricarica pubbliche entro il 2026, utilizzando parchi tecnologici integrati a supporto della produzione di batterie per veicoli elettrici , dell'assemblaggio di veicoli e della logistica per l'esportazione nella regione Medio Oriente e Africa. Le partnership egiziane con i produttori cinesi di componenti elettronici (OEM) mirano a linee di produzione annuali da 30,000 unità a Giza, sfruttando la vicinanza al Canale di Suez per i flussi di esportazione. Tunisia e Algeria stanno elaborando piani strategici per raggiungere le zero emissioni nette, che prevedono crediti d'imposta per le spese in ricerca e sviluppo, con l'intenzione di sfruttare le consolidate rotte di esportazione del Marocco.
Mercato dei veicoli elettrici nell'Africa subsahariana
L'Africa subsahariana rimane ancora in fase nascente, ma ha un'importanza strategica per i minerali. La forza lavoro esperta del Sudafrica nel settore automobilistico, unita alle riserve di nichel e manganese, posiziona il Paese in una posizione ideale per i cluster di componenti una volta migliorata la stabilità della rete. Kenya, Ghana e Nigeria implementano strumenti politici come rimborsi doganali, crediti di assemblaggio e programmi di leasing statali per stimolare l'adozione in un contesto di predominio delle auto usate. Le riserve di litio dello Zimbabwe e di cobalto della Repubblica Democratica del Congo rafforzano la leva finanziaria a monte, ma le reti stradali e la congestione portuale continuano a frenare una logistica estrattiva conveniente. Le banche regionali di sviluppo stanno intervenendo con linee agevolate per la ricarica e il potenziamento della rete.
Panorama normativo
In tutta l'area del Consiglio di Cooperazione del Golfo (GCC), i veicoli elettrici sono sempre più regolamentati da requisiti tecnici armonizzati sotto l'egida dell'Organizzazione per la Standardizzazione del Golfo (GSO), con la valutazione della conformità, i test di sicurezza e i requisiti di documentazione che fungono da filtro per i veicoli elettrici importati di categoria M e N. L'Arabia Saudita applica tali requisiti attraverso i processi di certificazione di conformità e conformità dell'Organizzazione saudita per gli standard, la metrologia e la qualità (SASO), che vincolano l'accesso al mercato all'approvazione formale del modello e alla documentazione tecnica e di qualità a supporto, come le schede di sicurezza delle batterie (MSDS) e i rapporti di prova.
Negli Emirati Arabi Uniti, l'orientamento politico combina la promozione dei veicoli elettrici con controlli ambientali più rigorosi. La Politica nazionale sui veicoli elettrici degli Emirati Arabi Uniti (pubblicata sul portale/piattaforma legislativa del governo degli Emirati Arabi Uniti) fornisce un quadro di riferimento che comprende infrastrutture di ricarica e misure di incentivazione più ampie, mentre le linee guida per l'attuazione dei nuovi limiti di emissione dei veicoli stabiliscono un punto di riferimento per la conformità. I limiti di emissione aggiornati, in vigore dal 1° gennaio 2026, richiedono che i veicoli soddisfino almeno lo standard Euro 6B, rafforzando il passaggio dai veicoli importati più vecchi e con maggiori emissioni e supportando l'adozione dei veicoli elettrici nelle flotte urbane regolamentate.
Analisi della catena del valore
La catena del valore regionale dei veicoli elettrici si sta sviluppando attorno a un mix di fornitura di veicoli basata sulle importazioni e localizzazione mirata della produzione e dei componenti, con piattaforme industriali sostenute da governi che fungono da punti di riferimento per l'assemblaggio e la concentrazione dei fornitori. La leva a monte è legata ai minerali provenienti dall'Africa, in particolare litio, cobalto, nichel e manganese. L'attività a metà filiera si sta rafforzando attorno ai materiali per batterie e all'assemblaggio dei pacchi batteria, comprese le iniziative di produzione di materiali con riferimento al Marocco menzionate nel rapporto, mentre le zone industriali del Golfo attraggono fornitori di elettronica di potenza, gestione termica e integrazione.
A valle, lo sviluppo delle reti di ricarica e i servizi di integrazione nella rete elettrica influenzano sempre più il modello di commercializzazione. I modelli di partenariato pubblico-privato stanno espandendo la gestione e la manutenzione delle colonnine di ricarica come livello di servizio distinto. Qatar MCIT e KAHRAMAA, ad esempio, stanno lanciando la seconda versione della piattaforma di ricarica intelligente per veicoli elettrici Tarsheed, collegando oltre 135 punti di ricarica, e Abu Dhabi Mobility ha nominato operatori per le stazioni di ricarica per veicoli elettrici nell'ambito di contratti PPP. Sul fronte OEM, la localizzazione delle competenze si estende oltre l'assemblaggio, includendo software e ricerca e sviluppo, come dimostra la creazione di NIO MENA da parte di NIO e CYVN Holdings, con l'obiettivo di realizzare un centro di ricerca e sviluppo ad Abu Dhabi incentrato sulla guida autonoma e sull'intelligenza artificiale. Anche l'Arabia Saudita sta promuovendo la ricarica autostradale, con EVIQ che ha inaugurato la prima stazione di ricarica autostradale per veicoli elettrici sulla tratta Riyadh-Qassim, rafforzando il legame tra corridoi, operatività della flotta e adozione commerciale.
Panorama competitivo
Il mercato dei veicoli elettrici mostra una moderata concentrazione, con i colossi globali che si fondono con i nuovi arrivati sostenuti da governi sovrani. BYD ha registrato un fatturato di 777.1 miliardi di CNY (107.2 miliardi di USD) nel 2024 e ha spedito 4.27 milioni di unità, stabilendo il benchmark di performance per le esportazioni dall'Asia al Golfo. Hyundai e il Fondo di Investimento Pubblico dell'Arabia Saudita hanno stanziato 500 milioni di USD per uno stabilimento da 50,000 unità nella King Abdullah Economic City, coniugando la proprietà intellettuale coreana dei sistemi di trasmissione con incentivi per la forza lavoro locale. Tesla mantiene una presenza con showroom a Dubai e un modello di consegna concierge per Riyadh, sebbene non abbia ancora localizzato l'assemblaggio.
Le startup regionali iniettano brio competitivo. Ceer punta a 30,000 posti di lavoro e a diversi modelli crossover entro il 2034, sfruttando la piattaforma MIH di Foxconn e la suite di progettazione digital twin di Siemens. La turca Togg sta finalizzando l'omologazione GCC e sta valutando partner di distribuzione sauditi. Le alleanze strategiche si stanno moltiplicando: la partecipazione di Aramco in HORSE, pari a 7.4 miliardi di euro (7.8 miliardi di dollari), garantisce l'opzionalità della propulsione ibrida, mentre ADNOC collabora con NIO per la realizzazione di depositi per la sostituzione delle batterie nelle zone industriali di Abu Dhabi. Gli OEM si differenziano grazie a sistemi HVAC ottimizzati per il deserto, soluzioni di raffreddamento delle batterie e manutenzione predittiva basata sull'IoT.
La concorrenza si manifesta anche negli ecosistemi di ricarica e software. La rete "EV Green Charger" di DEWA garantisce crediti fedeltà riscattabili sulle bollette, mentre EVIQ offre pacchetti di abbonamento per gli operatori di flotte saudite. Le startup israeliane offrono analisi over-the-air sullo stato di salute delle batterie, ora integrate dalle case automobilistiche cinesi per migliorare le garanzie sul valore residuo. Nel complesso, lo scenario competitivo del mercato abbraccia hardware, integrazione energetica e servizi digitali, ampliando la scelta dei consumatori e comprimendo al contempo i prezzi degli operatori storici.
Leader del settore dei veicoli elettrici in Medio Oriente e Africa
Volkswagen AG
Nissan Motor Co. Ltd
Hyundai Motor Company
Tesla Inc.
BYD Co.Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: ROX ESI Egypt (Ezz Elarab Elsewedy Investments e ROX Motor) ha annunciato una joint venture da 500 milioni di dollari per la produzione di veicoli elettrici a autonomia estesa in uno stabilimento di 100,000 metri quadrati nel distretto industriale del Sei di Ottobre in Egitto. Il progetto formalizza un polo produttivo locale con una vocazione all'esportazione verso i mercati del Golfo e dell'Africa, supportando una più ampia transizione dalla dipendenza dalle importazioni all'assemblaggio regionale e alla localizzazione dei fornitori.
- Gennaio 2026: ADNOC Distribution ha inaugurato quello che ha definito il più grande hub di ricarica superveloce per veicoli elettrici in Medio Oriente, Africa e Turchia, lungo l'autostrada E11 ad Abu Dhabi. Il sito aggiunge una capacità di ricarica ad alta potenza visibile su un corridoio di trasporto fondamentale e rafforza la tesi a favore di operatori di rete centralizzati che promuovono l'adozione di veicoli elettrici attraverso l'affidabilità e la copertura del percorso.
- Ottobre 2024: NIO e CYVN Holdings hanno costituito NIO MENA, con l'obiettivo di creare un centro di ricerca e sviluppo ad Abu Dhabi incentrato sulla guida autonoma e sull'intelligenza artificiale. L'iniziativa integra competenze software e ingegneristiche avanzate nella regione, affiancando alla vendita di veicoli attività di sviluppo e integrazione locali che supportano la maturazione a lungo termine dell'ecosistema dei veicoli elettrici.
Ambito e metodologia
Un veicolo elettrico (EV) funziona con un motore elettrico invece di un motore a combustione interna che genera energia bruciando una miscela di carburante e gas. Pertanto, un tale veicolo è visto come un possibile sostituto delle automobili della generazione attuale per affrontare l'aumento dell'inquinamento, il riscaldamento globale, l'esaurimento delle risorse naturali, ecc.
Il mercato dei veicoli elettrici del Medio Oriente è segmentato in base al tipo di guida, al tipo di veicolo e alla geografia. In base al tipo di guida, il mercato è segmentato in ibrido plug-in e puro elettrico. In base al tipo di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. In base alla geografia, il mercato è segmentato in Emirati Arabi Uniti, Arabia Saudita, Egitto e resto del Medio Oriente. Il rapporto offre dimensioni di mercato e previsioni per tutti i segmenti sopra indicati in valore (USD).
Per tipo di unità
| Batteria elettrica (BEV) |
| Ibrido plug-in (PHEV) |
| Celle a combustibile elettriche (FCEV) |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Autobus e pullman |
| Veicoli a due e tre ruote |
Dalla chimica delle batterie
| Ioni di litio (NMC / NCA / LFP) |
| Idruro di nichel-metallo |
| Altro |
Per livello di carica
| CA inferiore a 7 kW (lenta) |
| AC superiore a 7 kW - 22 kW (semi-veloce) |
| DC superiore a 22 kW (veloce/ultraveloce) |
Per Nazione
| Arabia Saudita |
| Emirati Arabi Uniti |
| Israele |
| Egitto |
| Sud Africa |
| Nigeria |
| Kenia |
| Qatar |
| Oman |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di unità | Batteria elettrica (BEV) |
| Ibrido plug-in (PHEV) | |
| Celle a combustibile elettriche (FCEV) | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti | |
| Autobus e pullman | |
| Veicoli a due e tre ruote | |
| Dalla chimica delle batterie | Ioni di litio (NMC / NCA / LFP) |
| Idruro di nichel-metallo | |
| Altro | |
| Per livello di carica | CA inferiore a 7 kW (lenta) |
| AC superiore a 7 kW - 22 kW (semi-veloce) | |
| DC superiore a 22 kW (veloce/ultraveloce) | |
| Per Nazione | Arabia Saudita |
| Emirati Arabi Uniti | |
| Israele | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Kenia | |
| Qatar | |
| Oman | |
| Resto del Medio Oriente e dell'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei veicoli elettrici in Medio Oriente e Africa nel 2031?
Si prevede che il mercato raggiungerà i 20.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 32.15%.
Quale Paese è attualmente leader nell'adozione regionale dei veicoli elettrici?
Nel 32.20, gli Emirati Arabi Uniti hanno registrato una quota di fatturato del 2025% grazie a una fitta infrastruttura di ricarica e all'esenzione dai dazi all'importazione.
Quale categoria di veicoli dovrebbe crescere più rapidamente entro il 2031?
Si prevede che i veicoli commerciali medi e pesanti cresceranno a un CAGR del 35.05%, man mano che gli operatori delle flotte elettrificano camion e autobus.
Quanto è importante la tecnologia agli ioni di litio nell'approvvigionamento regionale di batterie?
Le batterie agli ioni di litio hanno rappresentato il 90.55% delle vendite del 2025 e restano il prodotto chimico dominante nonostante l'emergere di alternative.
Quale leva politica accelera maggiormente l'adozione da parte dei consumatori nei mercati del Consiglio di cooperazione del Golfo?
I sussidi e i dazi doganali quasi nulli riducono drasticamente i prezzi iniziali, facendo pendere il costo totale di proprietà a favore dei veicoli elettrici.


