

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 203.76 milioni |
| Dimensione del mercato (2031) | USD 360.59 milioni |
| Tasso di crescita (2026 - 2031) | 12.09% CAGR |
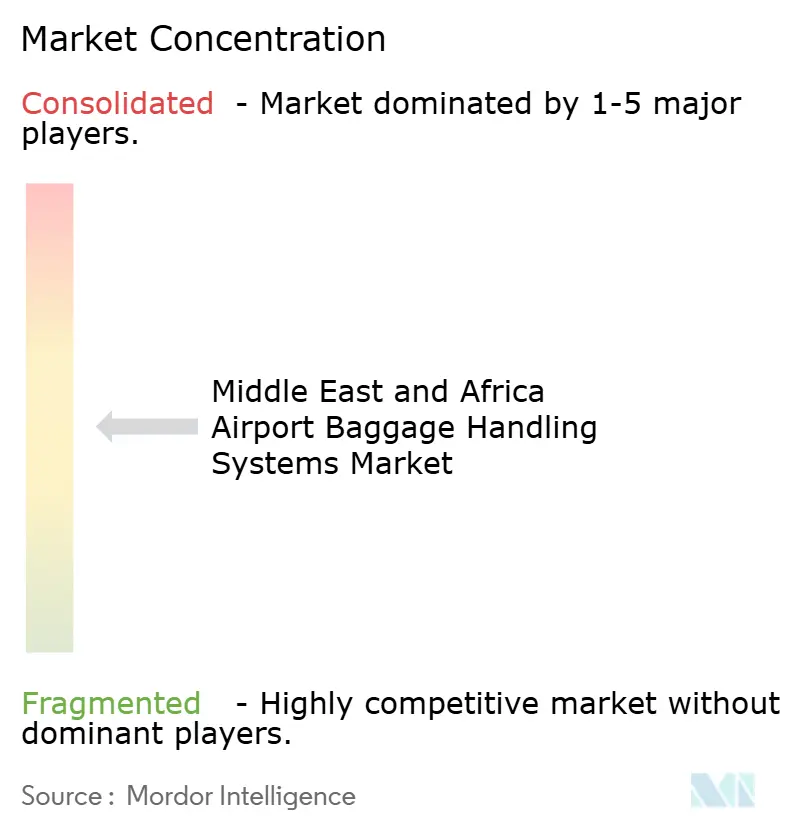
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di gestione bagagli negli aeroporti del Medio Oriente e dell'Africa a cura di Mordor Intelligence.
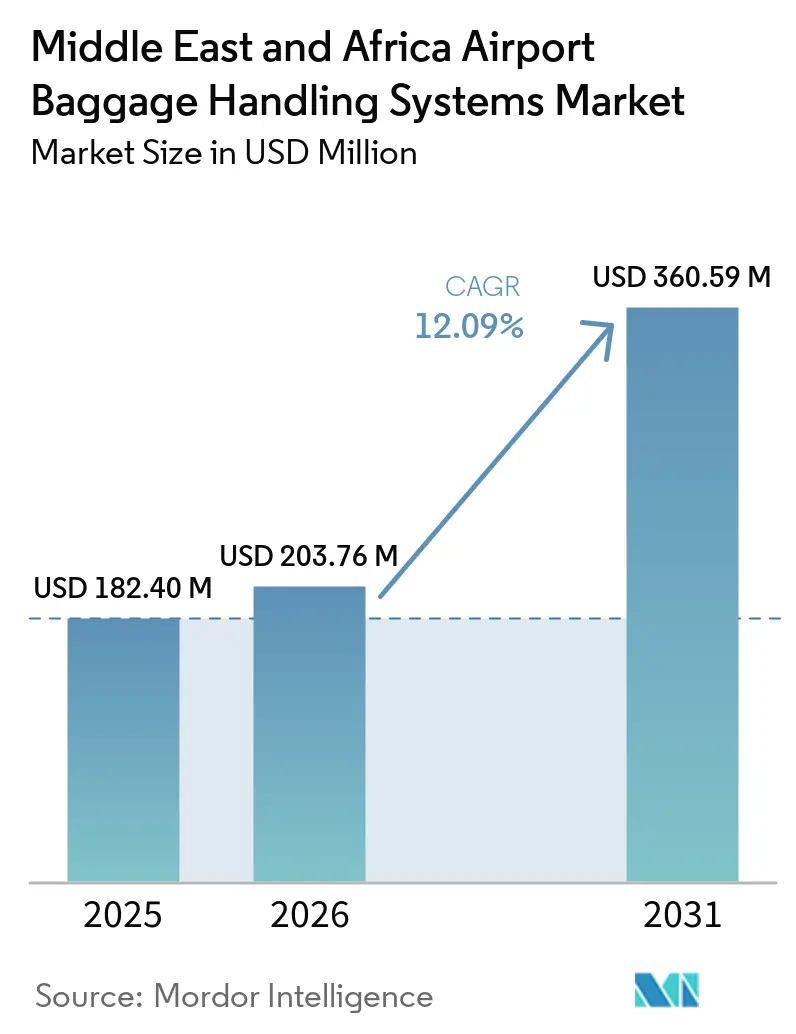
Il mercato dei sistemi di gestione bagagli aeroportuali in Medio Oriente e Africa aveva un valore di 182.40 milioni di dollari nel 2025 e si prevede che crescerà da 203.76 milioni di dollari nel 2026 a 360.59 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.09% tra il 2026 e il 2031. I programmi di espansione aeroportuale nel Golfo stanno concentrando la domanda nei grandi terminal che richiedono sistemi integrati per il trasporto, lo screening, lo stoccaggio, il tracciamento e il controllo. I terminal di nuova costruzione possono integrare l'automazione già in fase di progettazione, mentre gli aeroporti esistenti devono integrare le nuove apparecchiature nelle operazioni preesistenti. I programmi governativi per l'aviazione e il turismo stanno influenzando i calendari degli appalti in Arabia Saudita, Emirati Arabi Uniti, Qatar, Egitto e Turchia. Ciò crea opportunità per i fornitori in grado di combinare hardware, software, messa in servizio e assistenza a lungo termine.
Punti chiave del rapporto
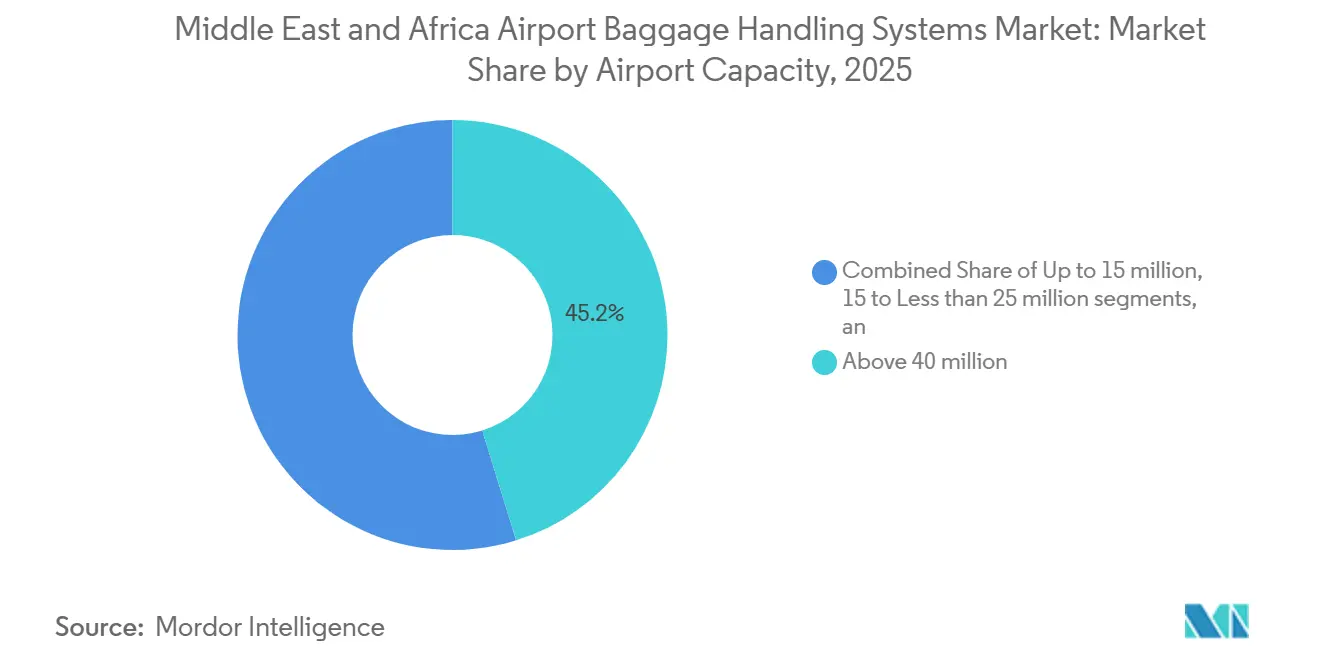
- In termini di capacità, gli aeroporti che gestiscono più di 40 milioni di passeggeri rappresentavano il 45.20% della quota di mercato nel 2025, e si prevede che questa categoria crescerà a un tasso annuo composto del 12.57% fino al 2031.
- Per tipologia di soluzione, i servizi di trasporto e smistamento detenevano una quota di mercato del 31.93% nel 2025, mentre si prevede che il settore del tracciamento e della rintracciabilità crescerà a un tasso annuo composto del 13.03% fino al 2031.
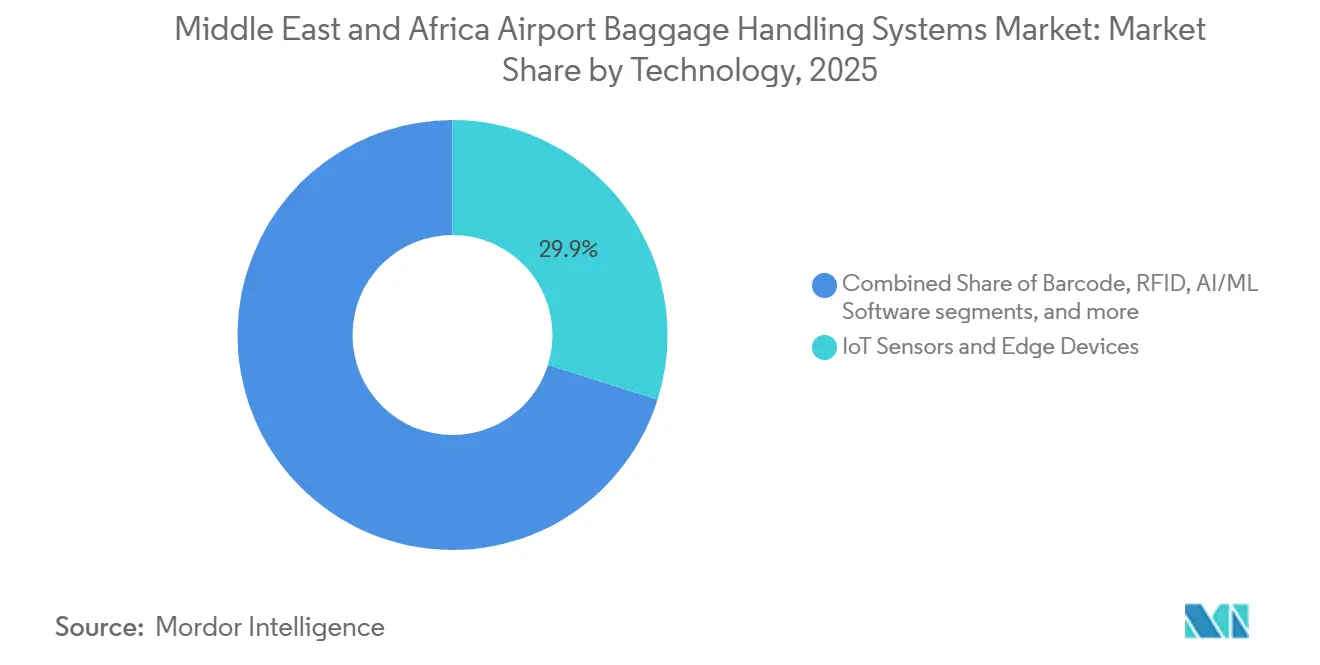
- In termini di tecnologia, i sensori IoT e i dispositivi edge detenevano una quota del 29.85% nel 2025, mentre si prevede che il software di intelligenza artificiale/apprendimento automatico crescerà a un tasso annuo composto del 17.86% fino al 2031.
- Per tipologia di sistema, i sistemi a nastro trasportatore detenevano una quota del 44.15% nel 2025, mentre si prevede che i sistemi ibridi e altri sistemi emergenti cresceranno a un tasso annuo composto del 14.47% fino al 2031.
- Dal punto di vista geografico, l'Arabia Saudita deteneva una quota del 24.15% nel 2025 e si prevede che crescerà a un tasso annuo composto del 13.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi di gestione bagagli negli aeroporti del Medio Oriente e dell'Africa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione della capacità aeroportuale in tutto il Consiglio di cooperazione del Golfo (CCG) | + 2.80% | In tutto il GCC, Arabia Saudita, Emirati Arabi Uniti, Qatar, Kuwait, Oman e Turchia. | A lungo termine (≥ 4 anni) |
| Programmi di diversificazione turistica sostenuti dal governo | + 2.10% | Arabia Saudita, Emirati Arabi Uniti, Qatar ed Egitto | Medio termine (2-4 anni) |
| Manutenzione predittiva basata sull'intelligenza artificiale per ridurre i tempi di inattività | + 1.90% | Dubai, Gedda, Doha, Istanbul, Sudafrica ed Egitto | A lungo termine (≥ 4 anni) |
| Aggiornamenti obbligatori per la conformità alla sicurezza dell'allegato 17 dell'ICAO | + 1.60% | Paesi del Consiglio di Cooperazione del Golfo e Nord Africa, con ripercussioni sull'Africa subsahariana. | A breve termine (≤ 2 anni) |
| Passaggio a percorsi passeggeri self-service end-to-end | + 1.40% | Emirati Arabi Uniti, Qatar, Arabia Saudita, Sudafrica ed Egitto | Medio termine (2-4 anni) |
| Mandati aeroportuali ecologici che favoriscono i trasportatori a basso consumo energetico | + 1.20% | Emirati Arabi Uniti, Qatar, Egitto, Marocco e Turchia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione della capacità aeroportuale in tutti i Paesi del Consiglio di Cooperazione del Golfo.
Nel 2025, Dubai Aviation Engineering Projects ha confermato l'assegnazione, prevista per il 2026, di contratti per l'aeroporto internazionale Al Maktoum per un valore superiore a 55 miliardi di AED (14.97 miliardi di dollari USA). Tra i primi appalti previsti per il progetto figurano quelli dedicati alla gestione dei bagagli. Gli aeroporti internazionali Al Maktoum e King Salman puntano a una capacità complessiva di oltre 445 milioni di passeggeri all'anno. Un tale flusso di passeggeri richiede sistemi di smistamento in grado di gestire da 15,000 a 20,000 bagagli all'ora. Il mercato, pertanto, privilegia i sistemi di smistamento automatizzati rispetto ai tradizionali sistemi a nastro trasportatore. L'accordo siglato da Bechtel nel maggio 2025 per la gestione di 3 pacchetti relativi ai terminal dell'aeroporto internazionale King Salman indica che la fase di appalto sta entrando nella fase operativa. [1] Bechtel Corporation, “Bechtel guiderà l’espansione dell’aeroporto internazionale King Salman dell’Arabia Saudita”, Bechtel, bechtel.co. Parsons ha inoltre ricevuto contratti di partnership per la realizzazione delle infrastrutture di pista e a terra dell’aeroporto nel maggio 2025. Matarat Holding gestisce 22 aeroporti regionali e sta anche portando avanti progetti di capacità a Hail, Abha, Taif e Qassim. Ciò amplia la domanda oltre gli hub principali. I contratti relativi alla messa in servizio per il primo terminal del King Salman e la prima fase dell’Al Maktoum supportano un flusso costante di progetti per il mercato.
Programmi di diversificazione turistica sostenuti dal governo
Secondo il rapporto annuale ufficiale Vision 2030, l'Arabia Saudita ha registrato 123 milioni di turisti e 81 miliardi di dollari di entrate turistiche nel 2025. [2] Autorità generale dell'aviazione civile, "Programma nazionale dell'aviazione", Autorità generale dell'aviazione civile, gaca.gov.sa Il Paese ha rivisto il suo obiettivo di visitatori per il 2030 a 150 milioni dopo aver raggiunto in anticipo il precedente obiettivo di 100 milioni. Le strutture per i passeggeri devono espandersi di pari passo con questo programma turistico. La gestione automatizzata dei bagagli supporta l'esperienza del passeggero richiesta negli aeroporti di transito e nei punti di accesso per i visitatori. Di conseguenza, la politica turistica è diventata un motore a monte della domanda di mercato. Inoltre, riduce l'intervallo tra i piani di capacità annunciati e le gare d'appalto per i sistemi. L'Egitto sta portando avanti il Terminal 4 dell'aeroporto internazionale del Cairo, progettato per gestire almeno 30 milioni di passeggeri all'anno e incorporare IA, tecnologie digitali e sistemi operativi aeroportuali intelligenti. Separatamente, nel marzo 2025, l'International Finance Corporation ha fornito consulenza all'Egitto sulla partecipazione del settore privato in 11 aeroporti, con l'aeroporto internazionale di Hurghada come transazione PPP pilota. Il programma potrebbe creare un percorso per il capitale privato e le competenze operative a supporto delle infrastrutture aeroportuali, per migliorare l'efficienza operativa e potenziare i servizi ai passeggeri negli aeroporti partecipanti. SITA ha inoltre discusso con l'Egitto un programma nazionale di trasformazione digitale degli aeroporti. Questi programmi collegano l'espansione del turismo alla modernizzazione operativa e creano domanda di fornitori flessibili sul mercato.
Aggiornamenti obbligatori per la conformità alla sicurezza dell'allegato 17 dell'ICAO
Le normative in materia di sicurezza aerea e tracciamento dei bagagli stanno aumentando l'importanza di infrastrutture di controllo e gestione dei bagagli conformi alle normative. La norma CAR Parte VII Edizione 05 dell'UAE GCAA, pubblicata a maggio 2025 e successivamente rivista a febbraio 2026, richiederà agli operatori aeroportuali di valutare l'utilizzo di apparecchiature di sicurezza avanzate, di integrare i requisiti di sicurezza nella progettazione aeroportuale e di garantire un adeguato controllo dei bagagli da stiva. L'emendamento 18 dell'ICAO all'Allegato 14 Volume I ha inoltre introdotto disposizioni aggiornate relative alla progettazione degli aeroporti e, a partire da novembre 2026, all'assistenza a terra. La Risoluzione 753 dell'IATA impone alle compagnie aeree associate di tracciare i bagagli in fase di accettazione, carico, trasferimento e arrivo, mentre la sua Global Baggage Roadmap, lanciata a maggio 2025, ha definito un percorso decennale verso una maggiore visibilità, automazione e standardizzazione dello scambio di dati relativi ai bagagli. La scansione dei codici a barre rimane ampiamente utilizzata, mentre l'adozione della tecnologia RFID continua a espandersi negli aeroporti più grandi. Nel maggio 2025, Dubai Aviation Engineering Projects ha assegnato un contratto per sistemi avanzati di controllo di sicurezza con tomografia computerizzata (TC), tra cui le unità HI-SCAN 6040 CTiX Model-S, per i terminal dell'aeroporto internazionale di Dubai. Si prevede che questi requisiti e investimenti, nel loro complesso, supporteranno la continua modernizzazione dei sistemi di tracciamento, integrazione dei controlli di sicurezza e infrastrutture di gestione dei bagagli negli aeroporti regionali.
Passaggio a percorsi passeggeri self-service end-to-end
Nel luglio 2026, l'aeroporto internazionale Hamad, Qatar Airways e SITA hanno lanciato Fast Pass su oltre 700 punti di contatto biometrici, consentendo ai passeggeri registrati di effettuare il check-in, consegnare i bagagli, superare i controlli di sicurezza e imbarcarsi utilizzando il riconoscimento facciale. Anche le unità self-service per la consegna dei bagagli di SITA eseguono la verifica facciale, integrando direttamente l'elaborazione biometrica dei passeggeri con l'accettazione dei bagagli. Nel novembre 2025, Emirates ha investito 85 milioni di AED (circa 23.11 milioni di dollari) per installare oltre 200 telecamere biometriche nel Terminal 3 dell'aeroporto internazionale di Dubai, estendendo il riconoscimento facciale alle fasi chiave dell'elaborazione dei passeggeri. Queste implementazioni riflettono un cambiamento più ampio verso un'elaborazione dei terminal più rapida e sempre più self-service in tutto il Medio Oriente. Il check-in e la consegna bagagli automatizzati possono ridurre le code e aumentare il flusso di passeggeri, modificando al contempo la velocità e le modalità di ingresso dei bagagli nei sistemi di gestione aeroportuale. Questo cambiamento aumenta la necessità di coordinare l'accettazione dei bagagli con il tracciamento, lo screening, lo smistamento e il controllo dei nastri trasportatori, soprattutto durante i periodi di punta. Per i fornitori di sistemi di gestione dei bagagli, l'opportunità si estende dai chioschi indipendenti alle piattaforme integrate in grado di mantenere l'identificazione dei bagagli, la visibilità del percorso e un'elaborazione affidabile man mano che i flussi di passeggeri diventano più automatizzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli di spesa in conto capitale nell'Africa subsahariana dopo il COVID-19 | -1.80% | Africa sub-sahariana, Nigeria, Kenya, Tanzania ed Etiopia prima di Bishoftu | A lungo termine (≥ 4 anni) |
| Elevata complessità di integrazione con la tecnologia informatica (IT) e la tecnologia operativa (OT) legacy | -1.30% | Centri storici in Egitto, Turchia e Sudafrica, con ricadute in Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Catena di fornitura regionale volatile per componenti elettromeccanici | -0.90% | Catene di approvvigionamento del GCC e Africa sub-sahariana | A breve termine (≤ 2 anni) |
| Legislazione rafforzata sulla sicurezza informatica e sulla sovranità dei dati | -0.70% | Emirati Arabi Uniti, Arabia Saudita, Egitto e progetti più ampi del GCC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli di spesa in conto capitale nell'Africa subsahariana dopo il COVID-19
L'Unione Africana ha dichiarato nell'ottobre 2025 che l'Africa necessita di 25-30 miliardi di dollari nel prossimo decennio per colmare le lacune infrastrutturali nel settore dell'aviazione. Ha individuato 10 miliardi di dollari per le infrastrutture aeroportuali e aerodromiche. [3] Unione Africana, "L'AUC delinea un piano di investimenti infrastrutturali da 30 miliardi di dollari al vertice di Luanda", Unione Africana, au.int Molti ammodernamenti aeroportuali, pertanto, dipendono da finanziamenti multilaterali o agevolati. Ciò può ritardare la conversione dei contratti dopo l'emissione delle gare d'appalto. Il terminal greenfield pianificato in Kenya rimane legato alla conferma del finanziamento. Il mercato presenta una netta divisione di finanziamenti tra i megaprogetti del Golfo e i programmi aeroportuali sub-sahariani. Le gare d'appalto aeroportuali sudafricane mostrano che le esigenze operative rimangono forti nonostante le pressioni finanziarie. L'ACSA ha emesso richieste di manutenzione per la gestione dei bagagli presso gli aeroporti di Bram Fischer, King Shaka e Città del Capo Internazionale durante il 2025 e il 2026. Questi appalti possono mantenere i sistemi esistenti, ma non sempre finanziano sostituzioni complete. I fornitori devono valutare la certezza del finanziamento insieme alla portata tecnica. Le gare d'appalto potrebbero essere più ampie rispetto ai contratti già aggiudicati. Ciò rallenta i tempi di implementazione in alcune zone dell'Africa. Inoltre, rende i progetti modulari più rilevanti per il mercato dei sistemi di gestione bagagli aeroportuali in Medio Oriente e Africa.
Elevata complessità di integrazione con sistemi IT e OT preesistenti.
I sistemi di gestione dei bagagli aeroportuali integrano PLC, controlli di supervisione, riconciliazione dei bagagli e software di smistamento proprietario, creando un ambiente tecnologico operativo complesso che deve rimanere costantemente disponibile. I dispositivi legacy e i protocolli specifici dei fornitori possono rendere difficile l'implementazione di aggiornamenti di sicurezza informatica senza interrompere le operazioni in corso. Nel luglio 2025, ACI EUROPE ha pubblicato linee guida specifiche per i test di penetrazione OT e ICS relativi ai sistemi di gestione dei bagagli, evidenziando la pianificazione aggiuntiva, il coordinamento con i fornitori e i test specializzati richiesti per i sistemi aeroportuali legacy e proprietari. Le linee guida hanno rilevato che i test OT possono creare rischi operativi e che la dipendenza dai fornitori di apparecchiature può ritardare le valutazioni di sicurezza. Anche il contesto normativo sta diventando più esigente. La norma EASA Part-IS è diventata applicabile agli operatori aeroportuali nell'ambito della sua portata europea nell'ottobre 2025, mentre i controlli di sicurezza informatica della tecnologia operativa dell'Arabia Saudita e il quadro di sicurezza delle informazioni degli Emirati Arabi Uniti rafforzano i requisiti di sicurezza informatica per i sistemi critici e operativi pertinenti. Allo stesso tempo, le norme degli Emirati Arabi Uniti hanno introdotto considerazioni sulla sovranità dei dati e sui dati transfrontalieri anziché un requisito di localizzazione generalizzato. Per gli integratori di sistemi di gestione bagagli, l'integrazione della segmentazione di rete, delle interfacce sicure, del monitoraggio e dei test di sicurezza nelle apparecchiature esistenti può aumentare la complessità ingegneristica e allungare i tempi di aggiornamento e messa in servizio. Queste difficoltà possono rallentare la conversione della domanda di modernizzazione in progetti completati sul mercato.
Analisi del segmento
In base alla capacità aeroportuale: i mega-hub dettano il ritmo, seguiti dai cluster regionali.
Nel 2025, gli aeroporti con oltre 40 milioni di passeggeri rappresentavano il 45.20% della quota di mercato. Dubai, Doha, Riyadh, Istanbul e Jeddah sono i principali centri di domanda per infrastrutture di gestione bagagli ad alta capacità, in quanto i principali aeroporti hub stanno espandendo la capacità passeggeri e le operazioni dei terminal. Presso l'aeroporto internazionale Al Maktoum, il progetto di sviluppo prevede un sistema automatizzato sotterraneo per la gestione dei bagagli, progettato per supportare l'espansione su larga scala del traffico passeggeri. Nel febbraio 2025, l'aeroporto internazionale Hamad ha inaugurato il Concourse E, aggiungendo 51,000 m² e otto gate di accesso. Il successivo completamento dei Concourse D ed E ha portato la capacità complessiva dell'aeroporto a oltre 65 milioni di passeggeri all'anno. Questi grandi hub richiedono infrastrutture complesse per il trasporto, lo smistamento, lo stoccaggio, i controlli di sicurezza, le procedure di controllo e il tracciamento dei bagagli.
Gli aeroporti che gestiscono oltre 40 milioni di passeggeri rappresentano anche il segmento di capacità in più rapida crescita, con un CAGR previsto del 12.57% fino al 2031. Software, monitoraggio, manutenzione predittiva e controlli di alto livello stanno acquisendo sempre maggiore importanza, poiché gli operatori mirano a migliorare le prestazioni delle infrastrutture di gestione bagagli installate. L'aeroporto di Istanbul dimostra questa esigenza con il suo sistema di gestione bagagli su larga scala, che combina la tecnologia dei singoli vettori, lo stoccaggio anticipato dei bagagli, software integrato e tracciamento continuo. Gli aeroporti di dimensioni più piccole e medie generalmente preferiscono approcci di modernizzazione scalabili. Tuttavia, la scelta della tecnologia dipende dai volumi di bagagli, dall'intensità dei transiti, dalla configurazione del terminal, dai requisiti di controllo di sicurezza e dagli investimenti disponibili, piuttosto che dalla sola capacità di passeggeri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Soluzione: Trasporto e smistamento come strato portante
Nel 2025, i sistemi di trasporto e smistamento rappresentavano il 31.93% del mercato. Questa quota riflette l'importanza delle infrastrutture principali necessarie nei grandi progetti di terminal. I sistemi di smistamento a vassoi basculanti e a nastro trasversale ad alta capacità possono raggiungere fino a 2,400 scarichi all'ora. Questi sistemi movimentano i bagagli tra le aree di check-in, controllo di sicurezza, stoccaggio, trasferimento e ritiro. La loro importanza è massima negli aeroporti di grandi dimensioni che richiedono un flusso continuo e ad alto volume di bagagli. Questo segmento rimane la base fisica per le operazioni integrate di gestione dei bagagli.
Il tracciamento e la localizzazione dei bagagli rappresentano il segmento di soluzioni in più rapida crescita, con un CAGR previsto del 13.03% fino al 2031. Il tracciamento e la localizzazione stanno acquisendo sempre maggiore importanza poiché gli aeroporti cercano di migliorare la visibilità dei bagagli e di fornire ai passeggeri aggiornamenti tempestivi. Nel maggio 2025, la IATA ha riportato che l'81% dei viaggiatori desiderava un migliore tracciamento dei bagagli, mentre il 74% si aspettava aggiornamenti in tempo reale tramite dispositivi mobili. Anche la SITA ha segnalato un calo del 23% dei tassi di smarrimento o danneggiamento dei bagagli nel 2025. All'aeroporto internazionale di Hamad, il sistema CrisBag di BEUMER offre oltre 10,000 posizioni di stoccaggio e consente il tracciamento continuo dei bagagli nelle principali fasi di movimentazione.
Per tecnologia: l'IoT come fondamento dei dati, l'IA come motore delle prestazioni.
Nel 2025, i sensori IoT e i dispositivi edge hanno dominato il segmento tecnologico con una quota del 29.85%. I sensori forniscono dati provenienti da motori, nastri trasportatori, smistatori e apparecchiature di screening. Queste informazioni supportano la manutenzione predittiva e il monitoraggio operativo. Il mercato dei sistemi di gestione bagagli negli aeroporti del Medio Oriente e dell'Africa utilizza l'IoT come base per il controllo operativo digitale. La raccolta di dati relativi all'hardware rimane importante perché altri strumenti software si basano su dati di campo coerenti. Ciò conferisce ai dispositivi connessi un ruolo fondamentale all'interno dei sistemi di gestione bagagli installati.
Il software di intelligenza artificiale e apprendimento automatico (AI/ML) è il segmento tecnologico in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 17.86% fino al 2031. I suoi casi d'uso includono la previsione dei guasti, l'ottimizzazione dei flussi, l'aggiornamento dei percorsi e il rilevamento delle anomalie. Uno studio del 2025 pubblicato su Scientific Reports ha dimostrato il potenziale della visione artificiale nel rilevamento di danni ai bagagli e anomalie operative. Tuttavia, l'approccio è rimasto validato sperimentalmente piuttosto che implementato su scala aeroportuale. La IATA ha riferito che il 27% degli aeroporti intervistati utilizzava la tecnologia RFID nel 2024, con un tasso di adozione che saliva al 54% tra i mega-aeroporti, mentre la scansione dei codici a barre rimaneva la tecnologia di tracciamento dominante. Anche la robotica e i veicoli autonomi stanno progredendo, ma gli aeroporti continuano ad adottarli in modo selettivo nelle operazioni di gestione dei bagagli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di sistema: Operazioni di ancoraggio dei nastri trasportatori, modelli ibridi in aumento
Nel 2025, i sistemi a nastro trasportatore detenevano una quota di mercato del 44.15%, a testimonianza del loro utilizzo come infrastruttura di base sia nei nuovi progetti che in quelli di ammodernamento. La progettazione modulare, i requisiti di manutenzione consolidati e l'efficienza in termini di costi operativi continuano a supportare l'impiego di questi sistemi nei nuovi terminal e nei progetti di ammodernamento. Secondo BEUMER, i moderni sistemi a singolo trasportatore possono ridurre il consumo energetico fino al 60% rispetto ai tradizionali nastri trasportatori per bagagli, rendendo l'efficienza energetica un fattore chiave nelle decisioni di investimento relative al ciclo di vita del prodotto.
I sistemi ibridi e altri sistemi emergenti rappresentano la tipologia di sistema in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 14.47% dal 2026 al 2031. I sistemi ibridi ed emergenti utilizzano architetture che combinano nastri trasportatori convenzionali con veicoli a guida automatica (DCV), trasportatori autonomi e altre tecnologie automatizzate. I sistemi di trasporto individuali basati su contenitori consentono il tracciamento continuo dei bagagli e possono migliorare l'efficienza energetica e il controllo operativo. L'aeroporto di Istanbul dimostra questo approccio con il sistema TUBTRAX di Vanderlande, che offre il tracciamento del 100% dei bagagli, controlli integrati e oltre 10,000 postazioni di deposito bagagli anticipato.
Analisi geografica
Nel 2025 l'Arabia Saudita deteneva il 24.15% della quota di mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 13.83% fino al 2031. L'obiettivo di GACA (Greater Arabia Saudita) è raggiungere 330 milioni di passeggeri all'anno, 4.50 milioni di tonnellate di merci e collegamenti con 250 destinazioni entro il 2030. Nel 2025 il Paese ha gestito 140.90 milioni di passeggeri, di cui 76 milioni internazionali. Si prevede che l'aeroporto internazionale King Salman e il più ampio portafoglio di aeroporti sauditi di MATARAT Holding stimoleranno la domanda di infrastrutture aeroportuali, sia a livello di mega-hub che regionale. Anche l'aeroporto internazionale Al Maktoum degli Emirati Arabi Uniti rappresenta un importante programma di espansione della capacità a lungo termine. In Qatar, l'aeroporto internazionale Hamad ha iniziato il 2026 con una maggiore attenzione all'ottimizzazione e alle prestazioni del sistema, a seguito del recente ampliamento del terminal.
La Turchia rimane un importante centro di domanda, con l'aeroporto di Istanbul che ha gestito circa 84.5 milioni di passeggeri nel 2025. L'aeroporto attualmente dispone di tre piste principali e due piste di riserva, con la quarta pista principale che dovrebbe entrare in servizio nel quarto trimestre del 2026. Nel luglio 2026, Lödige Industries è stata selezionata per l'espansione SMARTIST 2.0 di Turkish Cargo, che aumenterà la capacità annuale di movimentazione merci automatizzata da 2 milioni di tonnellate a 4.5 milioni di tonnellate. L'Egitto offre ulteriori opportunità attraverso il Terminal 4 del Cairo e, separatamente, il programma di partenariato pubblico-privato (PPP) aeroportuale supportato dall'IFC.
Il Sudafrica sta portando avanti il programma di investimenti di capitale di ACSA per l'intera rete aeroportuale, del valore di 21.70 miliardi di ZAR (1.14 miliardi di dollari USA), nonché un programma quinquennale di modernizzazione delle infrastrutture presso l'aeroporto internazionale OR Tambo, del valore di 14.50 miliardi di ZAR (0.90 miliardi di dollari USA). Anche l'Etiopia ha avviato la fase di realizzazione del progetto con l'inizio ufficiale della costruzione dell'aeroporto internazionale di Bishoftu nel gennaio 2026, con il sostegno finanziario della Banca africana di sviluppo. Insieme, Arabia Saudita, Emirati Arabi Uniti, Qatar, Turchia, Egitto, Sudafrica ed Etiopia rappresentano importanti centri regionali per gli investimenti in infrastrutture aeroportuali e sistemi di gestione del traffico aereo.
Panorama normativo
In Medio Oriente e Africa, l'appalto per la gestione dei bagagli aeroportuali si basa sulla certificazione degli aeroporti e sul rispetto delle normative di sicurezza aerea. Molte autorità nazionali per l'aviazione civile allineano i propri requisiti all'Allegato 14 (Aerodromi) dell'ICAO, che disciplina la supervisione degli aeroporti certificati e le linee guida operative di base. Negli Emirati Arabi Uniti, il quadro normativo della General Civil Aviation Authority (GCAA), che comprende la Parte VII (Sicurezza aerea) del Civil Aviation Regulations (CAR) e le relative linee guida per le operazioni a terra (AMC/CAAP 46), prevede controlli di sicurezza obbligatori per i bagagli da stiva, come lo screening prima del carico e la protezione dei bagagli da interferenze non autorizzate lungo tutta la catena di gestione.
Anche i cicli di aggiornamento normativo influenzano le tempistiche di aggiornamento e le scelte relative alle specifiche. L'ICAO ha pubblicato l'Allegato 14 Volume I Corrigendum n. 2 nel marzo 2026, rafforzando la linea guida regionale per la progettazione e la gestione degli aeroporti, utilizzata da autorità come l'Autorità per l'aviazione civile dell'Oman (CAR-139) e l'Autorità per l'aviazione civile della Tanzania (Regolamento sulla progettazione e la gestione degli aeroporti, 2024). Parallelamente, il Programma nazionale di facilitazione del trasporto aereo (NATFP) degli Emirati Arabi Uniti, edizione 3 (marzo 2026), coordina le azioni degli operatori aeroportuali e delle agenzie governative che incidono sui processi di gestione dei bagagli e delle merci, aumentando la necessità di un'integrazione di sistema conforme per quanto riguarda i controlli, la riconciliazione e la gestione dei dati operativi.
Analisi della catena del valore
La catena del valore per i sistemi di gestione dei bagagli aeroportuali in Medio Oriente e Africa inizia in genere con la progettazione e l'ingegneria del sistema, che comprende la progettazione concettuale e di dettaglio per i nuovi terminal e gli ammodernamenti. Prosegue poi con la fornitura delle apparecchiature, tra cui nastri trasportatori, smistatori, contenitori/vani di smistamento, sistemi di stoccaggio anticipato dei bagagli e interfacce di controllo in linea, seguiti da software e controlli come piattaforme di controllo di alto livello, tracciamento e riconciliazione. La catena continua con l'integrazione nei sistemi IT/OT dell'aeroporto, seguita dalla messa in servizio e dai servizi per l'intero ciclo di vita.
Per i mega-hub, gli appalti sono spesso raggruppati in programmi di terminal in stile EPC, guidati dagli enti di sviluppo aeroportuale e dai contraenti principali. Gli integratori specializzati in sistemi di movimentazione bagagli (BHS) forniscono garanzie di prestazione e accordi pluriennali di gestione e manutenzione. Le dipendenze a monte includono componenti elettromeccanici, sensori e controlli, mentre il valore a valle si accumula sempre più in servizi, ricambi e operazioni digitali come la manutenzione predittiva, la diagnostica e le operazioni di sicurezza informatica. Gli appalti su scala di programma forniscono chiari segnali di domanda per integratori e subfornitori: Dubai Aviation Engineering Projects ha evidenziato che oltre 55 miliardi di AED (14.97 miliardi di USD) di contratti previsti per l'assegnazione nel 2026 per lo sviluppo dell'aeroporto internazionale Al Maktoum includono un pacchetto dedicato al sistema di movimentazione bagagli. In Africa, i grandi programmi di modernizzazione e le nuove costruzioni si basano maggiormente su finanziamenti esterni e grandi imprese di costruzioni civili, come esemplificato dal contratto di modernizzazione del JKIA in Kenya e dal progetto dell'aeroporto di Bishoftu in Etiopia, entrambi i quali stimolano la domanda di integrazione chiavi in mano e capacità di supporto a lungo termine.
Panorama competitivo
Il mercato dei sistemi di gestione bagagli negli aeroporti del Medio Oriente e dell'Africa è moderatamente concentrato, con BEUMER Group GmbH & Co. KG, Vanderlande Industries BV, Smiths Group plc e Alstef Group SAS che detengono posizioni di rilievo nei mega-progetti del GCC. Le loro offerte combinano progettazione di sistemi, automazione, controllo, collaudo e supporto a lungo termine per le prestazioni. L'acquisizione, prevista per il 2025, delle attività di Siemens Logistics in Europa, Asia e Medio Oriente da parte di Vanderlande ha ampliato le sue capacità in materia di bagagli, merci, software e servizi, rafforzando la sua posizione nell'automazione aeroportuale integrata. SITA compete attraverso le sue piattaforme di riconciliazione, tracciamento e gestione dei dati dei bagagli, mentre Smiths Detection e Rapiscan Systems rimangono fornitori chiave di tecnologie di screening. Leonardo, Alstef Group e Pteris Global offrono capacità più ampie di gestione e automazione dei bagagli.
Nel dicembre 2024, SITA ha stretto una partnership con l'aeroporto internazionale del Mar Rosso per implementare Bag Manager, un sistema di riconciliazione e tracciamento dei bagagli in tempo reale. Nel luglio 2026, Lödige Industries è stata selezionata per l'espansione dell'automazione SMARTIST 2.0 di Turkish Cargo. Di conseguenza, l'integrazione dei sistemi, il software, l'automazione e il supporto del ciclo di vita influenzano sempre più la concorrenza tra i fornitori.
Anche la localizzazione in Arabia Saudita sta acquisendo sempre maggiore importanza. METCO e Smiths Detection hanno sviluppato capacità di assemblaggio e produzione locali per soluzioni di screening, mentre il portfolio di aeroporti regionali di MATARAT offre una più ampia gamma di opportunità per la futura modernizzazione degli aeroporti. Il trasporto autonomo dei bagagli rappresenta un'altra opportunità emergente: dnata gestisce già sei trattori elettrici autonomi per il trasporto dei bagagli presso il Dubai World Central e utilizza l'aeroporto come banco di prova per una diffusione su scala più ampia.
Aziende leader nel settore dei sistemi di gestione bagagli aeroportuali in Medio Oriente e Africa.
BEUMER Group GmbH & Co. KG
Vanderlande Industries BV
Smith Group plc
Rapiscan Systems, Inc.
Gruppo Alstef SAS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Airports Company South Africa (ACSA) ha avviato un programma di investimenti da 20 miliardi di ZAR (1.23 miliardi di dollari USA) per l'aeroporto internazionale OR Tambo, che comprende l'ammodernamento delle aree di gestione bagagli e del terminal merci entro il 2031. Questa iniziativa formalizza un piano di finanziamento pluriennale che si tradurrà in un rinnovo graduale del sistema di gestione bagagli, nella modernizzazione dei controlli e nell'ampliamento dei contratti di manutenzione e fornitura di pezzi di ricambio per i fornitori attivi in Sudafrica.
- Dicembre 2025: Vanderlande ha completato un aggiornamento del sistema di controllo di alto livello (HLC) per la gestione dei bagagli in tutti i terminal dell'aeroporto internazionale di Dubai. Un aggiornamento del livello di controllo di questa portata accresce il ruolo del software, dei dati e dell'orchestrazione dei sistemi nelle garanzie di prestazioni e crea una conseguente domanda di servizi di sicurezza informatica, analisi e gestione del ciclo di vita legati alla disponibilità del sistema.
- Maggio 2025: Smiths Detection, parte di Smiths Group, ha stipulato un accordo pluriennale con Dubai Aviation Engineering Projects per implementare tecnologie avanzate di controllo di sicurezza (HI-SCAN 6040 CTiX Modello-S) in tutti i terminal dell'aeroporto internazionale di Dubai.
Ambito e metodologia
Il mercato dei sistemi di movimentazione bagagli negli aeroporti del Medio Oriente e dell'Africa comprende apparecchiature automatizzate, piattaforme software e soluzioni integrate per l'elaborazione dei bagagli dei passeggeri dal check-in al ritiro, tra cui sistemi di trasporto, tecnologie di smistamento, integrazione dei controlli di sicurezza, soluzioni di tracciamento e servizi del ciclo di vita, escludendo al contempo le apparecchiature di movimentazione manuale e i sistemi specifici per il carico, con un'evoluzione del mercato verso l'automazione basata sull'intelligenza artificiale e l'integrazione biometrica.
Il mercato dei sistemi di gestione dei bagagli negli aeroporti del Medio Oriente e dell'Africa è segmentato in base alla capacità aeroportuale, alla soluzione, alla tecnologia, al tipo di sistema e all'area geografica. Per capacità aeroportuale, il mercato è segmentato in aeroporti fino a 15 milioni, da 15 a meno di 25 milioni, da 25 a meno di 40 milioni e oltre 40 milioni. Per soluzione, il mercato è segmentato in sistemi di check-in e biglietteria, sistemi di controllo di sicurezza, sistemi di trasporto e smistamento, deposito bagagli anticipato (EBS), recupero/scarico bagagli e tracciamento. Per tecnologia, il mercato è segmentato in codici a barre, RFID, sensori IoT e dispositivi edge, robotica e veicoli autonomi e software AI/ML. Per tipo di sistema, il mercato è segmentato in sistemi a nastro trasportatore, smistatori a vassoio inclinabile e a nastro trasversale, veicoli con codice di destinazione (DCV), sistemi basati su contenitori/portabagagli individuali (ICS) e sistemi ibridi e altri sistemi emergenti. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi di gestione dei bagagli negli aeroporti del Medio Oriente e dell'Africa nei principali paesi delle diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per capacità aeroportuale
| Fino a 15 milioni |
| Da 15 a meno di 25 milioni |
| Da 25 a meno di 40 milioni |
| Sopra 40 milioni |
Per soluzione
| Sistemi di check-in e biglietteria |
| Sistemi di screening di sicurezza |
| Sistemi di trasporto e smistamento |
| Deposito bagagli anticipato (EBS) |
| Ritiro/Scarico Bagagli |
| Tracciamento e rintracciabilità |
Per tecnologia
| Codice a barre |
| RFID |
| Sensori IoT e dispositivi edge |
| Robotica e veicoli autonomi (AV) |
| Software di intelligenza artificiale/apprendimento automatico |
Per tipo di sistema
| Sistemi di cinghie trasportatori |
| Selezionatrici a vassoio basculante e a nastro trasversale |
| Veicolo con codice di destinazione (DCV) |
| Sistemi di trasporto individuali/basati su contenitori (ICS) |
| Sistemi ibridi e altri sistemi emergenti |
Per geografia
| Arabia Saudita |
| Emirati Arabi Uniti |
| Kuwait |
| Egitto |
| Oman |
| Qatar |
| Turchia |
| Bahrain |
| Sud Africa |
| Resto del Medio Oriente e dell'Africa |
| Per capacità aeroportuale | Fino a 15 milioni |
| Da 15 a meno di 25 milioni | |
| Da 25 a meno di 40 milioni | |
| Sopra 40 milioni | |
| Per soluzione | Sistemi di check-in e biglietteria |
| Sistemi di screening di sicurezza | |
| Sistemi di trasporto e smistamento | |
| Deposito bagagli anticipato (EBS) | |
| Ritiro/Scarico Bagagli | |
| Tracciamento e rintracciabilità | |
| Per tecnologia | Codice a barre |
| RFID | |
| Sensori IoT e dispositivi edge | |
| Robotica e veicoli autonomi (AV) | |
| Software di intelligenza artificiale/apprendimento automatico | |
| Per tipo di sistema | Sistemi di cinghie trasportatori |
| Selezionatrici a vassoio basculante e a nastro trasversale | |
| Veicolo con codice di destinazione (DCV) | |
| Sistemi di trasporto individuali/basati su contenitori (ICS) | |
| Sistemi ibridi e altri sistemi emergenti | |
| Per geografia | Arabia Saudita |
| Emirati Arabi Uniti | |
| Kuwait | |
| Egitto | |
| Oman | |
| Qatar | |
| Turchia | |
| Bahrain | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i sistemi di gestione dei bagagli aeroportuali in Medio Oriente e Africa?
Si prevede che il settore crescerà a un tasso annuo composto del 12.09% tra il 2026 e il 2031, passando da 203.76 milioni di dollari nel 2026 a 360.59 milioni di dollari entro il 2031.
Quale Paese è leader nella domanda di sistemi di gestione dei bagagli aeroportuali nella regione?
Nel 2025 l'Arabia Saudita deteneva la quota maggiore del mercato, pari al 24.15%, e si prevede che crescerà a un tasso annuo composto del 13.83% fino al 2031.
Quale soluzione si sta diffondendo più rapidamente nella gestione dei bagagli aeroportuali?
Il tracciamento e la localizzazione rappresentano il segmento di soluzioni in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 13.03% fino al 2031.
Perché gli aeroporti investono nella tecnologia di tracciamento dei bagagli?
La roadmap IATA per la gestione dei bagagli supporta il tracciamento end-to-end, mentre i viaggiatori si aspettano aggiornamenti precisi e in tempo reale sullo stato dei propri bagagli.
Quale tecnologia presenta le maggiori previsioni di crescita?
Si prevede che il software basato su IA/ML crescerà a un tasso annuo composto del 17.86% fino al 2031, grazie soprattutto alle applicazioni di manutenzione predittiva e ottimizzazione dei flussi.
Quali sono i principali fornitori in questo settore?
Tra i principali fornitori figurano BEUMER Group, Vanderlande, Daifuku, SITA, Smiths Group, Leonardo, Rapiscan Systems, Alstef Group e Pteris Global.


