

Dimensioni e quota di mercato del video on demand pubblicitario (AVOD) in Medio Oriente e Africa.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.53 miliardo di dollari |
| Dimensione del mercato (2031) | 5.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.89% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del Video on Demand (AVOD) pubblicitario in Medio Oriente e Africa a cura di Mordor Intelligence
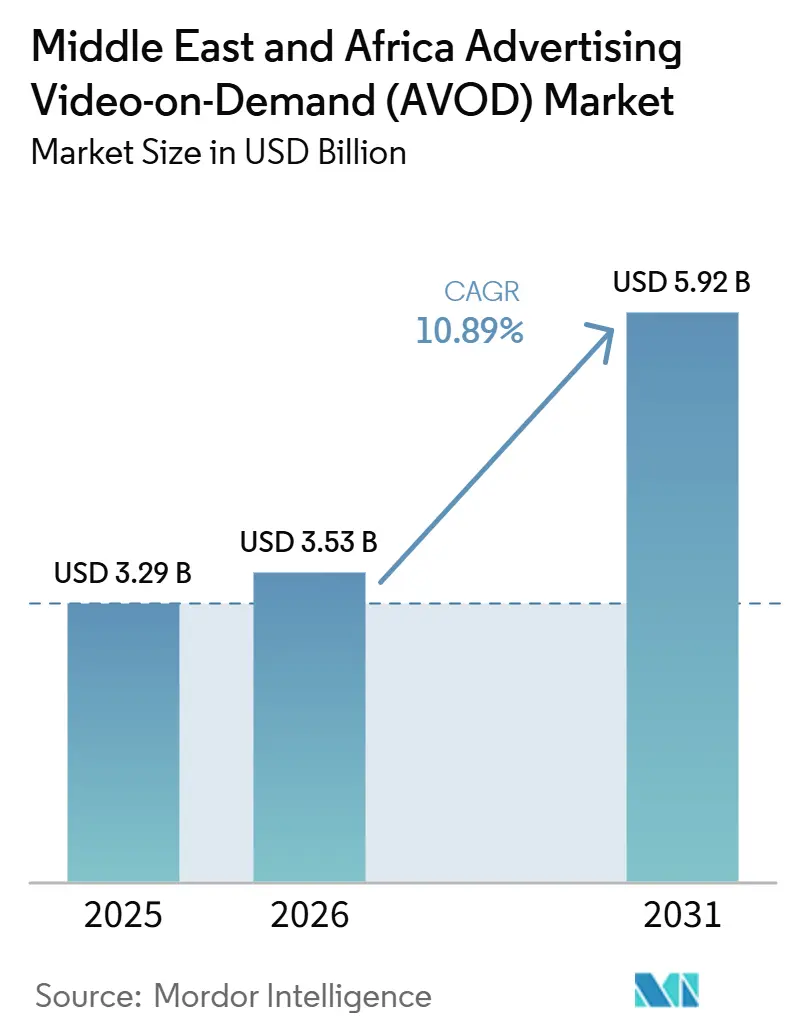
Si prevede che il mercato AVOD (Advertising Video On Demand) in Medio Oriente e Africa crescerà da 3.29 miliardi di dollari nel 2025 a 3.53 miliardi di dollari nel 2026 e a 5.92 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 10.89% tra il 2026 e il 2031. Il mercato AVOD in Medio Oriente e Africa è sostenuto da modelli di visione gratuita che riducono le barriere di pagamento in mercati in cui l'utilizzo di carte di credito e la spesa in abbonamento rimangono limitati. La visione tramite smartphone amplia il pubblico disponibile, mentre la TV connessa crea un inventario di maggior valore nelle famiglie del Golfo. Gli inserzionisti stanno spostando una maggiore spesa verso lo streaming, il video programmatico e i formati collegati al retail, il che rafforza le opportunità di guadagno per le piattaforme con un targeting affidabile e contenuti locali. Il Medio Oriente rimane la principale base di ricavi, mentre la crescita in Africa dipende dal raggiungimento di economie di scala nonostante i rendimenti pubblicitari inferiori, le pressioni valutarie e gli standard di misurazione non uniformi. L'opportunità che ne deriva favorisce i servizi in grado di combinare un'ampia accessibilità mobile con schermi di alta qualità, programmazione localizzata e sistemi pubblicitari che offrano agli acquirenti prove più chiare dell'efficacia delle campagne.
Punti chiave del rapporto
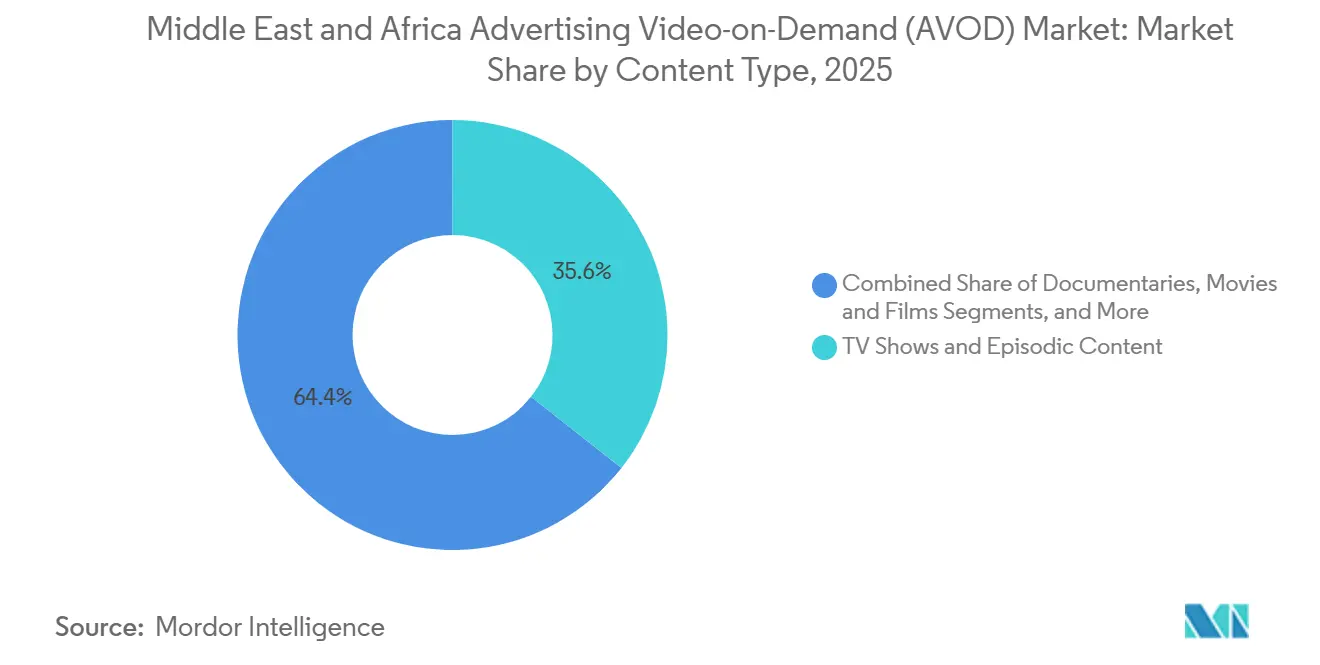
- Per tipologia di contenuto, nel 2025 le serie TV e i contenuti episodici detenevano il 35.61% della quota di mercato della pubblicità video on demand (AVOD) in Medio Oriente e Africa, mentre si prevede che i documentari cresceranno a un tasso annuo composto (CAGR) dell'11.49% fino al 2031.
- Per tipologia di dispositivo, nel 2025 smartphone e tablet detenevano il 33.56% della quota di mercato della pubblicità video on demand (AVOD) in Medio Oriente e Africa, mentre si prevede che le Smart TV cresceranno a un tasso annuo composto (CAGR) dell'11.33% fino al 2031.
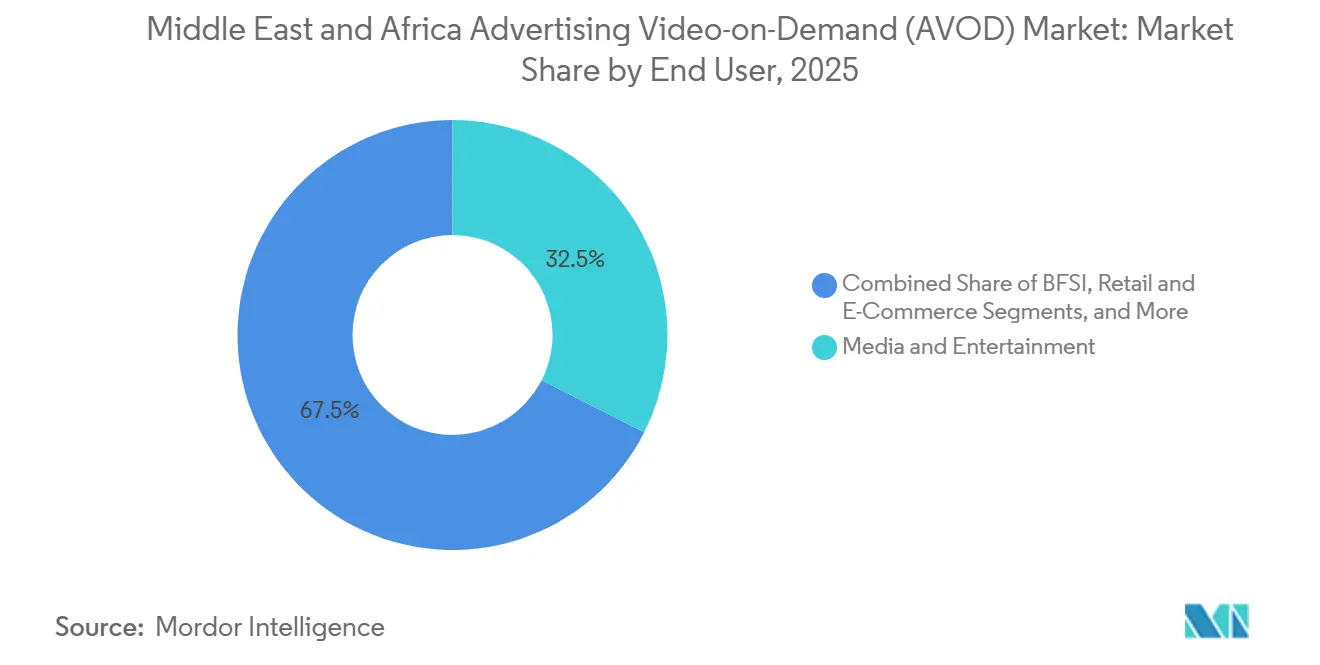
- Per quanto riguarda gli utenti finali, nel 2025 i settori Media e Intrattenimento rappresentavano il 32.48% del mercato della pubblicità video on demand (AVOD) in Medio Oriente e Africa, mentre si prevede che i settori Vendita al dettaglio ed E-commerce cresceranno a un tasso annuo composto (CAGR) dell'11.74% fino al 2031.
- Per formato pubblicitario, nel 2025 il Pre-Roll deteneva il 40.55% della quota di mercato della pubblicità video on demand (AVOD) in Medio Oriente e Africa, mentre si prevede che il Mid-Roll crescerà a un tasso annuo composto (CAGR) dell'11.68% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Medio Oriente deteneva l'87.52% del mercato AVOD (video on demand pubblicitario) della regione, mentre si prevede che l'Africa crescerà a un tasso annuo composto (CAGR) dell'11.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato AVOD (Video-on-Demand) pubblicitario in Medio Oriente e Africa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del consumo di video principalmente su smartphone. | + 3.5% | A livello regionale, con forti ripercussioni nei paesi del Consiglio di Cooperazione del Golfo, in Nigeria, Kenya e Sudafrica. | A breve termine (≤ 2 anni) |
| Gli inserzionisti si spostano verso la CTV e la pubblicità video programmatica. | + 2.8% | Paesi del Consiglio di Cooperazione del Golfo (CCG), con ripercussioni anche in Egitto e Sudafrica. | Medio termine (2-4 anni) |
| Crescita dei modelli di streaming gratuiti e ibridi | + 1.8% | Pubblico dell'Africa subsahariana e dei paesi a reddito medio del Medio Oriente e Nord Africa | Medio termine (2-4 anni) |
| Ampliamento dei contenuti in lingua locale e culturalmente rilevanti | + 1.2% | Medio Oriente e Nord Africa di lingua araba: Nigeria, Ghana e Africa orientale | A lungo termine (≥ 4 anni) |
| Ramadan e concentrazione sulla visione di eventi speciali | + 0.8% | Paesi del CCG, Egitto, Turchia e Medio Oriente e Nord Africa | A breve termine (≤ 2 anni) |
| Monetizzazione tramite pagamenti mobili nei mercati africani | + 0.6% | Africa subsahariana, in particolare Kenya, Nigeria, Tanzania e Uganda. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del consumo di video principalmente su smartphone.
Gli smartphone sono lo schermo principale per la visione di video in gran parte del mercato della pubblicità video on demand in Medio Oriente e Africa. Nokia prevede che gli smartphone rappresenteranno il 78% dei dispositivi connessi nella regione entro il 2029, mentre si prevede che lo streaming video rappresenterà il 90% del traffico dati mobile. [1] Nokia, “5G Investments Transform MEA's Digital Future,” CIO Africa, cioafrica.co Questo modello offre ai servizi gratuiti, pensati per i dispositivi mobili, un pubblico più ampio rispetto ai servizi che dipendono dalla banda larga fissa o dai pagamenti ricorrenti con carta. YouTube ha stabilito la base per la diffusione di massa perché il suo modello gratuito funziona con diversi livelli di reddito e tipi di dispositivi. Le piattaforme concorrenti, pertanto, necessitano di una programmazione differenziata, di un targeting più preciso o di un ambiente più sicuro per i marchi, piuttosto che della sola scalabilità. Il mercato della pubblicità video on demand in Medio Oriente e Africa beneficia anche del miglioramento dell'accesso ai dati da parte degli operatori di telefonia mobile, poiché sessioni di visione più lunghe aumentano l'inventario pubblicitario disponibile.
Gli inserzionisti si spostano verso la CTV e la pubblicità video programmatica.
Nel 2025, la pubblicità su Connected TV (CTV) nella regione MENA è cresciuta del 31%, diventando il canale pubblicitario digitale in più rapida crescita dell'area. L'utilizzo quotidiano dello streaming da parte dei residenti degli Emirati Arabi Uniti e il tempo trascorso a guardare video su internet supportano un bacino più ampio di impression di streaming premium. IAB MENA ha rilevato un'offerta in espansione di CTV e di produttori di apparecchiature originali (OEM) su oltre 30 piattaforme, sebbene i metodi di acquisto e l'attribuzione rimangano incoerenti. Questo cambiamento consente al mercato della pubblicità video on demand in Medio Oriente e Africa di ottenere maggiori profitti dalla visione domestica rispetto ai tradizionali posizionamenti display. A giugno 2025, Dentsu ha introdotto un marketplace programmatico CTV dedicato per la regione MENA, utilizzando la tecnologia Magnite per consolidare inventario, targeting e misurazione in un unico ambiente di acquisto. Questi sistemi semplificano l'acquisto di video premium per le agenzie, anche se una misurazione cross-screen coerente rimane necessaria.
Crescita dei modelli di streaming gratuiti e ibridi
I modelli di accesso gratuiti e ibridi offrono al mercato AVOD (video on demand con pubblicità) del Medio Oriente e dell'Africa una soluzione pratica per raggiungere gli spettatori che non possono permettersi abbonamenti ricorrenti. Si prevede che i ricavi AVOD nell'Africa subsahariana raggiungeranno 1.3 miliardi di dollari entro il 2031, con un aumento del 103% rispetto al livello del 2026, a fronte di una crescita del 59% dei ricavi derivanti dagli abbonamenti video. Showmax è stato chiuso nell'aprile 2026 dopo perdite cumulative per 522 milioni di dollari, a dimostrazione della difficoltà di sostenere un modello di abbonamento autonomo nei mercati a basso reddito. L'accesso giornaliero, settimanale e tramite portafoglio digitale ha mostrato una domanda per la visione con un impegno minore, mentre le opzioni gratuite supportate dalla pubblicità eliminano completamente la fase di pagamento. MTN ha annunciato una partnership con Synamedia nell'aprile 2025 per sviluppare un servizio di streaming panafricano con televisione in diretta, video on demand e canali supportati dalla pubblicità. La distribuzione tramite operatori di telecomunicazioni può estendere l'accesso collegando i servizi di contenuti alle connessioni mobili e alla connettività dati esistenti.
Ampliamento dei contenuti in lingua locale e culturalmente rilevanti
La programmazione locale aiuta le piattaforme in Medio Oriente e Africa a pubblicizzare il mercato video on demand, fidelizzando gli spettatori e offrendo agli inserzionisti ambienti di posizionamento più pertinenti. Il catalogo di Shahid contiene il 51% di titoli locali e coprodotti, rispetto al 96% di titoli stranieri nel catalogo di Netflix MENA. Gli annunci contestuali in lingua araba hanno ottenuto un'attenzione 3.5 volte superiore rispetto ai formati standard nelle campagne programmatiche in MENA. I servizi regionali utilizzano anche finestre di uscita prioritaria nelle sale cinematografiche prima della distribuzione supportata dalla pubblicità, per proteggere il valore dei film selezionati. Le norme sui media sauditi, introdotte nel 2025, hanno formalizzato i requisiti di conformità che favoriscono un inventario prodotto professionalmente e localmente appropriato. Si prevede che la pubblicità in streaming in MENA crescerà del 38.3% nel 2026, supportata in parte da produzioni originali locali esclusive della piattaforma che mantengono alto il pubblico anche al di fuori del Ramadan.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bassi rendimenti pubblicitari e CPM (costo per mille impressioni) disomogenei nei mercati africani. | -1.8% | Africa subsahariana, con ripercussioni nel Nord Africa | A lungo termine (≥ 4 anni) |
| Volatilità valutaria e basso potere d'acquisto dei consumatori | -1.2% | Nigeria, Egitto, Kenya, Ghana e Tanzania | Medio termine (2-4 anni) |
| Standard di misurazione, identità e dati frammentati | -0.7% | A livello regionale, in particolare nella regione MENA e nell'Africa subsahariana. | Medio termine (2-4 anni) |
| La complessità della regolamentazione dei contenuti, della censura e dell'ottenimento dei diritti di autorizzazione. | -0.4% | Arabia Saudita, Turchia, Egitto, Kenya e Nigeria | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Bassi rendimenti pubblicitari e CPM (costo per mille impressioni) disomogenei nei mercati africani.
Nel mercato della pubblicità video on demand in Medio Oriente e Africa, i bassi rendimenti pubblicitari limitano la velocità con cui la crescita del pubblico si traduce in ricavi. I CPM (costo per mille impressioni) per la riproduzione su YouTube variano da 0.75 dollari in Ghana e 1.16 dollari in Kenya a 1.72 dollari in Sudafrica, rispetto ai 6.21 dollari negli Stati Uniti e ai 14.08 dollari in Israele. I budget pubblicitari nazionali più bassi mantengono i ricavi per impression al di sotto dei livelli osservati nei mercati più maturi. Si prevede che la spesa pubblicitaria digitale in Nigeria raggiungerà l'84% della spesa pubblicitaria totale entro il 2029, ma i costi dei dati e le condizioni economiche limitano ancora l'adozione di video premium al di fuori delle principali città. Di conseguenza, le piattaforme richiedono elevati volumi di impression e un targeting più preciso per rendere redditizio l'inventario a basso CPM. L'Africa può crescere più rapidamente in termini percentuali rispetto al Medio Oriente, pur generando meno ricavi in termini assoluti, preservando così il primato della regione del Golfo in termini di densità pubblicitaria.
Volatilità valutaria e basso potere d'acquisto dei consumatori
La volatilità valutaria crea uno squilibrio per le piattaforme pubblicitarie del mercato video on demand in Medio Oriente e Africa, poiché i contratti pubblicitari possono essere prezzati localmente, mentre i costi di licenza e infrastrutturali sono spesso espressi in dollari statunitensi. Il deprezzamento della valuta nigeriana ha ridotto la crescita dei ricavi rispetto alla crescita degli abbonati ai servizi di video on demand, e la stessa pressione incide sui ricavi pubblicitari in valuta locale. Nigeria e Kenya presentano inoltre condizioni di cambio distinte, che richiedono decisioni separate in materia di prezzi e investimenti, anziché un unico approccio africano. L'inflazione e la pressione valutaria riducono la spesa dei consumatori in Nigeria, Sudafrica e Kenya, mantenendo la domanda di pubblicità di maggior valore concentrata tra il pubblico urbano con redditi più stabili. Questa condizione limita i ricavi per utente, anche se la copertura e il tempo di visualizzazione continuano ad aumentare. Inoltre, rende gli inserzionisti più cauti nell'impegnarsi in campagne di lunga durata.
Analisi del segmento
Per tipologia di contenuto: le serie drammatiche sostengono i ricavi, mentre i documentari crescono più rapidamente.
Nel 2025, le serie TV e i contenuti episodici detenevano il 35.61% della quota di mercato della pubblicità video on demand in Medio Oriente e Africa. Le serie televisive arabe e il ciclo di programmazione del Ramadan supportano questa posizione, concentrando la visione e la domanda pubblicitaria in un periodo stagionale. Shahid ha riportato un aumento del 55.8% nella visione di AVOD durante il Ramadan del 2025, dimostrando come la programmazione degli episodi possa influenzare i ricavi pubblicitari. Si prevede che i documentari cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.49% fino al 2031, grazie alla programmazione factual su YouTube e alla crescente produzione di Nollywood per il pubblico della diaspora.
I documentari possono offrire costi di licenza inferiori rispetto alle fiction, pur mantenendo elevati tassi di completamento. Film e pellicole mantengono un ruolo stabile e i servizi regionali utilizzano finestre di uscita prioritarie per le sale cinematografiche prima della distribuzione supportata dalla pubblicità. Altri tipi di contenuti includono video verticali di breve formato e programmi correlati allo sport che possono attrarre investimenti programmatici in pre-roll. Un rapporto sul Ramadan del 2026 ha rilevato che il pubblico più giovane della regione MENA preferisce sempre più le serie da 10-15 episodi rispetto ai formati tradizionali da 30 episodi. Stagioni più brevi consentono alle piattaforme di aggiornare i cataloghi più frequentemente e di creare ulteriori opportunità per il posizionamento pubblicitario a metà stagione. Questo cambiamento può offrire agli inserzionisti una fornitura più costante di nuovi programmi al di fuori del tradizionale picco del Ramadan. Consente inoltre ai team di contenuti di pianificare i calendari di rilascio in base alla fidelizzazione del pubblico, anziché affidarsi esclusivamente alle lunghe stagioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di dispositivo: i dispositivi mobili offrono maggiore copertura, mentre le smart TV migliorano la monetizzazione.
Nel 2025, smartphone e tablet rappresentavano il 33.56% del mercato pubblicitario video on demand in Medio Oriente e Africa. Questa quota riflette la prevalenza della visione su dispositivi mobili in entrambe le sottoregioni e l'ampia disponibilità di schermi portatili. La penetrazione degli smartphone ha superato il 90% nei Paesi del CCG nel 2024, favorendo la visione di contenuti di lunga durata in Arabia Saudita e negli Emirati Arabi Uniti. Si prevede che le Smart TV cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.33% fino al 2031, grazie all'integrazione dei servizi di streaming nei sistemi operativi dei televisori. Samsung ha rilevato che durante il Ramadan del 2025 l'utilizzo della televisione in Medio Oriente e Nord Africa è aumentato del 42% dopo l'Iftar e fino all'80% dopo la mezzanotte. Le schermate domestiche delle Smart TV rappresentano quindi un punto di accesso fondamentale ai servizi di streaming per il pubblico domestico.
La Connected TV può supportare pubblicità di maggior valore rispetto ai dispositivi mobili o ai display tradizionali, poiché gli spettatori rimangono coinvolti per sessioni più lunghe. I laptop e i computer desktop restano rilevanti per gli utenti professionali e gli studenti nelle aree urbane. Le console per videogiochi e altri dispositivi si rivolgono a gruppi di pubblico più ristretti, soprattutto nelle famiglie con reddito più elevato dei Paesi del Consiglio di Cooperazione del Golfo (GCC). La scelta del dispositivo influisce anche sul modo in cui le piattaforme confezionano la pubblicità, con gli schermi di grandi dimensioni più adatti a interruzioni pubblicitarie più lunghe e formati video premium. Un pubblico che utilizza dispositivi diversi richiede alle piattaforme di mantenere un'esperienza di visione e pubblicitaria coerente su dispositivi mobili, televisivi e desktop.
Per utente finale: media e intrattenimento guidano la classifica, mentre il commercio al dettaglio e l'e-commerce si espandono.
Nel 2025, il settore Media e Intrattenimento deteneva il 32.48% della quota di mercato della pubblicità video on demand in Medio Oriente e Africa. Da tempo, questo settore destina budget significativi alla pubblicità video ed è strettamente legato ai contenuti di intrattenimento che attraggono un vasto pubblico. Si prevede che il settore Retail ed E-commerce cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.74% fino al 2031, grazie all'utilizzo da parte degli inserzionisti di formati pre-roll e mid-roll con funzionalità di acquisto. Si prevede che il valore della pubblicità retail e commerciale nella regione MENA crescerà del 22.2% raggiungendo i 636 milioni di dollari nel 2026 e che supererà il valore della pubblicità televisiva della regione entro 12 mesi.
Gli inserzionisti del settore bancario, finanziario e assicurativo (BFSI) utilizzano formati video per la promozione del mobile banking, l'installazione di app e le campagne di alfabetizzazione finanziaria. Le iniziative di apprendimento digitale supportate dal governo creano domanda nel settore dell'istruzione, in particolare nei paesi del CCG. I settori dell'informatica e delle telecomunicazioni, della sanità e altri utenti finali ampliano la base degli inserzionisti. IAB MENA ha riferito che i media retail sono cresciuti fino al 40.5% su base annua nel 2025. [2] Interactive Advertising Bureau MENA, “CTV and OEM Capabilities in MENA,” IAB MENA, iabmena.com Le piattaforme che combinano unità acquistabili con dati sul pubblico retail possono migliorare l'attribuzione e competere per budget focalizzati sulle prestazioni. Questo approccio può aiutare gli inserzionisti a collegare l'esposizione video all'azione durante il percorso di acquisto. Offre inoltre ai servizi AVOD un modo per diversificare le entrate al di là delle campagne focalizzate principalmente sulla copertura e sulla notorietà del marchio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato pubblicitario: il pre-roll mantiene la sua portata, mentre il mid-roll ne aumenta il valore.
Nel 2025, il formato Pre-Roll deteneva il 40.55% della quota di mercato della pubblicità video on-demand in Medio Oriente e Africa. La sua ampia portata lo rende un formato pratico per le campagne di sensibilizzazione su servizi affermati ed emergenti. La soglia di salto di 5 secondi offre agli inserzionisti una finestra di visualizzazione anticipata ben definita per la distribuzione su larga scala. Si prevede che il formato Mid-Roll crescerà a un CAGR dell'11.68% fino al 2031, poiché programmi TV e documentari più lunghi offrono punti di inserimento naturali durante la visione. Il Mid-Roll può raggiungere tassi di completamento più elevati perché appare all'interno di contenuti che gli spettatori hanno già scelto di guardare. La visione di episodi di 40-60 minuti su Connected TV può inoltre ridurre l'abbandono rispetto alle brevi sessioni su dispositivi mobili.
Il post-roll rimane il formato più piccolo e si adatta alle campagne di risposta diretta rivolte agli spettatori che completano la visione del contenuto. Nel 2025, il 71% dei consumatori MENA intervistati ha affermato che l'eccessiva pubblicità durante il Ramadan risultava opprimente. Questa risposta incoraggia le piattaforme a utilizzare un numero inferiore di annunci, ma più pertinenti, anziché una ripetuta esposizione pre-roll. Un carico pubblicitario più controllato può proteggere l'esperienza di visione preservando al contempo lo spazio pubblicitario per gli inserzionisti. Può anche supportare i posizionamenti mid-roll, dove la struttura del programma offre agli spettatori una pausa più chiara nel contenuto.
Analisi geografica
Nel 2025, il Medio Oriente deteneva l'87.52% della quota di mercato della pubblicità video on demand (AVOD) in Medio Oriente e Africa. Il potere d'acquisto dei Paesi del Consiglio di Cooperazione del Golfo (CCG), l'elevata diffusione degli smartphone in Arabia Saudita e negli Emirati Arabi Uniti e la concentrazione degli spettatori durante il Ramadan hanno reso la sottoregione la principale base di ricavi. Il mercato della pubblicità digitale in Medio Oriente e Nord Africa (MENA) ha raggiunto gli 8.185 miliardi di dollari nel 2025, mentre l'Egitto ha registrato una crescita del 23.1% su base annua. La spesa pubblicitaria durante il Ramadan ha raggiunto 1.1 miliardi di dollari nel 2025 e le piattaforme digitali hanno rappresentato il 44% degli spettatori televisivi durante il periodo. Si prevede che la spesa pubblicitaria nei Paesi arabi supererà i 2 miliardi di dollari nel 2026, con le piattaforme di streaming in diretta competizione per i budget di intrattenimento e pubblicitari.
Si prevede che l'Africa crescerà a un tasso di crescita annuo composto (CAGR) dell'11.61% fino al 2031, il tasso di crescita geografico più elevato nel mercato della pubblicità video on demand (AVOD) in Medio Oriente e Africa. Si prevede che i ricavi dello streaming nell'Africa subsahariana aumenteranno da 1.8 miliardi di dollari nel 2026 a 3.1 miliardi di dollari entro il 2031, con l'AVOD che rappresenterà il 35% dei ricavi nel 2026. Si prevede che YouTube genererà 583 milioni di dollari di ricavi AVOD in tutta l'Africa subsahariana nel 2026. Il Sudafrica ha l'ambiente pubblicitario più sviluppato della regione, mentre la Nigeria offre grandi volumi di visualizzazione con ricavi per impressione inferiori.
L'Africa orientale ha generato un fatturato combinato di streaming di 189 milioni di dollari nel 2026 e si prevede che raggiungerà i 374 milioni di dollari entro il 2031. Si prevede che il segmento della pubblicità su internet in Kenya crescerà a un CAGR del 16%, supportato dall'adozione degli smartphone e dal miglioramento della connettività. La fatturazione diretta tramite operatore copre oltre 300 milioni di utenti mobili nell'Africa subsahariana, aiutando i servizi di contenuti a raggiungere le persone senza credenziali di carta. [3] Mobile Ecosystem Forum, “Mobile Content Consumption Trends and Growth in Sub-Saharan Africa: The Role of Mobile Payments,” Mobile Ecosystem Forum, mobileecosystemforum.com Ghana, Tanzania e Uganda rimangono mercati AVOD in fase iniziale, dove YouTube riceve la maggior parte della spesa pubblicitaria e gli investimenti nelle piattaforme locali sono ancora limitati.
Panorama competitivo
Il mercato AVOD (Advertising Video On Demand) in Medio Oriente e Africa è moderatamente consolidato a livello di piattaforma, sebbene la compravendita e la misurazione dell'inventario pubblicitario siano più frammentate. Shahid e YouTube sfruttano punti di forza diversi nella regione: Shahid si concentra sulla programmazione panaraba, mentre YouTube offre una copertura più ampia in Africa. Si prevede che YouTube rappresenterà il 92% dei ricavi AVOD dell'Africa subsahariana entro il 2031. MBC Group ha registrato una crescita dei ricavi AVOD del 27.1% nell'anno fiscale 2025 e un aumento del 55.8% durante il Ramadan, a testimonianza di una domanda pubblicitaria sostenuta e stagionale. Questa suddivisione regionale implica che le piattaforme necessitino di strategie di contenuto, distribuzione e pubblicità differenti nel mercato AVOD in Medio Oriente e Africa.
MBC Group ha lanciato il pacchetto MBCNOW con Netflix in Arabia Saudita nel luglio 2025, combinando i contenuti di Netflix, la programmazione di Shahid e i canali televisivi di MBC. Il pacchetto riduce il costo degli abbonamenti separati e rende l'aggregazione una difesa contro l'abbandono. OSN Group ha anche stretto una partnership con The Trade Desk nel 2025, dando alla piattaforma lato domanda accesso programmatico diretto all'inventario video premium di OSN. [4] OSN Group e The Trade Desk, "È un errore trattare il MENA come un unico mercato", ExchangeWire, exchangewire.com Samsung TV Plus ha un vantaggio diverso perché i dati di visualizzazione a livello di dispositivo possono supportare il targeting del pubblico che le piattaforme solo di contenuti potrebbero non essere in grado di eguagliare.
Il servizio di streaming che MTN intende lanciare con Synamedia potrebbe sfruttare i suoi oltre 280 milioni di abbonati per distribuire televisione in diretta, video on demand e canali gratuiti con pubblicità in tutta l'Africa. La chiusura di Showmax ha creato opportunità per DStv Stream, i distributori locali e i servizi integrati con le compagnie telefoniche di acquisire spettatori e stringere accordi per i contenuti in 44 mercati africani. I requisiti di conformità locali in Arabia Saudita e Turchia comportano costi aggiuntivi per l'acquisizione dei diritti e per le operazioni, a vantaggio dei servizi internazionali. Tali requisiti possono favorire le piattaforme consolidate con team di contenuti localizzati e rapporti esistenti con gli enti regolatori. Il mercato del video on demand con pubblicità (AVOD) in Medio Oriente e Africa premia quindi le aziende che combinano contenuti locali, sistemi pubblicitari affidabili e una distribuzione efficiente.
Leader del settore della pubblicità video on demand (AVOD) in Medio Oriente e Africa
Alphabet Inc.
MBC Group
Meta Platforms Inc.
MultiChoice Group Limited
Samsung Electronics Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Alphabet ha reso noto che YouTube ha generato 9.88 miliardi di dollari di ricavi pubblicitari nel primo trimestre del 2026, con un aumento dell'11% su base annua, dopo i 40.4 miliardi di dollari di ricavi pubblicitari globali registrati nel 2025. La solida posizione di YouTube nello streaming gratuito supportato dalla pubblicità ha rafforzato il suo ruolo nel panorama della monetizzazione AVOD in Africa.
- Maggio 2026: IAB MENA ha pubblicato la sua CTV Capability Map, che copre oltre 30 piattaforme CTV e di produttori di apparecchiature originali in tutta la regione MENA. La valutazione ha documentato metodi di acquisto frammentati, capacità di targeting incoerenti e discrepanze nell'attribuzione come principali ostacoli alla scalabilità del programmatic CTV, confermando al contempo una rapida espansione dell'inventario.
- Maggio 2026: MBC Group ha pubblicato i risultati del primo trimestre 2026, con un aumento del 17.5% su base annua dei ricavi di MBC Shahid, pari a 459.9 milioni di SAR (122.6 milioni di dollari). L'utile netto di MBC Shahid è cresciuto del 257.7% su base annua, raggiungendo i 47.4 milioni di SAR (12.6 milioni di dollari), rendendo la piattaforma di streaming il principale contributore agli utili del gruppo.
- Luglio 2025: MBC Group e Netflix hanno lanciato MBCNOW in Arabia Saudita, un abbonamento combinato che unisce l'intero catalogo internazionale di Netflix, la libreria di contenuti arabi di Shahid e i canali televisivi lineari di MBC, con un risparmio di oltre il 21% rispetto agli abbonamenti individuali. Dopo il lancio iniziale in Arabia Saudita, MBC Group ha confermato l'espansione in tutta la regione del GCC e più in generale nella regione MENA.
Ambito del rapporto sul mercato della pubblicità video on demand (AVOD) in Medio Oriente e Africa
Il mercato AVOD (Advertising Video On Demand) in Medio Oriente e Africa comprende i servizi di streaming video digitale che offrono agli utenti un accesso gratuito o a basso costo ai contenuti, finanziati dalla pubblicità. Il rapporto analizza le piattaforme e i servizi AVOD nella regione, esaminando le tendenze di mercato, i fattori di crescita, i vincoli e le opportunità. Esamina inoltre i segmenti chiave, tra cui tipologia di contenuto, piattaforma, tipo di dispositivo e paese, insieme al panorama competitivo e alle principali aziende operanti nel mercato.
Il rapporto sul mercato AVOD (Video-on-Demand) pubblicitario in Medio Oriente e Africa è segmentato per tipo di contenuto (film, programmi TV e contenuti episodici, documentari e altri tipi di contenuto), tipo di dispositivo (smartphone e tablet, smart TV, laptop e desktop e altri tipi di dispositivo), utente finale (media e intrattenimento, vendita al dettaglio ed e-commerce, servizi finanziari e assicurativi, istruzione, tecnologia dell'informazione e telecomunicazioni, sanità e altri utenti finali), formato pubblicitario (pre-roll, mid-roll e post-roll) e area geografica (Medio Oriente [Arabia Saudita, Emirati Arabi Uniti, Qatar, Kuwait, Bahrein, Oman, Turchia e resto del Medio Oriente] e Africa [Sudafrica, Nigeria, Egitto, Kenya, Ghana, Tanzania, Uganda e resto dell'Africa]). Le previsioni di mercato sono fornite in termini di valore (USD).
| Film e film |
| Programmi TV e contenuti episodici |
| documentari |
| Altri tipi di contenuto |
| Smartphone e tablet |
| smart TV |
| Computer portatili e desktop |
| Altri tipi di dispositivi |
| Media and Entertainment |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Formazione |
| Informatica e telecomunicazioni |
| Settore Sanitario |
| Altri utenti finali |
| Pre-Roll |
| Mid-Roll |
| Post-Roll |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Bahrain | |
| Oman | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Kenia | |
| Ghana | |
| Tanzania | |
| Uganda | |
| Resto d'Africa |
| Per tipo di contenuto | Film e film | |
| Programmi TV e contenuti episodici | ||
| documentari | ||
| Altri tipi di contenuto | ||
| Per tipo di dispositivo | Smartphone e tablet | |
| smart TV | ||
| Computer portatili e desktop | ||
| Altri tipi di dispositivi | ||
| Per utente finale | Media and Entertainment | |
| Vendita al dettaglio ed e-commerce | ||
| BFSI | ||
| Formazione | ||
| Informatica e telecomunicazioni | ||
| Settore Sanitario | ||
| Altri utenti finali | ||
| Per formato dell'annuncio | Pre-Roll | |
| Mid-Roll | ||
| Post-Roll | ||
| Per geografia | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Bahrain | ||
| Oman | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Kenia | ||
| Ghana | ||
| Tanzania | ||
| Uganda | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato della pubblicità video on demand (AVOD) in Medio Oriente e Africa?
Si prevede che il mercato della pubblicità video on demand (AVOD) in Medio Oriente e Africa crescerà da 3.53 miliardi di dollari nel 2026 a 5.92 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.89%.
Quali sono i fattori che trainano la crescita dello streaming supportato dalla pubblicità nella regione?
Visualizzazione tramite smartphone, modelli di accesso gratuito, crescente disponibilità di spazi pubblicitari su CTV e domanda da parte degli inserzionisti per la crescita del supporto programmatico ai video.
Quale tipologia di contenuto genera i maggiori ricavi AVOD a livello regionale?
Nel 2025, le serie TV e i contenuti episodici hanno registrato la quota maggiore, pari al 35.61%, grazie soprattutto alle fiction arabe e ai programmi dedicati al Ramadan.
Quale categoria di dispositivi sta crescendo più rapidamente per la visione di contenuti AVOD?
Si prevede che le Smart TV cresceranno a un tasso annuo composto dell'11.33% fino al 2031, grazie alla crescente diffusione delle Smart TV nelle famiglie dei Paesi del Consiglio di Cooperazione del Golfo (CCG).
Quale gruppo di inserzionisti si sta espandendo più rapidamente nel settore dello streaming video?
Si prevede che il commercio al dettaglio e l'e-commerce cresceranno a un tasso annuo composto (CAGR) dell'11.74% fino al 2031, grazie anche ai formati video interattivi che consentono lo shopping.
Perché i rendimenti dei dispositivi AVOD in Africa sono inferiori a quelli in Medio Oriente?
CPM più bassi, volatilità valutaria e misurazione frammentata riducono i ricavi per impressione nonostante la rapida crescita del volume di visualizzazioni.


