

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.55 miliardo di dollari |
| Dimensione del mercato (2031) | 13.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.82% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato MRO degli aeromobili in Medio Oriente di Mordor Intelligence
Il mercato MRO degli aeromobili in Medio Oriente si attesta a 10.55 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.35 miliardi di dollari entro il 2031, riflettendo un CAGR del 4.82% nel periodo di previsione. L'accelerazione dell'espansione della flotta da parte delle compagnie aeree di bandiera del Consiglio di cooperazione del Golfo, i programmi di privatizzazione degli aeroporti in corso e la rapida introduzione di motori CFM LEAP e Pratt & Whitney GTF sostengono prospettive di crescita positive per il mercato MRO degli aeromobili in Medio Oriente. Le officine indipendenti di terze parti stanno aumentando la loro capacità a un ritmo più rapido rispetto alle strutture affiliate alle compagnie aeree, supportate da riforme politiche che sbloccano gli spazi aeroportuali e riducono le strutture a costi di capitale. Le piattaforme digital twin stanno riducendo i tempi di consegna fino al 20%, consentendo alle officine di elaborare più cellule per baia ogni anno. Nel frattempo, le strategie di riparazione modulare dei componenti limitano i giorni di permanenza a terra degli aeromobili e ridistribuiscono i budget dalle scorte rotabili alla manodopera di riparazione. La concentrazione delle officine motori, la carenza di tecnici qualificati e l'incertezza geopolitica nel Levante frenano la crescita, ma non superano i fattori strutturali della domanda che mantengono il mercato MRO degli aeromobili del Medio Oriente su una traiettoria costantemente in ascesa.
Punti chiave del rapporto
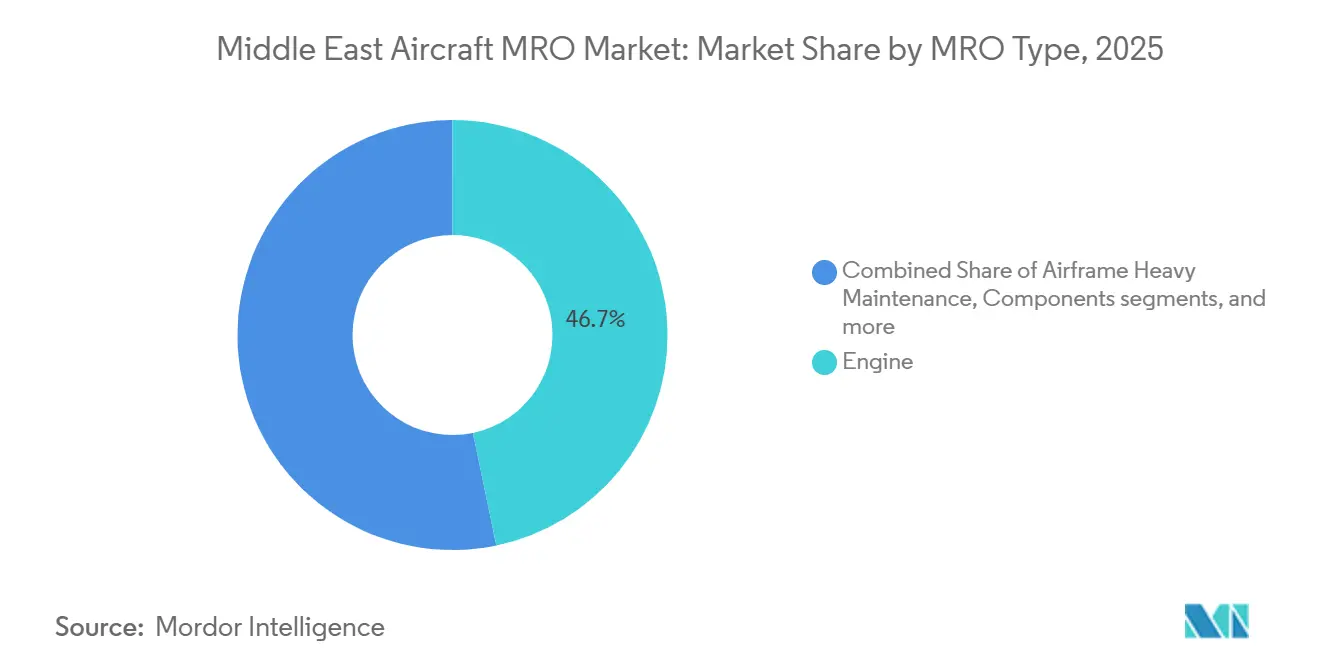
- Per tipologia di MRO, la manutenzione dei motori ha rappresentato il 46.73% dei ricavi del 2025, mentre si prevede che la riparazione dei componenti crescerà a un CAGR del 5.38% fino al 2031.
- Per classe di aeromobile, le piattaforme ad ala fissa hanno assorbito il 91.14% della spesa del 2025, mentre il lavoro sugli aerei ad ala rotante sta avanzando a un CAGR del 6.65% fino al 2031.
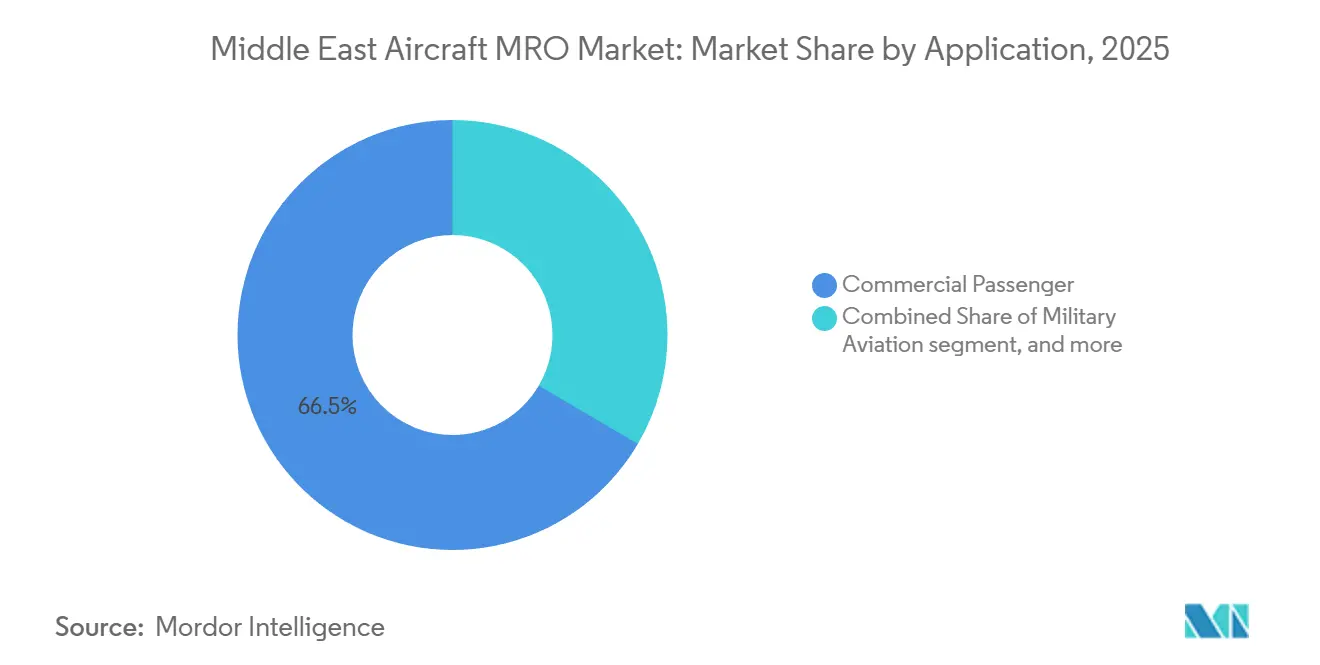
- Per applicazione, le operazioni commerciali di passeggeri hanno rappresentato il 66.54% della domanda del 2025, mentre l'attività dei trasporti merci è in crescita a un CAGR del 5.19% fino al 2031.
- Per fornitore di servizi, i negozi affiliati alle compagnie aeree hanno assorbito il 50.17% della spesa del 2025, ma si prevede che le strutture indipendenti di terze parti aumenteranno a un CAGR del 6.58% entro il 2031.
- In termini geografici, la Turchia si è assicurata il 33.25% del fatturato del 2025, mentre l'Arabia Saudita è il mercato in più rapida crescita, con un CAGR del 4.87% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato MRO degli aeromobili in Medio Oriente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I programmi di espansione della flotta delle compagnie aeree nazionali nel Consiglio di cooperazione del Golfo aumentano la domanda di assegni pesanti | + 1.2% | Arabia Saudita, Emirati Arabi Uniti, Qatar | Medio termine (2-4 anni) |
| La privatizzazione degli aeroporti sauditi ed emiratini crea opportunità di MRO di terze parti | + 0.9% | Arabia Saudita, Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| L'aumento delle flotte di motori LEAP e GTF richiede nuove officine per i motori | + 1.1% | Nucleo del GCC, Turchia, Egitto | Medio termine (2-4 anni) |
| L'adozione del gemello digitale riduce i tempi di consegna e aumenta il volume delle visite in negozio | + 0.7% | Emirati Arabi Uniti, Arabia Saudita, Turchia | A breve termine (≤ 2 anni) |
| L'emergere delle LCC che guidano l'esternalizzazione della manutenzione delle linee | + 0.5% | Arabia Saudita, Emirati Arabi Uniti, Kuwait | A breve termine (≤ 2 anni) |
| Le politiche di compensazione militare spingono gli OEM a localizzare la riparazione dei componenti | + 0.6% | Arabia Saudita, Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
I programmi di espansione della flotta delle compagnie aeree nazionali nel Consiglio di cooperazione del Golfo aumentano la domanda di aerei pesanti
Saudia ha ordinato 105 aeromobili della famiglia A320 nel 2024 e 39 B787-9 nel 2025, con l'obiettivo di raggiungere una flotta di 200 unità entro il 2030; queste consegne riducono gli intervalli di controllo intensivo e introducono circa 120 controlli aggiuntivi alla cellula all'anno nel mercato MRO (manutenzione, revisione e revisione) degli aeromobili del Medio Oriente. L'ordine record di Emirates per 90 aerei cargo B777-8 nel 2024 richiederà due baie dedicate per widebody in un complesso da 950 milioni di dollari che entrerà in funzione al Dubai World Central nel 2027. Qatar Airways ha modificato la frequenza dei controlli C per i suoi A350-1000 e B777-9 da 18 a 14 mesi nel 2025 e ha assegnato contratti di overflow a Turkish Technic e Joramco, ampliando così le opportunità regionali per terze parti. Il programma Al Massar di Etihad Engineering mira a raddoppiare i ricavi integrando le stazioni di linea Abu Dhabi Aviation di recente acquisizione, che complessivamente aumentano la capacità di trasporto widebody del 25%.
La privatizzazione degli aeroporti sauditi ed emiratini crea opportunità di MRO per terze parti
Il quadro normativo dell'Autorità Generale per l'Aviazione Civile dell'Arabia Saudita ora consente contratti di locazione a lungo termine per hangar indipendenti, ponendo fine allo storico monopolio di Saudia Technic e riallocando circa il 15% del volume di revisioni pesanti verso officine non appartenenti alle compagnie aeree entro il 2030. L'iniezione di 1.5 miliardi di dollari del Fondo di Investimento Pubblico nel Villaggio MRO di Jeddah estende 10 nuove baie a operatori terzi, con completamento previsto nel 2027. Negli Emirati Arabi Uniti, Sanad di Mubadala ha registrato un fatturato di 2.3 miliardi di AED (626.28 milioni di dollari) nel primo semestre del 2024 dopo aver acquisito Asiana Airlines e società di leasing europee nell'ambito di un contratto ampliato per la manutenzione dei motori. La Dubai Airports Authority ha assegnato 1.2 milioni di piedi quadrati a Dubai South a IER MRO Industries, la cui struttura da 1.3 miliardi di dollari dovrebbe includere due celle di prova compatibili con LEAP entro il 2027. [1] Ali Mansoor, “Dubai Airport Land Opens to Private MROs,” arabianbusiness.com
L'aumento delle flotte di motori LEAP e GTF richiede nuove officine motori
I motori CFM LEAP-1A/1B e Pratt & Whitney GTF alimenteranno circa il 60% delle consegne di aerei a fusoliera stretta nella regione entro il 2028, spingendo la base installata oltre i 1,200 motori e concentrando il lavoro sui motori tra Sanad, Emirates Engineering e Turkish Technic. [2] Ben Sammut, “LEAP Engines Push Capacity Limits,” aviationweek.com Sanad ha introdotto 160 motori LEAP durante il 2024 e ha attivato una quarta cella di prova calibrata per valori di spinta di 32,000 lbf. GE ha investito 10 milioni di dollari per aggiornare gli strumenti nei centri di assistenza di Dubai e Doha, riducendo del 12% il tempo di intervento sull'ala per la sostituzione delle pale del ventilatore LEAP. Il contratto di Turkish Technic di gennaio 2025 con IndiGo copre 150 motori LEAP e posiziona Istanbul come hub per l'Asia meridionale e il Medio Oriente.
L'adozione del gemello digitale riduce i tempi di consegna e aumenta il volume delle visite in negozio
La collaborazione di Emirates Engineering con Boeing ha introdotto nel 2024 i gemelli digitali per l'intera flotta, che prevedono guasti ai componenti con 30 giorni di anticipo e con una precisione dell'85%, riducendo il tempo medio di esecuzione dei controlli di controllo a 38 giorni e aumentando l'utilizzo annuale delle baie del 18%. Etihad Engineering ha integrato i dati di Airbus Skywise nei suoi flussi di lavoro, con un conseguente aumento del 22% della produttività delle visite in officina nel 2025. Qatar Airways Technic ha dotato 120 aeromobili di sensori per la manutenzione predittiva, riducendo del 18% le rimozioni non programmate. Lufthansa Technik Middle East ha applicato analisi simili ai contratti di supporto ai componenti di Saudia, rinviando il 12% delle visite in officina tramite un monitoraggio basato sulle condizioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di tecnici qualificati fa aumentare i costi della manodopera a Dubai e Riyadh | -0.8% | Emirati Arabi Uniti, Arabia Saudita | A breve termine (≤ 2 anni) |
| Ritardi prolungati nella riconsegna presso le officine OEM limitano la quota di mercato dei ricambi | -0.6% | Nucleo del GCC, Turchia | Medio termine (2-4 anni) |
| L'instabilità politica nel Levante ha un impatto sui tassi di utilizzo dei widebody | -0.3% | Giordania, Libano | Medio termine (2-4 anni) |
| Elevati investimenti in conto capitale per le celle di prova dei motori scoraggiano i nuovi entranti indipendenti | -0.5% | Regionale, Arabia Saudita, Egitto | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di tecnici qualificati fa aumentare i costi della manodopera a Dubai e Riyadh
Nel 2025, a Dubai, i tassi di posti vacanti per i meccanici EASA B1/B2 hanno raggiunto il 22%, spingendo i salari mensili oltre i 7,000 dollari e comprimendo i margini delle officine indipendenti di 200 punti base. [3] L'accademia tripartita di Etihad Engineering con GE e Lufthansa Technik formerà i suoi primi 200 tecnici emiratini nel 2027, lasciando un divario di offerta a breve termine. I programmi di formazione sauditi iscrivono 150 studenti all'anno, ma meno del 40% ottiene le licenze GCAA entro due anni, aggravando l'inflazione salariale. Gli specialisti militari di elicotteri negli Emirati Arabi Uniti percepiscono uno stipendio mensile di 7,400 dollari, a testimonianza della scarsità della loro competenza.
I ritardi prolungati nella riconsegna presso le officine OEM limitano la quota di mercato dei ricambi
I tempi di revisione dei motori GTF di Pratt & Whitney hanno superato i 300 giorni all'inizio del 2025 a causa della carenza di pale delle turbine, costringendo i locatori a estendere i contratti di locazione e a rinviare le visite in officina. CFM ha ammesso una carenza di capacità del 15% per la manutenzione LEAP nel suo rapporto annuale del 2024, con conseguente priorità ai motori di proprietà della compagnia aerea rispetto a quelli di terze parti e una riduzione del potenziale di fatturato indipendente. I programmi Trent di Rolls-Royce hanno registrato una media di 180 giorni di turnaround nel 2025, il doppio dell'obiettivo, portando Emirates Engineering a concludere un accordo per la capacità interna del Trent 900 dell'A380 e a bypassare le code degli OEM.
Analisi del segmento
Per tipo di MRO: la riparazione dei componenti supera il dominio del motore
La manutenzione dei componenti crescerà a un CAGR del 5.38% fino al 2031, il più rapido tra le tipologie di MRO, poiché gli operatori adottano strategie di riparazione modulari per ridurre la durata degli aeromobili a terra. Il lavoro sui motori ha rappresentato il 46.73% dei ricavi del 2025 nel mercato MRO degli aeromobili del Medio Oriente, una quota legata alle revisioni LEAP e GTF che possono superare gli 8 milioni di dollari per intervento in officina. I cicli di riconsegna OEM prolungati spostano la spesa incrementale verso la revisione di carrello di atterraggio, avionica e APU, dove l'accordo quinquennale di supporto componenti di Etihad Engineering con Lufthansa Technik genera 120 milioni di dollari di fatturato annuo. L'Aviation Supply Centre di Emirates dispone di 12,000 unità sostituibili in linea (LRU) e offre un'assistenza in 24 ore, attirando contratti da Qatar Airways e Turkish Airlines.
I controlli approfonditi delle cellule e la manutenzione di linea rappresentano complessivamente il 35% della spesa del 2025, con i lavori sui widebody concentrati negli hangar di Istanbul, Jeddah e Dubai, che gestiscono dalle 30,000 alle 50,000 ore di lavoro. Le conversioni da passeggeri a cargo (P2F) e il retrofit delle cabine rappresentano una nicchia in rapida crescita; Israel Aerospace Industries ha completato 18 progetti P2F nel 2024 per vettori del Medio Oriente, ciascuno con un fatturato aggiuntivo compreso tra 8 e 12 milioni di dollari. L'outsourcing della manutenzione di linea da parte delle compagnie aeree a basso costo ridistribuisce 200 milioni di dollari all'anno verso centri indipendenti, accelerando il cambiamento nel mercato MRO degli aeromobili del Medio Oriente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per classe di aeromobile: l'ala rotante guadagna terreno in mezzo al predominio dell'ala fissa
Le piattaforme ad ala fissa hanno rappresentato il 91.14% del fatturato del 2025, mentre si prevede che le attività relative all'ala rotante cresceranno a un CAGR del 6.65% fino al 2031, con l'espansione delle flotte di elicotteri militari e per il settore offshore da parte di Arabia Saudita ed Emirati Arabi Uniti. I contratti sauditi per 60 UH-60M Black Hawk includono 10 anni di manutenzione per un valore di 400 milioni di dollari per le officine locali, mentre Abu Dhabi Aviation gestisce un centro dedicato all'ala rotante che si occupa della manutenzione delle flotte di AW139, S-92 e H225. I jet a fusoliera stretta continuano a dominare la spesa per l'ala fissa, trainati dalla crescita degli aerei a corto raggio, mentre gli aerei pesanti widebody si concentrano nella base di Turkish Technic a Istanbul, che ha introdotto 22 unità nel primo trimestre del 2025.
Jet regionali e turboelica rappresentano meno del 5% della spesa, riflettendo i ritiri a favore di velivoli a fusoliera stretta più grandi sulle rotte intra-GCC. La domanda di velivoli ad ala rotante si basa su attrezzature specializzate e partnership OEM, limitando la partecipazione dei fornitori e concentrando la quota di mercato in una manciata di officine, il che posiziona il mercato MRO degli aeromobili del Medio Oriente per margini più elevati in questa nicchia.
Per applicazione: i trasportatori di merci accelerano mentre le operazioni passeggeri mantengono la quota
Le flotte passeggeri commerciali hanno generato il 66.54% della domanda del 2025 nel mercato MRO degli aeromobili del Medio Oriente, sostenuta dai 260 aeromobili di Emirates, dalle 250 unità di Qatar Airways e dalla flotta pianificata di 200 aeromobili di Saudia entro il 2030. Tuttavia, le attività cargo e cargo stanno crescendo a un CAGR del 5.19% grazie agli ordini record di 777-8 cargo e alla crescita sostenuta dell'e-commerce. La struttura da 950 milioni di dollari di Emirates presso il Dubai World Central assegna due baie esclusivamente ai B777-8 cargo a partire dal 2027.
L'aviazione militare rappresenta il 15% della spesa per il 2025, trainata dal supporto per F-15SA, Mirage 2000 e F-16. L'aviazione generale rimane al di sotto del 10%, sebbene ExecuJet e Jetex stiano ampliando la presenza FBO per servire i proprietari di jet privati del Golfo. Le operazioni passeggeri rimangono l'ancora di volume, ma la crescita del trasporto merci diversifica i flussi di entrate all'interno del mercato MRO degli aeromobili del Medio Oriente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fornitore di servizi: i negozi indipendenti di terze parti guadagnano terreno
Si prevede che i fornitori terzi indipendenti cresceranno a un CAGR del 6.58%, erodendo la quota del 50.17% detenuta dalle strutture affiliate alle compagnie aeree nel 2025. Il settimo hangar di Joramco ad Amman, del valore di 100 milioni di dollari, dispone di 22 linee di manutenzione parallele, destinate ai vettori europei e asiatici che cercano di ridurre i costi delle tariffe negli Emirati Arabi Uniti e in Turchia. La base di FL Technics a Dubai si è aggiudicata contratti con flydubai e Fly Vaayu, con l'obiettivo di raggiungere un fatturato di 25 milioni di dollari entro il 2027. Gulf Aircraft & Engineering Services ha avviato i lavori presso l'aeroporto internazionale del Bahrain nel 2025, rispondendo alla domanda di Gulf Air e delle compagnie aeree low-cost regionali.
I giganti affiliati alle compagnie aeree, come Emirates Engineering, Etihad Engineering, Saudia Technic e Turkish Technic, godono di una domanda limitata e di licenze OEM; tuttavia, i limiti di capacità durante le stagioni di punta spingono verso i fornitori indipendenti, alterando le dinamiche competitive nel mercato MRO degli aeromobili del Medio Oriente.
Analisi geografica
Mercato MRO (manutenzione, riparazione e revisione) degli aeromobili in Turchia, Medio Oriente e regione Asia-Pacifico
La Turchia si è assicurata il 33.25% del fatturato MRO del 2025, sfruttando gli 1.2 milioni di piedi quadrati di strutture di Turkish Technic, che hanno comportato costi complessi e di manodopera inferiori di circa il 20% rispetto ai parametri di riferimento degli Emirati Arabi Uniti. Il contratto decennale IndiGo LEAP per 150 motori consolida ulteriormente Istanbul come hub per l'Asia meridionale e il Golfo. L'Arabia Saudita, grazie a un finanziamento PIF di 1.5 miliardi di dollari per il Jeddah MRO Village, è l'area geografica in più rapida crescita, con un CAGR del 4.87% fino al 2031. [4] Nada Al-Tamimi, “PIF Funds Jeddah MRO Village,” arabianbusiness.com Gli Emirati Arabi Uniti rappresentano circa il 30% della spesa del 2025 e mantengono una posizione di rilievo nel settore dei motori e dei componenti attraverso Sanad, che ha registrato un aumento del fatturato del 22% nella prima metà del 2024.
Mercato MRO degli aeromobili in Medio Oriente e Africa
Il Qatar si concentra sulla manutenzione vincolata nella sua struttura di 1 metri quadrati, limitando il potenziale di ricavi da terze parti. La società giordana Joramco ha ampliato la capacità degli hangar, ma deve fare i conti con l'instabilità del Levante che limita l'utilizzo degli aeromobili widebody. Egitto, Kuwait, Bahrein e Oman rappresentano collettivamente meno del 15% della spesa, con EgyptAir Maintenance & Engineering che detiene le approvazioni EASA e FAA ma fatica ad attrarre compagnie aeree del Golfo a causa della volatilità valutaria.
Panorama normativo
In Medio Oriente, le attività di manutenzione, riparazione e revisione (MRO) degli aeromobili sono principalmente regolate da normative nazionali dell'aviazione civile, conformi ai requisiti di approvazione e di mantenimento dell'aeronavigabilità previsti dalla Parte 145. Negli Emirati Arabi Uniti, la General Civil Aviation Authority (GCAA) gestisce i requisiti CAR-145 per le organizzazioni di manutenzione approvate (Edizione 09) e CAR-M per il mantenimento dell'aeronavigabilità (Edizione 05), che definiscono le modalità di approvazione delle organizzazioni di manutenzione di linea e di base, le licenze per il personale addetto alla certificazione (CAR-66 o equivalenti) e il controllo di attrezzature, strutture e dati tecnici.
In altri mercati chiave, l'Oman impone la norma CAR-145 nell'ambito del quadro normativo dell'Autorità per l'Aviazione Civile (citato nel Decreto Reale 76/2019), il Qatar disciplina le approvazioni delle organizzazioni di manutenzione tramite la norma QCAR 1003 (incluso l'Emendamento 12 del 2024) e l'Arabia Saudita regola le officine di riparazione ai sensi della norma GACA GACAR Parte 145 con un processo di certificazione definito e una sorveglianza continua (Guida alla sorveglianza del Volume 12 per le ispezioni Parte 145). Un elemento di riferimento ricorrente per la conformità è il requisito dell'Esposizione dell'Organizzazione di Manutenzione (MOE), supportato negli Emirati Arabi Uniti da linee guida associate come la guida per l'utente CAR-145 MOE e i documenti sui mezzi accettabili di conformità (AMC) che guidano la preparazione agli audit e le approvazioni per l'espansione.
Analisi della catena del valore
La catena del valore della manutenzione, riparazione e revisione (MRO) degli aeromobili in Medio Oriente inizia con i produttori di apparecchiature originali (OEM) e i fornitori di componenti autorizzati (motori, componenti rotanti, materiali di consumo), prosegue con la logistica e la distribuzione, per poi passare all'esecuzione certificata delle attività MRO (stazioni di linea, hangar per la manutenzione di base, officine motori, officine componenti e processi specialistici come verniciatura e riparazione di materiali compositi) e infine alla messa in servizio previa approvazione delle autorità nazionali. Hub come Dubai South (Mohammed Bin Rashid Aerospace Hub), Abu Dhabi, Doha e Jeddah integrano sempre più hangar, officine e logistica dei materiali in un'unica sede, riducendo i cicli di trasporto per i componenti di alto valore e concentrando la produttività.
La disponibilità dei materiali e i lunghi tempi di riparazione per i componenti di alto valore (carrelli di atterraggio, avionica e sottogruppi strutturali) rimangono vincoli fondamentali, che spingono gli operatori verso lo stoccaggio locale e programmi integrati di catena di approvvigionamento. Le partnership che integrano la gestione dei materiali nelle operazioni di manutenzione, riparazione e revisione (MRO) sono sempre più parte integrante della progettazione della catena. Satair ed Etihad Engineering, ad esempio, hanno implementato un modello di servizi integrati per i materiali con una struttura locale dedicata per parti di consumo e di recupero, mentre Sanad, collaborando con AMMROC per utilizzare una struttura MRO ad Al Ain, supporta l'espansione delle capacità di manutenzione dei motori. Anche i progetti infrastrutturali su larga scala rafforzano questo spostamento verso un modello hub-based, come ad esempio l'avvio dei lavori da parte di Emirates per un complesso ingegneristico da 5.1 miliardi di dollari a Dubai South (maggio 2026), dove è prevista la co-localizzazione di baie, officine e logistica.
Panorama competitivo
I colossi affiliati alle compagnie aeree detengono la domanda captive e le licenze OEM, ma i nuovi arrivati indipendenti, come Joramco e FL Technics, sfruttano i vantaggi in termini di costi e i tempi di consegna più rapidi per aggiudicarsi il lavoro in eccesso. I centri captive OEM gestiti da GE, Safran e Rolls-Royce dominano i segmenti dei motori e dei componenti proprietari, mantenendo barriere tecnologiche che limitano la partecipazione di terze parti.
L'adozione del digital twin da parte di Emirates ed Etihad riduce i tempi di rotazione del 15-20%, consentendo una maggiore produttività annuale senza un'espansione proporzionale delle baie, un'efficienza di scala che rafforza il loro vantaggio competitivo. IER MRO Industries prevede un complesso da 1.30 miliardi di dollari a Dubai South con doppie celle di prova, segnalando una nuova concorrenza nella revisione dei motori una volta concluso il finanziamento. Il centro di riparazione dei cablaggi di Safran Electrical & Power a Dubai è un esempio di conformità OEM alle regole di compensazione che guidano lo sviluppo delle capacità locali. [5] Safran Group, “Dubai Wiring Systems Shop Opens,” safran-group.com Gli specialisti più piccoli, come Wallan Aviation, si concentrano sui componenti per elicotteri, una nicchia che è protetta dai cicli dell'aviazione commerciale.
Leader del settore MRO aeronautico del Medio Oriente
Lufthansa Technik AG
General Electric Company
Safran SA
Ingegneria degli Emirati (Emirates Group)
Turkish Technic Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Emirates ha dato il via ai lavori per un complesso ingegneristico da 5.1 miliardi di dollari a Dubai South, progettato per consolidare la manutenzione pesante su larga scala. Il sito è concepito per assistere simultaneamente fino a 28 aeromobili a fusoliera larga, rafforzando Dubai South come centro per la capacità di hangar regionale e la relativa logistica dei componenti. L'investimento aumenta la pressione competitiva sugli altri hub aeroportuali, che dovranno eguagliare la disponibilità di hangar e le prestazioni di turnaround.
- Febbraio 2026: GE Aerospace ha firmato accordi in Arabia Saudita relativi all'espansione del supporto per la riparazione e la revisione dei motori F110-129, tra cui intese con Middle East Propulsion Company (MEPC) e un accordo di partecipazione industriale con la General Authority for Military Industries (GAMI). Il pacchetto collega l'espansione delle capacità di supporto con la formazione professionale e la localizzazione, rafforzando il ruolo dell'Arabia Saudita come centro per le attività di manutenzione, riparazione e revisione (MRO) dei motori per la difesa e per lo sviluppo dell'ecosistema dei fornitori. Aumenta inoltre la capacità regionale per i processi di riparazione dei motori che richiedono attrezzature e approvazioni conformi agli standard OEM.
- Dicembre 2024: Saudia ha firmato un protocollo d'intesa con Air France-KLM per espandere e localizzare le operazioni di manutenzione, riparazione e revisione (MRO), inclusi l'assemblaggio e lo smontaggio dei moduli per i motori GE90 che equipaggiano gli aeromobili Boeing 777. L'iniziativa supporta lo sviluppo di capacità locali in Arabia Saudita per le attività di manutenzione dei motori degli aeromobili a fusoliera larga, che in genere si basano su processi specializzati e sul controllo della documentazione. Segnala inoltre modelli di collaborazione più intensi, in cui i gruppi aerei si avvalgono di competenze esterne in materia di MRO, spostando al contempo determinate attività più vicino alla base operativa.
Ambito e metodologia
Nel settore dell'aviazione, le attività di manutenzione, riparazione e revisione (MRO) sono fondamentali per garantire la sicurezza e l'aeronavigabilità degli aeromobili e dei loro componenti, nel rispetto degli standard operativi stabiliti dalle autorità di regolamentazione internazionali.
Il mercato MRO degli aeromobili del Medio Oriente è segmentato in base al tipo di MRO, all'applicazione e alla geografia. In base al tipo di MRO, il mercato è segmentato in cellula, motore, componente e manutenzione di linea. In base all'applicazione, il mercato è suddiviso in aviazione commerciale e aviazione generale. Il rapporto offre anche le dimensioni del mercato e le previsioni per i principali paesi della regione. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
Per tipo MRO
| Manutenzione pesante della cellula |
| motore |
| Componenti |
| Controlli di linea e di routine |
| Modifiche e aggiornamenti |
Per classe di aeromobile
| Ala fissa |
| Ala rotante |
Per Applicazione
| Passeggeri commerciali |
| Cargo commerciale/merci |
| Aviazione Militare |
| Aviazione generale |
Per fornitore di servizi
| MRO affiliato alla compagnia aerea |
| MRO di terze parti indipendenti |
| OEM-Captive MRO |
| Depositi militari |
Per geografia
| Arabia Saudita |
| Emirati Arabi Uniti |
| Qatar |
| Kuwait |
| Bahrain |
| Oman |
| Giordania |
| Turchia |
| Egitto |
| Per tipo MRO | Manutenzione pesante della cellula |
| motore | |
| Componenti | |
| Controlli di linea e di routine | |
| Modifiche e aggiornamenti | |
| Per classe di aeromobile | Ala fissa |
| Ala rotante | |
| Per Applicazione | Passeggeri commerciali |
| Cargo commerciale/merci | |
| Aviazione Militare | |
| Aviazione generale | |
| Per fornitore di servizi | MRO affiliato alla compagnia aerea |
| MRO di terze parti indipendenti | |
| OEM-Captive MRO | |
| Depositi militari | |
| Per geografia | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Bahrain | |
| Oman | |
| Giordania | |
| Turchia | |
| Egitto |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato MRO degli aeromobili in Medio Oriente e qual è il suo tasso di crescita previsto?
Il mercato MRO degli aeromobili in Medio Oriente è valutato a 10.55 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.35 miliardi di dollari entro il 2031, con un CAGR del 4.82%.
Quale tipologia di MRO sta crescendo più rapidamente nella regione?
La riparazione dei componenti crescerà a un CAGR del 5.38% fino al 2031, superando i segmenti dei motori, delle cellule e della manutenzione di linea.
Perché l'Arabia Saudita è considerata la geografia in più rapida crescita?
L'Arabia Saudita beneficia di un investimento di 1.5 miliardi di dollari nel Jeddah MRO Village e del piano di Saudia di raddoppiare la propria flotta, che insieme generano un CAGR del 4.87% fino al 2031.
In che modo i gemelli digitali influenzano i tempi di manutenzione?
Le piattaforme gemelle digitali adottate da Emirates ed Etihad hanno ridotto i tempi di attesa fino al 20% e aumentato l'utilizzo annuale delle baie di quasi la stessa percentuale.
Quali fattori limitano i nuovi arrivati nel settore della revisione dei motori?
Le celle di prova con certificazione LEAP e GTF costano più di 50 milioni di dollari e richiedono lunghi tempi di certificazione, creando elevate barriere di capitale che scoraggiano i fornitori più piccoli.
Quale categoria di fornitori di servizi sta guadagnando quote di mercato?
I negozi indipendenti di terze parti stanno crescendo a un CAGR del 6.58%, poiché la privatizzazione degli aeroporti e l'esternalizzazione delle compagnie aeree a basso costo stanno dirottando il lavoro dalle strutture affiliate alle compagnie aeree.


