

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 9.35 miliardo di dollari |
| Dimensione del mercato (2031) | 11.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.12% CAGR |
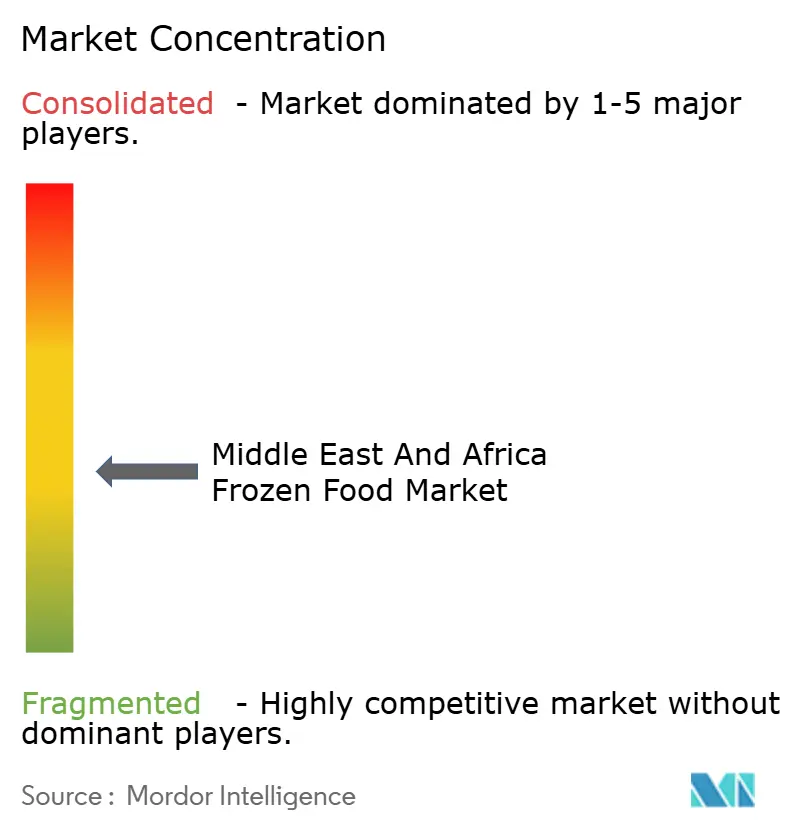
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
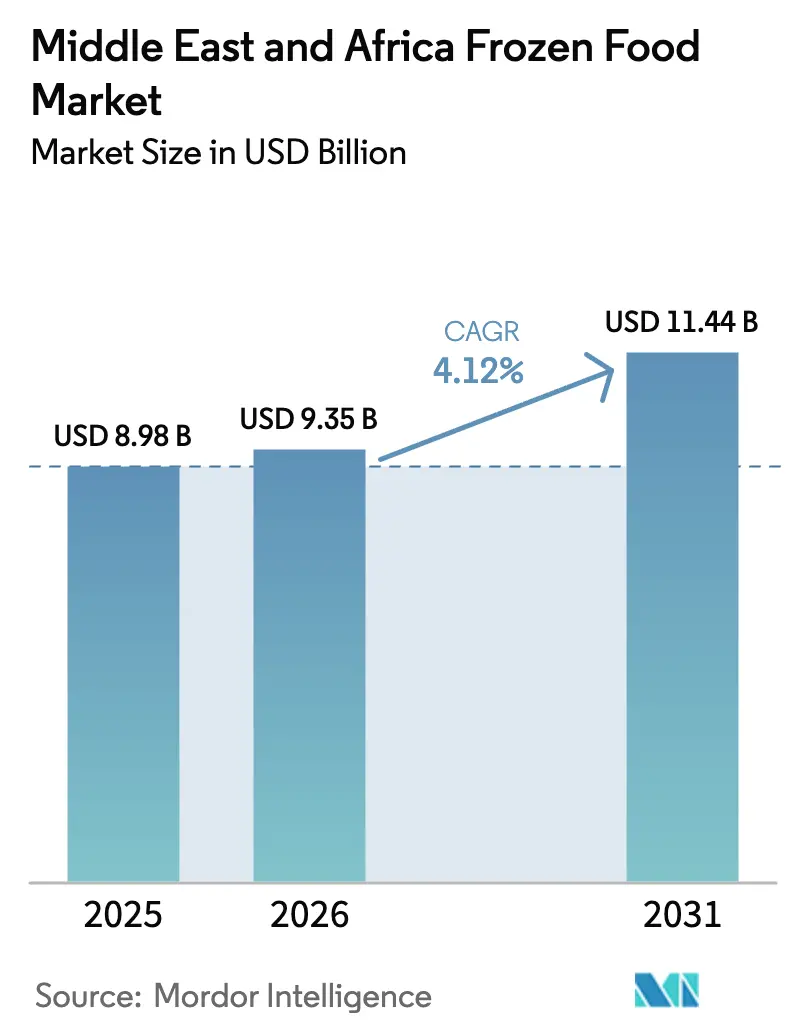
Analisi del mercato degli alimenti surgelati in Medio Oriente e Africa di Mordor Intelligence
Si stima che il mercato dei surgelati in Medio Oriente e Africa raggiungerà nel 2026 i 9.35 miliardi di dollari, in crescita rispetto agli 8.98 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 11.44 miliardi di dollari, con un CAGR del 4.12% nel periodo 2026-2031. Questo sviluppo del mercato riflette un cambiamento fondamentale nel comportamento dei consumatori e nel progresso infrastrutturale in tutta la regione. La trasformazione è guidata dalla convergenza dell'urbanizzazione, dall'evoluzione delle preferenze alimentari e dagli investimenti nella logistica della catena del freddo, che stanno rimodellando i modelli di consumo alimentare dagli stati del Golfo all'Africa subsahariana. Nonostante la tradizionale inclinazione della regione verso i prodotti freschi, il mercato mostra una significativa evoluzione nella vendita al dettaglio di prodotti alimentari e nelle abitudini di consumo. La crescita è supportata dalla crescente urbanizzazione, dall'aumento delle famiglie con doppio reddito e dal potenziamento delle infrastrutture della catena del freddo, che hanno portato a un maggiore consumo pro capite di surgelati negli stati del Golfo e nei principali mercati africani. Le iniziative governative incentrate sulla sicurezza alimentare, la creazione di impianti di produzione regionali e l'espansione dei moderni canali di vendita al dettaglio hanno migliorato l'accessibilità ai prodotti. Il mercato beneficia delle condizioni climatiche regionali che favoriscono l'accumulo di scorte e una crescente accettazione da parte dei consumatori degli alimenti surgelati come valida alternativa ai prodotti freschi. Il contesto competitivo rimane moderatamente frammentato, caratterizzato da un mix di aziende multinazionali e marchi regionali che sfruttano la propria conoscenza del mercato locale e i vantaggi di approvvigionamento.
Punti chiave del rapporto
- Per tipologia di prodotto, i dessert surgelati hanno registrato una quota di fatturato del 32.62% nel 2025, mentre carne e pesce surgelati hanno registrato lo slancio più rapido, con un CAGR del 5.16% per il periodo 2026-2031.
- Per categoria, gli articoli convenzionali hanno rappresentato il 75.86% delle vendite del 2025, mentre si prevede che le varianti biologiche cresceranno a un CAGR del 5.62% fino al 2031.
- Per canale di distribuzione, supermercati e ipermercati detenevano una quota del 57.77% nel 2025, ma i canali online sono sulla buona strada per un CAGR del 4.86% entro il 2031.
- In termini geografici, l'Arabia Saudita ha dominato con una quota del 37.77% nel 2025, mentre il Sudafrica è posizionato per un CAGR del 4.95% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli alimenti surgelati in Medio Oriente e Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di pasti pronti da mangiare (RTE) e pronti da cuocere (RTC) | + 1.2% | Globale, più forte negli Emirati Arabi Uniti e in Arabia Saudita | Medio termine (2-4 anni) |
| La crescente popolarità delle diete occidentalizzate e delle cucine globali | + 0.8% | Centri urbani in tutta l'area MEA, guidati dagli stati del Golfo | A lungo termine (≥ 4 anni) |
| Miglioramento dell'infrastruttura della catena del freddo e della logistica che facilita la distribuzione | + 1.1% | Arabia Saudita, Emirati Arabi Uniti, Sudafrica con effetti di ricaduta | Medio termine (2-4 anni) |
| Espansione dei moderni punti vendita al dettaglio, inclusi supermercati e ipermercati | + 0.9% | Regionale, concentrato nelle principali città | Medio termine (2-4 anni) |
| Le variazioni stagionali e le avversità climatiche favoriscono l'accumulo di alimenti surgelati | + 0.6% | Stati del Golfo e Nord Africa | A breve termine (≤ 2 anni) |
| Maggiore disponibilità di prodotti, compresi piatti surgelati etnici e locali | + 0.4% | Regionale con esigenze di adattamento culturale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di pasti pronti da mangiare (RTE) e pronti da cuocere (RTC)
Il consumo di pasti pronti al consumo (RTE) e pronti da cuocere (RTC) nella regione del Medio Oriente e Africa (MEA) ha registrato una crescita sostanziale, con i consumatori mediorientali che acquistano sempre più cibi pronti e ordinano pasti da asporto su base settimanale. Questa trasformazione nel comportamento dei consumatori deriva dalla crescente prevalenza di famiglie con doppio reddito e dall'aumento dell'orario di lavoro negli ambienti professionali. Le aree urbane mostrano una forte domanda di pasti surgelati orientati alla praticità, spinta dai vincoli di tempo e dall'evoluzione degli stili di vita. I produttori stanno adattando la loro offerta di prodotti ai gusti locali, andando oltre i tradizionali pasti surgelati in stile occidentale, come dimostra l'introduzione di samosa al formaggio in edizione limitata da parte di Al Kabeer durante il Ramadan negli Emirati Arabi Uniti e in Arabia Saudita. L'espansione del mercato è ulteriormente supportata dai progressi tecnologici nella preparazione dei cibi surgelati, inclusi i prodotti compatibili con le friggitrici ad aria, che sono diventati elettrodomestici comuni nelle famiglie MEA. Si prevede che questa tendenza continuerà con l'aumento dell'urbanizzazione e del reddito disponibile nei mercati chiave, a vantaggio in particolare del segmento dei pasti pronti surgelati. Il quadro normativo, che comprende gli standard stabiliti dalle autorità per la sicurezza alimentare come l'ESMA degli Emirati Arabi Uniti, garantisce la qualità e la sicurezza dei cibi surgelati pronti, supportando ulteriormente lo sviluppo del mercato.
La crescente popolarità delle diete occidentalizzate e delle cucine globali
La regione del Medio Oriente e dell'Africa sta vivendo una transizione verso modelli alimentari occidentali, che riflette cambiamenti più ampi nelle preferenze di stile di vita e nell'integrazione culturale. Questa trasformazione è evidente nel mercato dei surgelati , dove le cucine internazionali, in particolare i prodotti di street food asiatico, stanno registrando una crescita significativa. L'espansione del mercato è supportata dall'aumento dei viaggi internazionali, dalla crescita delle comunità di espatriati e dalla diffusa esposizione ai media digitali, che hanno familiarizzato i consumatori con una varietà di opzioni alimentari. Ad esempio, McCain Foods ha ampliato la sua gamma di prodotti a base vegetale attraverso collaborazioni con Strong Roots per soddisfare la crescente domanda di alimenti surgelati diversificati. Questa tendenza è particolarmente evidente tra i consumatori più giovani, che considerano il consumo di cucina internazionale parte integrante della propria identità culturale. Il successo sul mercato richiede l'adattamento alle preferenze locali e il rispetto dei requisiti regionali, come la certificazione halal. I produttori stanno investendo in ricerca e sviluppo per creare prodotti che combinino sapori internazionali con i gusti locali, indicando una trasformazione a lungo termine nell'offerta di prodotti.
Miglioramento dell'infrastruttura della catena del freddo e della logistica che facilita la distribuzione
Lo sviluppo delle infrastrutture della catena del freddo nella regione MEA sta trasformando il panorama del mercato degli alimenti surgelati, creando solide reti di distribuzione e sbloccando nuove opportunità di mercato. Il mercato della logistica della catena del freddo degli Emirati Arabi Uniti continua a mostrare una crescita sostanziale, a testimonianza dell'impegno della regione per il progresso delle infrastrutture. Un esempio notevole è il centro di distribuzione regionale all'avanguardia di RSA Cold Chain nella zona franca di Jebel Ali a Dubai, dotato di un'ampia capacità di stoccaggio su pallet e di sistemi avanzati di controllo della temperatura, che rafforza le operazioni della catena di approvvigionamento in tutto il mercato mediorientale [1] Fonte: Zona di libero scambio, "Industria di lavorazione di carne, pollame e frutti di mare negli Emirati Arabi Uniti", uaqftz.gov.ae . Il miglioramento delle infrastrutture include soluzioni complete per la consegna dell'ultimo miglio, come dimostrato dall'investimento di BinDawood in hub di distribuzione per ottimizzare le prestazioni logistiche. L'iniziativa di investimento strategico di DP World per i porti africani e le infrastrutture logistiche, avviata nel giugno 2024, rafforzerà le capacità di distribuzione, a particolare vantaggio del mercato degli alimenti surgelati del Sudafrica. I miglioramenti infrastrutturali integrano sistemi di intelligenza artificiale e apprendimento automatico per ottimizzare la pianificazione della capacità, migliorare l'accuratezza delle previsioni e ridurre gli sprechi di prodotto in ambienti a temperatura controllata.
Espansione dei moderni punti vendita al dettaglio, inclusi supermercati e ipermercati
L'espansione dei moderni formati di vendita al dettaglio nella regione MEA sta trasformando radicalmente il panorama della distribuzione e dell'accessibilità degli alimenti surgelati, creando maggiori opportunità di coinvolgimento dei consumatori e di scoperta dei prodotti. La crescita dei moderni canali commerciali nei mercati MENA, in particolare negli Emirati Arabi Uniti e in Arabia Saudita, sta guidando una crescita sostanziale delle vendite di alimenti surgelati attraverso una migliore visibilità dei prodotti e iniziative di educazione dei consumatori. La trasformazione del settore della vendita al dettaglio in Arabia Saudita dimostra notevoli progressi, con l'espansione dei moderni canali di vendita al dettaglio che forniscono infrastrutture di refrigerazione essenziali per la commercializzazione degli alimenti surgelati [2] Fonte: Food Export Association of the Midwest USA e Food Export USA–Northeast “Saudi Arabia”, foodexport.org . I comportamenti di acquisto dei consumatori si stanno evolvendo in risposta a questa modernizzazione della vendita al dettaglio, caratterizzata da una maggiore frequenza di acquisto e da una maggiore disponibilità a esplorare nuovi prodotti alimentari surgelati in ambienti di vendita al dettaglio organizzati. Lo sviluppo delle infrastrutture a supporto di questa crescita della vendita al dettaglio moderna è evidente attraverso espansioni strategiche della capacità di magazzino in posizioni chiave come Abu Dhabi, a vantaggio di vari settori, tra cui quello alimentare e delle bevande. La moderna espansione della vendita al dettaglio facilita una gestione ottimizzata delle scorte e riduce al minimo gli sprechi di prodotto grazie a una migliore gestione della catena del freddo a livello di vendita al dettaglio. Si prevede che questa tendenza si rafforzerà con l'estensione della modernizzazione della vendita al dettaglio alle città secondarie e ai mercati emergenti nella regione MEA, supportata dagli investimenti diretti esteri e dalle iniziative di espansione delle catene di vendita al dettaglio locali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preferenza culturale per il cibo fresco rispetto ai prodotti congelati tra molti consumatori | -0.7% | Regionale, più forte nelle comunità tradizionali | A lungo termine (≥ 4 anni) |
| Infrastrutture di refrigerazione limitate nelle città rurali e nei mercati emergenti | -0.5% | Aree rurali in tutta l'Africa e città secondarie | Medio termine (2-4 anni) |
| Concorrenza dei cibi pronti a lunga conservazione/a lunga conservazione | -0.4% | Segmenti regionali sensibili al prezzo | A breve termine (≤ 2 anni) |
| Dipendenza dalle importazioni per alcune categorie a causa della mancanza di produzione regionale | -0.3% | Mercati dipendenti dalle importazioni, esposizione alle fluttuazioni valutarie | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preferenza culturale per il cibo fresco rispetto ai prodotti congelati tra molti consumatori
La preferenza culturale per gli alimenti freschi nei mercati MEA rappresenta una sfida commerciale sostanziale, poiché i consumatori mantengono forti legami emotivi e pratici con i metodi tradizionali di preparazione dei cibi. Questa preferenza è profondamente radicata nel tessuto della vita quotidiana, dove le famiglie fanno regolarmente la spesa di alimenti freschi come attività sociale e rituale culturale. Le ricerche di mercato indicano che i consumatori associano gli ingredienti freschi a una qualità superiore, a una migliore nutrizione e a esperienze culinarie autentiche, creando barriere naturali all'adozione di alimenti surgelati. Mentre le comunità tradizionali mostrano una particolare resistenza, le dinamiche di mercato si stanno evolvendo, soprattutto nei centri urbani, dove i consumatori più giovani dimostrano una crescente accettazione dei cibi surgelati pronti. Le performance delle categorie di prodotto variano significativamente: dessert e snack surgelati hanno raggiunto una migliore penetrazione di mercato, mentre verdure e carni surgelate affrontano una concorrenza più forte da parte delle alternative fresche a causa del loro ruolo centrale nella cucina tradizionale. In risposta, i produttori alimentari stanno implementando iniziative strategiche, tra cui lo sviluppo di prodotti incentrato sulla conservazione dei sapori autentici e del valore nutrizionale, insieme a programmi di educazione dei consumatori completi che affrontano le problematiche di sicurezza e mettono in evidenza i vantaggi pratici della tecnologia degli alimenti surgelati negli stili di vita moderni.
Infrastrutture di refrigerazione limitate nelle città rurali e nei mercati emergenti
La mancanza di infrastrutture nei mercati rurali ed emergenti della regione MEA crea barriere alla crescita del mercato dei surgelati, in particolare nelle reti di distribuzione. Questa sfida è più evidente nell'Africa subsahariana, dove una parte significativa della popolazione rurale non dispone delle infrastrutture elettriche e delle strutture di refrigerazione necessarie per la distribuzione di surgelati. Il problema riguarda l'intera catena del freddo, dai centri di distribuzione ai punti vendita al dettaglio, e richiede un miglioramento infrastrutturale completo. In Nigeria, le condizioni economiche, inclusi gli elevati tassi di inflazione, aggravano ulteriormente queste sfide riducendo sia gli investimenti infrastrutturali che il potere d'acquisto dei consumatori per i surgelati. Tuttavia, i programmi infrastrutturali governativi e gli investimenti del settore privato in soluzioni di refrigerazione stanno affrontando queste limitazioni. Si prevede che l'impatto dei vincoli infrastrutturali diminuirà con l'espansione dell'elettrificazione rurale e la disponibilità di nuove tecnologie di refrigerazione, inclusi i sistemi di refrigerazione a energia solare, nei mercati emergenti della regione.
Analisi del segmento
Per tipo di prodotto: i dessert guidano la crescita, le proteine guidano la crescita
Il segmento dei dessert surgelati detiene una quota di mercato significativa, pari al 32.62%, nella regione MEA nel 2025, a dimostrazione della sua solida presenza nell'industria alimentare della regione. Questa solida posizione di mercato è profondamente radicata nel comportamento dei consumatori regionali, dove il gelato e i dolciumi svolgono un ruolo fondamentale nelle riunioni sociali, nelle festività religiose e nelle celebrazioni familiari. La forza di mercato del segmento ha ricevuto ulteriore conferma quando Unilever ha annunciato la separazione strategica del suo business dei gelati nell'aprile 2024, includendo il marchio consolidato Kwality Wall, a dimostrazione della fiducia nella traiettoria di crescita e nel potenziale economico della categoria dei dessert surgelati.
Il segmento della carne e del pesce surgelati mostra dinamiche di mercato promettenti, con un CAGR previsto del 5.16% fino al 2031, a indicare un'espansione sostenuta in questa categoria. Questa traiettoria di crescita è influenzata principalmente dalla trasformazione degli stili di vita dei consumatori urbani e da una crescente preferenza per opzioni proteiche di alta qualità che offrono una maggiore capacità di conservazione. La performance positiva del segmento è in linea con i più ampi cambiamenti nelle preferenze alimentari regionali, poiché le famiglie integrano sempre più prodotti a base di carne e pesce surgelati nei loro modelli di consumo abituali. Questa tendenza è particolarmente evidente tra i consumatori attenti al tempo che apprezzano la praticità e l'affidabilità delle opzioni proteiche surgelate, pur mantenendo i loro impegni professionali e personali.
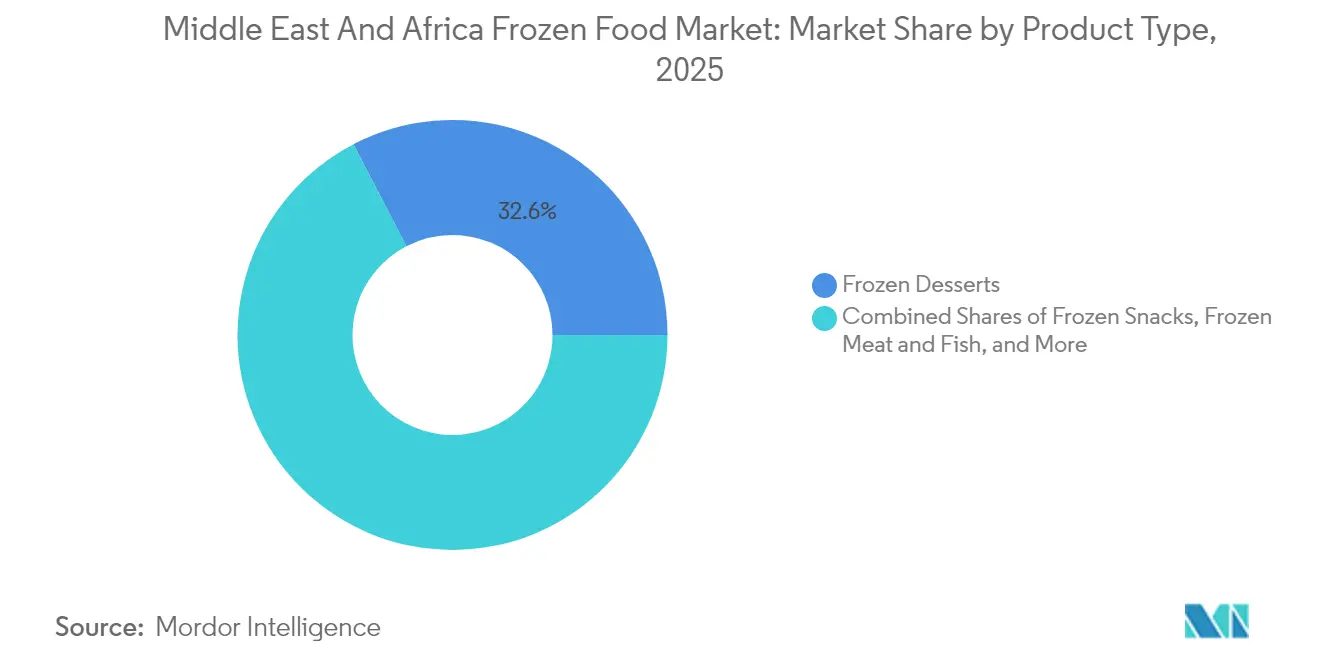
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria: Lo slancio organico si accumula nonostante il predominio convenzionale
Il mercato dei surgelati dimostra una netta preferenza dei consumatori per i prodotti convenzionali, che detengono una quota di mercato sostanziale del 75.86% nel 2025. Questa posizione dominante riflette una radicata fiducia dei consumatori e modelli di acquisto consolidati nelle categorie tradizionali dei surgelati. Parallelamente, il segmento biologico sta vivendo una notevole espansione, con una crescita prevista a un CAGR del 5.62% entro il 2031. Questa crescita è principalmente attribuibile a un numero crescente di consumatori attenti alla salute, in particolare nelle fasce demografiche più abbienti, che ricercano attivamente opzioni di surgelati di alta qualità. L'espansione del segmento biologico rappresenta un'evoluzione significativa nel comportamento dei consumatori, poiché gli individui danno sempre più priorità a prodotti che ritengono offrano un valore nutrizionale e benefici ambientali superiori, nonostante il prezzo elevato associato alla certificazione biologica.
La regione MEA sta assistendo a un cambiamento radicale nelle preferenze dei consumatori, con una popolazione in crescita che dimostra una maggiore propensione a investire in prodotti in linea con i propri valori salutistici e ambientali. Nonostante questa tendenza emergente, i surgelati convenzionali mantengono una solida posizione di mercato, in gran parte grazie alla diffusa sensibilità al prezzo tra i consumatori di massa e alle attuali limitazioni infrastrutturali che influenzano la distribuzione di surgelati biologici nei vari mercati regionali. L'importanza di questo sviluppo del mercato è ulteriormente sottolineata dalla 22a edizione della Middle East Organic and Natural Products Expo 2024 a Dubai, supportata dal Ministero dei Cambiamenti Climatici e dell'Ambiente degli Emirati Arabi Uniti (novembre 2024). Questo evento non solo mette in mostra la robusta domanda regionale di prodotti biologici, ma evidenzia anche il ruolo chiave del Medio Oriente come mercato per l'espansione dei prodotti biologici e le opportunità di collaborazione internazionale.
Per canale di distribuzione: la disruption digitale sfida il commercio al dettaglio tradizionale
Il panorama della distribuzione di alimenti surgelati nella regione MEA è prevalentemente controllato da supermercati e ipermercati, che detengono una quota di mercato sostanziale del 57.77% nel 2025. Questi colossi della vendita al dettaglio hanno consolidato la loro leadership di mercato grazie a significativi investimenti in strutture di refrigerazione e al mantenimento di un'ampia gamma di prodotti surgelati. Questo vantaggio infrastrutturale consente loro di soddisfare le diverse esigenze dei consumatori, garantendo al contempo la qualità e la freschezza dei prodotti lungo tutta la filiera.
Mentre i canali di vendita al dettaglio tradizionali mantengono la loro posizione dominante, il mercato sta assistendo a un notevole cambiamento nel comportamento dei consumatori, con i canali online che si stanno affermando come il metodo di distribuzione in più rapida crescita, raggiungendo un CAGR del 4.86% entro il 2031. La preferenza per il commercio al dettaglio fisico rimane profondamente radicata nelle abitudini di acquisto dei consumatori della regione MEA, dove i clienti apprezzano la possibilità di ispezionare personalmente i prodotti surgelati. Questo predominio del commercio al dettaglio tradizionale è ulteriormente rafforzato dalla continua espansione dei moderni formati di vendita al dettaglio in Arabia Saudita ed Emirati Arabi Uniti, dove layout di negozio migliorati e sofisticate strategie di merchandising per i surgelati migliorano l'esperienza di acquisto complessiva.
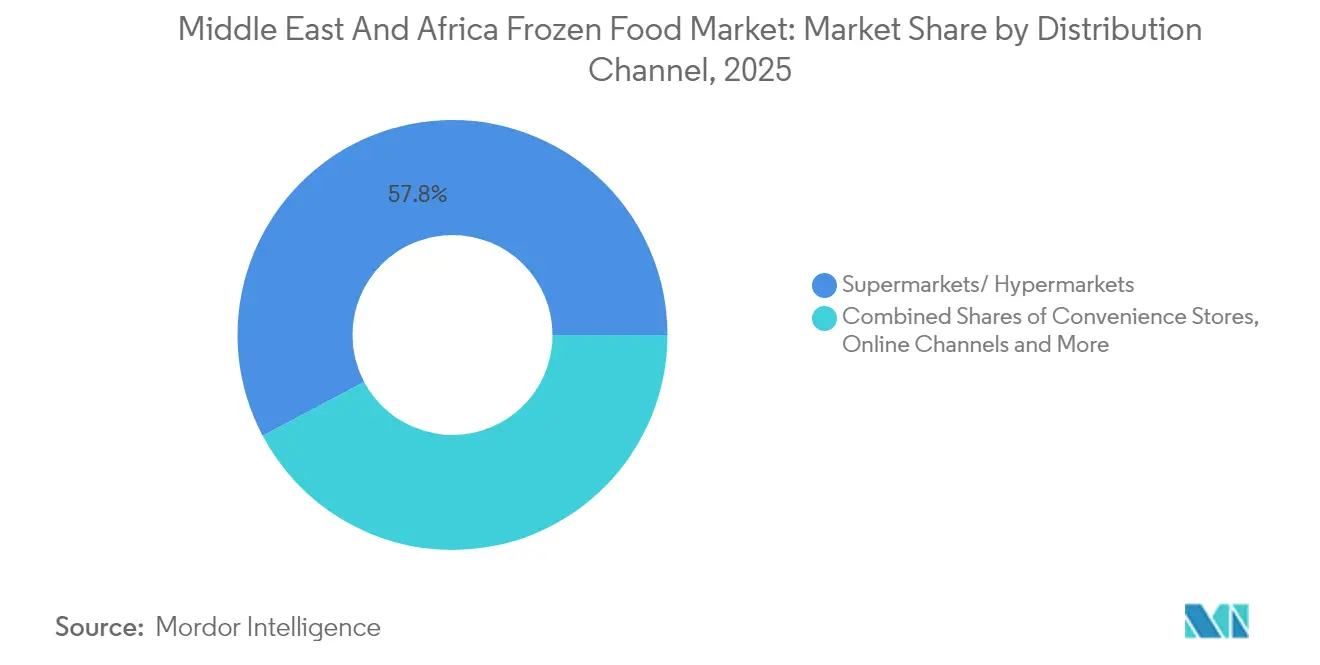
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli alimenti surgelati in Arabia Saudita e Sudafrica
Il mercato dei surgelati MEA mostra solide dinamiche regionali, con l'Arabia Saudita che manterrà una quota di mercato del 37.77% nel 2025. Questa leadership di mercato deriva dai solidi fondamentali economici del Regno, tra cui un notevole potere d'acquisto dei consumatori, infrastrutture di vendita al dettaglio ben sviluppate e ampie iniziative governative incentrate sulla sicurezza alimentare. Parallelamente, il Sudafrica si è affermato come motore di crescita della regione, registrando un impressionante CAGR del 4.95% fino al 2031, principalmente attribuito alla sua continua ripresa economica e all'espansione del potere d'acquisto della sua popolazione di classe media.
Mercato degli alimenti surgelati MEA
Il mercato dell'Arabia Saudita mostra una notevole espansione grazie al suo quadro Vision 2030, che ha stimolato ingenti investimenti nello sviluppo delle infrastrutture di trasformazione alimentare. Questa traiettoria di crescita ha catturato l'attenzione delle aziende internazionali, in particolare nei principali investimenti dei leader del settore BRF e JBS in impianti avanzati di lavorazione della carne a Jeddah, con JBS che pianifica l'ampliamento dell'impianto nell'aprile 2025. Gli Emirati Arabi Uniti si sono affermati come un centro di distribuzione regionale essenziale, capitalizzando sulla loro posizione geografica strategica e sulle loro avanzate capacità logistiche. Il settore della produzione di alimenti surgelati degli Emirati Arabi Uniti mantiene una crescita costante, sostenuta da iniziative di sicurezza alimentare guidate dal governo e da partnership strategiche con fornitori di servizi logistici globali. Il panorama del mercato regionale è arricchito dalle diverse caratteristiche di mercato di Oman, Qatar, Bahrein e Kuwait, ciascuno con comportamenti dei consumatori e requisiti di importazione distinti. Egitto e Nigeria dimostrano un notevole potenziale di mercato, sebbene continuino a far fronte alle esigenze di sviluppo infrastrutturale. Il mercato sudafricano mostra uno slancio positivo, trainato principalmente dall'evoluzione dei trend di consumo di carne e dalle misure di stabilità economica in corso, pur gestendo al contempo i limiti infrastrutturali e le sfide del mercato valutario.
Panorama normativo
La produzione e il commercio di alimenti surgelati in Medio Oriente e Africa sono influenzati da una combinazione di standard a livello del Consiglio di Cooperazione del Golfo (GCC), specifiche nazionali obbligatorie e quadri normativi regionali in materia di salute, sicurezza e protezione (SPS) che incidono su etichettatura, igiene e controllo della temperatura. Nel GCC, l'Organizzazione per la Standardizzazione del GCC (GCC Standardization Organization) gestisce la norma GSO CAC/RCP 8:2015 come codice di condotta per la lavorazione e la manipolazione di alimenti surgelati, contribuendo ad armonizzare le aspettative in materia di gestione della sicurezza alimentare nei mercati del Golfo. Anche gli Emirati Arabi Uniti gestiscono sistemi a livello nazionale, tra cui il Sistema Nazionale di Allerta Rapida per gli Alimenti e il Sistema Nazionale di Accreditamento e Registrazione degli Alimenti, che supportano la registrazione strutturata dei prodotti e la gestione degli incidenti sia per gli alimenti surgelati importati che per quelli prodotti localmente.
In Africa, i requisiti possono essere specifici per categoria e applicati tramite enti regolatori nazionali e blocchi regionali, il che complica la conformità per la distribuzione transfrontaliera. Il Sudafrica utilizza specifiche obbligatorie tramite l'Autorità nazionale di regolamentazione delle specifiche obbligatorie (NRCS), tra cui la norma VC 8017 per il pesce congelato e i prodotti correlati, mentre la SADC fornisce un quadro normativo tecnico modello per il pesce congelato e i prodotti ittici destinati al consumo umano. Per la movimentazione intraregionale, il COMESA applica regolamenti sanitari e fitosanitari e relativi approcci di certificazione (inclusi i meccanismi Green Pass nel suo regime SPS), che possono contribuire a semplificare le spedizioni conformi ma aumentano anche l'importanza della tracciabilità e della documentazione per gli alimenti a temperatura controllata che si spostano tra gli Stati membri.
Analisi della catena del valore
La catena del valore degli alimenti surgelati in Medio Oriente e Africa inizia con le materie prime agricole, zootecniche e della pesca a monte, per poi proseguire con la trasformazione e il confezionamento, dove la certificazione halal e i sistemi di sicurezza alimentare rappresentano elementi chiave di differenziazione per molte categorie. Produttori regionali e multinazionali gestiscono stabilimenti nel Golfo e in mercati africani selezionati, mentre i flussi di importazione rimangono importanti per diverse tipologie di prodotti in cui la capacità di trasformazione locale è disomogenea. I controlli di qualità e conformità sono integrati fin dalle prime fasi della catena e le aziende focalizzate sulla certificazione halal, come Al Islami Foods, allineano i processi di qualità alle pratiche di riferimento del Comune di Dubai, mentre le aspettative di gestione a livello del Golfo sono rafforzate dalle linee guida del GSO (Government Standards Organisation) per gli alimenti surgelati.
Nella fase intermedia della catena del valore, lo stoccaggio a freddo e il trasporto a temperatura controllata rappresentano il principale collo di bottiglia e il fattore determinante dei costi, soprattutto al di fuori dei principali corridoi urbani. Gli Emirati Arabi Uniti fungono da porta d'accesso logistica per l'intera regione grazie allo stoccaggio nelle zone franche e alle attività di riesportazione, con operatori come RSA Cold Chain che offrono soluzioni di stoccaggio certificate HACCP e ISO 22000 a supporto del rifornimento della moderna vendita al dettaglio e della ristorazione. In Africa, i vincoli evidenziati dalla FAO, tra cui l'intensità di capitale per lo stoccaggio, la disomogeneità della refrigerazione al dettaglio e le lacune logistiche, continuano a influenzare le scelte relative ai canali di distribuzione e ad accrescere il ruolo dei distributori consolidati e delle celle frigorifere dedicate alla vendita al dettaglio. A valle della catena del valore, supermercati e ipermercati dominano le vendite al dettaglio di prodotti surgelati, mentre i canali online dipendono da condizioni affidabili della catena del freddo dell'ultimo miglio e da una forte domanda urbana per proteggere l'integrità del prodotto e gestire resi e sprechi.
Panorama competitivo
Il mercato dei surgelati in Medio Oriente e Africa presenta una moderata frammentazione, offrendo opportunità alle multinazionali e agli operatori regionali di conquistare quote di mercato attraverso il posizionamento strategico, l'innovazione di prodotto e l'offerta localizzata. I leader di mercato implementano diverse strategie, dall'espansione della capacità produttiva e dall'integrazione verticale alle partnership strategiche e all'adattamento culturale. Ad esempio, BRF prevede di investire 160 milioni di dollari nell'aprile 2025 in stabilimenti produttivi in Arabia Saudita, mentre operatori regionali come Al Kabeer sviluppano prodotti culturalmente rilevanti, tra cui offerte in edizione limitata per il Ramadan.
Il panorama competitivo vede la presenza di colossi alimentari globali accanto ad affermati operatori regionali con una profonda conoscenza culturale e reti di distribuzione. Questo crea un ambiente dinamico in cui il successo richiede sia vantaggi di scala che competenza del mercato locale. L'adozione della tecnologia si è rivelata un fattore di differenziazione chiave, con le aziende che investono in una gestione avanzata della catena del freddo, in previsioni della domanda basate sull'intelligenza artificiale e in soluzioni di imballaggio sostenibili per migliorare l'efficienza operativa e le prestazioni ambientali. Nel giugno 2024, la ricerca di Nomad Foods sull'innalzamento delle temperature di conservazione dei surgelati da -18 °C a -15 °C ha dimostrato una potenziale riduzione del consumo energetico di oltre il 10%, a dimostrazione di come l'innovazione tecnologica possa generare vantaggi competitivi affrontando al contempo le problematiche di sostenibilità.
Esistono opportunità di mercato nei surgelati biologici, nei piatti pronti adattati alle esigenze culturali e nei dessert surgelati di alta qualità. Le aziende emergenti stanno utilizzando piattaforme di e-commerce e modelli di vendita diretta al consumatore per bypassare i canali di distribuzione tradizionali. Il quadro normativo, supervisionato da enti di normazione come l'ESMA degli Emirati Arabi Uniti e le autorità regionali per la sicurezza alimentare, stabilisce barriere all'ingresso, offrendo al contempo opportunità per le aziende che gestiscono efficacemente i requisiti di conformità, mantenendo al contempo gli standard di qualità e sicurezza dei prodotti.
Leader del settore degli alimenti surgelati in Medio Oriente e Africa
Nestlé SA
McCain Alimenti Ltd.
Generale Mills Inc.
Kellanova
Alimenti Al Islami
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2026: McCain Sudafrica ha concordato la vendita delle sue attività di produzione di ortaggi, tra cui il marchio Harvestime e gli impianti di trasformazione di Springs e Marble Hall, a Enduring Ventures per concentrarsi sul business delle patate. La vendita riorienta la capacità di approvvigionamento e trasformazione di ortaggi in Medio Oriente e Africa verso il portafoglio principale di patate dell'azienda, rimodellando la catena di approvvigionamento regionale.
- Giugno 2025: Kellanova celebra i 10 anni della sua joint venture con Tolaram, espandendo le attività di produzione e distribuzione in Nigeria, Egitto e Sudafrica per stimolare la crescita dei beni di largo consumo. L'espansione rafforza la scala produttiva e distributiva a livello regionale, con potenziali ripercussioni sulla disponibilità di prodotti surgelati e pronti al consumo.
- Aprile 2025: BRF ha annunciato un investimento di 160 milioni di dollari in un nuovo impianto di lavorazione della carne a Gedda, in Arabia Saudita, che dovrebbe aumentare la capacità produttiva locale entro la metà del 2026. L'investimento amplia la capacità regionale di lavorazione della carne e migliora l'offerta di prodotti a base di carne congelata in Medio Oriente e Africa.


Ambito del rapporto sul mercato degli alimenti surgelati in Medio Oriente e Africa
Per alimenti surgelati si intendono i prodotti alimentari conservati a basse temperature e utilizzati per un lungo periodo. Il mercato degli alimenti surgelati è segmentato per tipo di prodotto, categoria di prodotto, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è segmentato in frutta e verdura congelata, snack surgelati, frutti di mare congelati, carne e pollame congelati, dessert surgelati e altri tipi di prodotto. Per categoria di prodotto, il mercato è classificato come pronto da mangiare, pronto da cucinare e altri. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, canali di vendita al dettaglio online e altri canali di distribuzione. Fornisce un’analisi del mercato degli alimenti surgelati nei mercati emergenti e consolidati in tutta la regione, tra cui Emirati Arabi Uniti, Arabia Saudita, Sud Africa e resto del Medio Oriente e Africa. Il rapporto offre dimensioni del mercato e previsioni in valore (milioni di dollari) per i segmenti di cui sopra.
Per tipo di prodotto
| Frutta e verdura surgelata |
| Carne e pesce surgelati |
| Piatti Pronti Cotti Surgelati |
| Dessert Congelati |
| Snack surgelati |
| Altri tipi di prodotto |
Per Categoria
| Organic |
| Convenzionale |
Per canale di distribuzione
| Supermercati/Ipermercati |
| MINIMARKET |
| Canali online |
| Altri canali di distribuzione |
Per geografia
| Emirati Arabi Uniti |
| Arabia Saudita |
| Oman |
| Qatar |
| Bahrain |
| Kuwait |
| Sud Africa |
| Egitto |
| Nigeria |
| Iraq |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Frutta e verdura surgelata |
| Carne e pesce surgelati | |
| Piatti Pronti Cotti Surgelati | |
| Dessert Congelati | |
| Snack surgelati | |
| Altri tipi di prodotto | |
| Per Categoria | Organic |
| Convenzionale | |
| Per canale di distribuzione | Supermercati/Ipermercati |
| MINIMARKET | |
| Canali online | |
| Altri canali di distribuzione | |
| Per geografia | Emirati Arabi Uniti |
| Arabia Saudita | |
| Oman | |
| Qatar | |
| Bahrain | |
| Kuwait | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Iraq | |
| Resto del Medio Oriente e dell'Africa |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei surgelati nell'area MEA nel 2026?
Il mercato degli alimenti surgelati nella MEA avrà un valore di 9.35 miliardi di dollari nel 2026, con un valore previsto di 11.44 miliardi di dollari entro il 2031.
Quale categoria di prodotti è quella con il maggior numero di vendite nella regione?
I dessert surgelati detengono la quota maggiore, pari al 32.62% nel 2025, a dimostrazione della forte domanda di gelati e snack dolci nei climi caldi.
Qual è il segmento di prodotti in più rapida crescita?
Si prevede che la carne e il pesce congelati cresceranno a un CAGR del 5.16% tra il 2026 e il 2031, poiché i consumatori urbani daranno priorità a proteine sicure e a lunga conservazione.
Quale Paese domina le entrate regionali?
Nel 37.77, l'Arabia Saudita rappresenterà il 2025% della quota di mercato dei prodotti alimentari surgelati dell'area MEA, grazie agli elevati redditi e ai considerevoli investimenti nella capacità di lavorazione.
Pagina aggiornata l'ultima volta il:



