

Dimensioni e quota del mercato della microsegmentazione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 26.74 miliardo di dollari |
| Dimensione del mercato (2031) | 73.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 22.34% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della microsegmentazione di Mordor Intelligence
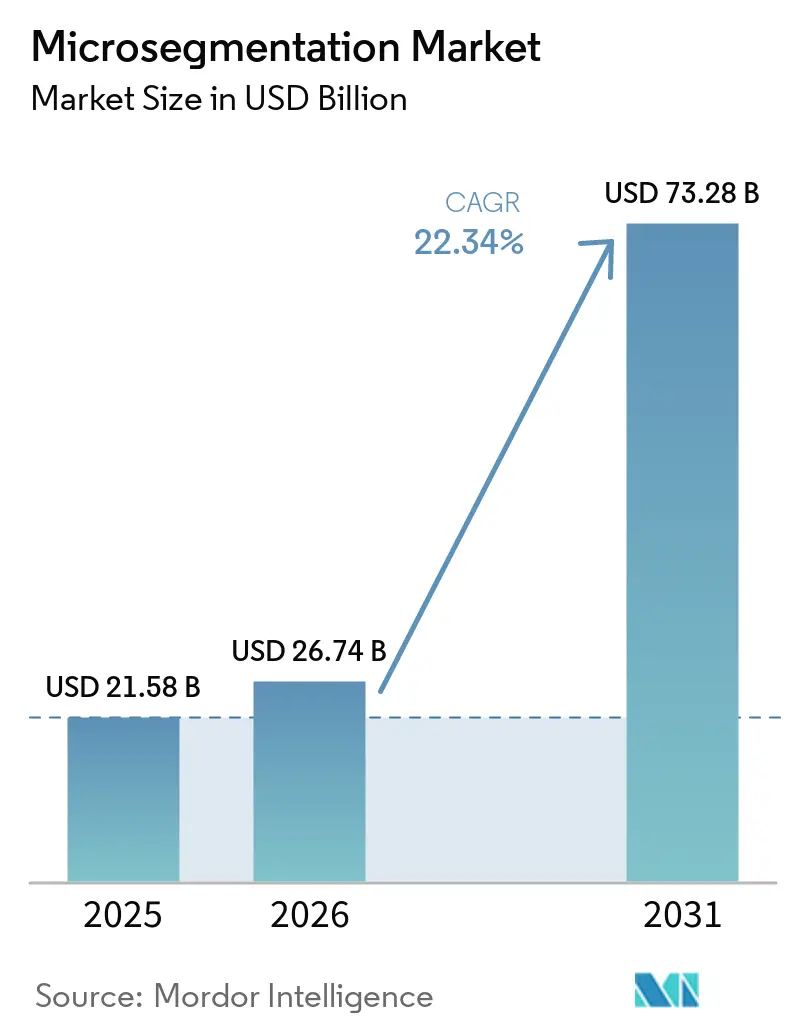
Si prevede che il mercato della microsegmentazione raggiungerà un valore di 21.58 miliardi di dollari nel 2025, 26.74 miliardi di dollari nel 2026 e 73.28 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 22.34% dal 2026 al 2031. L'aumento delle perdite dovute ai ransomware, i mandati zero-trust e la crescita delle applicazioni cloud-native accelerano l'adozione, trasformando la segmentazione da controllo specialistico ad architettura di base. Le roadmap dei fornitori pongono ora i motori di policy incentrati sui carichi di lavoro al centro delle iniziative di sicurezza by design, mentre gli sconti sulle assicurazioni informatiche trasformano le spese per la sicurezza in risparmi di bilancio. Il controllo a livello di consiglio di amministrazione sul traffico est-ovest, amplificato da normative più stringenti, accorcia i cicli di approvvigionamento e sostiene una crescita a doppia cifra anche quando la spesa IT complessiva rallenta. La convergenza delle piattaforme rimodella inoltre le dinamiche competitive, poiché i fornitori di servizi di rete e di identità integrano la segmentazione nei pacchetti di abbonamento sempre disponibili, consolidando flussi di entrate ricorrenti.
Punti chiave del rapporto
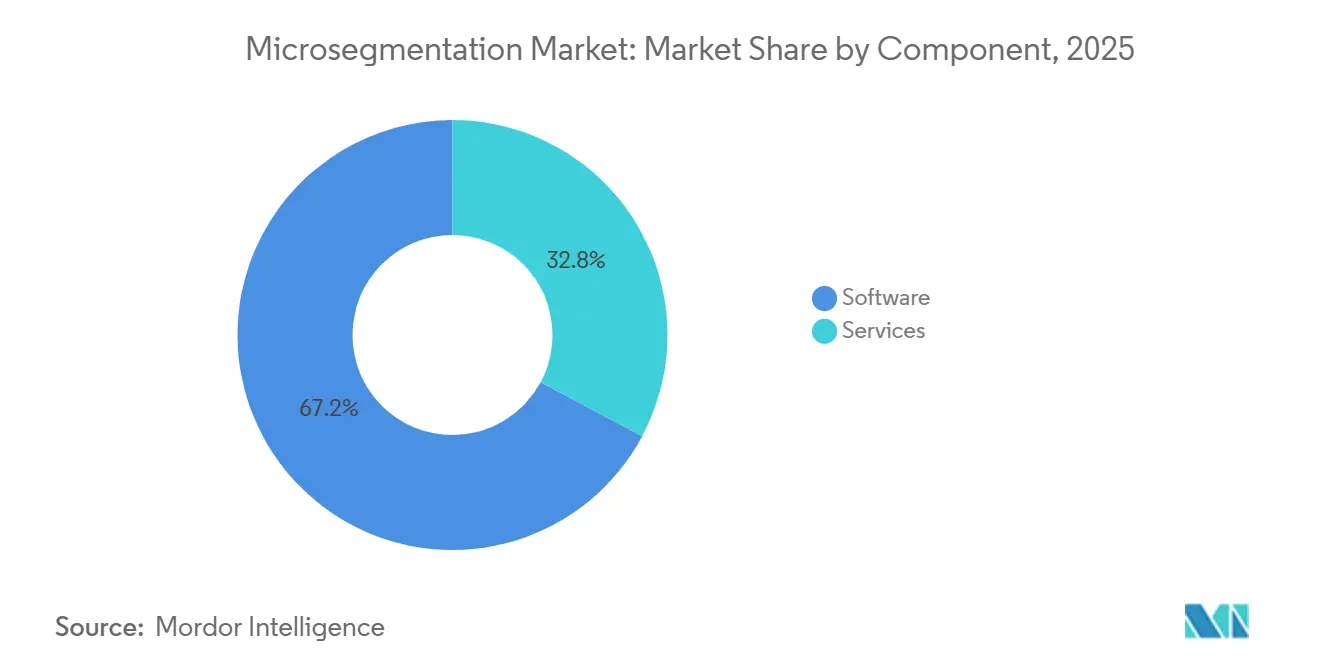
- Per componente, il software ha dominato con una quota di fatturato del 67.19% nel 2025, mentre i servizi sono cresciuti a un tasso annuo composto del 4.99% fino al 2031.
- Per modalità di implementazione, il cloud ha conquistato il 58.43% della quota di mercato della microsegmentazione nel 2025 e prevede una crescita annua composta (CAGR) del 4.93% fino al 2031.
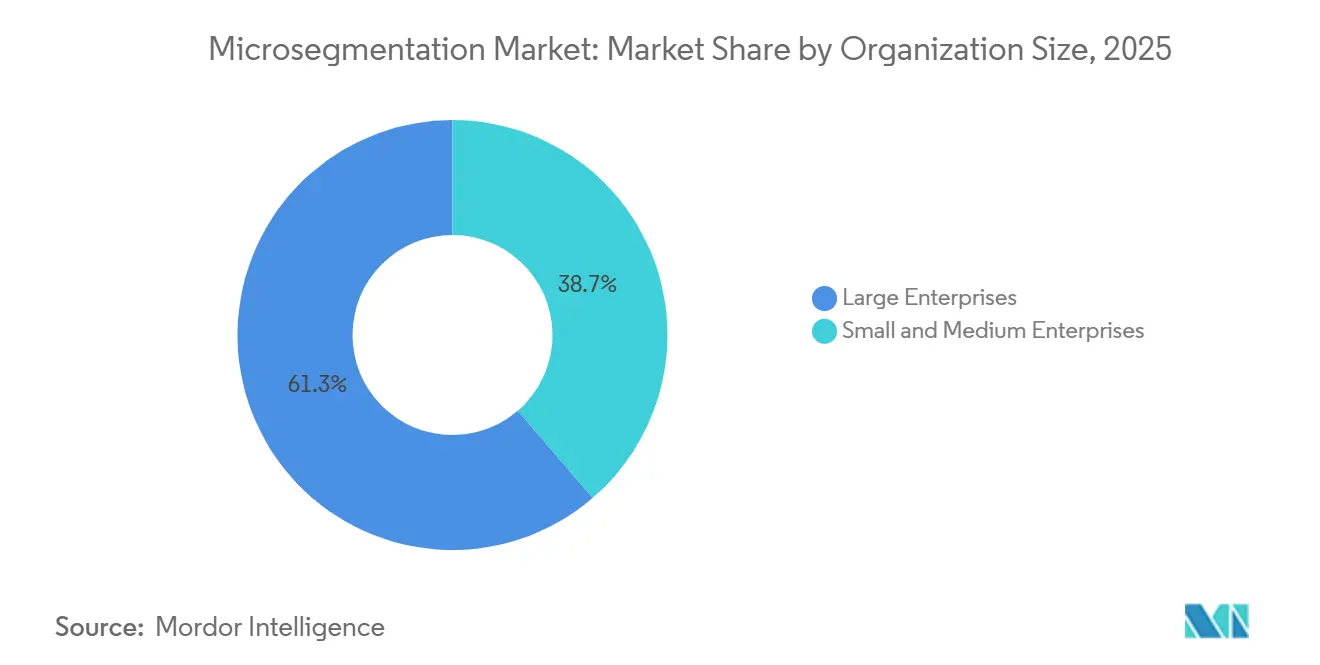
- In base alle dimensioni aziendali, le grandi imprese hanno rappresentato il 61.32% della spesa nel 2025, mentre si prevede che le piccole e medie imprese registreranno un'accelerazione a un tasso di crescita annuo composto (CAGR) del 5.18% fino al 2031.
- Per settore di utilizzo finale, nel 2025 i settori bancario, dei servizi finanziari e assicurativi detenevano una quota del 28.76% del mercato della microsegmentazione, mentre i settori sanitario e delle scienze della vita si stanno espandendo a un tasso di crescita annuo composto (CAGR) del 5.06% nel periodo 2026-2031.
- Per tipologia di sicurezza, le architetture incentrate sulla rete hanno dominato con il 40.27% delle implementazioni previste per il 2025, ma gli approcci incentrati sui carichi di lavoro stanno crescendo a un ritmo sostenuto con un CAGR del 5.22% fino al 2031.
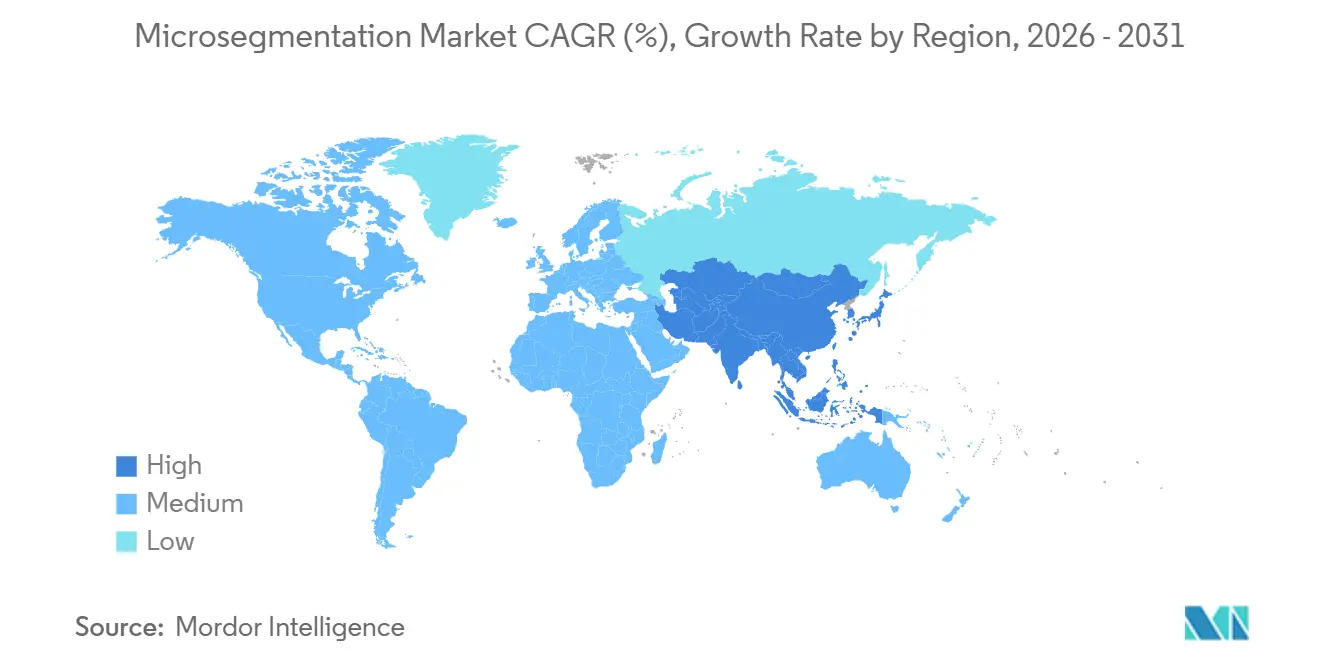
- Dal punto di vista geografico, il Nord America ha dominato con il 38.51% dei ricavi previsti per il 2025, mentre la regione Asia-Pacifico ha registrato il CAGR regionale più elevato, pari al 5.31% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della microsegmentazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione crescente delle architetture di sicurezza Zero-Trust | + 6.2% | A livello globale; primi risultati positivi in Nord America ed Europa. | Medio termine (2–4 anni) |
| Aumento dei ransomware e degli attacchi informatici a movimento laterale | + 5.8% | A livello globale; particolarmente grave nei principali centri finanziari. | A breve termine (≤ 2 anni) |
| Obblighi normativi per il controllo del traffico est-ovest | + 4.7% | Europa e Nord America; espansione nella regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Proliferazione di carichi di lavoro cloud-native e microservizi | + 3.9% | Globale; specializzata nei settori della tecnologia e dell'e-commerce. | A lungo termine (≥ 4 anni) |
| Convergenza con le piattaforme Secure Access Service Edge (SASE) | + 2.6% | Nord America ed Europa; in via di sviluppo nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Requisiti di prequalificazione per l'assicurazione informatica | + 1.8% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di architetture di sicurezza Zero Trust
I programmi zero-trust sostituiscono la fiducia implicita con la verifica continua, obbligando le aziende a isolare ogni carico di lavoro, dispositivo e sessione. L'Ufficio di gestione e bilancio degli Stati Uniti richiede alle agenzie federali di raggiungere il livello 3 di maturità zero-trust entro l'anno fiscale 2027, che prevede esplicitamente la microsegmentazione su tutte le reti, spingendo a mosse simili nei settori privati altamente regolamentati. [1] Ufficio di gestione e bilancio, "Moving the US Government Toward Zero Trust Cybersecurity Principles", whitehouse.gov Gli istituti finanziari segnalano che il tempo di permanenza è sceso da 21 giorni a meno di 48 ore dopo la segmentazione, confermando l'impatto diretto del controllo sull'economia delle violazioni. I fornitori allineano di conseguenza le roadmap, integrando le politiche di identità, rete e carico di lavoro in un motore unificato che opera in linea con i principi zero-trust.
Aumento degli attacchi ransomware e di quelli a movimento laterale
Nel 2025, le richieste medie di riscatto da parte delle aziende sono salite a 5.3 milioni di dollari, con un aumento del 74% rispetto all'anno precedente, poiché gli aggressori hanno impiegato più tempo a mappare le topologie interne prima di sferrare l'attacco. [2] Federal Bureau of Investigation, “2025 Internet Crime Report,” fbi.gov Quasi il 68% degli incidenti andati a buon fine ha coinvolto l'attraversamento di segmenti, un modello che la microsegmentazione interrompe bloccando i percorsi inutilizzati. Le organizzazioni con segmentazione preesistente hanno riportato spese di ripristino inferiori dell'89% rispetto alle concorrenti, trasformando la sicurezza informatica in una copertura attuariale piuttosto che in un costo irrecuperabile.
Norme regolamentari per il controllo del traffico est-ovest
La direttiva NIS2 dell'Unione Europea, in vigore dall'ottobre 2024, obbliga 18 settori critici a mantenere politiche di segmentazione documentate, con sanzioni fino a 10 milioni di euro (10.8 milioni di dollari) per la non conformità. PCI DSS v4.0 e la certificazione statunitense Cybersecurity Maturity Model impongono requisiti simili, sincronizzando i calendari di conformità globali e comprimendo i tempi di implementazione. [3] PCI Security Standards Council, “Payment Card Industry Data Security Standard Version 4.0,” pcisecuritystandards.org
Proliferazione di carichi di lavoro cloud-native e microservizi
Oltre il 78% dei carichi di lavoro di produzione viene ora eseguito in container o framework serverless, rendendo obsoleti i controlli statici basati su IP. L'adozione di Kubernetes è cresciuta del 43% su base annua nel 2025, costringendo i motori di policy a seguire i pod effimeri tramite l'identità del carico di lavoro anziché la posizione di rete. La segmentazione fornita dal cloud si allinea con le pipeline di infrastruttura come codice, consentendo ai team DevSecOps di implementare policy insieme alle build delle applicazioni e riducendo del 60% il sovraccarico operativo per gli ambienti multi-cloud.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata complessità e costo di implementazione | -3.2% | Diffuso a livello globale; più acuto tra le imprese di medie dimensioni. | A breve termine (≤ 2 anni) |
| Sfide di compatibilità delle infrastrutture legacy | -2.1% | Nord America ed Europa; regioni con infrastrutture IT e OT obsolete. | Medio termine (2–4 anni) |
| Scarsità di architetti di microsegmentazione certificati | -1.4% | Globale; particolarmente pronunciato nella regione Asia-Pacifico e nei mercati emergenti. | A lungo termine (≥ 4 anni) |
| Overhead di latenza nelle reti di tecnologia operativa (OT) | -0.9% | Presente a livello globale, con una forte presenza nei settori manifatturiero ed energetico. | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata complessità e costi di implementazione
L'implementazione della segmentazione richiede in genere dai sei ai diciotto mesi, a causa dell'accurata individuazione delle dipendenze tra le applicazioni e di estesi test pilota. Le aziende di medie dimensioni investono tra i 500,000 e i 5 milioni di dollari per una prima fase che copre solo le risorse critiche, distogliendo capitali preziosi da altri programmi di modernizzazione. Il rischio di dover rifare il lavoro è elevato, poiché una policy mal definita può interrompere i flussi di lavoro di produzione, minando la fiducia degli stakeholder e ritardando le fasi successive.
Sfide di compatibilità delle infrastrutture legacy
I mainframe, i controllori logici programmabili e i protocolli proprietari spesso non dispongono di meccanismi per l'applicazione di policy basate sull'identità, costringendo la segmentazione a avvenire nei punti di aggregazione anziché su ciascun dispositivo. Questo controllo approssimativo lascia delle lacune residue che gli aggressori possono sfruttare, mentre i livelli di integrazione personalizzati fanno lievitare i budget di progetto e allungano i cicli di manutenzione.
Analisi del segmento
Per componente: i servizi professionali alimentano le implementazioni complesse
La crescita dei servizi supera quella del mercato complessivo della microsegmentazione, a testimonianza dell'urgente necessità di architetti in grado di tradurre le intenzioni di sicurezza astratte in regole applicabili. Nel 2025, il software generava ancora la maggior parte dei ricavi, ma le organizzazioni si sono rese conto che le sole licenze non sono sufficienti a proteggere le reti. I team di professionisti impiegano mesi a mappare i flussi di traffico, redigere liste di elementi consentiti e convalidare l'impatto delle policy sui carichi di lavoro legacy. Con la maturazione di questi progetti, i contratti basati sui risultati stanno prendendo piede, legando i pagamenti ai fornitori a riduzioni misurabili della superficie di attacco o a risultati di audit. I fornitori di servizi gestiti integrano la microsegmentazione in offerte più ampie che includono la messa a punto continua delle policy, la gestione delle modifiche e la risposta agli incidenti, aspetti cruciali per le organizzazioni che non possono permettersi di impiegare personale dedicato alla segmentazione a tempo pieno.
Una dinamica secondaria è rappresentata dall'emergere di generatori di policy low-code che integrano modelli di best practice per le applicazioni aziendali più comuni. Questi strumenti elevano il valore dei servizi, passando dalla scrittura ripetitiva di regole a ruoli di consulenza a margine più elevato. Questa convergenza mantiene elevati gli ambiti medi dei progetti e sostiene solidi flussi di lavoro di consulenza, anche se i prezzi unitari del software si stanno standardizzando.
In base alla modalità di implementazione: il predominio del cloud riflette un cambiamento infrastrutturale
Nel 2025, le implementazioni cloud hanno rappresentato il 58.43% del fatturato, poiché i progetti greenfield hanno privilegiato i piani di controllo SaaS, che si adattano elasticamente alle esigenze e convalidano le policy in pochi minuti. L'erogazione tramite cloud elimina la necessità di spazio rack, cablaggio e cicli di aggiornamento hardware, riducendo il time-to-value per le aziende distribuite. Per gli utenti multi-cloud, una console SaaS unificata previene la discrepanza nella sintassi delle policy tra gli ambienti Amazon Web Services, Microsoft Azure e Google Cloud.
Le implementazioni on-premise, tuttavia, rimangono una costante nei settori con regole di sovranità dei dati o reti di tecnologia operativa isolate dalla rete. In tali contesti, gli appliance o le macchine virtuali self-hosted offrono ancora prestazioni deterministiche e funzionamento offline. Sono comuni i modelli ibridi, con organizzazioni che utilizzano motori di policy basati sul cloud che inviano le regole agli esecutori on-premise, offrendo un'unica interfaccia di controllo senza la necessità di spostare dati sensibili.
Per dimensione dell'organizzazione: l'adozione da parte delle PMI accelera attraverso i servizi gestiti
Le grandi imprese rimangono i principali acquirenti grazie alle loro reti estese e ai requisiti di audit, tuttavia il mercato della microsegmentazione sta registrando la sua crescita più rapida proprio nel segmento delle PMI. I fornitori di servizi di sicurezza gestiti ammortizzano competenze e strumenti, consentendo alle piccole imprese di acquisire la segmentazione come spesa operativa mensile anziché come un programma di investimenti ingente. Topologie di rete più semplici riducono i cicli di implementazione, permettendo alle PMI di ottenere una riduzione del rischio misurabile in meno di sei mesi.
Le strategie di prezzo dei fornitori riconoscono l'elasticità di questo segmento. I piani base coprono alcune centinaia di carichi di lavoro e si basano su procedure guidate di onboarding, evitando l'impatto dei prezzi elevati dei pacchetti di funzionalità enterprise. Poiché le tendenze del ransomware si diffondono indiscriminatamente in aziende di qualsiasi dimensione, si prevede che la domanda da parte di organizzazioni con risorse limitate rimarrà sostenuta anche quando le pressioni macroeconomiche ridurranno i budget IT discrezionali.
Per settore di utilizzo finale: il settore sanitario accelera dopo l'ondata di attacchi ransomware
L'urgenza post-attacco informatico nel settore sanitario ha trasformato la segmentazione da un progetto auspicabile a un imperativo operativo. Gli ospedali che si trovano a gestire sistemi clinici obsoleti devono proteggere i dispositivi che non possono essere aggiornati senza compromettere la sicurezza dei pazienti. La microsegmentazione confina le potenziali violazioni a zone distinte, garantendo al contempo che il traffico critico, come il trasferimento di immagini diagnostiche, rimanga ininterrotto. Le compagnie di assicurazione informatica considerano sempre più la segmentazione un prerequisito per la sottoscrizione di polizze di rischio clinico, rafforzando il ciclo di aggiornamento.
I settori bancario, dei servizi finanziari e assicurativo mantengono la leadership in termini di volume complessivo grazie alle pressioni normative di lunga data e ai consistenti budget a disposizione. I sistemi di tesoreria, i motori di regolamento delle transazioni e i processori di pagamento traggono tutti vantaggio dall'isolamento dei carichi di lavoro, rendendo la segmentazione una naturale estensione delle iniziative di prevenzione della perdita di dati. Nel frattempo, le agenzie governative applicano la segmentazione come elemento cardine delle strategie zero-trust, soprattutto laddove flussi classificati e non classificati condividono l'infrastruttura.
Per tipologia di sicurezza: vantaggi della containerizzazione incentrati sul carico di lavoro
I controlli incentrati sulla rete prevalevano quando i modelli di traffico erano statici, ma l'orchestrazione dinamica dei container ha reso gli intervalli IP effimeri. I motori incentrati sui carichi di lavoro ora associano le policy a identità crittografiche che persistono anche quando le istanze di calcolo vengono avviate o arrestate. Questa flessibilità è fondamentale per le implementazioni blue-green e i cluster con scalabilità automatica, dove nuovi pod vengono creati ogni pochi secondi. I team di sicurezza non devono più inseguire le modifiche alle sottoreti, potendo così concentrarsi sulla logica delle regole anziché sui dettagli di implementazione.
Le strategie incentrate sulle applicazioni, al contrario, definiscono i confini delle policy attorno a interi servizi aziendali, come i gateway di pagamento o le piattaforme di cartelle cliniche elettroniche. Sebbene questo metodo non possa coprire ogni singolo endpoint, si allinea bene con i modelli basati sul rischio che danno priorità alle risorse più critiche. I profili incentrati sugli endpoint completano il portfolio per i team di lavoro remoti, collegando la postura dell'host alle autorizzazioni di accesso in tempo reale, indipendentemente dalla posizione di rete.
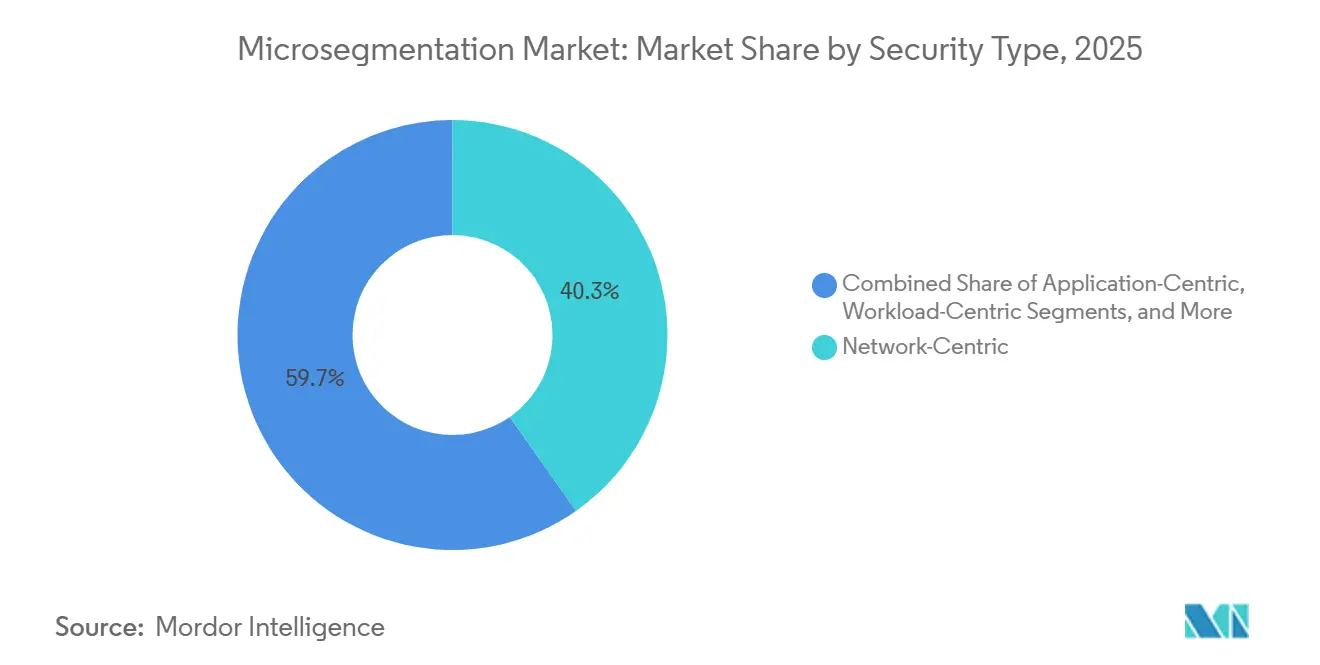
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La forte crescita della regione Asia-Pacifico è alimentata da programmi di modernizzazione industriale multimiliardari, dalla proliferazione del fintech e da strategie nazionali di cybersicurezza. La Cina impone la protezione localizzata delle infrastrutture critiche per l'informazione, incoraggiando settori come l'energia, la finanza e le telecomunicazioni ad adottare controlli granulari. In Giappone, gli aggiornamenti per l'Industria 4.0 espongono i controllori logici programmabili (PLC) a reti più ampie, rendendo necessario l'isolamento dei carichi di lavoro per evitare interruzioni di processo.
Il Nord America mantiene la leadership in termini di domanda grazie a budget consolidati per la sicurezza informatica e a un'attività di minacce avanzate. Le tappe fondamentali del programma "zero trust" a livello federale negli Stati Uniti e le leggi statali sulla privacy creano un mosaico di normative che pongono la segmentazione al centro delle strategie aziendali. L'enfasi del Canada sulla resilienza delle infrastrutture critiche contribuisce ad aumentare i volumi, mentre le iniziative messicane di nearshoring immettono nuova domanda nei corridoi manifatturieri.
In Europa si assiste a un'adozione sincronizzata nei settori critici, poiché le sanzioni per la non conformità allo standard NIS2 diventano una preoccupazione a livello di consiglio di amministrazione. Il Medio Oriente investe le entrate petrolifere nella diversificazione tecnologica, con progetti su larga scala per le smart city e l'energia che integrano la segmentazione fin dalla fase di progettazione. In Sud America l'adozione si concentra in Brasile e Argentina, dove le autorità di regolamentazione finanziaria inaspriscono le norme sulla segnalazione delle violazioni, mentre l'Africa rimane un mercato emergente, limitato dalla carenza di architetti della sicurezza ma sostenuto dalla modernizzazione delle telecomunicazioni.
Panorama competitivo
I primi cinque fornitori rappresentano circa il 45% del fatturato, una cifra che indica una moderata concentrazione. I fornitori di reti tradizionali integrano la segmentazione nelle console di gestione della rete esistenti, incoraggiando i clienti ad attivare funzionalità già concesse in licenza tramite contratti aziendali. Gli specialisti puri rispondono puntando sulla specificità, personalizzando i motori di policy per la tecnologia operativa o per i casi d'uso edge che privilegiano la latenza deterministica e un ingombro minimo degli agenti.
L'attività di acquisizione indica una crescente pressione di consolidamento. Sei operazioni di alto profilo dal 2024 dimostrano che i player delle piattaforme stanno acquistando talenti nel campo dell'automazione delle policy o del machine learning per colmare le lacune in termini di competenze. Le roadmap post-fusione spesso danno priorità all'integrazione nelle suite di servizi di accesso sicuro, trasformando la microsegmentazione da un'aggiunta a un elemento imprescindibile all'interno di pacchetti di servizi sicuri più ampi.
Ciononostante, rimangono margini di innovazione per quanto riguarda l'orchestrazione delle policy senza codice, la mappatura delle dipendenze guidata dall'IA e l'applicazione senza agenti. Gli investimenti di capitale di rischio in startup che promettono scansioni di rilevamento in meno di un'ora e sintesi delle policy con un solo clic riflettono le persistenti criticità legate alla complessità e alla scarsità di talenti. Con la convergenza tecnologica, i modelli di prezzo si spostano dalle licenze per carico di lavoro ad abbonamenti a livelli legati al valore degli asset protetti o alla riduzione del rischio verificata, allineando gli incentivi dei fornitori con i risultati per i clienti.
Leader del settore della microsegmentazione
Illumio, Inc.
VMware, Inc.
Cisco Systems, Inc.
Akamai Technologies, Inc.
Palo Alto Networks, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: ColorTokens ha ottenuto l'autorizzazione FedRAMP High per la sua piattaforma Xshield, estendendo l'idoneità alle agenzie federali statunitensi.
- Febbraio 2026: Cisco ha integrato Secure Workload con il suo stack Security Service Edge, offrendo un'applicazione unificata delle policy per gli ambienti ibridi.
- Febbraio 2026: Check Point ha lanciato gli appliance Quantum Spark 1900 destinati alle PMI con microsegmentazione integrata a un prezzo inferiore a 10,000 dollari.
- Gennaio 2026: Palo Alto Networks ha lanciato Prisma Cloud 3.0, che offre una segmentazione automatizzata incentrata sul carico di lavoro per i cluster Kubernetes.
Ambito del rapporto sul mercato globale della microsegmentazione
Il mercato della microsegmentazione si riferisce al settore focalizzato su soluzioni avanzate di sicurezza di rete che suddividono i data center e gli ambienti cloud in segmenti più piccoli e isolati per proteggere carichi di lavoro e applicazioni dalle minacce informatiche. La microsegmentazione consente alle organizzazioni di implementare policy di sicurezza granulari, controllare il traffico est-ovest e limitare i movimenti laterali degli aggressori all'interno delle infrastrutture IT.
Il rapporto sul mercato della microsegmentazione è segmentato per componente (software, servizi), modalità di implementazione (on-premise, cloud), dimensione dell'organizzazione (piccole e medie imprese, grandi imprese), settore di utilizzo finale (servizi bancari, finanziari e assicurativi, sanità e scienze della vita, governo e difesa, IT e telecomunicazioni, vendita al dettaglio ed e-commerce, energia e servizi di pubblica utilità, resto del settore di utilizzo finale), tipo di sicurezza (centrata sulla rete, centrata sull'applicazione, centrata sul carico di lavoro, centrata sull'endpoint) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| On-Locale |
| Cloud |
| Piccole e medie imprese |
| Grandi imprese |
| Banca, servizi finanziari e assicurativi (BFSI) |
| Sanità e scienze della vita |
| Governo e difesa |
| IT e telecomunicazioni |
| Vendita al dettaglio ed e-commerce |
| Energia e Utilities |
| Resto del settore degli utenti finali |
| centrato sulla rete |
| Centrato sull'applicazione |
| Centrato sul carico di lavoro |
| centrato sull'endpoint |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per componente | Software | |
| Servizi | ||
| Per modalità di distribuzione | On-Locale | |
| Cloud | ||
| Per dimensione dell'organizzazione | Piccole e medie imprese | |
| Grandi imprese | ||
| Per settore degli utenti finali | Banca, servizi finanziari e assicurativi (BFSI) | |
| Sanità e scienze della vita | ||
| Governo e difesa | ||
| IT e telecomunicazioni | ||
| Vendita al dettaglio ed e-commerce | ||
| Energia e Utilities | ||
| Resto del settore degli utenti finali | ||
| Per tipo di protezione | centrato sulla rete | |
| Centrato sull'applicazione | ||
| Centrato sul carico di lavoro | ||
| centrato sull'endpoint | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Con quale rapidità un'azienda di medie dimensioni può implementare controlli di microsegmentazione?
In genere, le implementazioni si completano entro 6-12 mesi con il supporto di fornitori di servizi di sicurezza gestiti (MSSP), che accelerano i cicli di individuazione e convalida delle policy.
Quali sono i fattori che determinano la crescente domanda di segmentazione nel settore sanitario?
L'ondata di attacchi ransomware che ha interrotto l'assistenza ai pazienti tra il 2024 e il 2025 ha costretto gli ospedali a isolare i sistemi clinici, rendendo il settore sanitario il segmento di utenti finali in più rapida crescita in termini di CAGR (tasso di crescita annuale composto).
Perché la segmentazione incentrata sul carico di lavoro sta superando gli approcci incentrati sulla rete?
L'orchestrazione dei container e gli ambienti serverless creano carichi di lavoro effimeri, rendendo le policy basate sull'identità e sul carico di lavoro più efficaci rispetto alle regole statiche definite a livello di rete.
In che modo le normative influenzano le tempistiche di acquisto?
Normative come la direttiva NIS2 dell'UE impongono sanzioni finanziarie significative in caso di inadempienza, comprimendo i cicli di approvvigionamento poiché i consigli di amministrazione approvano investimenti di segmentazione per mitigare il rischio normativo.
Che impatto ha la segmentazione sui premi delle assicurazioni informatiche?
Oggi le compagnie assicurative offrono sconti sui premi dal 15% al 25% alle organizzazioni con controlli di segmentazione validati, consentendo a molti acquirenti di recuperare i costi del progetto entro due anni dall'implementazione.
Quale regione contribuirà al maggior incremento di fatturato entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà la maggiore crescita assoluta dei ricavi, supportata da un CAGR previsto del 5.31% e da iniziative di trasformazione digitale su larga scala nei settori manifatturiero e dei servizi finanziari.


