

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
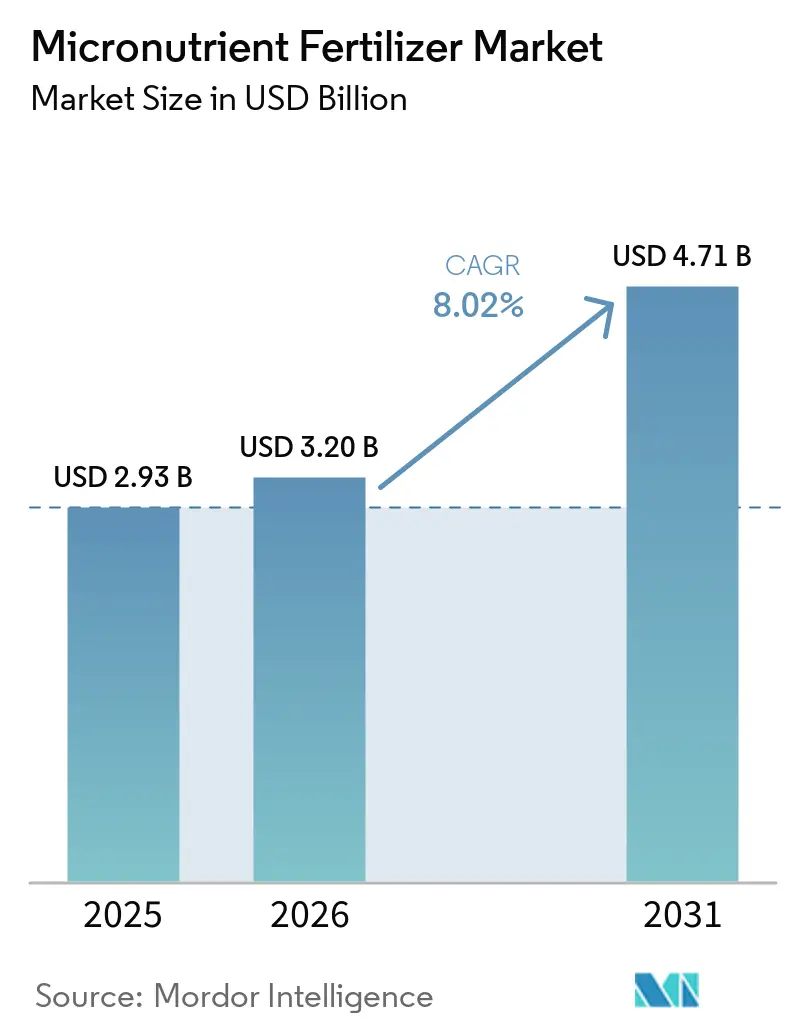
| Dimensione del mercato (2026) | 3.20 miliardo di dollari |
| Dimensione del mercato (2031) | 4.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.02% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fertilizzanti micronutrienti di Mordor Intelligence
Il mercato dei fertilizzanti a base di micronutrienti aveva un valore di 2.93 miliardi di dollari nel 2025 e si prevede che crescerà da 3.20 miliardi di dollari nel 2026 a 4.71 miliardi di dollari entro il 2031, registrando un CAGR dell'8.0% durante il periodo di previsione. L'impoverimento dei nutrienti del suolo nelle zone di coltivazione intensiva di cereali e il passaggio a un'orticoltura di alto valore sono i principali fattori che guidano l'accelerazione della domanda, con carenze di rame e zinco che ora limitano le rese di cereali in diverse rotazioni grano-riso nonostante l'elevato utilizzo di NPK. L'adozione di attrezzature per l'applicazione di precisione, i diffusi programmi di sovvenzione nell'Asia meridionale e sudorientale e gli obblighi di biofortificazione volti a contrastare la fame nascosta stanno ampliando lo spettro delle opportunità commerciali per i fornitori, favorendo al contempo segmenti premium come i nano-chelati e i granuli a rilascio controllato. Sul fronte dell'offerta, i limiti di cadmio imposti dal Regolamento (UE) 2019/1009 sui prodotti fertilizzanti stanno spingendo verso un passaggio dai solfati di bassa qualità alle varianti chelate, aumentando i costi di formulazione ma ampliando i margini per i produttori in grado di garantire materie prime prive di contaminanti. I rischi principali riguardano la volatilità dei prezzi dei minerali, in particolare per i concentrati di zinco e rame, e le persistenti lacune nelle conoscenze agronomiche nell'Africa subsahariana che ostacolano l'adozione di tali tecnologie.
Punti chiave del rapporto
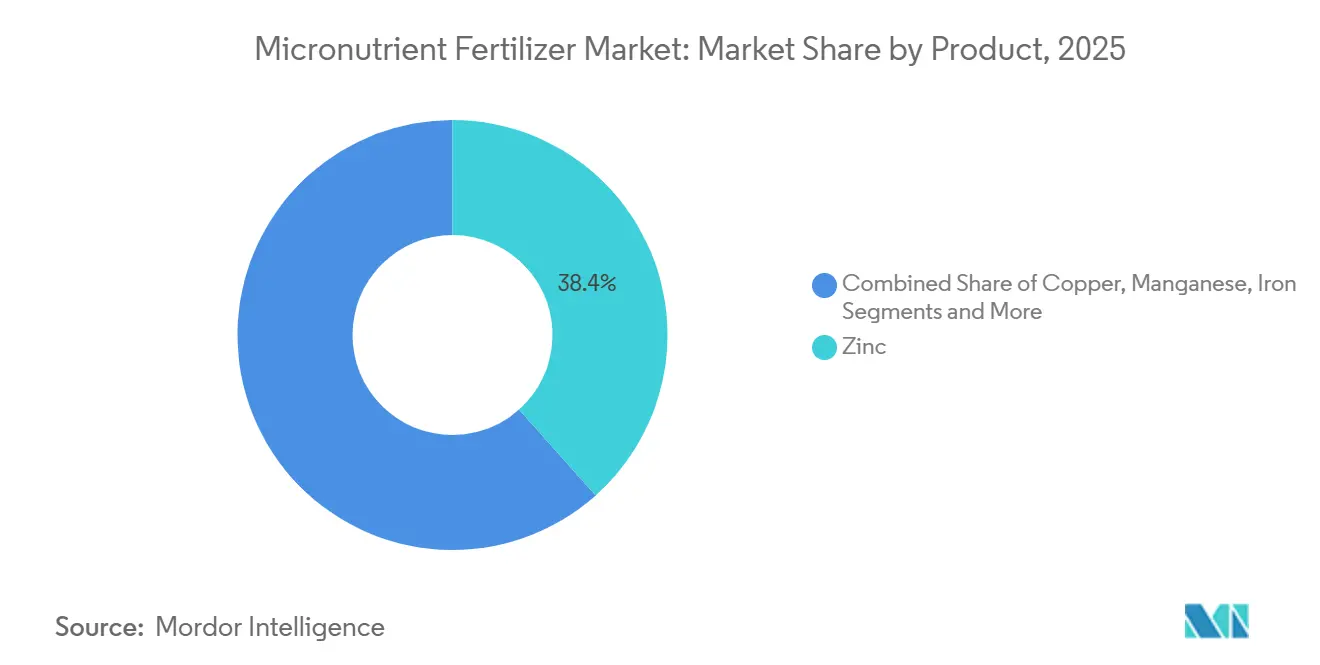
- Per tipologia di prodotto, lo zinco ha dominato il mercato con una quota del 38.4% nel 2025, mentre il boro si è affermato come il segmento in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 7.5% dal 2026 al 2031.
- Per modalità di applicazione, l'applicazione fogliare ha rappresentato la quota maggiore del mercato dei fertilizzanti a base di micronutrienti nel 2025, con il 49.5% del totale, e si prevede che manterrà la leadership in termini di crescita con un CAGR dell'8.8% fino al 2031.
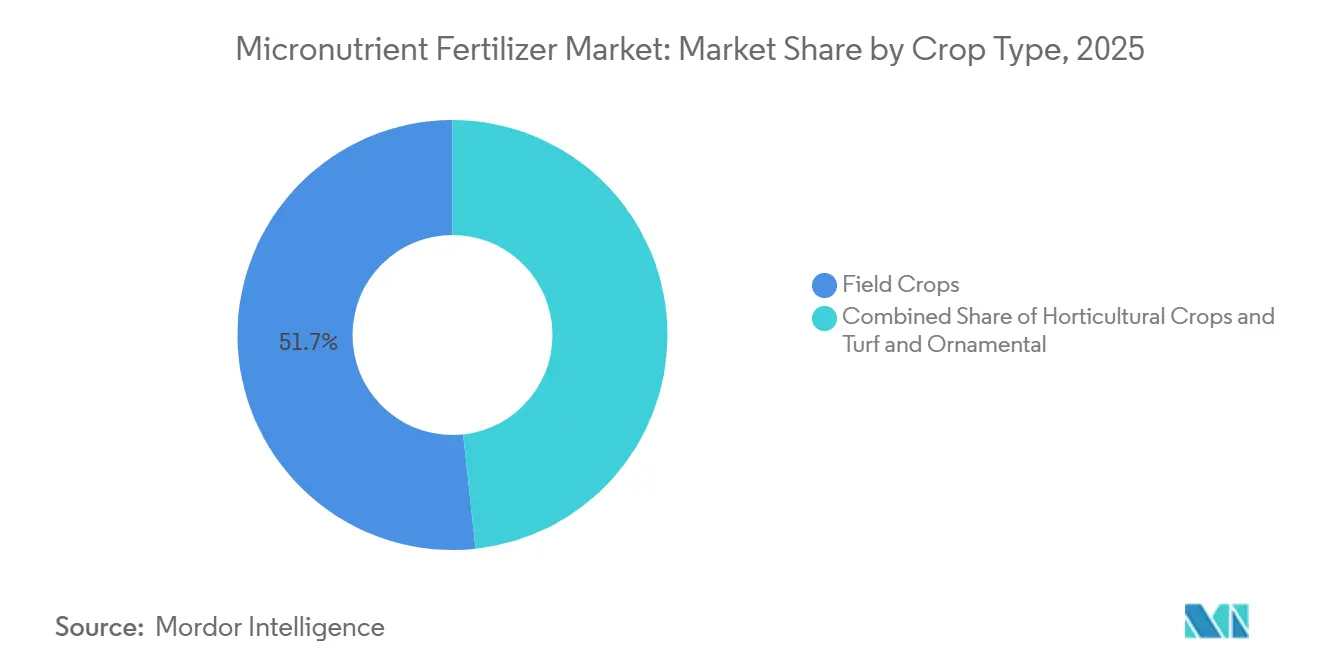
- Per tipologia di coltura, le colture da campo hanno conquistato la quota di mercato più elevata, pari al 51.7% nel 2025, mentre si prevede che le colture orticole registreranno la crescita più forte, con un tasso di crescita annuo composto (CAGR) dell'8.2% nel periodo 2026-2031.
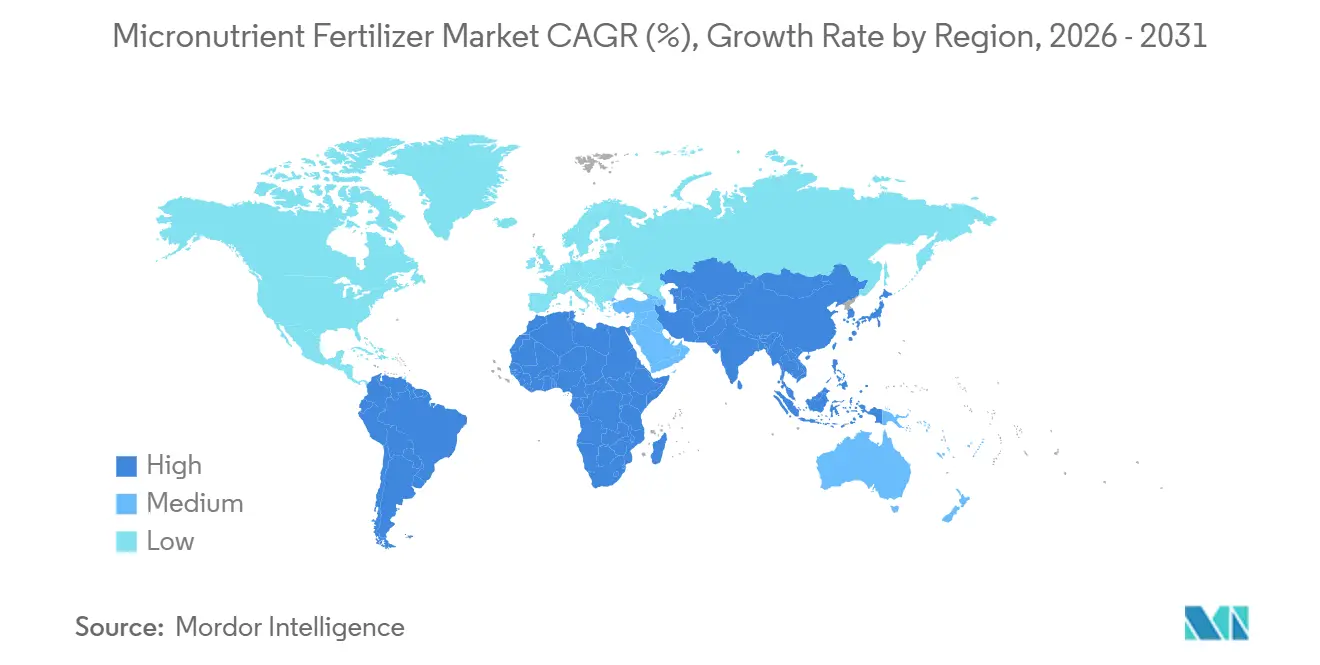
- Dal punto di vista geografico, la regione Asia-Pacifico ha dominato il mercato dei fertilizzanti a base di micronutrienti con una quota del 39.1% nel 2025 e si prevede che rimarrà il mercato regionale a più rapida crescita, registrando un CAGR dell'8.9% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti micronutrienti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenze diffuse di micronutrienti nel suolo nelle coltivazioni intensive di cereali | + 1.8% | Pianura indo-gangetica, pianura della Cina settentrionale, Cerrado brasiliano | A lungo termine (≥ 4 anni) |
| Rapida adozione di apparecchiature per applicazioni di precisione | + 1.5% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione dell'orticoltura di alto valore in coltivazione protetta | + 1.2% | Corridoio Spagna-Paesi Bassi, Medio Oriente e Africa, Asia-Pacifico | Medio termine (2-4 anni) |
| Programmi governativi di sussidi per i micronutrienti nell'Asia meridionale e sud-orientale | + 1.0% | Pilota per India, Bangladesh, Indonesia, Pakistan, Nigeria | A breve termine (≤ 2 anni) |
| Iniziative di biofortificazione contro la fame nascosta | + 0.8% | India, Filippine, Etiopia, Kenya, Brasile | A lungo termine (≥ 4 anni) |
| Formulazioni nanochelate che offrono una maggiore efficienza di assorbimento | + 0.5% | Primi utilizzatori in Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Carenze diffuse di micronutrienti nel suolo nelle zone cerealicole intensive
L'audit sulla salute del suolo del 2024 in India ha rivelato una carenza di zinco nel 49% dei distretti, un aumento di sette punti percentuali rispetto al 2019, mentre le carenze di boro hanno interessato un terzo delle parcelle campionate [1] Consiglio indiano per la ricerca agricola, "Database della salute del suolo 2024", icar.org.in. Le rese del grano nella provincia cinese di Henan sono rimaste stagnanti a 5.8 tonnellate metriche per ettaro dal 2020 al 2024, anche se l'uso di azoto è aumentato del 12% perché i cofattori degli oligoelementi sono rimasti limitanti. Il Ministero dell'Agricoltura indonesiano ha distribuito 120,000 tonnellate metriche di NPK fortificato con zinco nel 2024, aumentando le rese del riso dell'8% nelle parcelle pilota. Il fattore determinante è il continuo declino della sostanza organica, che riduce la chelazione naturale e garantisce la domanda strutturale.
Rapida adozione di attrezzature per applicazioni di precisione
Gli applicatori dotati di GPS hanno ridotto l'uso di solfato di zinco del 22% per ettaro in 340 aziende agricole europee nel 2024, aumentando al contempo le concentrazioni di zinco nelle foglie del 15%. John Deere ha osservato che il 18% delle vendite di irroratrici del 2024 includeva iniettori di micronutrienti, in aumento rispetto all'11% del 2022. Il boro fogliare guidato da droni nella colza canadese ha aumentato la produzione di semi del 9%. Questi miglioramenti riducono contemporaneamente i rischi di sovraapplicazione, un'esigenza emergente di conformità ambientale segnalata dalla Commonwealth Scientific and Industrial Research Organisation (CSIRO).
Espansione dell'orticoltura di alto valore in coltivazione protetta
La superficie serricola di Almería ha raggiunto i 31,000 ettari nel 2024, consumando 4,200 tonnellate di ferro e manganese chelati all'anno, con un aumento del 19% rispetto al 2022. L'Arabia Saudita ha installato 2,400 ettari di serre a temperatura controllata nel 2024 e ora inietta ferro EDDHA a un tasso di 0.5 g per m³ nella soluzione nutritiva. Sinaloa, in Messico, ha aggiunto 1,100 ettari di serre per la fornitura di pomodori invernali al Nord America, affidandosi ad applicazioni fogliari settimanali di zinco e boro per mantenere la consistenza durante il trasporto. I substrati in fibra di cocco e perlite sono privi di oligoelementi intrinseci, con conseguente triplicazione del fabbisogno di micronutrienti per ettaro rispetto ai sistemi in campo aperto.
Programmi governativi di sussidi per i micronutrienti nell'Asia meridionale e sud-orientale
Nel 2024, il sussidio indiano basato sui nutrienti ha erogato 420 milioni di dollari ai produttori di zinco e ferro, riducendo i prezzi al dettaglio del 35% e aumentando i volumi del 28% su base annua. Il Bangladesh ha fornito 18,000 tonnellate di boro e zinco sovvenzionati nel 2024. L'Indonesia ha imposto l'urea fortificata con zinco per 1.2 milioni di coltivatori di riso, e il Punjab pakistano ha offerto crediti senza interessi per micronutrienti a 45,000 coltivatori di cotone. I programmi hanno una durevolezza politica perché sono in linea con gli obiettivi nutrizionali nazionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata volatilità dei prezzi dei principali minerali | -0.9% | Medio Oriente e Africa dipendenti dalle importazioni, Sud America | A breve termine (≤ 2 anni) |
| Scarsa consapevolezza tra gli agricoltori nell'Africa subsahariana e in alcune zone del Sud America. | -0.7% | Cintura subsahariana, nazioni andine | Medio termine (2-4 anni) |
| Interazioni antagoniste nelle miscele multi-nutrienti | -0.4% | Mercati globali di miscele sfuse | Medio termine (2-4 anni) |
| Limiti più severi sui contaminanti da metalli pesanti | -0.5% | Europa, Cina, alcuni stati nordamericani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata volatilità dei prezzi dei principali minerali
Il solfato di zinco è stato scambiato tra 1,200 e 1,680 USD per tonnellata metrica nel 2024, comprimendo i margini dei formulatori che in media sono dell'8-12%. Il solfato di rame ha raggiunto i 2,400 USD per tonnellata metrica a metà del 2024, inducendo alcuni coltivatori di soia sudamericani a rinviare le applicazioni fogliari di rame, con conseguente calo del 6% dei volumi di micronutrienti regionali nel primo semestre del 2024. Mosaic ha coperto il 40% dei suoi input di solfato di zinco per attutire la volatilità.
Scarsa consapevolezza tra gli agricoltori nell'Africa subsahariana e in alcune zone del Sud America.
Solo il 18% dei piccoli agricoltori intervistati in Kenya, Tanzania ed Etiopia è stato in grado di diagnosticare la carenza di zinco nel mais nel 2024 [2] Alliance for a Green Revolution in Africa, “Farmer Awareness Survey 2024,” agra.org . In Nigeria, il 72% dei risicoltori di Kano e Kaduna ha utilizzato solo urea e NPK nonostante una carenza di zinco nel suolo del 55%. Negli altopiani andini del Perù, il 65% dei coltivatori di patate non aveva mai sentito parlare di fertilizzanti a base di boro, anche se la carenza causava una perdita del 20% dei tuberi. Le lacune creditizie rafforzano il deficit di conoscenza.
Analisi del segmento
Per sottoprodotto: lo zinco è predominante, il boro aumenta nelle zone aride.
Nel 2025, lo zinco ha rappresentato la quota maggiore del mercato dei fertilizzanti a base di micronutrienti, con una partecipazione del 38.4%. Questo primato è attribuito al suo ruolo essenziale nella crescita delle piante, nell'attivazione degli enzimi e nel miglioramento della resa delle principali colture da campo e orticole. I fertilizzanti a base di zinco sono ampiamente utilizzati, in particolare nelle regioni con documentate carenze di micronutrienti nel suolo e con sistemi di coltivazione intensiva. L'espansione del mercato è ulteriormente supportata dalle innovazioni di prodotto, tra cui formulazioni ad alta efficienza come i prodotti a base di zinco rivestito e chelato, che migliorano la disponibilità dei nutrienti e l'efficienza di assorbimento in diverse condizioni del suolo.
Si prevede che il boro sarà il segmento a più rapida crescita, con un CAGR del 7.5% nel periodo 2026-2031. Questa crescita è trainata dalla crescente coltivazione di semi oleosi, frutta, verdura e altre colture di alto valore, in cui il boro svolge un ruolo fondamentale nella fioritura, nell'allegagione, nell'impollinazione e nella qualità complessiva del raccolto. La crescente adozione di pratiche di gestione di precisione dei nutrienti e di sistemi di fertirrigazione sta ulteriormente incrementando la domanda di fertilizzanti a base di boro. Inoltre, la crescente consapevolezza delle carenze di boro e del loro impatto sulla produttività delle colture sta incoraggiando l'utilizzo di prodotti a base di boro sia nei mercati agricoli sviluppati che in quelli emergenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla modalità di applicazione: l'applicazione fogliare favorisce e accelera la crescita.
L'applicazione fogliare ha rappresentato la quota maggiore del mercato dei fertilizzanti a base di micronutrienti, con il 49.5% nel 2025. Si prevede inoltre che sarà il metodo di applicazione a più rapida crescita, con un CAGR dell'8.8% nel periodo 2026-2031. La solida posizione di questo metodo deriva dalla sua capacità di fornire micronutrienti direttamente ai tessuti vegetali, consentendo una rapida correzione delle carenze nutrizionali e migliorando l'efficienza d'uso dei nutrienti. L'applicazione fogliare è ampiamente utilizzata in frutta, verdura, colture in serra e altri sistemi agricoli di alto valore in cui l'ottimizzazione della qualità e della resa delle colture è essenziale. Il crescente utilizzo di formulazioni di micronutrienti idrosolubili e chelati ne supporta ulteriormente l'adozione nell'agricoltura di precisione e negli ambienti di coltivazione protetta.
L'applicazione al terreno rimane un metodo di somministrazione importante, soprattutto nell'agricoltura estensiva per cereali, oleaginose e altre colture da campo, dove i micronutrienti vengono applicati insieme ai programmi di fertilizzazione convenzionali. Anche la fertirrigazione sta guadagnando terreno con l'espansione globale delle reti di irrigazione a goccia, che consentono agli agricoltori di integrare irrigazione e somministrazione di nutrienti in un unico sistema. La crescente adozione di pratiche di agricoltura di precisione, combinata con i crescenti investimenti in un'agricoltura a basso consumo idrico, sta alimentando la domanda di applicazione di micronutrienti tramite fertirrigazione, in particolare nei sistemi di produzione orticola e in serra.
Per tipologia di coltura: le colture da campo sono in testa, mentre l'orticoltura traina la crescita.
Nel 2025, le colture in pieno campo rappresentavano la quota maggiore del mercato dei fertilizzanti a base di micronutrienti, pari al 51.7%. Questo predominio è attribuito all'ampia coltivazione di cereali, semi oleosi e altre colture di base, che richiedono un apporto bilanciato di micronutrienti per ottimizzare la produttività. La domanda di fertilizzanti a base di zinco, ferro, manganese e boro è particolarmente elevata, poiché gli agricoltori si adoperano sempre più per colmare le carenze nutritive del suolo al fine di migliorare le rese e l'efficienza d'uso dei nutrienti. L'adozione di pratiche di gestione di precisione dei nutrienti nelle grandi aziende agricole continua a trainare la domanda di fertilizzanti a base di micronutrienti in questo segmento.
Si prevede che le colture orticole rappresenteranno il segmento a più rapida crescita, con un CAGR (tasso di crescita annuale composto) previsto dell'8.2% nel periodo 2026-2031. Questa crescita è alimentata dall'aumento della produzione di frutta, verdura, frutta secca e altre colture di alto valore che richiedono una gestione precisa dei micronutrienti per migliorarne la qualità, l'aspetto, la conservabilità e la resa complessiva. L'espansione della coltivazione in serra, dell'agricoltura protetta e dei sistemi di produzione basati sulla fertirrigazione favorisce ulteriormente l'adozione di fertilizzanti a base di micronutrienti. Poiché i coltivatori danno priorità alla massimizzazione della qualità del raccolto e al rispetto degli standard di mercato più elevati, si prevede che le colture orticole rimarranno un importante motore di crescita per il mercato dei fertilizzanti a base di micronutrienti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato la quota maggiore del mercato dei fertilizzanti a base di micronutrienti, pari al 39.1%. Si prevede inoltre che sarà il mercato regionale a più rapida crescita, con un CAGR dell'8.9% nel periodo di previsione 2026-2031. Questa crescita è trainata dagli estesi sistemi di produzione agricola in Cina, India e nei paesi del Sud-est asiatico. La crescente attenzione alla gestione equilibrata dei nutrienti e alla risoluzione delle carenze di micronutrienti è un fattore chiave che stimola la domanda. Inoltre, la crescente adozione di fertilizzanti speciali, pratiche di agricoltura di precisione e la coltivazione di colture ad alto valore aggiunto rafforzano ulteriormente la posizione di mercato in questa regione.
Il Nord America e l'Europa sono considerati mercati maturi ma strategicamente importanti per i fertilizzanti a base di micronutrienti. La domanda in queste regioni è sostenuta dall'ampio utilizzo di tecnologie di agricoltura di precisione, metodi avanzati di analisi del suolo e prodotti a base di micronutrienti chelati. Inoltre, l'enfasi normativa sull'efficienza nell'uso dei nutrienti e sulle pratiche agricole sostenibili sta incoraggiando gli agricoltori ad attuare programmi mirati di applicazione di micronutrienti sia per le colture in pieno campo che per quelle orticole.
Il Medio Oriente e l'Africa, insieme al Sud America, si stanno affermando come mercati chiave per la crescita grazie alla modernizzazione dell'agricoltura e all'espansione delle attività agricole commerciali. Gli investimenti nelle infrastrutture di irrigazione, il miglioramento dell'accessibilità ai fertilizzanti e i programmi di incremento della produttività stanno promuovendo l'adozione di fertilizzanti a base di micronutrienti in queste regioni. In Sud America, la crescente coltivazione di colture come soia, mais, frutta e verdura sostiene la crescita del mercato. Nel frattempo, i paesi del Medio Oriente e dell'Africa si stanno concentrando sul miglioramento della produttività delle colture attraverso strategie di nutrizione vegetale equilibrata.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
I cinque principali fornitori, Yara International ASA, The Mosaic Company, ICL Group Ltd, K+S Aktiengesellschaft e Coromandel International Ltd, detenevano una quota collettiva del 57.4% nel 2024, a dimostrazione di una concentrazione moderata. Yara e Mosaic beneficiano di un'integrazione verticale, dal minerale alle miscele, che le protegge dalle oscillazioni delle materie prime e rafforza la loro leadership nel mercato dei fertilizzanti micronutrienti. ICL e Coromandel si concentrano su specialità chelate per fertirrigazione e nicchie fogliari, mentre K+S si differenzia con miscele di magnesio e micronutrienti. I formulatori brasiliani e turchi più piccoli confezionano micronutrienti insieme a prodotti biologici per aggirare i limiti imposti dall'UE sui metalli pesanti e favorire pratiche agricole rigenerative.
La differenziazione tecnologica sta affinando i vantaggi competitivi. Il manganese nano-chelato di Haifa dimezza i tempi di correzione negli agrumi, consentendo prezzi premium. I depositi di brevetti per micronutrienti rivestiti con polimeri sono aumentati del 22% nel 2024, guidati da Mosaic e Koch Agronomic Services, evidenziando la migrazione del settore verso la tecnologia a rilascio controllato [4] United States Patent and Trademark Office, “Polymer-Coated Micronutrient Patent Filings 2024,” uspto.gov ]. Gli investimenti per la conformità normativa ampliano le barriere, soprattutto in Europa, dove il cadmio limita la domanda di materie prime purificate.
Nell'Africa subsahariana e nella regione andina del Sud America permangono opportunità di mercato inesplorate, dove la penetrazione dei micronutrienti rimane inferiore al 15% dei terreni coltivabili. I fornitori che offrono servizi di consulenza agronomica abbinati a formulazioni personalizzate potranno conquistare quote di mercato con la diffusione dei programmi di sensibilizzazione.
Leader del settore dei fertilizzanti micronutrienti
Coromandel International Ltd.
Gruppo ICL Ltd
K+S Aktiengesellschaft
The Mosaic Company
Yara International ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2024: l'ampliamento della partnership tra ICL e AMP rafforza la sua presenza nel mercato cinese dei fertilizzanti speciali idrosolubili, in rapida crescita, trainato dalla crescente adozione dell'irrigazione a goccia e dalle colture ad alto valore aggiunto. Questo accordo consente a ICL di soddisfare le esigenze in continua evoluzione degli agricoltori con soluzioni nutritive innovative e mirate all'irrigazione.
- Giugno 2024: Coromandel International Ltd. ha inaugurato un impianto di nanofertilizzanti a Kakinada, nell'Andhra Pradesh, ampliando la sua capacità produttiva di fertilizzanti di nuova generazione, tra cui formulazioni nanometriche di micronutrienti come zinco e boro. L'impianto rafforza la capacità dell'azienda di servire i mercati dell'orticoltura e della fertirrigazione ad alto valore aggiunto.
- Novembre 2023: K+S Aktiengesellschaft investirà 35 milioni di euro (37 milioni di dollari) per aumentare di 25,000 tonnellate la produzione annuale di EPSO Micro presso il suo stabilimento di Kassel, in Germania. L'aggiornamento è mirato a soddisfare la crescente domanda di miscele di micronutrienti ricche di magnesio da parte dei coltivatori europei di colza e patate e dovrebbe entrare in funzione nel terzo trimestre del 2025.
Ambito del rapporto sul mercato globale dei fertilizzanti micronutrienti
Boro, Rame, Ferro, Manganese, Molibdeno, Zinco e Altri sono trattati come segmenti per Prodotto. Fertirrigazione, Fogliare e Suolo sono trattati come segmenti per Modalità di Applicazione. Colture erbacee, Colture orticole, Tappeti erbosi e ornamentali sono trattati come segmenti per Tipo di Coltura. Asia-Pacifico, Europa, Medio Oriente e Africa, Nord America e Sud America sono trattati come segmenti per Regione.Per prodotto
| Boro |
| Rame |
| Ferro |
| Manganese |
| Molibdeno |
| Zinco |
| Altro |
Per modalità di applicazione
| fertirrigazione |
| Fogliare |
| Suolo |
Per tipo di coltura
| Campi coltivati |
| Colture orticole |
| Tappeti erbosi e ornamentali |
Per geografia
| Asia-Pacifico | Australia |
| Bangladesh | |
| Cina | |
| India | |
| Indonesia | |
| Giappone | |
| Pakistan | |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Europa | Francia |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Ucraina | |
| Regno Unito | |
| Resto d'Europa | |
| Medio Oriente e Africa | Nigeria |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa | |
| Nord America | Canada |
| Messico | |
| Stati Uniti | |
| Resto del Nord America | |
| Sud America | Argentina |
| Brasile | |
| Resto del Sud America |
| Per prodotto | Boro | |
| Rame | ||
| Ferro | ||
| Manganese | ||
| Molibdeno | ||
| Zinco | ||
| Altro | ||
| Per modalità di applicazione | fertirrigazione | |
| Fogliare | ||
| Suolo | ||
| Per tipo di coltura | Campi coltivati | |
| Colture orticole | ||
| Tappeti erbosi e ornamentali | ||
| Per geografia | Asia-Pacifico | Australia |
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Francia | |
| Germania | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Spagna | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Medio Oriente e Africa | Nigeria | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
| Nord America | Canada | |
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Argentina | |
| Brasile | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Micronumenti: Zn, Mn, Cu, Fe, Mo, B e altri
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




