

Dimensioni e quota del mercato dei microdisplay
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.91 miliardo di dollari |
| Dimensione del mercato (2031) | 6.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.93% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
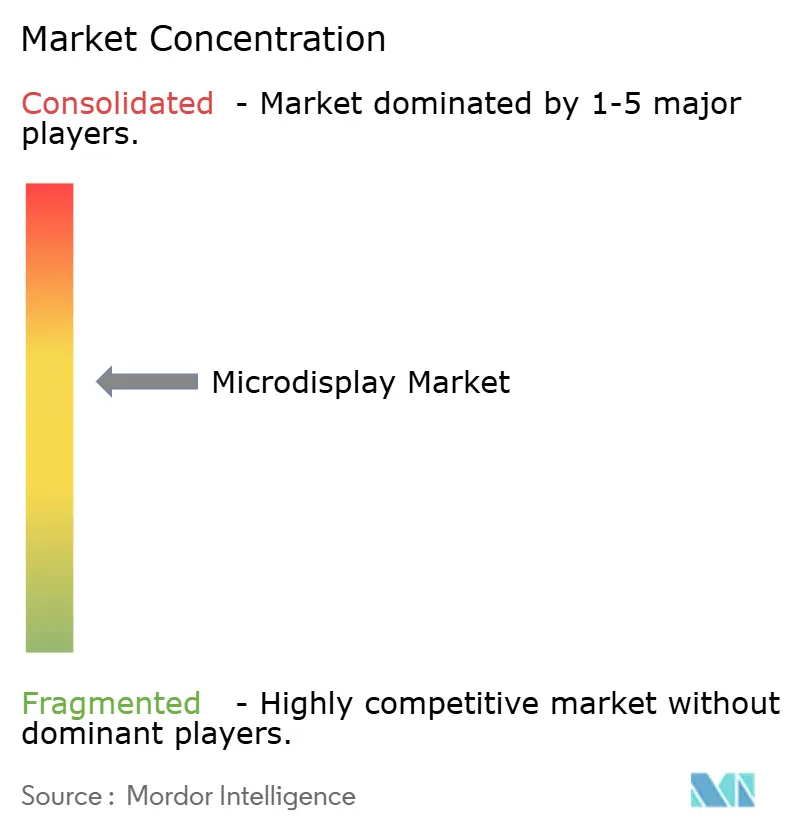
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei microdisplay di Mordor Intelligence
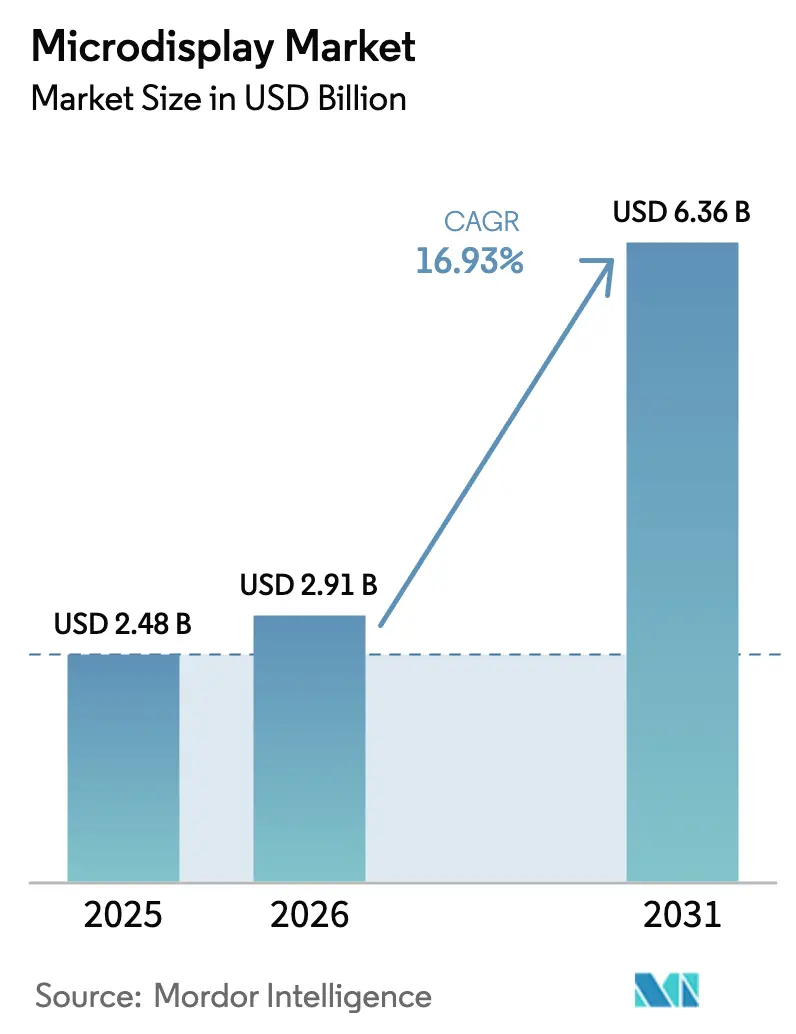
Si prevede che il mercato dei microdisplay aumenterà da 2.48 miliardi di dollari nel 2025 e 2.91 miliardi di dollari nel 2026 a 6.36 miliardi di dollari entro il 2031, registrando un CAGR del 16.93% tra il 2026 e il 2031. La crescente domanda di visori leggeri per realtà aumentata e realtà virtuale, head-up display trasparenti per autoveicoli e sistemi di visiera per la difesa sta rimodellando le roadmap di prodotto verso densità di pixel superiori a 3,000 ppi e livelli di luminosità superiori a 5,000 nit. L'outsourcing di mini-fab sta comprimendo i costi unitari per i mirini elettronici delle fotocamere, mentre i produttori di pannelli asiatici stanno ampliando la capacità di OLED su silicio e microLED su nodi wafer da 8 e 12 pollici. Le alleanze tra le grandi aziende tecnologiche stanno aggiungendo visibilità sui volumi che riduce i rischi per gli investimenti, e quadri normativi come i protocolli di visualizzazione Euro NCAP stanno spingendo il mercato dei microdisplay verso la qualificazione di livello automobilistico. Tuttavia, le sfide della catena di fornitura relative ai substrati in zaffiro e ai backplane in silicio continuano a mettere a dura prova i margini lordi.
Punti chiave del rapporto
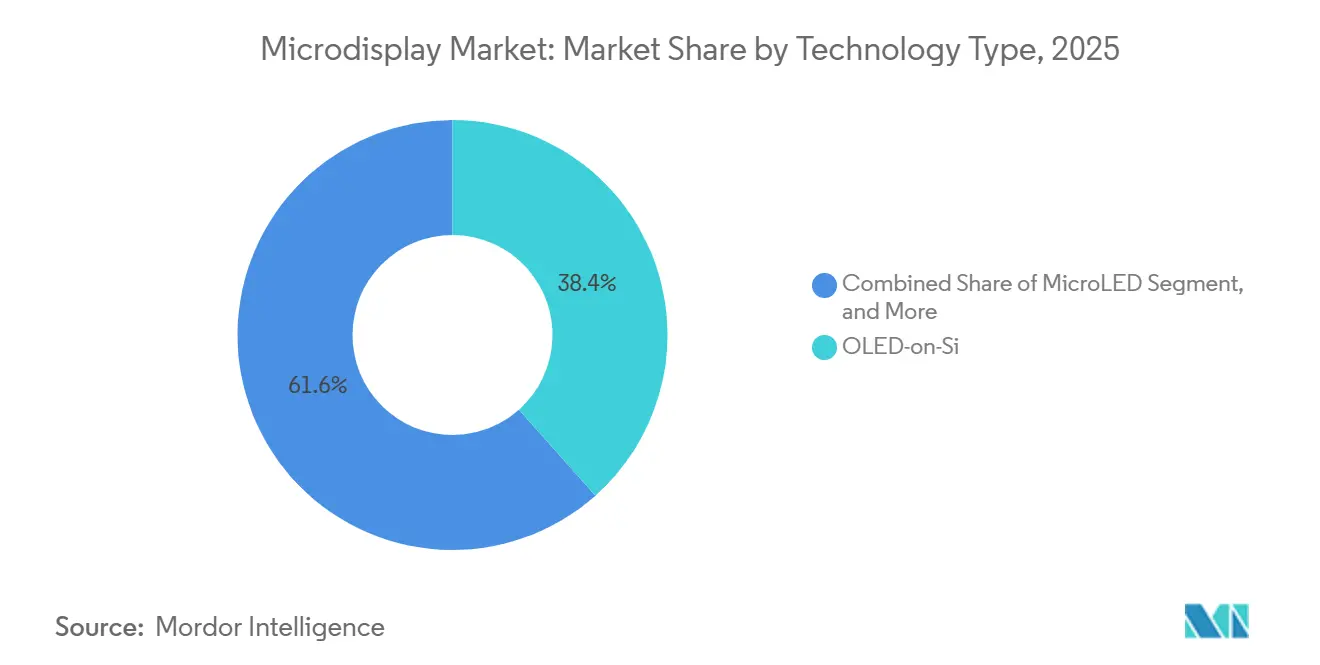
- In base alla tecnologia, l'OLED su silicio ha detenuto il 38.43% della quota di mercato dei microdisplay nel 2025, mentre si prevede che i microLED cresceranno a un CAGR del 17.27% fino al 2031.
- In base al fattore di forma, i display montati sulla testa vicini agli occhi hanno registrato il 48.37% dei ricavi nel 2025, mentre si prevede che i display head-up cresceranno a un CAGR del 17.69% entro il 2031.
- In base alla risoluzione, la classe da 1024×768 a 1920×1080 deteneva una quota del 53.61% del mercato dei microdisplay nel 2025, mentre i pannelli superiori a 1920×1080 sono destinati a crescere a un CAGR del 17.02% nel periodo 2026-2031.
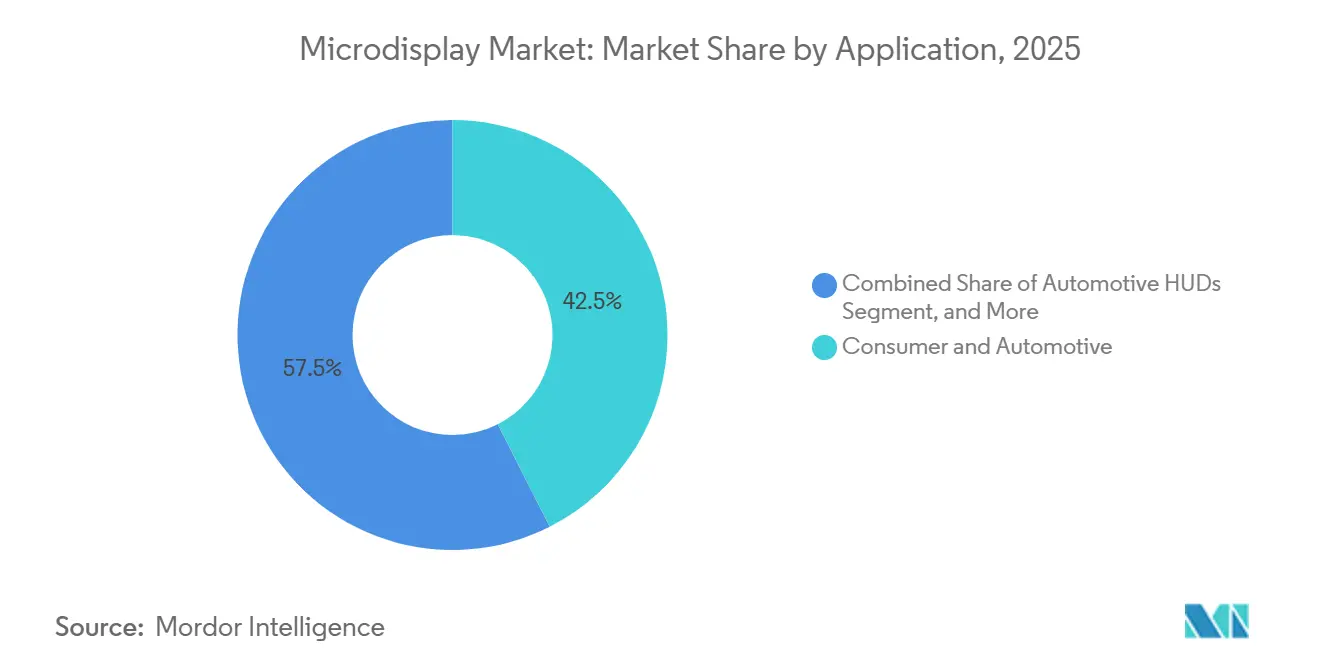
- Per applicazione, gli usi consumer e automotive rappresentano insieme il 42.53% del fatturato del 2025, mentre si prevede che i soli HUD per il settore automotive registreranno il CAGR più rapido, pari al 18.12%, fino al 2031.
- In termini geografici, l'Asia Pacifica ha registrato un fatturato del 36.32% nel 2025 e rimane la regione in più rapida crescita, con un CAGR del 17.36% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei microdisplay
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda esplosiva di display ultracompatti per dispositivi indossabili AR/VR in tutta l'Asia | + 4.2% | Nucleo dell'Asia Pacifica, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Gli OEM del settore automobilistico passano agli HUD Micro-LED trasparenti per i sistemi ADAS di livello 3+ | + 3.8% | L'Europa e il Nord America sono in testa, l'Asia Pacifica segue | Medio termine (2-4 anni) |
| Programmi di modernizzazione della difesa che specificano display per visiere a basso SWaP | + 2.9% | Nord America, Europa, Medio Oriente | A lungo termine (≥ 4 anni) |
| L'ascesa degli occhiali intelligenti pronti per il metaverso grazie alle partnership con le grandi aziende tecnologiche | + 3.1% | Globale, concentrato in Nord America e Asia Pacifico | A breve termine (≤ 2 anni) |
| Outsourcing di mini-fab per OLED-on-Si conveniente per le fotocamere consumer | + 2.3% | Produzione nell'area Asia-Pacifico, mercato finale globale | Medio termine (2-4 anni) |
| Droni cinematografici e microproiettori guidano l'adozione di LCoS ad alto numero di nit | + 1.4% | Nord America, Europa, Asia Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda esplosiva di display ultracompatti per dispositivi indossabili AR-VR in tutta l'Asia
Gli ecosistemi di elettronica di consumo cinesi e sudcoreani stanno convergendo su pannelli inferiori a 1 pollice come componente abilitante per visori leggeri, con startup come Rokid e Nreal che testano sul campo occhiali di peso inferiore a 80 grammi che si basano su moduli OLED-on-silicio da 0.5 pollici che offrono una risoluzione di 1920×1080 per occhio. LG Display ha ampliato la produzione di microdisplay OLED alla fine del 2025 per servire questi marchi, mentre gli incentivi alla produzione dell'India stanno attirando linee di assemblaggio che soddisfano le norme sul contenuto locale. [1] LG Display, "OLED Microdisplay Capacity Expansion", lgdisplay.com Le joint venture stanno riducendo i tempi di commercializzazione, accelerando la transizione dai prototipi alla produzione di massa. L'aumento del reddito disponibile nel sud-est asiatico stimola ulteriormente la domanda di dispositivi indossabili AR a prezzi accessibili, rafforzando la traiettoria di crescita del mercato dei microdisplay.
Gli OEM del settore automobilistico passano agli HUD Micro-LED trasparenti per i sistemi ADAS di livello 3+
Mercedes-Benz ha implementato un HUD a realtà aumentata sulla berlina EQS che proietta una grafica 1280x720 con una latenza inferiore a 20 millisecondi, utilizzando un motore microdisplay DLP certificato ISO 26262 ASIL D. BMW ha seguito con sistemi simili sulla iX e sulla Serie 7, mentre i prototipi Continental raggiungono una luminosità di 10,000 nit su pannelli microLED trasparenti, consentendo la leggibilità alla luce solare senza ingombranti combinatori. I protocolli Euro NCAP in vigore dal 2025 premiano la visualizzazione dei sistemi di assistenza alla guida, incoraggiando le case automobilistiche di fascia media a specificare HUD con microdisplay. Questa tendenza nel settore automobilistico sta rimodellando i piani di capacità e i processi di qualificazione in tutto il settore dei microdisplay.
L'ascesa degli occhiali intelligenti pronti per il metaverso grazie alle partnership con le grandi aziende tecnologiche
Meta Platforms ha spedito oltre 1 milione di occhiali intelligenti Ray-Ban nel 2025 e sta migrando verso modelli che incorporano microdisplay per le sovrapposizioni di notifica. [2] Meta Platforms, “Ray-Ban Smart Glasses Development,” about.meta.com L'Apple Vision Pro stabilisce un punto di riferimento con due pannelli OLED su silicio da 1.42 pollici a 3,391 ppi, forniti da Sony Semiconductor Solutions. Samsung, Google e Qualcomm hanno lanciato un'alleanza XR multipiattaforma che standardizza la latenza movimento-fotone inferiore a 10 millisecondi, spingendo i fornitori a ottimizzare la resa e il consumo energetico piuttosto che inseguire risoluzioni sempre più elevate. Queste roadmap pluriennali espandono i volumi indirizzabili, ancorando le decisioni di investimento nel mercato dei microdisplay.
Programmi di modernizzazione della difesa che specificano display per visiere a basso SWaP
Kopin ha vinto un contratto da 15.4 milioni di dollari con l'esercito degli Stati Uniti nel 2025 per display OLED per visiere che fondono dati di visione notturna e termici in un feed di realtà mista. [3] Kopin Corporation, "OLED Microdisplays for Defense and Aerospace", kopin.com Elbit Systems fornisce pannelli da 5,000 nit, 1280×1024 per il casco F-35, conformi ai criteri di urto e vibrazione MIL-STD-810. I cicli di produzione pluriennali garantiscono una domanda prevedibile, ma i fornitori devono gestire le normative sul controllo delle esportazioni e i rigorosi test ambientali. Questi requisiti spingono la ricerca e lo sviluppo verso backplane con maggiore conduttività termica e materiali con durata prolungata, differenziando i fornitori nel mercato dei microdisplay.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Perdite di resa nei processi di trasferimento di massa dei micro-LED RGB | -2.1% | Globale, concentrato nei centri di produzione dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Dissipazione del calore limitata attraverso il wafer nell'OLED-on-Si ad alta luminosità | -1.7% | Globale, specializzato nelle applicazioni AR esterne e HUD per autoveicoli | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella catena di fornitura per backplane in zaffiro e silicio ad alta purezza | -1.3% | Offerta Asia-Pacifico, domanda globale | Medio termine (2-4 anni) |
| Rischio di contenzioso sulla proprietà intellettuale tra i produttori di pannelli statunitensi e cinesi | -0.9% | Stati Uniti e Cina, ripercussioni sull'Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Perdite di resa nei processi di trasferimento di massa dei micro-LED RGB
Ottenere il 99.99% di emettitori sub-10 micron privi di difetti rimane un obiettivo difficile da raggiungere, costringendo i produttori a sovradimensionare il numero di die e a eseguire costosi cicli di riparazione che fanno aumentare i costi dei pannelli microLED fino al 60%. Il metodo di stampa solida di VueReal vanta una resa del 99.995%, ma non ha dimostrato una produzione sostenibile oltre le 10,000 unità al mese. Finché la resa non si stabilizzerà, i microLED rimarranno limitati alle nicchie premium dell'automotive e della difesa, limitando il loro contributo all'espansione del mercato dei microdisplay.
Dissipazione del calore limitata attraverso il wafer nell'OLED-on-Si ad alta luminosità
Un'intensità luminosa costante superiore a 4,000 nit accelera la degradazione dei materiali organici, riducendo di due terzi l'emivita del pannello, secondo gli studi del Journal of the Society for Information Display. L'OLED a pattern diretto di eMagin migliora l'efficienza, ma continua a indicare il carico termico come il principale limite alla luminosità. I dissipatori di calore in rame e i fori passanti in silicio aggiungono 20-30 dollari per unità, limitandone l'adozione in visori consumer sensibili ai costi. I vincoli termici, quindi, limitano la penetrazione del mercato dei microdisplay nei casi d'uso AR e automotive leggibili alla luce solare.
Analisi del segmento
Per tecnologia: prestazioni e dinamiche dei costi
Nel 2025, la tecnologia OLED su silicio ha detenuto il 38.43% del fatturato all'interno della quota di mercato dei microdisplay, beneficiando di backplane maturi che integrano filtri colore senza incorrere in perdite di trasferimento di massa dovute ai microLED. Tuttavia, i microLED stanno crescendo a un CAGR del 17.27%, poiché le case automobilistiche cercano rivestimenti trasparenti per parabrezza da 10,000 nit per sistemi di assistenza alla guida avanzati. Le dimensioni del mercato dei microdisplay attribuibili alle tradizionali tecnologie LCoS e DLP rimangono stabili nelle applicazioni di proiezione e nelle telecamere, dove i costi e la maturità della supply chain superano i vantaggi emissivi.
I fornitori giapponesi e coreani monetizzano i pannelli OLED premium a prezzi che raggiungono i 350 dollari l'unità per i visori VR di punta, mentre le startup cinesi corteggiano i marchi di fascia media con prezzi inferiori del 20%. I prototipi di quantum dot su silicio di BOE e Samsung Display mirano a ottenere miglioramenti a lungo termine in termini di purezza del colore, ma le spedizioni a breve termine rimangono trascurabili. Di conseguenza, il mercato dei microdisplay bilancia i volumi di OLED su silicio ottimizzati in termini di costi con i progetti pilota di microLED orientati alle prestazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per risoluzione: domina la gamma media, prevale l'Ultra-HD
La banda da 1024×768 a 1920×1080 ha rappresentato il 53.61% del fatturato del 2025, ancorando la quota di mercato dei microdisplay con pannelli robusti utilizzati nei mirini delle fotocamere, negli occhiali AR entry-level e nei proiettori tradizionali. La domanda è stabile perché queste risoluzioni sono in linea con gli obiettivi di durata della batteria e di costo dei dispositivi mainstream, mantenendo elevati i volumi anche quando i livelli premium si spostano verso l'alto. I pannelli superiori a 1920×1080, tuttavia, stanno scalando a un CAGR del 17.02%, spinti dai visori VR che richiedono il rendering sub-pixel per eliminare gli artefatti delle porte sullo schermo e dagli HUD automobilistici che devono visualizzare una grafica densa per l'assistenza alla guida. Il modulo OLED-on-silicon 3648×3144 di Sony per un visore di punta sottolinea come gli acquirenti premium assorbano costi più elevati per una fedeltà immersiva, incoraggiando i rivali a pianificare prodotti 4K-per-eye. I fornitori di componenti stanno quindi suddividendo la produzione tra linee di fascia media ad alto volume e lotti ultra-HD più piccoli che convalidano nuovi transistor e tecniche di deposizione.
La crescita dell'Ultra-HD sta indirizzando i produttori di substrati verso formati wafer da 12 pollici, incrementando le economie di scala che comprimono gradualmente i costi unitari. Nel frattempo, i progettisti di motori ottici ottimizzano i combinatori di guide d'onda e le lenti pancake in modo che un numero maggiore di pixel si traduca in significativi guadagni visivi senza aumentare il peso del visore. Mentre i volumi di fascia media finanziano gli investimenti in conto capitale e l'apprendimento dei processi, si prevede che innovazioni in termini di resa e gestione termica si riverseranno nella classe Ultra-HD, ampliando la sua quota di mercato dei microdisplay entro la fine del periodo di previsione.
Per applicazione: Ampiezza del consumatore, Velocità automobilistica
L'elettronica di consumo e quella automobilistica hanno generato complessivamente il 42.53% del fatturato del 2025, riflettendo l'ampio utilizzo di display near-to-eye in cuffie da gaming, occhiali intelligenti e sistemi di infotainment. La crescita delle unità in questo settore rimane sensibile ai prezzi al dettaglio e agli ecosistemi di contenuti, quindi i fornitori puntano sul miglioramento della resa e sull'outsourcing di mini-fab per mantenere i costi dei moduli al di sotto dei 50 dollari per i mirini elettronici delle telecamere e al di sotto dei 150 dollari per gli occhiali AR entry-level. Gli HUD per autoveicoli, sebbene in volume nel 2025, rappresentano la nicchia in più rapida crescita, con un CAGR del 18.12% fino al 2031, poiché i protocolli Euro NCAP e IIHS premiano la visualizzazione dei sistemi di assistenza alla guida in linea.
I programmi HUD richiedono una luminosità di 10,000 nit, intervalli di funzionamento da -40 °C a +85 °C e una durata di 15 anni, il che sposta l'approvvigionamento dagli OLED di fascia consumer verso microLED e stack ibridi. Lunghi cicli di progettazione e rigorosi requisiti ISO 26262 creano contratti rigidi e ad alto margine che compensano i tempi di avviamento più lenti. Gli usi nei settori della difesa, dell'industria e della medicina sostengono prezzi elevati valorizzando la compatibilità con la visione notturna e gli alloggiamenti sterilizzabili, ma la loro quota combinata è inferiore ai volumi dei settori consumer e automotive. In tutte le applicazioni, i fornitori bilanciano le pressioni al ribasso sui costi nei mercati di massa con specifiche orientate alle prestazioni nei settori regolamentati, garantendo flussi di entrate diversificati che sostengono la più ampia quota di mercato dei microdisplay.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fattore di forma: dispositivi indossabili immersivi e sicurezza automobilistica Edge
I display montati sulla testa (HMD) hanno contribuito per il 48.37% al fatturato del 2025, riflettendo la forte diffusione di visori VR consumer e di occhiali AR aziendali. Le dimensioni del mercato dei microdisplay generate dagli head-up display per autoveicoli sono oggi più ridotte, ma in rapida crescita, con un CAGR previsto del 17.69% fino al 2031. I mirini per fotocamere indossabili e i microproiettori riempiono nicchie orientate alla praticità, ma non raggiungono le dimensioni di HMD e HUD.
I vettori di innovazione divergono a seconda dei fattori di forma. I fornitori di HMD enfatizzano il campo visivo e la latenza, puntando verso obiettivi di 8K per occhio che richiedono densità di transistor superiori a 10,000 ppi. Le case automobilistiche, invece, danno priorità a luminosità, resilienza termica e durata operativa superiore a 15 anni, spingendo i fornitori verso stack microLED o OLED-LCD ibridi. Questa suddivisione garantisce che il mercato dei microdisplay guidi flussi di ricerca e sviluppo paralleli anziché convergere su un unico percorso tecnologico.
Analisi geografica
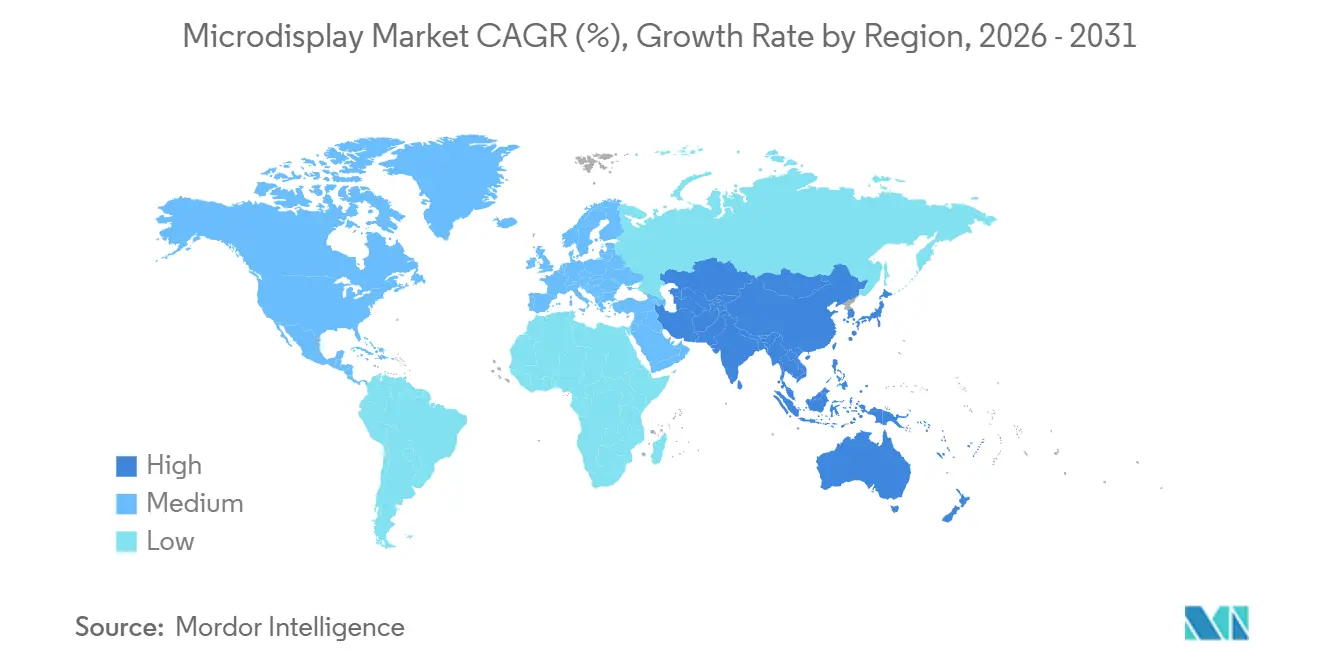
L'area Asia-Pacifico ha rappresentato il 36.32% del fatturato del 2025 e si prevede che manterrà la leadership con un CAGR del 17.36%, grazie all'ampliamento delle linee di produzione di wafer da 8 e 12 pollici da parte delle aziende cinesi e all'espansione della capacità produttiva degli OLED da parte dei player sudcoreani. I sussidi governativi e l'integrazione verticale riducono i prezzi dei pannelli finiti fino al 30%, spingendo i marchi globali di cuffie a qualificarsi per le fonti asiatiche. Gli incentivi dell'India attraggono attività di assemblaggio e collaudo che posizionano il Paese come futuro fornitore di soluzioni per la difesa.
Il Nord America e l'Europa fungono principalmente da centri di consumo. I principali produttori di automobili integrano HUD con microdisplay per soddisfare i requisiti di visualizzazione Euro NCAP, e l'Esercito degli Stati Uniti finanzia programmi di visiere rinforzate che garantiscono una domanda pluriennale. I programmi delle grandi aziende tecnologiche di Apple e Meta bloccano le roadmap per i pannelli ad alta risoluzione, legando le fortune dei fornitori ai cicli dell'elettronica di consumo e al controllo normativo sui controlli delle esportazioni.
Il Medio Oriente specifica display a visiera a basso SWaP per aerei da caccia e kit per le forze speciali, offrendo volumi di ordini stabili ma modesti a prezzi premium. Sud America e Africa rimangono mercati emergenti, dove il reddito disponibile e la penetrazione nel settore automobilistico sono ancora in fase di sviluppo, sebbene il Brasile mostri una rapida adozione nella cinematografia con droni. Nel complesso, le dinamiche regionali rafforzano il predominio manifatturiero nell'area Asia-Pacifico, mentre la domanda nordamericana ed europea detta le specifiche prestazionali per il più ampio mercato dei microdisplay.
Panorama competitivo
Sony Semiconductor Solutions, Kopin, eMagin, Jade Bird Display e BOE hanno generato complessivamente circa il 55% del fatturato del 2025, garantendo loro vantaggi di scala in termini di investimenti e di leva finanziaria nella supply chain. L'integrazione verticale di Sony garantisce margini premium sui pannelli VR di punta, mentre Kopin si protegge dai cicli di consumo puntando su contratti nei settori della difesa e dell'automotive che si estendono su più periodi di budget.
Un secondo livello competitivo, composto da VueReal, PlayNitride e Lumiode, persegue innovazioni nel trasferimento di massa dei microLED, promettendo una resa del 99.995%, ma ciascuna azienda deve comunque dimostrare una produzione costante superiore alle 10,000 unità al mese. Le loro roadmap tecnologiche attraggono investitori strategici provenienti dagli ecosistemi dell'automotive e degli smart glass, alla ricerca di livelli di luminosità e potenza irraggiungibili con gli attuali OLED su silicio.
Le dinamiche legali e normative influenzano ora il potere contrattuale. Le controversie sui brevetti tra produttori di pannelli statunitensi e cinesi creano incertezza sulle licenze che può bloccare le trattative per joint venture, mentre le certificazioni ISO 26262 e MIL-STD diventano fattori determinanti per i nuovi contratti. I fornitori che garantiscono tempestivamente credenziali di sicurezza e ambientali sono meglio posizionati per difendere la propria quota di mercato, mentre la pressione sui prezzi si intensifica nella fascia bassa del mercato dei microdisplay.
Leader del settore dei microdisplay
OLED funziona
eLux, Inc.
Corporazione Kopin
eMagin Corporation
Seiko Epson Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Kopin si è aggiudicato un contratto da 15.4 milioni di dollari con l'esercito degli Stati Uniti per la fornitura di display OLED per visiere per il sistema di aumento visivo integrato, con consegne a partire dal secondo trimestre del 2026.
- Agosto 2025: Haylo Labs acquisisce Plessey Semiconductors per un finanziamento garantito da debito di 100 milioni di dollari, ottenendo la proprietà intellettuale monolitica dei microLED e il sito di fabbricazione di Plymouth.
- Giugno 2025: Jade Bird Display ha raccolto 1 miliardo di RMB (140 milioni di USD) per espandere la sua linea di microLED da 8 pollici a 50,000 wafer all'anno e accelerare lo sviluppo RGB a colori.
- Marzo 2025: BOE ha presentato un microdisplay OLED 1080p da 0.39 pollici a 4,032 ppi durante la SID Display Week, destinato agli occhiali AR inferiori a 500 milliwatt.
Ambito del rapporto sul mercato globale dei microdisplay
Un microdisplay è un pannello di visualizzazione molto piccolo e ad alta risoluzione, solitamente con una diagonale inferiore a 2 pollici, progettato per mostrare le immagini direttamente davanti all'occhio o tramite un sistema ottico, anziché essere visualizzate come uno schermo tradizionale.
Il rapporto sul mercato dei microdisplay è segmentato per tipo di tecnologia (LCoS tradizionale, LCD, DLP; OLED-on-Si; MicroLED; Quantum-Dot-on-Si), risoluzione (fino a 1024×768, 1024×768-1920×1080, oltre 1920×1080), applicazione (consumer e automotive, difesa, industria e impresa, altri), fattore di forma (HMD vicino all'occhio, HUD, microproiettori, mirini indossabili) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Tradizionale (LCoS, LCD, DLP) |
| OLED su Si |
| MicroLED |
| Punto quantico su Si |
| Fino a 1024 × 768 |
| 1024 × 768 - 1920 × 1080 |
| Sopra 1920 × 1080 |
| Consumatori e Automotive | Visori per realtà aumentata/realtà virtuale |
| HUD automobilistici | |
| Proiezione tradizionale / Telecamera | |
| Difesa | |
| Industria e impresa | |
| Altre applicazioni |
| Display montati sulla testa vicini all'occhio |
| Display head-up |
| Microproiettori |
| Mirini e mirini indossabili |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Nordici | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Kenia | |
| Resto d'Africa |
| Per tipo di tecnologia | Tradizionale (LCoS, LCD, DLP) | |
| OLED su Si | ||
| MicroLED | ||
| Punto quantico su Si | ||
| Per risoluzione | Fino a 1024 × 768 | |
| 1024 × 768 - 1920 × 1080 | ||
| Sopra 1920 × 1080 | ||
| Per Applicazione | Consumatori e Automotive | Visori per realtà aumentata/realtà virtuale |
| HUD automobilistici | ||
| Proiezione tradizionale / Telecamera | ||
| Difesa | ||
| Industria e impresa | ||
| Altre applicazioni | ||
| Per fattore di forma | Display montati sulla testa vicini all'occhio | |
| Display head-up | ||
| Microproiettori | ||
| Mirini e mirini indossabili | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Nordici | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato dei microdisplay entro il 2031?
Si prevede che il mercato dei microdisplay registrerà un CAGR del 16.93% dal 2026 al 2031, passando da 2.91 miliardi di dollari nel 2026 a 6.36 miliardi di dollari entro il 2031.
Quale tecnologia è attualmente in testa al fatturato?
Nel 2025, l'OLED su silicio ha rappresentato il 38.43% del fatturato, beneficiando di processi backplane maturi e dell'integrazione full-color.
Perché il microLED è considerato il segmento in più rapida crescita?
I pannelli MicroLED offrono una luminosità e una trasparenza pari a 10,000 nit, caratteristiche di cui i produttori di automobili hanno bisogno per i loro HUD di assistenza alla guida avanzati, con un CAGR del 17.27%.
Quale regione si espanderà più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 17.36% fino al 2031, poiché i produttori cinesi e sudcoreani aumenteranno la capacità di produzione di wafer da 8 e 12 pollici.
Cosa limita la luminosità degli OLED su silicio?
La dissipazione limitata del calore attraverso il wafer aumenta la temperatura del pannello oltre le soglie di sicurezza quando la luminosità supera i 4,000 nit, riducendone la durata.
Quanto è concentrato il potere dei fornitori oggi?
Le prime cinque aziende detengono circa il 55% del fatturato, il che indica una concentrazione moderata con ampio spazio per i nuovi entranti.


