

Dimensioni e quota di mercato degli scambiatori di calore a microcanali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
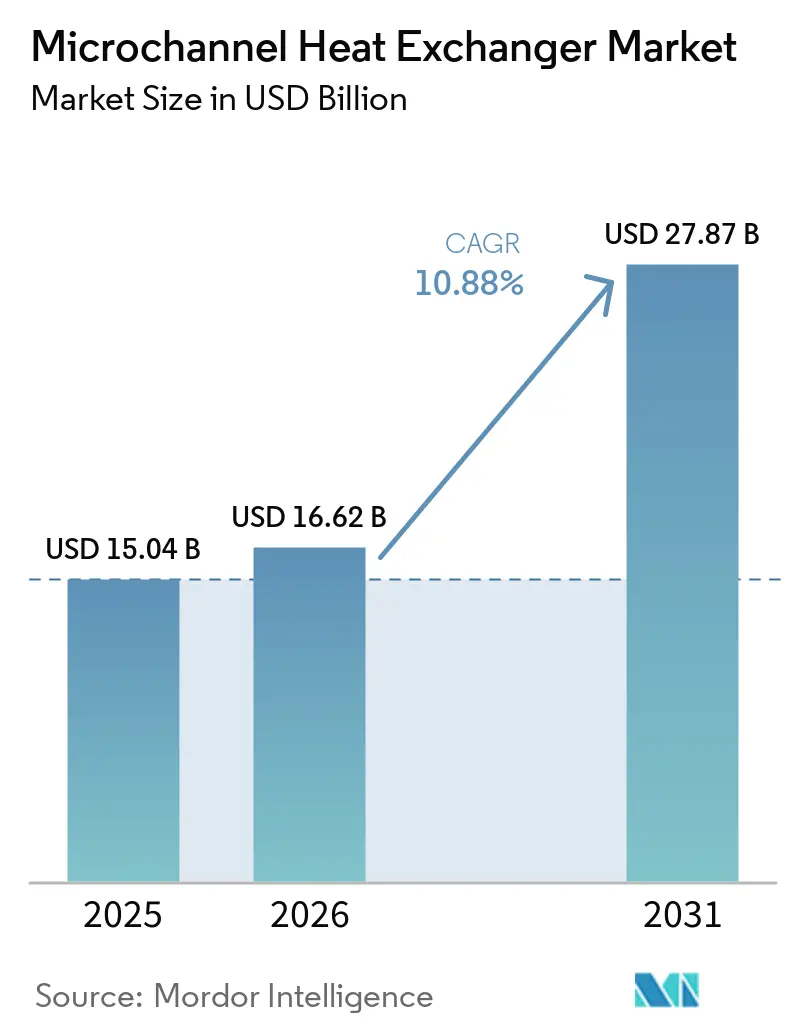
| Dimensione del mercato (2026) | 16.62 miliardo di dollari |
| Dimensione del mercato (2031) | 27.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.88% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli scambiatori di calore a microcanali a cura di Mordor Intelligence
Si prevede che il mercato degli scambiatori di calore a microcanali crescerà da 15.04 miliardi di dollari nel 2025 a 16.62 miliardi di dollari nel 2026, raggiungendo i 27.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.88% nel periodo 2026-2031. Le normative sui refrigeranti, la diffusione delle pompe di calore, i sistemi termici per veicoli elettrici e il raffreddamento dei data center stanno incrementando la domanda di apparecchiature compatte per lo scambio termico. Queste fonti di domanda si basano su una minore carica di refrigerante, una geometria compatta e un elevato rapporto superficie/volume. Questa combinazione rende il mercato degli scambiatori di calore a microcanali meno dipendente da un singolo utilizzo finale rispetto ai cicli precedenti. I fornitori stanno rispondendo con design compatibili con i refrigeranti, rivestimenti, geometrie personalizzate e qualifiche a lungo termine da parte dei produttori di apparecchiature originali (OEM). Capacità, prestazioni in termini di resistenza alla corrosione e validazione dei refrigeranti rimangono importanti fattori limitanti per la velocità di risposta dell'offerta.
Punti chiave del rapporto
- Per tipologia di componente, nel 2025 i condensatori detenevano il 46.4% della quota di mercato degli scambiatori di calore a microcanali, mentre si prevede che le serpentine di raffreddamento ad acqua cresceranno a un tasso annuo composto (CAGR) dell'11.6% fino al 2031.
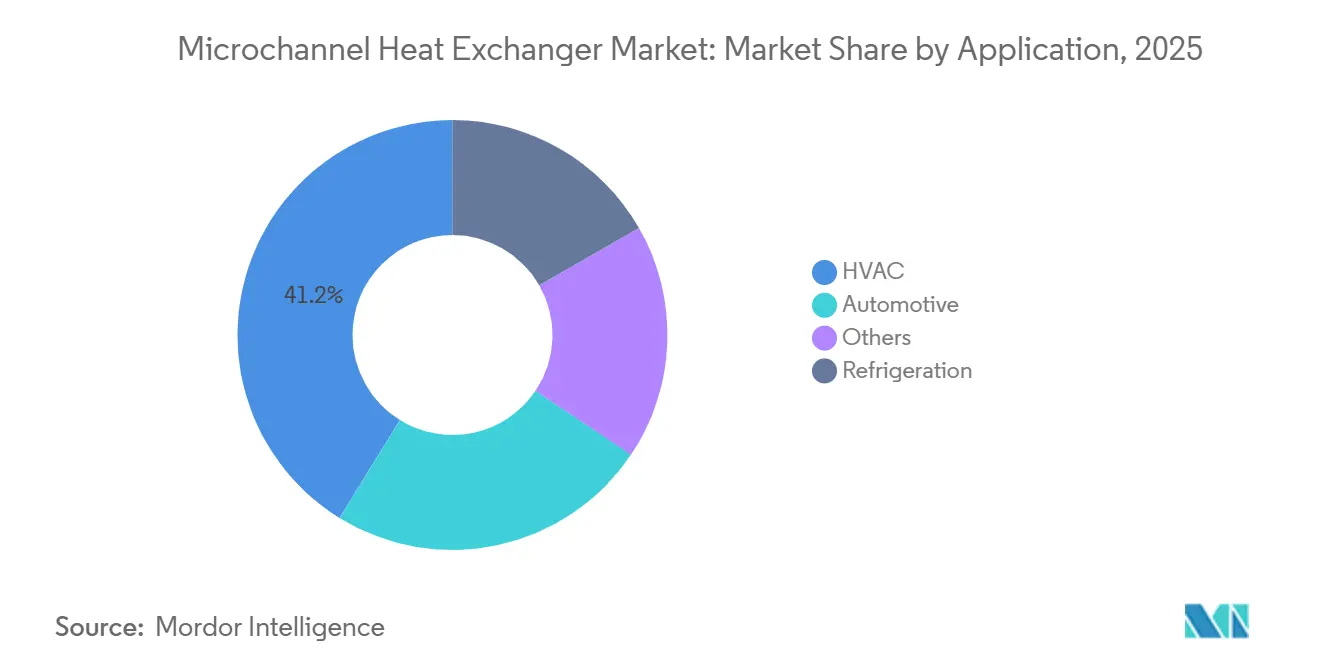
- Per quanto riguarda le applicazioni, nel 2025 il settore HVAC rappresentava il 41.2% della quota di mercato degli scambiatori di calore a microcanali, mentre si prevede che le applicazioni automobilistiche cresceranno a un tasso annuo composto del 10.9% fino al 2031.
- Per tipologia di prodotto, le unità di trattamento aria detenevano il 34.3% della quota di mercato degli scambiatori di calore a microcanali nel 2025, mentre si prevede che le pompe di calore cresceranno a un tasso annuo composto (CAGR) dell'11.4% fino al 2031.
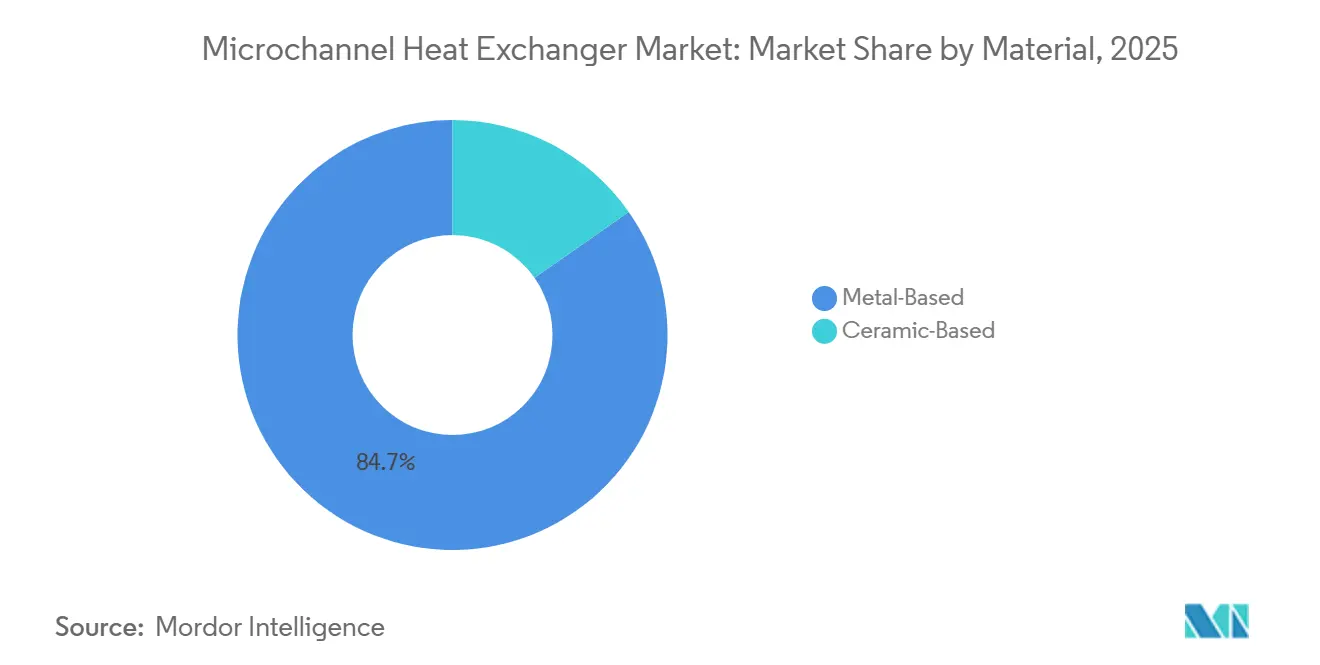
- In termini di materiale, i prodotti a base metallica rappresentavano l'84.7% della quota di mercato degli scambiatori di calore a microcanali nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11.9% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 31.2% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli scambiatori di calore a microcanali
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative sull'efficienza energetica e requisiti per la riduzione del refrigerante | + 2.50% | Globale, concentrato nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Sostituzione di impianti HVACR e installazione di pompe di calore | + 2.80% | Globale, più forte in Europa, Nord America e Cina | Medio termine (2-4 anni) |
| Elettrificazione del settore automobilistico e maggiori carichi termici | + 2.20% | Presente a livello globale, con una presenza più forte nella regione Asia-Pacifico (Cina) e in Europa. | Medio termine (2-4 anni) |
| Raffreddamento dei data center basati sull'intelligenza artificiale e aumento della densità di potenza dei rack | + 1.80% | Nord America, area centrale dell'APAC; ripercussioni sull'UE | A breve termine (≤ 2 anni) |
| Bobine resistenti alla corrosione, pronte per l'installazione in climi rigidi. | + 0.90% | Medio Oriente e Africa, aree costiere del Sud-est asiatico e Stati del Golfo. | A lungo termine (≥ 4 anni) |
| Produzione additiva e automatizzata per geometrie specifiche per applicazioni | + 0.60% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione di impianti HVACR e installazione di pompe di calore
L'adozione delle pompe di calore sta creando un ciclo di sostituzione duraturo per il mercato degli scambiatori di calore a microcanali. L'Agenzia Internazionale dell'Energia prevede che le vendite globali di pompe di calore raddoppieranno entro il 2035 secondo gli scenari politici indicati. Oltre il 20% delle famiglie statunitensi utilizzava pompe di calore come principale sistema di riscaldamento nel 2026 [1] International Energy Agency, “Heat Pump Monitor 2026: Trends and Market Opportunities,” International Energy Agency, iea.org. . La capacità di pompe di calore industriali in Giappone ha raggiunto i 650 MW nel 2024, rispetto ai 290 MW di un decennio prima. Le serpentine delle pompe di calore devono funzionare sia come condensatori che come evaporatori, quindi un drenaggio stabile attraverso cicli di brina e sbrinamento sta diventando un requisito fondamentale del prodotto. Kaltra ha introdotto una serpentina evaporatrice a microcanali reversibile nell'ottobre 2025 per far fronte a questa condizione operativa.
Elettrificazione del settore automobilistico e maggiori carichi termici
L'elettrificazione dei veicoli sta aumentando il carico termico gestito dagli scambiatori di calore a microcanali. Una tipica piattaforma per veicoli elettrici utilizza da 3 a 5 componenti a microcanali nei sistemi di batteria, inverter e climatizzazione dell'abitacolo. Uno studio del 2025 ha rilevato che i dissipatori di calore a microcanali ottimizzati per collettori hanno ridotto la resistenza termica del 2.8% e la potenza di pompaggio del 27.3% rispetto ai design a microcanali convenzionali. Hanon Systems ha fornito un modulo Highly Integrated Cooling Entity da 16 kg per la BMW iX3 elettrica nel marzo 2026. L'assemblaggio combina un compressore elettrico, un condensatore raffreddato ad acqua, uno scambiatore di calore interno, un refrigeratore, tubazioni, valvole e sensori. Questa tendenza verso sistemi integrati concentra gli acquisti presso fornitori in grado di soddisfare i requisiti di brasatura, collaudo di tenuta e ingegneria di sistema.
Normative sull'efficienza energetica e requisiti per la riduzione del refrigerante
La politica sui refrigeranti sta ampliando la base di sostituzione indirizzabile per il mercato degli scambiatori di calore a microcanali. Il regolamento UE 2024/573 è entrato in vigore nel marzo 2024 e limita la manutenzione di alcune apparecchiature di condizionamento dell'aria e pompe di calore che utilizzano refrigeranti con un potenziale di riscaldamento globale pari o superiore a 2,500 a partire da gennaio 2026 [2] Commissione europea, “Regolamento (UE) 2024/573 del Parlamento europeo e del Consiglio sui gas fluorurati a effetto serra”, EUR-Lex, eur-lex.europa.eu. . Una carica di refrigerante inferiore può aiutare i progetti delle apparecchiature a funzionare entro i limiti di sicurezza per A2L e altri refrigeranti infiammabili. Anche le normative statunitensi impongono limiti ai refrigeranti con un potenziale di riscaldamento globale più elevato nelle nuove apparecchiature HVAC. Le normative tedesche sul riscaldamento del 2025 supportano le pompe di calore nelle nuove costruzioni residenziali, il che supporta la domanda di batterie di tipo pompa di calore. La qualificazione anticipata per i refrigeranti A2L e a bassissimo potenziale di riscaldamento globale può quindi rafforzare la posizione di un fornitore prima che la sostituzione delle apparecchiature subisca un'accelerazione.
Raffreddamento dei data center AI e aumento della densità di potenza dei rack
Una maggiore densità di rack sta creando una fonte di domanda separata per il mercato degli scambiatori di calore a microcanali. Le configurazioni NVIDIA GB200 NVLink72 hanno raggiunto 190-230 kW per rack, mentre le configurazioni di nuova generazione puntano a 600 kW a 1 MW. Uno studio peer-reviewed del 2026 ha convalidato gli scambiatori di calore a microcanali a collettore a livelli di dissipazione del calore fino a 208 W/cm² per i package di classe GPU [3] Hamidreza Saffari et al., “High-Heat-Flux Liquid Cooling of Electronics with Manifold Microchannels: Thermal-Hydraulic Optimization and Experimental Validation,” International Journal of Heat and Mass Transfer, doi.org. . HRL Laboratories ha anche riferito che i design a collettore gerarchico possono espandere la capacità di raffreddamento a liquido monofase per i chip di intelligenza artificiale attuali e futuri [4] HRL Laboratories, “Low-Chill: Hierarchical Manifolds for Data Center Chip Cooling,” HRL Laboratories, hrl.com. . Nel maggio 2026, Modine ha annunciato un accordo di capacità a lungo termine da 4 miliardi di dollari, valido fino al 2029, con un cliente hyperscale, supportato da un pagamento anticipato di 165 milioni di dollari. Questi impegni privilegiano le serpentine di raffreddamento ad acqua e i componenti di raffreddamento a liquido, supportati da una pianificazione pluriennale della capacità piuttosto che da modelli di ordine stagionali.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di produzione di precisione e brasatura specializzata | -1.80% | A livello globale, maggiore pressione sui costi in Nord America e nell'UE. | Medio termine (2-4 anni) |
| Durata, rischio di incrostazioni e corrosione | -0.80% | Medio Oriente e Africa, Sud-est asiatico e mercati costieri a livello globale | A lungo termine (≥ 4 anni) |
| Compromessi tra caduta di pressione e potenza di pompaggio nei canali ad alta densità | -0.50% | Globale; specializzato nell'utilizzo industriale e nei data center. | Medio termine (2-4 anni) |
| Lacune di qualificazione per i refrigeranti infiammabili e a bassissimo GWP | -0.70% | UE e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di produzione di precisione e brasatura specializzata
La brasatura in atmosfera controllata rimane un ostacolo pratico all'ingresso nel mercato degli scambiatori di calore a microcanali. Il processo richiede condizioni del forno controllate e anche minime variazioni di temperatura possono compromettere la resistenza alla fatica dei giunti. Una linea di brasatura in atmosfera controllata ad alto volume richiede investimenti multimilionari e lunghi tempi di consegna delle apparecchiature. Anche l'estrusione di tubi multiporta richiede tolleranze precise che molti produttori di scambiatori di calore adiacenti non possiedono. I costi di manodopera, attrezzature e materiali sono particolarmente elevati in Nord America ed Europa. L'automazione può ridurre i costi attraverso l'impilamento delle alette e l'inserimento dei tubi, ma anche gli investimenti in automazione sono limitati dal capitale disponibile.
Durata, rischio di incrostazioni e corrosione
La corrosione rimane una delle principali problematiche legate all'adozione dei materiali per gli scambiatori di calore a microcanali in ambienti costieri e industriali. Una ricerca dell'Università dell'Illinois ha rilevato che la corrosione esterna può aumentare la resistenza termica lato aria fino al 350% nelle unità non rivestite dopo test accelerati. Lo stesso studio ha riscontrato una percentuale di sopravvivenza delle giunzioni brasate su campioni non rivestiti compresa tra lo 0 e il 16% nelle condizioni di prova. I canali stretti migliorano il trasferimento di calore, ma possono rendere difficile la pulizia in applicazioni con fluidi incrostanti o contenenti particelle. Il rivestimento elettroforetico, gli strati sacrificali di zinco e i nanorivestimenti esterni possono migliorare la protezione, ma il rivestimento uniforme di canali complessi rimane difficile. Nel maggio 2026, Kaltra ha ampliato la sua gamma di batterie ad acqua resistenti alla corrosione per data center e installazioni di free-cooling che devono affrontare condizioni chimiche dell'acqua esigenti e ambienti costieri.
Analisi del segmento
Per componente: i condensatori trainano i ricavi, mentre le serpentine di raffreddamento si espandono nella domanda idronica e dei data center.
Nel 2025, i condensatori detenevano il 46.4% della quota di mercato degli scambiatori di calore a microcanali. La loro posizione di leadership riflette il loro ruolo di componente principale per la dissipazione del calore lato aria nei sistemi split, nelle unità a tetto e nella refrigerazione industriale leggera. La base installata offre ai fornitori di condensatori un ciclo di sostituzione in grado di soddisfare la domanda anche in caso di rallentamento delle nuove costruzioni. Gli evaporatori costituiscono il secondo gruppo di componenti per importanza. Sono utilizzati nelle batterie interne delle pompe di calore, nei sistemi di climatizzazione degli abitacoli dei veicoli elettrici e nei banchi frigoriferi commerciali. Altri componenti includono circuiti ausiliari di dissipazione del calore e di sottoraffreddamento.
Si prevede che il mercato delle serpentine di raffreddamento ad acqua crescerà a un tasso annuo composto (CAGR) dell'11.6% dal 2026 al 2031, la prospettiva più promettente nel mercato degli scambiatori di calore a microcanali. Questa crescita è trainata dall'espansione del raffreddamento idronico nei data center e dall'integrazione dei circuiti a liquido nelle pompe di calore. La domanda è legata più agli investimenti in infrastrutture hyperscale che all'avvio di nuove costruzioni residenziali o ai cicli stagionali di costruzione. Nel maggio 2026, Kaltra ha ampliato il proprio portafoglio di serpentine di raffreddamento ad acqua con tubi multiporta a parete più spessa, strati sacrificali di zinco, rivestimenti su scala nanometrica e collettori monoblocco. Il prodotto è destinato ai data center statunitensi, alle unità di trattamento aria e ai sistemi di free-cooling. I sistemi di free-cooling possono ridurre il funzionamento dei chiller meccanici e aumentare l'importanza di prestazioni affidabili sul lato acqua.
Per applicazione: il settore HVAC definisce il livello minimo di volume, mentre la complessità termica del settore automobilistico alimenta la domanda di prodotti premium.
Nel 2025, il settore HVAC deteneva il 41.2% del mercato degli scambiatori di calore a microcanali. Questa applicazione beneficia della continua sostituzione delle tradizionali batterie a tubi e alette nelle apparecchiature ad alta efficienza. Anche le installazioni di pompe di calore, in sostituzione dei sistemi di riscaldamento a combustibili fossili, contribuiscono a sostenere la domanda. La refrigerazione rappresenta la seconda categoria di applicazione e comprende la logistica della catena del freddo, i supermercati e il raffreddamento di processo. In molti impianti di refrigerazione, una minore carica di refrigerante è fondamentale. Il raffreddamento dei processi industriali e il raffreddamento dei data center rientrano nella categoria "altre applicazioni".
Si prevede che le applicazioni nel settore automobilistico cresceranno a un tasso annuo composto (CAGR) del 10.9% fino al 2031 nel mercato degli scambiatori di calore a microcanali. La gestione termica delle batterie, il raffreddamento degli inverter e la climatizzazione dell'abitacolo multicircuito creano domanda di sistemi integrati. DENSO ha mantenuto l'attività brevettuale relativa ai progetti di scambiatori di calore per veicoli elettrici e alla gestione della corrosione per i circuiti di raffreddamento in alluminio nel 2024 e nel 2025. La joint venture tra Sanhua e Danfoss a Hangzhou fornisce prodotti a condensatore ed evaporatore a microcanali ai produttori di apparecchiature di climatizzazione residenziali e commerciali. I progetti per il settore automobilistico richiedono una maggiore durata ai cicli di pressione, un peso inferiore, una più ampia compatibilità con i fluidi e un'integrazione più complessa rispetto a molte applicazioni HVAC. Questi requisiti rendono più difficile l'ingresso nel mercato per i fornitori che si rivolgono esclusivamente a clienti del settore HVAC.
Per tipologia di prodotto: le unità di trattamento aria (UTA) definiscono il volume, mentre le pompe di calore registrano la crescita e il margine di profitto più elevati.
Nel 2025, le unità di trattamento aria detenevano il 34.3% della quota di mercato degli scambiatori di calore a microcanali. Sono utilizzate in edifici commerciali e istituzionali, dove le batterie compatte devono supportare riscaldamento, raffreddamento e deumidificazione. I ventilconvettori sono ampiamente utilizzati nel settore alberghiero, negli uffici e negli edifici residenziali multipiano, dove lo spazio è limitato. I chiller e altre tipologie di apparecchiature completano la gamma di prodotti. I chiller utilizzano sempre più spesso condensatori a microcanali per ridurre la quantità di refrigerante nei grandi sistemi di raffreddamento commerciali e di teleriscaldamento. Queste consolidate categorie di prodotti mantengono una domanda ampia in tutte le tipologie di edifici.
Si prevede che le pompe di calore cresceranno a un tasso annuo composto (CAGR) dell'11.4% fino al 2031, diventando così la tipologia di prodotto in più rapida crescita nel mercato degli scambiatori di calore a microcanali. I programmi di elettrificazione residenziale e commerciale leggera in Europa e Nord America supportano queste prospettive. La batteria deve poter invertire la sua funzione tra condensatore ed evaporatore durante l'anno. La batteria lanciata da Kaltra nell'ottobre 2025 ha affrontato le problematiche relative al gelo, allo sbrinamento e al funzionamento reversibile. L'IEA prevede che le vendite globali di pompe di calore raddoppieranno i livelli attuali entro il 2035. Le batterie reversibili certificate per pompe di calore stanno quindi diventando un requisito fondamentale per i fornitori che intendono operare in questa categoria di apparecchiature.
Per materiale: il segmento a base metallica si distingue sia per la leadership in termini di volume che per la crescita più rapida.
Nel 2025, i prodotti a base metallica detenevano l'84.7% del mercato degli scambiatori di calore a microcanali e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11.9% fino al 2031. Le leghe di alluminio dominano questa categoria grazie alla loro combinazione di conducibilità termica, peso ridotto e compatibilità con la brasatura in atmosfera controllata. Il materiale è utilizzato in applicazioni HVAC, di refrigerazione e automobilistiche. La selezione delle leghe sta diventando sempre più specializzata man mano che i casi d'uso si diversificano. I condensatori lato aria standard utilizzano spesso la lega 3102. Il raffreddamento a liquido dei veicoli elettrici richiede una maggiore resistenza alla corrosione e prestazioni strutturali superiori in presenza di acqua e glicole.
Nel 2025, i design a base ceramica rappresentavano il restante 15.3% della quota di mercato degli scambiatori di calore a microcanali. Sono concentrati in applicazioni ad alta temperatura e alta pressione, dove l'alluminio è meno adatto. Queste applicazioni includono cicli a CO2 supercritica, sistemi di raffreddamento nucleare avanzati e sistemi termici aerospaziali. Uno studio del 2025 ha dimostrato la fattibilità di dissipatori di calore a microcanali con collettore in ceramica stampati in 3D per condizioni di raffreddamento ad acqua e ad alta temperatura. Lo standard cinese GB/T 47194-2026, in vigore dal 1° settembre 2026, disciplina materiali, progettazione, produzione, ispezione e produzione additiva per gli scambiatori di calore a microcanali. Lo standard potrebbe abbreviare i cicli di qualificazione per i materiali non in alluminio nelle applicazioni industriali ed energetiche cinesi.
Analisi geografica
Nel 2025, il Nord America deteneva il 31.2% della quota di mercato degli scambiatori di calore a microcanali. Gli standard statunitensi di risparmio energetico per i condizionatori d'aria e le pompe di calore commerciali supportano un ciclo continuo di sostituzione delle apparecchiature. Nel 2026, oltre il 20% delle famiglie statunitensi utilizzava pompe di calore come principale sistema di riscaldamento. Il raffreddamento dei data center aggiunge un ulteriore canale di domanda che non segue da vicino l'edilizia residenziale. Nel 2025, Modine ha inaugurato uno stabilimento di 155,000 piedi quadrati nel Wisconsin, nell'ambito di un investimento di 100 milioni di dollari in capacità produttiva. Il Canada contribuisce alla domanda di riscaldamento elettrico residenziale, mentre il Messico apporta il volume HVAC per il settore commerciale leggero e industriale.
L'Europa rimane una regione tecnicamente impegnativa per il mercato degli scambiatori di calore a microcanali a causa della sua rigida normativa sui refrigeranti. Francia, Germania e Italia hanno guidato le vendite di pompe di calore in Europa nel 2025. L'IEA ha segnalato una ripresa del mercato europeo delle pompe di calore nel 2026, dopo la contrazione del 2024, con una forte crescita in Germania e Svezia. Le normative tedesche sul riscaldamento rafforzano la domanda di apparecchiature predisposte per le pompe di calore. Il prodotto MPHX di DunAn è stato installato in Svezia e in altre località europee per sistemi a bassa carica di R290. La restrizione del 2027 sui refrigeranti ad alto potenziale di riscaldamento globale in alcune nuove pompe di calore monoblocco sta accelerando la qualificazione dei prodotti conformi.
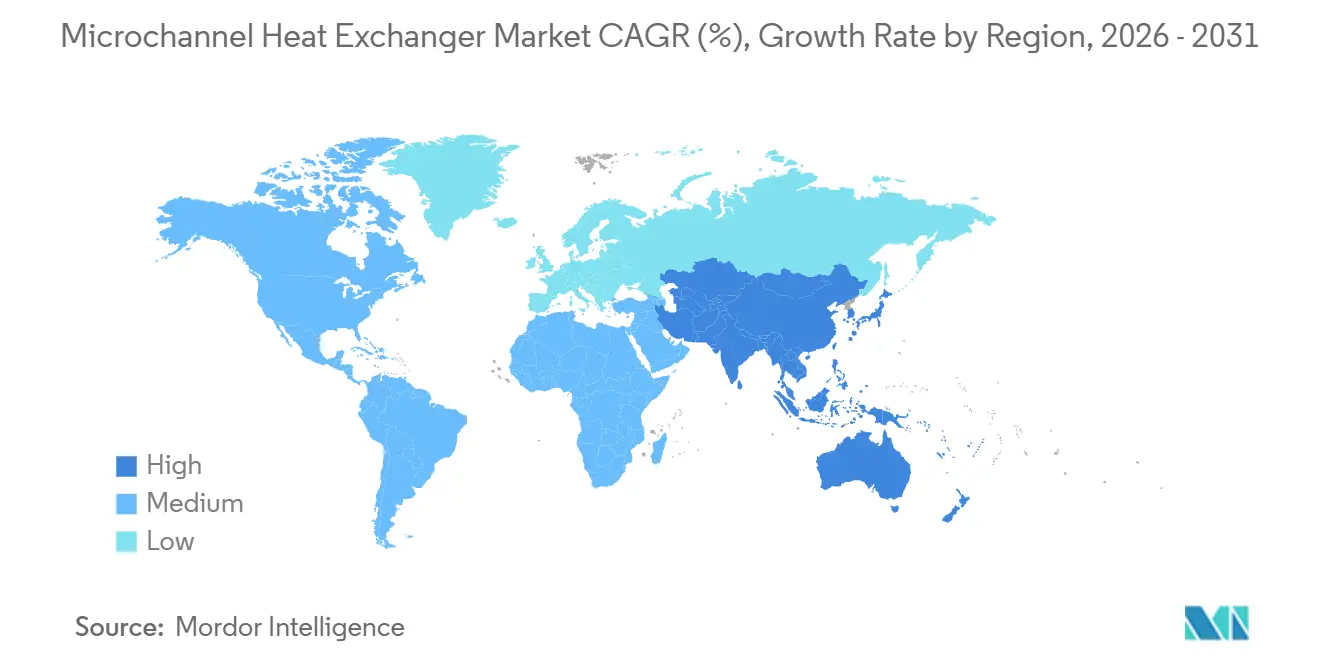
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 12.2% dal 2026 al 2031, il tasso regionale più rapido nel mercato degli scambiatori di calore a microcanali. La Cina è il più grande mercato mondiale per le pompe di calore e l'urbanizzazione in India, Vietnam, Indonesia e Thailandia favorisce l'installazione di impianti HVAC commerciali. Lo standard cinese del 2026 può migliorare la coerenza dei prodotti e abbreviare i processi di qualificazione per la sua base di fornitori. La capacità di produzione di pompe di calore industriali del Giappone, pari a 650 MW, soddisfa la domanda industriale specializzata. DunAn ha inaugurato in Thailandia, nel gennaio 2026, stabilimenti per la gestione termica dei veicoli e la produzione di scambiatori di calore. Il Sud America offre una domanda mirata per la refrigerazione e la climatizzazione residenziale, mentre il Medio Oriente e l'Africa richiedono soluzioni con protezione anticorrosione per il teleriscaldamento e il teleraffreddamento e per i climi costieri.
Panorama competitivo
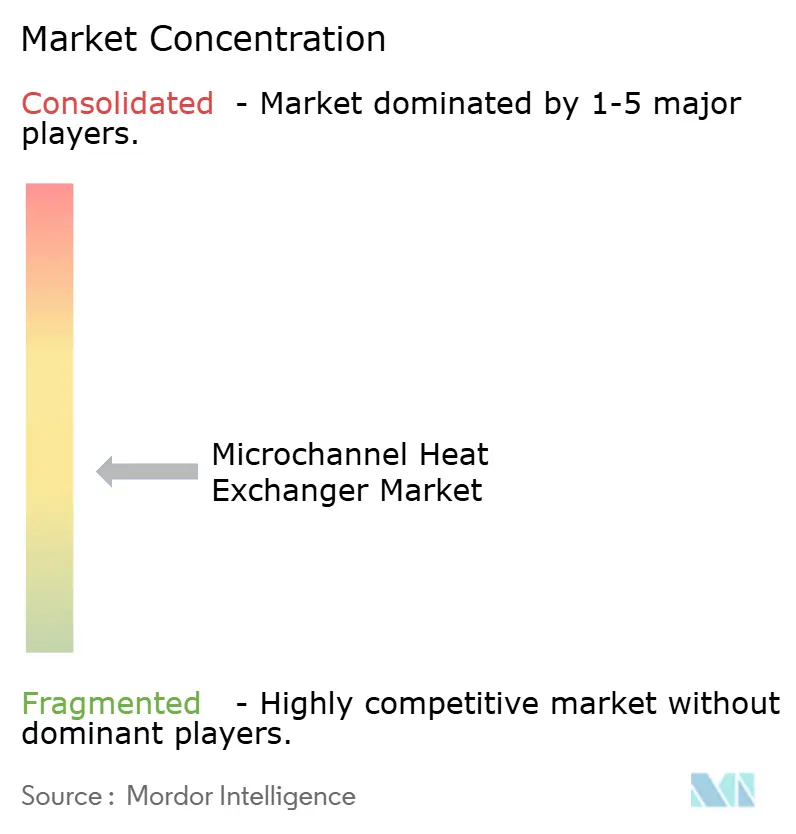
Il mercato degli scambiatori di calore a microcanali è semi-consolidato. I fornitori difendono le proprie posizioni attraverso la compatibilità con i refrigeranti, le qualifiche dei produttori di apparecchiature originali (OEM), la tecnologia di rivestimento e la capacità di produzione di precisione. I grandi gruppi di gestione termica competono con specialisti dedicati ai microcanali e fornitori di componenti per il settore automobilistico. I produttori cinesi, tra cui Sanhua e Zhejiang DunAn, si stanno espandendo grazie a programmi di fornitura di pompe di calore in Europa e investimenti produttivi nel Sud-est asiatico. Le loro dimensioni e la rapida personalizzazione della geometria sono importanti nelle applicazioni residenziali standard. I fornitori occidentali rimangono in una posizione migliore per alcuni prodotti specializzati che richiedono validazioni complesse, prestazioni anticorrosione o integrazione di sistema.
Kaltra ha perseguito lo sviluppo di prodotti specifici per diverse applicazioni nel corso di vari cicli. Ha introdotto una geometria della batteria a bassa carica compatibile con A2L nel giugno 2024 e batterie reversibili per pompe di calore nell'ottobre 2025. Ha ampliato la sua linea di batterie ad acqua resistenti alla corrosione per data center e applicazioni di free-cooling nel maggio 2026. Sanhua ha ottenuto il brevetto statunitense 12546539 nel febbraio 2026 per un apparato di scambio termico che integra un contenitore di regolazione del refrigerante con il sistema di collettori. Daikin ha ottenuto il brevetto statunitense 12583042 nel marzo 2026 per un gruppo di collettori laminati e brasati utilizzato nelle apparecchiature per pompe di calore. Queste azioni aumentano l'onere di qualificazione per i progetti concorrenti.
La produzione additiva rappresenta un'opportunità per i fornitori che cercano geometrie personalizzate senza l'utilizzo di utensili convenzionali. Uno studio del 2025 ha dimostrato la prototipazione rapida, assistita dall'intelligenza artificiale, di scambiatori di calore a microcanali stampati in 3D con canali specifici per l'applicazione. Questo approccio può ridurre i tempi di prototipazione da settimane a giorni. Tuttavia, non è ancora paragonabile alla brasatura convenzionale in termini di costi per elevati volumi di produzione. L'investimento in capacità di brasatura in atmosfera controllata, test di tenuta e linee di rivestimento rimane fondamentale per la produzione ad alto volume. I fornitori attivi nei settori HVAC, automobilistico e del raffreddamento dei data center sono meglio protetti dalle variazioni in qualsiasi singolo ciclo di utilizzo finale. Punteggio di concentrazione del mercato: 5 su 10, poiché il settore comprende grandi gruppi, specialisti e fornitori integrati del settore automobilistico, senza dati sulla quota di mercato combinata dei principali attori che mostrino le soglie per un punteggio di concentrazione più elevato.
Leader del settore degli scambiatori di calore a microcanali
Alfa Laval AB
Zhejiang DUNAN Artificial Environment Co. Ltd.
Daikin Industries Ltd.
API Heat Transfer Inc.
Danfoss A / S
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Modine Manufacturing Company ha annunciato un accordo di fornitura a lungo termine del valore di 4 miliardi di dollari, valido fino al 2029, con un cliente strategico del settore dei data center hyperscale per le soluzioni di raffreddamento Airedale di Modine. Il cliente ha versato anticipatamente 165 milioni di dollari per finanziare gli investimenti di capacità necessari a rispettare l'impegno di fornitura, a dimostrazione di quanto i principali operatori di data center stiano puntando a garantire forniture di gestione termica a lungo termine, anziché affidarsi ad acquisti spot.
- Maggio 2026: Kaltra ha ampliato la sua linea di serpentine a microcanali con una nuova generazione di tubi multiporta resistenti alla corrosione, caratterizzati da pareti più spesse, uno strato protettivo sacrificale di zinco e rivestimenti su scala nanometrica sia sulla superficie interna che esterna del tubo. Il lancio del prodotto è destinato ai data center, alle unità di trattamento aria, agli impianti industriali e alle applicazioni di free-cooling negli Stati Uniti, che richiedono una lunga durata in ambienti con chimica dell'acqua aggressiva e in zone costiere.
- Marzo 2026: Hanon Systems ha annunciato la fornitura del suo modulo Highly Integrated Cooling Entity per la BMW iX3 completamente elettrica, che consolida 7 componenti del circuito di refrigerazione, tra cui eCompressor, condensatore raffreddato ad acqua, scambiatore di calore interno, chiller e linee di aria condizionata, in un unico gruppo da 16 kg. Il modulo gestisce dinamicamente le esigenze termiche durante la ricarica rapida, la guida ad alte prestazioni e le condizioni climatiche estreme contemporaneamente, rappresentando un nuovo standard architetturale per l'integrazione termica nei veicoli elettrici.
- Febbraio 2026: MAHLE GmbH ha presentato HeatX Range+, un sistema di recupero del calore per veicoli elettrici che cattura il calore dall'aria in uscita dall'abitacolo attraverso l'evaporatore del climatizzatore e lo utilizza per preriscaldare l'aria esterna in ingresso tramite il refrigerante R1234yf, riducendo il fabbisogno energetico per il riscaldamento dell'abitacolo fino al 20% ed estendendo l'autonomia di guida a basse temperature di 10 km.
Ambito del rapporto sul mercato globale degli scambiatori di calore a microcanali
Uno scambiatore di calore a microcanali (MCHE) è un dispositivo compatto per il trasferimento di calore che utilizza molteplici canali di piccolo diametro per trasferire in modo efficiente il calore tra due fluidi, tipicamente un refrigerante e aria o un altro liquido. Il piccolo diametro idraulico dei canali crea un elevato rapporto superficie-volume, consentendo un efficiente trasferimento di calore e riducendo al contempo il consumo di refrigerante, il consumo di materiale e l'ingombro. I produttori realizzano comunemente gli MCHE in alluminio o leghe di alluminio. Questi scambiatori di calore sono in genere costituiti da tubi piatti multiporta, alette, collettori e raccordi. Sono ampiamente utilizzati in sistemi HVAC e di refrigerazione, nella gestione termica automobilistica, nelle pompe di calore, nei sistemi di condizionamento dell'aria e nelle applicazioni di raffreddamento industriale.
Il mercato degli scambiatori di calore a microcanali è segmentato per componente, applicazione, tipo di prodotto, materiale e area geografica. Per componente, il mercato è segmentato in evaporatore, condensatore, serpentina dell'acqua e altri. Per applicazione, il mercato è segmentato in HVAC, automotive, refrigerazione e altri. Per tipo di prodotto, il mercato è segmentato in unità di trattamento aria, pompe di calore, ventilconvettori, refrigeratori e altri. Per materiale, il mercato è segmentato in materiali a base metallica e a base ceramica. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale degli scambiatori di calore a microcanali in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| evaporatore |
| Condensatore |
| Serpentina dell'acqua |
| altri componenti |
| HVAC |
| Automotive |
| KALSTEIN |
| Altro |
| Unità di trattamento aria |
| Pompe di calore |
| Unità fan coil |
| Chiller |
| Altri tipi di prodotto |
| A base di metallo |
| A base di ceramica |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | evaporatore | |
| Condensatore | ||
| Serpentina dell'acqua | ||
| altri componenti | ||
| Per Applicazione | HVAC | |
| Automotive | ||
| KALSTEIN | ||
| Altro | ||
| Per tipo di prodotto | Unità di trattamento aria | |
| Pompe di calore | ||
| Unità fan coil | ||
| Chiller | ||
| Altri tipi di prodotto | ||
| Per materiale | A base di metallo | |
| A base di ceramica | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto degli scambiatori di calore a microcanali entro il 2031?
Si prevede che il settore raggiungerà i 27.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.88% a partire dal 2026.
Quale componente presenta le migliori prospettive di crescita?
Si prevede che il mercato delle serpentine di raffreddamento ad acqua crescerà a un tasso annuo composto (CAGR) dell'11.6% fino al 2031, grazie al raffreddamento idronico dei data center e ai circuiti a liquido delle pompe di calore.
Perché le serpentine a microcanali sono importanti per le pompe di calore?
Possono ridurre la carica di refrigerante e adattarsi a design di apparecchiature compatte. Le serpentine delle pompe di calore necessitano inoltre di un funzionamento reversibile affidabile durante i cicli di sbrinamento e formazione di ghiaccio.
Quale applicazione sta crescendo più velocemente?
Si prevede che le applicazioni nel settore automobilistico cresceranno a un tasso annuo composto del 10.9% fino al 2031, grazie all'integrazione di batterie, inverter e sistemi di gestione termica dell'abitacolo nei veicoli elettrici.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.2% fino al 2031, grazie al contributo della Cina e alla crescente domanda di sistemi HVAC commerciali in Asia meridionale e sudorientale.
Quali sono i principali rischi per i fornitori?
Gli elevati costi della brasatura in atmosfera controllata, la corrosione, l'incrostazione, i compromessi in termini di caduta di pressione e le lacune nella qualificazione dei refrigeranti possono limitare la diffusione di questa tecnologia.


