

Dimensioni e quota di mercato delle microturbine
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
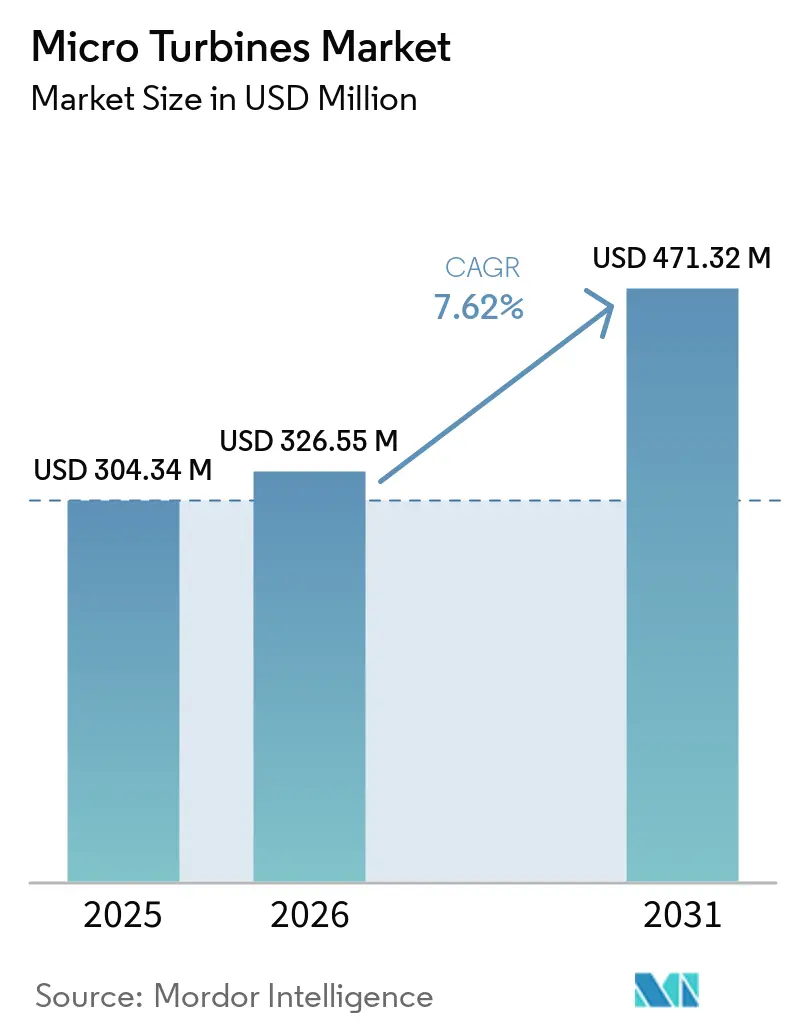
| Dimensione del mercato (2026) | USD 326.55 milioni |
| Dimensione del mercato (2031) | USD 471.32 milioni |
| Tasso di crescita (2026 - 2031) | 7.62% CAGR |
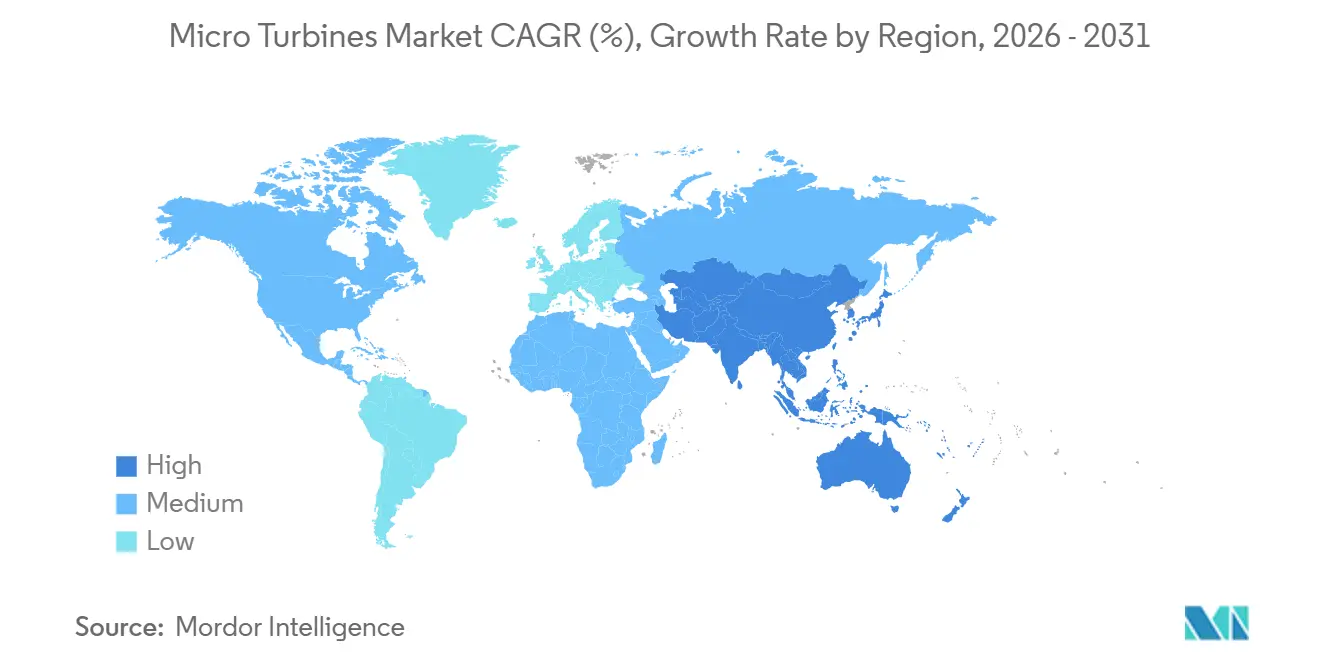
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
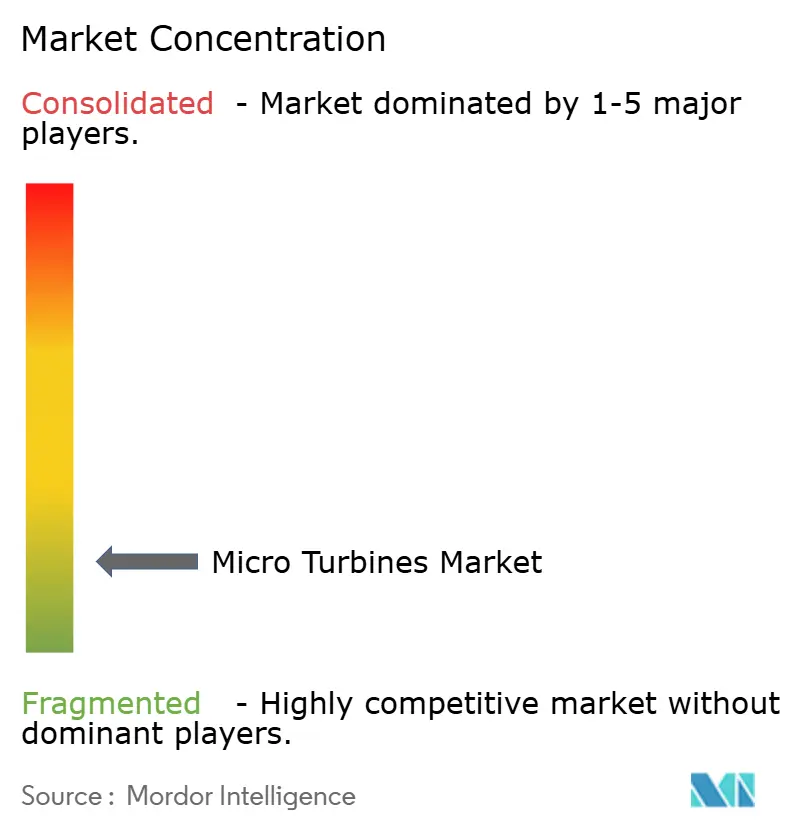
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle microturbine a cura di Mordor Intelligence
Il mercato delle microturbine aveva un valore di 304.34 milioni di dollari nel 2025 e si stima che crescerà da 326.55 milioni di dollari nel 2026 a 471.32 milioni di dollari entro il 2031, con un CAGR del 7.62% durante il periodo di previsione (2026-2031). La domanda si concentra su siti che necessitano di un'alimentazione elettrica affidabile in loco, tra cui strutture commerciali, impianti industriali, operazioni petrolifere e del gas, data center e località remote. I sistemi di cogenerazione favoriscono l'adozione perché producono elettricità e calore utile dalla stessa fonte di combustibile. Anche il funzionamento multi-combustibile, i cuscinetti ad aria e i minori requisiti di manutenzione influenzano le decisioni di acquisto. I fornitori competono con il solare abbinato a sistemi di accumulo e celle a combustibile, quindi la resilienza, le prestazioni in termini di emissioni e la disponibilità di combustibile rimangono elementi centrali per il loro posizionamento. Normative più severe sul flaring e i nuovi progetti di data center a corrente continua possono ampliare la base di domanda indirizzabile oltre gli usi consolidati di cogenerazione e backup.
Punti chiave del rapporto
- In base alla potenza nominale, la fascia 51-250 kW deteneva il 44.3% della quota di mercato delle microturbine nel 2025, mentre si prevede che la fascia 251-500 kW crescerà a un CAGR del 7.9% fino al 2031.
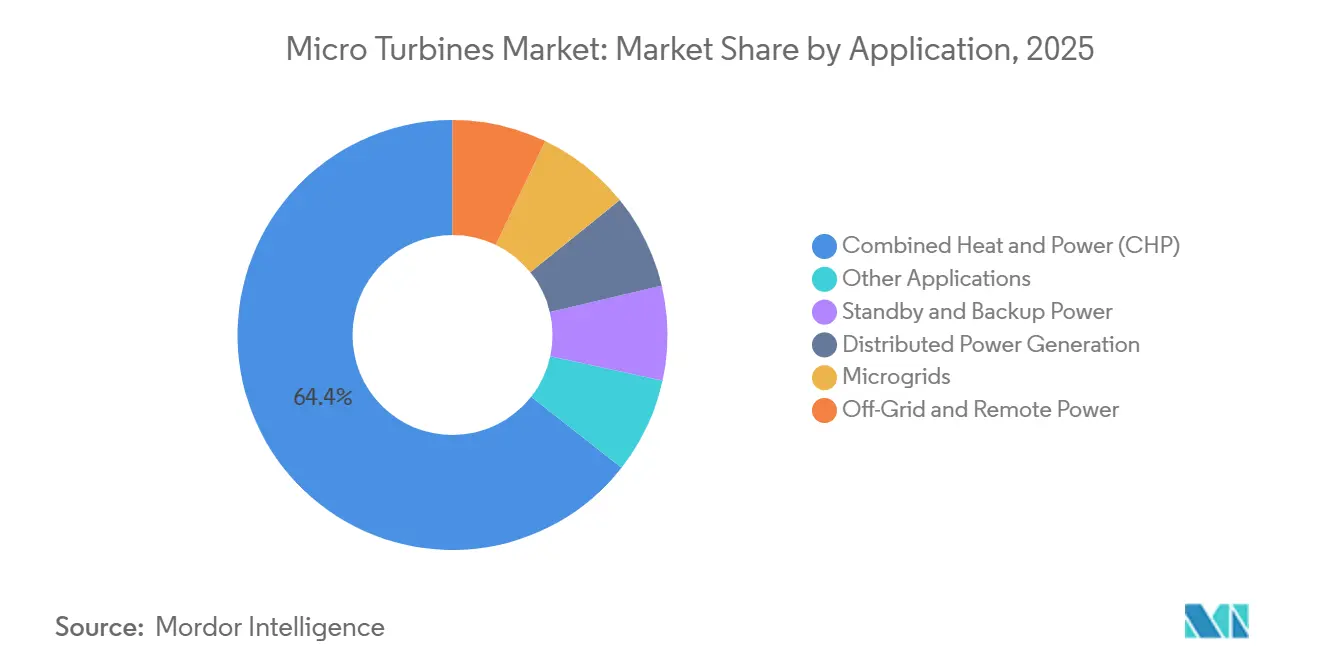
- Per tipologia di applicazione, la cogenerazione (CHP) rappresentava il 64.4% della quota di mercato delle microturbine nel 2025, mentre si prevede che le microreti cresceranno a un tasso annuo composto (CAGR) dell'8.1% fino al 2031.
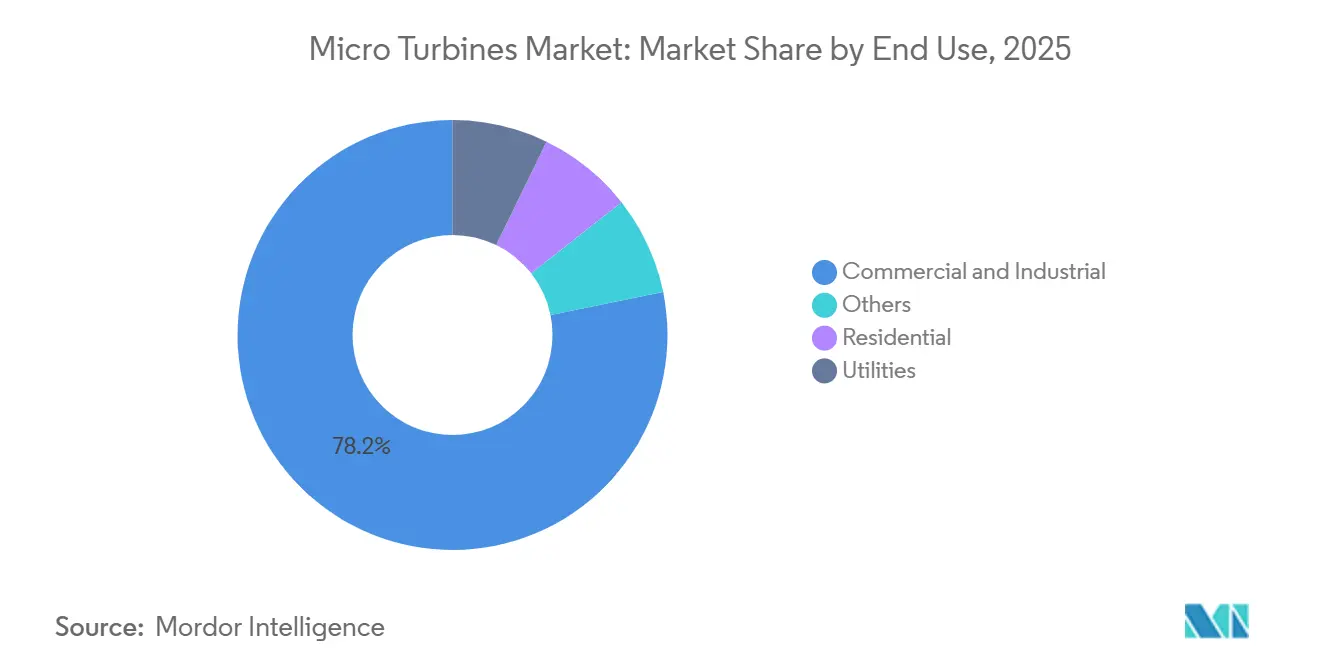
- Per tipologia di utilizzo finale, gli utenti commerciali e industriali hanno rappresentato il 78.2% del fatturato del 2025, mentre si prevede che le aziende di servizi pubblici cresceranno a un tasso annuo composto del 7.8% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 37.9% del fatturato del 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle microturbine
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione crescente della cogenerazione | + 2.50% | Global | Medio termine (2–4 anni) |
| Domanda di energia distribuita resiliente | + 1.80% | Nord America e UE, con ripercussioni sull'APAC | A breve termine (≤ 2 anni) |
| Obblighi di riduzione delle emissioni ed efficienza energetica | + 1.00% | Nord America e nucleo dell'UE, emergente APAC | Medio termine (2–4 anni) |
| Flessibilità nell'utilizzo dei combustibili, dal gas naturale alle fonti di gas rinnovabili. | + 0.70% | Global | Medio termine (2–4 anni) |
| Requisiti di alimentazione dei data center e delle infrastrutture critiche | + 1.20% | Nord America e nucleo APAC | A breve termine (≤ 2 anni) |
| Integrazione delle microturbine con centrali elettriche virtuali e risorse ibride | + 0.60% | Europa e APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione crescente della cogenerazione
La cogenerazione (CHP) rimane l'applicazione principale per il mercato delle microturbine perché supporta sia la produzione di energia elettrica che il recupero di calore. Le microturbine impiegate nella cogenerazione possono raggiungere un'efficienza combinata termica ed elettrica compresa tra il 75% e il 90% [1] Commissione europea, “Raccomandazione della Commissione (UE) 2024/2395”, Gazzetta ufficiale dell'Unione europea, eur-lex.europa.eu. . La Commissione europea ha pubblicato a settembre 2024 una guida di valutazione aggiornata ai sensi della Direttiva (UE) 2023/1791. La guida ha rafforzato i criteri di efficienza utilizzati nelle decisioni di supporto per i progetti di riscaldamento e raffreddamento. Criteri di qualificazione più chiari possono offrire ai finanziatori maggiore certezza nella valutazione dei progetti di cogenerazione. L'industria alimentare, gli hotel, le raffinerie e gli immobili commerciali generano domanda in diversi gruppi di clienti.
Il quadro normativo favorisce progetti pluriennali di cogenerazione in Germania, Francia, Italia e Polonia. Questi mercati apprezzano le apparecchiature in grado di sostituire i sistemi separati di elettricità e caldaie. I sistemi di cogenerazione aiutano inoltre i clienti a valutare le prestazioni energetiche dell'intero sito, anziché limitarsi al solo carico elettrico. Questa valutazione più ampia favorisce le microturbine, dove il calore di scarico può essere utilizzato in modo continuativo. Riduce inoltre l'esposizione a un eventuale calo di domanda in una singola categoria di utenti finali. Il mercato delle microturbine, pertanto, rimane strettamente legato alla velocità con cui i clienti riescono a utilizzare il calore recuperato in loco.
Domanda di energia distribuita resiliente
Tempi di connessione alla rete più lunghi hanno reso la generazione in loco più rilevante per il mercato delle microturbine. L'Università del Texas ha riferito nel 2026 che gli sviluppatori di data center stavano prendendo in considerazione le tecnologie di generazione di energia in loco poiché i vincoli della rete ritardavano l'espansione [2] Bureau of Economic Geology, University of Texas at Austin, “On-Site Power Generation Technologies Reshaping Data Center Power Strategy,” COMPASS White Paper, compass.beg.utexas.edu. . Lo stesso rapporto affermava che i tempi di interconnessione dei grandi progetti nelle aree con vincoli superavano i 3 anni. Le apparecchiature in loco possono consentire a un progetto di operare prima che sia disponibile una connessione permanente alla rete. Possono anche fungere da ponte mentre gli sviluppatori attendono gli aggiornamenti della rete. Ciò è particolarmente rilevante nelle regioni esposte alle condizioni meteorologiche, dove i clienti attribuiscono maggiore importanza alla continuità della fornitura.
Le microturbine sono adatte ai progetti "behind-the-meter" (a valle del contatore) dove le apparecchiature diesel sono soggette a requisiti di emissioni più severi e le turbine di dimensioni maggiori superano la domanda del sito. Le unità modulari consentono ai clienti di aumentare la capacità man mano che il loro carico cresce. L'Università del Texas ha stimato che il 27% dei data center disponeva di una qualche forma di generazione in loco nel 2026. Si stima che questa percentuale potrebbe raggiungere il 50% entro il 2035. Le microreti sono state identificate come un'architettura primaria per questa espansione. Anche le preoccupazioni europee in materia di sicurezza energetica hanno mantenuto vivo l'interesse per una fornitura resiliente nei siti industriali e commerciali.
Obblighi di riduzione delle emissioni ed efficienza energetica
Le normative sulle emissioni e sull'efficienza influenzano la scelta delle apparecchiature nel mercato delle microturbine. L'Agenzia per la protezione ambientale degli Stati Uniti (EPA) ha finalizzato le modifiche per le turbine a combustione stazionarie nel gennaio 2026. Le norme hanno rivisto i limiti di ossido di azoto in base alle dimensioni della turbina, al tasso di utilizzo e al tipo di combustibile [3] US Environmental Protection Agency, “Final Rule: New Source Performance Standards Review for Stationary Combustion Turbines and Stationary Gas Turbines,” US Environmental Protection Agency, epa.gov. . Le microturbine che utilizzano la combustione premiscelata magra possono raggiungere emissioni di ossido di azoto pari a 9 parti per milione a pieno carico. Gli standard modificati possono favorire i sistemi di turbine a basse emissioni rispetto alle apparecchiature diesel e alternative più vecchie. Ciò è particolarmente importante nelle località con requisiti locali più severi in materia di qualità dell'aria.
La conformità alle normative può diventare una condizione di acquisto nei bacini aerei degli Stati Uniti occidentali, dove il supporto del diesel è sottoposto a una pressione crescente. La cogenerazione (CHP) trae vantaggio anche quando agli acquirenti viene richiesto di esaminare il consumo energetico totale anziché solo il consumo di elettricità dell'impianto. Il mercato delle microturbine ha un vantaggio in quanto il recupero di calore riduce il consumo di combustibile a livello di impianto. I produttori devono comunque dimostrare le prestazioni di un sistema in base al combustibile e alle condizioni operative di ciascun sito. Le normative variano a seconda delle sottocategorie, pertanto le dichiarazioni di conformità richiedono un'attenta selezione delle apparecchiature. Ciò conferisce maggiore peso alla capacità di assistenza e alle prestazioni operative documentate in fase di appalto.
Requisiti di alimentazione dei data center e delle infrastrutture critiche
La costruzione di data center sta creando una nuova domanda per il mercato delle microturbine nei ruoli di alimentazione primaria e ibrida. Capstone Energy+ ha dichiarato nel suo modulo 10-K del 2026 che la sua piattaforma a 800 VDC è stata progettata per interfacciarsi con le architetture NVIDIA Kyber e Rubin Ultra [4] Capstone Energy+ Inc., “Annual Report on Form 10-K for the Period Ending March 31, 2026,” US Securities and Exchange Commission EDGAR, sec.gov. . L'azienda ha affermato che le microturbine producono nativamente circa 760 VDC. Ha anche riferito che il suo design potrebbe ridurre l'uso del rame fino al 45% e migliorare l'efficienza energetica fino al 5% rispetto ai sistemi legacy a 54 V. Un minor numero di stadi di conversione di potenza potrebbe essere importante per le strutture progettate per la distribuzione in corrente continua. Ciò offre ai fornitori di apparecchiature una via d'accesso a nuovi progetti di alimentazione per data center.
Aurelia Technologies ha annunciato un ruolo di fornitura di 232 MW all'interno di un progetto per una fabbrica di intelligenza artificiale e un data center hyperscale da 1.18 GW. Il progetto dimostra che i fornitori più piccoli stanno perseguendo ordini di data center su larga scala. Pure DC e AVK hanno implementato una microrete in loco da 110 MW in un campus di Dublino nel marzo 2026. I partner hanno pianificato la piena operatività dei Centri Energetici 1 e 2 entro la fine del 2026. Questi progetti integrano la generazione in loco nella progettazione principale degli impianti, anziché considerarla solo una soluzione di emergenza. Il mercato delle microturbine può trarre vantaggio laddove i carichi dei data center superano il ritmo di espansione della rete locale.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di installazione e lunghi periodi di ammortamento. | -0.90% | Global | Breve-medio termine (≤ 4 anni) |
| Concorrenza da parte di sistemi solari con accumulo, celle a combustibile e motori | -0.60% | Nord America e UE | Medio termine (2–4 anni) |
| Volatilità dei prezzi del carburante ed esposizione alle infrastrutture del gas | -0.40% | Global | A breve termine (≤ 2 anni) |
| Complessità di interconnessione e controllo nelle microreti ibride | -0.30% | Europa e Nord America | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di installazione e lunghi periodi di ammortamento.
L'elevato costo iniziale rimane un limite per il mercato delle microturbine. Uno studio di Applied Energy del 2024 ha stimato i costi di installazione delle microturbine a gas tra 800 e 2,000 dollari per kW. Lo stesso confronto ha collocato i costi dei generatori diesel tra 300 e 500 dollari per kW. Questa differenza rappresenta un problema per le piccole imprese e per gli acquirenti che non dispongono di finanziamenti a lungo termine. I costi operativi del ciclo di vita possono supportare i progetti di produzione di energia primaria, ma i budget di capitale e di esercizio vengono spesso valutati separatamente. Tale struttura di bilancio può svantaggiare un sistema con un costo iniziale più elevato e costi operativi inferiori nel tempo.
Una base produttiva limitata può anche rallentare la riduzione dei costi unitari. Studi sottoposti a revisione paritaria hanno descritto come un basso volume di produzione possa limitare gli effetti di apprendimento per le microturbine a gas. Volumi inferiori possono quindi preservare la stessa barriera di costo che limita le nuove installazioni. Le strutture di leasing con opzione di acquisto, i contratti di acquisto di energia e le soluzioni di costruzione con trasferimento di proprietà mirano a spostare il costo iniziale dal bilancio del cliente. Capstone Energy+ utilizza queste tipologie di strutture commerciali per le sue offerte. Tali modelli possono aiutare i clienti a valutare il valore energetico per l'intero periodo operativo. Non eliminano tuttavia la necessità per i fornitori di finanziare le apparecchiature e la capacità di supporto.
Concorrenza da parte di sistemi solari con accumulo, celle a combustibile e motori
La concorrenza del solare abbinato a sistemi di accumulo, celle a combustibile e motori limita alcune opportunità nel mercato delle microturbine. Una revisione tecnica del 2024 ha evidenziato il lungo calo dei costi dei moduli fotovoltaici fino al 2020. Tale tendenza dei costi riduce il vantaggio di una microturbina laddove un sito non può utilizzare il calore recuperato. Le celle a combustibile a ossido solido possono raggiungere un'efficienza elettrica dal 45% al 60% in modalità di sola produzione di energia. La revisione ha stimato l'efficienza elettrica delle microturbine in modalità di sola produzione di energia tra il 26% e il 35%. Questa differenza è rilevante quando l'efficienza elettrica è il principale criterio di selezione.
I fornitori di microturbine rispondono puntando sulla flessibilità del combustibile, sulla resilienza operativa e sul recupero di calore. Questa strategia è più efficace nei siti remoti, negli impianti petroliferi e del gas e nelle installazioni critiche. È più difficile da sostenere nei siti commerciali urbani che hanno accesso a diverse alternative. La volatilità dei prezzi del combustibile può inoltre modificare la redditività operativa dei sistemi a gas. Le microreti ibride aggiungono requisiti di controllo e interconnessione che possono ritardare l'implementazione. Queste condizioni rendono la progettazione del progetto, l'accesso al combustibile e l'assistenza tecnica elementi centrali nella selezione competitiva.
Analisi del segmento
In base alla potenza nominale: le bande ad alta capacità guadagnano terreno nei progetti industriali e per data center.
Nel 2025, la fascia di potenza compresa tra 51 e 250 kW rappresentava il 44.3% del mercato delle microturbine. Hotel, produttori alimentari, ospedali e industrie leggere costituiscono la clientela principale per questa gamma. Questi siti spesso necessitano di una potenza tale da consentire un recupero di calore utile senza richiedere l'installazione di una turbina di grandi dimensioni. La categoria fino a 50 kW è destinata ad applicazioni di backup per telecomunicazioni e telerilevamento. La sua domanda proviene da luoghi in cui la trasportabilità delle apparecchiature e il funzionamento con diversi combustibili sono più importanti dell'elevata potenza. La gamma da 501 a 1,000 kW è destinata a progetti di cogenerazione industriale e data center di maggiori dimensioni.
Si prevede che la categoria 251-500 kW crescerà a un CAGR del 7.9% fino al 2031. Questa parte del mercato delle microturbine comprende progetti che utilizzano unità modulari sovrapposte per carichi maggiori a valle del contatore. Aurelia Technologies offre le sue piattaforme A400 e A800 in questa gamma. L'azienda afferma che questi sistemi sono compatibili con idrogeno e biogas e offrono un'efficienza elettrica fino al 40%. Nel giugno 2026, Aurelia e Velo3D hanno annunciato una partnership per la produzione additiva di componenti di nuova generazione. La partnership mira a realizzare componenti più integrati e a ridurre i rischi di manutenzione.
Per applicazione: la cogenerazione è in testa, mentre le microreti crescono nello sviluppo di siti con limitazioni di connessione alla rete.
Nel 2025, la cogenerazione (CHP) deteneva il 64.4% del mercato delle microturbine. Questa posizione di leadership riflette il valore della produzione di calore ed energia elettrica da un unico combustibile. Il quadro normativo europeo riconosce l'importanza di valutazioni efficienti in termini di riscaldamento e raffreddamento per i progetti di cogenerazione. L'alimentazione di emergenza rimane rilevante per il settore sanitario, i servizi finanziari e altre strutture in cui i costi di interruzione sono elevati. La generazione distribuita e le applicazioni off-grid sono utilizzate per miniere, giacimenti petroliferi e sistemi insulari. Queste applicazioni sono importanti laddove la rete elettrica non è disponibile o la fornitura di gasolio è costosa.
Si prevede che le microreti cresceranno a un tasso annuo composto (CAGR) dell'8.1% fino al 2031. Questa crescita riflette la costruzione di data center in aree in cui i collegamenti alla rete elettrica possono richiedere 3 o più anni. Capstone Energy+ ha lanciato il suo programma Energy Surplus per data center basati sull'intelligenza artificiale nel marzo 2026. Il programma combina microturbine con sistemi di raffreddamento, accumulo e controllo delle microreti. Un articolo dell'IEEE del 2025 ha riportato che un modello di offerta per centrali elettriche virtuali multi-risorsa ha migliorato la redditività del portafoglio del 12.86% rispetto a un metodo di ottimizzazione tradizionale. Questo risultato spiega perché le risorse distribuite dispacciabili stanno ricevendo attenzione nei modelli di mercato dell'energia elettrica.
Per tipologia di utilizzo finale: il settore commerciale e quello industriale sono in testa, mentre le utility guadagnano terreno.
Nel 2025, gli utenti commerciali e industriali rappresentavano il 78.2% del mercato delle microturbine. I settori principali sono l'industria alimentare, l'ospitalità, la sanità e la raffinazione. Questi utenti possono spesso utilizzare il calore di scarico per i processi o per le esigenze degli edifici. Nell'agosto 2025, Capstone Green Energy ha ricevuto un ordine aggiuntivo di 5.8 MW da un'azienda alimentare messicana. L'apparecchiatura utilizza il calore di scarico per supportare i processi di disidratazione. L'uso residenziale rimane limitato a causa dell'elevato costo iniziale rispetto alla domanda domestica.
Si prevede che le aziende di servizi pubblici cresceranno a un tasso annuo composto (CAGR) del 7.8% fino al 2031. Queste aziende stanno integrando un numero maggiore di risorse energetiche distribuite e centrali elettriche virtuali nei loro modelli operativi. Ciò può trasformare le microturbine da impianti autonomi in loco a elementi di fornitura aggregata e programmabile. Uno studio del 2026 pubblicato su Frontiers in Energy Research ha rilevato che i framework adattivi per centrali elettriche virtuali multi-energia potrebbero ridurre i costi operativi e al contempo garantire la stabilità in condizioni meteorologiche estreme. La ricerca supporta la validità operativa della generazione distribuita nei portafogli delle aziende di servizi pubblici. L'implementazione dipenderà dalle normative locali in materia di aggregazione, interconnessione e dispacciamento.
Analisi geografica
Nel 2025, il Nord America deteneva il 37.9% della quota di mercato delle microturbine. La copertura dei gasdotti e gli incentivi alla cogenerazione (CHP) consolidano la posizione della regione. California, New York e New England offrono supporto a livello statale per i sistemi di cogenerazione ammissibili. Nel 2026, le liste d'attesa per gli allacciamenti alle reti PJM e MISO hanno superato i 36 mesi per i grandi progetti. Ciò ha incoraggiato gli sviluppatori di data center a valutare i sistemi di microturbine e microreti come fonti di generazione primaria o di transizione. Nel corso del 2026, Capstone Energy+ ha ricevuto ordini in Utah, Carolina del Nord, Brasile, Cile e Africa occidentale.
L'azienda, attraverso il suo programma Energy Surplus, offre pacchetti che includono turbine, refrigeratori ad assorbimento, refrigeratori a secco, sistemi di accumulo a batteria e sistemi di controllo. Un importante produttore statunitense di gas naturale ha ampliato la sua flotta di impianti di cogenerazione nel bacino di Marcellus Shale, portandola oltre le 150 unità, a seguito di un ordine aggiuntivo emesso nel settembre 2025. L'ordine riflette la domanda nelle aree in cui gli operatori a monte non dispongono di una connessione alla rete elettrica. Il Messico ha aggiunto un ordine aggiuntivo per un impianto di cogenerazione da 5.8 MW nell'agosto 2025. Gli ampliamenti delle flotte esistenti rientrano quindi nella domanda regionale, insieme alle nuove installazioni.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.4% fino al 2031. Cina e India contribuiscono alla domanda industriale, mentre Singapore, Corea del Sud, Giappone e Australia alla domanda di data center. La capacità installata di energia non fossile in India ha superato i 242 GW nel giugno 2025, raggiungendo il 50% della capacità di generazione installata a livello nazionale. I clienti industriali necessitano di energia programmabile in loco, in grado di integrare le forniture intermittenti da fonti rinnovabili. La Cina offre le maggiori opportunità a livello nazionale grazie ai programmi di cogenerazione industriale e di energia distribuita. L'Europa mantiene una posizione significativa grazie agli obblighi in materia di efficienza energetica e alla fissazione del prezzo del carbonio, mentre il Sud America, il Medio Oriente e l'Africa offrono applicazioni per il recupero del gas di torcia dai pozzi petroliferi.
Panorama competitivo
Il mercato delle microturbine è frammentato, senza che alcun fornitore detenga una posizione dominante in termini di potenza, combustibili e regioni. Capstone Energy+ vanta la più ampia base installata e una capacità produttiva dichiarata fino a 728 MW annui nel suo stabilimento esistente. I suoi modelli di leasing con opzione di acquisto, contratto di acquisto di energia e costruzione con trasferimento di proprietà riducono i costi iniziali per il cliente. FlexEnergy Solutions si concentra su applicazioni a bassissimo potere calorifico e su applicazioni con gas di scarico per operatori del settore petrolifero e del gas. Ansaldo Energia offre l'AE-T100, che può supportare fino all'80% di idrogeno nella sua miscela di combustibile. L'azienda afferma che la piattaforma può raggiungere un'efficienza combinata fino al 90%.
Aurelia Turbines opera nella gamma di potenza da 251 a 500 kW e dichiara che il suo design a flusso radiale può raggiungere un'efficienza elettrica fino al 40%. L'accordo siglato nel giugno 2026 con Velo3D si concentra sulla produzione additiva e sui componenti integrati delle turbine. L'accordo mira a semplificare la catena di fornitura e a ridurre i rischi di manutenzione. Capstone Energy+ sta sviluppando un blocco di potenza AI a 800 VDC e ha un'unità pilota C600 in fase di test di qualificazione nell'agosto 2026. Aurelia ha inoltre annunciato un ruolo di fornitore di 232 MW all'interno di un progetto infrastrutturale AI da 1.18 GW. Queste iniziative dimostrano l'attenzione rivolta all'alimentazione in corrente continua dei data center e alle installazioni modulari di grandi dimensioni.
Le normative EPA statunitensi, finalizzate nel gennaio 2026, possono rafforzare il ruolo dei sistemi a turbina a basse emissioni nei mercati regolamentati degli Stati Uniti. Flessibilità del combustibile, copertura dei servizi, finanziamenti e compatibilità con i data center rimangono punti chiave di differenziazione. Le piccole installazioni off-grid nei mercati emergenti rappresentano ancora un settore poco servito. Bladon Micro Turbine risponde a questa esigenza con apparecchiature per torri di telecomunicazione e applicazioni remote. Anche il segmento dei data center per l'intelligenza artificiale è ancora in fase di sviluppo, con progetti di sistemi a 800 V CC. Le dimensioni dei fornitori e la copertura regionale dei servizi influenzeranno quali aziende saranno in grado di trasformare le offerte tecniche in implementazioni replicabili.
Leader del settore delle microturbine
Capstone Energy+
Ansaldo Energia
Soluzioni FlexEnergy
Microturbina Bladen
Turbine Aurelia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Ansaldo Energia ha portato avanti la sua strategia di flessibilità dei combustibili con le certificazioni di TÜV SÜD per la predisposizione all'idrogeno per la piattaforma GT36 e di DNV per il sistema di combustione AE94.3A validato su olio vegetale idrotrattato, preparando così il suo portafoglio di turbine al funzionamento con combustibili a basse emissioni di carbonio in vista degli obiettivi più stringenti dell'UE per il 2030.
- Luglio 2026: Capstone Energy+ si è aggiudicata un contratto di leasing con opzione di acquisto della durata di 36 mesi per la fornitura di una microturbina C600 Signature Series a Maurel & Prom per il recupero del gas di torcia in un impianto onshore in Gabon, con messa in servizio prevista per novembre 2026.
- Giugno 2026: Velo3D e Aurelia Technologies hanno annunciato una partnership strategica per la produzione additiva di componenti per microturbine a gas di nuova generazione, utilizzando la piattaforma Sapphire XC di Velo3D.
- Marzo 2026: Pure DC e AVK hanno implementato una microrete in loco da 110 MW presso un campus di data center a Dublino, con i Centri Energetici 1 e 2 che dovrebbero essere pienamente operativi entro la fine del 2026.
Ambito del rapporto sul mercato globale delle microturbine
Le microturbine sono sistemi compatti di turbine a combustione ad alta velocità che generano elettricità convertendo l'energia di combustibili come gas naturale, biogas, diesel o idrogeno in energia meccanica e successivamente in energia elettrica. Con potenze che in genere vanno da pochi kilowatt a circa 1 MW, vengono utilizzate per la generazione di energia distribuita, la cogenerazione (CHP), l'alimentazione di emergenza/di riserva e le applicazioni in aree remote o isolate dalla rete elettrica.
Il mercato delle microturbine è segmentato per potenza nominale, applicazione, utilizzo finale e area geografica. Per potenza nominale, il mercato è segmentato in fasce fino a 50 kW, 51–250 kW, 251–500 kW e 501–1,000 kW. Per applicazione, il mercato è segmentato in cogenerazione (CHP), alimentazione di emergenza, generazione di energia distribuita, microreti e alimentazione off-grid. Per utilizzo finale, il mercato è segmentato in residenziale, commerciale e industriale, servizi di pubblica utilità e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale delle microturbine in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Fino a 50 kW |
| 51–250 kW |
| 251–500 kW |
| 501–1,000 kW |
| Combinazione di calore ed energia (CHP) |
| Alimentazione di riserva e di emergenza |
| Generazione di energia distribuita |
| microgrids |
| Alimentazione fuori rete e remota |
| Altre applicazioni |
| Residenziale |
| Commerciale e Industriale |
| Elettricita, Gas Ed Acqua |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per potenza nominale | Fino a 50 kW | |
| 51–250 kW | ||
| 251–500 kW | ||
| 501–1,000 kW | ||
| Per Applicazione | Combinazione di calore ed energia (CHP) | |
| Alimentazione di riserva e di emergenza | ||
| Generazione di energia distribuita | ||
| microgrids | ||
| Alimentazione fuori rete e remota | ||
| Altre applicazioni | ||
| Per uso finale | Residenziale | |
| Commerciale e Industriale | ||
| Elettricita, Gas Ed Acqua | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di microturbine?
La cogenerazione, la fornitura di energia in loco resiliente, i requisiti in materia di emissioni e il fabbisogno energetico dei data center supportano la domanda fino al 2031.
Quanto sarà grande il mercato delle microturbine nel 2026?
Il mercato delle microturbine ha raggiunto un valore di 326.55 milioni di dollari nel 2026 e si prevede che raggiungerà i 471.32 milioni di dollari entro il 2031.
Quale livello di potenza è il più richiesto per le microturbine?
La fascia di potenza 51-250 kW ha rappresentato il 44.3% del fatturato del 2025, mentre la fascia 251-500 kW ha registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.9%.
Perché i data center utilizzano le microturbine?
I sistemi in loco possono far fronte ai ritardi di connessione alla rete e allinearsi ai nuovi progetti di alimentazione a 800 V CC.
Quale regione sta registrando la crescita più rapida nel settore delle microturbine?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.4% fino al 2031, grazie agli investimenti nel settore industriale e nei data center.
Qual è il principale limite all'adozione delle microturbine?
Il costo iniziale del sistema può essere superiore rispetto alle alternative diesel, soprattutto per gli acquirenti con disponibilità limitate di finanziamenti a lungo termine.


