

Dimensioni e quota del mercato degli imballaggi alimentari microforati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
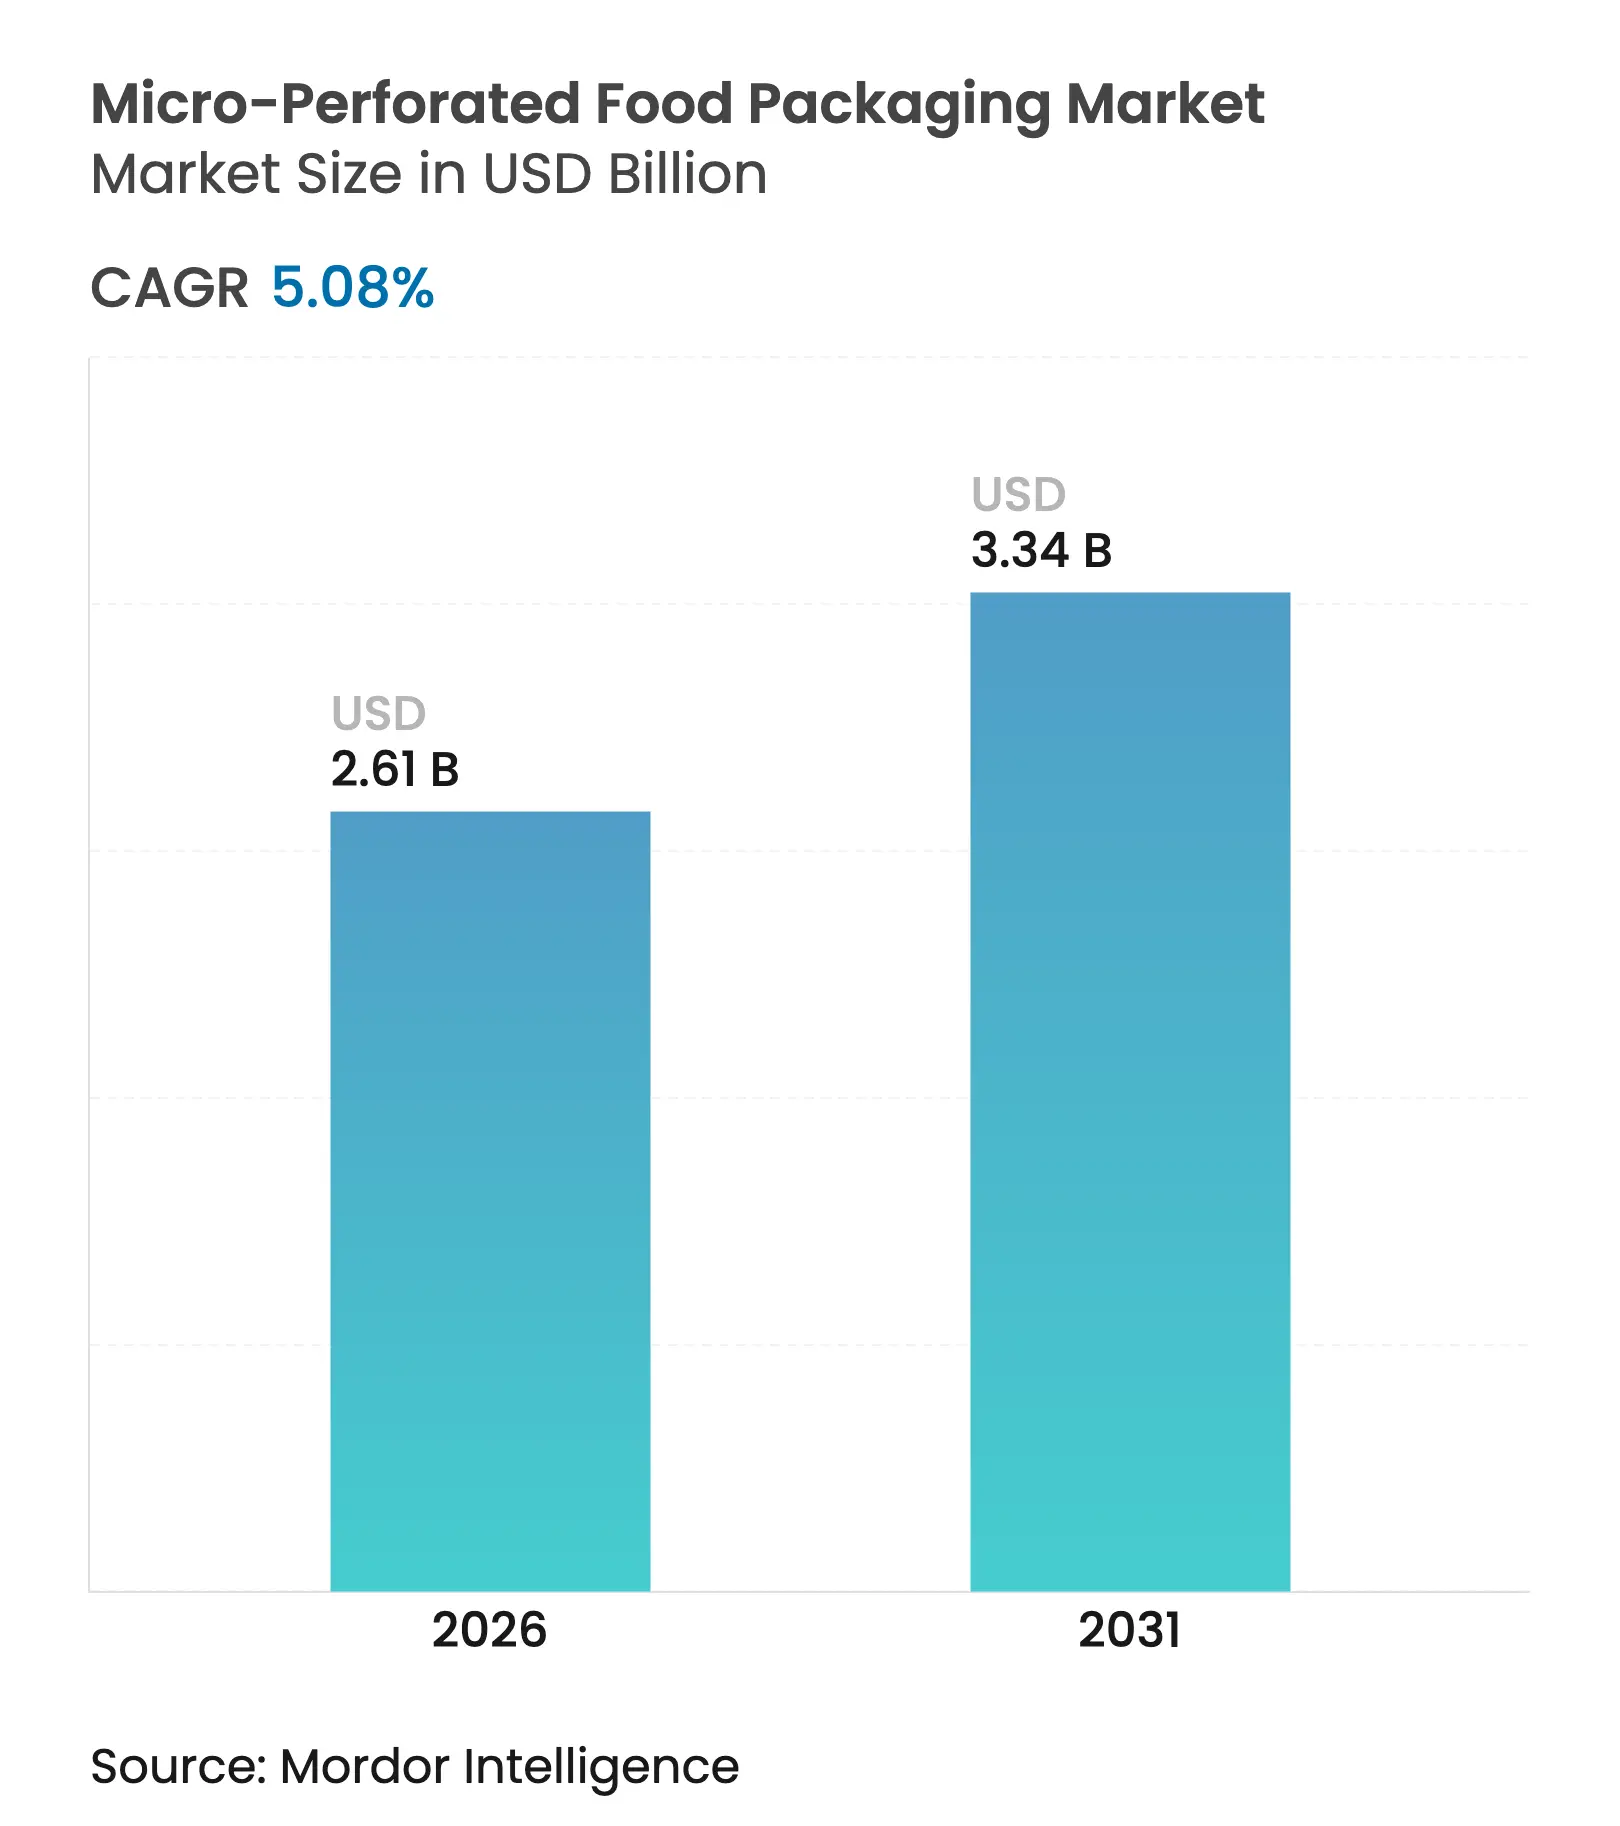
| Dimensione del mercato (2026) | 2.61 miliardo di dollari |
| Dimensione del mercato (2031) | 3.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.08% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi alimentari microforati di Mordor Intelligence
Si prevede che il mercato degli imballaggi alimentari microperforati crescerà da 2.48 miliardi di dollari nel 2025 a 2.61 miliardi di dollari nel 2026 e raggiungerà i 3.34 miliardi di dollari entro il 2031, con un CAGR del 5.08% nel periodo 2026-2031. I crescenti obblighi di sostenibilità, la perforazione laser basata sull'intelligenza artificiale e la domanda dei consumatori di prodotti freschi con una maggiore durata di conservazione sono i principali motori di crescita. Il polietilene rimane il substrato di riferimento grazie alle sue prestazioni comprovate e alla consolidata infrastruttura di conversione, ma i film biodegradabili stanno guadagnando terreno man mano che i marchi si preparano a raggiungere obiettivi di contenuto riciclato. L'espansione dell'e-commerce alimentare alimenta l'interesse per involucri flow-wrap e buste resistenti, mentre i sistemi OTR (Oxygen Transmission Rate) controllati dall'intelligenza artificiale ottimizzano i modelli di perforazione in tempo reale e riducono le perdite. A livello regionale, il Nord America è leader grazie alle severe norme sulla sicurezza alimentare e alle catene del freddo consolidate, mentre l'Asia-Pacifico emerge come l'area in più rapida crescita, spinta dall'aumento dei redditi della classe media e dalle politiche di riduzione degli sprechi alimentari. L'intensità competitiva è in aumento dopo la fusione da 8.43 miliardi di dollari di Amcor con Berry Global, che ha consolidato la potenza di fuoco in Ricerca e Sviluppo e ampliato il bacino tecnologico.
Punti chiave del rapporto
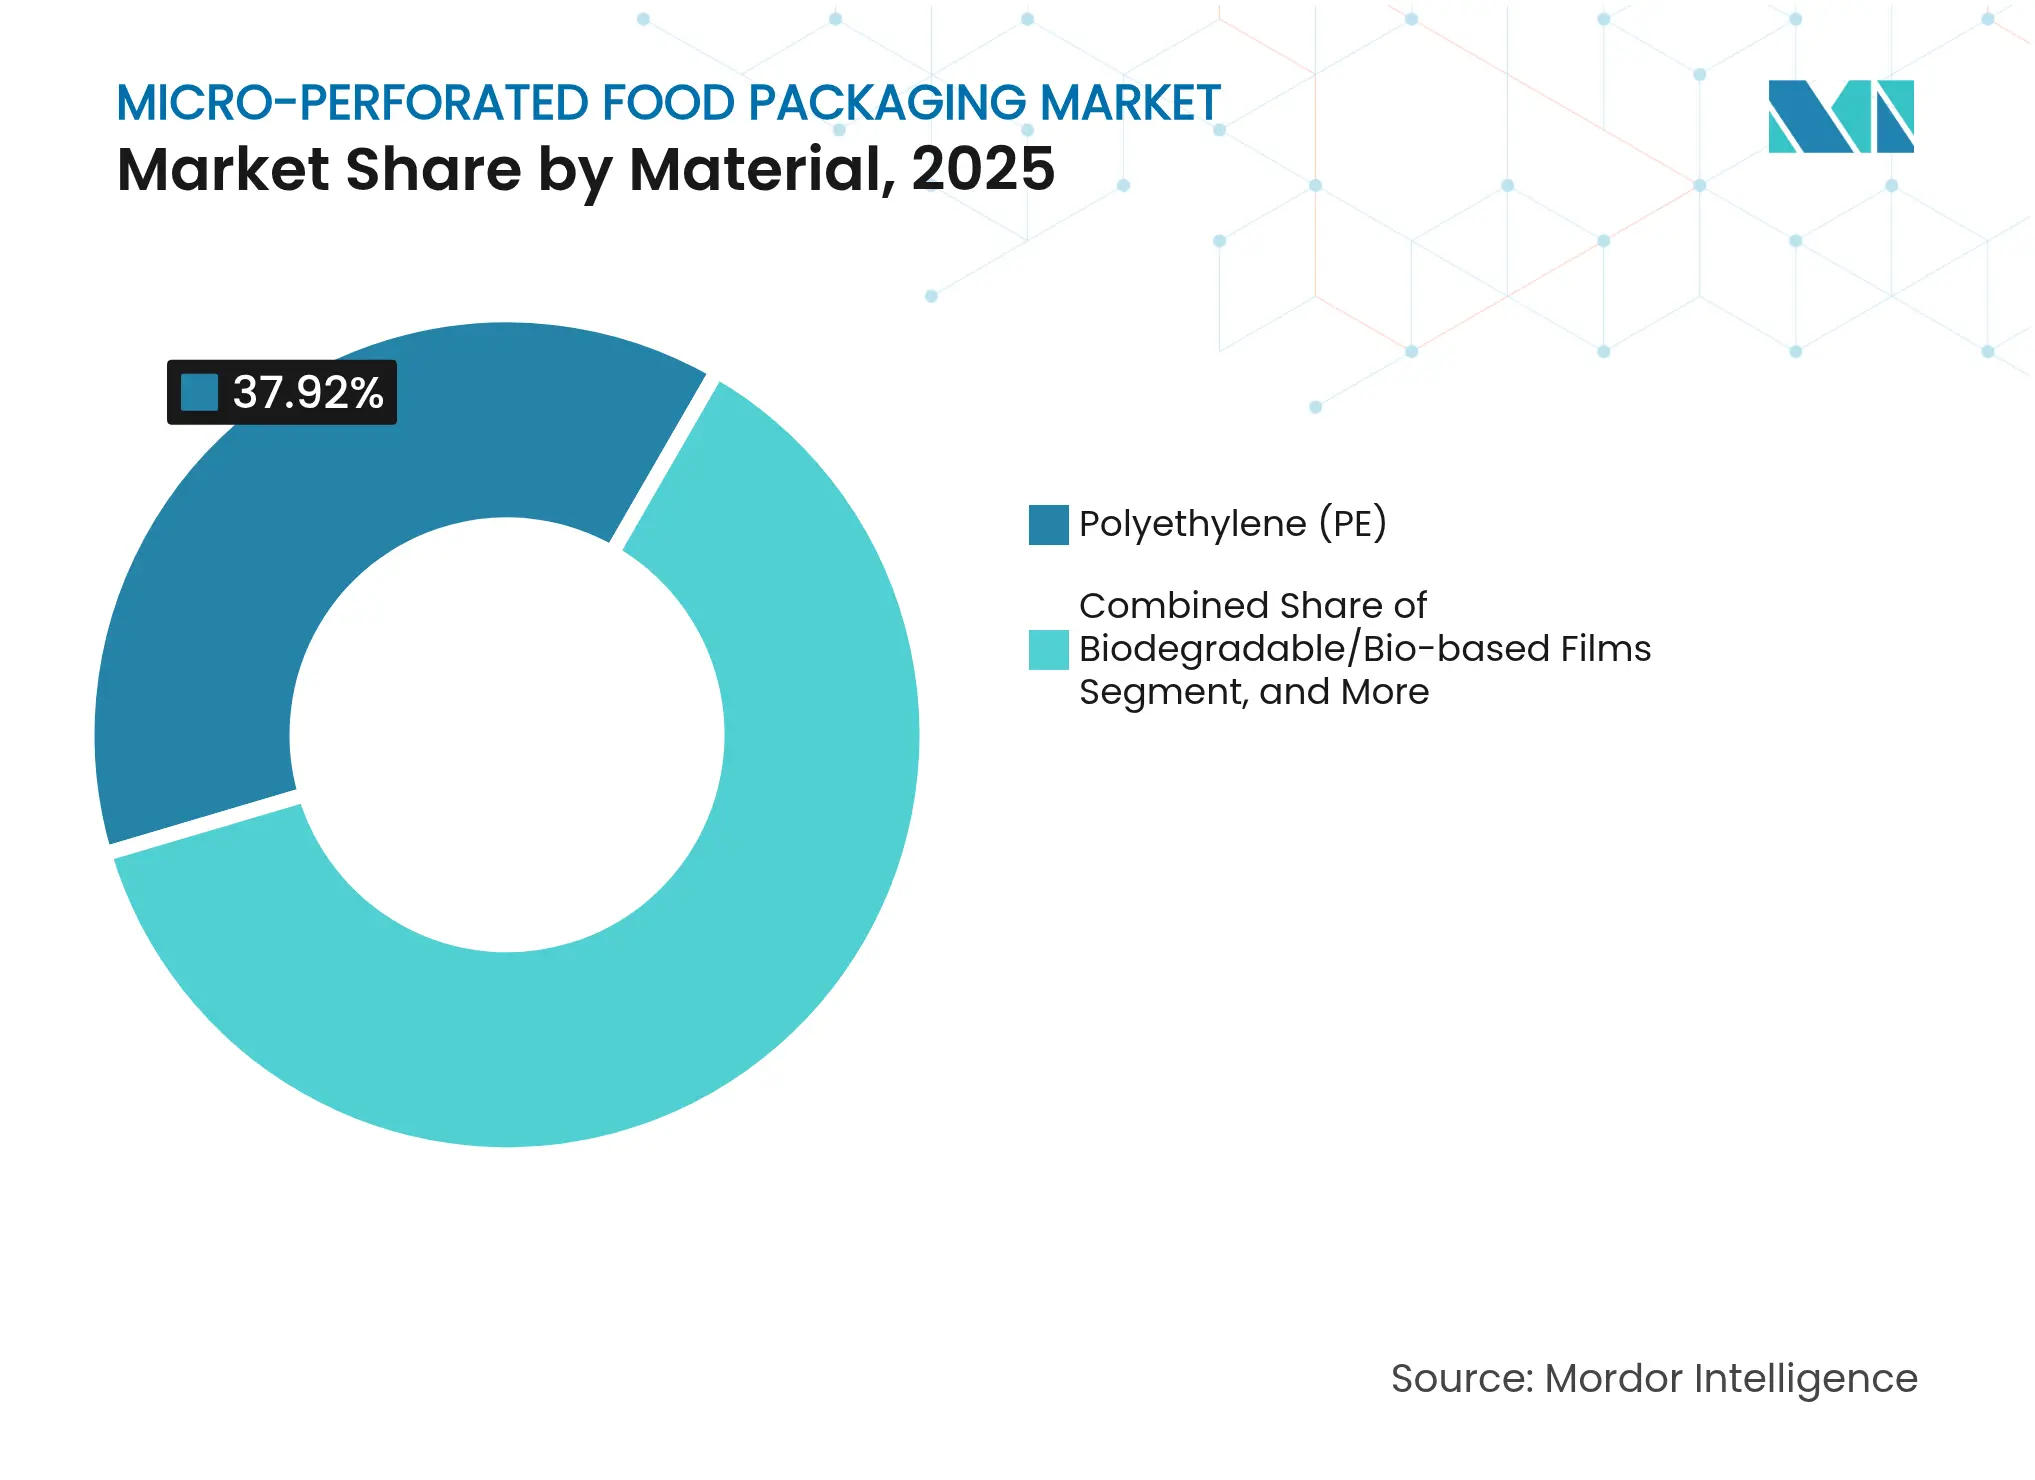
- In base al materiale, nel 37.92 il polietilene deteneva il 2025% della quota di mercato degli imballaggi alimentari microperforati, mentre si prevede che le pellicole biodegradabili cresceranno a un CAGR dell'8.05% entro il 2031.
- Per tipologia di imballaggio, nel 44.73 i sacchetti e i wicket hanno registrato il fatturato più elevato, con una quota del 2025%; si prevede che le confezioni flow-wrap e le buste registreranno il CAGR più rapido, pari al 7.23%, fino al 2031.
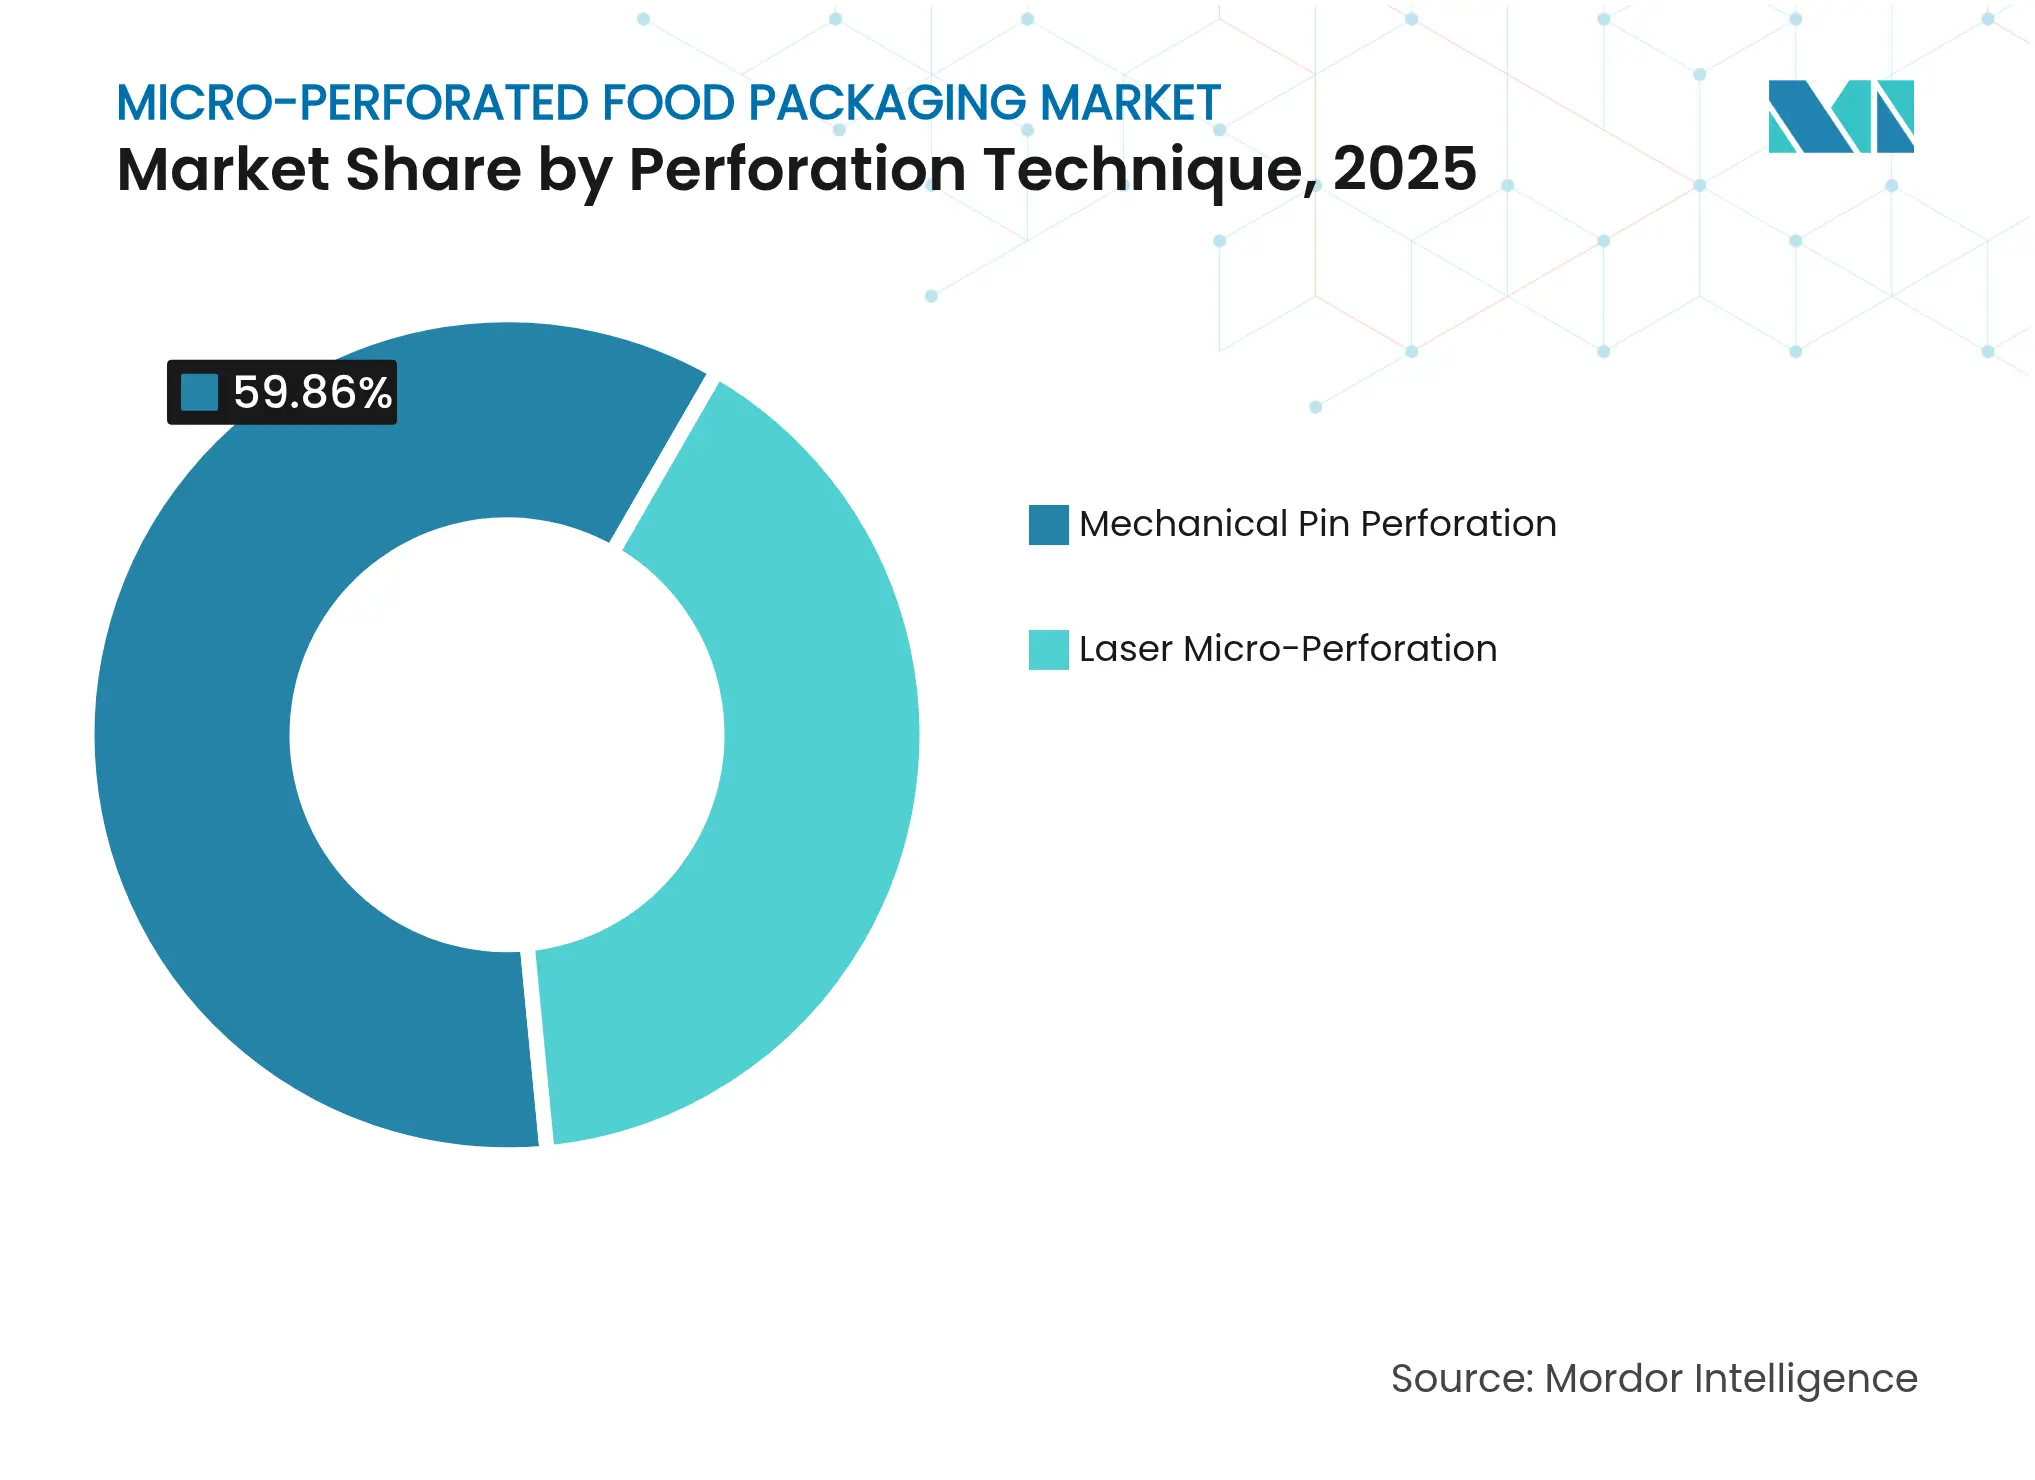
- Grazie alla tecnica di perforazione, nel 59.86 i sistemi a perni meccanici hanno mantenuto una quota del 2025% del mercato degli imballaggi alimentari microperforati, mentre la microperforazione laser è destinata a crescere a un CAGR del 7.01%.
- Per applicazione, nel 39.67 la frutta e la verdura fresca rappresentavano il 2025% del mercato degli imballaggi alimentari microperforati, mentre i pasti pronti registreranno un CAGR del 8.61% entro il 2031.
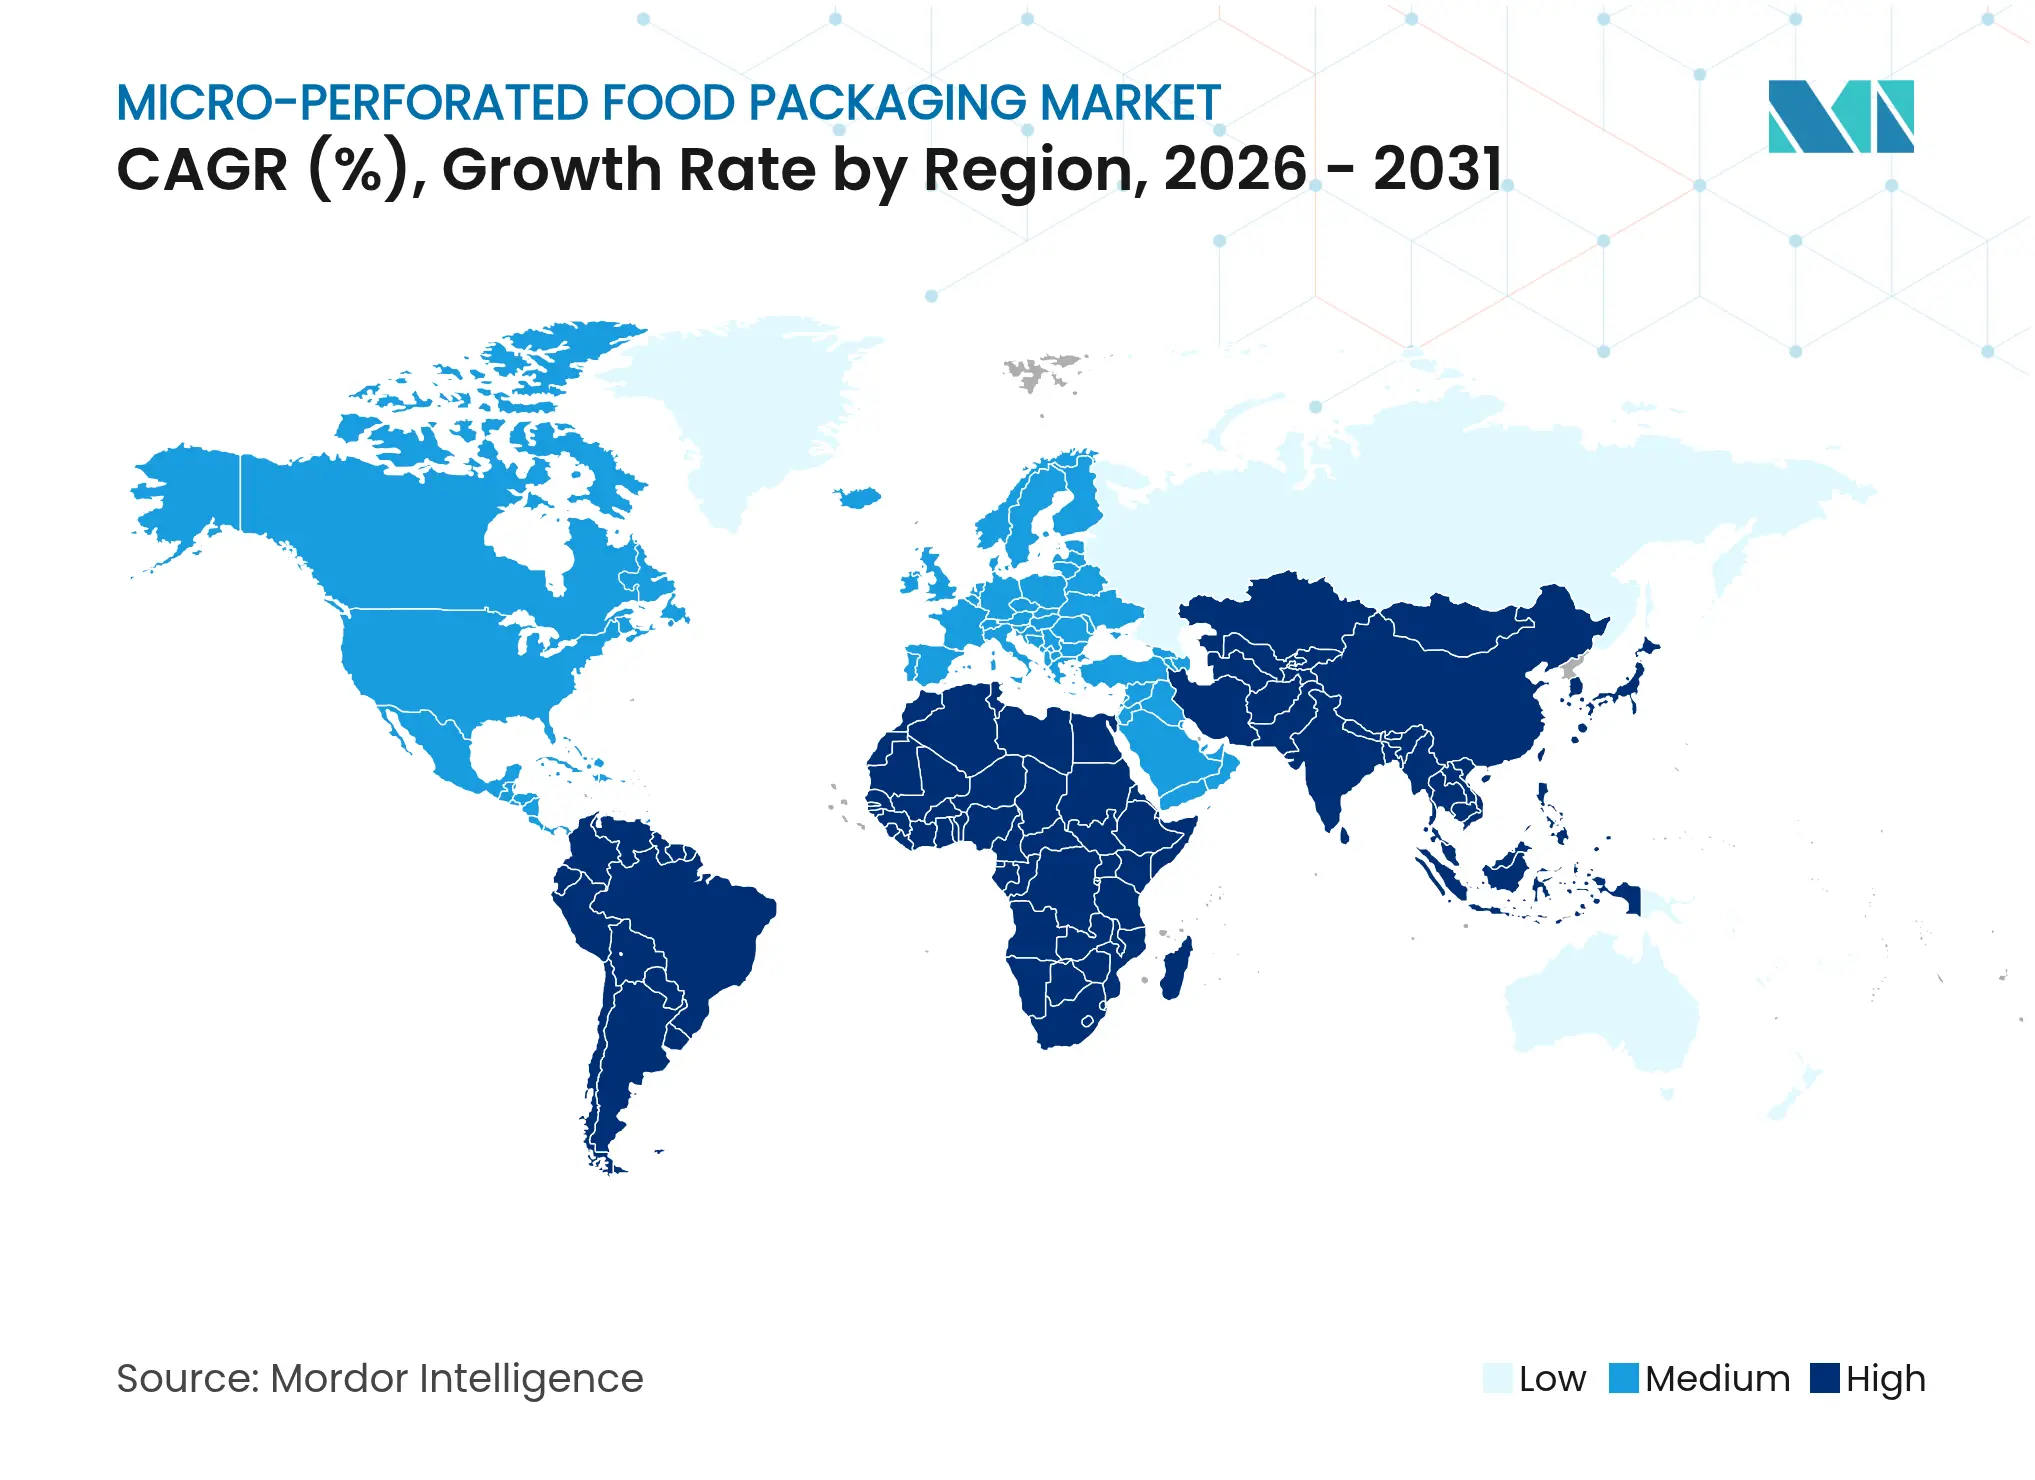
- In termini geografici, il Nord America ha rappresentato il 35.12% dei ricavi del 2025; l'Asia-Pacifico registra il CAGR più rapido, pari al 6.92%, durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi alimentari microforati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consumo crescente di prodotti freschi tagliati tramite la vendita al dettaglio moderna | + 1.2% | Globale, con concentrazione in Nord America e UE | Medio termine (2-4 anni) |
| Domanda di confezioni per prodotti da forno e dolciumi a lunga conservazione | + 0.8% | Globale, particolarmente forte nei mercati emergenti dell'APAC | A breve termine (≤ 2 anni) |
| Spinta alla sostenibilità per i film poliolefinici leggeri | + 0.6% | UE e Nord America in testa, APAC al secondo posto | A lungo termine (≥ 4 anni) |
| Crescita della consegna di generi alimentari tramite e-commerce | + 0.5% | Globale, con i primi guadagni nei centri urbani | Medio termine (2-4 anni) |
| Perforazione laser guidata dall'intelligenza artificiale che consente il controllo dinamico dell'OTR | + 0.4% | Hub di innovazione del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Confezionamento di prodotti in micro-porzioni per aziende agricole verticali | + 0.3% | Regionale, concentrato in Giappone, Singapore, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Consumo crescente di prodotti freschi tagliati grazie alla vendita al dettaglio moderna
Le catene di vendita al dettaglio richiedono imballaggi che mantengano una composizione ottimale dei gas per 7-14 giorni, rispetto al precedente benchmark di 3-5 giorni, favorendo una più ampia adozione del mercato degli imballaggi alimentari microperforati. Studi dimostrano che il film in PLA microperforato può prolungare la durata di conservazione dei pomodorini del 40%, preservandone al contempo i nutrienti. Questa tendenza si sposa con la preferenza dei consumatori urbani per la praticità e supporta i rivenditori verticalmente integrati che definiscono internamente le specifiche di imballaggio.
Domanda di confezioni per prodotti da forno e dolciumi a lunga conservazione
La gestione dell'umidità è fondamentale per prevenire l'invecchiamento o la formazione di muffa. I sistemi laser producono fori da 30-100 µm, consentendo un controllo preciso del vapore acqueo e aiutando i marchi a espandersi nei mercati di esportazione più umidi. Le linee private label sfruttano l'aumento delle prestazioni per posizionare i prodotti come "freschezza a lunga durata", sostenendo lo slancio del mercato degli imballaggi alimentari microforati.
Spinta alla sostenibilità per film in poliolefina leggera
Il regolamento UE 2025/40 impone il 30% di contenuto riciclato negli imballaggi alimentari in plastica entro il 2030, accelerando la produzione di pellicole più sottili che utilizzano il 15-20% in meno di resina mantenendo lo stesso OTR. I produttori riducono i costi delle materie prime, pari a circa il 60-70% delle spese totali per le pellicole, pur rispettando i requisiti di conformità. [1] Unione europea, “Regolamento 2025/40 sugli imballaggi e i rifiuti di imballaggio”, eur-lex.europa.eu
Crescita della consegna di generi alimentari tramite e-commerce
I tempi di transito si estendono fino a 24-48 ore nei canali di vendita online, rispetto alle 6-12 ore della vendita al dettaglio fisica. In uno studio, confezioni microforate ottimizzate, abbinate a impacchi di ghiaccio, hanno ridotto del 35% le perdite di qualità dei litchi, a conferma della loro idoneità all'e-commerce. La crescente penetrazione online aumenta la domanda di formati protettivi e traspiranti che proteggano i prodotti durante l'ultimo miglio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di produzione della pellicola perforata al laser | -0.7% | Globale, con un impatto particolare sui mercati sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Legislazione sui rifiuti di plastica e obblighi di riciclabilità | -0.4% | Leader nell'UE e nel Nord America, in espansione a livello globale | Medio termine (2-4 anni) |
| Variabilità della respirazione specifica per coltura che causa perdite di raccolto | -0.3% | Globale, con un impatto maggiore nelle regioni tropicali e subtropicali | Medio termine (2-4 anni) |
| Emersione di pellicole traspiranti a base di cellulosa | -0.2% | Hub di innovazione dell'UE e del Nord America, che si estendono all'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo della produzione di pellicole perforate al laser
Le unità laser costano dai 200,000 ai 500,000 dollari a linea e consumano il 30-50% di energia in più rispetto ai sistemi meccanici, gonfiando i costi operativi e limitando la diffusione tra i piccoli trasformatori. Il sovrapprezzo si riduce con l'aumento dei volumi, ma rimane un ostacolo a breve termine per il mercato degli imballaggi alimentari microperforati.
Legislazione sui rifiuti di plastica e obblighi di riciclabilità
Il divieto imposto dall'UE sui PFAS negli imballaggi alimentari e la richiesta di una completa riciclabilità entro il 2030 impongono riprogettazioni e aumentano i costi di conformità. Le divergenze tra le normative nazionali in Asia aggiungono complessità per gli esportatori, aumentando il rischio e rallentando le decisioni di investimento.
Analisi del segmento
Per materiale: i film biodegradabili sfidano il dominio del PE
Il polietilene ha mantenuto una quota di mercato del 37.92% nel settore degli imballaggi alimentari microforati nel 2025, grazie all'efficienza dei costi e all'ampia familiarità con i trasformatori. I film biodegradabili registrano un CAGR dell'8.05%, trainato dall'impegno dei rivenditori a passare a soluzioni compostabili. La ricerca conferma che il PLA perforato offre gli stessi vantaggi in termini di shelf-life del PE, con un compostaggio entro sei mesi. Si prevede che il mercato degli imballaggi alimentari microforati per materiali biodegradabili aumenterà costantemente con l'inasprimento delle normative.
Rimangono ostacoli tecnici: la sensibilità all'umidità e la minore resistenza al calore del PLA richiedono modifiche alla formulazione e una logistica di conservazione refrigerata. I fornitori ora aggiungono agenti nucleanti e rivestimenti speciali che offrono un OTR comparabile senza comprometterne la trasparenza. Tali aggiornamenti aiutano l'industria degli imballaggi alimentari microperforati a raggiungere gli obiettivi di contenuto riciclato senza sacrificare le prestazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di imballaggio: le confezioni flow-wrap guadagnano terreno nell'e-commerce
Sacchetti e wicket hanno generato il 44.73% del fatturato nel 2025, riflettendo pratiche di vendita al dettaglio consolidate e un basso costo unitario. Involucri flow-wrap e buste sono sulla buona strada per un CAGR del 7.23%, sostenuti dalla necessità di formati antiforatura da parte dei negozi di alimentari online. La perforazione in linea durante la sigillatura del flow-wrap riduce una fase di lavorazione e riduce gli sprechi, aumentando la produttività. Se abbinati a un controllo avanzato del pattern, gli involucri flow-wrap possono mantenere profili OTR specifici per frutti di bosco delicati durante la spedizione in due giorni, rafforzando la loro attrattività nel mercato degli imballaggi alimentari microperforati.
Pellicole e vassoi di copertura sono adatti ai fornitori di kit pasto premium che cercano trasparenza e una protezione rigida. I fornitori integrano funzionalità di apertura e chiusura che consentono ai consumatori di porzionare i prodotti freschi, prolungando la fruibilità e riducendo gli sprechi: un ulteriore vantaggio per l'industria degli imballaggi alimentari microforati.
Con la tecnica di perforazione: la tecnologia laser guida la rivoluzione della precisione
I sistemi a perni meccanici rappresentano ancora il 59.86% del mercato degli imballaggi alimentari microperforati, grazie ai bassi costi di investimento e alla facilità di manutenzione. La microperforazione laser cresce del 7.01% all'anno, offrendo diametri dei fori di 30 µm e tolleranze più strette. I laser collegati all'intelligenza artificiale monitorano la frequenza di respirazione del prodotto e correggono automaticamente i pattern, riducendo gli scarti e supportando le SKU premium. I sensori acustici verificano l'integrità dei fori in tempo reale, riducendo i cicli di configurazione.
L'elevato costo delle attrezzature ne rallenta l'adozione nei mercati emergenti, ma i co-packer che servono marchi multinazionali richiedono sempre più la qualità laser per la conformità alle esportazioni. Le linee meccaniche rimangono rilevanti per i prodotti sfusi, dove l'esatto OTR è meno critico, confermando un panorama a doppia tecnologia nel mercato degli imballaggi alimentari microperforati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i pasti pronti stimolano l'innovazione
I prodotti ortofrutticoli hanno mantenuto una quota del 39.67% nel 2025, a conferma dell'importanza che la categoria attribuisce agli imballaggi respirabili. I pasti pronti al consumo guidano la crescita del 8.61%, grazie all'adozione di pratiche soluzioni da parte degli abitanti delle città. Le vaschette multicomponente richiedono una perforazione specifica per zona per bilanciare proteine, verdure e salse. Alcuni trasformatori integrano sensori di freschezza QR-abilitati che monitorano l'accumulo interno di CO₂, riducendo gli sprechi e differenziando le SKU premium. Il settore della panetteria sfrutta la microperforazione principalmente per la fuoriuscita dell'umidità piuttosto che per l'ingresso di ossigeno, a conferma delle diverse esigenze funzionali nel mercato degli imballaggi alimentari microperforati.
Carne, pesce e formaggio richiedono atmosfere a basso contenuto di ossigeno per evitarne il deterioramento. Il numero di perforazioni è minimo ma fondamentale; troppi fori innescano l'ossidazione, troppo pochi favoriscono condizioni anaerobiche che favoriscono la proliferazione di patogeni. La regolazione di precisione, pertanto, rende i sistemi laser l'opzione preferita nelle confezioni di proteine refrigerate pronte per l'uso.
Analisi geografica
Il predominio del Nord America deriva dalle linee guida FDA armonizzate e dalla richiesta dei rivenditori di una shelf life di 7-14 giorni. Le catene di supermercati applicano rigide schede di valutazione dei fornitori che premiano la riduzione delle perdite, con conseguente ampia accettazione delle soluzioni microperforate. La regione è inoltre leader negli ordini di generi alimentari online, con una penetrazione superiore al 15%, amplificando il valore di confezioni robuste e traspiranti, resistenti alle reti di spedizione.
L'Europa allinea la crescita con gli imperativi di sostenibilità. Il Regolamento 2025/40 impone la completa riciclabilità, obbligando i trasformatori a riprogettare le strutture dei film attorno a compositi monomateriale in PE o carta. Germania e Paesi Bassi sperimentano collaborazioni per l'agricoltura verticale, dove le collaborazioni tra coltivatori, confezionatori e rivenditori specificano il trasporto a fine ciclo (OTR) al momento della consegna delle confezioni. Il Regno Unito bilancia la divergenza con l'UE con la sua imposta sugli imballaggi in plastica, promuovendo l'adozione di film microforati con contenuto riciclato.
La rapida urbanizzazione e l'aumento del reddito disponibile nell'area Asia-Pacifico sostengono la crescita della domanda. I colossi cinesi dell'e-commerce stabiliscono rigidi KPI per la freschezza delle consegne, stimolando gli investimenti in linee di perforazione laser basate sull'intelligenza artificiale. Il Giappone si concentra su confezioni microporzionate per nuclei familiari composti da una sola persona; buste traspiranti di precisione garantiscono la croccantezza delle verdure a foglia verde per una settimana. Le autorità di regolamentazione del Sud-Est asiatico, guidate dai limiti ai metalli pesanti imposti dalla Thailandia per le pellicole a contatto con gli alimenti, costringono i trasformatori ad adottare design conformi e microperforati, alimentando la crescita del mercato regionale.

Panorama competitivo
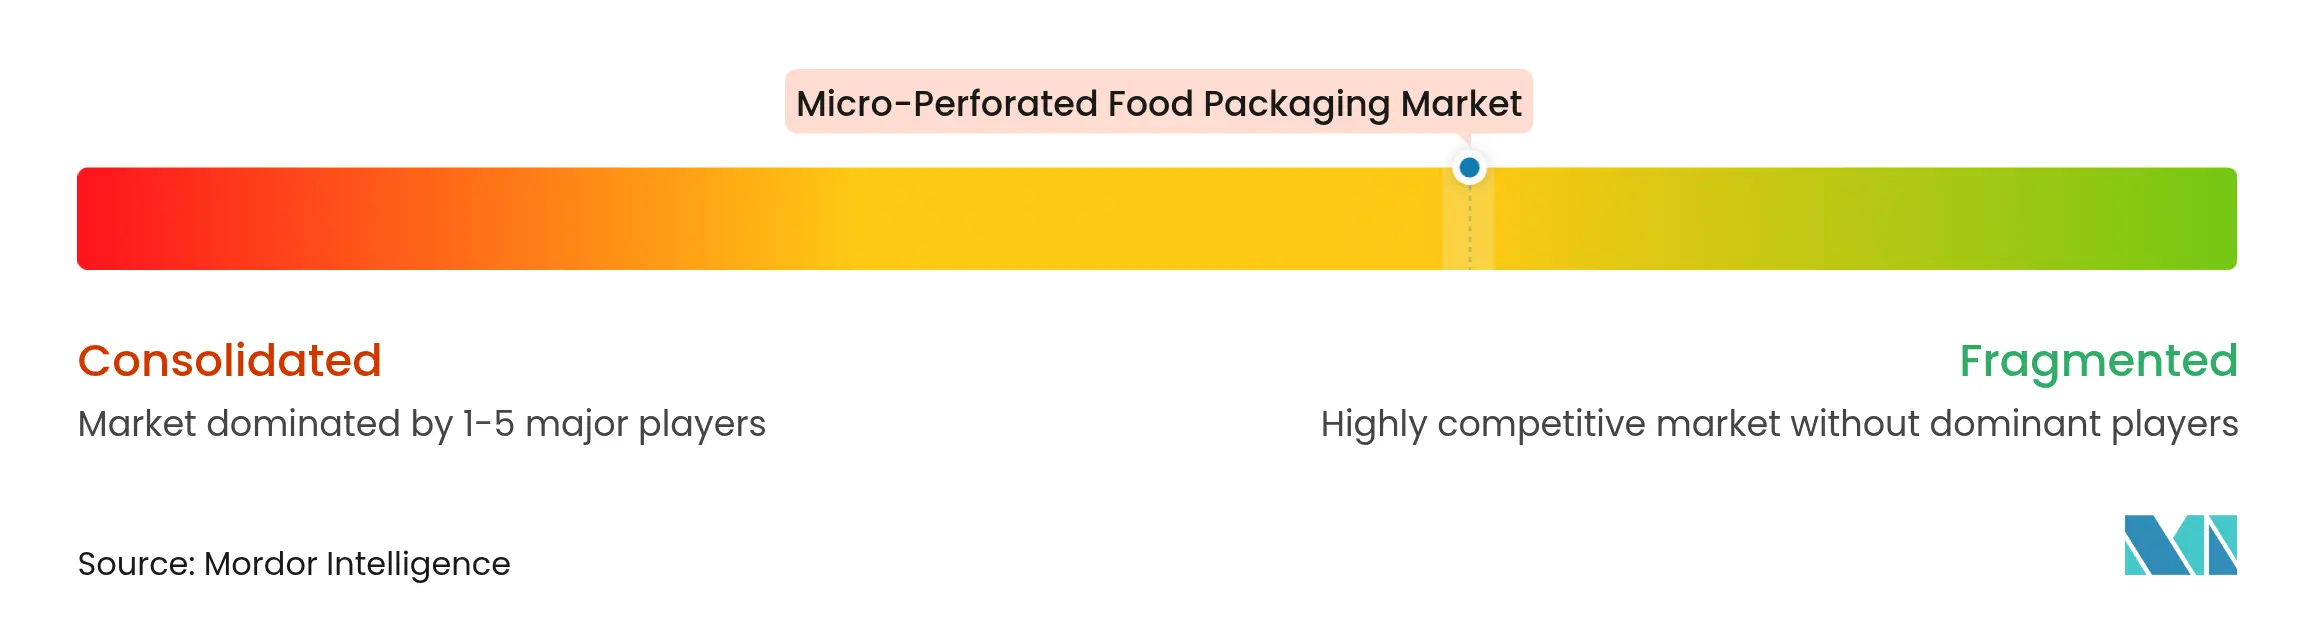
Il mercato degli imballaggi alimentari microforati rimane moderatamente frammentato, sebbene la combinazione Amcor-Berry Global elevi la R&S basata sulle economie di scala. Il budget annuale per l'innovazione dell'entità risultante dalla fusione, pari a 180 milioni di dollari, accelera lo sviluppo di nuove chimiche di resina e piattaforme laser AI. [3] Amcor, “Amcor Completes Combination with Berry Global,” amcor.com Sealed Air intensifica l'attenzione sulle partnership di e-commerce alimentare, lanciando linee Cryovac perforate ottimizzate per pacchi a catena del freddo. Mondi investe in involucri microforati a base di carta destinati al settore dolciario, combinando rivestimenti barriera con riciclabilità a bordo strada.
Specialisti come Elen Laser e Ultraperf si distinguono grazie a teste laser modulari che si adattano alle confezionatrici flow-wrapper esistenti, riducendo le barriere all'adozione. I converter regionali in Asia concedono in licenza un sistema di monitoraggio acustico brevettato per garantire la coerenza dei fori ad alte velocità di linea, soddisfacendo così i requisiti di qualità dei proprietari di marchi multinazionali. L'interesse del private equity aumenta con l'installazione di laser di prima generazione da parte di converter più piccoli per servire i fornitori di aziende agricole verticali, a dimostrazione del continuo potenziale di consolidamento nel settore degli imballaggi alimentari microperforati.
Leader del settore degli imballaggi alimentari microforati
Mondi SpA
KM Servizi di imballaggio Ltd.
Compagnia dell'aria sigillata
Gruppo Amcor
Coveris Management GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2025: Amcor completa la fusione di tutte le azioni con Berry Global, creando un gruppo di imballaggio più grande con un flusso di cassa annuo di 3 miliardi di USD.
- Aprile 2025: Hotpack investe 100 milioni di dollari in uno stabilimento di 70,000 piedi quadrati nel New Jersey per produrre confezioni alimentari personalizzabili per i clienti statunitensi.
- Marzo 2025: Amcor fissa il prezzo di 2.2 miliardi di dollari in obbligazioni senior per rifinanziare il debito derivante dalla fusione e finanziare la ricerca e sviluppo nel settore degli imballaggi sostenibili.
- Febbraio 2025: l'Unione Europea ha emanato il regolamento 2025/40 sugli imballaggi e i rifiuti di imballaggio, imponendo il 30% di contenuto riciclato nelle confezioni di PET per alimenti entro il 2030.


Ambito del rapporto sul mercato globale degli imballaggi alimentari microforati
L'imballaggio alimentare microperforato è un tipo di imballaggio che presenta piccoli fori per consentire un flusso d'aria controllato. Ciò aiuta a regolare i livelli di anidride carbonica e ossigeno all'interno della confezione, il che può prolungare la durata di conservazione di prodotti alimentari deperibili come frutta, verdura e prodotti da forno. La ricerca esamina anche gli influencer della crescita sottostante e i principali fornitori del settore, tutti fattori che contribuiscono a supportare le stime di mercato e i tassi di crescita durante il periodo previsto. Le stime e le proiezioni di mercato si basano sui fattori dell'anno base e sono arrivate ad approcci top-down e bottom-up.
Il mercato degli imballaggi alimentari microperforati è segmentato in base al materiale (polipropilene (PP), polietilene (PE), polietilene tereftalato (PET) e altri materiali), all'applicazione (frutta e verdura, prodotti da forno e dolciumi, prodotti pronti al consumo e altre applicazioni) e all'area geografica (Nord America, Europa, Asia Pacifico, Sud America, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
| Polipropilene (PP) |
| Polietilene (PE) |
| Polietilentereftalato (PET) |
| Film biodegradabili/di origine biologica |
| Altri Materiali |
| Borse e Wicket |
| Pellicole e vassoi di copertura |
| Flow-wrap e buste |
| Altri tipi di imballaggio |
| Microperforazione laser |
| Perforazione meccanica dei perni |
| Frutta e verdura |
| Panetteria e Confetteria |
| Piatti pronti e preparati |
| Carne, pesce e formaggio |
| Altre applicazioni |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per materiale | Polipropilene (PP) | ||
| Polietilene (PE) | |||
| Polietilentereftalato (PET) | |||
| Film biodegradabili/di origine biologica | |||
| Altri Materiali | |||
| Per tipo di imballo | Borse e Wicket | ||
| Pellicole e vassoi di copertura | |||
| Flow-wrap e buste | |||
| Altri tipi di imballaggio | |||
| Per tecnica di perforazione | Microperforazione laser | ||
| Perforazione meccanica dei perni | |||
| Per Applicazione | Frutta e verdura | ||
| Panetteria e Confetteria | |||
| Piatti pronti e preparati | |||
| Carne, pesce e formaggio | |||
| Altre applicazioni | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli imballaggi alimentari microforati?
Il mercato degli imballaggi alimentari microperforati ha raggiunto i 2.61 miliardi di dollari nel 2026 e si prevede che crescerà fino a 3.34 miliardi di dollari entro il 2031.
Quale materiale detiene la quota maggiore in questo mercato?
Nel 37.92, il polietilene era leader nel mercato degli imballaggi alimentari microperforati, con una quota del 2025%, grazie alla convenienza e all'ampia infrastruttura di trasformazione.
Perché le pellicole biodegradabili stanno guadagnando terreno?
Gli impegni di sostenibilità dei rivenditori e l'obbligo di contenuto riciclato previsto dal Regolamento 2025/40 stanno determinando un CAGR dell'8.05% per le pellicole microperforate biodegradabili fino al 2031.
Quale regione si prevede crescerà più rapidamente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 6.92%, alimentato dall'urbanizzazione, dall'adozione dell'e-commerce e dalle nuove normative sulla sicurezza alimentare.
In che cosa la perforazione laser differisce dalla perforazione meccanica?
I sistemi laser creano fori più piccoli e uniformi (≈30 µm) e consentono il controllo OTR in tempo reale basato sull'intelligenza artificiale, mentre i perni meccanici sono più economici ma meno precisi.
Quali sono le principali forze normative che modellano il settore?
Il regolamento UE 2025/40 sugli imballaggi e sui rifiuti di imballaggio impone il 30% di contenuto riciclato e la completa riciclabilità entro il 2030, influenzando le scelte di materiali e progettazione in tutto il mondo.
Pagina aggiornata l'ultima volta il:



