

Dimensioni e quota del mercato della microassicurazione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
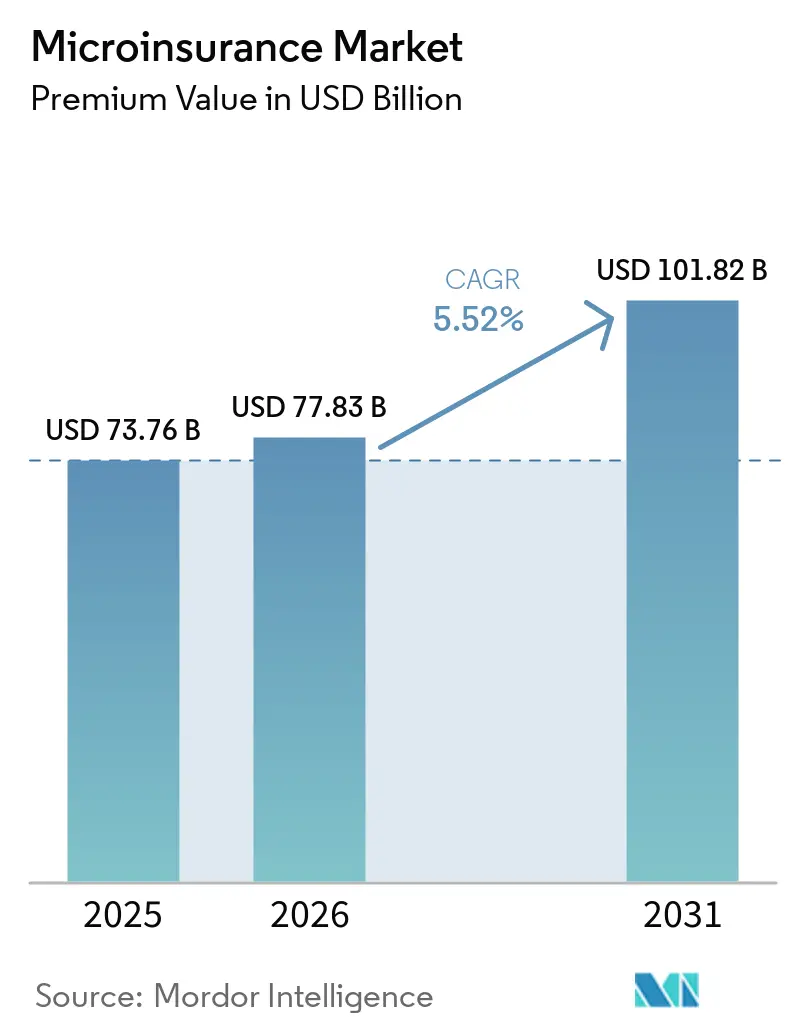
| Dimensione del mercato (2026) | 77.83 miliardo di dollari |
| Dimensione del mercato (2031) | 101.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.52% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle microassicurazioni di Mordor Intelligence
Si prevede che il mercato delle microassicurazioni, in termini di valore dei premi, crescerà da 73.76 miliardi di dollari nel 2025 e 77.83 miliardi di dollari nel 2026 a 101.82 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.52% tra il 2026 e il 2031.
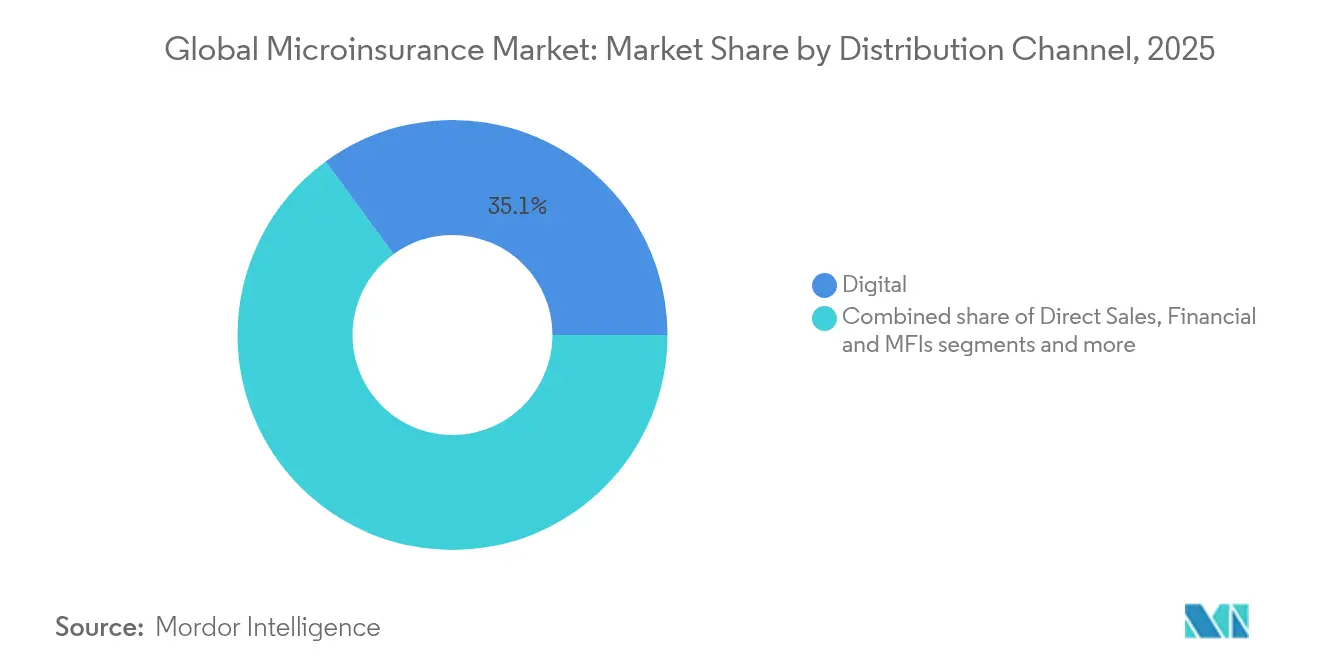
L'espansione è alimentata dalla convergenza tra la penetrazione del mobile money, gli obblighi normativi per una finanza inclusiva e la rapida adozione dell'insurtech, che riduce i costi di distribuzione. Le piattaforme digitali controllano già il 35.4% dei flussi di premi e stanno crescendo più rapidamente dei modelli di agenzia, riflettendo l'attrattiva di un onboarding fluido e senza contatto per i nuovi assicurati. Le compagnie assicurative commerciali continuano a sfruttare la solidità patrimoniale e le competenze in materia di conformità per espandere le coperture a prezzi accessibili, mentre le alleanze partner-agenti garantiscono una presenza locale in comunità difficili da raggiungere. L'area Asia-Pacifico contribuisce ora alla più elevata crescita incrementale dei premi nel mercato delle microassicurazioni, tuttavia i divari di protezione rimangono ampi in ogni regione, sostenendo la domanda a lungo termine di soluzioni parametriche, integrate e sottoscritte tramite intelligenza artificiale.
Punti chiave del rapporto
- Per tipologia di prodotto, le assicurazioni sulla vita detenevano una quota di fatturato del 36.22% nel 2025; si prevede che le indennità per spese sanitarie e ospedaliere cresceranno a un tasso di crescita annuo composto (CAGR) del 5.49% fino al 2031 nel mercato delle microassicurazioni.
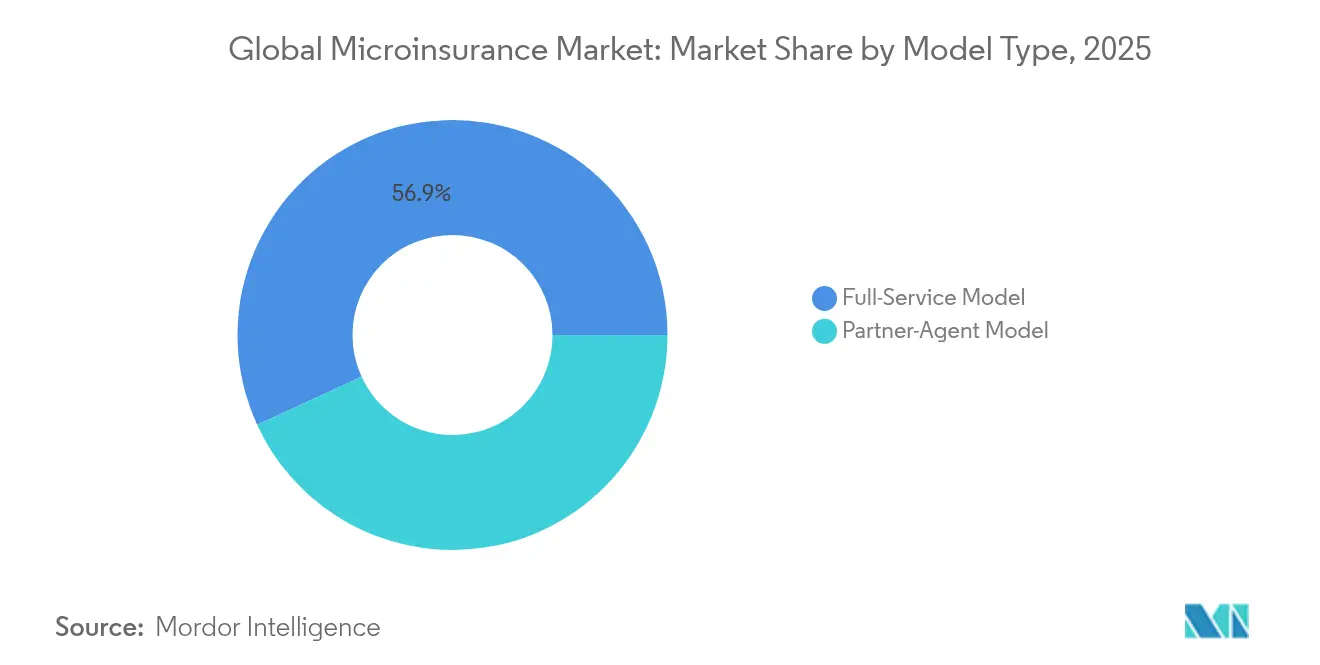
- In base al tipo di modello, nel 43.15 il modello partner-agente ha dominato con il 2025% della quota di mercato globale delle microassicurazioni, registrando al contempo il CAGR più rapido, pari all'7.92%, fino al 2031.
- Per canale di distribuzione, nel 35.05 le piattaforme digitali hanno conquistato una quota del 2025% del mercato globale delle microassicurazioni e sono destinate a crescere a un CAGR del 6.23% tra il 2026 e il 2031.
- In base al fornitore, nel 61.72 le compagnie assicurative commerciali detenevano una quota del 2025% del mercato globale delle microassicurazioni e stanno registrando un CAGR del 6.88% fino al 2031.
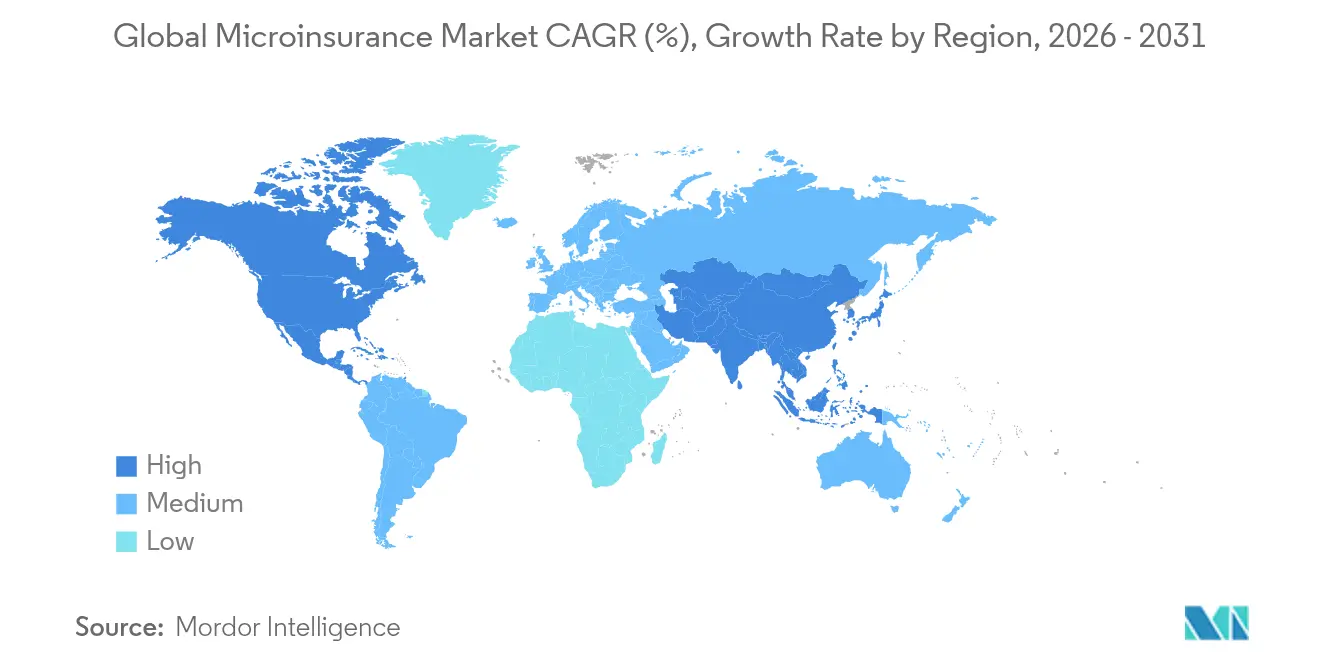
- In termini geografici, il Nord America è stato il leader del mercato globale delle microassicurazioni con una quota del 26.12% nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 5.97% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della microassicurazione
Analisi dell'impatto dei conducenti
| Guidatore | (~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accesso ai servizi finanziari tramite l'espansione del denaro mobile | + 1.8% | Africa subsahariana, Asia sud-orientale | Medio termine (2–4 anni) |
| Mandati governativi per l'assicurazione inclusiva | + 1.2% | Asia-Pacifico, America Latina | A lungo termine (≥ 4 anni) |
| Ascesa delle piattaforme digitali e partnership insurtech | + 1.5% | Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Microassicurazione parametrica per il rischio climatico | + 0.9% | Regioni vulnerabili al clima in tutto il mondo | Medio termine (2–4 anni) |
| Assicurazione integrata nelle app di e-commerce e ride-hailing | + 1.1% | Mercati urbani a livello globale | A breve termine (≤ 2 anni) |
| Dati satellitari e di telerilevamento che consentono l'assicurazione delle micro colture | + 0.7% | Zone agricole nei mercati in via di sviluppo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accesso ai servizi finanziari tramite l'espansione del denaro mobile
Gli ecosistemi di mobile money stanno aprendo le porte alla copertura assicurativa per la prima volta per gli utenti a basso reddito, integrando pagamento, identità e gestione della polizza in un'unica esperienza tramite dispositivo mobile. L'Etiopia ha elaborato transazioni mobili per un valore di 82 miliardi di dollari nel 2024, un aumento del 50% che ha ampliato la base di utenti potenziali per la crescita del mercato globale delle microassicurazioni. Lo Zambia mostra una tendenza simile, con il 58.4% degli adulti attivi sui portafogli digitali , offrendo alle compagnie assicurative un canale diretto e a basso costo. Grab Ride Cover di Chubb vende la protezione contro i ritardi delle corse al momento del pagamento, illustrando come le offerte contestuali convertano il traffico digitale in entrate da premi [1] Chubb, “Grab Ride Cover Product Sheet,” chubb.com . Nei mercati in cui la penetrazione tradizionale è inferiore al 5%, la distribuzione tramite dispositivo mobile sta riducendo le spese di acquisizione di oltre il 60%, rafforzando l'economia unitaria per i prodotti destinati al mercato di massa.
Mandati governativi per l'assicurazione inclusiva
Diversi enti regolatori considerano ormai l'assicurazione un servizio essenziale. L'Autorità indiana per la regolamentazione e lo sviluppo delle assicurazioni (IRDAI) ha lanciato la roadmap "assicurazione per tutti entro il 2047" e il suo mercato digitale Bima Sugam è stato lanciato nel 2024 per offrire l'acquisto e la gestione di polizze senza commissioni [2] IRDAI, "Draft Regulations on Bima Sugam", irdai.gov.in . Il SUSEP brasiliano ha introdotto le norme di condivisione dei dati Open Insurance, consentendo ai clienti di trasferire i propri dati senza problemi. Si prevede che questa iniziativa favorirà una significativa innovazione di prodotto, incoraggiando le compagnie assicurative a sviluppare offerte personalizzate basate su dati condivisi. Nel frattempo, il Regolamento OJK n. 8 del 2024 dell'Indonesia accelera le approvazioni dei prodotti a soli cinque giorni, riducendo significativamente i tempi di immissione sul mercato di nuovi prodotti assicurativi. Unendo l'applicazione delle norme a una solida infrastruttura, questi regolamenti mirano a garantire flussi di premi costanti, migliorare l'efficienza operativa e ridurre le difficoltà di conformità per lo sviluppo di modelli innovativi.
Ascesa delle piattaforme digitali e partnership Insurtech
Anche il volume globale dei premi integrati si sta espandendo rapidamente con un tasso di crescita a doppia cifra. L'assicurazione al punto vendita si sta diffondendo nelle app di uso quotidiano. [3] Smartpay, “Embedded Insurance Announcement,” smartpay.co.jp . Smartpay collabora con Chubb per integrare la protezione degli acquisti nel checkout BNPL giapponese, offrendo ai consumatori maggiore sicurezza durante le transazioni. Nel frattempo, Allianz Partners collabora con Cosmo Connected per integrare la copertura per infortuni personali nei caschi IoT, migliorando la sicurezza degli utenti in tempo reale. In America Latina, Prudential collabora con 123Seguro, puntando alla popolazione sottoassicurata sfruttando i dati del ride-hailing e dell'e-commerce per fornire preventivi assicurativi rapidi e accurati. Queste alleanze strategiche riducono i costi di distribuzione, aumentano i tassi di conversione e forniscono agli assicuratori un flusso costante di dati comportamentali, consentendo loro di perfezionare e ottimizzare i processi di sottoscrizione per una migliore valutazione del rischio e soddisfazione del cliente.
Microassicurazione parametrica per il rischio climatico
I trigger parametrici stanno spostando la valutazione dei sinistri dalle tradizionali indagini alle rilevazioni satellitari, accelerando i pagamenti e aumentando la fiducia dei clienti grazie a trasparenza ed efficienza. Con l'espansione del mercato globale dei premi parametrici, si stanno creando significative opportunità di crescita per il mercato globale delle microassicurazioni, in particolare nelle regioni vulnerabili ai rischi climatici. Nelle Filippine, la cooperativa CLIMBS ha ampliato notevolmente la sua rete, passando da 14 a 126 cooperative di credito e proteggendo ora 85,000 agricoltori attraverso pagamenti automatici indicizzati alle condizioni meteorologiche, che forniscono un supporto finanziario tempestivo e affidabile in caso di condizioni meteorologiche avverse. A dimostrazione dell'adattabilità del modello, Swiss Re ha iniziato a coprire la mancata consegna dei crediti di carbonio, evidenziando il potenziale delle assicurazioni parametriche nell'affrontare i rischi emergenti e le sfide della sostenibilità. Inoltre, l'analisi dei rischi basata sull'intelligenza artificiale sta riducendo il rischio di base, consentendo agli innovatori del mercato globale delle microassicurazioni di prezzare con precisione i rischi agricoli precedentemente considerati non assicurabili, migliorando così l'accessibilità e la convenienza delle soluzioni assicurative per le comunità svantaggiate.
Analisi dell'impatto delle restrizioni
| moderazione | (~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla privacy e alla sicurezza dei dati | -0.8% | UE, Nord America | A breve termine (≤ 2 anni) |
| Dati attuariali limitati per la determinazione dei prezzi | -1.1% | Africa subsahariana, Asia sud-orientale | Medio termine (2–4 anni) |
| Bassa fiducia nella liquidazione dei sinistri a causa di agenti fraudolenti | -0.9% | Mercati con scarsa supervisione | Medio termine (2–4 anni) |
| L'arbitraggio normativo limita la scalabilità dei prodotti transfrontalieri | -0.6% | Offerte multinazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di privacy e sicurezza dei dati
Il Dipartimento dei Servizi Finanziari di New York impone programmi di governance dell'IA approvati dal consiglio di amministrazione per garantire responsabilità e trasparenza nell'uso dell'intelligenza artificiale. Nel frattempo, il Colorado applica i test di bias algoritmico, che mirano a identificare e mitigare i risultati discriminatori, aumentando così i costi di conformità per le compagnie assicurative che sfruttano dati alternativi. L'AI Act dell'UE introduce un quadro di rischio a livelli, classificando i sistemi di IA in base ai loro potenziali rischi, con sanzioni per la non conformità che raggiungono fino al 6% del fatturato globale. Le compagnie assicurative che si affidano ai metadati degli smartphone sono costrette a investire in strumenti di crittografia, gestione del consenso e audit per salvaguardare l'integrità e la privacy dei dati, mettendo ulteriormente alla prova i già rigidi aspetti economici della microassicurazione. Gli operatori che non sono in grado di dimostrare l'equità algoritmica o la conformità a queste normative rischiano di dover affrontare significative restrizioni all'accesso al mercato, con un potenziale impatto sulla loro redditività operativa.
Dati attuariali limitati per la determinazione dei prezzi
Le compagnie assicurative di numerose economie emergenti si trovano a fronteggiare la carenza di set di dati pluriennali su morbilità, mortalità e rischi, fondamentali per una valutazione accurata del rischio e la determinazione del prezzo dei prodotti. In Africa, ben il 97% della popolazione non è assicurato, creando un vuoto informativo che altera significativamente i rapporti sinistri a premio e ostacola lo sviluppo di prodotti assicurativi personalizzati. I progetti pilota nel settore sanitario rurale in India hanno dimostrato un calo dell'adesione dal 79% senza premio al 60% con l'introduzione di un premio, evidenziando una potenziale selezione avversa in assenza di dati dettagliati e granulari. Per colmare queste lacune, le compagnie assicurative stanno sfruttando sempre più fonti di dati alternative come immagini satellitari, registri dei dettagli delle chiamate e cronologie dei portafogli elettronici per migliorare la comprensione dei profili di rischio. Tuttavia, i framework per la convalida di queste fonti di dati e la loro integrazione nei modelli attuariali sono ancora in fase iniziale, il che pone delle sfide alla loro diffusione.
Analisi del segmento
Per tipo di modello: il modello partner-agente guida l'espansione del mercato
Il modello di partnership tra agenti ha rappresentato il 43.15% dei premi nel 2025, la fetta più ampia del mercato globale delle microassicurazioni, e si prevede che crescerà a un tasso annuo composto del 7.92% fino al 2031. Questa posizione dominante riflette il ruolo di facilitatori dell'ultimo miglio svolto dalle cooperative di credito locali, dalle cooperative di credito e dalle reti postali nelle comunità in cui la penetrazione dei servizi bancari tradizionali è ancora inferiore al 30% e dove la fiducia dei consumatori è riposta nelle istituzioni familiari. Le compagnie assicurative forniscono la capacità di bilancio e la progettazione del prodotto, mentre gli agenti offrono la capacità di iscrizione e assistenza sul territorio, generando un costo di acquisizione combinato inferiore del 20%-40% rispetto ai modelli basati esclusivamente su agenzie. I tablet digitali e i flussi USSD consentono ora agli agenti di emettere polizze in meno di cinque minuti, riducendo drasticamente la burocrazia e mantenendo i registri di conformità pronti per le verifiche. Queste efficienze sono fondamentali perché la tipica polizza di microassicurazione genera meno di 5 dollari di premi annui.
Il modello partner-agente supporta anche cicli di incasso flessibili che si adattano ai modelli di reddito informali. AXA Essential, ad esempio, raggruppa le polizze infortuni, vita e ospedali in un'unica copertura e consente agli assicurati di pagare settimanalmente tramite portafogli elettronici, una caratteristica che ha aumentato i tassi di rinnovo di 14 punti percentuali nel 2024. La piattaforma per le PMI di VSure Tech in Malesia spinge ulteriormente l'approccio integrando l'assicurazione di responsabilità civile all'interno del software POS utilizzato dai micro-rivenditori, raggiungendo 60,000 aziende senza una forza vendita dedicata. Le autorità di regolamentazione approvano l'accordo perché le entità partner in genere mantengono solidi dossier KYC, riducendo il rischio di riciclaggio di denaro. Grazie a questi vantaggi, si prevede che il modello continuerà ad ampliare la sua quota di mercato globale delle microassicurazioni, anche con la crescita dei concorrenti completamente digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: l'assicurazione sanitaria emerge come leader di crescita
I prodotti vita, tra cui polizze vita, a termine e funerarie, detengono ancora il 36.22% dei premi nel 2025, ma i piani sanitari e ospedalieri in contanti rappresentano il segmento in più rapida crescita del mercato globale delle microassicurazioni, con un CAGR del 5.49% al 2031. La consapevolezza post-pandemica, l'aumento dei costi medici diretti e i programmi di sussidi governativi indirizzano le famiglie verso prestazioni in contanti anche minime per i ricoveri ospedalieri. L'assegnazione di 48,000 crore di rupie indiane (5.7 miliardi di dollari) a programmi sanitari a basso costo ha creato una serie di polizze combinate che rimborsano i ricoveri ospedalieri a 10-15 dollari al giorno, colmando i gap di liquidità dei lavoratori informali. L'Africa mostra un andamento simile, con l'abbonamento gestito dalle farmacie di mPharma che copre 14 malattie croniche e consente ai membri di pagare quote mensili equivalenti a due tazze di caffè.
La crescita è dovuta in gran parte anche alla modularità dei prodotti. Le compagnie assicurative possono aggiungere clausole aggiuntive per odontoiatria, maternità o telemedicina senza dover riprogettare il testo principale della polizza, una strategia che contribuisce a ridurre i tempi di presentazione delle richieste di risarcimento. Le polizze per colture e bestiame basate su indici utilizzano i dati meteorologici satellitari per attivare i pagamenti, consentendo l'espansione del mercato globale delle microassicurazioni nelle regioni agricole dove la liquidazione dei sinistri tradizionale non è fattibile. Le clausole aggiuntive per infortuni e invalidità stanno guadagnando terreno tra i lavoratori dei servizi di ride-hailing e delle consegne a domicilio che cercano indennità sostitutive del reddito a un prezzo inferiore all'1% del loro reddito mensile. Con l'imposizione da parte dei governi di cartelle cliniche digitali, gli assicuratori otterranno dati granulari sui sinistri che potranno ulteriormente perfezionare la tariffazione e ridurre i tassi di perdita.
Per canale di distribuzione: le piattaforme digitali rimodellano l'accesso
I canali digitali hanno generato il 35.05% dei premi assicurativi globali nel 2025 nel mercato delle microassicurazioni e stanno avanzando a un CAGR del 6.23%, superando filiali, istituti di microfinanza e agenzie. La penetrazione degli smartphone, superiore al 70% nelle aree urbane dell'Asia, consente agli assicuratori di offrire percorsi di preventivo-impegno in meno di tre clic, spingendo i tassi di conversione oltre il 30% per le offerte di checkout integrato. Bima Sugam in India dimostra l'approccio basato sulla piattaforma, supportato dall'autorità di regolamentazione; funge da marketplace neutrale che ospita ogni polizza acquistata da un utente, riducendo i tempi di gestione delle polizze da giorni a minuti ed eliminando i doppi KYC. In America Latina, l'API white-label di 123Seguro è ora connessa a oltre 40 siti di e-commerce, consentendo ai commercianti di vendere assicurazioni sul trasporto merci senza uscire dalla pagina del carrello.
Tuttavia, i punti di contatto fisici continuano a essere importanti nelle aree rurali e periurbane. I modelli ibridi consentono la vendita di polizze di persona e la successiva gestione tramite bot WhatsApp o menu IVR, bilanciando le esigenze di formazione con il controllo dei costi. Gli istituti di microfinanza in genere raccolgono i premi in batch insieme alle rate dei prestiti, riducendo il rischio di decadenza. Gli agenti bancari senza filiale in Kenya ora raccolgono micro-ricariche di premi a partire da 0.20 dollari, a dimostrazione del fatto che anche i ticket di piccole dimensioni possono essere redditizi con il giusto stack tecnologico. Con la promozione dell'onboarding da remoto negli ambienti di regolamentazione, si prevede che le dimensioni del mercato globale delle microassicurazioni derivanti da percorsi puramente digitali supereranno quelle dei percorsi basati sul primo approccio degli agenti entro il 2028.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore: gli assicuratori commerciali sfruttano i vantaggi della scala
Le compagnie di assicurazione commerciali hanno controllato il 61.72% dei premi nel 2025 e si prevede che registreranno un CAGR del 6.88% fino al 2031, consolidando la loro posizione dominante nel mercato globale delle microassicurazioni. Il capitale di solvibilità, i trattati di riassicurazione e la profondità attuariale consentono loro di ammortizzare i costi di sviluppo dei prodotti in diverse aree geografiche. L'utile operativo di 4.0 miliardi di euro di Allianz nel primo trimestre del 1 ha finanziato piattaforme cloud-native di amministrazione delle polizze che riducono i costi di emissione del 2024% e consentono la valutazione dei sinistri in tempo reale. L'utile operativo di 45 miliardi di dollari di Zurich offre all'azienda la possibilità di sperimentare coperture parametriche contro la siccità nell'Africa subsahariana senza bisogno di finanziamenti esterni.
Le cooperative e le mutue assicurative mantengono la loro rilevanza laddove la coesione sociale raggiunge il suo apice, spesso raggruppando risparmi o componenti di dividendi in linea con le norme comunitarie nel mercato delle microassicurazioni. I programmi legati agli aiuti intervengono per le fasce di reddito ultra-basso, ma la volatilità dei finanziamenti ne limita la scalabilità. Le alleanze strategiche tra le tre categorie di fornitori sono in aumento: gli assicuratori commerciali si fanno carico del rischio, le mutue gestiscono la distribuzione e le agenzie di aiuti forniscono sussidi ai premi durante gli anni di lancio. Tali strutture tripartite contribuiscono a garantire il rispetto dei requisiti di solvibilità, salvaguardando al contempo l'accessibilità economica, consolidando un panorama competitivo equilibrato che supporta sia gli obiettivi di profitto sia i requisiti di inclusione.
Analisi geografica
Nel 2025, il Nord America rappresentava il 26.12% dei premi assicurativi globali nel mercato delle microassicurazioni, trainato dagli sforzi della National Association of Insurance Commissioners per promuovere l'inclusione finanziaria. Questa iniziativa ha incoraggiato un più ampio accesso ai prodotti assicurativi in diverse fasce demografiche. In California, le principali compagnie assicurative sono ora obbligate a fornire una copertura di base equivalente all'85% della loro quota di mercato, una mossa che indirizza le risorse verso le aree vulnerabili agli incendi boschivi, rispondendo a un'esigenza critica di mitigazione del rischio nelle zone ad alto rischio. Gli Stati Uniti si trovano alle prese con un mercato assicurativo sanitario concentrato, con il 95% degli stati classificati come altamente concentrati, creando un'opportunità per microprodotti di nicchia che eludono i piani assicurativi tradizionali dei datori di lavoro. Questi microprodotti soddisfano esigenze specifiche dei consumatori, offrendo flessibilità e convenienza. Nel frattempo, il Canada promuove la crescita attraverso sandbox federali fintech, che forniscono un ambiente controllato per l'innovazione nei servizi finanziari, e la legge messicana sulla fintech sta accelerando l'adozione di dati aperti, consentendo una maggiore trasparenza ed efficienza nel settore assicurativo.
L'Asia-Pacifico è sulla buona strada per diventare la regione in più rapida crescita nel mercato delle microassicurazioni, con un CAGR del 5.97% entro il 2031, grazie alla transizione di 4 miliardi di consumatori ai portafogli digitali. Questo cambiamento sta trasformando gli ecosistemi di pagamento e stimolando la domanda di soluzioni assicurative digitali. ZhongAn Online ha registrato un aumento del 24.7% dei premi lordi sottoscritti nel 2024, insieme a un aumento del 40% dei ricavi derivanti dall'export tecnologico, a sottolineare lo slancio "assicurazione + tecnologia" della regione. L'integrazione della tecnologia nelle operazioni assicurative sta migliorando l'esperienza del cliente e l'efficienza operativa. L'IRDAI indiano sta orientando le riforme verso una copertura universale entro il 2047, con l'obiettivo di rendere l'assicurazione accessibile a tutti i cittadini. La piattaforma Bima Sugam offre ai cittadini un sistema di polizze portatile per tutte le compagnie assicurative, semplificando la gestione delle polizze e migliorando la trasparenza. La gig economy nel Sud-est asiatico sta stimolando la domanda di una copertura integrata contro gli infortuni personali, affrontando i rischi specifici a cui sono esposti i lavoratori della gig economy. Inoltre, l'Indonesia sta semplificando il lancio dei prodotti con cicli di approvazione di cinque giorni, consentendo alle compagnie assicurative di rispondere rapidamente alle richieste del mercato e di innovare a un ritmo più rapido.
L'Europa sta assistendo a una crescita costante del mercato delle microassicurazioni, sostenuta dall'Atto UE sull'intelligenza artificiale, che standardizza la governance degli algoritmi e velocizza le operazioni transfrontaliere. Questo quadro normativo promuove l'innovazione garantendo al contempo la conformità e la tutela dei consumatori. L'acquisizione di Viridium da parte di Allianz per 3.5 miliardi di euro sottolinea una tendenza al consolidamento del portafoglio vita nel continente, riflettendo un focus strategico sull'ottimizzazione delle performance del portafoglio e sul raggiungimento di una scalabilità. I programmi pilota nei paesi nordici stanno dimostrando la fattibilità della portabilità delle polizze in tempo reale, che migliora la comodità del cliente e promuove la competitività del mercato. Il Sud America sta compiendo passi da gigante con l'iniziativa Open Insurance in Brasile e la legge Fintech in Messico, che stanno stimolando l'innovazione e migliorando l'accessibilità al mercato. Tuttavia, l'inflazione e le fluttuazioni valutarie stanno frenando i margini di profitto, ponendo sfide per gli assicuratori nel mantenimento della redditività. Il Medio Oriente e l'Africa presentano un potenziale inesplorato, con le coperture parametriche contro la siccità del Kenya e l'assicurazione contro le inondazioni del Sudafrica che evidenziano le opportunità del mercato delle microassicurazioni per affrontare i rischi legati al clima. Tuttavia, le sfide infrastrutturali, come la limitata adozione tecnologica e le reti di distribuzione sottosviluppate, pongono problemi di scalabilità che devono essere affrontati per una crescita sostenibile.
Panorama competitivo
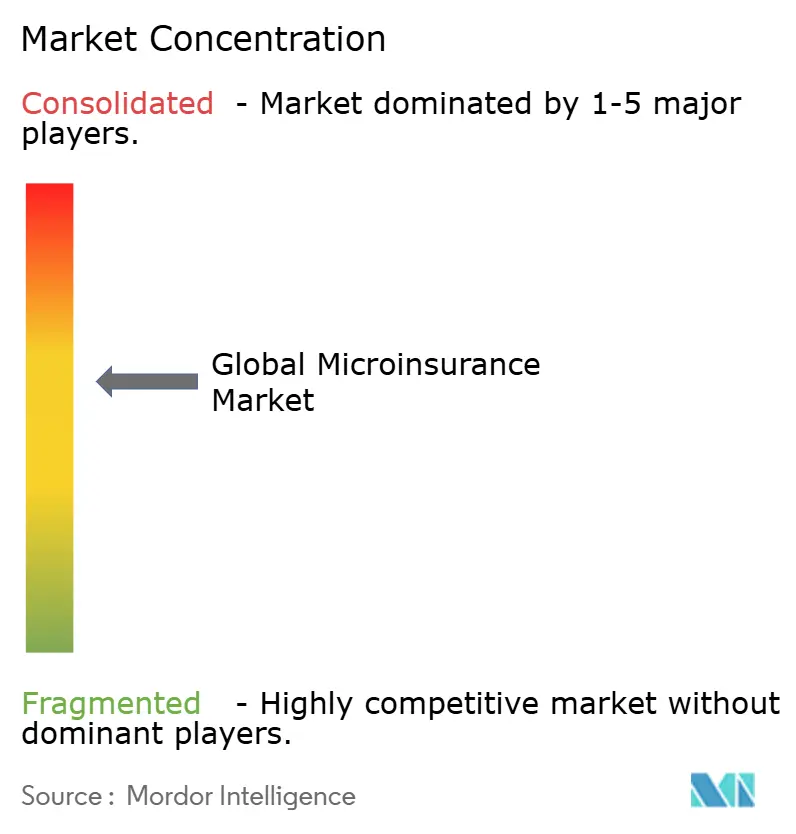
Nel mercato globale della microassicurazione, i primi cinque operatori indicano una moderata concentrazione. I gruppi commerciali, capitalizzando sulla propria solidità finanziaria, stanno ampliando la propria portata offrendo prodotti personalizzati e sfruttando le economie di scala. Al contrario, le cooperative regionali, forti della loro presenza locale e della fiducia della comunità, continuano a dominare i cluster di villaggio offrendo servizi personalizzati e promuovendo relazioni a lungo termine. Il panorama competitivo si fa ancora più marcato con l'ingresso degli operatori di rete mobile nel settore della sottoscrizione. Le loro joint venture introducono competenze tecnologiche, un'ampia base clienti e nuovi canali di distribuzione, consentendo loro di soddisfare i segmenti sottoserviti e migliorare l'accessibilità ai prodotti di microassicurazione.
Le partnership sono diventate un punto focale strategico per la crescita e l'innovazione. EssentiALL di AXA, ad esempio, punta a raggiungere 20 milioni di clienti entro il 2026, sfruttando le collaborazioni postali per migliorare l'accessibilità nelle aree sottoservite ed espandere la propria presenza. ZhongAn, d'altra parte, sta monetizzando la propria tecnologia concedendo in licenza il suo cloud core a vettori esteri, consentendo a questi ultimi di modernizzare le operazioni senza ingenti investimenti infrastrutturali, creando così una nuova fonte di reddito. Nel frattempo, l'innovativo modello "pay-as-you-use" di VSure Tech offre alle PMI una copertura assicurativa a livello orario, rispondendo alle esigenze specifiche delle piccole imprese e riflettendo una tendenza più ampia verso la micro-segmentazione dei prodotti per soddisfare esigenze di nicchia.
Gli investimenti in tecnologia sono fortemente orientati verso la sottoscrizione basata sull'intelligenza artificiale, i trigger parametrici e l'amministrazione delle polizze basata su blockchain. Le compagnie assicurative stanno sfruttando i dati provenienti dalle abitudini di guida, dalle rese agricole e dalle piattaforme di distribuzione per perfezionare le proprie strategie di prezzo, migliorare la valutazione del rischio e incrementare l'efficienza operativa. Esiste un potenziale inesplorato in settori come le soluzioni legate al clima, i piani sanitari per i lavoratori informali e la copertura informatica per le PMI, che rimangono in gran parte inesplorati ma presentano significative opportunità di crescita. Grazie alle basse barriere all'uscita, i nuovi entranti possono valutare rapidamente la propria adattabilità al mercato, generando un tasso di abbandono dinamico che tiene gli operatori storici in allerta e promuove l'innovazione continua nel mercato. Questo ambiente dinamico incoraggia sia gli operatori consolidati che i nuovi entranti a esplorare approcci innovativi per soddisfare le esigenze in continua evoluzione dei clienti e affrontare i rischi emergenti.
Leader del settore della microassicurazione
Allianz SE
AXA S.A.
Gruppo assicurativo di Zurigo
American International Group (AIG)
Compagnia di assicurazioni Hollard
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Allianz, in collaborazione con BlackRock e T&D Holdings, ha compiuto un passo significativo acquisendo Viridium Group per un ingente importo di 3.5 miliardi di euro. Questa acquisizione mira a rafforzare la posizione di Allianz nel mercato del consolidamento del portafoglio vita, riflettendo uno sforzo strategico volto a potenziare la propria dimensione operativa e la propria presenza sul mercato.
- Marzo 2025: Swiss Re, in collaborazione con Good Carbon, ha introdotto una nuova assicurazione per la mancata consegna dei crediti di carbonio. Questo prodotto innovativo è progettato per affrontare i rischi associati ai progetti con crediti di carbonio, integrando un buffer pool per i crediti sostitutivi, garantendo maggiore affidabilità e fiducia nei meccanismi di compensazione delle emissioni di carbonio.
- Gennaio 2025: Allianz Partners ha lanciato allyz Cyber Care in quattro mercati dell'UE. Questa offerta combina tecnologie preventive avanzate con prestazioni assicurative complete, con l'obiettivo di rispondere alle crescenti preoccupazioni relative alle minacce informatiche e fornire una maggiore protezione ai consumatori.
- Ottobre 2024: Amwins, in collaborazione con Floodbase, ha introdotto una copertura parametrica contro le inondazioni, pensata appositamente per i comuni della California. Questa soluzione innovativa è progettata per offrire rimborsi più rapidi e una maggiore resilienza finanziaria alle comunità che affrontano il crescente rischio di inondazioni dovuto ai cambiamenti climatici.
Ambito del rapporto sul mercato globale della microassicurazione
La microassicurazione mira a offrire protezione a prezzi accessibili alle persone con reddito limitato, aiutandole ad affrontare e a riprendersi dalle battute d’arresto. Il mercato della microassicurazione è segmentato per tipo di modello, tipo di prodotto, canale di distribuzione, fornitore e area geografica. Per tipo di modello, il mercato è segmentato nel modello di agente partner e nel modello di servizio completo. Per tipo di prodotto, il mercato è segmentato in assicurazioni sulla vita, assicurazioni sanitarie, assicurazioni sulla proprietà e altri tipi di prodotti (assicurazione indicizzata, assicurazione per morte accidentale e invalidità, ecc.). Per canale di distribuzione, il mercato è segmentato in vendite dirette, istituti finanziari, canali digitali e altri canali di distribuzione (cliniche, ospedali, ecc.). Per fornitore, il mercato è segmentato in commercialmente fattibile e attraverso aiuti/sostegno governativo. Il rapporto offre dimensioni del mercato e previsioni per tutti i segmenti di cui sopra in valore (USD) e volume (tonnellate).
| Modello partner-agente |
| Modello di servizio completo |
| Vita (Credito-Vita, Termine, Funerale) |
| Contanti per la salute e l'ospedale |
| Proprietà e raccolto |
| Incidenti e disabilità |
| Allevamento e agricoltura basata sugli indici |
| Vendita diretta (agente/filiale) |
| Istituzioni finanziarie e Istituzioni di Microfinanza |
| Digitale |
| Assicuratori commerciali |
| Cooperative e mutue assicuratrici |
| Programmi di aiuti/supportati dal governo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia) | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Sud-Est Asiatico | |
| Indonesia | |
| Resto dell'Asia | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente |
| Per tipo di modello | Modello partner-agente | |
| Modello di servizio completo | ||
| Per tipo di prodotto | Vita (Credito-Vita, Termine, Funerale) | |
| Contanti per la salute e l'ospedale | ||
| Proprietà e raccolto | ||
| Incidenti e disabilità | ||
| Allevamento e agricoltura basata sugli indici | ||
| Per canale di distribuzione | Vendita diretta (agente/filiale) | |
| Istituzioni finanziarie e Istituzioni di Microfinanza | ||
| Digitale | ||
| Dal fornitore | Assicuratori commerciali | |
| Cooperative e mutue assicuratrici | ||
| Programmi di aiuti/supportati dal governo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia) | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Sud-Est Asiatico | ||
| Indonesia | ||
| Resto dell'Asia | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato globale della microassicurazione?
Il mercato globale delle microassicurazioni valeva 77.83 miliardi di dollari nel 2026 e si prevede che raggiungerà i 101.82 miliardi di dollari entro il 2031.
Quale canale di distribuzione sta crescendo più velocemente?
Le piattaforme digitali guidano la crescita con un CAGR del 6.23% fino al 2031, supportate da portafogli mobili, percorsi di pagamento integrati e marketplace supportati dagli enti regolatori.
Perché la regione Asia-Pacifico è il principale motore di crescita?
La regione Asia-Pacifico beneficia della rapida adozione del denaro mobile, di normative di supporto come la Bima Sugam indiana e di partnership insurtech che semplificano l'erogazione di polizze a basso costo, con un conseguente CAGR regionale del 5.97%.
Come si inseriscono i prodotti parametrici nella microassicurazione globale?
I progetti parametrici utilizzano fattori scatenanti prestabiliti, come la velocità delle precipitazioni o del vento, per saldare rapidamente i danni, riducendo i costi di valutazione ed estendendo la copertura economica contro i rischi climatici ai piccoli proprietari terrieri e alle comunità vulnerabili.
Quale ruolo svolgono i modelli partner-agente?
La struttura partner-agente combina la capacità dell'assicuratore con le istituzioni locali quali gli istituti di microfinanza e le cooperative, garantendo il 43.15% del premio del 2025 e il più alto CAGR dell'7.92% tra i tipi di modello.
Quali sono i principali ostacoli all'adozione della microassicurazione a livello globale?
Tra i principali ostacoli rientrano i costi di conformità alla privacy dei dati, i dati attuariali limitati nei mercati emergenti, la mancanza di fiducia nella gestione dei sinistri e le diverse norme sui capitali che complicano la scalabilità transfrontaliera.


