

Dimensioni e quota del mercato delle microreti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 24.44 miliardo di dollari |
| Dimensione del mercato (2031) | 54.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.61% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle microreti di Mordor Intelligence
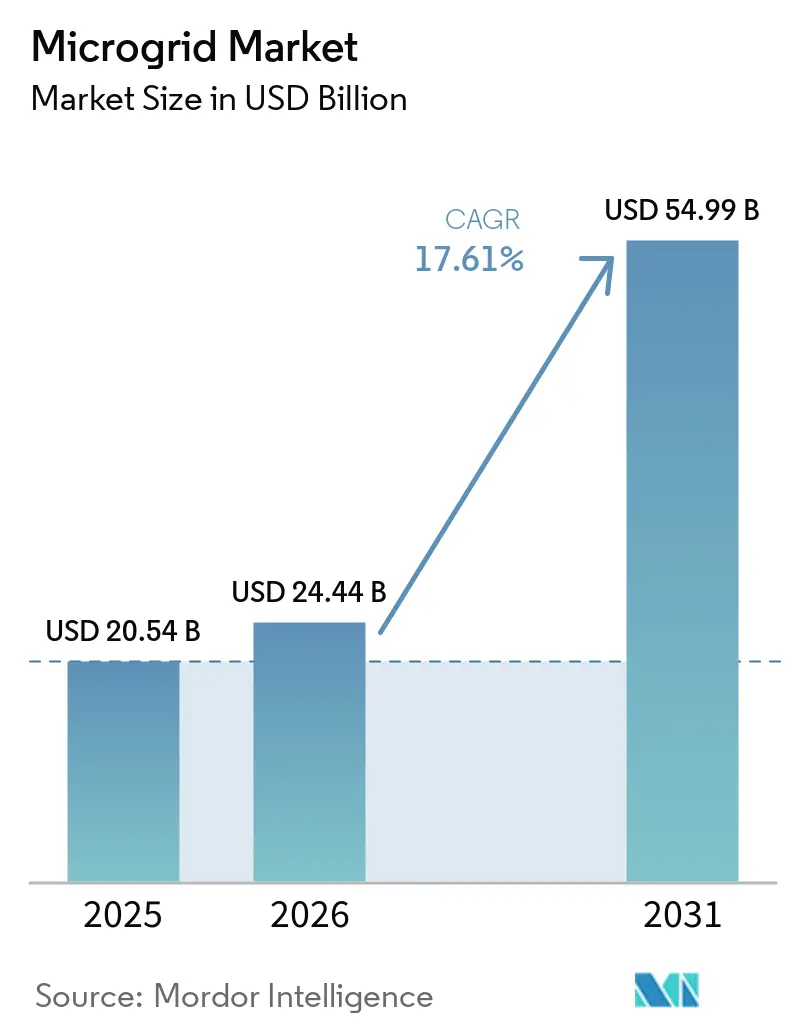
Si prevede che le dimensioni del mercato delle microreti cresceranno da 20.54 miliardi di dollari nel 2025 a 24.44 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 54.99 miliardi di dollari entro il 2031 con un CAGR del 17.61% nel periodo 2026-2031.
Dietro questa crescita ci sono il calo dei costi di inverter e batterie, la tecnologia di grid-forming che consente una penetrazione delle energie rinnovabili superiore al 90% e i mandati politici che ora legano direttamente la resilienza ai rendimenti regolamentati. I progetti pilota delle utility si stanno espandendo in progetti a livello di feeder, le basi militari stanno correndo verso obiettivi net-zero e il software è diventato il motore dei margini, nonostante l'hardware si stia standardizzando. Le crescenti passività per incendi boschivi negli Stati Uniti occidentali, la logistica del gasolio nelle nazioni insulari e la necessità di capacità di black-start nei data center rafforzano il business case per sistemi energetici distribuiti e autosufficienti. Insieme, queste forze continuano a spostare il finanziamento dei progetti dai progetti pilota basati su sovvenzioni verso contratti strutturati e basati sulle prestazioni.
Punti chiave del rapporto
- In termini di connettività, nel 2025 i sistemi connessi alla rete detenevano il 62.3% della quota di mercato delle microreti, mentre si prevede che le implementazioni off-grid cresceranno a un CAGR del 18.9% fino al 2031.
- Grazie all'offerta, l'hardware ha rappresentato il 63.3% dei ricavi nel mercato delle microreti nel 2025; si prevede che le piattaforme software cresceranno a un CAGR del 22.3% entro il 2031.
- In base alla fonte di energia, nel 2025 i pannelli solari fotovoltaici rappresentavano il 37.9% del mercato delle microreti e si prevede che cresceranno a un CAGR del 18.5% entro il 2031.
- Per tipologia, le microreti CA rappresentavano il 47.9% delle installazioni nel 2025 nel mercato delle microreti, mentre le microreti ibride CA/CC sono destinate ad aumentare a un CAGR del 19.2% entro il 2031.
- In base alla potenza nominale, la fascia da 1 a 5 MW ha catturato il 42.7% delle implementazioni del 2025, mentre si prevede che la fascia da 5 a 10 MW aumenterà a un CAGR del 20.1% entro il 2031, nel panorama del mercato delle microreti.
- Per quanto riguarda gli utenti finali, i clienti commerciali e industriali hanno rappresentato il 43.1% della domanda nel 2025; si prevede che le implementazioni di servizi di pubblica utilità nel mercato delle microreti aumenteranno a un CAGR del 21.0% entro il 2031.
- In termini geografici, il Nord America ha mantenuto una quota di fatturato del 38.6% nel 2025; l'area Asia-Pacifico nel mercato delle microreti è pronta a raggiungere un CAGR del 23.7%, il più alto a livello mondiale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle microreti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elettrificazione rurale accelerata in Africa e Asia meridionale | 3.2% | Africa subsahariana, India, Bangladesh, effetto a catena dell'ASEAN | Medio termine (2-4 anni) |
| La convergenza IT/OT stimola i controllori avanzati delle microreti in Nord America | 2.8% | Nord America e UE, adozione anticipata in Australia | A breve termine (≤ 2 anni) |
| Microreti modulari "a scatola" per la ripresa post-disastro nelle isole caraibiche | 1.4% | Caraibi, isole del Pacifico, costa dell'America Latina | A breve termine (≤ 2 anni) |
| Programmi di resilienza della comunità guidati dai servizi pubblici negli Stati Uniti e in Australia | 3.5% | Stati Uniti (California, Texas, Florida), Australia (NSW, Victoria) | Medio termine (2-4 anni) |
| Inverter di grid-forming che consentono di raggiungere oltre il 90% di energie rinnovabili nei mercati nordici | 2.9% | Paesi nordici, Germania, Regno Unito, con ripercussioni sulla regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Basi a emissioni zero finanziate dalla difesa promuovono le microreti ibride (NATO e INDOPACOM) | 2.1% | Stati Uniti, NATO Europa, Giappone, Corea del Sud, Guam | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elettrificazione rurale accelerata in Africa e Asia meridionale
I dati della Banca Mondiale mostrano che tra il 2020 e il 2024 sono state installate 8,700 mini-reti al servizio di 4.1 milioni di persone in 34 nazioni africane, eppure 600 milioni di residenti non hanno ancora accesso a un'elettricità affidabile; questa domanda insoddisfatta rappresenta un divario di investimenti di 42 miliardi di dollari entro il 2030 nel mercato delle microreti.[1] La International Finance Corporation ha mobilitato 500 milioni di dollari di finanziamenti misti tra il 2024 e il 2025, riducendo i costi di capitale degli sviluppatori in Nigeria e Kenya di sei punti percentuali. Il Ministero indiano delle Nuove e Rinnovabili Energie ha stanziato 34.4 miliardi di rupie (413 milioni di dollari) per il biennio 2024-2025 per l'installazione di impianti solari su 200,000 pompe agricole, sostituendo 1.2 miliardi di litri di diesel all'anno. Nel 2024, la Infrastructure Development Company Limited del Bangladesh ha finanziato la realizzazione di ulteriori 1,850 mini-reti solari, mentre la Banca Asiatica di Sviluppo ha stanziato 1.1 miliardi di dollari nel 2025 per sistemi ibridi in Asia meridionale e sudorientale. Queste iniziative, nel loro insieme, riducono i costi di capitale e accorciano i tempi di costruzione delle microreti off-grid che sostituiscono il costoso combustibile diesel.
La convergenza IT/OT stimola i controllori avanzati delle microreti in Nord America
La National Electrical Manufacturers Association ha pubblicato lo standard US 80056-2024, creando un modello di dati comune per lo scambio bidirezionale tra dispositivi di tecnologia operativa e sistemi IT aziendali a supporto del mercato delle microreti. [2] National Electrical Manufacturers Association, “US 80056-2024 Standard,” nema.org Di conseguenza, i controller delle microreti ora integrano previsioni meteorologiche, segnali di prezzo all'ingrosso e input di gestione degli edifici per ottimizzare la distribuzione ogni 15 minuti. EcoStruxure Microgrid Advisor di Schneider Electric ha ridotto i costi di picco della domanda del 23% in 47 siti statunitensi entro la metà del 2025, mentre Ability Energy Manager di ABB si collega direttamente con le suite di pianificazione delle risorse aziendali per automatizzare le offerte di risposta alla domanda nel mercato della capacità di PJM. La sicurezza informatica, tuttavia, rimane disomogenea: un audit del National Institute of Standards and Technology del 2024 ha rilevato l'assenza di autenticazione unificata nel 62% dei progetti esaminati. La standardizzazione accelera l'implementazione dei controller, ma alza l'asticella per la conformità.
Microreti modulari “a scatola” per il ripristino dopo un disastro nelle isole caraibiche
I sistemi solari containerizzati con accumulo, trasportabili tramite aereo e abilitabili entro 72 ore, sono diventati la soluzione di resilienza standard nel mercato delle microreti nelle regioni soggette a uragani. BoxPower ha installato 14 unità di questo tipo a Porto Rico nel biennio 2024-2025, ciascuna con una potenza nominale di 50 kW e 200 kWh di accumulo, raggiungendo un uptime del 98% durante la tempesta tropicale Ernesto. L'Oak Ridge National Laboratory ha collegato in rete 12 impianti fotovoltaici su tetto e tre banchi di batterie in una microrete comunitaria da 1.2 MW, rimasta attiva durante lo stesso evento. La Federal Emergency Management Agency statunitense ha destinato 428 milioni di dollari di sovvenzioni per la mitigazione dei rischi a progetti energetici insulari nel 2024, riconoscendo che il gasolio consegnato costa 1.20-1.80 dollari al litro e spesso arriva con giorni di ritardo durante le crisi.
Programmi di resilienza della comunità guidati dai servizi pubblici negli Stati Uniti e in Australia
Il programma di incentivi per l'autogenerazione della California ha erogato 1.8 miliardi di dollari dal 2021 al 2025, di cui il 43% destinato alle comunità svantaggiate; la dimensione media dei progetti è aumentata da 3.2 MW a 6.7 MW in tale intervallo all'interno del mercato delle microreti. Il programma di incentivi per le microreti di Pacific Gas & Electric offre 200 dollari per kW per i sistemi che servono strutture critiche, con l'obiettivo di raggiungere 500 MW di nuova capacità entro il 2027. L'Australia segue la tendenza: il Nuovo Galles del Sud ha finanziato 11 progetti di batterie comunitarie per un totale di 47 MWh nel 2024-2025, mentre Victoria ha stanziato 88.5 milioni di dollari australiani per 100 batterie di quartiere in zone a rischio incendi. Questi programmi posizionano le utility come fornitori di resilienza e aprono nuovi percorsi di ritorno regolamentato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Codici frammentati bloccano le approvazioni di interconnessione negli Stati Uniti | -1.8% | Stati Uniti (variazioni a livello statale), primi segnali in Canada | A breve termine (≤ 2 anni) |
| Rischio di recupero dei sussidi nel programma PM-KUSUM in India | -1.2% | India (nazionale), ricaduta nell'Asia meridionale | Medio termine (2-4 anni) |
| La volatilità dei prezzi delle batterie agli ioni di litio sta sconvolgendo la pianificazione degli investimenti (CAPEX) per il biennio 2024-25. | -1.5% | Globale, acuto in Nord America e UE | A breve termine (≤ 2 anni) |
| Standard di sicurezza informatica limitati per progetti multi-vendor | -0.9% | Globale, concentrato in Nord America e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Codici frammentati bloccano le approvazioni di interconnessione negli Stati Uniti
L'Ordine 2023 della FERC ha semplificato le code dei generatori, ma i processi a livello statale divergono ancora nel mercato delle microreti: gli studi sui cluster della California hanno ridotto il tempo medio di approvazione a 18 mesi nel 2024, mentre lo studio seriale del Texas ha lasciato in attesa 142 GW. [3] Federal Energy Regulatory Commission, “Order 2023 Generator Interconnection Reform,” ferc.gov. New York ora insiste affinché le microreti superiori a 5 MW forniscano inerzia sintetica, ritardando 23 progetti per un totale di 87 MW. La Florida ha imposto una moratoria di un anno sulle nuove domande nell'agosto 2024, congelando 1.2 miliardi di dollari di investimenti pianificati. Finché i codici statali non si allineeranno, gli sviluppatori si tuteleranno privilegiando i sistemi "behind-the-meter" o i mercati con regole più chiare.
Rischio di recupero dei sussidi nel programma PM-KUSUM dell'India
Il Ministero delle Nuove e Rinnovabili Energie ha recuperato 2.8 miliardi di INR da progetti sottoperformanti nel 2024, imponendo una regola secondo cui la generazione deve raggiungere l'85% della produzione prevista entro 12 mesi nel mercato delle microreti. [4] Ministero delle Nuove e Rinnovabili Energie, "Linee guida del programma PM-KUSUM", mnre.gov.in I marchi di inverter delistati hanno aumentato i costi di sostituzione, mentre il Rajasthan e l'Uttar Pradesh hanno esteso i tempi di sovvenzione da 90 a 210 giorni. L'analisi della Banca Asiatica di Sviluppo mostra che l'incertezza risultante ha aumentato il costo medio del capitale di 120 punti base nel 2025, erodendo i rendimenti per gli investitori azionari.
Analisi del segmento
Per connettività: la resilienza della rete favorisce l'adozione della doppia modalità
Le configurazioni connesse alla rete hanno rappresentato il 62.3% delle implementazioni del 2025, offrendo alle utility alternative non cablate ai costosi aggiornamenti della trasmissione e offrendo al contempo ricavi da servizi ausiliari nell'intero mercato delle microreti. I sistemi off-grid rimangono l'ancora di salvezza per 733 milioni di persone prive di elettricità affidabile, principalmente nell'Africa subsahariana e nell'Asia meridionale. Gli asset off-grid offrono tassi di rendimento interno più elevati, dove i costi del gasolio superano 1.40 dollari al litro e le tariffe di trasmissione si avvicinano a 0.04 dollari per kWh. Per i progetti connessi alla rete, la partecipazione al mercato della capacità, ad esempio il prezzo di compensazione di 269.92 dollari per MW-giorno di PJM, aggiunge un flusso di reddito aggiuntivo che aumenta il ritorno sull'investimento.
La connettività ibrida si colloca ora tra i due modelli nel mercato delle microreti. Porto Rico impone la commutazione automatica di trasferimento per le microreti superiori a 5 MW, mentre la Regola 21 aggiornata della California richiede inverter intelligenti in grado di superare i disturbi di tensione e frequenza. Il backhaul satellitare, spesso tramite Starlink, sta riducendo i costi di manutenzione consentendo la diagnostica remota in centinaia di siti africani. In tutte le aree geografiche, la capacità di isolarsi sta passando dall'essere una funzionalità opzionale a un requisito di progetto.
Con l'offerta: il software guadagna margine mentre l'hardware diventa una commodity
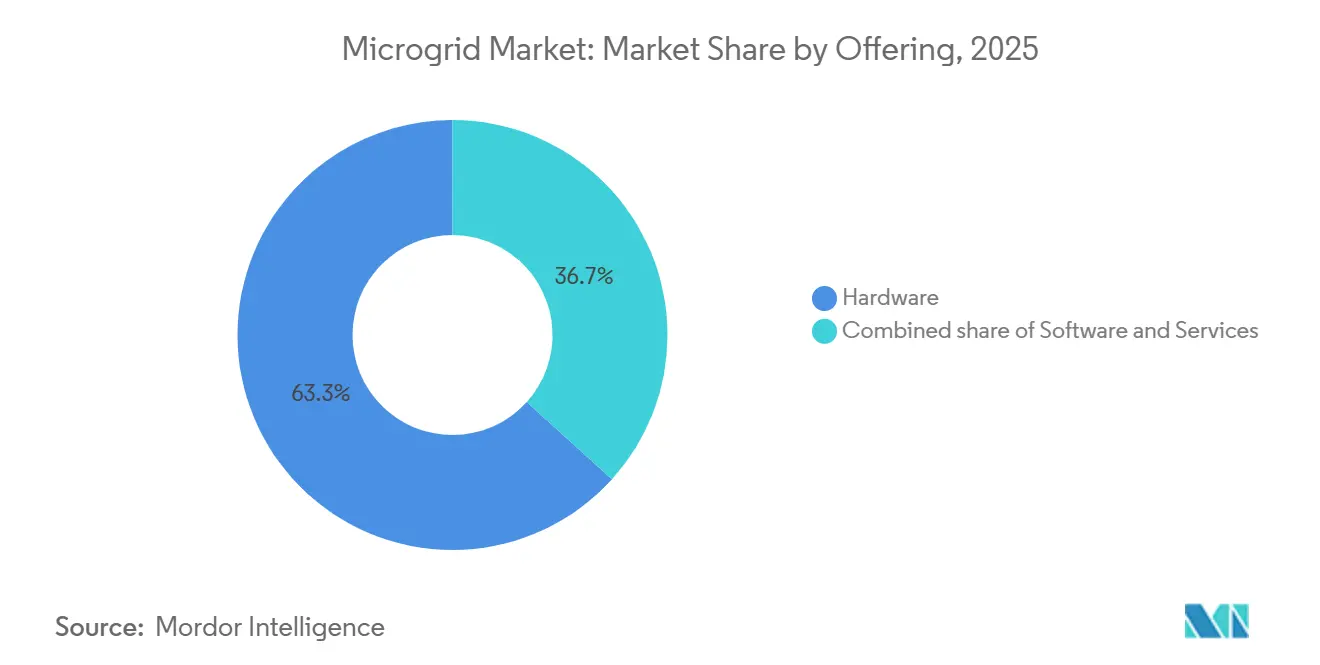
Nel 2025, l'hardware rappresentava ancora il 63.3% del fatturato del mercato delle microreti, ma i prezzi delle batterie agli ioni di litio e dei moduli fotovoltaici continuavano a diminuire, comprimendo i margini degli integratori. Il software, al contrario, ora genera margini lordi compresi tra il 25% e il 35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 22.3%. La gestione automatizzata tramite apprendimento automatico può incrementare i ricavi ottimizzando i cicli di carica e scarica in base ai prezzi all'ingrosso a 15 minuti e alle finestre di domanda e carica. Sono emersi i contratti "microgrid as a service" : Engie mantiene la proprietà degli asset e vende energia a un prezzo inferiore alla tariffa di rete, riducendo le spese in conto capitale dei clienti. Gli accordi operativi basati sulle prestazioni con garanzie di disponibilità superiori al 98% sono ormai standard negli appalti del settore pubblico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di energia: l'energia solare supera l'energia solare, ma prevalgono le strategie ibride
Il solare fotovoltaico ha rappresentato il 37.9% della capacità installata nel 2025, grazie a prezzi dei moduli inferiori a 0.18 dollari per watt e a sgravi fiscali duraturi. La cogenerazione di calore ed energia elettrica rimane fondamentale per i siti con carichi termici, mentre i generatori diesel offrono un supporto indispensabile per l'avvio in assenza di corrente e il peak-shaving negli ambienti off-grid. Le celle a combustibile, guidate dai modelli a ossido solido, rappresentano la nicchia in più rapida crescita, in particolare per i data center che richiedono un uptime di cinque nove. La maggior parte delle nuove costruzioni adotta combinazioni ibride, con solare abbinato a sistemi di accumulo o diesel, bilanciando i costi di capitale con la dispacciabilità e la resilienza.
Per tipo: le architetture ibride AC/DC servono carichi DC emergenti
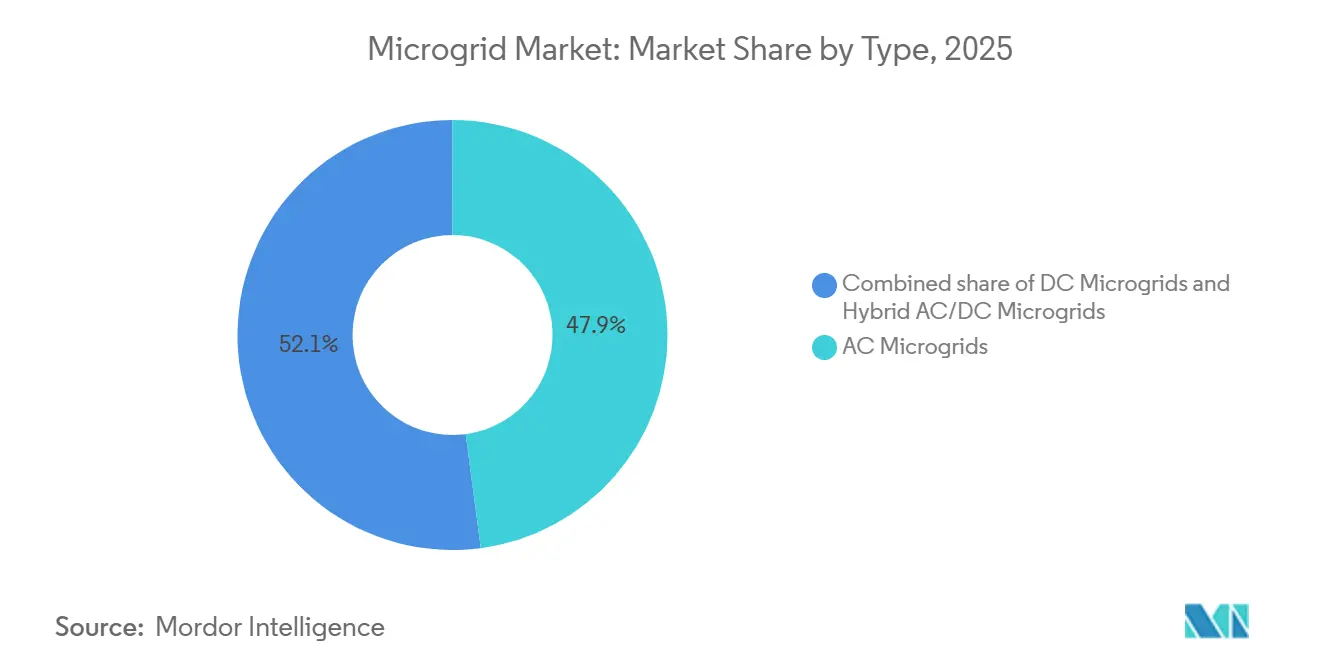
Nel 2025, le microreti in corrente alternata rappresentavano il 47.9% delle installazioni, radicate nei cablaggi edilizi preesistenti e nelle pratiche di distribuzione tradizionali all'interno del più ampio mercato delle microreti. I sistemi ibridi CA/CC, tuttavia, stanno crescendo del 19.2% all'anno perché i data center e le stazioni di ricarica rapida per veicoli elettrici preferiscono l'accoppiamento CC nativo che elimina le perdite dell'inverter. Lo standard IEEE 2030.10 raccomanda 380 V CC per le applicazioni commerciali e 48 V CC per quelle residenziali. Anche le installazioni militari e le torri di telecomunicazione sono migrate verso topologie ibride per integrare energia solare, batterie di accumulo per microreti e generatori diesel preesistenti, mantenendo al contempo la compatibilità con le apparecchiature di distribuzione esistenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per potenza nominale: accelerano i progetti su scala comunitaria
I sistemi con potenza nominale da 1 MW a 5 MW hanno catturato il 42.7% dei progetti del 2025, in linea con le esigenze di ospedali, campus e parchi industriali leggeri. La fascia da 5 MW a 10 MW, tuttavia, mostra la crescita più rapida, con un CAGR del 20.1%, poiché le utility aggregano i carichi critici su più strutture. La progettazione modulare dei componenti consente un'espansione graduale, mentre i prezzi più bassi delle batterie hanno ridotto la soglia di pareggio per l'accumulo su scala industriale. Oltre i 10 MW, le code di interconnessione più lunghe rimangono un ostacolo, ma le economie di scala migliorano l'efficienza del capitale per gli sviluppatori disposti ad affrontare studi a livello di trasmissione.
Per utente finale: le utility passano da pilota a portafoglio
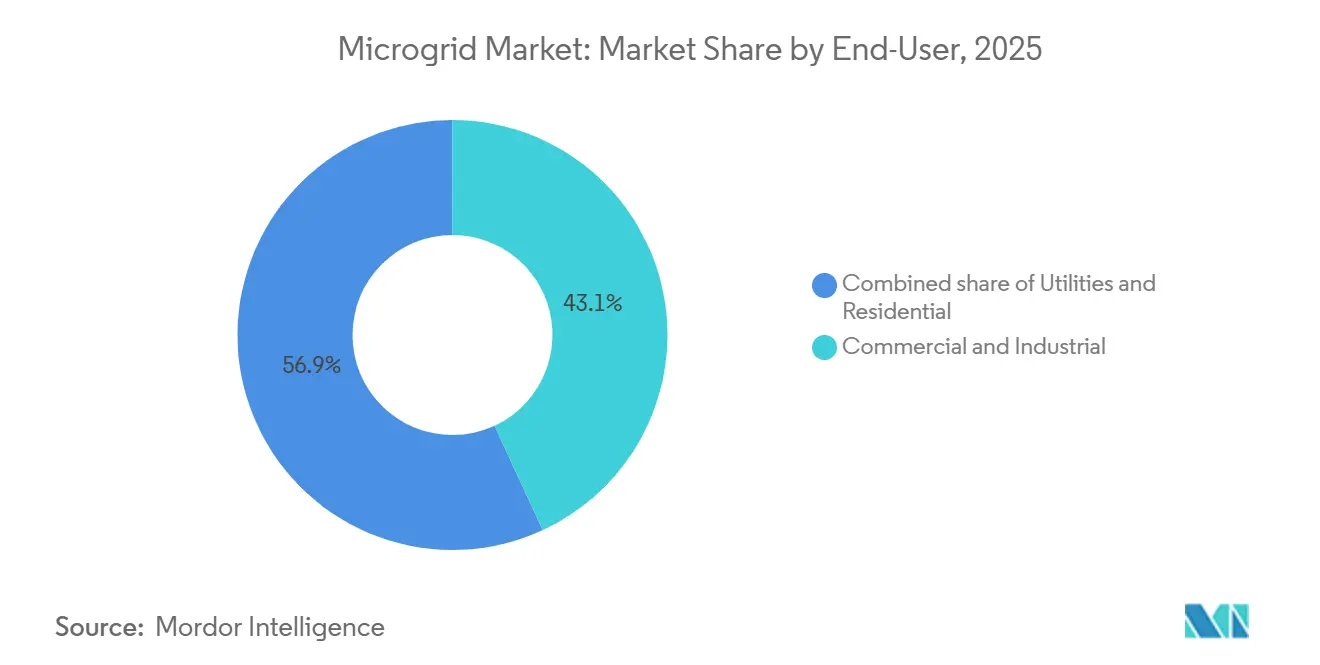
Le strutture commerciali e industriali hanno generato il 43.1% della domanda del mercato delle microreti nel 2025, principalmente per garantire tempi di attività ed evitare costi di domanda. Le aziende di servizi pubblici ora considerano le microreti come asset regolamentati che consentono di posticipare infrastrutture costose e mitigare il rischio di incendi boschivi, alimentando il loro CAGR previsto del 21.0%. L'adozione residenziale rimane modesta, sebbene le aggregazioni di centrali elettriche virtuali, come la flotta di 4,000 unità di Tesla in California, indichino una scala futura. Gli ospedali devono ora garantire un backup di 96 ore in base alle nuove norme della Joint Commission, accelerando l'adozione delle microreti nel settore sanitario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle microreti in Nord America
Il Nord America deteneva il 38.6% delle installazioni nel 2025, supportato da un esborso di incentivi di 1.8 miliardi di dollari in California e dai mandati del Dipartimento della Difesa per le basi a zero emissioni nette. Il Canada ha finanziato 18 microreti guidate da popolazioni indigene tra il 2024 e il 2025, e la riapertura del mercato della generazione distribuita in Messico ha dato vita a 67 MW di progetti industriali. La frammentazione del codice a livello statale rimane il principale collo di bottiglia a sud del confine.
Mercato delle microreti nella regione Asia-Pacifico
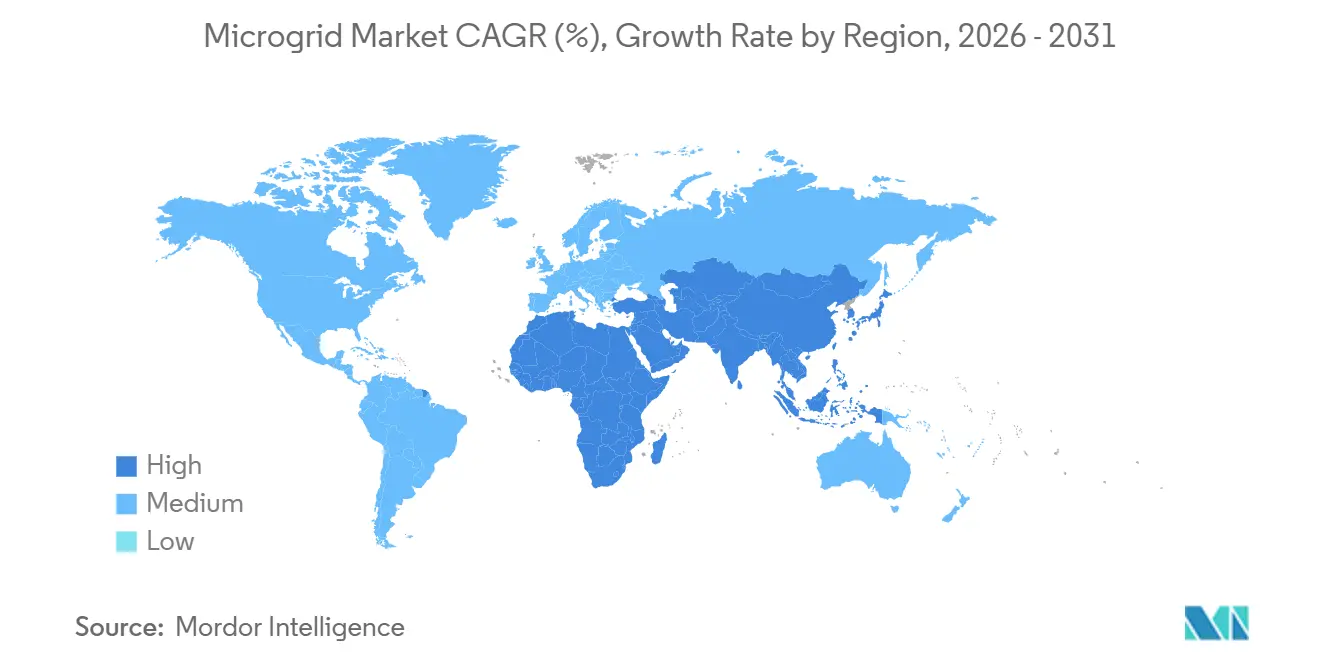
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 23.7% fino al 2031. Il PM-KUSUM indiano installa pompe agricole a energia solare su larga scala, il Giappone applica standard di resilienza post-Fukushima e il 14° Piano Quinquennale della Cina punta a 50 GW di energia solare distribuita nelle province di frontiera. Le isole del Sud-Est asiatico sostituiscono le costose importazioni di gasolio con sistemi a batterie solari, mentre le iniziative australiane per le batterie di quartiere coniugano la mitigazione degli incendi boschivi con l'accumulo comunitario.
Mercato europeo delle microreti
L'Europa, con una quota di mercato del 22% nel 2025, è pioniera nella tecnologia di grid-forming: la batteria finlandese da 90 MW fornisce inerzia sintetica e la Svezia si è aggiudicata un progetto da 200 MW. Gli incentivi nel Regno Unito e in Spagna accelerano l'installazione di batterie comunitarie su isole e reti deboli. Le direttive sulla sicurezza informatica previste dal NIS2 aumentano i costi di conformità, ma migliorano la preparazione degli operatori.
Mercato delle microreti in Medio Oriente e Sud America
Sud America, Medio Oriente e Africa rappresentano insieme il 18% delle installazioni, ma registrano una crescita vicina al 20%. Il Brasile sfrutta le biomasse, l'Argentina rilancia RenovAr e la Colombia mappa 340 comunità off-grid. Nel Golfo, le compagnie petrolifere implementano sistemi ibridi per ridurre i consumi di gasolio, mentre le utility sudafricane approvano microreti private per compensare i cronici cali di carico.
Panorama competitivo
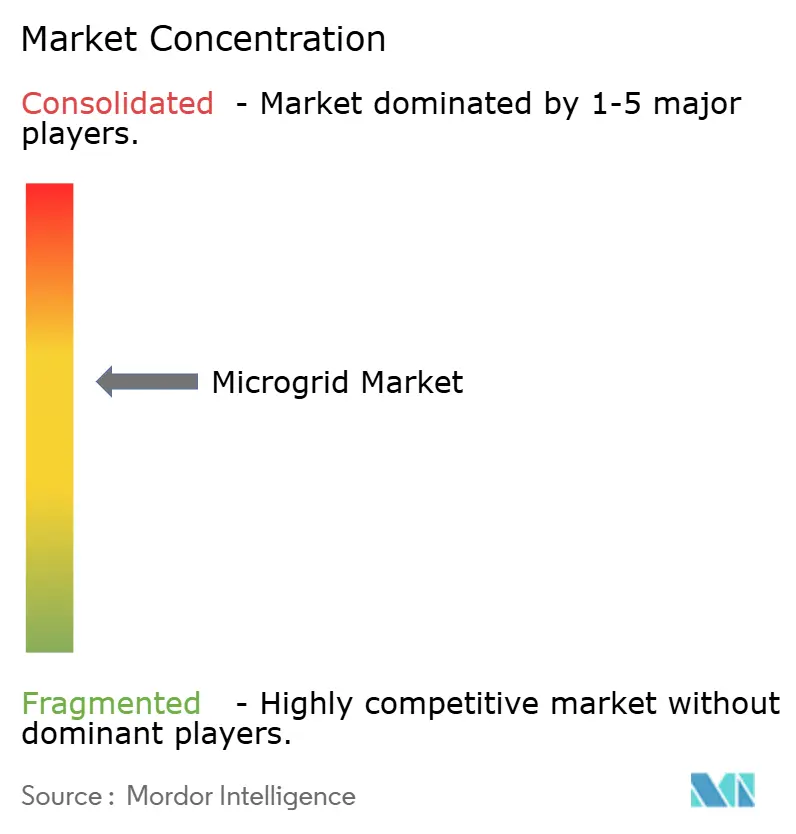
I primi 10 fornitori nel mercato delle microreti controllano circa il 45% del fatturato globale, riflettendo una struttura moderatamente frammentata. Gli integratori verticali, ABB, Siemens e Schneider Electric, offrono hardware in bundle con controller proprietari e contratti di servizio a lungo termine. Specialisti software come Heila Technologies si differenziano attraverso la distribuzione basata sull'intelligenza artificiale, che può ridurre i tempi di riduzione di quasi un quinto. Le gare d'appalto per la difesa e il disaster recovery privilegiano fornitori chiavi in mano come Ameresco, che combinano l'esecuzione EPC con garanzie di prestazione ventennali. I player emergenti si concentrano sugli aggiornamenti degli inverter per la formazione della rete, sulle sovrapposizioni di sicurezza informatica e sui modelli di energia come servizio per kWh. Recenti fusioni e acquisizioni hanno visto Siemens acquisire Heliox, integratore di sistemi di ricarica per veicoli elettrici, mentre Eaton ha acquisito una quota di maggioranza in Runstone Technology per rafforzare la sua presenza nel segmento dell'energia distribuita in Cina. Gli aggiornamenti degli standard IEEE 1547-2018 e IEC 62443 stanno mettendo in difficoltà i fornitori di componenti sottocapitalizzati, consolidando la quota di mercato tra le aziende con competenze interne in elettronica di potenza e sicurezza informatica.
Leader del settore delle microreti
ABB Ltd
Siemens AG
Schneider SE elettrico
General Electric Company
Eaton Corporation PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Siemens ha esteso la sua partnership con Microsoft tramite Siemens Xcelerator per migliorare l'integrazione dei dati edge-to-cloud per l'analisi delle microreti.
- Marzo 2025: Schneider Electric e la cantina Domaine Carneros hanno implementato EcoStruxure Microgrid, riducendo le emissioni di 375 tCO₂ e risparmiando 70,000 USD all'anno.
- Gennaio 2025: Schneider Electric e The Mobility House lanciano una soluzione di ricarica per flotte di veicoli elettrici che si integra con le microreti in loco.
- Ottobre 2024: il programma GRIP del DOE ha stanziato oltre 600 milioni di dollari per progetti di affidabilità della rete nelle regioni colpite dagli uragani.
Ambito e metodologia
Il rapporto sul mercato delle microgrid include:
| Microreti connesse alla rete |
| Microreti fuori rete/isolate |
| Hardware (generatori di energia, sistemi di accumulo di energia, convertitori e inverter di potenza e controller) |
| Software (piattaforme di gestione dell'energia e controllori di microreti) |
| Servizi (ingegneria, approvvigionamento e costruzione (EPC), gestione e manutenzione (O&M) e consulenza) |
| Solare Fotovoltaico (FV) |
| Cogenerazione di calore ed energia (gas naturale) |
| Generatori diesel |
| Vento |
| Celle a combustibile |
| Altri (biomassa, idroelettrico) |
| Microreti AC |
| Microreti DC |
| Microreti ibride AC/DC |
| Sotto i 1 MW |
| da 1 a 5 MW |
| da 5 a 10 MW |
| Oltre 10 MW |
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per connettività | Microreti connesse alla rete | |
| Microreti fuori rete/isolate | ||
| Offrendo | Hardware (generatori di energia, sistemi di accumulo di energia, convertitori e inverter di potenza e controller) | |
| Software (piattaforme di gestione dell'energia e controllori di microreti) | ||
| Servizi (ingegneria, approvvigionamento e costruzione (EPC), gestione e manutenzione (O&M) e consulenza) | ||
| Per fonte di alimentazione | Solare Fotovoltaico (FV) | |
| Cogenerazione di calore ed energia (gas naturale) | ||
| Generatori diesel | ||
| Vento | ||
| Celle a combustibile | ||
| Altri (biomassa, idroelettrico) | ||
| Per tipo | Microreti AC | |
| Microreti DC | ||
| Microreti ibride AC/DC | ||
| Per potenza nominale | Sotto i 1 MW | |
| da 1 a 5 MW | ||
| da 5 a 10 MW | ||
| Oltre 10 MW | ||
| Per utente finale | Elettricita, Gas Ed Acqua | |
| Commerciale e Industriale | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato delle microreti entro il 2031?
Si prevede che il mercato crescerà a un CAGR del 17.61%, passando da 24.44 miliardi di USD nel 2026 a 54.99 miliardi di USD entro il 2031.
Quale configurazione di connettività prevale nelle attuali implementazioni?
I sistemi connessi alla rete sono in testa con il 62.3% delle installazioni del 2025, sebbene i progetti fuori rete crescano rapidamente nelle regioni prive di un servizio di pubblica utilità affidabile.
Perché le microreti ibride AC/DC stanno guadagnando terreno?
I data center e gli hub di ricarica per veicoli elettrici privilegiano le interfacce CC native che riducono le perdite di conversione, determinando un CAGR del 19.2% per le architetture ibride.
Quale ruolo svolgono le aziende di servizi pubblici nei nuovi investimenti nelle microreti?
Le aziende di servizi pubblici stanno ampliando i sistemi su scala comunitaria per rinviare gli aggiornamenti della trasmissione e mitigare il rischio di incendi boschivi, dando a questo segmento un CAGR previsto del 21.0%.
Quale regione registra la crescita più rapida del mercato?
L'area Asia-Pacifico è in testa con un CAGR del 23.7% fino al 2031, trainato dai programmi di elettrificazione rurale in India e dai mandati di energia distribuita del Giappone.


