

Dimensioni e quota del mercato della microfinanza
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
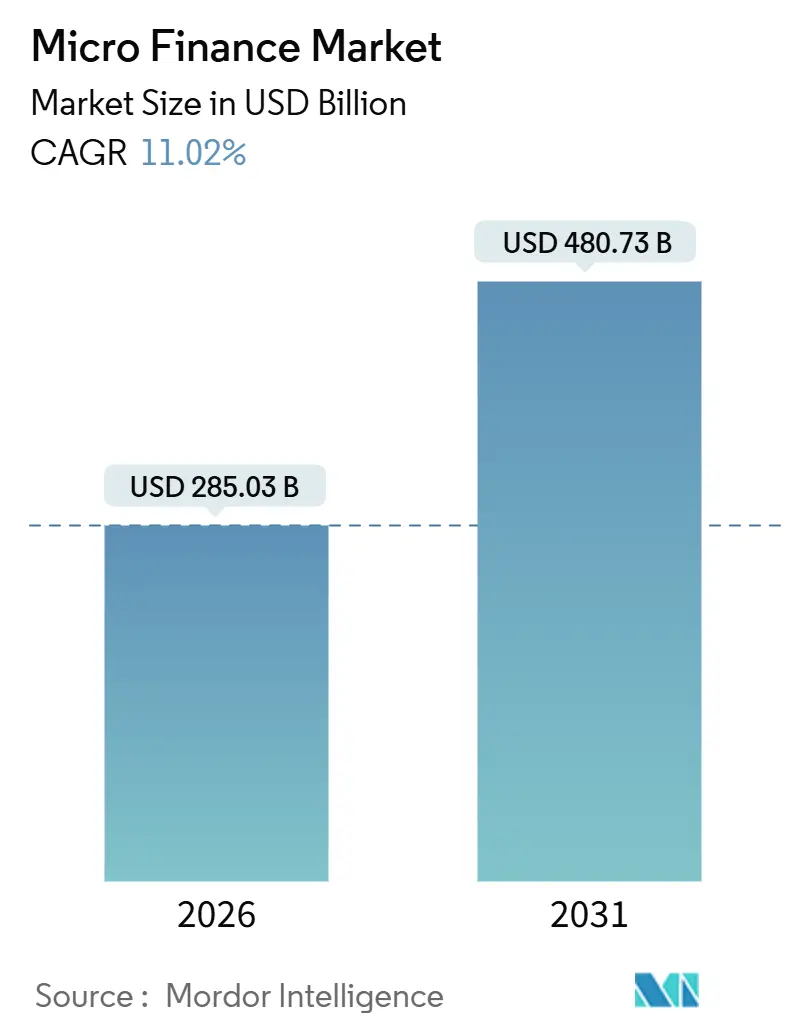
| Dimensione del mercato (2026) | 285.03 miliardo di dollari |
| Dimensione del mercato (2031) | 480.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.02% CAGR |
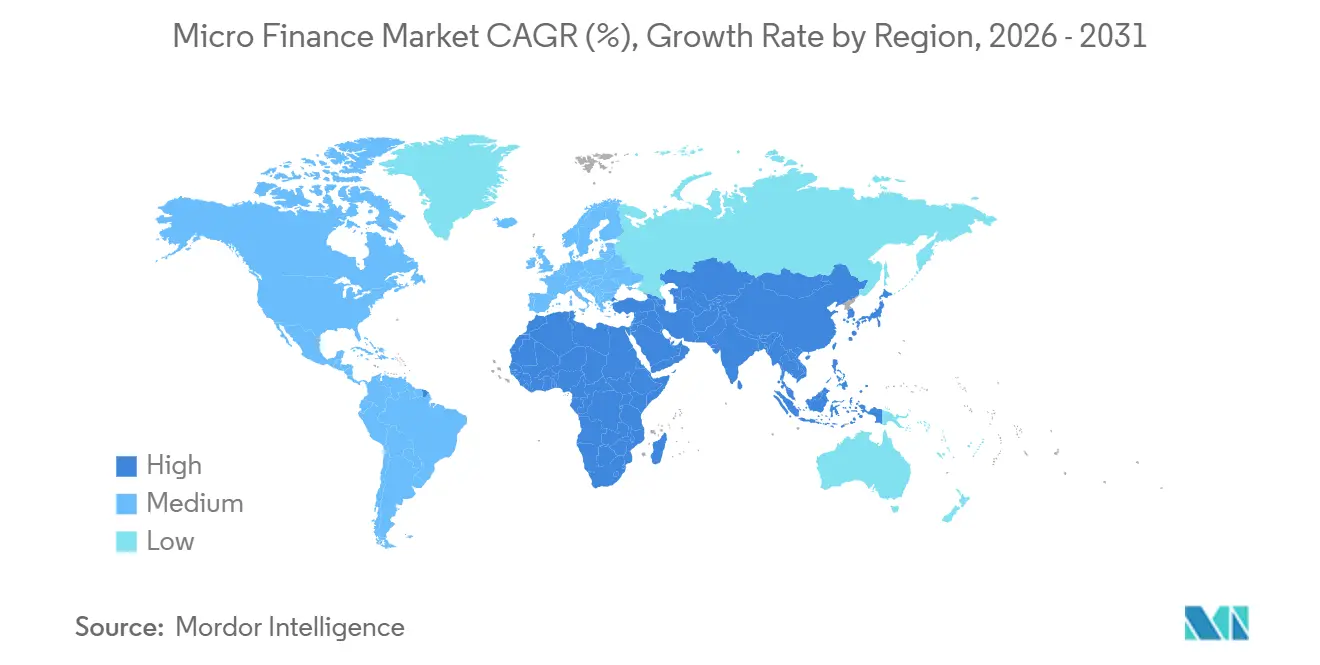
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
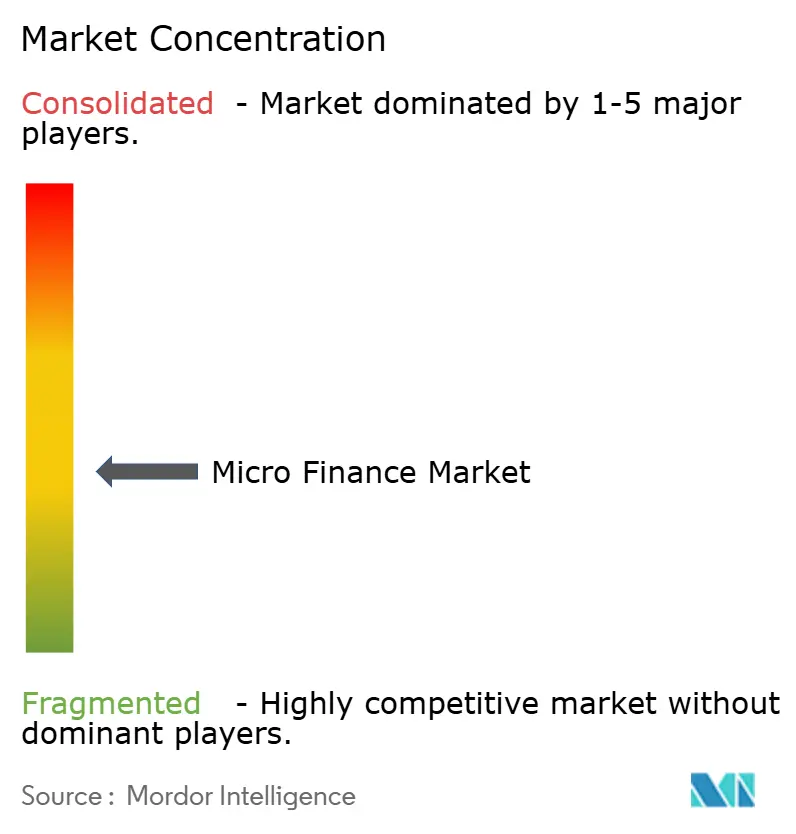
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della microfinanza di Mordor Intelligence
Il mercato della microfinanza ha raggiunto i 285.03 miliardi di dollari nel 2026 e si prevede che le sue dimensioni raggiungeranno i 480.73 miliardi di dollari entro il 2031 con un CAGR dell'11.02%, riflettendo la domanda stabile di credito di piccolo importo a prezzi accessibili nelle regioni in via di sviluppo. I sistemi di identità digitale supportati dal governo, guidati dall'iscrizione Aadhaar in India per 1.2 miliardi di residenti, hanno ridotto i costi di identificazione del cliente fino all'80%, il che ha ampliato l'onboarding formale per i nuovi mutuatari su larga scala [1] Unique Identification Authority of India, “Aadhaar Dashboard,” UIDAI, uidai.gov.in La crescente diffusione di smartphone e dispositivi mobili, con il 68% di possessori di smartphone e l'86% di accesso mobile nel 2025, ha spostato l'erogazione e la gestione dei prestiti verso canali digitali che riducono i costi unitari per i micro-prestatori. La regione Asia-Pacifico detiene la maggiore presenza regionale, mentre il Medio Oriente e l'Africa registrano la crescita più rapida, in linea con l'inclusione finanziaria promossa dai pagamenti mobili e con i quadri normativi mirati per la finanza inclusiva. Gli istituti di credito utilizzano sistemi di valutazione del credito basati sui dati, modelli di erogazione ibridi e partnership con reti di pagamento e piattaforme commerciali per ridurre i tempi di approvazione ed estendere la copertura a microimprese e famiglie a basso reddito precedentemente escluse.
Punti chiave del rapporto
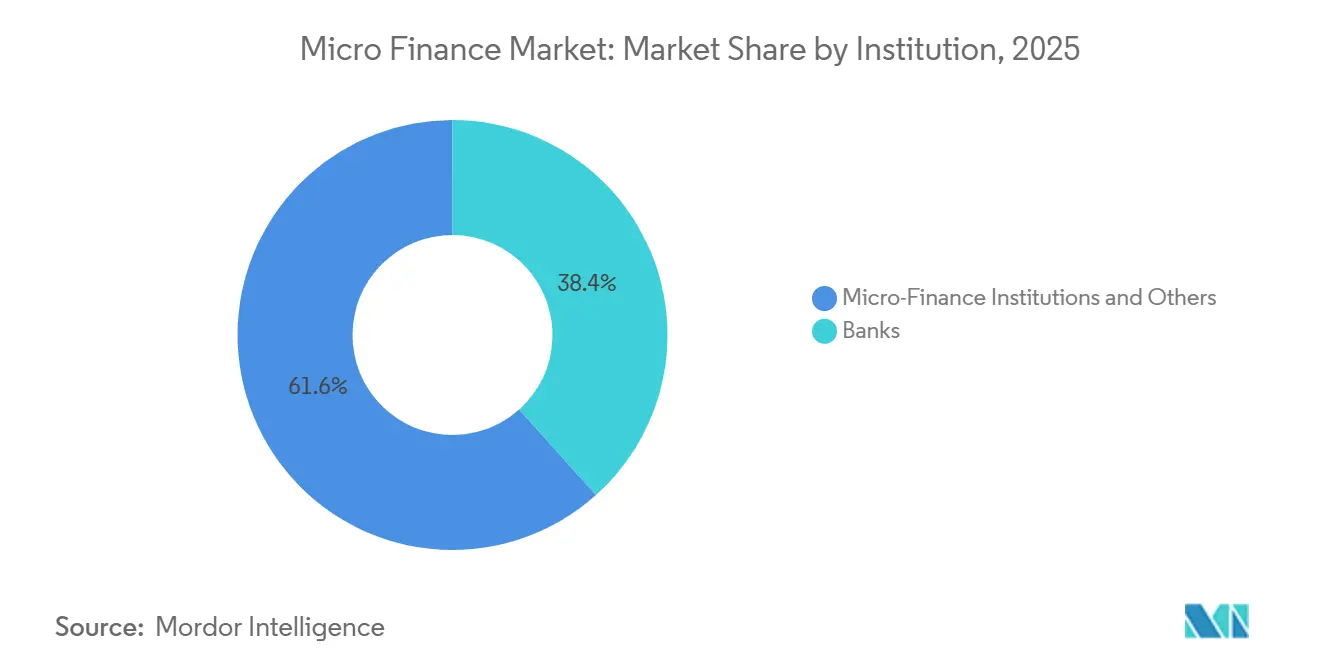
- Per istituzione, le istituzioni di microfinanza e altre hanno guidato il mercato con il 61.64% della quota di mercato della microfinanza nel 2025. Si prevede che questo segmento crescerà a un CAGR del 12.74% fino al 2031.
- In base all'utente finale, i mutuatari aziendali rappresentavano una quota del 66.28% nel 2025. Si prevede che i prestiti al dettaglio cresceranno a un CAGR dell'11.56% fino al 2031.
- Offrendo microcrediti, ha raggiunto una quota del 91.75% nel 2025. Si prevede che la microassicurazione crescerà a un CAGR del 14.42% fino al 2031.
- Per canale, l'offline ha rappresentato una quota del 68.43% nel 2025. Si prevede che l'online crescerà a un CAGR del 15.33% fino al 2031.
- In termini geografici, l'Asia-Pacifico è stata la regione leader con una quota del 44.31% nel 2025. Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un CAGR del 13.21% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della microfinanza
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di inclusione finanziaria guidati dal governo | 2.1% | Globale, con guadagni concentrati nell'Asia meridionale (i conti Jan Dhan dell'India hanno superato i 500 milioni), nell'Africa orientale (i conti di denaro mobile dell'Etiopia sono cresciuti di dieci volte) e nell'America Latina (la Banca de las Oportunidades della Colombia) | Medio termine (2-4 anni) |
| La penetrazione digitale/mobile riduce i costi di assistenza | 2.8% | Asia-Pacifico (penetrazione degli smartphone >70% nel 2025), Africa subsahariana (transazioni di denaro mobile 40% degli adulti), Asia sud-orientale (ricavi fintech in Indonesia 8.6 miliardi di USD entro il 2025) | A breve termine (≤ 2 anni) |
| Crescente domanda di credito insoddisfatta per le PMI | 2.3% | Globale - divario di 5.7 miliardi di dollari in 119 paesi emergenti e sviluppati; particolarmente acuto nell'Asia meridionale (India), nell'Africa subsahariana (divario di 32.2 miliardi di dollari in Nigeria) e nel Medio Oriente (deficit di 6 miliardi di dollari in Pakistan) | A lungo termine (≥ 4 anni) |
| Cartolarizzazione e afflussi di investimenti ad impatto nelle attività di microcredito | 1.5% | America Latina (emissione di obbligazioni blu per 2.74 miliardi di USD nel 2023), Europa (pool di capitali allineati ESG), Asia-Pacifico (chiusura del Fondo II di Accion Ventures per 61.6 milioni di USD a settembre 2025) | Medio termine (2-4 anni) |
| Finanza integrata tramite piattaforme di commercio B2B | 1.6% | Nord America e UE (ecosistemi fintech maturi), primi attori dell'Asia-Pacifico (flussi commerciali collegati all'UPI in India), adozione emergente in Africa/Medio Oriente (previsione di 40 miliardi di USD entro il 2029) | A lungo termine (≥ 4 anni) |
| Prodotti di microfinanza verde e resilienza climatica | 0.9% | Africa subsahariana (l'80% degli agricoltori marginali subisce perdite di rendimento), America Latina (il portafoglio verde Financiera FDL del Nicaragua ammonta a 2.4 milioni di dollari entro il 2026), Asia meridionale (Incofin Climate-Smart Fund a 550 milioni di dollari in 5 anni) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I programmi di inclusione finanziaria guidati dal governo promuovono la penetrazione dei conti formali
Entro il 2024, la titolarità formale dei conti ha raggiunto il 75% nelle economie a basso e medio reddito e l'espansione dell'identità digitale a livello nazionale e dei programmi di trasferimento diretto dei benefici ha ridotto gli attriti di onboarding per i mutuatari di microfinanza nelle regioni sottoservite [2] Asad Islam, “Global Findex Database 2024,” The World Bank, worldbank.org . L'iscrizione ad Aadhaar ora copre 1.2 miliardi di residenti in India e ha permesso alle istituzioni di microfinanza di comprimere i costi KYC e verificare più rapidamente l'identità del mutuatario al momento della richiesta. I conti di inclusione finanziaria Jan Dhan hanno superato i 500 milioni e i binari digitalizzati per il trasferimento dei benefici hanno creato cronologie delle transazioni che i modelli di punteggio di credito alternativi possono analizzare per i mutuatari con un profilo creditizio limitato. I governi in Africa e America Latina hanno sostenuto sistemi di pagamento e identità interoperabili, che hanno migliorato l'affidabilità della verifica del mutuatario e ridotto gli oneri burocratici per i portafogli di microfinanza. Questi binari guidati dalle politiche rafforzano la formalizzazione, consentono un onboarding più rapido nei distretti rurali ed espandono il mercato della microfinanza attraverso minori costi generali di conformità in fase di origine e gestione.
La penetrazione digitale e mobile riduce i costi operativi, sbloccando la portata remota
La diffusione globale degli smartphone ha superato il 68% nel 2025 e la penetrazione della telefonia mobile ha raggiunto l'86%, trasformando i dispositivi in canali all-in-one per la richiesta, l'erogazione e il rimborso nel mercato della microfinanza. Un esempio significativo è stato il 98% delle transazioni al dettaglio condotte digitalmente entro ottobre 2025, con una riduzione dei costi di servizio per cliente e un miglioramento del monitoraggio del portafoglio su larga scala. Sistemi di pagamento unificati in tempo reale aiutano ora gli istituti di credito ad automatizzare KYC, dati biometrici ed erogazioni di credito istantanee che raggiungono i mutuatari remoti che non hanno accesso a filiali fisiche. Nel Sud-est asiatico, le super-app utilizzano portafogli digitali per integrare micro-risparmi e prestiti di piccolo importo per utenti con un basso livello di accesso ai servizi bancari, mentre gli istituti di credito implementano modelli ibridi che combinano l'onboarding tramite chatbot con il supporto umano per i casi complessi. Questi modelli di erogazione migliorano la soddisfazione e riducono i costi marginali per prestito, il che crea spazio per gli istituti per gestire ticket inferiori a 200 dollari senza compromettere la qualità del servizio nel mercato della microfinanza.
La domanda di credito insoddisfatta delle PMI sostiene la crescita strutturale nonostante i venti contrari ciclici
Un persistente deficit di finanziamento di 5.7 trilioni di dollari in 119 economie emergenti e in via di sviluppo indica una pista di sviluppo a lungo termine per i portafogli incentrati sulle MPMI nel mercato della microfinanza. Le MPMI di proprietà femminile rappresentano 1.9 trilioni di dollari del deficit e rappresentano ora un segmento prioritario per i prestiti con un'ottica di genere che abbinano il capitale alla formazione aziendale e alla sottoscrizione con poche garanzie. L'India ha registrato 6.2 crore di PMI registrate entro il 2025 e la penetrazione del credito formale per le piccole e micro unità rimane bassa, il che prepara il terreno per la crescita del portafoglio con l'espansione della presenza digitale. Il deficit di credito delle MPMI in Nigeria, vicino ai 32.2 miliardi di dollari, riflette un'ampia base di commercianti informali e le partnership fintech-MFI stanno utilizzando dati alternativi provenienti da pagamenti e servizi di pubblica utilità per sottoscrivere prestiti senza garanzie tradizionali nel mercato della microfinanza. Programmi multilaterali come i progetti di accesso alle MPMI della Banca Mondiale per il 2025 in Pakistan e Uzbekistan dimostrano il continuo sostegno politico alla mobilitazione di capitali privati per i prestiti alle piccole imprese.
Cartolarizzazione e capitale di investimento ad impatto: volatilità di finanziamento uniforme
Gli investitori d'impatto e i fondi specializzati stanno incanalando capitali verso attività di microcredito e fintech inclusiva, contribuendo a bilanciare i finanziamenti bancari prociclici nel mercato della microfinanza. Accion Ventures ha chiuso un Fondo II da 61.6 milioni di dollari a settembre 2025 per sostenere la tecnologia di distribuzione che integra il microcredito nei marketplace e nelle piattaforme di e-commerce. Il Climate-Smart Microfinance Fund di Incofin prevede di investire 550 milioni di dollari in cinque anni in oltre 50 istituzioni, con particolare attenzione all'adattamento climatico e alle soluzioni rinnovabili per i mutuatari a basso reddito. I finanziamenti NBFC-MFI in India sono diminuiti del 54% su base annua nel quarto trimestre dell'anno fiscale 2025, con il credito bancario sceso del 38% a 57,000 crore di rupie (6.9 miliardi di dollari), il che ha spinto gli operatori più piccoli a ridurre le erogazioni e ad abbandonare le aree marginali. Prestiti sociali strutturati, cartolarizzazioni e linee di finanziamento per lo sviluppo consentono alle istituzioni meglio capitalizzate di gestire i cicli di liquidità e sostenere la crescita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati tassi di interesse effettivi e sovraindebitamento dei mutuatari | -2.3% | Globale, acuto in India, Bangladesh, Africa subsahariana | A breve termine (≤ 2 anni) |
| Requisiti di conformità normativa complessi e in continua evoluzione | -1.1% | Globale, particolarmente rigoroso in India, UE, Nord America | Medio termine (2-4 anni) |
| Restringimento dei finanziamenti all'ingrosso da parte delle banche tradizionali dopo il COVID | -0.8% | Globale, con un impatto significativo sui mercati emergenti | Medio termine (2-4 anni) |
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica nei canali digitali | -0.6% | Globale, particolarmente acuto nei mercati digitalmente avanzati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati tassi di interesse e il sovraindebitamento determinano il deterioramento della qualità del portafoglio
In India, le attività deteriorate lorde della microfinanza sono salite al 16% nell'anno fiscale 2025, e il portafoglio a rischio nella fascia 31-180 è aumentato, il che ha esercitato pressione sul capitale e rallentato le erogazioni tra i piccoli istituti di credito. I costi del credito per le NBFC-MFI sono aumentati, e le svalutazioni e le vendite sotto stress sono aumentate, poiché gli istituti hanno ripulito i bilanci preesistenti e si sono riconcentrati sui prestiti garantiti. Una banca leader ha venduto 6,872 crore di rupie (828.0 milioni di dollari) di NPA per 902 crore di rupie (108.7 milioni di dollari) a dicembre 2025 per accelerare il risanamento del bilancio e passare a un'esposizione garantita da attività. I rischi di prestiti multipli hanno raggiunto il picco in alcuni stati indiani, dove una quota considerevole di clienti deteneva quattro o più prestiti attivi, il che ha amplificato la morosità durante gli shock del reddito. Tassi effettivi del 18-24% in India e superiori in alcuni mercati africani hanno richiesto un controllo delle politiche, che ha inasprito le regole di condotta in materia di riscossione e ha posto l'accento sulla tutela dei mutuatari.
La complessità normativa rimodella la condotta istituzionale e la composizione del portafoglio
Le restrizioni a livello statale in India hanno interrotto le riscossioni all'inizio del 2025, e le modifiche al guardrail nazionale nell'aprile 2025 hanno limitato a tre il numero di istituti di credito attivi per cliente e introdotto un test più severo sul rapporto debito/reddito. Gli embarghi sono stati revocati per specifici istituti di credito all'inizio del 2025 dopo i miglioramenti della conformità, che hanno dimostrato come le azioni normative possano innescare brusche oscillazioni nelle traiettorie di crescita per gli operatori del mercato della microfinanza. Una circolare del giugno 2025 ha rivisto i criteri di ammissibilità delle attività dal 75% al 60% per le NBFC-MFI, consentendo la diversificazione in PMI garantite e prestiti garantiti da oro. Nell'Unione Europea, DORA e NIS2 hanno introdotto standard di resilienza digitale di livello bancario per gli istituti di credito più piccoli, il che ha aumentato i costi di gestione del rischio informatico e di terze parti nei canali digitali. L'armonizzazione normativa in materia di informativa verde e assicurazione parametrica rimane incompleta in diversi mercati, il che ritarda l'accesso al capitale internazionale per i portafogli di microcrediti legati al clima.
Analisi del segmento
Per istituzione: gli Istituti di Microfinanza sfruttano il vantaggio sui costi; le banche sfruttano la scala di leva finanziaria
Le istituzioni di microfinanza e altri istituti di microfinanza detenevano una quota del 61.64% nel 2025 e si prevede che cresceranno a un CAGR del 12.74% fino al 2031, il che riflette la distribuzione sul territorio e un vantaggio in termini di costo/reddito rispetto alle banche universali nel mercato della microfinanza. Le NBFC-MFI indiane rappresentavano la tipologia di istituto di credito più ampia per portafoglio prestiti lordo alla fine del 2024, seguite da banche e piccole banche finanziarie, che mostrano vantaggi di specializzazione nella responsabilità solidale e nella portata rurale. Le banche hanno dovuto affrontare una maggiore volatilità della qualità degli asset nel corso del 2025 perché le NBFC-MFI hanno eseguito più rapidamente svalutazioni e vendite a società di ristrutturazione degli asset, con conseguente compressione del GNPA dichiarato. Una modifica normativa del 2025, che ha rivisto i criteri di ammissibilità degli asset dal 75% al 60%, ha consentito alle MFI di espandersi nei prestiti garantiti da oro e nei finanziamenti a termine garantiti alle PMI, riducendo la concentrazione del rischio e diversificando i ricavi. Le piccole banche finanziarie hanno unito le franchigie sui depositi con il DNA del microcredito e hanno registrato una forte crescita dei depositi e dei prestiti, il che ha migliorato la stabilità dei finanziamenti e l'erogazione del credito nel mercato della microfinanza.
Gli istituti di microfinanza mantengono un vantaggio di 10-15 punti percentuali in termini di costi/ricavi rispetto alle banche, il che favorisce una crescita più rapida nei distretti in cui la densità delle filiali e la documentazione dei redditi rimangono limitate. Le banche che accettano depositi mantengono finanziamenti a costi inferiori e accesso al rifinanziamento tramite la banca centrale, il che le aiuta a scalare il credito garantito e ad assorbire lo stress ciclico con una minore compressione dei margini. Una delle principali banche finanziarie di piccole dimensioni ha presentato domanda di licenza universale all'inizio del 2025 e ha registrato depositi per 42,219 crore di rupie (5.1 miliardi di dollari) nel terzo trimestre dell'anno fiscale 2026 e prestiti per 37,055 crore di rupie (4.5 miliardi di dollari), il che segnala la maturazione del modello. Il settore della microfinanza si adatta segmentando il rischio in modo più rigoroso e utilizzando analisi combinate per bilanciare l'esposizione non garantita e garantita tra le coorti di mutuatari. La sottoscrizione basata sui dati si diffonde più rapidamente tra gli istituti di microfinanza rispetto alle banche tradizionali e contribuisce a ridurre i tempi di erogazione nel mercato della microfinanza.
Per utente finale: la domanda aziendale domina; il segmento al dettaglio accelera grazie alle mutuatarie donne
Nel 2025, i mutuatari aziendali rappresentavano il 66.28% della domanda degli utenti finali e il fabbisogno di credito insoddisfatto delle PMI continua a rappresentare un'ampia quota di fonti di finanziamento per il mercato della microfinanza. Le PMI di proprietà femminile detengono 1.9 trilioni di dollari del deficit globale e programmi di prestito mirati collegano il credito alla formazione e a un rimborso flessibile allineato ai flussi di cassa. L'India conta 6.2 crore di PMI registrate con un'elevata accettazione dei pagamenti digitali, tuttavia la penetrazione del credito formale nelle piccole e micro unità rimane bassa e crea spazio per un approfondimento del portafoglio. Il divario di credito delle PMI in Nigeria è vicino ai 32.2 miliardi di dollari e i progetti di inclusione dedicati del Pakistan mostrano un'attenzione politica alla finanza sostenibile per le piccole imprese. I dati alternativi provenienti dai terminali POS e dagli storici delle utenze supportano ora la sottoscrizione di file sottili che amplia la copertura per commercianti e lavoratori autonomi nel mercato della microfinanza.
I prestiti al consumo al dettaglio stanno crescendo a un CAGR dell'11.56% fino al 2031, trainati dall'elevata percentuale di donne che ne fanno richiesta e dalla più ampia adozione del denaro mobile nell'Africa subsahariana. La maggior parte dei prestiti di microfinanza in India è ancora utilizzata per attività generatrici di reddito come il commercio al dettaglio, l'allevamento e la produzione domestica, il che allinea il rimborso ai flussi di cassa aziendali. I prestiti per uso domestico rappresentano una quota minore e in genere prevedono controlli di ammissibilità più rigorosi per limitare lo stress del rimborso nei segmenti vulnerabili. L'importo medio del ticket è salito a 53,776 INR (647.9 USD) entro dicembre 2024, il che indica uno spostamento verso prestiti di valore più elevato per i mutuatari abituali che hanno accumulato precedenti di rimborso. I mutuatari rurali rappresentavano una quota crescente di clienti e gli istituti di credito compensavano gli shock climatici e delle materie prime con assicurazioni parametriche e diversificazione settoriale nel mercato della microfinanza.
Offrendo: portafogli di ancoraggio per micro-prestiti; scalabilità delle micro-assicurazioni sulla distribuzione mobile
I microcrediti hanno rappresentato il 91.75% delle offerte nel 2025 e supportano il capitale circolante e le attività di sostentamento che utilizzano cicli di rimborso settimanali o mensili nel mercato della microfinanza. Il portafoglio lordo di prestiti di microfinanza in India ha raggiunto 3.81 lakh crore di rupie indiane (45.9 miliardi di dollari) a marzo 2025 e il settore ha raggiunto le dimensioni corrette dopo che i finanziamenti e le modifiche normative hanno limitato le erogazioni fino all'anno fiscale 2025. L'importo medio del ticket è aumentato e i prestiti superiori a 1 lakh di rupie hanno guadagnato quota tra i mutuatari più esperti dopo un periodo di stress sulla qualità degli asset. La microassicurazione sta crescendo a un CAGR del 14.42% fino al 2031 e la riscossione dei premi tramite dispositivi mobili e i trigger parametrici accorciano i cicli di richiesta di rimborso e migliorano la fidelizzazione delle polizze. La copertura globale è aumentata significativamente entro il 2024 e le linee di credito sanitarie sono aumentate con l'aumento delle spese mediche vive e dei sussidi pubblici mirati.
Si prevede che il mercato della microfinanza per le microassicurazioni si espanderà a un CAGR del 14.42% fino al 2031, poiché la distribuzione mobile estende la propria portata oltre le filiali. Le coperture immobiliari e agricole basate su indici utilizzano sensori e sensori satellitari per automatizzare i pagamenti ed eliminare i ritardi di aggiudicazione manuale che storicamente hanno minato la fiducia. Cooperative e istituti di microfinanza distribuiscono prodotti basati su indici meteorologici ai piccoli agricoltori in Asia e Africa per proteggere i flussi di cassa stagionali e stabilizzare la resilienza dei mutuatari. I lavoratori autonomi nelle città adottano coperture aggiuntive per infortuni e invalidità a prezzi contenuti, raggruppate in portafogli, il che supporta nuove coperture nei segmenti esclusi. Le autorità di regolamentazione si stanno orientando verso standard di rendicontazione verdi e parametrici, ma le lacune nelle definizioni e nelle metriche limitano ancora la portata del capitale internazionale dedicato a queste offerte.
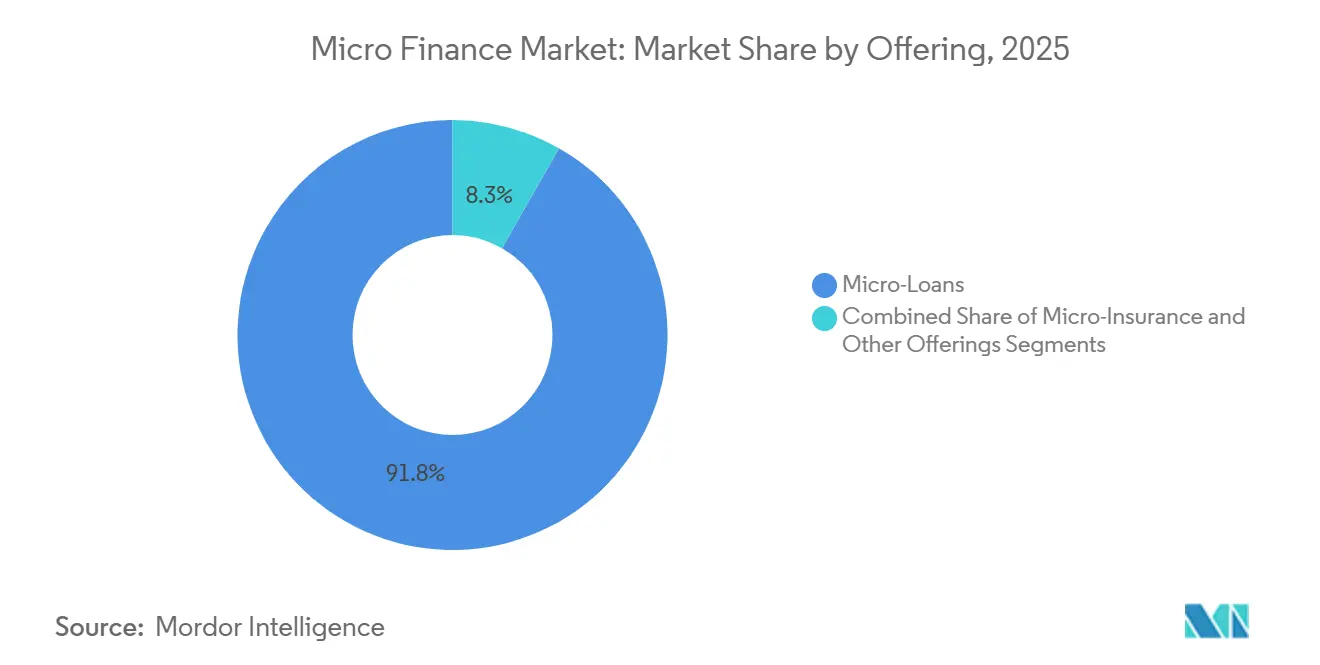
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale: la fiducia offline mantiene la quota di maggioranza; la velocità online rimodella l'economia
I canali offline hanno detenuto una quota del 68.43% nel 2025, sostenuti da verifiche di persona e incontri di responsabilità solidale che creano fiducia nei segmenti a basso livello di alfabetizzazione del mercato della microfinanza. Gli istituti di credito indiani gestivano oltre 37,000 filiali e impiegavano team sul campo significativi, il che garantiva prossimità e monitoraggio, ma aggiungeva costi fissi al modello operativo. I prestiti con garanzie sociali funzionano meglio nelle comunità coese e mantengono la disciplina nel rimborso laddove le garanzie formali sono scarse. Si prevede che i canali online cresceranno a un CAGR del 15.33% fino al 2031, e i modelli di credit scoring basati su dati alternativi hanno contribuito a ridurre i tempi di approvazione da giorni a ore. Il mix si sta spostando verso l'origination e il servicing abilitati dai dispositivi mobili, poiché l'autenticazione biometrica, il KYC istantaneo e l'erogazione in tempo reale viaggiano sui binari dei pagamenti nazionali.
Si prevede che il mercato della microfinanza per i canali online si espanderà a un CAGR del 15.33%, poiché l'erogazione ibrida combina l'onboarding digitale con il supporto umano per richieste complesse. Un importante istituto di credito indiano ha dichiarato il 98% delle transazioni al dettaglio digitali entro ottobre 2025, il che ha consentito una rilevazione precoce dei rischi di insolvenza e un coinvolgimento proattivo dei clienti. I servizi esclusivamente digitali possono risentire di una minore soddisfazione e trasparenza nelle commissioni, e gli istituti di credito che mantengono punti di contatto umani segnalano una maggiore comprensione e risultati migliori per i mutuatari. La riscossione digitale dei premi microassicurativi e dei piccoli pagamenti ammortabili amplia la copertura consentendo piccole rate tramite denaro mobile. Un design che enfatizza chiari standard di consenso e privacy crea fiducia al momento dell'erogazione e supporta la fidelizzazione man mano che i canali si spostano verso il digitale nel mercato della microfinanza.
Analisi geografica
Mercato della microfinanza nella regione Asia-Pacifico
L'area Asia-Pacifico deteneva una quota del 44.31% nel 2025, trainata dalla base di PMI indiane e dai programmi di finanza inclusiva cinesi che indirizzano quote per il credito rurale di piccolo importo nel mercato della microfinanza. Il portafoglio lordo di prestiti alla microfinanza in India si attestava a 3.81 lakh crore di rupie indiane (45.9 miliardi di dollari) a marzo 2025, mentre l'inasprimento normativo nel 2025 ha limitato le esposizioni dei mutuatari sovraindebitati e rallentato le nuove erogazioni. I mercati del Sud-Est asiatico beneficiano di portafogli digitali e super-app che collegano i pagamenti con il credito di piccolo importo per commercianti e famiglie. I dati sulle transazioni provenienti da piattaforme di e-commerce e rimesse consentono il microcredito a commercianti con pochi file, ampliando la portata dei prodotti senza dover espandere le filiali. La crescita regionale è rafforzata da canali di pagamento aperti e programmi sandbox che supportano le partnership tra istituti di microfinanza e fintech nel mercato della microfinanza.
Mercato della microfinanza in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un CAGR del 13.21% fino al 2031, grazie all'adozione della moneta mobile che supporta prodotti stratificati come il microcredito e le assicurazioni. Un'alta quota di adulti nell'Africa subsahariana possiede solo conti di moneta mobile, il che consente ai fornitori di integrare servizi di credito e risparmio nei flussi di pagamento quotidiani [3] Banca Mondiale, "Inclusione finanziaria nell'Africa subsahariana 2024", Banca Mondiale, worldbank.org . Kenya, Ghana e Uganda mostrano una forte adozione di prestiti tramite dispositivi mobili e i prodotti digitali dominano dove le filiali sono scarse e la connettività è elevata. Il divario di finanziamento delle PMI in Nigeria, pari a 32.2 miliardi di dollari, rimane una priorità per la valutazione del rischio basata su dati alternativi che può valutare le imprese informali nel mercato della microfinanza. La finanza islamica influenza la progettazione dei prodotti nel Consiglio di cooperazione del Golfo e i contratti di condivisione degli utili e delle perdite attraggono capitali conformi alla Sharia con strutture garantite da attività.
Mercato della microfinanza in America Latina e Nord America
L'America Latina canalizza la propensione istituzionale all'impatto attraverso strutture legate alla microfinanza, mentre Brasile e Messico attraggono la maggior parte dei finanziamenti di rischio che confluiscono nel fintech inclusivo. L'utilizzo di conti di denaro mobile è aumentato fino al 2024 nella regione e il risparmio formale tramite portafogli mobili si è ampliato con la maturazione dei quadri normativi. I fornitori di lunga data in Messico e Bolivia si sono evoluti in entità regolamentate che fondono obiettivi di inclusione finanziaria con obiettivi di rendimento per gli azionisti nel mercato della microfinanza. Programmi pubblici mirati in Colombia hanno rafforzato l'inclusione finanziaria attraverso un allineamento delle politiche resiliente ai cicli dei donatori. La finanza inclusiva del Nord America è ancorata a istituti di credito per lo sviluppo comunitario e programmi specializzati che valutano i richiedenti di piccole imprese per risultati di prestito equi, mentre gli standard di conformità per la raccolta dati sono introdotti gradualmente entro il 2026 e il 2027.
Panorama normativo
La microfinanza è regolamentata da norme prudenziali, di condotta e sui dati a livello nazionale, che definiscono le procedure di valutazione del credito, di riscossione e di erogazione digitale. In India, la Reserve Bank of India (RBI) ha aggiornato il quadro operativo attraverso le RBI (Non-Banking Financial Companies - Microfinance Institution) Directions, 2025, allineando i requisiti per le NBFC-MFI a un approccio basato sulle dimensioni e inasprendo le aspettative di conformità continua per gli enti regolamentati.
Il quadro normativo del 2025 collega la flessibilità del modello di business a vincoli espliciti, tra cui l'obbligo permanente per le NBFC-MFI di mantenere almeno il 60% del totale degli attivi in prestiti di microfinanza, con un piano di risanamento obbligatorio qualora tale soglia venga superata per quattro trimestri consecutivi. Stabilisce inoltre un CRAR minimo del 15% (con il capitale di Tier-2 limitato al 100% del Tier-1) e rafforza il monitoraggio del settore attraverso organizzazioni di autoregolamentazione riconosciute dalla RBI, come MFIN e Sa-Dhan, aumentando la disciplina nella rendicontazione e l'attenzione alla tutela dei mutuatari nei mercati chiave.
Analisi della catena del valore
La catena del valore della microfinanza inizia con i canali di finanziamento e trasferimento del rischio, per poi proseguire con l'erogazione, la valutazione del credito, l'erogazione stessa, la gestione, il recupero crediti e il monitoraggio del portafoglio. In diversi mercati di grandi dimensioni, le banche rimangono una fonte primaria di finanziamento per le istituzioni di microfinanza, affiancate dai finanziamenti delle società finanziarie non bancarie (NBFC), dai prestiti commerciali esteri e dai finanziamenti legati allo sviluppo e all'impatto sociale, che diversificano le passività durante i cicli del credito interni.
L'erogazione e la gestione dei prestiti vengono effettuate tramite filiali e una rete di agenti sul territorio, corrispondenti commerciali e modelli di assistenza domiciliare. Le strutture di collegamento bancario Joint Liability Group (JLG) e Self-Help Group (SHG) ancorano l'acquisizione di clienti in segmenti di mutuatari basati sul flusso di cassa, mentre le società di informazioni creditizie (CIC) supportano lo screening e il monitoraggio continuo. Le infrastrutture digitali spostano parte della catena (KYC, erogazione, rimborsi e allerta precoce) nei flussi di lavoro di app e wallet, contribuendo al consolidamento e a un graduale riequilibrio della quota di portafoglio verso NBFC-MFI, NBFC e banche di microfinanza di piccole dimensioni, man mano che gli enti regolamentati standardizzano i processi e aumentano la leva operativa.
Panorama competitivo
Il mercato della microfinanza rimane moderatamente frammentato e i principali operatori non detengono il potere di determinazione dei prezzi in tutte le aree geografiche, il che incoraggia la specializzazione locale e la differenziazione guidata dalla tecnologia. Gli istituti meglio capitalizzati hanno utilizzato la cartolarizzazione e i prestiti sociali internazionali per compensare la volatilità dei finanziamenti interni durante l'anno fiscale 2025 e i prestatori più piccoli hanno rallentato le nuove erogazioni per preservare la liquidità [4] CreditAccess Grameen, “USD 100 Million Social Loan Announcement,” CreditAccess Grameen, creditaccessgrameen.in . Il credit scoring basato sull'IA ha ridotto i tempi di approvazione da 12 giorni a 2.5 giorni nel 2026 per i principali utilizzatori, migliorando l'economia unitaria per i prestiti di piccolo importo. I progetti pilota di identità basati su blockchain hanno ridotto i tempi di elaborazione KYC e migliorato i controlli sulla privacy per l'onboarding digitale man mano che le norme informatiche si inasprivano. Le partnership di finanza integrata con fornitori di input agricoli e marketplace B2B hanno ampliato le offerte di credito al punto vendita che sfruttano le cronologie dei pagamenti per la valutazione del rischio nel mercato della microfinanza.
Una banca leader ha effettuato una vendita di NPA per 6,872 crore di rupie (828.0 milioni di dollari) per 902 crore di rupie (108.7 milioni di dollari) a dicembre 2025, spostandosi verso un'esposizione garantita da attività per stabilizzare i rendimenti. Una piccola banca finanziaria ha presentato domanda di licenza bancaria universale all'inizio del 2025, che amplierebbe l'autorità sui prodotti e ridurrebbe i requisiti patrimoniali, se approvata. Gli istituti di microfinanza hanno ribilanciato i portafogli non garantiti introducendo prestiti garantiti da oro che si adattano alle reti di filiali esistenti e riducono l'esposizione al rischio, nonostante le persistenti pressioni macroeconomiche. Le linee di credito sociale e le linee di credito per investimenti di sviluppo (DFI) hanno supportato l'emissione di crediti di alto livello, mantenendo gli standard di governance e la rendicontazione pubblica nel mercato della microfinanza.
Le opportunità di white space si concentrano sulla resilienza climatica, sulle PMI gestite da donne e sulla tutela dei lavoratori autonomi, e gli istituti di credito stanno sperimentando assicurazioni parametriche e coperture integrate per gli infortuni per colmare queste lacune. Una banca digitale sudafricana ha raggiunto una valutazione da unicorno di 1.5 miliardi di dollari a dicembre 2024 e ha raggiunto 11 milioni di clienti utilizzando conti digitali a zero commissioni e microassicurazioni integrate. Le reti internazionali pianificano una nuova copertura nazionale nel 2025 e nel 2026, estendendo le linee a partner finanziari inclusivi e colmando le ampie lacune creditizie delle PMI. La definizione di standard da parte delle associazioni regionali ha inquadrato la microfinanza come uno strumento per il clima e ha attratto capitali legati ai criteri ESG, riducendo il costo dei fondi rispetto ai portafogli non mirati nel mercato della microfinanza. Questi cambiamenti rafforzano il passaggio da un'espansione basata solo sull'accesso a una resilienza incentrata sui risultati, che abbina l'infrastruttura digitale alla supervisione prudenziale e al capitale d'impatto.
Leader del settore della microfinanza
Finanza dell'Annapurna
BSS Microfinanza limitata
Asirvad Microfinanza limitata
Banca Bandhan
Accesso al credito Grameen Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Annapurna Finance ha stretto un'alleanza strategica con Piaggio Group India per finanziare veicoli elettrici. La collaborazione estende i casi d'uso del microcredito alla mobilità verde, supportando il finanziamento di veicoli in base al reddito per piccoli operatori e imprenditori informali. Allinea inoltre i portafogli di microfinanza a tematiche legate alla sostenibilità che stanno attirando linee di finanziamento dedicate.
- Aprile 2026: Annapurna Finance ha firmato un memorandum d'intesa con Euler Motors per espandere il finanziamento della mobilità verde. La partnership rafforza l'erogazione di prestiti in un segmento garantito da attività, dove il rimborso può essere collegato ai flussi di cassa commerciali, integrando il microcredito tradizionale. Segnala inoltre una più ampia collaborazione tra gli istituti di microfinanza e gli ecosistemi dei produttori di apparecchiature originali (OEM) per sviluppare punti di contatto per la distribuzione e l'assistenza.
- Marzo 2026: CreditAccess Grameen si è assicurata un finanziamento sindacato di 75 milioni di dollari per prestiti sociali. Il finanziamento favorisce la diversificazione delle fonti di finanziamento al di là dei prestiti bancari nazionali e può migliorare la resilienza della liquidità durante i periodi di restrizione del credito all'ingrosso. Inoltre, rafforza il ruolo del capitale orientato all'impatto sociale nell'espansione degli attivi di microcredito regolamentati.
Ambito e metodologia
La microfinanza è un approccio che consente a individui e comunità con reddito limitato di avvalersi di servizi finanziari che altrimenti non avrebbero potuto permettersi. Il mercato della microfinanza è segmentato per tipologia, utente finale e area geografica. Il mercato è segmentato per tipologia in banche, istituti di microfinanza (MFI) e NBFC (istituti finanziari non bancari). Gli utenti finali segmentano il mercato in piccole imprese, imprenditori individuali e microimprenditori. Il mercato è segmentato per area geografica in Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa e Sud America. Il rapporto offre dimensioni del mercato e previsioni per il mercato della microfinanza per tutti i segmenti di cui sopra in valore (USD).
| Banche |
| Istituzioni di microfinanza (IFM) e altri |
| Aziende |
| Vendita al dettaglio (consumatori) |
| Micro prestiti |
| Microassicurazione |
| Altre offerte |
| Online |
| disconnesso |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per istituzione | Banche | |
| Istituzioni di microfinanza (IFM) e altri | ||
| Dagli utenti finali | Aziende | |
| Vendita al dettaglio (consumatori) | ||
| Offrendo | Micro prestiti | |
| Microassicurazione | ||
| Altre offerte | ||
| Per canale | Online | |
| disconnesso | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato della microfinanza?
Il mercato della microfinanza ha raggiunto i 285.03 miliardi di dollari nel 2026 e si prevede che raggiungerà i 480.73 miliardi di dollari entro il 2031, con un CAGR dell'11.02%.
Quale regione è leader nel mercato della microfinanza e quale cresce più rapidamente?
L'area Asia-Pacifico è in testa con una quota del 44.31% nel 2025, mentre Medio Oriente e Africa sono le regioni in più rapida crescita, con un CAGR del 13.21% fino al 2031.
Quale gruppo di clienti genera la maggior parte della domanda di microfinanza?
Nel 2025, i mutuatari aziendali rappresentavano il 66.28% della domanda degli utenti finali, mentre il settore al dettaglio registra la crescita più rapida, con un CAGR dell'11.56% fino al 2031.
Quali sono i prodotti e i canali più importanti nella microfinanza oggi?
Nel 2025 i microcrediti rappresentavano il 91.75% delle offerte, mentre i canali offline detenevano una quota del 68.43%, mentre la microassicurazione e i canali online hanno registrato la crescita più rapida.
In che modo la regolamentazione influisce sul mercato della microfinanza in India?
Guardrail 2.0, introdotto nell'aprile 2025, ha imposto un limite al numero di creditori attivi per mutuatario e ha inasprito i controlli del rapporto debito/reddito, mentre una circolare del giugno 2025 ha consentito alle NBFC-MFI di diversificare in attività garantite.
Quale ruolo gioca la finanza incorporata nell'espansione del microcredito?
La finanza integrata riduce i costi di acquisizione e utilizza la cronologia dei pagamenti per sottoscrivere microcrediti al momento della vendita, migliorando così l'economia unitaria per i biglietti inferiori a 500 USD.


