

Dimensioni e quota di mercato dei micro e nano PLC
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.78 miliardo di dollari |
| Dimensione del mercato (2031) | 9.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.14% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
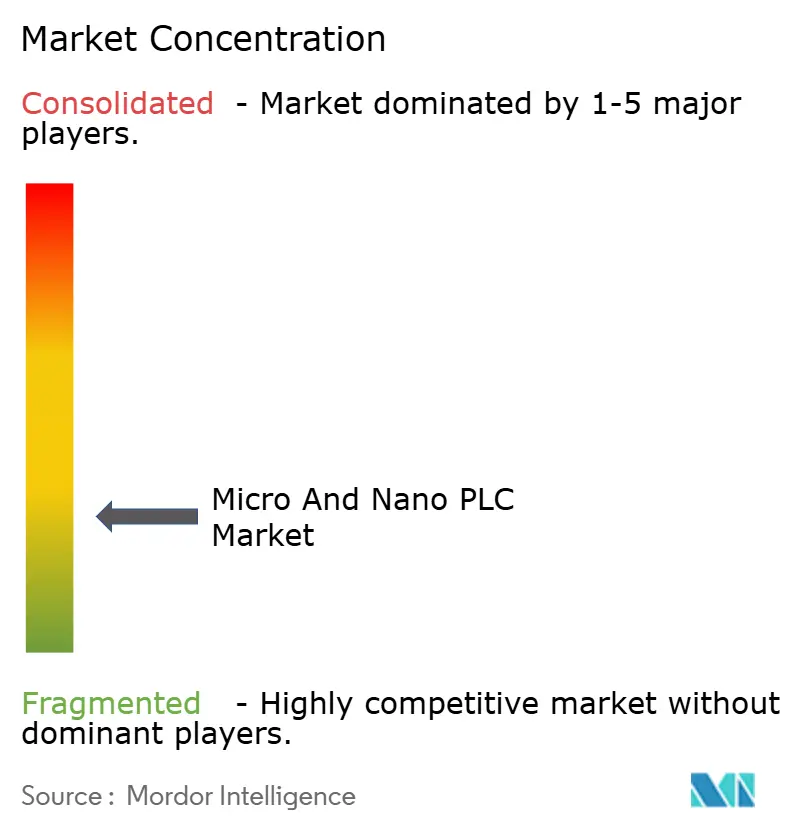
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei micro e nano PLC di Mordor Intelligence
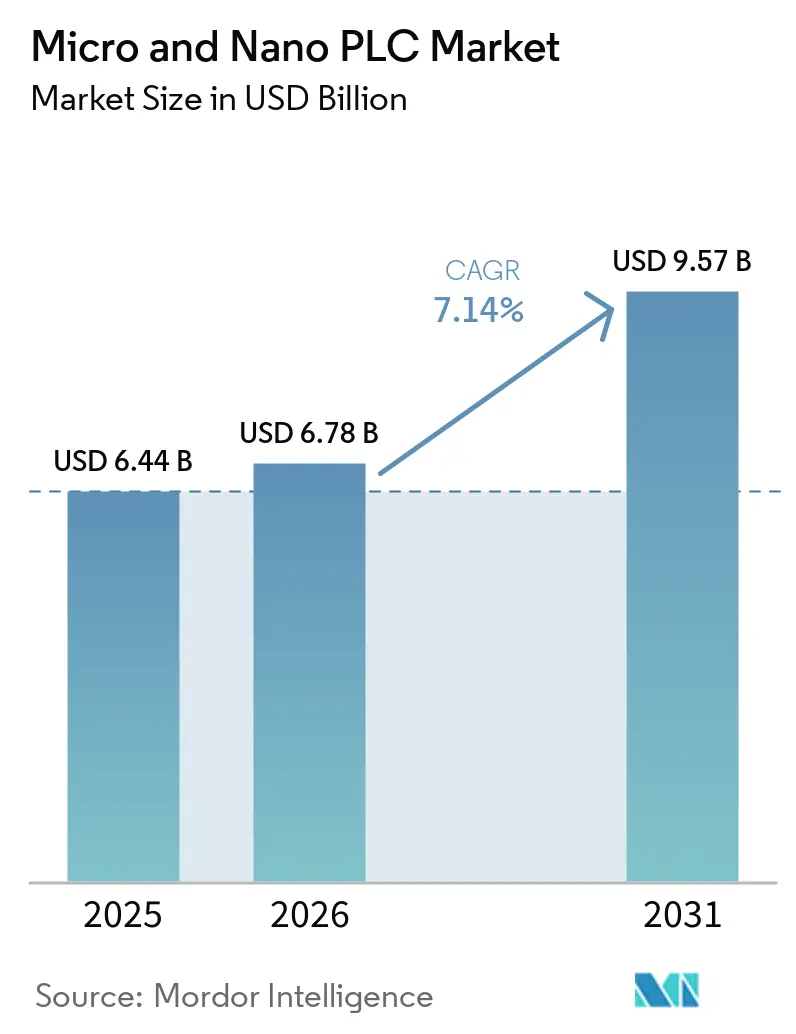
Si prevede che il mercato dei PLC micro e nano crescerà da 6.44 miliardi di dollari nel 2025 a 6.78 miliardi di dollari nel 2026, per poi raggiungere i 9.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.14% nel periodo 2026-2031. Il mercato dei PLC micro e nano sta beneficiando di un costante abbandono del controllo basato su relè nelle piccole macchine autonome, a favore di un controllo programmabile compatto che migliora la flessibilità senza aggiungere una complessità eccessiva al quadro elettrico. Lo stesso hardware viene utilizzato anche come punto di ingresso per la connettività degli impianti, il che conferisce al mercato dei PLC micro e nano un ruolo più ampio nei progetti di automazione rispetto alla semplice logica di macchina. La domanda rimane più forte laddove gli spazi delle macchine sono limitati, i team di ingegneri sono snelli e gli utenti desiderano aggiornamenti pratici piuttosto che la sostituzione completa del sistema di controllo. La pressione competitiva è in aumento perché i marchi globali di fascia alta stanno ampliando le funzionalità software e di sicurezza informatica, mentre i fornitori a basso costo stanno riducendo i prezzi nelle configurazioni entry-level. I fornitori che combinano architetture sicure, ambienti di programmazione aperti e una più semplice integrazione con sistemi preesistenti sono ben posizionati per conquistare una quota maggiore del mercato dei PLC micro e nano entro il 2031.
Punti chiave del rapporto
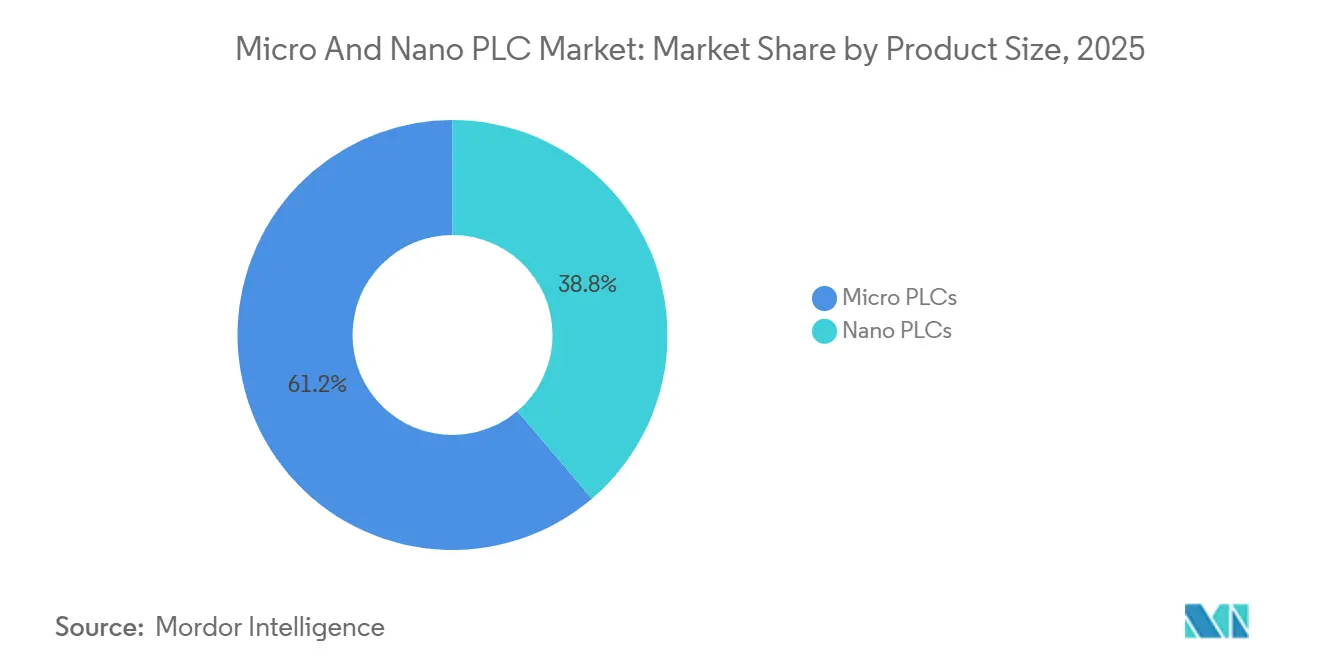
- In base alle dimensioni del prodotto, i micro PLC hanno dominato il mercato dei micro e nano PLC con una quota di fatturato del 61.23% nel 2025, mentre si prevede che i nano PLC registreranno la crescita più rapida con un CAGR del 7.91% fino al 2031.
- Nel 2025, l'hardware ha mantenuto il segmento più ampio con una quota del 69.38% del mercato dei PLC micro e nano, mentre si prevede che il software crescerà a un CAGR del 7.87% fino al 2031.
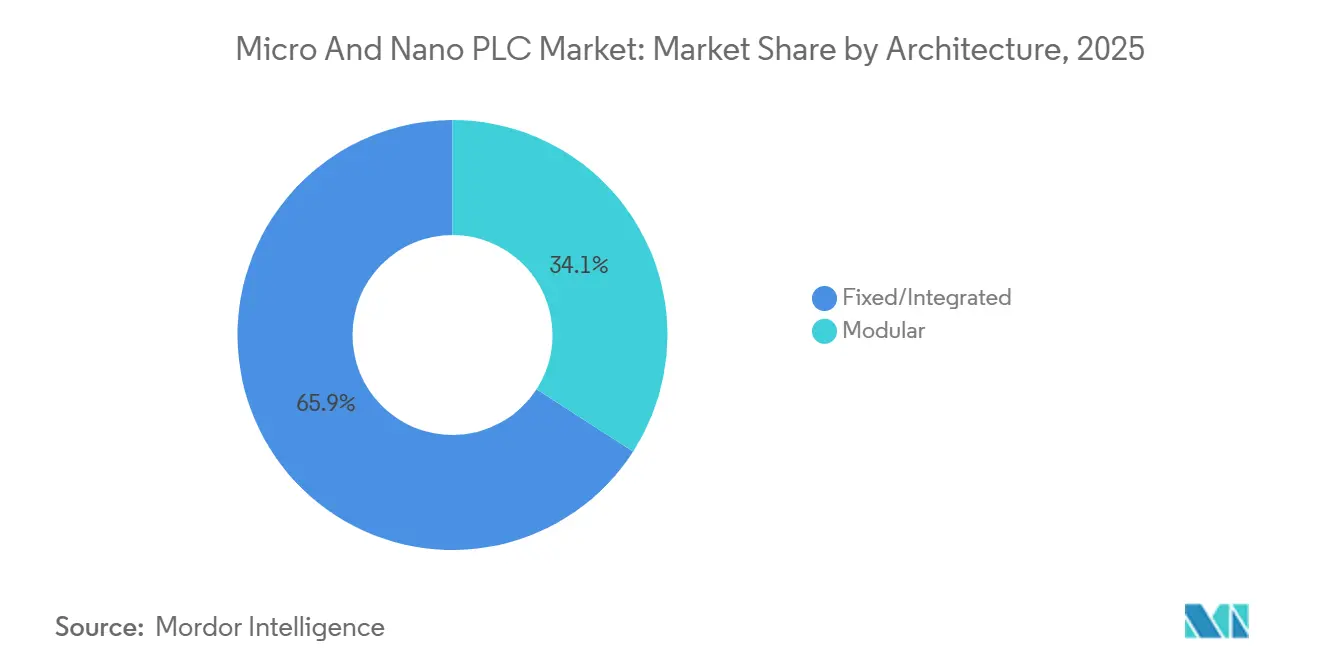
- In termini di architettura, le piattaforme fisse/integrate detenevano una quota del 65.89% del mercato dei PLC micro e nano nel 2025, mentre si prevede che le architetture modulari cresceranno a un tasso annuo composto (CAGR) dell'8.12% fino al 2031.
- Per settore di utilizzo finale, quello automobilistico e dei trasporti ha rappresentato il 22.78% dei ricavi nel 2025, mentre si prevede che il segmento dei semiconduttori e dell'elettronica crescerà più rapidamente, con un CAGR del 7.96% fino al 2031.
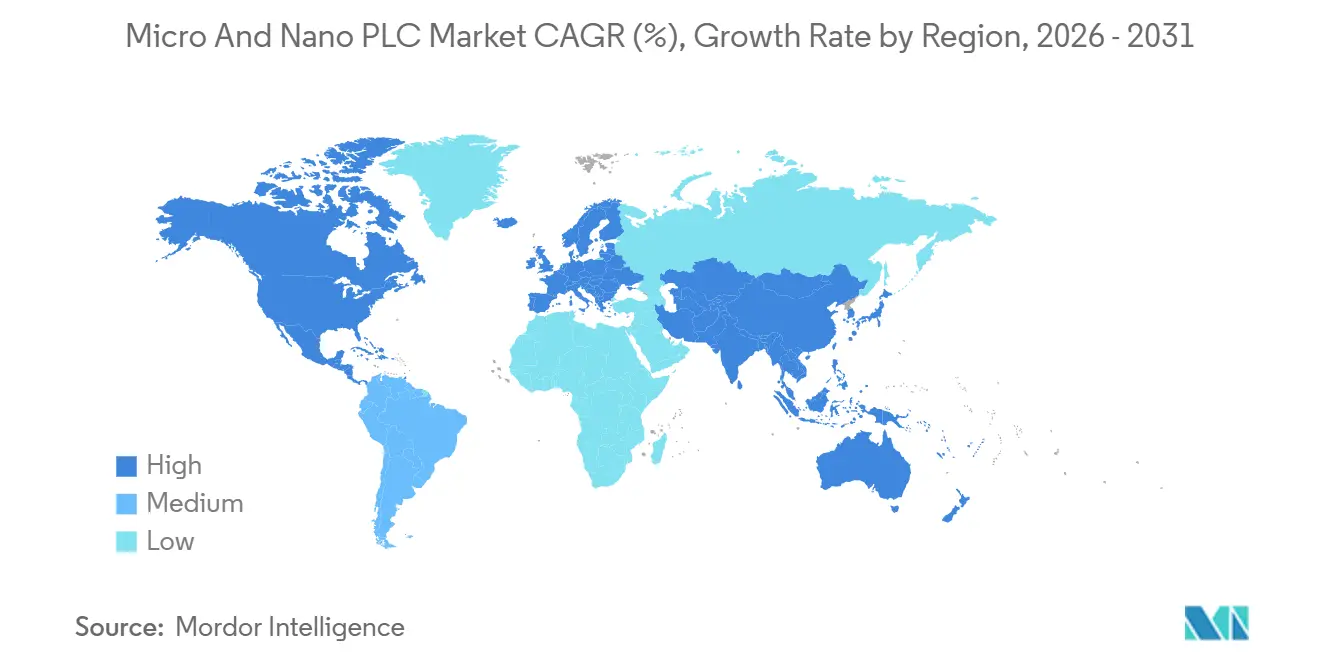
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 46.34% del fatturato totale del mercato dei PLC micro e nano nel 2025 e si prevede che registrerà anche la crescita regionale più rapida, con un CAGR del 7.71% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei micro e nano PLC
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Automazione degli impianti per le PMI nella regione Asia-Pacifico | + 1.8% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| IIoT e connettività edge nei controller compatti | + 1.5% | Nord America, UE, APAC | A lungo termine (≥ 4 anni) |
| Richiesta di sistemi di controllo integrati salvaspazio nelle macchine OEM | + 1.2% | Global | A breve termine (≤ 2 anni) |
| Ampliamento della capacità produttiva nel settore dei semiconduttori e dell'elettronica | + 0.9% | APAC, Nord America | Medio termine (2-4 anni) |
| Ciclo di sostituzione dei controller Cyber-Ready in Europa | + 0.7% | UE, Nord America | Medio termine (2-4 anni) |
| Comandi per macchinari mobili e fuoristrada elettrificati | + 0.6% | Nord America, UE, APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Automazione degli impianti per le PMI nella regione Asia-Pacifico
La regione Asia-Pacifico rimane il principale motore di volume per il mercato dei PLC micro e nano, poiché la domanda di automazione si sta diffondendo sempre più nelle fabbriche più piccole, anziché rimanere concentrata nei grandi siti industriali. Un aspetto visibile di questo cambiamento è il maggiore utilizzo di controllori compatti da parte di costruttori di macchine di piccole e medie dimensioni che necessitano di logica a basso costo, messa in servizio più rapida e formazione più semplice per gli operatori. In Giappone, linee di controllori compatti consolidate come Keyence KV Nano e JTEKT TOYOPUC-Nano dimostrano come i prodotti compatti vengano realizzati per ambienti OEM ad alto ciclo e orientati alla precisione, influenzando costantemente gli integratori e i fornitori di apparecchiature asiatici limitrofi. [1] Keyence Corporation, “KV Nano Series Programmable Controller,” Keyence Corporation, keyence.co.jp. L'indagine sugli utenti del 2025 di JEMA evidenzia anche una consolidata adozione di PLC nelle applicazioni OEM di macchine utensili di precisione ed apparecchiature elettroniche in Giappone, a supporto della più ampia tesi regionale a favore degli investimenti in controllori compatti. Di conseguenza, il mercato dei PLC micro e nano nella regione Asia-Pacifico sta diventando più competitivo in termini di familiarità con il software, supporto tecnico e integrazione con l'ecosistema, non solo in base al prezzo iniziale dell'hardware.
IIoT e connettività edge nei controller compatti
Il mercato dei PLC micro e nano sta beneficiando di controllori che ora gestiscono la logica deterministica della macchina e il movimento locale dei dati nella stessa unità compatta. Ciò riduce la distinta base, semplifica la progettazione del cabinet e abbrevia i tempi di installazione per gli operatori che desiderano analisi di base senza aggiungere un gateway edge separato. Il Data Flow Controller Sysmac-Edge DX1 di Omron, lanciato a livello globale nel settembre 2025, illustra questa direzione perché consente la raccolta dati senza codice da più marche di PLC in officina senza interrompere la produzione. [2] Omron Corporation, “OMRON to Launch Sysmac-Edge DX1 Data Flow Controller, an Edge Controller That Accelerates On-Site Data Utilization,” Omron Corporation, omron.com. NTT e Toshiba hanno anche dimostrato una configurazione PLC cloud su IOWN APN che ha raggiunto un ciclo di controllo di 20 ms su 300 km in un test di produzione, il che supporta l'idea che i nodi compatti locali e le funzioni software remote lavoreranno sempre più insieme. Questo cambiamento sta innalzando il livello delle funzionalità di base nel mercato dei PLC micro e nano, poiché la connettività Ethernet, la flessibilità dei protocolli e la logica programmabile periferica non sono più limitate alle configurazioni di fascia alta.
Richiesta di sistemi di controllo integrati salvaspazio nelle macchine OEM
La pressione dello spazio all'interno degli armadi delle macchine continua a sostenere il mercato dei PLC micro e nano, soprattutto laddove i costruttori desiderano aggiungere funzionalità senza aumentare le dimensioni dell'involucro. Le piattaforme fisse e integrate rimangono interessanti perché riducono il cablaggio tra i moduli, semplificano l'installazione e aiutano gli OEM a standardizzare più rapidamente i progetti di macchine ripetuti. Siemens ha presentato LOGO! 9 nel marzo 2026 con 800 blocchi funzione, un touchscreen a colori, Secure Boot e retrocompatibilità in un design compatto per guida DIN, il che dimostra quanta capacità si stia spostando nel controller di base stesso. [3] Siemens AG, “Siemens Presents LOGO! 9, the New Generation of Logic Controller,” Siemens AG, siemens.com. Quando la visualizzazione HMI, il firmware sicuro e una maggiore capacità di I/O sono integrati nella stessa piattaforma compatta, la distinzione storica tra un nano controller e un pannello di controllo entry-level separato inizia a ridursi. Questa tendenza supporta il mercato dei PLC micro e nano perché un numero maggiore di costruttori di macchine può giustificare unità compatte con funzionalità più avanzate al posto di più componenti di controllo a basso costo.
Ampliamento della capacità produttiva nel settore dei semiconduttori e dell'elettronica
Il mercato dei PLC micro e nano è sostenuto anche dalla produzione di semiconduttori ed elettronica, dove è necessario un controllo deterministico compatto in ambienti di produzione con requisiti ingegneristici stringenti. La domanda in questi contesti è diversa da quella dell'automazione industriale generale, poiché le apparecchiature devono adattarsi a spazi limitati, supportare tempi di ciclo costanti e operare nel rispetto di rigorosi requisiti di contaminazione e tempo di attività. L'indagine JEMA 2025 conferma il continuo utilizzo dei PLC nelle applicazioni per apparecchiature elettroniche, in linea con le migliori prospettive di crescita per il settore dei semiconduttori e dell'elettronica come gruppo di utenti finali. Anche la dimostrazione del PLC cloud di NTT e Toshiba è rilevante in questo contesto, poiché gli ambienti di produzione elettronica sono tra quelli che più probabilmente adotteranno architetture che separano il controllo locale dalle funzioni digitali di livello superiore. Ciò mantiene il mercato dei PLC micro e nano esposto a uno dei settori industriali verticali più orientati agli investimenti per tutto il periodo di previsione, anche se i requisiti tecnici rimangono elevati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prestazioni massime rispetto ai PLC di fascia media | -1.5% | Global | A breve termine (≤ 2 anni) |
| Costi di integrazione e messa in servizio di aree dismesse | -1.2% | Global | Medio termine (2-4 anni) |
| Sostituzione del controller edge e della MCU industriale | -0.9% | Nord America, UE, APAC | A lungo termine (≥ 4 anni) |
| L'onere della conformità alle normative CRA e IEC 62443 per i fornitori più piccoli | -0.8% | Mercati di esportazione dell’UE e dei paesi limitrofi all’UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prestazioni massime rispetto ai PLC di fascia media
Il limite strutturale più evidente nel mercato dei PLC micro e nano è il limite di elaborazione che si manifesta quando le applicazioni si spostano verso I/O ad alta densità, movimento sincronizzato o ambienti batch più complessi. I controllori compatti funzionano bene in molte macchine standalone, ma perdono terreno quando gli utenti necessitano di un ambito di controllo più ampio, di una maggiore capacità di gestione del movimento o di funzioni di processo native più estese. Il caso di Vreugdenhil Dairy Foods di Rockwell Automation mostra il tipo di ambiente di produzione integrato su larga scala in cui le piattaforme di controllo di livello superiore rimangono necessarie perché la complessità dell'impianto va oltre il margine di manovra pratico dei dispositivi compatti. [4] Rockwell Automation, Inc., “Vreugdenhil Dairy Foods Automates and Controls Entire Milk Powder Plant With Rockwell Automation Integrated Architecture,” Rockwell Automation, rockwellautomation.com. Questo è importante nel mercato dei PLC micro e nano perché i controllori di fascia media entry-level stanno diventando più performanti, avvicinandosi al contempo, in termini di prezzo, ai prodotti di fascia micro superiore. Man mano che i fornitori aggiungono funzioni di sicurezza, di rilevamento del movimento o software avanzati per difendersi dalla sostituzione, rischiano di aumentare i costi e di indebolire il vantaggio in termini di dimensioni che ha reso i controller compatti attraenti in primo luogo.
Costi di integrazione e messa in servizio di aree dismesse
La migrazione di impianti esistenti (brownfield) continua a rallentare il mercato dei micro e nano PLC, poiché gran parte delle apparecchiature industriali globali funziona ancora con reti e strutture logiche di controllo obsolete. La sostituzione di un controllore compatto in questi contesti spesso richiede convertitori, rimappatura degli indirizzi, cicli di test e tempi di fermo programmati che possono costare più del dispositivo stesso. Contec IAS ha documentato un progetto di migrazione di PLC nel settore della produzione alimentare, in cui l'impegno ingegneristico per l'integrazione di sistemi legacy ha rappresentato una parte significativa del lavoro, a dimostrazione di quanto possa essere complessa la base installata. Rockwell Automation ha affrontato parte di questo problema aggiungendo la funzionalità PCCC per il supporto alla migrazione di MicroLogix nei suoi aggiornamenti software e di controllo, dimostrando che i fornitori stanno cercando di ridurre le difficoltà di riprogettazione per gli utenti. Ciononostante, il mercato dei micro e nano PLC si trova ancora ad affrontare una persistente barriera all'adozione negli impianti multivendor, dove le competenze specialistiche in materia di messa in servizio sono limitate e i costi dei tempi di fermo sono difficili da assorbire.
Analisi del segmento
In base alle dimensioni del prodotto: la crescita dei nano PLC sfida la supremazia dei micro PLC
Nel 2025, i micro PLC detenevano il 61.23% della quota di mercato globale dei micro e nano PLC, mantenendo la posizione di leader nel settore del controllo industriale compatto. Il loro vantaggio deriva da un set di funzionalità bilanciato, adatto a macchine per l'imballaggio, nastri trasportatori, pannelli HVAC, sistemi di pompaggio e piccole macchine utensili, senza costringere gli acquirenti a optare per piattaforme modulari più costose. Nel mercato dei micro e nano PLC, questa posizione intermedia rimane preziosa perché molti OEM necessitano di una logica e una connettività superiori a quelle offerte da un relè intelligente, ma non richiedono un'architettura PLC di fascia media completa. Il Micro820 L20E di Rockwell Automation, lanciato nell'ottobre 2025 con Allen-Bradley, riflette questa tendenza con messaggistica EtherNet/IP di Classe 1, un'interfaccia di messa in servizio USB-C e la compatibilità con FactoryTalk Design Workbench. La posizione di leadership dei micro PLC è inoltre supportata da una solida base applicativa, come dimostra il caso di studio di Rockwell sul microdosaggio di proteine vegetali, in cui il controllo compatto ha contribuito a mantenere la precisione del dosaggio in apparecchiature per la lavorazione degli alimenti azionate da servomotori.
Si prevede che i PLC nano cresceranno a un tasso annuo composto (CAGR) del 7.91% fino al 2031, diventando così il segmento in più rapida crescita del mercato dei PLC micro e nano. La loro diffusione è particolarmente forte laddove lo spazio nei quadri elettrici è estremamente limitato e dove gli utenti necessitano ancora di logica deterministica in applicazioni di controllo embedded o altamente localizzate. La linea KV Nano di Keyence dimostra come questa proposta di valore si stia ampliando, poiché la piattaforma combina un'elaborazione ultraveloce con la connettività di rete integrata in un formato estremamente compatto. La serie TOYOPUC-Nano di JTEKT supporta ulteriormente la tesi a favore di progetti di controllo compatti e specifici per macchina, in grado di soddisfare i requisiti OEM orientati alla precisione senza la necessità di hardware sovradimensionato. Ciò significa che il mercato dei PLC micro e nano sta assistendo a una reale riduzione del divario di capacità storico tra i controllori di piccole dimensioni e i PLC compatti più grandi, nonostante i PLC micro detengano ancora la base installata più ampia.
Attraverso l'offerta: la monetizzazione del software rimodella il mix di ricavi basato sull'hardware
Nel 2025, l'hardware rappresentava il 69.38% del mercato globale dei PLC micro e nano, a dimostrazione del fatto che le vendite di controllori continuano a costituire la principale fonte di fatturato. Questa posizione riflette la natura ad alta intensità di capitale dell'automazione industriale, dove i dispositivi fisici, gli I/O e l'hardware di controllo correlato rimangono la prima decisione di acquisto. L'hardware rimane inoltre fondamentale nel mercato dei PLC micro e nano perché gli acquirenti continuano a valutare la durata, il supporto alla comunicazione e la compatibilità con le installazioni precedenti prima di impegnarsi con un ecosistema di marca. Rockwell Automation ha rafforzato questo modello incentrato sull'hardware nell'ottobre 2025 con il lancio del Micro820 L20E, che ha aggiunto una connettività più potente e una messa in servizio più semplice a una piattaforma di controllo compatta. Ciononostante, il primato dell'hardware sta gradualmente subendo pressioni, poiché il software e i servizi stanno acquisendo maggiore importanza nelle decisioni relative al ciclo di vita delle macchine.
Si prevede che il software crescerà a un tasso annuo composto (CAGR) del 7.87% fino al 2031, diventando così il segmento di offerta in più rapida espansione nel mercato dei PLC micro e nano. Il fattore trainante non è solo il fatturato derivante dalle licenze, ma anche il ruolo degli strumenti di programmazione, delle piattaforme di risoluzione dei problemi, delle funzioni di visualizzazione e dei flussi di lavoro di ingegneria nel fidelizzare gli utenti all'ecosistema di un fornitore. Il lancio di FactoryTalk Design Workbench da parte di Rockwell Automation nell'ottobre 2025 ne è un chiaro esempio, poiché l'azienda ha posizionato un ambiente di programmazione e risoluzione dei problemi gratuito per gli utenti di Micro800 come strumento di fidelizzazione e facilità d'uso, piuttosto che come prodotto a scopo di monetizzazione diretta. Anche il riconoscimento TwinCAT PLC++ di Beckhoff nel 2026 evidenzia come la velocità di sviluppo, la continuità e l'allineamento con i moderni flussi di lavoro software stiano influenzando le decisioni di acquisto, andando oltre il semplice hardware del controllore. Con il consolidarsi di questa tendenza, il settore dei PLC micro e nano premierà sempre più i fornitori in grado di semplificare la progettazione, l'aggiornamento e la manutenzione nel tempo dei sistemi di controllo compatti.
Architettura: espansione modulare guidata dalla scalabilità e dalla domanda di ammodernamento
Nel 2025, le piattaforme fisse/integrate detenevano il 65.89% della quota di mercato globale dei PLC micro e nano, mantenendo un netto vantaggio rispetto ai design modulari. Questo primato derivava dalle applicazioni in cui l'ambito di applicazione della macchina è già noto in fase di progettazione e in cui i costruttori desiderano ridurre il cablaggio, la profondità del quadro elettrico e i tempi di installazione. Nel mercato dei PLC micro e nano, ciò che conta di più sono le piattaforme OEM ripetibili, dove la semplicità, i costi dei materiali inferiori e i cicli di produzione più rapidi superano le future esigenze di espansione. Il Compact Controller 100 di WAGO dimostra quanto sia diventato performante questo formato, con supporto in tempo reale per Linux, CODESYS e Node-RED e una copertura di protocolli che raggiunge sia le applicazioni industriali che quelle edili. Questa combinazione spiega perché le architetture fisse dominano ancora gran parte del mercato dei controlli compatti di fascia bassa e media.
Si prevede che le architetture modulari cresceranno a un tasso annuo composto (CAGR) dell'8.12% fino al 2031, il che le rende il modello con il tasso di crescita più rapido nel mercato dei PLC micro e nano. Il loro appeal è particolarmente forte nei progetti brownfield e nelle configurazioni di macchine scalabili, dove le esigenze di I/O possono cambiare dopo l'installazione iniziale. Beckhoff ha rafforzato questa tesi nel febbraio 2026 con i suoi terminali EtherCAT della serie ED, che hanno introdotto il cablaggio senza attrezzi e una più ampia funzionalità analogica, mantenendo al contempo la compatibilità con l'hardware esistente. Beckhoff ha inoltre lanciato nel gennaio 2026 nuovi terminali analogici ad alta densità con fino a 8 canali e risoluzione a 16 bit, offrendo agli utenti un percorso di aggiornamento più efficiente in configurazioni di controllo modulari con spazio limitato. Il risultato è un mercato dei PLC micro e nano in cui la crescita della modularità è sempre più legata alla modernizzazione graduale e ai requisiti di precisione del segnale, non solo alle architetture di automazione su larga scala.
Per settore di utilizzo finale: l'industria automobilistica sostiene i ricavi, mentre il settore dei semiconduttori accelera.
Nel 2025, il settore automobilistico e dei trasporti rappresentava il 22.78% del mercato globale dei PLC micro e nano, risultando il segmento di utenti finali più importante. Questo segmento beneficia di una domanda ricorrente nel controllo dell'assemblaggio, nella gestione dei nastri trasportatori, nel monitoraggio dei reparti di verniciatura e nelle apparecchiature di processo relative alle batterie. Nel mercato dei PLC micro e nano, il settore automobilistico rimane fondamentale perché le linee di produzione necessitano di prestazioni deterministiche, elevati tempi di attività e modifiche flessibili a livello di macchina senza la necessità di una riprogettazione completa del sistema. Rockwell Automation ha documentato l'aggiornamento di una linea di produzione di veicoli elettrici in cui i suoi controllori della serie Micro hanno contribuito a ridurre i tempi di progettazione grazie a un approccio comune EtherNet/IP, dimostrando come il controllo compatto si adatti alle esigenze di riequilibrio delle linee nei programmi di produzione di veicoli in rapida evoluzione. Questa ampia gamma di applicazioni garantisce al settore automobilistico una solida base di ricavi, anche se altri settori verticali stanno acquisendo slancio di crescita.
Si prevede che i settori dei semiconduttori e dell'elettronica cresceranno a un tasso annuo composto (CAGR) del 7.96% fino al 2031, diventando così il gruppo di utenti finali in più rapida crescita nel mercato dei PLC micro e nano. La crescita è legata all'espansione delle apparecchiature, ad ambienti di produzione più puliti e alla necessità di un controllo compatto all'interno di sistemi di movimentazione di precisione e di supporto ai processi. L'indagine JEMA 2025 conferma la solidità della domanda OEM nel settore dell'elettronica, in particolare nelle applicazioni in cui l'integrazione del controller con i sottosistemi di movimentazione di precisione e delle macchine è fondamentale. Lo stesso settore si allinea bene anche con i modelli di controllo edge in evoluzione, come dimostrato dalla dimostrazione del PLC cloud di NTT e Toshiba per gli ambienti di produzione. I settori alimentare e delle bevande, farmaceutico, idrico e delle acque reflue, chimico, metallurgico e minerario rimangono importanti per il mercato dei PLC micro e nano, ma i loro modelli di utilizzo sono più maturi e spesso influenzati da vincoli normativi, ambientali o dalle condizioni del sito, piuttosto che da rapidi cicli di riprogettazione.
Analisi geografica
Mercato dei PLC micro e nano nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 46.34% del mercato globale dei PLC micro e nano e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7.71% fino al 2031, posizionandosi così come la regione con la maggiore e più rapida crescita. Questo duplice ruolo è insolito nell'automazione industriale e riflette una combinazione di intensa attività manifatturiera, crescente automazione delle PMI e ampia domanda nei settori dell'elettronica, dell'automotive e della produzione di macchinari. Il mercato dei PLC micro e nano nella regione Asia-Pacifico beneficia inoltre di un'ampia gamma di fornitori locali e internazionali, che consente agli acquirenti di confrontare più facilmente prezzo, funzionalità e servizi. Il Giappone rimane un importante mercato di riferimento, poiché l'indagine sugli utenti di PLC condotta da JEMA nel 2025 mostra una continua adozione nei segmenti delle macchine utensili di precisione e delle apparecchiature elettroniche, dove i controllori compatti si integrano strettamente con i sistemi di movimento e visione. La regione è inoltre ben posizionata per la prossima fase dell'automazione compatta basata su software, in quanto il test sui PLC cloud condotto da NTT e Toshiba nel 2025 ha indicato percorsi pratici per combinare il controllo locale con le funzioni digitali remote.
Mercato dei micro e nano PLC in Nord America ed Europa
Il Nord America e l'Europa costituiscono il secondo bacino di domanda principale per il mercato dei PLC micro e nano, ma il loro modello di crescita è plasmato più dalla sostituzione, dalla conformità e dalla modernizzazione che dal solo volume di nuove installazioni. Il Nord America continua a fare affidamento sui controlli compatti nei settori dell'industria alimentare, automobilistica e della produzione di elettronica, dove l'affidabilità a livello di macchina e la facilità di integrazione sono molto apprezzate. L'Europa sta diventando particolarmente importante nella sostituzione sicura dei controllori, poiché il Cyber Resilience Act è entrato in vigore nel dicembre 2024, con obblighi di segnalazione delle vulnerabilità a partire da settembre 2026 e requisiti di prodotto più ampi a partire da dicembre 2027. Questo calendario normativo supporta il mercato dei PLC micro e nano incoraggiando l'aggiornamento dei dispositivi obsoleti privi di Secure Boot, percorsi di aggiornamento sicuri o processi di sicurezza documentati. Gli acquisti europei attribuiscono inoltre maggiore importanza alla sicurezza dei componenti conforme alla norma IEC 62443, il che innalza la soglia di qualificazione per i fornitori che servono clienti industriali.
Mercato dei PLC micro e nano in Sud America e Medio Oriente e Africa
Il Sud America, il Medio Oriente e l'Africa, pur rappresentando mercati più piccoli in termini di fatturato, offrono un'importante opportunità di espansione per il mercato dei PLC micro e nano. In Sud America, l'industria alimentare, l'agroalimentare e l'industria mineraria generano una domanda di sistemi di controllo compatti in grado di operare in modo affidabile in ambienti remoti o con connettività di rete limitata. Il Medio Oriente sta assistendo a una crescente domanda di automazione ex novo grazie alla diversificazione industriale e alle attività manifatturiere legate alle infrastrutture, mentre in Africa si registra una fase iniziale di adozione dell'automazione compatta nei settori minerario, alimentare e manifatturiero leggero. Queste regioni sono particolarmente rilevanti per il mercato dei PLC micro e nano perché le piattaforme fisse e integrate possono spesso offrire un'automazione efficace senza la complessità ingegneristica richiesta da architetture più elaborate.
Panorama competitivo
Il mercato globale dei PLC micro e nano presenta una moderata frammentazione, con un gruppo ben definito di fornitori globali di fascia alta al vertice e un'ampia gamma di fornitori regionali al di sotto. Siemens AG, Rockwell Automation, Omron Corporation, Mitsubishi Electric Corporation e Schneider Electric definiscono gran parte del panorama premium, mentre Delta Electronics, LS Electric, Fuji Electric e altri operatori locali esercitano pressione sui prezzi e sui canali di distribuzione nella fascia entry-level. Questa struttura mantiene competitivo il mercato dei PLC micro e nano in tutte le fasce di prestazioni e per tutte le tipologie di clienti, soprattutto laddove gli OEM valutano l'usabilità del software con la stessa attenzione riservata alle specifiche hardware. La combinazione del lancio dell'hardware Micro820 L20E e del software FactoryTalk Design Workbench da parte di Rockwell Automation nel 2025 dimostra come i fornitori stiano rafforzando il legame tra il controllore fisico e l'ambiente di progettazione circostante.
Un secondo tema competitivo nel mercato dei PLC micro e nano è il passaggio dalla competizione sulle funzionalità alla fidelizzazione dell'ecosistema. I fornitori in grado di semplificare la messa in servizio, agevolare gli aggiornamenti e ridurre i cicli di progettazione creano una maggiore fidelizzazione a lungo termine rispetto ai fornitori che aggiungono solo funzioni hardware isolate. Il lancio di LOGO! 9 di Siemens è rilevante in questo contesto, poiché integra avvio sicuro, maggiore capacità funzionale e retrocompatibilità in un controllore logico entry-level più facile da mantenere all'interno di un ambiente Siemens già installato. Il riconoscimento TwinCAT PLC++ di Beckhoff nel 2026 dimostra inoltre che la continuità dello sviluppo e la sofisticatezza del flusso di lavoro software sono ormai elementi imprescindibili per la competitività nell'automazione compatta.
La sicurezza informatica e la connettività edge rappresentano il settore in cui si registra la maggiore espansione nel mercato dei PLC micro e nano. La domanda di controllori in grado di soddisfare requisiti di sicurezza più stringenti, connettendosi al contempo in modo nativo a un più ampio contesto di dati di impianto, è in costante crescita. Il lancio di Sysmac-Edge DX1 da parte di Omron dimostra ulteriormente come i fornitori stiano cercando di ampliare la propria rilevanza negli stabilimenti con sistemi multimarca, riducendo lo sforzo necessario per raccogliere e visualizzare i dati provenienti da diverse famiglie di PLC. La concorrenza nel mercato dei PLC micro e nano è quindi destinata a rimanere intensa, poiché la pressione sui prezzi nella fascia bassa è ora bilanciata da investimenti più rapidi in software e conformità nella fascia alta.
Leader del settore Micro e Nano PLC
Rockwell Automation, Inc.
Siemens AG
Società Omron
Schneider SE elettrico
ABB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Il PLC TwinCAT++ di Beckhoff Automation si è aggiudicato il primo posto nella categoria Controllo e Regolazione ai premi "Prodotti dell'anno 2026" della rivista Computer and Automation, in riconoscimento della sua architettura allineata al DevOps, dell'integrazione con il framework CI/CD e della perfetta compatibilità con il codice esistente dei PLC TwinCAT.
- Aprile 2026: Siemens ha presentato LOGO! 9, la nuova generazione della sua piattaforma di controllori logici, alla fiera Light and Building, rendendola disponibile dal 1° aprile 2026. Il prodotto offre una capacità di blocchi funzione raddoppiata, fino a 800, un display touchscreen a colori da 320 x 240 pixel, Secure Boot e la possibilità di aggiornare il firmware tramite crittografia, rappresentando il primo cambio generazionale in 11 anni.
- Febbraio 2026: Beckhoff Automation ha lanciato la serie ED di terminali EtherCAT, caratterizzata da connessioni di cablaggio a innesto senza attrezzi e funzionalità I/O analogiche ampliate, mantenendo la piena compatibilità con tutto l'hardware EtherCAT Beckhoff esistente e introducendo al contempo uno standard di alloggiamento modernizzato con diagnostica basata su app tramite matrice di dati di prodotto scansionabile.
- Gennaio 2026: Beckhoff Automation ha lanciato una nuova generazione di terminali I/O analogici EtherCAT ad alta densità, EL3072, EL3074, EL3078, EL4072, EL4074, EL4078, con fino a 8 canali e risoluzione a 16 bit, un significativo miglioramento rispetto alla precedente specifica a 12 bit, in alloggiamenti compatti ad alta densità per architetture di controllo modulari con spazio limitato.
Ambito del rapporto sul mercato globale dei micro e nano PLC
Il rapporto sul mercato dei PLC micro e nano è segmentato per dimensione del prodotto (PLC nano e PLC micro), offerta (hardware, software e servizi), architettura (fissa/integrata e modulare), settore di utilizzo finale (automotive e trasporti, alimentare e bevande, petrolio e gas, energia, prodotti chimici, farmaceutici, metalli e miniere, acqua e acque reflue, semiconduttori ed elettronica e altri settori di utilizzo finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| NanoPLC |
| Micro PLC |
| Hardware |
| Software |
| Servizi |
| Fisso / Integrato |
| componibile |
| Automotive e trasporti |
| Cibo e Bevande |
| Olio e Gas |
| Potenza ed energia |
| Settore Chimico |
| Eccipienti farmaceutici |
| Metalli e miniere |
| Acqua e acque reflue |
| Semiconduttori ed elettronica |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per dimensione del prodotto | NanoPLC | ||
| Micro PLC | |||
| Offrendo | Hardware | ||
| Software | |||
| Servizi | |||
| Per Architettura | Fisso / Integrato | ||
| componibile | |||
| Per settore degli utenti finali | Automotive e trasporti | ||
| Cibo e Bevande | |||
| Olio e Gas | |||
| Potenza ed energia | |||
| Settore Chimico | |||
| Eccipienti farmaceutici | |||
| Metalli e miniere | |||
| Acqua e acque reflue | |||
| Semiconduttori ed elettronica | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato globale dei PLC micro e nano nel 2026 e quali sono le prospettive fino al 2031?
Il mercato globale dei PLC micro e nano si attestava a 6.78 miliardi di dollari nel 2026 e si prevede che raggiungerà i 9.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.14%.
Quale regione è leader nella domanda di PLC compatti a livello mondiale?
La regione Asia-Pacifico ha rappresentato il 46.34% del fatturato nel 2025 ed è anche la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.71% fino al 2031.
Quale tipologia di prodotto è più grande, i micro PLC o i nano PLC?
Nel 2025 i micro PLC hanno mantenuto la quota di mercato maggiore, pari al 61.23%, mentre i nano PLC stanno crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 7.91% fino al 2031.
Perché i controllori fissi e integrati sono ancora predominanti?
Nel 2025, le piattaforme fisse e integrate detenevano una quota di mercato del 65.89%, in quanto riducono il cablaggio, consentono di risparmiare spazio negli armadi rack e semplificano la progettazione delle macchine OEM.
Quale segmento di utenti finali genera il fatturato più consistente?
Nel 2025, il settore automobilistico e dei trasporti ha rappresentato la quota maggiore del fatturato, con il 22.78%, grazie all'ampio utilizzo di controller compatti nell'assemblaggio, nei nastri trasportatori e nell'automazione delle linee di produzione di veicoli elettrici.
Quali sono i fattori che stanno modificando la concorrenza tra i principali fornitori?
La competizione si sta spostando dalla differenziazione basata esclusivamente sull'hardware agli ecosistemi software, alla predisposizione alla sicurezza informatica e a una connettività periferica più semplice in ambienti di fabbrica multimarca.


