

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
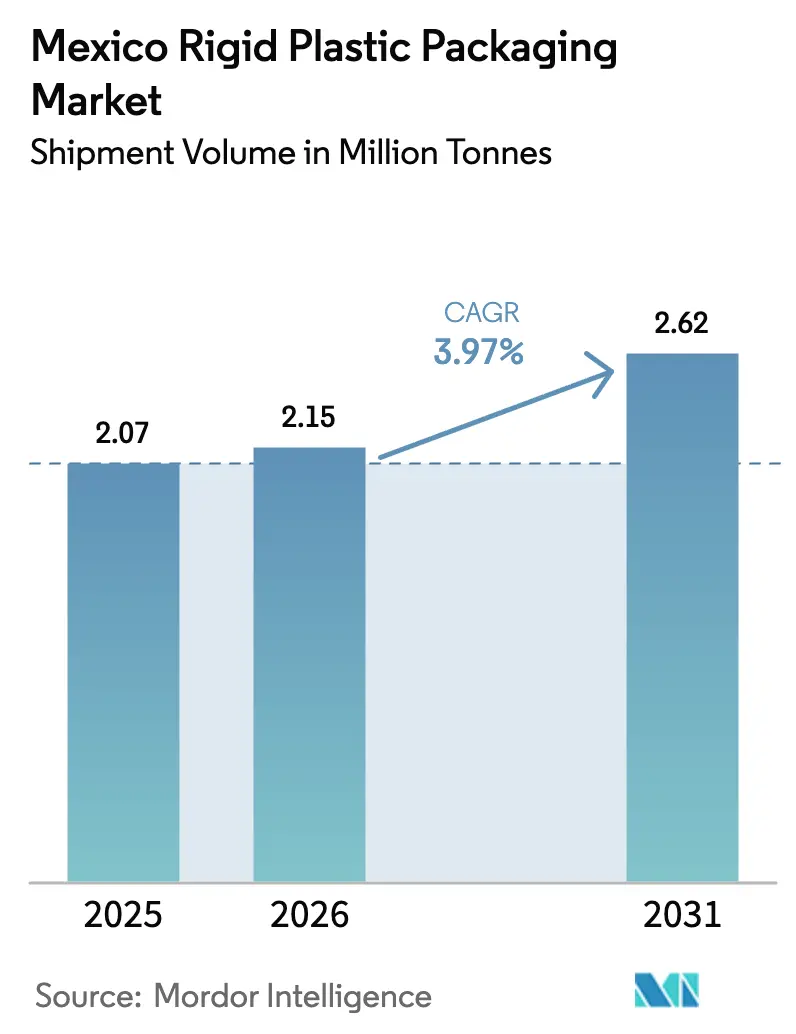
| Volume di mercato (2026) | 2.15 milioni di tonnellate |
| Volume di mercato (2031) | 2.62 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.97% CAGR |
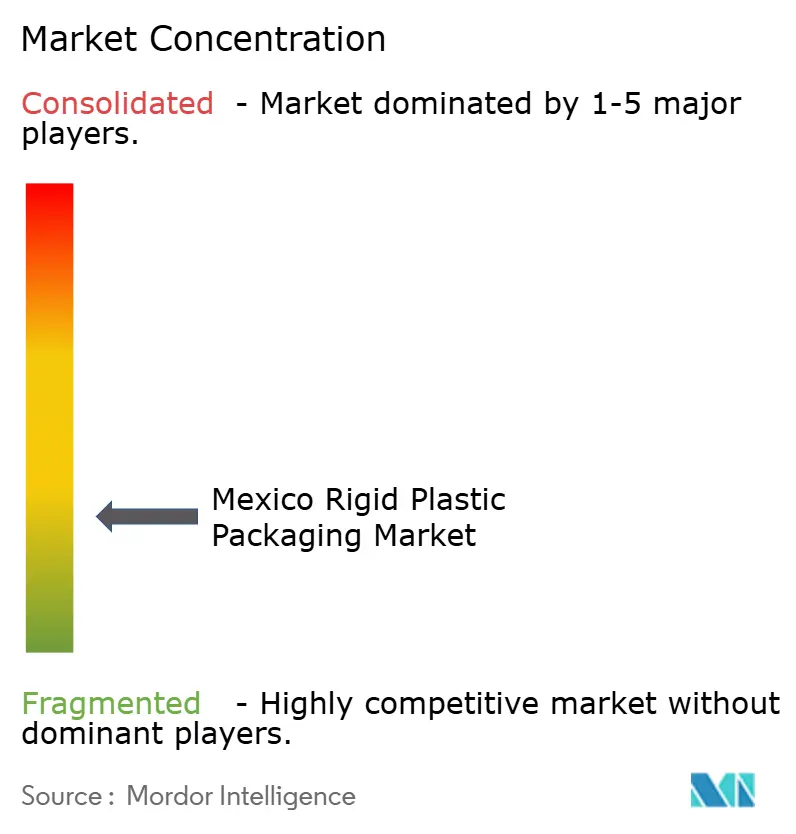
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in plastica rigida in Messico di Mordor Intelligence
Si prevede che il mercato messicano degli imballaggi in plastica rigida crescerà da 2.07 milioni di tonnellate nel 2025 a 2.15 milioni di tonnellate nel 2026 e raggiungerà i 2.62 milioni di tonnellate entro il 2031, con un CAGR del 3.97% nel periodo 2026-2031. L'accelerazione del consumo di acqua in bottiglia, i forti afflussi di nearshoring e le resilienti esportazioni alimentari sostengono una costante espansione dei volumi, mentre la sostituzione di contenitori in vetro e metallo amplia ulteriormente la domanda potenziale. I minori costi della resina rispetto ai materiali concorrenti e le sviluppate infrastrutture di riciclo del Paese supportano un'economia di produzione competitiva, mentre i distretti produttivi localizzati riducono al minimo i costi logistici. La spinta normativa verso gli obiettivi di economia circolare motiva i proprietari di marchi a specificare confezioni con un contenuto di materiale riciclato più elevato, stimolando così gli investimenti in impianti avanzati di selezione, lavaggio ed estrusione. Tuttavia, le imposte statali sul monouso e la restrizione delle materie prime rPET limitano il potenziale di crescita, mantenendo l'equazione prezzo-volume in equilibrio.
Punti chiave del rapporto
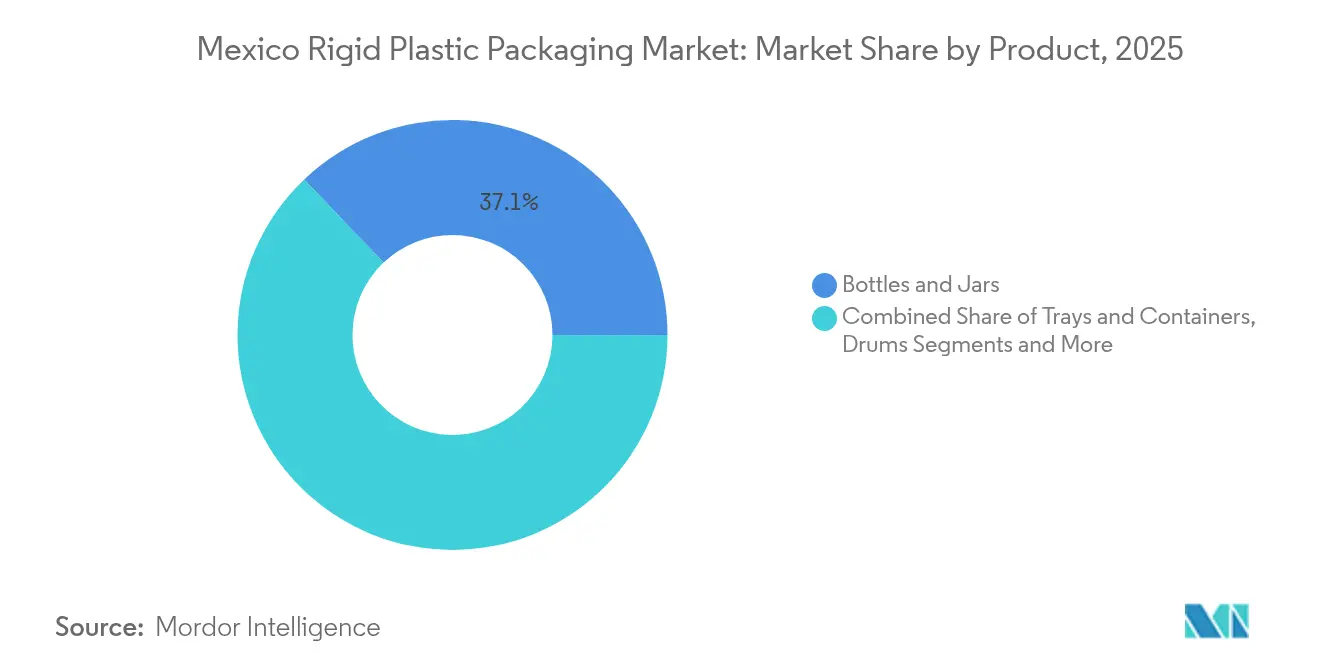
- Per prodotto, bottiglie e barattoli hanno conquistato il 37.12% della quota di mercato degli imballaggi in plastica rigida in Messico nel 2025.
- In base al materiale, si prevede che il mercato messicano degli imballaggi in plastica rigida in polietilene crescerà a un CAGR del 4.74% tra il 2026 e il 2031.
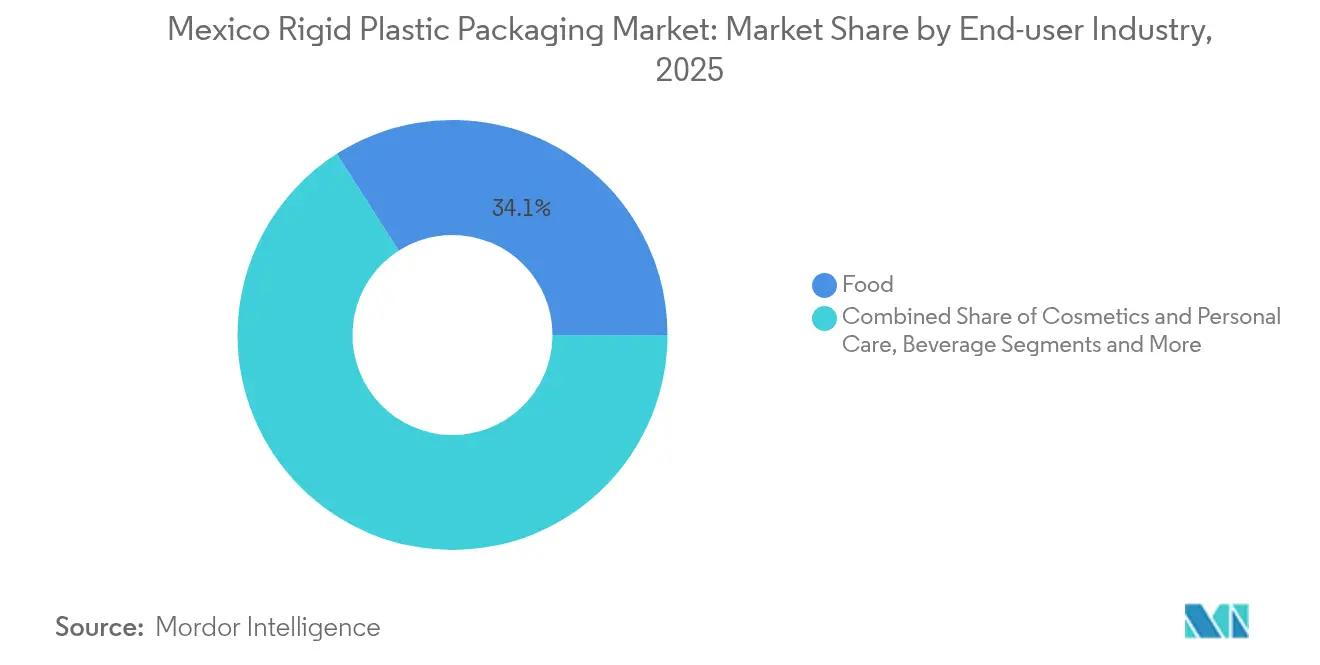
- Per settore di utilizzo finale, nel 2025 il settore alimentare ha conquistato il 34.05% della quota di mercato degli imballaggi in plastica rigida in Messico.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in plastica rigida in Messico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consumo di acqua in bottiglia e bevande gassate | + 1.2% | Centri urbani nazionali | A breve termine (≤ 2 anni) |
| Ripresa del nearshoring manifatturiero | + 0.9% | Confine settentrionale e Bajío | Medio termine (2–4 anni) |
| Requisiti per l'imballaggio alimentare destinato all'esportazione | + 0.7% | Stati agricoli del Pacifico | Medio termine (2–4 anni) |
| Sostituzione vetro/metallo con plastica | + 0.5% | A livello nazionale | A lungo termine (≥ 4 anni) |
| Adozione preventiva del tethered cap | + 0.3% | Nazionale, anticipando l'allineamento normativo | A breve termine (≤ 2 anni) |
| Il boom della spesa online richiede confezioni resistenti | + 0.4% | Aree metropolitane, in espansione verso città secondarie | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del consumo di acqua in bottiglia e CSD
Il Messico detiene il più alto consumo pro capite di acqua in bottiglia al mondo, pari a 234 litri, e mantiene una forte preferenza per le bevande analcoliche gassate, un abbinamento che garantisce volumi di bottiglie in PET affidabili anche in periodi di debolezza macroeconomica. Gli standard federali di rischio per la salute imposti da COFEPRIS favoriscono i trasformatori con attività igieniche certificate, creando barriere agli ingressi informali. Un tasso di riciclo del PET del 56% raggiunto da PetStar dimostra il potenziale del ciclo chiuso che influenza sempre di più le decisioni di approvvigionamento dei marchi. Il ruolo dell'acqua in bottiglia come sostituto dell'approvvigionamento municipale rende la domanda relativamente anelastica, salvaguardando la produttività di base per produttori di resine e stampatori.
Ripresa del nearshoring manifatturiero
La certezza dell'accordo tra Stati Uniti, Messico e Canada (USMCA), unita al riallineamento della supply chain dall'Asia, ha generato 10.63 milioni di piedi quadrati (circa 1 milioni di piedi quadrati) di nuovi spazi industriali nell'area di Monterrey nel 2024, concentrando stabilimenti di elettronica, elettrodomestici e automotive che consumano vassoi, contenitori per componenti e IBC. La sola Nuevo León ospita 79 parchi industriali, consentendo ai trasformatori di gestire linee ad alto utilizzo, servendo al contempo clienti diversificati entro un raggio di due ore di auto. Gli investimenti cumulativi di 7.06 miliardi di dollari dei fornitori automobilistici cinesi di primo livello dal 2019 continuano a generare domanda di alloggiamenti protettivi per batterie e di imballaggi per componenti sottocofano che devono soddisfare le rigorose specifiche OEM.
Domanda di imballaggi per l'esportazione di prodotti alimentari
Lo status del Messico come importante esportatore di prodotti ortofrutticoli verso il Nord America richiede contenitori rigidi che proteggano le spedizioni di avocado e frutti di bosco durante il transito multimodale e in climi diversi. Le certificazioni ISO 22000 e FSSC 22000 sono diventate criteri di selezione tra i confezionatori orientati all'esportazione, privilegiando i fornitori con solidi sistemi di garanzia della qualità. La Legge Generale per un'Alimentazione Adeguata e Sostenibile, in vigore da aprile 2024, impone l'obbligo di indicazioni nutrizionali di rilievo, promuovendo l'adozione di resine ad alta trasparenza e superfici di stampa di qualità superiore.
Sostituzione vetro/metallo-plastica
I design in plastica leggera riducono le emissioni e i costi di trasporto rispetto al vetro, un fattore cruciale visti gli elevati prezzi del diesel. I progressi nello stampaggio a soffiaggio consentono ora di realizzare bottiglie a parete sottile che mantengono la resistenza al carico dall'alto, permettendo ai marchi di bevande e salse di abbandonare i formati più pesanti. La compatibilità della plastica con il contenuto riciclato supporta gli impegni aziendali in materia di sostenibilità, mentre le catene di approvvigionamento integrate, come i 32 stabilimenti messicani di ALPLA, offrono vantaggi in termini di velocità di immissione sul mercato. [1] ALPLA, “Company Fact Sheet,” alpla.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni ambientali e di smaltimento | -0.8% | Comuni urbani | Medio termine (2–4 anni) |
| Tasse statali sulla plastica monouso | -0.6% | Implementazione specifica per Stato, applicazione variabile | A breve termine (≤ 2 anni) |
| Volatilità dell'offerta di materie prime rPET | -0.4% | Nazionale, che colpisce le operazioni dipendenti dal riciclaggio | A breve termine (≤ 2 anni) |
| Limiti alla scarsità d'acqua delle piante da resina | -0.3% | Stati del Nord, corridoi industriali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi ambientali e di smaltimento
Si prevede che i rifiuti urbani aumenteranno da 44 milioni di tonnellate nel 2025 a 65 milioni di tonnellate entro il 2030, amplificando il controllo pubblico sulla plastica monouso. I divieti e le tariffe a livello statale aumentano i costi di conformità e richiedono modifiche al portafoglio, con il 69% degli stakeholder intervistati che dubita della preparazione del settore per l'attuazione dell'economia circolare. I quadri di responsabilità estesa del produttore in discussione potrebbero costringere i trasformatori a internalizzare le spese di raccolta e riciclaggio, spingendo alcuni acquirenti verso sistemi di ricarica o substrati alternativi.
Volatilità dell'offerta di materie prime rPET
La disponibilità di PET riciclato si riduce ogni volta che le reti di raccolta informali vengono interrotte dalle oscillazioni dei prezzi delle materie prime, provocando picchi di prezzo che erodono i margini dei trasformatori. Sebbene l'impianto da 50,000 tonnellate annue di PLANETA e l'espansione della capacità di IMER incrementino la produzione nazionale, la domanda continua a superare l'offerta durante la stagione di punta delle bevande. I trasformatori, pertanto, mantengono un approvvigionamento parallelo di resina vergine, esponendosi alle fluttuazioni dei tassi di cambio e ai dazi all'importazione.
Analisi del segmento
Per prodotto: bottiglie e barattoli sostengono una doppia leadership
Bottiglie e barattoli hanno dominato il 37.12% del mercato messicano degli imballaggi in plastica rigida nel 2025 e si prevede che cresceranno del 5.05% fino al 2031, una rara combinazione di dimensioni e slancio che sostiene l'espansione complessiva del mercato messicano degli imballaggi in plastica rigida. L'elevata produttività delle bevande, la crescente esportazione di condimenti e la premiumizzazione dei prodotti per la cura della persona rafforzano la domanda di contenitori in PET e PE.
Vassoi e contenitori con coperchio catturano l'attenzione di e-grocery e pasti pronti, supportati dall'aumento delle flotte di veicoli elettrici per l'ultimo miglio che ampliano la copertura della catena del freddo. Fusti e IBC omologati ONU servono prodotti chimici e input agricoli che attraversano il confine con gli Stati Uniti, mentre i pallet stampati guadagnano terreno nei magazzini automatizzati. I programmi di alleggerimento implementati dalle multinazionali dell'imbottigliamento di bevande analcoliche riducono il consumo di resina per unità, ma aumentano il totale delle unità spedite, sostenendo i volumi di materie prime per le soffiatrici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: dominanza del PE, supera il PET
Nel 2025, il polietilene ha mantenuto il 33.45% della quota di mercato degli imballaggi in plastica rigida in Messico, grazie alla sua versatilità in chiusure, bottiglie e secchi industriali. Tuttavia, il PET guida la crescita con un CAGR del 4.98%, sostenuto da una solida infrastruttura di riciclo bottiglia-bottiglia e dagli obiettivi di contenuto riciclato dei marchi, rafforzando la traiettoria dimensionale del mercato degli imballaggi in plastica rigida in Messico.
Il polipropilene trae vantaggio dai flussi di componenti per interni automobilistici che richiedono un imballaggio antigraffio, mentre il PVC si limita a componenti di nicchia per l'edilizia che richiedono rigidità e resistenza chimica. Il polistirene resiste alla pressione normativa, ma sopravvive negli imballaggi protettivi per elettrodomestici, dove prevalgono ancora le prestazioni di ammortizzazione e l'economicità degli stampi. Resine ingegneristiche come ABS e PC acquisiscono valore nei vassoi per dispositivi medici e nei contenitori per dispositivi elettronici prodotti in impianti maquiladoras con più stabilimenti.
Per settore di utilizzo finale: il settore alimentare mantiene la scala, quello industriale accelera
Nel 2025, le aziende di trasformazione alimentare hanno assorbito il 34.05% del mercato messicano degli imballaggi in plastica rigida, affidandosi a vaschette multistrato, barattoli per spezie e bottiglie per bevande conformi ai criteri COFEPRIS per il contatto con gli alimenti. La legislazione sulle etichette a partire dal 2024 incoraggia l'uso di grafiche ad alta risoluzione e chiusure antimanomissione, generando un valore aggiunto incrementale.
La domanda industriale aumenta a un CAGR del 4.62%, riflettendo la richiesta da parte delle fabbriche di batterie, semiconduttori ed elettrodomestici di contenitori riutilizzabili, bobine di componenti e contenitori per prodotti chimici. Gli assemblatori di prodotti farmaceutici e dispositivi medici scelgono blister e fiale conformi alla classe 7, mentre i marchi di cosmetici utilizzano vasetti in PET e chiusure in PP dall'estetica premium per soddisfare una crescente base di consumatori a medio reddito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli stati confinanti settentrionali dominano il mercato messicano degli imballaggi in plastica rigida grazie alla vicinanza ai clienti statunitensi e ai flussi transfrontalieri denominati in dollari. Il totale delle esportazioni di Nuevo León, pari a 66.458 miliardi di dollari, e la fitta rete di parchi concentrano i trasformatori vicino ai fornitori di resine e agli utilizzatori finali ad alto volume.
Il corridoio di Bajío, responsabile del 50% della produzione nazionale di veicoli, genera domanda di vassoi porta-componenti resistenti al grasso, fusti per carichi pesanti e materiali di riempimento. La produzione di saponi e prodotti per l'igiene personale di Guanajuato, pari a 32.540 milioni di pesos, alimenta le linee di produzione di bottiglie in PET e PP, mentre i bar e le aziende di riempimento di bevande della zona di Querétaro stimolano gli ordini di tappi e chiusure.
Il Messico centrale, che fa capo all'area metropolitana di Città del Messico, serve 30 milioni di consumatori e un vasto settore della ristorazione che assorbe bottiglie di salse, vaschette di latticini e contenitori da asporto. Gli stati costieri del Pacifico sono specializzati in confezioni per l'esportazione di prodotti ortofrutticoli, cassette di raccolta ventilate e cestini per bacche ad alta trasparenza, allineati alla logistica portuale verso la costa occidentale degli Stati Uniti e l'Asia. I comuni del nord, con scarsità d'acqua, incoraggiano l'adozione di sistemi di trattamento delle acque a circuito chiuso tra i produttori di resine, aumentando marginalmente l'intensità di capitale per le nuove linee di pellettizzazione.
Panorama normativo
Il Messico regolamenta gli imballaggi rigidi in plastica in materia di gestione dei rifiuti, responsabilità del prodotto e conformità al contatto con gli alimenti. Il SEMARNAT sovrintende alle politiche ambientali e alle autorizzazioni, mentre la PROFEPA garantisce il rispetto delle normative attraverso audit volontari e obbligatori ai sensi della Legge generale per la prevenzione e la gestione integrale dei rifiuti (LGPGIR) e del relativo regolamento di attuazione, che definiscono le aspettative in materia di gestione, rendicontazione e tracciabilità dei flussi di rifiuti di imballaggi in plastica.
Il quadro normativo si è irrigidito con l'entrata in vigore, il 20 gennaio 2026, della Legge generale sull'economia circolare. Tale legge formalizza i concetti di responsabilità estesa del produttore e consente a SEMARNAT di stabilire accordi di attuazione specifici per settore o prodotto. La legge impone inoltre a produttori e importatori di registrare i propri sistemi di gestione circolare e di presentare i relativi rapporti tramite una piattaforma nazionale, aumentando così gli oneri di documentazione e conformità per gli utilizzatori e i trasformatori di imballaggi. Parallelamente, gli imballaggi per alimenti e bevande rimangono soggetti ai controlli di igiene e di contatto con gli alimenti di COFEPRIS, rafforzando le pratiche operative certificate per gli imballaggi rigidi utilizzati in applicazioni finali regolamentate.
Panorama competitivo
Il mercato messicano degli imballaggi in plastica rigida presenta una moderata frammentazione: i primi cinque fornitori rappresentano circa il 45% della capacità installata, lasciando spazio agli specialisti regionali. Multinazionali come ALPLA, Amcor e Aptar sfruttano modelli integrati dalla progettazione al riciclo, mentre gruppi nazionali come Plastiex ed Envases Universales eccellono nella produzione personalizzata di piccole tirature per i marchi locali.
Le recenti allocazioni di capitale sottolineano la capacità di utilizzo di contenuti riciclati: l'espansione della linea di lavaggio PET di ALPLA e l'investimento in dollari di Coca-Cola FEMSA in PLANETA segnalano l'impegno verso i cicli chiusi. L'attività di acquisizione persiste. ALPLA ha aumentato la sua partecipazione nella joint venture Taba nel febbraio 2025 per assicurarsi volumi di stampaggio a soffiaggio nel Messico centrale. [3] ALPLA, “ALPLA Strengthens Mexican Presence,” alpla.com
I fattori di differenziazione dell'innovazione includono tappi con ancoraggio che anticipano potenziali obblighi a livello nazionale, rivestimenti barriera per salse calde e pallet con tecnologia RFID integrata che consentono il tracciamento delle risorse nei magazzini automatizzati. L'implementazione dell'automazione, in particolare nelle celle di chiusura ad alta cavitazione, favorisce guadagni di produttività che i concorrenti più piccoli faticano a replicare.
Leader del settore degli imballaggi in plastica rigida in Messico
Amcor plc
ALPLA México SA de CV
Greif Inc.
Sonoco Messico
Mondi plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: ALPLA ha inaugurato un punto di raccolta pubblico permanente per il riciclo nel quartiere di Iztapalapa a Città del Messico, in collaborazione con Vida Circular, per la raccolta annuale di 200,000 bottiglie di plastica. L'iniziativa amplia le infrastrutture di riciclo in Messico e supporta le capacità di ciclo chiuso. Consolida inoltre la presenza regionale di ALPLA e la sua catena del valore integrata, dalla progettazione al riciclo.
- Febbraio 2026: ALPLA ha avviato la costruzione dell'impianto di riciclaggio PET PLANETA a Cunduacan, Tabasco. Il progetto incrementa la capacità di riciclaggio del PET nel sud-est del Messico, promuovendo gli obiettivi dell'economia circolare e garantendo l'approvvigionamento di resina riciclata per la domanda locale.
- Luglio 2025: Sonoco Mexico ha stanziato 30 milioni di dollari per incrementare di 100 milioni di unità all'anno la produzione di tubetti di adesivi e sigillanti in tre stabilimenti messicani. Questa iniziativa amplia la capacità di trasformazione degli imballaggi rigidi in Messico e segnala una solida crescita della domanda e un'espansione nel settore degli imballaggi in Messico.
Ambito del rapporto sul mercato degli imballaggi in plastica rigida in Messico
Lo studio traccia la domanda di materiali di imballaggio in plastica rigida in vari settori di utilizzo finale, come cibo, ristorazione, bevande, assistenza sanitaria, cura della persona, cosmetici, industria, edilizia e costruzioni e automotive. Le plastiche rigide possono essere di diversi gradi e diverse combinazioni di materiali in base al tipo di prodotto imballato, come polietilene, polipropilene, cloruro di polivinile, polietilene tereftalato e bioplastiche.
Il mercato messicano degli imballaggi in plastica rigida è segmentato in base al tipo di resina (polietilene (PE) (polietilene a bassa densità (LDPE) e polietilene lineare a bassa densità (LLDPE) e polietilene ad alta densità (HDPE)), polietilene tereftalato (PET), polipropilene (PP), polistirene (PS) e polistirene espanso (EPS), cloruro di polivinile (PVC) e altri tipi di resina), tipo di prodotto (bottiglie e barattoli, vassoi e contenitori, tappi e chiusure, contenitori intermedi per rinfuse (IBC), fusti, pallet e altri tipi di prodotti) e settore dell'utente finale (alimentare (caramelle e dolciumi, cibi surgelati, prodotti freschi, latticini, cibi secchi, carne, pollame e frutti di mare, cibo per animali domestici e altri prodotti alimentari), ristorazione, bevande, assistenza sanitaria, cosmetici e cura della persona, industriale, edilizia e costruzioni, automobilistico e altri settori dell'utente finale). Le dimensioni e le previsioni del mercato sono fornite in termini di volume (tonnellate) per tutti i segmenti sopra indicati.
Per prodotto
| Bottiglie e vasetti |
| Vassoi e Contenitori |
| Tappi e chiusure |
| Contenitori sfusi intermedi (IBC) |
| Batteria |
| Pallet |
| Altri prodotti |
Per materiale
| Polietilene (PE) |
| Polietilentereftalato (PET) |
| Polipropilene (PP) |
| Polistirene (PS) e PS espanso (EPS) |
| Cloruro di polivinile (PVC) |
| Altri materiali |
Per settore degli utenti finali
| Alimentare - Food |
| Bevande |
| Settore Sanitario |
| Cosmetici e cura della persona |
| Industriale |
| Edilizia e costruzione |
| Automotive |
| Altre industrie di utenti finali |
| Per prodotto | Bottiglie e vasetti |
| Vassoi e Contenitori | |
| Tappi e chiusure | |
| Contenitori sfusi intermedi (IBC) | |
| Batteria | |
| Pallet | |
| Altri prodotti | |
| Per materiale | Polietilene (PE) |
| Polietilentereftalato (PET) | |
| Polipropilene (PP) | |
| Polistirene (PS) e PS espanso (EPS) | |
| Cloruro di polivinile (PVC) | |
| Altri materiali | |
| Per settore degli utenti finali | Alimentare - Food |
| Bevande | |
| Settore Sanitario | |
| Cosmetici e cura della persona | |
| Industriale | |
| Edilizia e costruzione | |
| Automotive | |
| Altre industrie di utenti finali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli imballaggi in plastica rigida in Messico nel 2026?
Nel 2026 il mercato gestirà 2.15 milioni di tonnellate di imballaggi in plastica rigida, con una produzione prevista di 2.62 milioni di tonnellate entro il 2031.
Quale tipologia di prodotto genera domanda?
Bottiglie e barattoli dominano con una quota di mercato del 37.12% nel 2025 e crescono più rapidamente con un CAGR del 5.05%.
Quale materiale sta riscuotendo più successo?
Il PET registra il CAGR più rapido, pari al 4.98%, sostenuto da solide infrastrutture di riciclaggio e da obiettivi di sostenibilità del marchio.
In che modo il nearshoring influenza la domanda di imballaggi?
La delocalizzazione industriale verso i corridoi settentrionali e di Bajío alimenta gli ordini di vassoi per componenti, fusti e IBC, aggiungendo +0.86% al CAGR previsto.
Quali normative ambientali incidono sugli imballaggi in plastica rigida in Messico?
Le imposte statali sui prodotti monouso, la legge sull'etichettatura alimentare del 2024 e la nuova piattaforma di autorizzazione digitale di SEMARNAT determinano tutti gli obblighi di conformità e le strutture dei costi.


