

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.17 miliardo di dollari |
| Dimensione del mercato (2031) | 6.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.03% CAGR |
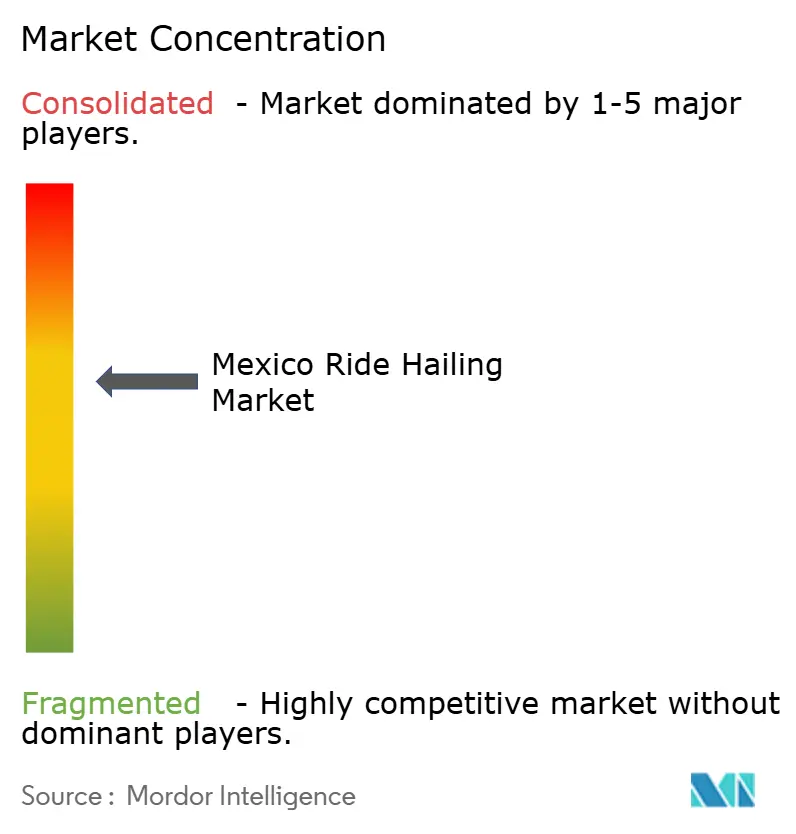
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei servizi di ride-hailing in Messico di Mordor Intelligence
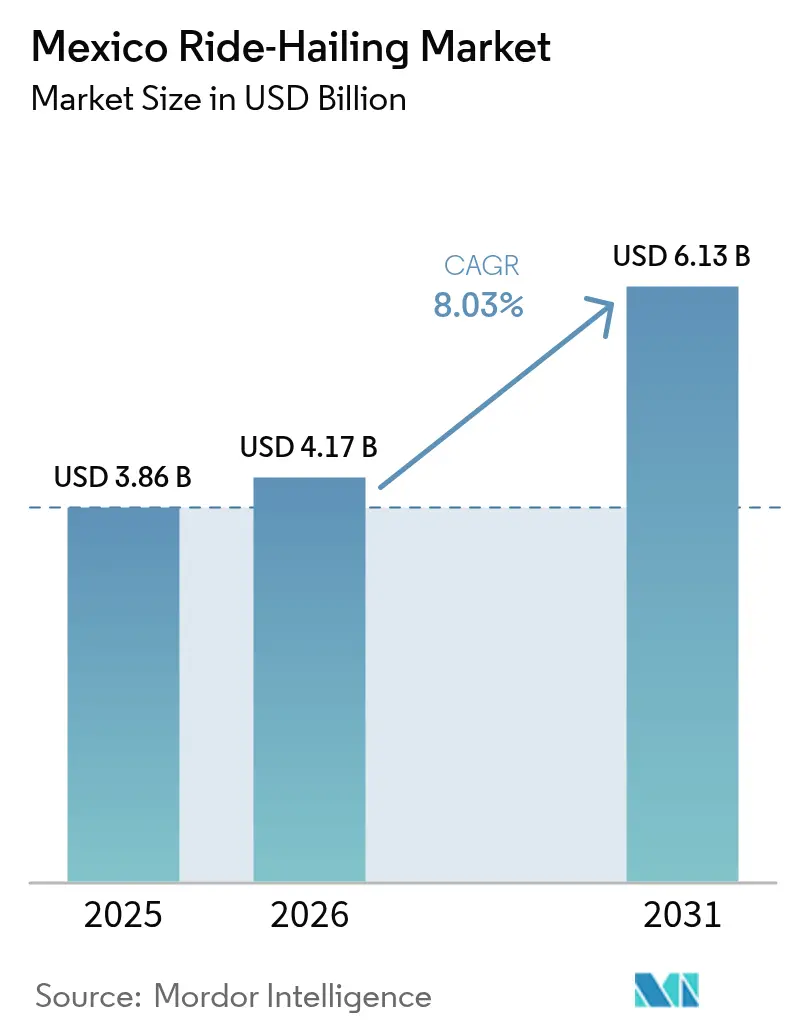
Si prevede che il mercato messicano del ride-hailing crescerà da 3.86 miliardi di dollari nel 2025 a 4.17 miliardi di dollari nel 2026, per poi raggiungere i 6.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.03% nel periodo 2026-2031. La rapida diffusione degli smartphone, che già coprono oltre il 95% degli utenti internet, facilita le prenotazioni tramite app, mentre l'elevata congestione urbana incoraggia i residenti a sostituire le auto private con servizi di mobilità basati su piattaforme. Prezzi competitivi rispetto al possesso di un taxi, un ecosistema di pagamenti digitali in espansione e l'integrazione di servizi finanziari integrati rafforzano ulteriormente la domanda. La volatilità dei prezzi del carburante spinge gli autisti verso piattaforme che offrono prezzi dinamici e programmi di incentivazione, mentre il trasferimento delle aziende nelle principali aree metropolitane aumenta la spesa per la mobilità aziendale. I progetti pilota normativi a supporto della mobilità come servizio indicano un allineamento governativo a lungo termine con l'integrazione delle piattaforme. [1] “Encuesta Nacional sobre Disponibilidad y Uso de Tecnologías de la Información en los Hogares 2024”, Instituto Nacional de Estadística y Geografía, inegi.org.mx
Punti chiave del rapporto
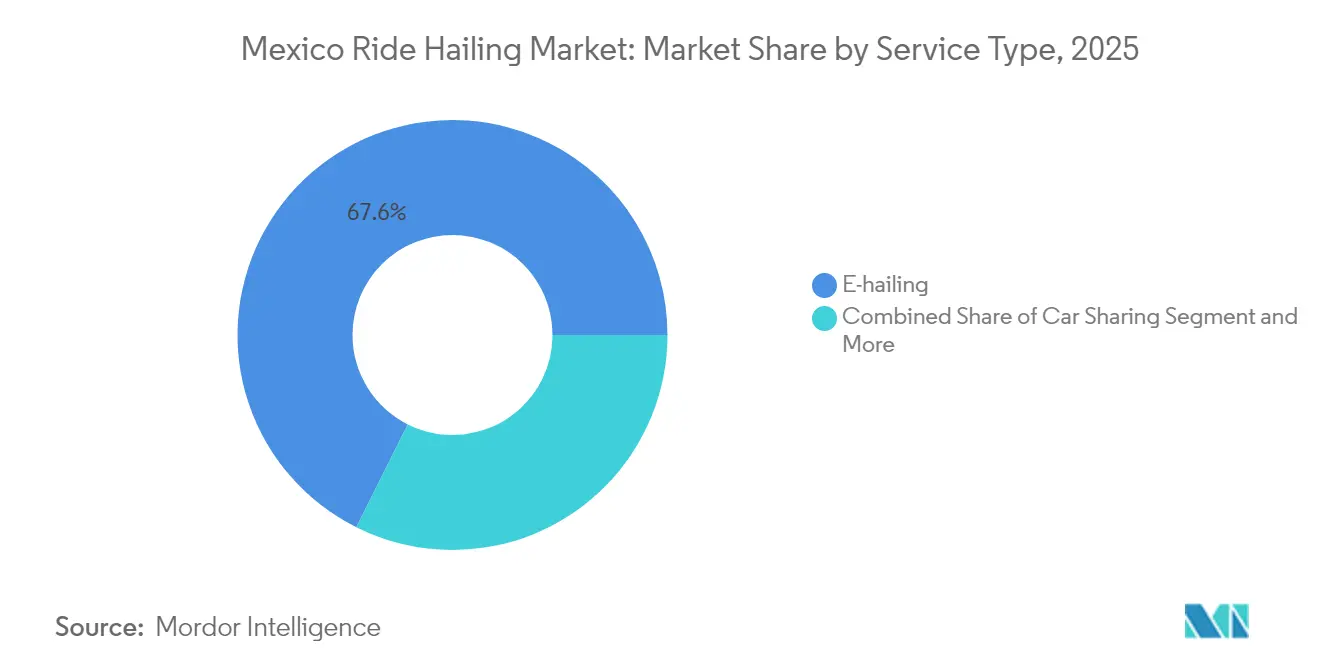
- Per tipologia di servizio, l'e-hailing ha dominato il mercato messicano dei servizi di ride-hailing con una quota del 67.62% nel 2025; si prevede che il servizio di shuttle/van pooling crescerà a un CAGR del 9.94% entro il 2031.
- In base alla tipologia di passeggero, il peer-to-peer deteneva il 60.84% della quota di mercato del ride-hailing in Messico nel 2025, mentre si prevede che il settore aziendale/commerciale crescerà a un CAGR del 8.89% entro il 2031.
- Per quanto riguarda i canali di prenotazione, nel 2025 l'85.30% del mercato messicano dei servizi di ride-hailing era rappresentato da app/online e si prevede che crescerà a un CAGR dell'10.52%.
- Per tipologia di veicolo, le autovetture hanno conquistato il 71.40% della quota di mercato del servizio di ride-hailing in Messico nel 2025 e si prevede che aumenteranno a un CAGR del 12.58% entro il 2031.
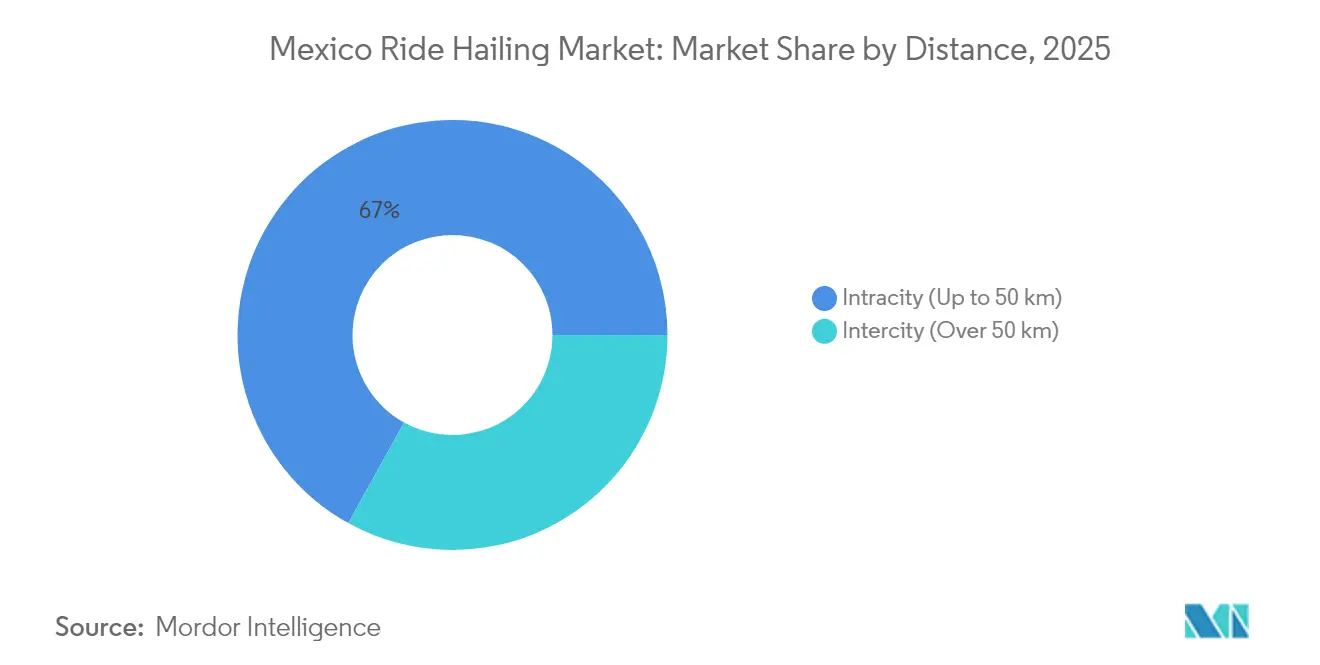
- In base alla distanza, nel 2025 i viaggi intraurbani rappresentavano il 66.95% del mercato dei servizi di ride-hailing in Messico; i viaggi interurbani sono destinati a raggiungere un CAGR dell'7.89% tra il 2026 e il 2031.
- Per quanto riguarda il metodo di pagamento, nel 2025 il contante ha mantenuto una quota del 52.88% del mercato dei servizi di ride-hailing in Messico, sebbene i portafogli digitali siano destinati a crescere a un CAGR del 11.61% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del ride-hailing in Messico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Penetrazione di Internet e smartphone | + 2.7% | Città del Messico, Guadalajara, Monterrey, Tijuana | A breve termine (≤ 2 anni) |
| Congestione urbana | + 2.4% | Città del Messico, Estado de México, Jalisco | Medio termine (2-4 anni) |
| Portafogli digitali e pagamenti in tempo reale | + 1.4% | Quintana Roo, Bassa California, Nuevo León | Medio termine (2-4 anni) |
| Prezzi competitivi | + 0.9% | Città del Messico, Guadalajara, Monterrey, Puebla | A breve termine (≤ 2 anni) |
| Integrazione della mobilità come servizio | + 0.6% | Città del Messico, Estado de México, Jalisco | A lungo termine (≥ 4 anni) |
| Microassicurazione Fintech | + 0.4% | Città del Messico, Nuevo León, Jalisco, Bassa California | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente penetrazione di Internet e smartphone
La copertura internet nazionale ha raggiunto l'83.1% nel 2024, con una connettività urbana all'86.9% e rurale al 68.5%. I dispositivi mobili rappresentano oltre il 97% di tutte le connessioni, rendendo il ride-sharing intrinsecamente mobile-first. Le piattaforme convertono già il 32.7% degli acquirenti online in clienti di corse, a dimostrazione di un pubblico considerevole e inesplorato. Le disparità tra stati, come Quintana Roo al 90.7% contro il Chiapas al 64.9%, creano priorità di espansione localizzate. Le imminenti implementazioni del 5G promettono tempi di matching più rapidi ed esperienze in-app più ricche, migliorando la fidelizzazione degli utenti.[2]Luis David, "Accesso a Internet in Messico: ecco gli stati più connessi del Paese", Lider Empresarial, liderempresarial.com
La congestione urbana spinge a cambiare la proprietà dell'auto
Gli abitanti di Città del Messico perdono quasi 100 ore all'anno nel traffico nelle ore di punta, posizionando la capitale al 13° posto a livello mondiale. Un tragitto medio di 10 km richiede 26 minuti e 30 secondi, spingendo i pendolari verso corse condivise che ottimizzano il percorso ed eliminano i costi di parcheggio. La crescita del trasporto pubblico evidenzia esigenze di mobilità insoddisfatte. I servizi intraurbani dominano quindi il mercato messicano del ride-hailing, poiché le piattaforme ottimizzano l'offerta di autisti nelle fasce orarie di punta. Gli investimenti comunali nel trasporto rapido su autobus e nei corridoi elettrificati integrano le soluzioni on-demand.
Adozione di portafogli digitali e pagamenti in tempo reale
SPEI elabora oltre 14 milioni di transazioni al giorno, mentre DiMo ha superato gli 11 milioni di conti registrati entro la metà del 2024. I wallet collegati al numero di telefono consentono pagamenti immediati agli autisti, accelerando l'onboarding per il 51% della popolazione messicana non bancarizzata. Si prevede che i wallet digitali raggiungeranno il 17-20% del volume dei punti vendita entro il 2027, ma il contante rimane culturalmente radicato. Le piattaforme combinano quindi i voucher SPEI e OXXO per garantire una copertura totale. La supervisione normativa della Commissione Nazionale per le Banche e i Titoli incoraggia l'innovazione, ma aumenta la spesa per la conformità.
Prezzi competitivi contro proprietà di taxi
I prezzi della benzina normale sono aumentati del 6.14-8.33% da inizio anno nel 2024 e di circa il 23.98% dall'insediamento dell'attuale amministrazione. Le piattaforme mitigano la volatilità attraverso prezzi dinamici e incentivi sul carburante, garantendo agli automobilisti un reddito più stabile rispetto al lavoro autonomo in taxi. L'eliminazione dei sussidi al gasolio nel luglio 2024 ha ulteriormente messo in difficoltà gli operatori tradizionali. I programmi di leasing con riscatto per veicoli elettrici aumentano i guadagni degli automobilisti riducendo i costi operativi e rafforzando la fidelizzazione alla piattaforma. Le tasse di immatricolazione e le multe gravano su entrambi i settori, eppure le grandi piattaforme distribuiscono i costi su un bacino di automobilisti più ampio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme federali e municipali sui trasporti | -0.8% | Città del Messico, Guadalajara, Monterrey, Tijuana | A breve termine (≤ 2 anni) |
| Proteste dei sindacati dei taxi tradizionali | -0.7% | Città del Messico, Estado de México, Jalisco, Puebla | Medio termine (2-4 anni) |
| Problemi di sicurezza dei passeggeri | -0.3% | Tijuana, Città del Messico, Estado de México | Medio termine (2-4 anni) |
| Volatilità del prezzo del carburante | -0.7% | Copertura nazionale con enfasi sugli stati di confine | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme severe sui trasporti federali e municipali
Le normative statali frammentate costringono le piattaforme a destreggiarsi tra requisiti di licenza variabili, controlli dei precedenti penali e test antidroga. La sola Bassa California impone una tassa di registrazione di 3,400 MXN (190.06 USD) per i conducenti, ma entro la metà del 2024 la conformità copriva solo il 4% dei conducenti attivi. Le sanzioni per inosservanza raggiungono i 56,000 MXN (3,127.37 USD) e includono il sequestro del veicolo, aumentando il rischio operativo. La neonata Agencia de Transformación Digital y Telecomunicaciones potrebbe standardizzare la supervisione digitale, ma le normative sui trasporti rimangono basate sulle normative locali. Le grandi piattaforme possono assorbire le spese legali, mentre i piccoli operatori faticano a espandersi tra le diverse giurisdizioni.
Intense proteste da parte dei sindacati dei taxi tradizionali
Le organizzazioni di taxi attuano blocchi e pressioni politiche per limitare l'accesso delle piattaforme agli aeroporti e alle zone centrali. Campagne coordinate sui social media evidenziano incidenti di sicurezza, incidendo sul sentiment degli utenti e sui costi di acquisizione. L'influenza dei sindacati induce una cattura normativa, evidente nella diversa intensità dell'applicazione delle norme nelle diverse città. L'economia tradizionale dei taxi si deteriora a causa dell'inflazione del carburante, aumentando la militanza sindacale. Le piattaforme devono investire nel coinvolgimento degli stakeholder e diversificare il portafoglio di servizi per mitigare le interruzioni legate alle proteste.
Analisi del segmento
Per tipo di servizio: il predominio dell'e-hailing si scontra con l'interruzione del van-pooling
Nel 2025, l'e-hailing ha rappresentato il 67.62% del fatturato del mercato messicano del ride-hailing, a dimostrazione della preferenza dei consumatori per le corse individuali on-demand. I servizi di navetta e van-pooling, sebbene più piccoli, sono destinati a crescere a un CAGR del 9.94%, capitalizzando sui contratti aziendali e sulle navette aeroportuali. Il car sharing e il noleggio auto occupano posizioni di nicchia in cui l'accesso multi-orario supera la comodità della corsa singola. La diversificazione della piattaforma in flotte elettriche migliora l'efficienza dei costi ed è in linea con gli obiettivi di sostenibilità.
I furgoni condivisi si aggiudicano sempre più appalti comunali per il trasporto dei dipendenti, rafforzando gli effetti di rete nei corridoi più densi. I modelli di leasing di veicoli elettrici promettono un reddito degli autisti superiore del 20%, posizionando le flotte ecologiche come fattori di profitto. I fornitori specializzati sfruttano la prevedibilità del percorso per ottimizzare la capacità, mentre gli incentivi politici favoriscono la mobilità ad alta occupazione. Con l'aumento della probabilità di applicare pedaggi alla congestione, i modelli di navetta potrebbero erodere l'attuale quota di mercato del servizio di ride-hailing in Messico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di passeggero: il segmento aziendale accelera nonostante la leadership P2P
Nel 2025, i viaggi peer-to-peer hanno rappresentato il 60.84% del mercato messicano del ride-hailing. Tuttavia, si prevede che la spesa aziendale aumenterà del 8.89% annuo, poiché le aziende sostituiranno la proprietà della flotta con la mobilità on-demand. Le aziende richiedono una rendicontazione affidabile, il rispetto del dovere di diligenza e garanzie di sicurezza, caratteristiche che le piattaforme più grandi già includono nei pacchetti premium. Una maggiore frequenza dei viaggi e una domanda prevedibile aumentano l'utilizzo del servizio da parte degli autisti, aumentando i margini delle piattaforme.
I contratti a lungo termine garantiscono ricavi ricorrenti, proteggendo le piattaforme dalle oscillazioni della domanda dei consumatori. Le API integrate per la gestione delle spese differenziano ulteriormente i fornitori nell'approvvigionamento di viaggi d'affari. La chiarezza normativa sugli obblighi di trasporto dei dipendenti incoraggia i dipartimenti delle risorse umane a formalizzare le partnership di ride-sharing. Di conseguenza, gli utenti aziendali diluiranno gradualmente il predominio peer-to-peer nel mercato messicano del ride-hailing.
Per canale di prenotazione: la supremazia digitale maschera l'evoluzione dei pagamenti
Le prenotazioni in-app rappresentavano l'85.30% del mercato messicano del ride-hailing nel 2025 e si prevede che cresceranno a un CAGR dell'10.52%, riflettendo il comportamento digitale incentrato sui dispositivi mobili del Messico. I canali offline rimangono importanti dove l'adozione degli smartphone è inferiore, in particolare tra gli utenti più anziani e nelle zone rurali. La supremazia digitale consente alle piattaforme di personalizzare le promozioni e applicare prezzi in tempo reale. Tuttavia, il contante continua a rappresentare oltre il 50% dei pagamenti totali all'interno dei canali digitali, a dimostrazione della persistenza culturale.
L'adozione del wallet aumenterà con l'espansione dei trasferimenti istantanei da parte di DiMo e SPEI. Le piattaforme integrano i sistemi voucher OXXO per convertire gli utenti che preferiscono il contante e non hanno carte di credito fisiche, garantendo una crescita inclusiva. I sistemi di pagamento in tempo reale velocizzano inoltre i pagamenti degli autisti, riducendo l'abbandono. La flessibilità dei pagamenti rimarrà fondamentale per sostenere la crescita del mercato messicano del ride-hailing in tutte le fasce demografiche.
Per tipo di veicolo: le autovetture guidano la transizione elettrica
Le autovetture hanno conquistato il 71.40% della quota di mercato del ride-hailing in Messico nel 2025 e si prevede che cresceranno a un CAGR del 12.58% fino al 2031, mantenendo un netto primato nell'erogazione del servizio. Il loro predominio riflette l'ampia disponibilità di veicoli, la flessibilità nella capacità di posti a sedere e la crescente adozione di modelli elettrici che riducono i costi operativi per gli autisti. I veicoli a due ruote continuano ad acquisire rilevanza nei centri cittadini congestionati dal traffico, perché la loro manovrabilità riduce i tempi di percorrenza e migliora l'utilizzo del servizio da parte degli autisti. Furgoni e minibus soddisfano la domanda di servizi navetta aziendali e aeroportuali, dove i viaggi di gruppo ottimizzano l'economia dei posti a sedere per chilometro. Nel complesso, questi modelli rafforzano le autovetture come elemento fondamentale della composizione della flotta, consentendo al contempo a categorie di veicoli complementari di riempire nicchie specializzate.
La conversione elettrica amplifica la competitività delle autovetture riducendo le spese di carburante, un vantaggio fondamentale in un contesto di aumento dei prezzi della benzina che erode i margini dei taxi. I programmi di leasing con riscatto per veicoli elettrici promettono ai conducenti un reddito netto fino al 20% più elevato, migliorando la fidelizzazione e la fidelizzazione alla piattaforma. L'espansione della rete di ricarica lungo i principali corridoi riduce ulteriormente l'ansia da autonomia e aumenta i tempi di attività, consentendo alle auto di effettuare più corse per turno. I miglioramenti in materia di sicurezza, come l'obbligo di sistemi telematici e l'installazione di telecamere, rafforzano anche la fiducia dei passeggeri, un elemento essenziale per conquistare le passeggere scoraggiate dai problemi di sicurezza. Si prevede che questi fattori combinati aumenteranno il contributo del segmento alle dimensioni del mercato messicano del ride-hailing durante la finestra di previsione.
Per distanza: il predominio intraurbano riflette la concentrazione urbana
Nel 2025, i viaggi intraurbani inferiori a 50 km rappresentavano il 66.95% della quota di mercato del ride-hailing in Messico, rispecchiando la concentrazione urbana del Paese, dove l'86.9% degli abitanti delle città gode di una copertura internet affidabile. L'elevata densità di popolazione, la congestione grave e la scarsità di parcheggi rendono le auto a chiamata un valido sostituto dei veicoli privati. I sistemi di tariffazione dinamica allineano l'offerta di conducenti alle ore di punta, mantenendo bassi i tempi di attesa e le tariffe competitive rispetto ai taxi tradizionali. Le tariffe di congestione comunali attualmente in discussione potrebbero ulteriormente motivare i pendolari a passare dalle auto di proprietà al ride-hailing, rafforzando il volume di traffico intraurbano. Di conseguenza, i servizi intraurbani consolideranno la quota di mercato del ride-hailing in Messico fino al 2031.
Si prevede che le corse interurbane superiori a 50 km cresceranno a un CAGR dell'7.89%, grazie alla ripresa del turismo e al rafforzamento dei legami commerciali tra gli hub regionali. Nuove autostrade a pedaggio e corridoi elettrificati per autobus miglioreranno la sicurezza stradale e ridurranno i tempi di percorrenza, ampliando il bacino di utenza dei servizi di piattaforma. L'armonizzazione normativa interstatale sbloccherebbe ulteriori possibilità di scala, sebbene le diverse tariffe dei permessi rallentino ancora l'espansione della rete nelle città più piccole. Gli utenti apprezzano la trasparenza dei prezzi e le funzionalità di sicurezza basate su app che gli operatori di autobus a lunga percorrenza raramente offrono, supportando un graduale trasferimento modale. Con la convergenza di infrastrutture e normative, è probabile che la quota interurbana del mercato messicano del ride-hailing aumenti gradualmente, ma ciò non sostituirà il vantaggio strutturale delle tratte intraurbane.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per metodo di pagamento: la persistenza del contante sfida la trasformazione digitale
Nel 2025, i pagamenti in contanti rappresentavano il 52.88% del mercato messicano del ride-hailing, a dimostrazione di una preferenza profondamente radicata che abbraccia tutte le fasce di reddito. Sebbene la penetrazione degli smartphone tra gli utenti di Internet superi il 95%, molti utenti ricaricano ancora il saldo nei minimarket o pagano direttamente gli autisti. Questa abitudine obbliga le piattaforme a gestire flussi di lavoro per la riscossione in contanti, che aumentano i costi di riconciliazione e l'esposizione alle frodi. L'utilizzo delle carte di credito beneficia di una maggiore accettazione nei punti vendita, ma la persistente sfiducia nei confronti delle credenziali online ne mantiene moderata l'adozione. Di conseguenza, il contante rimane fondamentale anche all'interno di un ecosistema di prenotazione dominato dal digitale.
Si prevede che i portafogli digitali cresceranno a un CAGR del 11.61% grazie a sistemi di pagamento in tempo reale come SPEI e ai conti DiMo collegati al telefono che semplificano i trasferimenti tra pari. I pagamenti istantanei agli autisti riducono il tasso di abbandono soddisfacendo il fabbisogno giornaliero di liquidità, mentre i premi fedeltà spingono i passeggeri verso il pagamento elettronico. Le partnership di piattaforma con reti di voucher come OXXO garantiscono che gli utenti incentrati sul contante possano continuare a finanziare i conti digitali, agevolando la transizione. Il controllo normativo sulla conformità antiriciclaggio incentiva gli operatori più grandi a investire in solidi sistemi KYC, rafforzando il loro vantaggio competitivo rispetto ai concorrenti più piccoli. Nel tempo, queste forze eroderanno il predominio del contante, ampliando gradualmente la quota dei pagamenti digitali nel mercato messicano del ride-hailing senza alienare gli utenti tradizionali.
Analisi geografica
Città del Messico e lo Stato del Messico costituiscono il principale polo di domanda, trainato dalla più alta densità di popolazione del Paese, da una penetrazione degli smartphone superiore al 95% e da una consolidata familiarità con le piattaforme. Guadalajara e Monterrey fungono da poli di crescita secondari, superando l'85% di copertura internet e offrendo quadri normativi di supporto che bilanciano innovazione e controllo della sicurezza. Gli stati del Nord come la Bassa California, con una connettività del 90.4%, registrano una forte adozione, in linea con il commercio transfrontaliero, sebbene gli incidenti di sicurezza di Tijuana impongano controlli più rigorosi dei precedenti penali da parte del Sustainable Mobility Institute dello Stato.
I centri turistici introducono picchi stagionali che rimodellano la pianificazione dell'offerta. Quintana Roo è al primo posto per connettività con il 90.7%, soddisfacendo l'afflusso di visitatori internazionali di Cancún, che richiede trasferimenti aeroportuali affidabili e navette per i resort. Al contrario, stati del sud come il Chiapas, con una penetrazione del 64.9%, sono in ritardo a causa delle limitate infrastrutture di telecomunicazione e del basso reddito pro capite, ritardando l'implementazione della mobilità digitale su larga scala. Le iniziative federali sul 5G potrebbero colmare queste lacune nel medio termine, ampliando il mercato del ride-hailing in Messico.
L'eterogeneità normativa complica la scalabilità a livello nazionale. Mentre la nuova Agencia de Transformación Digital y Telecomunicaciones potrebbe armonizzare la politica digitale, la supervisione dei trasporti rimane in gran parte di competenza comunale. I canoni di licenza, le ispezioni di sicurezza e le norme sulla condivisione dei dati variano da città a città, creando ostacoli alla conformità per gli operatori più piccoli. Le piattaforme più grandi si avvalgono di team legali dedicati per soddisfare requisiti divergenti, garantendosi i vantaggi di chi agisce per primo man mano che la convergenza normativa si sviluppa gradualmente.
Panorama normativo
In Messico, il sistema di trasporto privato con conducente opera all'interno di un quadro normativo frammentato e gestito a livello cittadino, che distingue i servizi basati su app dal trasporto pubblico con taxi concessionari. A Città del Messico, le piattaforme sono considerate "Servicio Privado de Transporte con Chofer" e devono registrarsi presso il SEMOVI, ottenendo una "Constancia de Registro Vehicular" per ogni unità autorizzata; il Codice Fiscale di Città del Messico prevede una tassa di 2,496 MXN per questo certificato. Le normative locali vietano inoltre esplicitamente ai taxi concessionari di aderire alle piattaforme di trasporto privato con conducente, rafforzando la netta separazione tra i due modelli.
A livello federale, il controllo si sta intensificando nelle zone giurisdizionalmente sensibili, in particolare negli aeroporti. Nel febbraio 2026, è stata presentata alla Camera dei Deputati un'iniziativa legislativa per riformare la Ley de Caminos, Puentes y Autotransporte Federal e la Ley de Aeropuertos al fine di regolamentare esplicitamente il trasporto passeggeri tramite piattaforme digitali nelle aree aeroportuali. I segnali in materia di politica della concorrenza rimangono rilevanti: la COFECE ha costantemente sostenuto una regolamentazione favorevole alla concorrenza che eviti limiti artificiali al numero di veicoli e interventi diretti nei meccanismi di tariffazione dinamica, mentre le autorità locali continuano a effettuare controlli e ad applicare sanzioni (ad esempio, un messaggio del SEMOVI del marzo 2026 faceva riferimento a sanzioni fino a 400 UMA, circa 46,000 MXN, per i tassisti che tentavano di registrarsi illegalmente sulle piattaforme).
Analisi della catena del valore
La catena del valore del ride-hailing in Messico inizia con la generazione della domanda e la distribuzione digitale tramite app/canali online, prosegue con algoritmi di abbinamento e assegnazione, prezzi e pagamenti (contanti, carte e sistemi di trasporto come SPEI/CoDi/DiMo) e infine con l'esecuzione della corsa e l'assistenza clienti post-corsa, gli strumenti di sicurezza e la risoluzione delle controversie. Dal lato dell'offerta, l'acquisizione di autisti dipende dall'inserimento in azienda, dalla verifica dei precedenti e dalle autorizzazioni locali, seguite dall'accesso al veicolo (proprietà, leasing o noleggio), dalle reti di manutenzione, dall'accesso al carburante/alla ricarica e dalla copertura assicurativa. L'economia delle piattaforme è sempre più influenzata da pagamenti, incentivi e costi di conformità in un mercato in cui le normative comunali variano da città a città.
La filiera si sta integrando sempre di più grazie all'aggiunta di partner da parte delle piattaforme, che riducono i colli di bottiglia nell'accesso ai veicoli e gli ostacoli normativi. Tra gli esempi, Uber ha annunciato un'alleanza pilota a Città del Messico con il gruppo di taxi MX Taxi (da 3,000 a 3,500 unità autorizzate) per aggiungere un'offerta conforme all'app, e inDrive sta rafforzando l'offerta attraverso iniziative di licenza e accesso alla flotta, tra cui il rinnovo delle licenze operative nell'area metropolitana di Guadalajara, un permesso per operare a Puerto Vallarta e una partnership con OCN (OneCarNow!) che offre pacchetti di noleggio veicoli con opzioni di acquisto per i conducenti. Parallelamente, si osserva uno sviluppo dell'ecosistema dei veicoli elettrici attraverso collaborazioni volte alla ricarica e alle infrastrutture specializzate, che collegano la domanda di ride-hailing con i produttori di veicoli, i fornitori di energia/ricarica e gli operatori di flotte per ridurre i costi operativi dei conducenti e supportare le iniziative di elettrificazione.
Panorama competitivo
Dopo l'uscita di Cabify nell'ottobre 2024, dopo 12 anni di presenza sul mercato, il mercato messicano del ride-hailing, già moderatamente concentrato, offre ora ottime opportunità per un riposizionamento strategico. Nel frattempo, Uber, leader di mercato, vede il suo dominio sempre più messo a dura prova dalla crescente quota di mercato di DiDi e dalla sua audace incursione nel fintech. I leader di mercato si estendono oltre i servizi di base per le corse, includendo finanza integrata, assicurazione per gli autisti e leasing di veicoli elettrici, aumentando i costi di passaggio sia per i passeggeri che per gli autisti.
La diversificazione fintech genera entrate aggiuntive e rafforza la fidelizzazione offrendo prestiti, portafogli elettronici e pagamenti immediati. Le strategie di mobilità elettrica definiscono la differenziazione competitiva. Una piattaforma ha collaborato con i fornitori di veicoli elettrici per distribuire 50,000 auto elettriche e 20,000 stazioni di ricarica entro il 2030, promettendo agli automobilisti un aumento del reddito del 20% grazie a costi operativi inferiori. Un altro operatore ha assicurato 100,000 veicoli elettrici di fabbricazione cinese per il Messico, intensificando la corsa all'elettrico. I concorrenti più piccoli si concentrano su algoritmi di prezzo iper-locali e servizi a basso costo rivolti a utenti attenti al prezzo.
Le opportunità di business persistono nella mobilità aziendale sottoservita, nei servizi riservati alle donne e nei corridoi interurbani di condivisione. Il rafforzamento dei quadri assicurativi e la verifica biometrica mirano a placare le preoccupazioni in materia di sicurezza che scoraggiano alcune fasce demografiche. Le riforme del lavoro in corso, che garantiscono lo status di dipendente ai conducenti occasionali, aumentano la pressione sui costi, provocando aumenti delle tariffe fino al 7% nel 2025. Le piattaforme in grado di bilanciare conformità normativa, sicurezza e prezzi consolideranno i guadagni nel mercato messicano del ride-hailing.
Leader del settore dei servizi di ride-hailing in Messico
-
Uber Technologies Inc.
-
sull'utente
-
Didi Chuxing Technology Co.
-
OneCarNow!
-
Bolt
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: DiDi ha annunciato un piano di investimenti da 57 milioni di dollari per accelerare l'adozione dei veicoli elettrici sulla sua piattaforma, con l'obiettivo di aggiungere 100,000 veicoli elettrici entro il 2030 e partnership con VEMO e OneCarNow! legate all'infrastruttura di ricarica. Questa mossa collega l'elettrificazione della flotta con i vantaggi economici per gli automobilisti e l'accesso all'infrastruttura, ampliando la base competitiva dalle funzionalità dell'app alla fornitura di veicoli e alla disponibilità di punti di ricarica.
- Maggio 2026: Uber ha lanciato Uber Mujeres in Messico, consentendo agli utenti di dare priorità alle corse con autiste donne. La funzionalità si rivolge ai segmenti di clientela che privilegiano la sicurezza e rafforza la differenziazione del prodotto laddove le preoccupazioni per la sicurezza dei passeggeri possono limitarne l'utilizzo, soprattutto tra le donne.
- Settembre 2024: DiDi ha stretto una partnership con diversi produttori cinesi di veicoli elettrici per introdurre oltre 100,000 veicoli elettrici nella sua flotta messicana. Questa accelerata strategia di elettrificazione ha aumentato la pressione competitiva sui rivali, spingendoli a garantire l'approvvigionamento dei veicoli e a sviluppare partnership di leasing e ricarica incentrate sui veicoli elettrici.
Ambito del rapporto sul mercato dei servizi di ride-hailing in Messico
Il mercato messicano del ride sharing è segmentato per tipologia di servizio, tipologia, canale di prenotazione, tipo di veicolo e distanza. Per tipologia di servizio, il mercato è segmentato in e-hailing, car sharing, autonoleggio e altri tipi di servizi. Per tipologia, il mercato è segmentato in condivisione peer-to-peer e condivisione aziendale. Per canale di prenotazione, il mercato è segmentato in online e offline. Per tipologia di veicolo, il mercato è segmentato in veicoli a due ruote e autovetture. Per distanza, il mercato è segmentato in interurbano e intraurbano. Il rapporto offre dimensioni e previsioni di mercato per tutti i segmenti sopra menzionati in termini di valore (USD).
Per tipo di servizio
| E-Hailing |
| Car sharing |
| Noleggio auto |
| Navetta / Van-pool |
Per tipo di pilota
| peer-to-peer (P2P) |
| Business aziendale |
Tramite canale di prenotazione
| In-app / Online |
| Telefono-in / Offline |
Per tipo di veicolo
| Veicoli passeggeri |
| Due ruote |
| Furgoni e minibus |
Per distanza
| Intraurbano (fino a 50 km) |
| Interurbano (oltre 50 km) |
Per metodo di pagamento
| Contanti |
| Carta (credito/debito) |
| Portafoglio digitale / SPEI / CoDi |
| Per tipo di servizio | E-Hailing |
| Car sharing | |
| Noleggio auto | |
| Navetta / Van-pool | |
| Per tipo di pilota | peer-to-peer (P2P) |
| Business aziendale | |
| Tramite canale di prenotazione | In-app / Online |
| Telefono-in / Offline | |
| Per tipo di veicolo | Veicoli passeggeri |
| Due ruote | |
| Furgoni e minibus | |
| Per distanza | Intraurbano (fino a 50 km) |
| Interurbano (oltre 50 km) | |
| Per metodo di pagamento | Contanti |
| Carta (credito/debito) | |
| Portafoglio digitale / SPEI / CoDi |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei servizi di ride-hailing in Messico entro il 2031?
Si prevede che il mercato raggiungerà i 6.13 miliardi di dollari entro il 2031.
Quale tipologia di servizio detiene la quota più alta nel panorama del ride-sharing in Messico?
L'e-hailing rappresenterà il 67.62% dei ricavi del 2025.
Quanto velocemente cresceranno le prenotazioni di corse aziendali?
Si prevede che le prenotazioni aziendali aumenteranno a un CAGR del 8.89% entro il 2031.
Perché il contante è ancora il metodo di pagamento più diffuso nei servizi di ride sharing in Messico?
Le preferenze culturali e l'uso diffuso del contante per le spese quotidiane mantengono il contante al 52.88% delle transazioni del 2025.
Quale regione, al di fuori di Città del Messico, mostra il potenziale più forte per il car sharing?
Quintana Roo, trainata dalla domanda turistica e da una penetrazione di Internet del 90.7%, offre notevoli prospettive di crescita.
Come reagiscono le piattaforme alla volatilità dei prezzi del carburante?
Utilizzano prezzi dinamici, leasing di veicoli elettrici e incentivi sul carburante per stabilizzare i guadagni degli automobilisti.


