

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 313.32 milioni |
| Dimensione del mercato (2031) | USD 408.7 milioni |
| Tasso di crescita (2026 - 2031) | 5.46% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'imaging nucleare in Messico di Mordor Intelligence
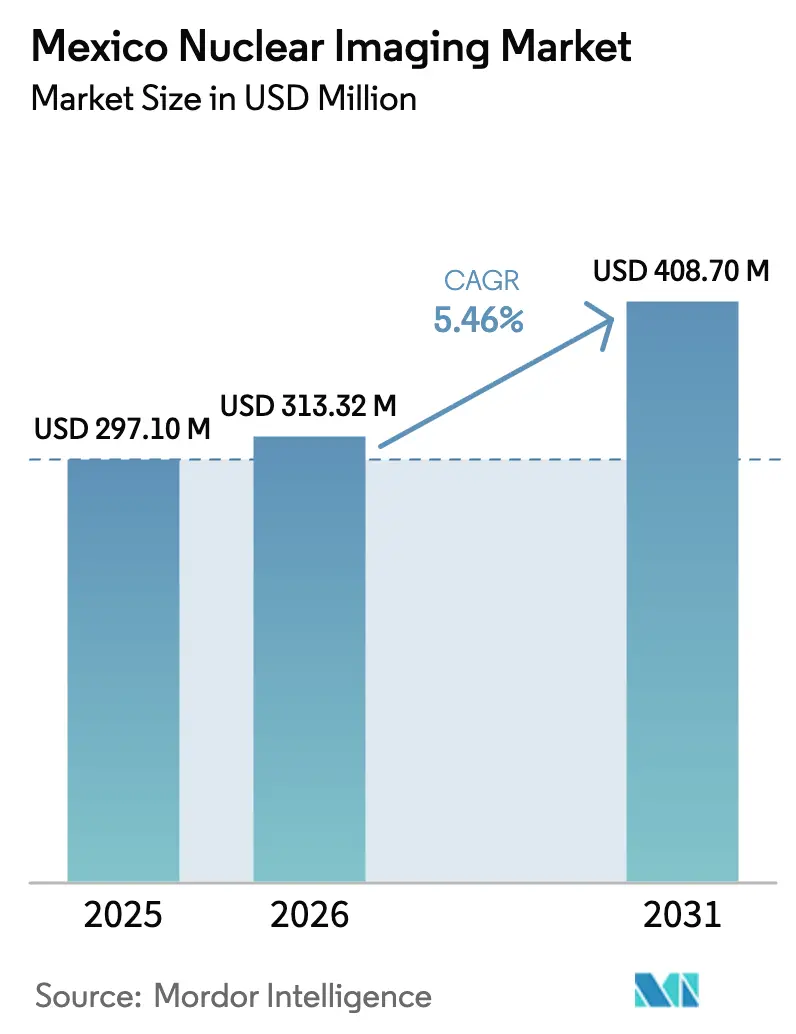
Si prevede che il mercato messicano dell'imaging nucleare crescerà da 297.1 milioni di dollari nel 2025 a 313.32 milioni di dollari nel 2026 e raggiungerà i 408.7 milioni di dollari entro il 2031, con un CAGR del 5.46% nel periodo 2026-2031. Questa crescita è sostenuta da investimenti pubblici e privati sostenuti in sistemi ibridi SPECT/TC e PET/TC, dall'aumento dei volumi di procedure oncologiche e cardiologiche e da una modesta ma costante espansione della capacità produttiva nazionale di radioisotopi PET. Gli ospedali continuano a dominare il numero di installazioni, ma le catene di diagnostica ambulatoriale si stanno espandendo rapidamente, incoraggiate da tempi di attesa più brevi per i pazienti e da tariffe più basse. Le farmacie nucleari private di Guadalajara e Monterrey aggiungono ridondanza regionale che riduce le ore di transito dei traccianti, mentre le catene di fornitura transfrontaliere con gli operatori di ciclotroni statunitensi supportano le consegne just-in-time di Fluoro-18. La carenza di manodopera e i ritardi legati alle dogane per il Mo-99 restano ostacoli strutturali, anche se si prevede che il programma consolidato di approvvigionamento del governo semplificherà l'acquisizione delle attrezzature e ridurrà i costi unitari degli isotopi per le istituzioni pubbliche.
Punti chiave del rapporto
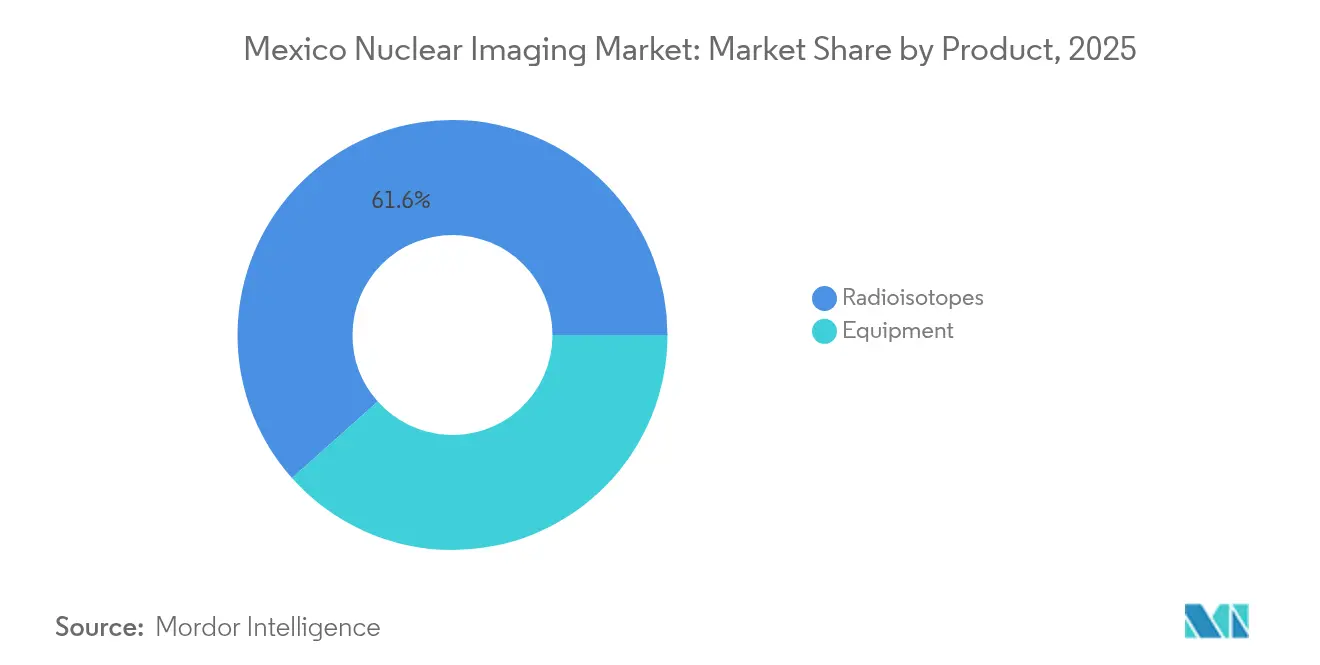
- Per prodotto, i radioisotopi hanno detenuto il 61.58% della quota di mercato dell'imaging nucleare in Messico nel 2025 e si prevede che cresceranno a un CAGR del 5.58% entro il 2031.
- Per applicazione, la SPECT ha conquistato una quota di fatturato del 69.80% nel 2025, mentre la PET sta avanzando a un CAGR del 5.88% fino al 2031 grazie all'espansione delle indicazioni oncologiche.
- In termini di utenti finali, nel 2025 gli ospedali rappresentavano il 53.10% del mercato messicano dell'imaging nucleare, mentre si prevede che i centri diagnostici cresceranno a un CAGR del 5.95% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'imaging nucleare in Messico
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di cancro e malattie cardiovascolari | + 1.0% | Nazionale, concentrato a Città del Messico, Guadalajara, Monterrey | Medio termine (2-4 anni) |
| Spese in conto capitale per l'imaging nel settore pubblico (INSABI, IMSS) | + 0.9% | Nazionale, dando priorità alle regioni svantaggiate | A breve termine (≤ 2 anni) |
| Aggiornamenti ibridi SPECT/CT e PET/CT | + 0.7% | Grandi aree metropolitane, settore privato leader | Medio termine (2-4 anni) |
| Costruzione di una farmacia nucleare privata (Guadalajara, Monterrey) | + 0.5% | Hub regionali con ricadute sulle città secondarie | A lungo termine (≥ 4 anni) |
| Adozione precoce della PET total body per l'oncologia pediatrica | + 0.4% | Centri pediatrici specializzati nelle principali città | A lungo termine (≥ 4 anni) |
| Logistica transfrontaliera JIT tracer con fornitori statunitensi | + 0.3% | Regioni di confine settentrionali, distribuzione nazionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di cancro e malattie cardiovascolari
In Messico, la prevalenza delle malattie non trasmissibili continua ad aumentare, incrementando la domanda di imaging di perfusione miocardica e scansioni FDG-PET. L'incidenza del cancro è più elevata a Città del Messico, Guadalajara e Monterrey, e l'invecchiamento della popolazione mantiene sature le procedure di stadiazione e monitoraggio della risposta. L'ampliamento della copertura IMSS-Bienestar estende l'accesso all'imaging molecolare anche alle famiglie precedentemente svantaggiate, aumentando il volume delle scansioni sia nelle strutture pubbliche che private. Il piano ARCAL 2030 dell'IAEA elenca il Messico tra le nazioni dell'America Latina che devono rafforzare le capacità di medicina nucleare per far fronte ai carichi di lavoro in oncologia e cardiologia [1] International Atomic Energy Agency, “Agenda ARCAL 2030: Regional Strategic Profile for Latin America and the Caribbean 2022-2029,” iaea.org . La prevedibile base di pazienti incoraggia l'allocazione di capitali per scanner ibridi e radiofarmacie interne.
Capex per l'imaging nel settore pubblico (INSABI, IMSS)
La piattaforma federale consolidata per gli appalti, che copre il periodo 2025-2026, stanzia budget pluriennali per apparecchiature ad alta tecnologia, radioisotopi e contratti di servizio negli ospedali IMSS-Bienestar e ISSSTE. Gli acquisti centralizzati tramite il produttore statale Birmex aggregano i volumi, migliorando le condizioni di fornitura e accorciando i cicli di gara. Le gare d'appalto pubbliche stabiliscono preferenze per modalità ibride, spingendo i fornitori a includere scanner, software, manutenzione e formazione del personale. I centri medici regionali nelle città secondarie ottengono flussi di finanziamento stabili che giustificano l'ampliamento delle suite di medicina nucleare. I primi ordini di acquisto pubblicati nel 2025 includono sistemi SPECT/CT e celle PET dedicate, indicando volumi a breve termine sia per le apparecchiature che per i materiali di consumo.
Aggiornamenti ibridi SPECT/CT e PET/CT
Le linee guida cliniche favoriscono sempre più le modalità ibride che offrono set di dati funzionali e anatomici fusi, soprattutto in cardiologia e oncologia. La SPECT/TC migliora la localizzazione delle lesioni, mentre la PET/TC ne aumenta la rilevabilità e la quantificazione. Gli ospedali terziari privati di Monterrey hanno installato la PET/TC time-of-flight nel 2024, registrando un aumento della produttività che ha ridotto gli slot di scansione per paziente fino al 20%. I fornitori offrono in bundle software di ricostruzione AI che preserva la qualità dell'immagine a dosi di tracciante inferiori, riducendo al minimo l'impatto delle radiazioni sui pazienti. COFEPRIS ha accelerato i tempi di revisione dei dispositivi per le modalità ibride dopo aver adottato il percorso di Equivalenza e Riconoscimento nel 2025, riducendo di diversi mesi il ritardo tra l'importazione e l'uso clinico.
Costruzione di una farmacia nucleare privata
La capacità di radiofarmacia regionale a Guadalajara e Monterrey è in aumento, con due siti certificati GMP (Good Manufacturing Practice) entrati in funzione nel 2024. La produzione locale di Fluoro-18 riduce le perdite di decadimento insite nei lunghi trasporti da Città del Messico e riduce le finestre di consegna a due ore per le cliniche entro un raggio di 150 km. I moduli di sintesi in loco consentono una maggiore frequenza di lotto per traccianti di nicchia come il Ga-68 PSMA. La produzione ridondante protegge le strutture dalle carenze di fornitura di Mo-99 dovute alle dogane e riduce i costi per dose. Gli investitori segnalano tempi di pareggio entro cinque anni, supportati dalla domanda ricorrente di materiali di consumo da parte delle catene diagnostiche che operano con orari di apertura prolungati.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati per attrezzature e manutenzione | -0.7% | Nazionale, colpendo in modo sproporzionato le strutture più piccole | A lungo termine (≥ 4 anni) |
| Rimborso limitato per scansioni avanzate | -0.6% | Impatto concentrato sul settore privato e nazionale | Medio termine (2-4 anni) |
| Ritardi nella fornitura di Mo-99 alla dogana messicana | -0.4% | Le regioni nazionali e di confine più colpite | A breve termine (≤ 2 anni) |
| Carenza di tecnici certificati in medicina nucleare | -0.3% | Le aree rurali nazionali sono colpite in modo sproporzionato | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati per attrezzature e manutenzione
I requisiti di intensità di capitale per le apparecchiature di imaging nucleare creano barriere significative all'ingresso sul mercato, colpendo in particolare le strutture sanitarie più piccole e limitando l'espansione geografica oltre le principali aree metropolitane. I sistemi PET/CT richiedono investimenti superiori a 2 milioni di dollari, mentre i contratti di manutenzione continua e l'approvvigionamento di isotopi generano ingenti spese operative che gravano sui budget delle strutture. La complessità tecnica dei sistemi di imaging nucleare richiede contratti di assistenza specializzati con i produttori di apparecchiature originali, che spesso richiedono il supporto di tecnici internazionali, con un conseguente aumento dei costi di manutenzione. I centri diagnostici più piccoli faticano a raggiungere volumi di pazienti sufficienti a giustificare gli investimenti in sistemi ibridi, creando una concentrazione di mercato tra strutture più grandi con risorse finanziarie adeguate. Le fluttuazioni valutarie tra il peso messicano (MXN) e il dollaro statunitense (USD) incidono sui costi di approvvigionamento delle apparecchiature, poiché la maggior parte dei sistemi di imaging nucleare viene importata da produttori internazionali. La limitata disponibilità di competenze tecniche locali aumenta la dipendenza da costosi contratti di assistenza internazionali e prolunga i tempi di inattività del sistema durante le procedure di manutenzione.
Ritardi nella fornitura di Mo-99 alla dogana messicana
I ritardi nello sdoganamento delle importazioni di Molibdeno-99 creano vulnerabilità critiche nella catena di approvvigionamento che incidono direttamente sulla disponibilità di immagini SPECT in tutto il sistema sanitario messicano. L'emivita di 66 ore del Mo-99 rende i ritardi doganali di 2-3 giorni particolarmente dannosi, poiché i livelli di attività dell'isotopo diventano insufficienti per l'uso clinico quando raggiungono le strutture sanitarie [2] United States International Trade Commission, “Stable and Radioactive Isotopes,” usitc.gov . La complessità normativa che circonda le importazioni di materiale radioattivo richiede documentazione specializzata e procedure di ispezione che contribuiscono ai ritardi nello sdoganamento ai valichi di frontiera. Le autorità doganali messicane non dispongono di personale sufficientemente formato e con familiarità con i requisiti di gestione dei radioisotopi, creando colli di bottiglia durante i periodi di picco delle importazioni. Percorsi di approvvigionamento alternativi attraverso diversi valichi di frontiera offrono un sollievo limitato, poiché tutte le importazioni di materiale radioattivo richiedono un controllo normativo e una documentazione simili. Le interruzioni della catena di approvvigionamento costringono le strutture sanitarie a mantenere maggiori scorte di isotopi o ad annullare le procedure, entrambe le soluzioni aumentano i costi operativi e riducono l'accesso dei pazienti ai servizi di diagnostica per immagini nucleare.
Analisi del segmento
Per prodotto: i radioisotopi mantengono un profilo pesante di materiali di consumo
I radioisotopi hanno rappresentato il 61.58% della quota di mercato dell'imaging nucleare in Messico nel 2025. Si prevede che le dimensioni del mercato messicano dell'imaging nucleare per i radioisotopi cresceranno a un CAGR del 5.58% fino al 2031, poiché il tecnezio-99m continuerà a sostenere la domanda di SPECT. La spesa per materiali di consumo è ricorrente, generando un flusso di cassa prevedibile per i fornitori di radiofarmaci e spingendo i nuovi entranti a stabilire linee di produzione di grado GMP. L'acquisizione di Monrol da parte di Curium Pharma, nel marzo 2025, ha ampliato la capacità produttiva di lutezio-177 in America Latina e ha posizionato l'azienda in modo da fornire isotopi terapeutici per i programmi di cura del cancro alla prostata. I traccianti PET, guidati dal fluoro-18, registrano la crescita di volume più rapida grazie alle indicazioni oncologiche, e una più ampia distribuzione di ciclotroni nelle città del terziario ne sostiene ulteriormente l'adozione. I beni strumentali, pur rappresentando solo il 38.42% del valore del 2025, esercitano un'influenza fondamentale sul mix di modalità a lungo termine. I cicli di sostituzione di 10-15 anni modellano i calendari delle gare d'appalto, consentendo agli OEM di introdurre nuove tecnologie di rilevamento e software di riduzione della dose che rafforzano la tendenza alla migrazione ibrida.
L'approvvigionamento di apparecchiature rimane concentrato negli ospedali metropolitani ad alta acuità, in grado di sostenere spese milionarie e di mantenere personale qualificato. Le strutture più piccole tendono a preferire scanner ricondizionati o abbonamenti a servizi che includono garanzie di operatività e prezzi per scansione. Il rischio di cambio persiste perché quasi tutto l'hardware è importato. I fornitori che offrono leasing denominati in pesos, diagnostica remota e formazione in loco guadagnano quote di mercato, soprattutto nelle catene di centri diagnostici che si espandono al di fuori della capitale. Si prevede che l'espansione del portafoglio di traccianti PET, inclusi Ga-68 e Zr-89, darà impulso ai programmi di teranostica e orienterà gli acquisti verso sistemi con capacità di time-of-flight e campo visivo esteso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: la SPECT mantiene la scala, la PET guadagna slancio
La SPECT ha rappresentato il 69.80% dei ricavi del 2025, riflettendo percorsi clinici consolidati per la perfusione miocardica e l'imaging tiroideo. Il minor costo dei traccianti e un rimborso più ampio ne rafforzano il predominio. La cardiologia costituisce il maggiore carico di lavoro SPECT, supportato dall'elevata prevalenza di cardiopatia ischemica in Messico, mentre la neurologia e la tiroide contribuiscono con volumi di base stabili. I ricavi PET, sebbene inferiori, sono destinati a crescere più rapidamente fino al 2031, poiché gli oncologi adottano la FDG-PET per la stadiazione precoce e il monitoraggio della terapia. Le principali reti private di Monterrey registrano una crescita annuale a due cifre delle scansioni PET dal 2023, attribuendo l'aumento alla crescente penetrazione delle assicurazioni nella fascia di reddito medio e alla familiarità dei medici con le linee guida per l'imaging molecolare.
L'ampia base di utenti PET beneficia dei ciclotroni di nuova messa in servizio che riducono i prezzi per dose e consentono l'accesso ai traccianti in giornata nelle città secondarie. Gli aggiornamenti della SPECT/TC ibrida iniettano una qualità funzionale-anatomica incrementale nella modalità tradizionale, estendendone la competitività rispetto alla PET. Gli strumenti di pianificazione degli interventi integrati nei nuovi pacchetti software migliorano la fiducia dei medici curanti e sostengono i volumi SPECT. Sottosegmenti specialistici, come l'imaging delle infezioni con traccianti leucocitari marcati, rimangono di nicchia ma redditizi, serviti principalmente da ospedali universitari che gestiscono casi complessi.
Per utente finale: gli ospedali guidano, i centri diagnostici accelerano
Gli ospedali hanno rappresentato il 53.10% dei ricavi del 2025 grazie a programmi integrati di oncologia e cardiologia che dipendono da unità interne di medicina nucleare per l'assistenza multidisciplinare. Gli ospedali universitari contribuiscono in modo significativo agli studi first-in-human con traccianti e a protocolli pediatrici complessi, supportati da radiofarmaci e fisici dedicati. Si prevede che l'espansione regionale di IMSS-Bienestar porterà nuovi sistemi ibridi nelle città di medie dimensioni, sbloccando la domanda latente tra i beneficiari della previdenza sociale. Il canale ospedaliero comprende anche l'uso emergente di radioisotopi terapeutici, inclusi i trattamenti con 177Lu-PSMA e 131I-MIBG, che richiedono reparti di isolamento specializzati.
I centri diagnostici, sebbene ancora in ritardo, stanno registrando un CAGR del 5.95% fino al 2031, con l'abbandono delle strutture ospedaliere per l'assistenza ambulatoriale. GE HealthCare e Salud Digna hanno convalidato il modello hub-and-spoke che collega gli hub di imaging di primo livello agli spoke di comunità, consentendo un'elevata produttività dei pazienti e un'esecuzione coerente dei protocolli. Le catene sfruttano la scala di acquisto per negoziare prezzi favorevoli per gli isotopi e investono in piattaforme cloud che automatizzano il monitoraggio della dose e la garanzia della qualità. Gli istituti accademici e di ricerca rimangono una nicchia specifica, rappresentando meno del 5% del mercato messicano dell'imaging nucleare; fungono da motori per l'innovazione dei traccianti e la formazione della forza lavoro.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato messicano dell'imaging nucleare è geograficamente concentrato in tre aree metropolitane che ospitano la maggior parte degli scanner installati e dei siti di radiofarmacia. Città del Messico rappresenta il più grande cluster di sistemi ibridi, a dimostrazione del suo denso ecosistema ospedaliero e dell'elevato numero di specialisti. Seguono Guadalajara e Monterrey, entrambe supportate da ciclotroni privati di recente licenza che accorciano le linee di fornitura del fluoro-18. L'elevata densità di servizi PET e SPECT in questi corridoi consente alle aziende di logistica di consolidare le consegne di isotopi, migliorando l'efficienza dei costi. Gli stati di confine settentrionali godono della vicinanza ai fornitori statunitensi, ricevendo spedizioni giornaliere di traccianti a breve durata d'azione con accordi just-in-time che migliorano l'utilizzo della dose.
Città secondarie come León, Puebla e Mérida registrano un aumento dei volumi di scansione, poiché le catene di centri diagnostici distribuiscono telecamere SPECT ricondizionate e collaborano con le radiofarmacie regionali per programmi di scambio di generatori. Le gare d'appalto pubbliche previste per il 2025-2026 destinano scanner ibridi agli ospedali IMSS-Bienestar in Chiapas e Oaxaca, segnalando un'espansione graduale nelle regioni del sud-sud-est sottoservite. Persistono tuttavia lacune infrastrutturali, con una disponibilità limitata di tecnici e reti elettriche irregolari che limitano il funzionamento continuo delle strutture ciclotroniche al di fuori delle principali aree metropolitane.
Le dinamiche transfrontaliere introducono sia resilienza che fragilità. Mentre gli stati settentrionali beneficiano di accordi accelerati che accelerano lo sdoganamento del fluoro-18, condividono anche l'esposizione alla congestione del Mo-99 quando la dogana blocca le spedizioni nei porti di ingresso congestionati. Gli stati costieri dipendono dalle rotte del trasporto aereo dal Messico centrale, aggiungendo sovrapprezzi che limitano l'adozione della scansione elettiva. Gli sforzi governativi per incentivare la decentralizzazione includono crediti d'imposta per gli investimenti in radiofarmacie private negli stati con una penetrazione della diagnostica per immagini inferiore alla media. I programmi di cooperazione regionale dell'AIEA hanno identificato due nuovi siti candidati per l'installazione del ciclotrone entro il 2027, il che porterebbe l'autosufficienza nazionale per i traccianti PET a oltre il 90%.
Panorama normativo
In Messico, le apparecchiature per la diagnostica per immagini nucleare e i radiofarmaci sono regolamentati attraverso i controlli sui dispositivi medici di COFEPRIS, che includono procedure di registrazione basate sull'equivalenza e sul riconoscimento per i prodotti già autorizzati da autorità regolatorie estere riconosciute (COFEPRIS-04-050 e COFEPRIS-04-060). In pratica, questa procedura è stata utilizzata per ridurre i tempi di importazione e messa in funzione delle piattaforme di imaging avanzate, favorendo una più rapida implementazione dei sistemi ibridi nelle principali reti ospedaliere.
Gli obblighi in materia di sicurezza radiologica per le strutture di medicina nucleare sono definiti dalla norma NOM-040-NUCL-2016, mentre i requisiti tecnici per l'installazione e il funzionamento delle apparecchiature di diagnostica medica e la radioprotezione sono disciplinati dalle norme della Secretaría de Salud, quali la NOM-158-SSA1-1996 e la NOM-229-SSA1-2002. Nel loro insieme, questi requisiti definiscono la schermatura delle sale, il controllo di qualità e le procedure operative per i servizi PET e SPECT, e confluiscono nelle specifiche di gara e nella preparazione alla messa in servizio sia per le strutture pubbliche che private.
Analisi della catena del valore
La catena del valore inizia con i produttori di apparecchiature originali (OEM) che forniscono hardware, software e servizi per PET/CT e SPECT/CT, seguiti dall'importazione locale e dalla registrazione normativa tramite COFEPRIS. Molti grandi OEM gestiscono direttamente in Messico modelli commerciali e di assistenza, anziché affidarsi esclusivamente alla rete di distributori, per garantire i tempi di attività, la logistica dei ricambi e la formazione sull'utilizzo clinico dei sistemi ibridi.
A valle, la produzione e la distribuzione di radiofarmaci, inclusi i traccianti PET supportati dalle operazioni del ciclotrone e dalla fornitura di generatori SPECT, si collegano a ospedali e catene di diagnostica per immagini che programmano gli esami e gestiscono la manipolazione delle dosi nel rispetto delle normative di sicurezza nucleare. Gli acquisti del settore pubblico sono un fattore chiave della domanda: IMSS e altri fornitori pubblici acquistano sistemi di imaging e manutenzione pluriennale tramite gare d'appalto competitive, creando opportunità integrate per i produttori di apparecchiature originali (OEM) e i partner di assistenza, mentre i fornitori privati competono su velocità, orari di lavoro estesi e accesso a protocolli specialistici.
Panorama competitivo
L'intensità competitiva nel mercato messicano dell'imaging nucleare rimane moderata. Nessun singolo fornitore detiene una quota di mercato sia per le apparecchiature che per i materiali di consumo, il che sostiene la disciplina dei prezzi e l'innovazione. GE HealthCare, Siemens Healthineers e Philips dominano le offerte per scanner di fascia alta, offrendo in un unico pacchetto ricostruzione, assistenza e finanziamento basati sull'intelligenza artificiale. I loro portafogli multimodali coprono pipeline di aggiornamento sia per PET/TC che per SPECT/TC. Curium, Novartis e Bracco guidano il segmento dei radioisotopi grazie a una gamma di prodotti differenziata e a una presenza logistica aggressiva a livello nazionale. L'acquisizione di Monrol da parte di Curium le conferisce un vantaggio nella fornitura di traccianti per la teranostica, mentre Novartis sfrutta la produzione globale di Lu-177 per supportare il lancio della terapia con radioligandi.
I disruptor di fascia media stanno capitalizzando sulle esigenze insoddisfatte al di fuori di Città del Messico. Operatori di radiofarmacia regionali come Pharmaconnect a Monterrey e Nuklear Labs a Guadalajara stanno guadagnando terreno offrendo consegne in giornata di Fluoro-18 e Ga-68 programmate con piani di abbonamento. Modelli di servizio come soluzione, in cui i fornitori mantengono la proprietà dello scanner e addebitano un costo per studio, sono in fase di sperimentazione presso catene private per ridurre gli investimenti iniziali. Gli OEM internazionali collaborano con studi di ingegneria locali per espandere la capacità di assistenza sul campo e mantenere i tempi di inattività al di sotto del 3%, un requisito fondamentale per i centri ambulatoriali ad alto volume.
La familiarità con le normative è un fattore decisivo. Le aziende con dossier COFEPRIS consolidati gestiscono più rapidamente le richieste di varianti per gli aggiornamenti dei rilevatori, garantendo una finestra di vendita temporanea prima che i concorrenti ricevano l'autorizzazione. Le alleanze formative con i centri accademici amplificano inoltre la presenza del marchio del fornitore e forniscono feedback agli utenti per il perfezionamento del prodotto. Sebbene i primi cinque operatori detengano complessivamente una quota di fatturato ben al di sotto del 70%, gli operatori storici mantengono vantaggi duraturi in termini di infrastrutture di servizio, formazione clinica e soluzioni integrate.
Leader del settore dell'imaging nucleare in Messico
Bracco Imaging Spa
GE Healthcare
Koninklijke Philips NV
Siemens Healthineers
Sistema medico Canon
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
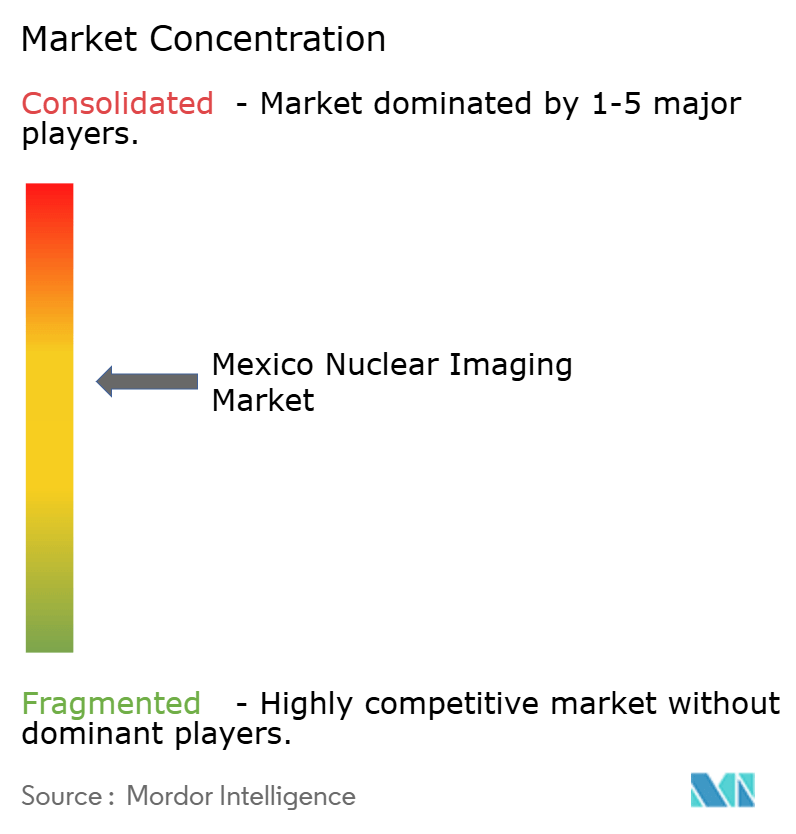

Recenti sviluppi del settore
- Maggio 2026: Il 7 maggio 2026, Philips Messico ha introdotto la tecnologia integrata di tomografia computerizzata spettrale Spectral CT 7500 presso l'Ospedale Angeles Lomas di Città del Messico. L'adozione della TC spettrale nella rete di assistenza terziaria messicana amplia le opzioni di imaging avanzato e supporta una maggiore affidabilità diagnostica. L'implementazione rafforza la posizione competitiva di Philips nel mercato messicano, puntando agli ospedali di alto livello.
- Marzo 2025: Curium Pharma ha completato l'acquisizione di Monrol per espandere significativamente la capacità di utilizzo del Lutezio-177 e la presenza nel settore PET. L'acquisizione amplia la fornitura di radiofarmaci per la teranostica nel mercato messicano. Rafforza la catena di approvvigionamento di isotopi e le capacità terapeutiche di Curium nel Paese, influenzando la concorrenza e le dinamiche di prezzo.
- Gennaio 2025: IMSS-Bienestar ha avviato installazioni ibride SPECT/CT in cinque ospedali regionali in 12 stati messicani nel 2025. L'espansione della capacità di diagnostica per immagini nucleare nel settore pubblico amplia l'accesso ai servizi di diagnostica per immagini. Questa iniziativa può modificare le modalità di approvvigionamento e utilizzo da parte degli ospedali.


Ambito del rapporto sul mercato dell'imaging nucleare in Messico
Le procedure di imaging di medicina nucleare non sono invasive, ad eccezione delle iniezioni endovenose, e sono generalmente test medici indolori che aiutano i medici a diagnosticare e valutare le condizioni mediche. Queste scansioni di immagini utilizzano materiali radioattivi chiamati radiofarmaci o radiotraccianti. Questi radiofarmaci sono utilizzati nella diagnosi e nella terapia.
Il mercato dell'imaging nucleare del Messico è segmentato per prodotto e applicazione. In base al prodotto, il mercato è segmentato come apparecchiatura e radioisotopo diagnostico. In base all'applicazione, il mercato è segmentato come applicazione SPECT e applicazione PET. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
Per prodotto
| Attrezzatura | Scanner PET/TC | |
| Scanner SPECT/TC | ||
| Scanner PET/MRI | ||
| Radioisotopi | SPECT Radioisotopi | Tecnezio-99m (Tc-99m) |
| Tallio-201 (Tl-201) | ||
| Gallio-67 (Ga-67) | ||
| Iodio-123 (I-123) | ||
| Altri isotopi SPECT | ||
| PET radioisotopi | Fluoro-18 (F-18) | |
| Rubidio-82 (Rb-82) | ||
| Altri isotopi PET | ||
Per Applicazione
| Applicazioni SPECT | Cardiologia |
| Neurologia | |
| Tiroide | |
| Altre applicazioni SPECT | |
| Applicazioni dell'ANIMALE DOMESTICO | Oncologia |
| Cardiologia | |
| Neurologia | |
| Altre applicazioni PET |
Per utente finale
| Ospedali |
| Centri di diagnostica per immagini |
| Istituti accademici e di ricerca |
| Per prodotto | Attrezzatura | Scanner PET/TC | |
| Scanner SPECT/TC | |||
| Scanner PET/MRI | |||
| Radioisotopi | SPECT Radioisotopi | Tecnezio-99m (Tc-99m) | |
| Tallio-201 (Tl-201) | |||
| Gallio-67 (Ga-67) | |||
| Iodio-123 (I-123) | |||
| Altri isotopi SPECT | |||
| PET radioisotopi | Fluoro-18 (F-18) | ||
| Rubidio-82 (Rb-82) | |||
| Altri isotopi PET | |||
| Per Applicazione | Applicazioni SPECT | Cardiologia | |
| Neurologia | |||
| Tiroide | |||
| Altre applicazioni SPECT | |||
| Applicazioni dell'ANIMALE DOMESTICO | Oncologia | ||
| Cardiologia | |||
| Neurologia | |||
| Altre applicazioni PET | |||
| Per utente finale | Ospedali | ||
| Centri di diagnostica per immagini | |||
| Istituti accademici e di ricerca | |||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'imaging nucleare in Messico nel 2026?
Nel 2026 il mercato messicano dell'imaging nucleare avrebbe raggiunto i 313.32 milioni di dollari.
Qual è il CAGR previsto fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 5.46% tra il 2026 e il 2031.
Quale tipologia di prodotto detiene la quota maggiore?
I radioisotopi rappresentano la fetta più grande, pari al 61.58% dei ricavi del 2025.
Perché i centri diagnostici si stanno espandendo rapidamente?
Le catene di servizi ambulatoriali offrono tempi di attesa più brevi e tariffe più basse, con un CAGR del 5.95% entro il 2031.
Quale problema della catena di fornitura influisce maggiormente sulle procedure SPECT?
I ritardi doganali che rallentano le importazioni del generatore Mo-99 possono ridurre l'attività dell'isotopo al di sotto delle soglie cliniche.
Quali aziende guidano le vendite di attrezzature?
GE HealthCare, Siemens Healthineers e Philips sono in testa alle offerte per le apparecchiature di investimento.
Pagina aggiornata l'ultima volta il:



