

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.85 miliardo di dollari |
| Dimensione del mercato (2031) | 13.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.87% CAGR |
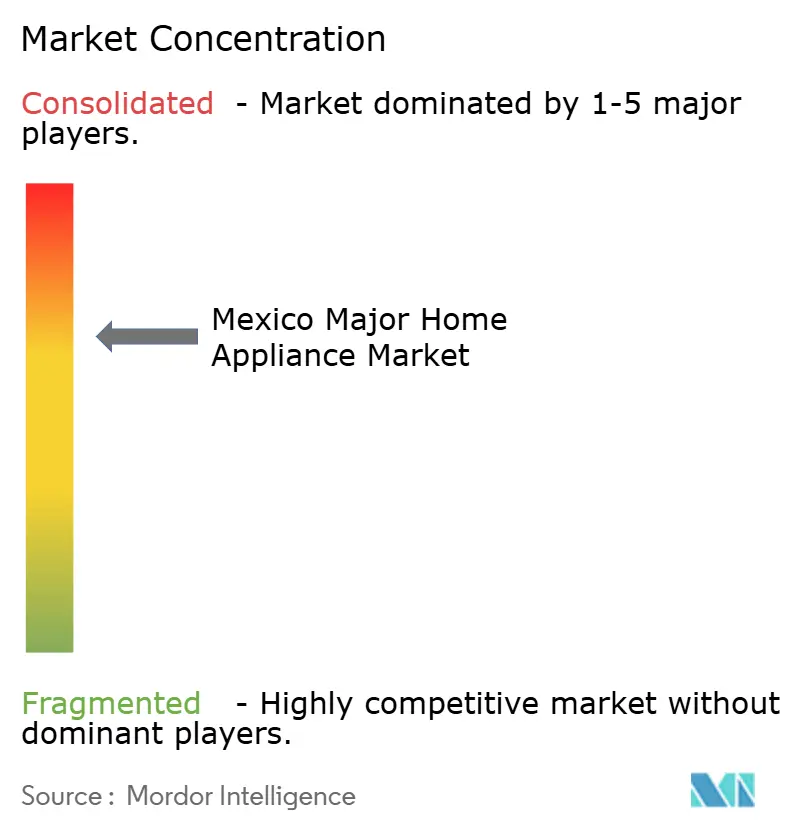
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elettrodomestici in Messico condotta da Mordor Intelligence
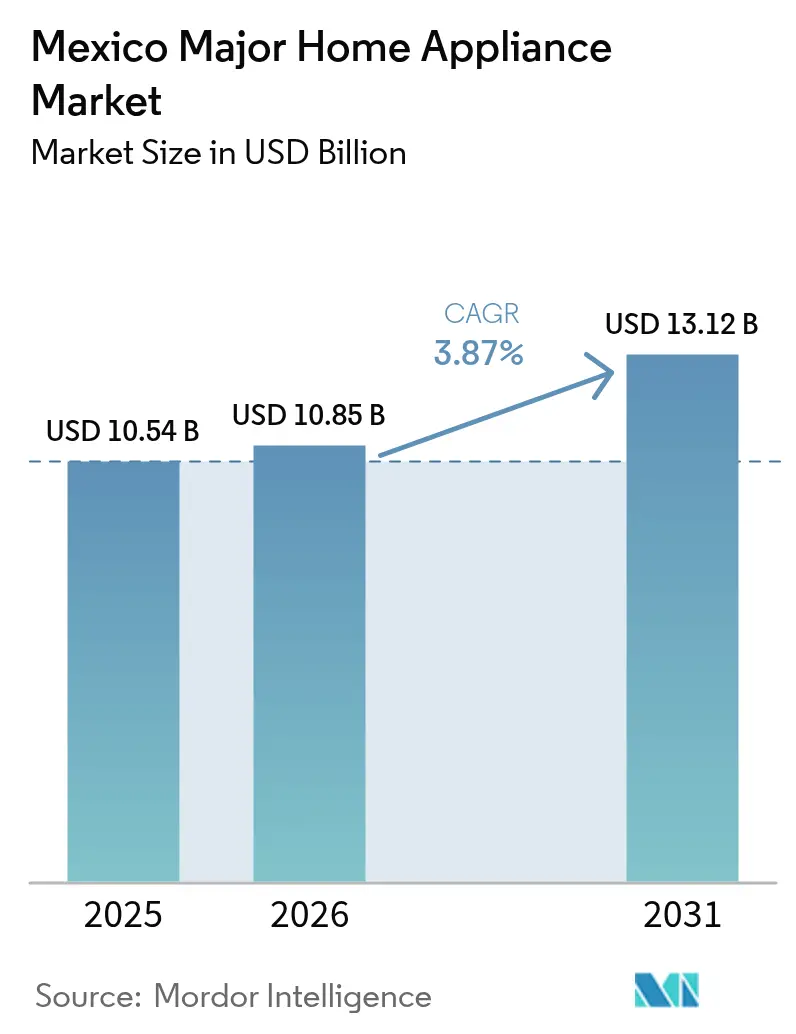
Il mercato messicano dei grandi elettrodomestici ha raggiunto un valore di 10.54 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10.85 miliardi di dollari nel 2026, per poi arrivare a 13.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.87%. Questa espansione graduale segnala un ecosistema industriale in maturazione, rimodellato da forze convergenti come i vincoli normativi, la tendenza al nearshoring e i cicli di sostituzione degli elettrodomestici influenzati dai cambiamenti climatici. A differenza della rapida crescita osservata nei mercati emergenti, il percorso del Messico è definito dalla sua consolidata infrastruttura manifatturiera. Questa infrastruttura produce annualmente elettrodomestici, principalmente per l'esportazione. Tuttavia, il consumo interno deve affrontare delle sfide, in particolare la volatilità del peso e l'instabilità delle infrastrutture idriche. Il settore incarna una dualità unica, in cui i produttori esportano negli Stati Uniti e al contempo soddisfano le esigenze del mercato interno. Qui, le famiglie si confrontano con una pressione dell'acqua che scende al di sotto dei 20 psi, un limite per gli elettrodomestici ad alto consumo idrico. Questi produttori gestiscono questa duplice situazione soddisfacendo la domanda nordamericana con stabilimenti localizzati che garantiscono tempi di consegna rapidi. Al contempo, adattano le offerte nazionali, dando priorità all'efficienza, all'affidabilità e al servizio, tenendo conto delle pressioni inflazionistiche sulle famiglie.
Punti chiave del rapporto
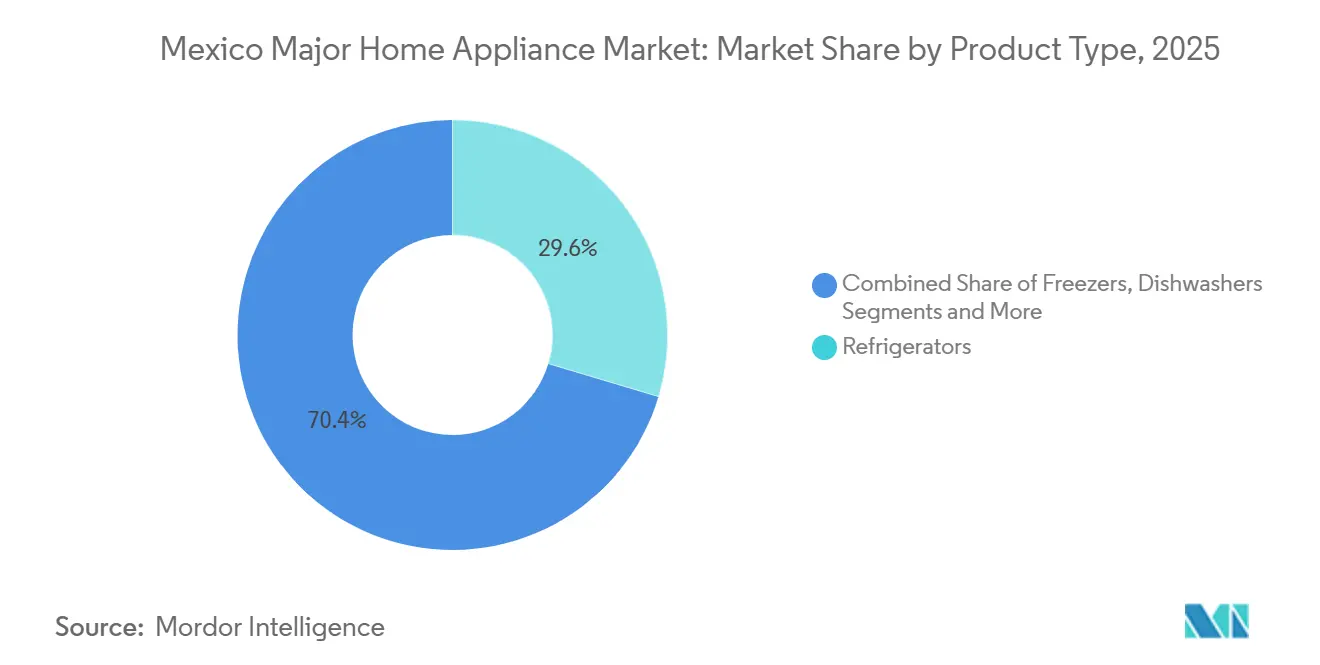
- Per tipologia di prodotto, i frigoriferi hanno dominato il mercato messicano degli elettrodomestici con una quota del 29.62% nel 2025, mentre si prevede che le lavastoviglie registreranno il CAGR più elevato, pari al 3.28%, fino al 2031.
- Per canale di distribuzione, i negozi multimarca e monomarca hanno conquistato il 34.30% del mercato messicano dei grandi elettrodomestici nel 2025, mentre si prevede che le piattaforme online cresceranno a un tasso annuo composto del 6.05% durante il periodo di previsione fino al 2031.
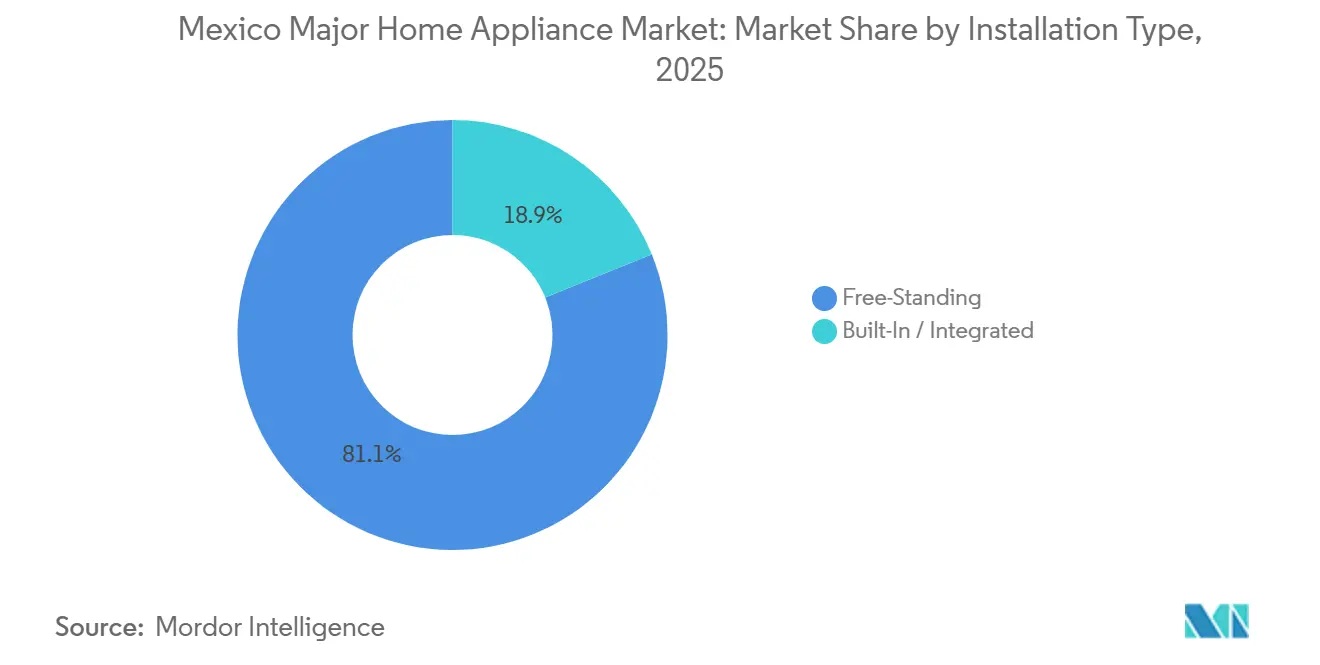
- Per tipologia di installazione, nel 2025 gli elettrodomestici a libera installazione detenevano l'81.12% della quota di mercato in Messico, mentre si prevede che gli elettrodomestici da incasso cresceranno a un tasso annuo composto del 4.45% fino al 2031.
- Dal punto di vista tecnologico, gli elettrodomestici tradizionali rappresentavano il 90.12% del mercato messicano dei grandi elettrodomestici nel 2025, mentre si prevede che gli elettrodomestici intelligenti e connessi cresceranno a un tasso annuo composto del 4.52% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Messico settentrionale rappresentava il 44.40% del mercato messicano dei grandi elettrodomestici, mentre si prevede che il Messico meridionale crescerà a un tasso annuo composto del 4.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Principali tendenze e approfondimenti sul mercato degli elettrodomestici in Messico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli standard di efficienza energetica NOM-015 accelerano la sostituzione di frigoriferi e congelatori. | + 0.5% | Nazionale, con primi successi a Monterrey, Guadalajara e Città del Messico. | A breve termine (≤ 2 anni) |
| Potenziamento e introduzione di funzionalità avanzate nelle categorie principali | + 0.4% | A livello nazionale, con una presenza più forte nei corridoi urbani settentrionali e centrali. | Medio termine (2-4 anni) |
| La vendita al dettaglio omnicanale con pagamenti rateali (MSI) sta migliorando l'accessibilità economica dei farmaci di largo consumo. | + 0.6% | A livello nazionale, penetrando nelle città di secondo livello e nelle zone semiurbane. | A breve termine (≤ 2 anni) |
| Aumento della capacità produttiva e della disponibilità di prodotti grazie al nearshoring. | + 0.8% | Messico settentrionale, con ripercussioni sulla catena di approvvigionamento verso il Messico centrale. | Medio termine (2-4 anni) |
| Le ondate di calore stanno accelerando l'adozione dei condizionatori d'aria più del previsto. | + 0.7% | Messico settentrionale e centrale, episodico nelle zone costiere meridionali | A breve termine (≤ 2 anni) |
| L'aumento dei redditi familiari e la formazione di nuove famiglie sostengono una domanda duratura. | + 0.5% | Nazionale, con una presenza concentrata nei comuni della cintura manifatturiera. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme di efficienza energetica NOM-015: accelerare la sostituzione di frigoriferi e congelatori.
Lo standard messicano per i frigoriferi, secondo il quadro normativo NOM-015-ENER, pone l'efficienza e la trasparenza dell'etichetta energetica al centro delle decisioni di sostituzione, rafforzando un ciclo di aggiornamento costante per le piattaforme basate su compressore. L'etichetta energetica gialla con l'indicazione dei kWh annuali offre agli acquirenti un punto di riferimento comune per tutte le dimensioni e i formati, e i rivenditori hanno integrato questi dati nei filtri di ricerca e nella segnaletica in negozio per ridurre le difficoltà decisionali. Con l'inasprirsi delle soglie di conformità, i produttori hanno rinnovato le gamme di prodotti con architetture ad alta efficienza e configurazioni premium che attraggono un maggior numero di acquirenti durante la sostituzione. Il risultato è un divario crescente tra i modelli più vecchi e quelli di ultima generazione che presentano la silenziosità, il raffreddamento stabile e il risparmio energetico come vantaggi quotidiani piuttosto che come caratteristiche di nicchia. Questa dinamica supporta una domanda sostenuta di frigoriferi anche se la crescita complessiva rimane moderata, con la leadership della categoria amplificata da regole di etichettatura e audit coerenti nell'ambito del quadro normativo NOM [1] Instituto Nacional de Electricidad y Energías Limpias, “Guía de Cumplimiento de la NOM-015-ENER,” INEEL, ineel.mx.
Vendita al dettaglio omnicanale con pagamenti rateali (MSI): miglioramento dell'accessibilità economica dei servizi di pagamento di importo elevato
Le opzioni di pagamento rateale a tasso zero e il "compra ora, paga dopo" sono diventate un incentivo comune per gli acquisti di beni di valore elevato, incrementando le conversioni durante gli eventi nazionali e agevolando le spese mensili per le famiglie che pianificano gli acquisti in tranche fisse. I rivenditori e i marketplace hanno integrato questi piani nei processi di pagamento omnicanale, dove gli acquirenti filtrano abitualmente in base alla durata del pagamento rateale e al limite massimo mensile prima di scegliere la capacità o la marca. Questo meccanismo spinge gli acquirenti di fascia media verso prodotti con specifiche superiori che verrebbero rimandati in caso di pagamento in contanti, favorendo così gli spostamenti verso prodotti di fascia alta come frigoriferi, lavatrici e condizionatori inverter durante i periodi promozionali. La durata del pagamento rateale e le condizioni dei partner variano a seconda del marchio e della regione, ma l'effetto strutturale è costante, poiché i modelli di pagamento flessibili ampliano l'accesso al credito oltre il tradizionale credito bancario. Periodi di maggiore restrizione dei prestiti non garantiti possono limitare la disponibilità e frenare i picchi promozionali, introducendo una variabilità trimestrale nelle categorie ad alta frequenza di sostituzione. Queste dinamiche tra vendita al dettaglio e finanza rappresentano un importante fattore propulsivo per il mercato messicano dei grandi elettrodomestici, dove la ricerca e il pagamento digitali hanno ridefinito la visibilità dell'assortimento e la scoperta delle offerte [2] Asociación Mexicana de Venta Online, “Estudio de Venta Online en México 2024,” AMVO, amvo.org.mx.
Aumento della capacità produttiva e della disponibilità di prodotti grazie al nearshoring (produzione locale)
Una nuova ondata di aperture di stabilimenti e ampliamenti di capacità produttiva ha incrementato la produzione in Nord America, con piattaforme per la refrigerazione e la cucina che beneficiano di una produzione localizzata e di cicli di rifornimento più brevi. Tra i progetti più significativi, spicca il nuovo stabilimento BSH per la refrigerazione a Salinas, Victoria, che serve i marchi Bosch e Thermador nei formati premium, mentre gli investimenti a monte da parte di aziende globali rafforzano l'allineamento delle piattaforme regionali e la resilienza logistica. Gli aggiornamenti dell'automazione e le certificazioni di processo negli stabilimenti esistenti sono stati utilizzati per stabilizzare i costi e la produttività, migliorando al contempo i tempi di attività e contribuendo a compensare i costi di conformità e di attrezzaggio associati alle transizioni dei refrigeranti. Lo sviluppo dei fornitori rimane un processo pluriennale, in particolare per i componenti di precisione che presentano rigorosi criteri di qualificazione, tuttavia la co-localizzazione dell'assemblaggio e dell'ingegneria migliora la cadenza di lancio dei modelli per le gamme nordamericane. Il ritorno in patria di SKU complessi rafforza inoltre gli ecosistemi di assistenza post-vendita che si basano sulla disponibilità locale di ricambi e tecnici qualificati. Questi cambiamenti supportano una disponibilità affidabile dei prodotti e cicli di vita più prevedibili nel mercato messicano dei grandi elettrodomestici, poiché i tempi di consegna nordamericani si riducono e i flussi di esportazione si diversificano tra i programmi dei clienti.
Le ondate di calore stanno accelerando l'adozione dei condizionatori d'aria, più rapidamente del previsto.
Il caldo prolungato negli stati del Nord e del Centro ha anticipato gli acquisti di condizionatori d'aria e ridotto i tempi di rifornimento, con i mini-split inverter che guadagnano quote di mercato poiché gli acquirenti valutano prestazioni, rumorosità e costi operativi. Le roadmap di prodotto enfatizzano rapporti di efficienza stagionale più elevati, refrigeranti a basso GWP e caratteristiche di affidabilità che affrontano le fluttuazioni di tensione e i riavvii dopo le interruzioni. Gli OEM stanno evolvendo i loro portafogli verso l'R32 e altre miscele di nuova generazione in linea con gli impegni globali di riduzione graduale, che aumentano i requisiti iniziali di ingegneria e assistenza, ma posizionano le piattaforme conformi per cicli di funzionamento pluriennali. L'assemblaggio locale dei modelli di raffreddamento più diffusi riduce i tempi di consegna durante i mesi di punta e crea spazio per configurazioni specifiche per canale. Questi cambiamenti consolidano un percorso di raffreddamento duraturo nel mercato messicano dei grandi elettrodomestici, mentre le norme di conformità sui refrigeranti incorporano soglie di qualità più elevate nei processi di progettazione e assistenza [3] Organizzazione delle Nazioni Unite per lo sviluppo industriale, "Messico - Progetto pilota sull'efficienza energetica nel contesto della riduzione graduale degli HFC - documento di progetto", UNIDO, unido.org.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati per impianti di riscaldamento, ventilazione e condizionamento (HVAC) ed elettrodomestici a basso consumo energetico. | -0.6% | Nazionale, con forti pressioni sui segmenti socioeconomici D/E | Medio termine (2-4 anni) |
| La scarsa diffusione e le limitate abitudini di utilizzo delle lavastoviglie stanno riducendo la portata della categoria. | -0.3% | Aiuti nazionali e marginali negli sviluppi immobiliari di lusso | A lungo termine (≥ 4 anni) |
| I problemi legati alla scarsità idrica urbana limitano l'utilizzo di elettrodomestici ad alto consumo idrico. | -0.4% | Città del Messico, Monterrey, Tijuana e l'espansione verso città secondarie. | Medio termine (2-4 anni) |
| La transizione ai refrigeranti comporta un aumento dei costi di riprogettazione e conformità. | -0.5% | Base manifatturiera nazionale, trasmissione indiretta dei prezzi al consumatore | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali per impianti di riscaldamento, ventilazione e condizionamento (HVAC) ed elettrodomestici a basso consumo energetico.
Le differenze di prezzo iniziali tra gli elettrodomestici di base e quelli ad alta efficienza complicano le decisioni di aggiornamento per le famiglie attente al rapporto qualità-prezzo, anche se le etichette energetiche aumentano la consapevolezza dei risparmi a lungo termine. Le misure di efficienza obbligatorie, come i compressori inverter e l'isolamento migliorato, aumentano i costi di progettazione e dei materiali, che possono essere solo parzialmente trasferiti al dettaglio. Quando la capacità di finanziamento si riduce o le promozioni diminuiscono, il divario tra le piattaforme di base e quelle conformi rallenta la sostituzione nelle fasce di reddito più basse. Questa situazione può aprire la strada a importazioni non conformi che promettono risparmi eclatanti ma sono prive di certificazione, copertura di garanzia e accesso all'assistenza. L'applicazione degli standard di valutazione della conformità e di etichettatura si sta inasprendo in tutte le categorie, aumentando il rischio per i venditori che aggirano i canali ufficiali. Questi fattori, nel loro complesso, rallentano la transizione verso le fasce di efficienza più elevate e influenzano la composizione dell'assortimento nel mercato messicano dei grandi elettrodomestici, dove l'affidabilità e la certificazione sono sempre più importanti nelle decisioni di acquisto.
Le preoccupazioni relative alla scarsità idrica urbana limitano l'utilizzo di elettrodomestici ad alto consumo idrico.
La bassa e variabile pressione dell'acqua nei quartieri urbani densamente popolati limita il bacino di utenza potenziale per le lavastoviglie e, in misura minore, per le lavatrici a carica frontale, che richiedono condizioni di fornitura stabili per funzionare correttamente. I costruttori stanno promuovendo modelli da incasso nei nuovi progetti, ma le difficoltà di installazione e i requisiti idraulici rimangono complessi per gli edifici esistenti. I marchi con un posizionamento premium hanno integrato opzioni di aumento della pressione e formati compatti per adattarsi alle cucine più piccole e ridurre le difficoltà di installazione. Nonostante questi adattamenti, il mercato si espande partendo da una base ridotta e la diffusione rimane disomogenea tra le aree metropolitane, che differiscono per continuità del servizio e età delle infrastrutture. Gli stessi vincoli riducono l'attrattiva dei cicli ad alto consumo idrico per gli acquirenti che privilegiano la prevedibilità e la bassa manutenzione. Queste condizioni strutturali frenano l'adozione dei grandi elettrodomestici nel mercato messicano, nonostante il crescente interesse per le soluzioni da cucina che consentono di risparmiare tempo, soprattutto tra le famiglie con doppio reddito.
Analisi del segmento
Per tipologia di prodotto: la domanda di sostituzione dei frigoriferi è in aumento, le lavastoviglie cavalcano l'onda della premiumizzazione.
Nel 2025, i frigoriferi hanno conquistato il 29.62% della quota di mercato degli elettrodomestici in Messico, grazie ai confronti basati sull'etichettatura e ai miglioramenti normativi che concentrano la domanda su modelli conformi e ad alta efficienza. Il segnale normativo mantiene stabile il tasso di sostituzione e rafforza l'interesse per le unità di capacità superiore che promettono un raffreddamento costante, bassa rumorosità e un minore consumo energetico durante l'intero ciclo di vita. Con la transizione di queste piattaforme alle linee di assemblaggio locali, migliora la disponibilità di prodotti nei formati a doppia porta e con congelatore inferiore, pensati per gli acquirenti urbani che passano da configurazioni obsolete. I nuovi stabilimenti produttivi nel Messico settentrionale rafforzano la resilienza del settore della refrigerazione di alta gamma, accorciando i cicli di consegna ai rivenditori nordamericani e stabilizzando le scorte nazionali durante le promozioni. Queste iniziative migliorano l'allineamento con le aspettative dei consumatori nelle principali aree metropolitane, dove gli acquirenti valutano congiuntamente flessibilità di conservazione ed efficienza. Il risultato è una categoria che si colloca al centro dei piani di sostituzione delle famiglie per il mercato messicano dei grandi elettrodomestici, poiché il finanziamento al dettaglio elimina alcuni attriti iniziali nei livelli di capacità più elevati [4] BSH Hausgeräte GmbH, “Milestone for North America Growth Strategy: BSH Opens First Refrigeration Factory in Mexico,” BSH Group Press, bsh-group.com.
La linea di prodotti in più rapida crescita è quella delle lavastoviglie, che si prevede crescerà a un tasso annuo composto del 3.28% fino al 2031, grazie alla standardizzazione delle cucine componibili da parte dei costruttori e all'adozione da parte delle famiglie di modelli compatti adatti a spazi più ridotti. I limiti infrastrutturali rimangono un ostacolo fondamentale, pertanto i marchi puntano su design che aumentano la pressione, dimensioni facili da installare e cicli silenziosi adatti alla vita in appartamento. L'adozione è più forte nei quartieri benestanti, dove l'installazione è pianificata durante la costruzione e dove i tempi di acquisto coincidono con più ampi lavori di ammodernamento della cucina. Le campagne di sensibilizzazione che enfatizzano i vantaggi igienici e la praticità possono influenzare le finestre di sostituzione per le categorie adiacenti, poiché le famiglie ottimizzano gli elettrodomestici in base alle routine di cottura e pulizia. Con l'espansione della copertura di distribuzione dell'e-commerce e la normalizzazione delle promozioni basate su MSI (Massive Stores Inspection), un numero maggiore di famiglie ha accesso a lavastoviglie di fascia medio-alta, spesso incluse nelle offerte a pacchetto per le nuove costruzioni. Questi fattori ampliano il bacino di potenziali acquirenti per il mercato messicano dei grandi elettrodomestici, mantenendo al contempo una crescita contenuta a causa delle limitazioni relative all'assistenza e agli impianti idraulici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i negozi multimarca sfruttano la profondità dell'assortimento, le piattaforme online si espandono tramite il BNPL (Buy Now Pay Later).
Nel 2025, i negozi multimarca e monomarca hanno rappresentato il 34.30% delle vendite, grazie alla presenza capillare su tutto il territorio nazionale, all'approvazione del credito in loco e alla possibilità di provare i prodotti di persona, elementi che continuano a influenzare gli acquisti di elettrodomestici per la cucina e la lavanderia. Il personale del negozio illustra le funzioni principali e i requisiti di installazione prima del pagamento, aumentando la fiducia dei clienti per le categorie di prodotti sensibili al consumo di acqua ed energia. Gli showroom di punta offrono assortimenti premium selezionati e dimostrazioni dell'ecosistema che illustrano il valore del controllo connesso e del monitoraggio energetico per le famiglie con ritmi di vita frenetici. I rivenditori si coordinano con i produttori durante i principali periodi promozionali, allineando le strategie di inventario e di esposizione ai formati più venduti con tempi di rotazione rapidi. Di conseguenza, i negozi fisici rimangono il canale di acquisto preferito per chi acquista per la prima volta e per i grandi elettrodomestici che richiedono consegna e installazione. Questa struttura mantiene il retail multimarca centrale per le conversioni nel mercato messicano dei grandi elettrodomestici, anche se la ricerca online domina la fase iniziale del funnel di vendita.
Le piattaforme online rappresentano il canale in più rapida crescita, con un CAGR del 6.05% fino al 2031, a testimonianza di una maggiore visibilità dell'assortimento, della facilità di filtraggio per capacità e caratteristiche e delle opzioni di pagamento rateale integrate al momento del checkout. I rivenditori integrano il click-and-collect e la consegna programmata nelle aree metropolitane ad alta densità, dove i clienti apprezzano la certezza dei tempi e gli aggiornamenti sul tracciamento. I carrelli digitali spesso includono piccoli e grandi elettrodomestici, il che premia i banner che coordinano pacchetti, posizionamento e opzioni di garanzia estesa. Le associazioni segnalano un aumento costante delle ricerche e degli acquisti online di grandi elettrodomestici, con un comportamento mobile-first che influenza la scoperta e l'allineamento dei prezzi tra i rivenditori. Questi miglioramenti consentono ai canali digitali di eguagliare o superare le conversioni sui prodotti premium, soprattutto quando l'installazione e il ritiro gratuiti vengono promossi durante gli eventi di vendita. L'esperienza combinata online e in negozio è ormai il percorso predefinito nel mercato messicano dei grandi elettrodomestici, con i servizi MSI e BNPL che fungono da strumento di collegamento per carrelli più grandi.
In base alla tipologia di installazione: le unità autoportanti dominano grazie alla flessibilità e ai vantaggi intrinseci nelle nuove costruzioni.
Nel 2025, gli elettrodomestici a libera installazione hanno rappresentato l'81.12% delle vendite grazie alla flessibilità di posizionamento, alla facilità di spostamento durante i traslochi e alla minore complessità di sostituzione. Le famiglie che vivono in case unifamiliari e in edifici a bassa altezza apprezzano la praticità del "plug-and-play" e la rapida reperibilità nei negozi in caso di sostituzioni urgenti. I prezzi di ingresso rimangono i più accessibili per i modelli a libera installazione, rendendoli la scelta predefinita in molti comuni lontani dai centri metropolitani. I rivenditori enfatizzano le caratteristiche principali, le etichette energetiche e la copertura dell'assistenza per garantire la restituzione degli elettrodomestici a libera installazione. Anche nelle fasce di prezzo più elevate, frigoriferi e cucine a libera installazione rimangono un punto fermo nei cicli di sostituzione che coincidono con traslochi o ristrutturazioni. Queste dinamiche mantengono gli elettrodomestici a libera installazione al centro delle decisioni di acquisto quotidiane nel mercato messicano dei grandi elettrodomestici, poiché gli aggiornamenti riflettono i graduali cambiamenti in termini di efficienza e capacità.
Si prevede che gli elettrodomestici da incasso e integrati supereranno la crescita complessiva con un CAGR del 4.45% fino al 2031, poiché i costruttori offrono cucine attrezzate in pacchetti completi e gli acquirenti di fascia alta puntano su un'estetica armoniosa e un funzionamento silenzioso. Frigoriferi, lavastoviglie e piani cottura integrati beneficiano di mobili coordinati e di un'installazione professionale che anticipa le scelte di finitura e allestimento durante la fase di costruzione. I produttori di fascia alta con produzione locale possono ridurre i tempi di consegna per le personalizzazioni e allineare le caratteristiche agli standard locali, rafforzando l'attrattiva dei pacchetti da incasso. Nel corso del ciclo di vita, le reti di assistenza e gli installatori certificati assumono un ruolo sempre più importante e le garanzie rafforzano la proposta di valore attraverso termini di copertura più lunghi. I cicli di sostituzione possono essere più lunghi per i formati integrati, tuttavia i prezzi unitari più elevati mantengono i ricavi anche se i volumi rimangono modesti al di fuori delle principali aree metropolitane. Questo segmento rappresenta un importante canale di vendita premium per il mercato messicano dei grandi elettrodomestici, dove le famiglie urbane finanziano la personalizzazione della cucina tramite mutui e ristrutturazioni programmate.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: gli elettrodomestici tradizionali mantengono la loro posizione dominante sul mercato di massa, mentre i modelli smart registrano un'impennata nelle case connesse.
Nel 2025, gli elettrodomestici tradizionali hanno rappresentato il 90.12% delle vendite, a testimonianza della domanda costante di piattaforme che offrono le funzioni principali a prezzi accessibili e non dipendono da una connessione a banda larga stabile. Le famiglie nelle aree semi-urbane e rurali continuano a privilegiare la convenienza iniziale e la semplicità di assistenza rispetto alle funzionalità dell'ecosistema. I rivenditori presentano i modelli tradizionali come prodotti affidabili e robusti, con etichette chiare, manutenzione semplice e copertura di garanzia a livello nazionale. Con l'innalzamento degli standard di efficienza, le prestazioni di base dei modelli tradizionali offrono risparmi incrementali e un funzionamento più silenzioso senza grandi cambiamenti nelle abitudini di utilizzo. Questa combinazione mantiene un ampio appeal per le categorie di elettrodomestici come lavatrice, refrigerazione e cottura, dove il prezzo iniziale rimane determinante. Tale struttura mantiene la tecnologia tradizionale al centro del mercato messicano dei grandi elettrodomestici, mentre le piattaforme connesse si espandono nei segmenti di reddito più elevati.
Si prevede che gli elettrodomestici intelligenti e connessi cresceranno a un tasso annuo composto del 4.52% fino al 2031, con un'adozione più forte nelle principali aree metropolitane dove gli acquirenti apprezzano il controllo tramite app, il monitoraggio energetico e l'integrazione vocale. I marchi evidenziano funzionalità pratiche come la diagnostica remota, i cicli guidati e l'ottimizzazione della programmazione in linea con le routine quotidiane. I condizionatori intelligenti e le piattaforme inverter dimostrano come la connettività si combini con la gestione energetica, supportando l'utilizzo in situazioni di comfort durante i periodi di caldo prolungato. Le linee di prodotti localizzate in Messico includono modelli di climatizzazione e lavanderia connessi che si integrano con i principali assistenti vocali e app per dispositivi mobili. Man mano che un numero maggiore di elettrodomestici si coordina tramite protocolli standard, l'interoperabilità migliora e si riducono le difficoltà per le famiglie che utilizzano marchi diversi. Questi aggiornamenti ampliano il segmento premium del mercato messicano dei grandi elettrodomestici e incoraggiano il passaggio a modelli più recenti in fase di sostituzione, quando il finanziamento è allineato con eventi promozionali.
Analisi geografica
Il Messico settentrionale ha dominato il mercato con il 44.40% del fatturato del 2025, grazie alla forza lavoro del settore manifatturiero, alla logistica transfrontaliera e alle lunghe stagioni di raffreddamento che favoriscono un aumento del consumo medio di elettrodomestici e una costante diffusione dei condizionatori. Gli stabilimenti orientati all'esportazione consolidano la produzione di modelli di refrigerazione e raffreddamento di alta gamma vicino al confine con il Texas, offrendo brevi percorsi di rifornimento verso il Nord America e mantenendo al contempo le quote di mercato per il mercato interno. La produzione localizzata di modelli premium da parte di OEM globali rafforza la disponibilità di scorte durante le promozioni nazionali e consente tempi di consegna più brevi per le varianti su ordinazione. I rivenditori in questa regione puntano su condizionatori ad alta efficienza, frigoriferi di alta gamma e pacchetti cucina integrati che beneficiano di promozioni con pagamento rateale. Con il raggiungimento di nuove dimensioni produttive, la localizzazione dei componenti e la capacità di assistenza rafforzano la copertura nelle città satellite. Queste caratteristiche strutturali supportano la leadership sostenuta degli stati settentrionali nel mercato messicano dei grandi elettrodomestici, con una base stabile sia per l'esportazione che per il mercato interno.
Il Messico centrale combina il più grande centro di domanda urbana del paese con consolidati corridoi industriali che influenzano i modelli di acquisto delle famiglie e le aspettative in termini di servizi. La sostituzione degli elettrodomestici rappresenta una quota significativa del fatturato di questa categoria a Città del Messico e nei comuni circostanti, dove le etichette energetiche e i livelli di rumorosità misurati incidono sulla scelta di appartamenti e case a schiera. I modelli di e-commerce e omnicanale sono più maturi in questa regione e gli acquirenti confrontano regolarmente online etichette, caratteristiche e opzioni di installazione prima di scegliere il ritiro in negozio o la consegna programmata. I costruttori nelle principali aree metropolitane standardizzano pacchetti integrati nei progetti di fascia alta, il che facilita l'accesso a lavastoviglie e frigoriferi integrati agli acquirenti che intendono installarli durante la costruzione. I rivenditori collaborano con i produttori di apparecchiature originali (OEM) in occasione di eventi stagionali per bilanciare le scorte in base a formati e dimensioni adatti alle cucine compatte. Questa regione funge da indicatore per l'adozione di prodotti premium nel mercato messicano dei grandi elettrodomestici, con la domanda online che spesso anticipa i cambiamenti di categoria che si estendono successivamente alle città di secondo livello.
Si prevede che il Messico meridionale registrerà la crescita più rapida fino al 2031, trainata dalla crescente formazione di nuove famiglie nei corridoi turistici in rapida espansione e dai progetti infrastrutturali che estendono la copertura distributiva. I settori della refrigerazione e del lavaggio si espandono partendo da una base installata inferiore, e le promozioni durante gli eventi nazionali introducono fasce di prezzo premium a nuovi acquirenti. I rivenditori riducono la profondità dell'assortimento a favore di formati più compatti e offrono pacchetti di assistenza estesa per consolidare la fiducia, in linea con l'evoluzione delle aspettative post-vendita. La domanda di raffreddamento aumenta con l'allungarsi delle stagioni calde lungo le coste, il che accelera la migrazione verso i condizionatori inverter in alcuni agglomerati urbani. Con l'ampliamento della copertura, i rivenditori adottano un modello di consegna hub-and-spoke per ridurre i tempi di installazione e minimizzare gli appuntamenti mancati. Questi miglioramenti ampliano la domanda potenziale nel mercato messicano dei grandi elettrodomestici, mantenendo al contempo la crescita più sensibile alle condizioni di credito e alla capacità logistica nelle nuove aree servite.
Panorama competitivo
Il mercato messicano dei grandi elettrodomestici presenta una moderata concentrazione, con i marchi leader che si sostengono grazie alla produzione locale, a un'ampia rete di vendita al dettaglio e a portafogli multi-categoria conformi alle normative in materia di etichettatura e refrigeranti. Le aziende con stabilimenti in loco coordinano gli aggiornamenti delle piattaforme e la formazione del personale tecnico prima dei picchi stagionali, stabilizzando prezzi e scorte per i prodotti prioritari. Gli stabilimenti produttivi di Whirlpool nel Messico settentrionale vantano programmi avanzati di efficienza produttiva e certificazioni esterne che testimoniano disciplina nella produzione e controllo dei costi. Il nuovo stabilimento di refrigerazione di BSH si afferma come punto di riferimento locale per il segmento premium, riducendo i tempi di consegna per i modelli a doppia porta e con congelatore inferiore, integrando al contempo operazioni sostenibili per raggiungere gli obiettivi aziendali. Queste iniziative segnalano un impegno a lungo termine nella regione e supportano la disponibilità sul mercato interno durante i periodi di campagna. Tale struttura favorisce un'espansione misurata nel mercato messicano dei grandi elettrodomestici, consentendo ai produttori di gestire al meglio le normative e le iniziative di localizzazione dei componenti.
I marchi globali stanno rafforzando gli ecosistemi intelligenti per differenziare l'esperienza utente nei settori della climatizzazione e del lavaggio, con controlli connessi, diagnostica e informazioni sul consumo energetico che rispondono alle esigenze delle famiglie urbane. La localizzazione dei prodotti per il Messico integra la tolleranza alla tensione e la flessibilità di installazione, adatte sia alle ristrutturazioni di appartamenti che alle nuove costruzioni. Con il miglioramento dell'interoperabilità, gli acquirenti di fascia alta possono combinare prodotti di diverse categorie e marchi, aumentando il valore di reti di assistenza affidabili e del supporto software. I nuovi investimenti nel settore della climatizzazione per il Nord America, inclusi gli impianti dedicati alle unità di trattamento aria avanzate, riflettono le crescenti esigenze di gestione termica nei settori ad alta intensità di dati che influenzano la progettazione residenziale e i percorsi formativi. Queste strategie supportano il canale HVAC adiacente e definiscono le aspettative in termini di prestazioni degli inverter e refrigeranti a basso GWP nei portafogli di climatizzatori domestici. Insieme, questi cambiamenti rafforzano il mercato messicano dei grandi elettrodomestici, allineando le roadmap delle piattaforme agli standard regionali e alle preferenze degli utenti.
I marchi emergenti competono puntando sull'equilibrio tra funzionalità e valore e su tempi di risposta online rapidi, spesso abbinando condizionatori inverter a prezzi accessibili e frigoriferi convenienti a partner di assistenza a livello nazionale. Sfruttano la visibilità sul mercato durante gli eventi nazionali e offrono pacchetti di garanzia estesa per costruire fiducia in categorie con un'elevata sensibilità alla sostituzione. I rivenditori ora considerano le funzionalità connesse come optional che possono influenzare le decisioni di acquisto quando il prezzo si avvicina alle soglie di acquisto di massa durante le campagne di pagamento rateale. Nei segmenti premium, i marchi europei di elettrodomestici da cucina puntano sull'estetica integrata e sulla silenziosità, supportate dalla produzione locale che riduce la variabilità delle consegne. In tutti i segmenti, la valutazione della conformità e gli standard di etichettatura rimangono requisiti di base, alzando la soglia di ingresso e restringendo i canali informali. Questo allineamento favorisce i marchi con processi di conformità consolidati e copertura di assistenza sul campo, rafforzando un mercato messicano degli elettrodomestici equilibrato ma competitivo, dove l'esecuzione del prodotto e del servizio determina le variazioni di quota di mercato.
I principali leader del settore degli elettrodomestici in Messico
Mabe
Mulinello
LG Electronics
Samsung Electronics
Hisense
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Alliance Air, filiale di Daikin Applied, ha completato la costruzione del suo stabilimento di produzione di sistemi HVAC ad alta efficienza energetica a Tijuana, del valore di 121 milioni di dollari, che si estende su una superficie di 460,000 piedi quadrati e impiega 1,150 lavoratori per produrre unità di trattamento aria personalizzate e soluzioni di raffreddamento per sale computer destinate ai data center nordamericani.
- Marzo 2025: Mabe, azienda leader in Messico nella produzione di elettrodomestici, ha annunciato un investimento di 668 milioni di dollari tra il 2025 e il 2027 per la ristrutturazione e l'ampliamento dei suoi 15 stabilimenti a livello nazionale, con particolare attenzione all'integrazione dell'IoT, alla transizione al refrigerante R32 e alle lavatrici a inverter di ultima generazione. Questo impegno porta l'investimento totale di Mabe in Messico dal 2023 a 1.1 miliardi di dollari.
- Febbraio 2025: Gli stabilimenti di produzione Horizon e Plastics di Whirlpool Corporation a Ciudad Apodaca, Nuevo León, hanno ottenuto la certificazione World Class Manufacturing (WCM) di livello Argento da parte di revisori esterni, a conferma di un'espansione del 60% dei pilastri di miglioramento sistematico e di un risparmio sui costi del 7% in 12 mesi grazie all'eliminazione degli sprechi, all'ottimizzazione delle scorte e alle iniziative di miglioramento continuo promosse dai dipendenti.
- Gennaio 2025: Samsung Electronics e LG Electronics hanno avviato valutazioni per il trasferimento parziale della produzione dal Messico agli stabilimenti statunitensi in risposta alle minacce di dazi del 25%. Samsung sta valutando la possibilità di spostare la produzione di asciugatrici da Querétaro a Newberry, nella Carolina del Sud, mentre LG sta considerando il trasferimento della produzione di frigoriferi e televisori a Clarksville, nel Tennessee, a dimostrazione della vulnerabilità del nearshoring alla volatilità delle politiche commerciali.
Ambito e metodologia
I principali elettrodomestici comprendono tutte le apparecchiature primarie necessarie per le attività domestiche. Nel rapporto viene fornita un’analisi di fondo completa del principale mercato messicano degli elettrodomestici, che include una valutazione dei conti nazionali, dell’economia, delle tendenze dei mercati emergenti per segmenti, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato.
Il mercato messicano dei principali elettrodomestici è segmentato per tipologia di prodotto (frigoriferi, congelatori, lavastoviglie, lavatrici, cucine, forni/piani cottura e altri) e per canale di distribuzione (negozi multimarca, negozi specializzati, vendita online e altri canali di distribuzione). Le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Per tipo di prodotto
| frigoriferi |
| Congelatori |
| Lavatrici |
| lavastoviglie |
| Piani cottura e cucine |
| Forni a microonde |
| Condizionatori |
| Altri (Piani cottura elettrici) |
Per canale di distribuzione
| Negozi multimarca e di marchi esclusivi (EBO) |
| Ipermercati e supermercati |
| Piattaforme online / e-commerce |
| Modelli di vendita diretta al consumatore (D2C) e di abbonamento |
Per tipo di installazione
| Indipendente |
| Incorporato / Integrato |
Per tecnologia
| Elettrodomestici convenzionali |
| Elettrodomestici intelligenti/connessi |
Per geografia
| Messico settentrionale |
| Messico centrale |
| Messico meridionale |
| Per tipo di prodotto | frigoriferi |
| Congelatori | |
| Lavatrici | |
| lavastoviglie | |
| Piani cottura e cucine | |
| Forni a microonde | |
| Condizionatori | |
| Altri (Piani cottura elettrici) | |
| Per canale di distribuzione | Negozi multimarca e di marchi esclusivi (EBO) |
| Ipermercati e supermercati | |
| Piattaforme online / e-commerce | |
| Modelli di vendita diretta al consumatore (D2C) e di abbonamento | |
| Per tipo di installazione | Indipendente |
| Incorporato / Integrato | |
| Per tecnologia | Elettrodomestici convenzionali |
| Elettrodomestici intelligenti/connessi | |
| Per geografia | Messico settentrionale |
| Messico centrale | |
| Messico meridionale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato messicano dei grandi elettrodomestici?
Il mercato messicano dei grandi elettrodomestici valeva 10.54 miliardi di dollari nel 2025, si prevede che raggiungerà i 10.85 miliardi di dollari nel 2026 e si stima che arriverà a 13.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.87%.
Qual è la categoria di prodotti che domina le vendite di grandi elettrodomestici in Messico?
Nel 2025, i frigoriferi hanno rappresentato la quota di mercato maggiore, pari al 29.62% del fatturato, grazie all'etichettatura per l'efficienza energetica e ai cicli di sostituzione costanti.
Qual è il canale di vendita che sta crescendo più rapidamente per i grandi elettrodomestici in Messico?
Le piattaforme online rappresentano il canale in più rapida crescita, con un CAGR del 6.05%, trainato dai pagamenti rateali e da una maggiore efficienza nell'evasione degli ordini su più canali.
Quale regione contribuisce maggiormente alla produzione di grandi elettrodomestici in Messico?
Il Messico settentrionale ha contribuito al 44.40% del fatturato del 2025 grazie all'occupazione nel settore manifatturiero, all'accesso logistico e alla maggiore durata delle stagioni di raffreddamento.
Come si sta evolvendo il mix tecnologico dei grandi elettrodomestici in Messico?
Le piattaforme convenzionali dominano ancora il mercato, rappresentando il 90.12% delle vendite previste per il 2025, mentre gli elettrodomestici intelligenti e connessi crescono a un tasso annuo composto del 4.52%, grazie all'adozione da parte delle famiglie urbane di sistemi di controllo e diagnostica basati su app.
Quali sono i due fattori principali che influenzano la domanda di grandi elettrodomestici in Messico?
Standard di efficienza energetica ed etichettatura che accelerano i cicli di sostituzione, e finanziamenti al dettaglio a rate che riducono le barriere iniziali per le funzionalità premium.


