

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
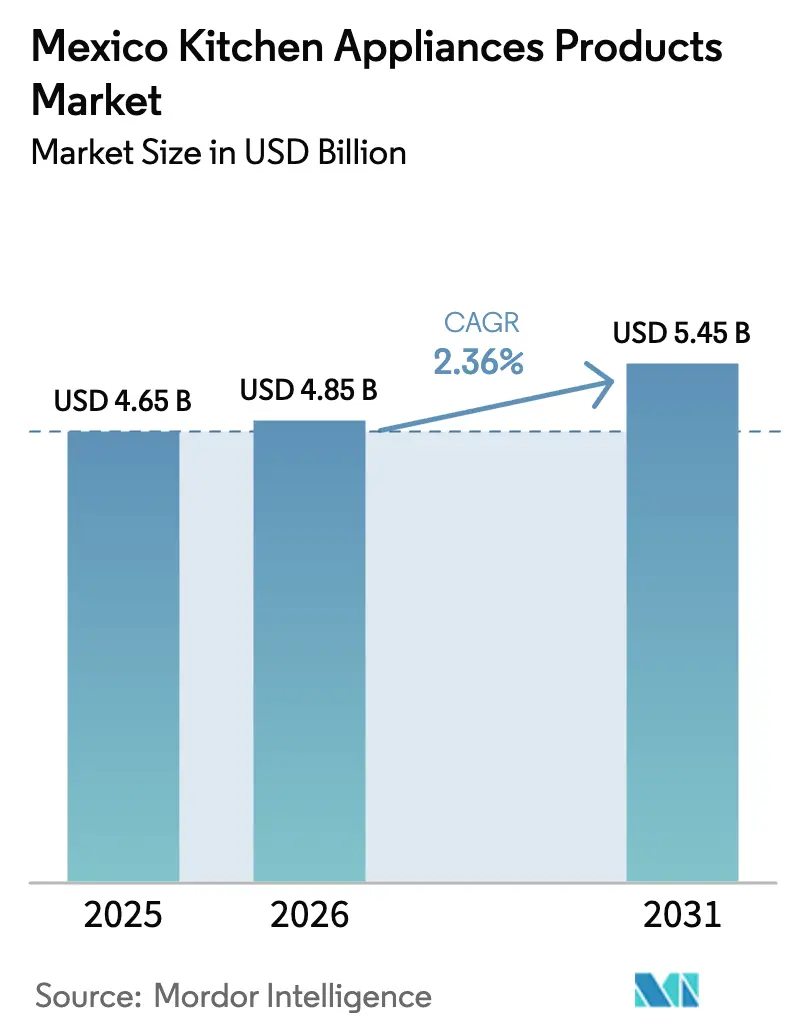
| Dimensione del mercato (2026) | 4.85 miliardo di dollari |
| Dimensione del mercato (2031) | 5.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.36% CAGR |
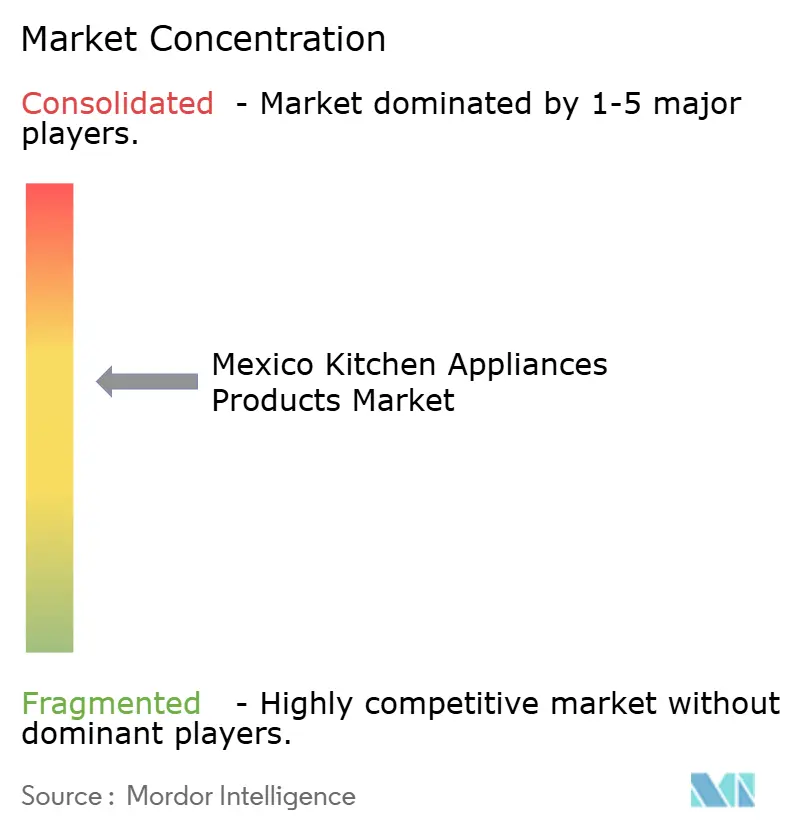
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti per elettrodomestici da cucina in Messico di Mordor Intelligence
Si prevede che il mercato messicano degli elettrodomestici da cucina crescerà da 4.65 miliardi di dollari nel 2025 a 4.85 miliardi di dollari nel 2026, raggiungendo i 5.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.36% nel periodo 2026-2031. Al di là del tasso di crescita previsto, i cicli di sostituzione imposti dalle normative e la produzione localizzata stanno rimodellando il mix di categorie e le fasce di prezzo, mentre la distribuzione si sta orientando verso formati omnicanale che utilizzano conversioni basate sul credito e consegne più rapide per ampliare l'accesso. I mandati sull'efficienza energetica previsti dalla normativa NOM-015 hanno inasprito le soglie di prestazione dei frigoriferi e catalizzato la sostituzione strutturata, influenzando le strategie competitive relative alla tecnologia inverter, alla segnalazione della garanzia e alle capacità di test in loco. Gli ecosistemi finanziari al dettaglio che servono i lavoratori informali mantengono la domanda resiliente durante gli shock tariffari, mentre l'incertezza tariffaria incoraggia i marchi leader ad aumentare il contenuto locale e a proteggersi dall'esposizione transfrontaliera attraverso scelte di capacità e approvvigionamento. A livello regionale, il Messico centrale rimane il fulcro delle entrate grazie all'elevata urbanizzazione e alle consolidate reti di vendita al dettaglio, tuttavia il Messico settentrionale registra la curva di crescita più rapida, poiché il nearshoring, l'aumento dei salari e il consumo in climi caldi favoriscono categorie con cicli di vendita più rapidi.
Punti chiave del rapporto
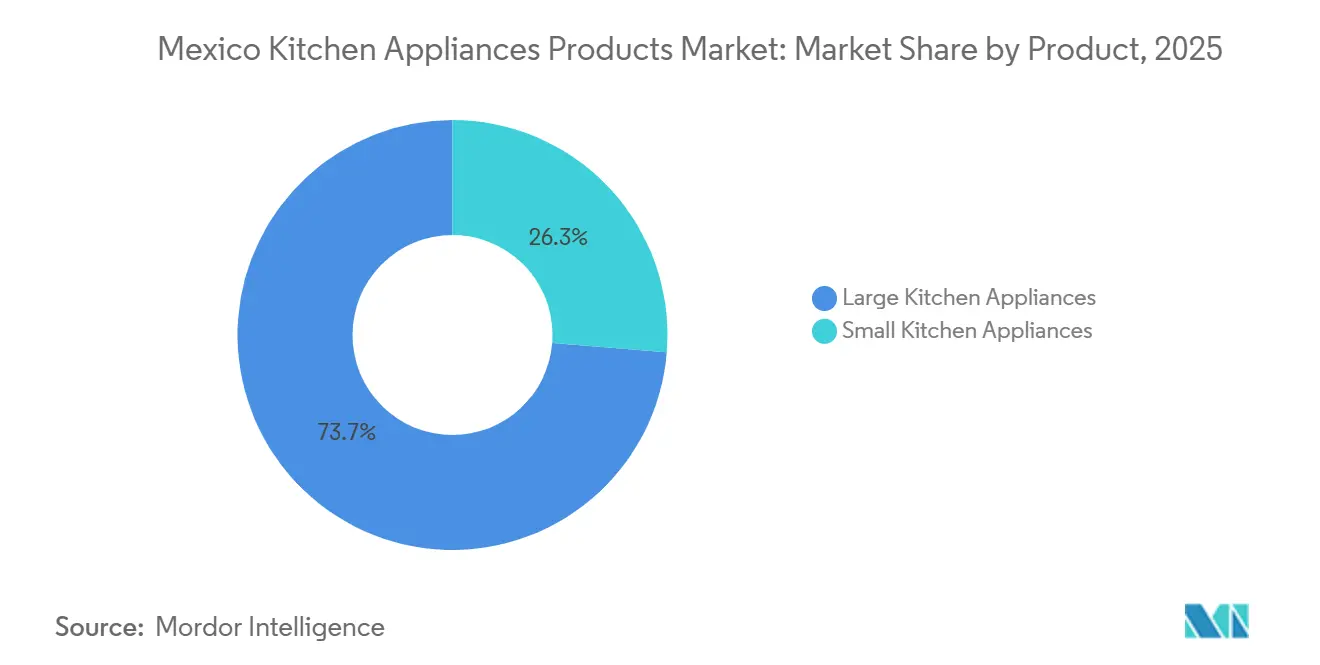
- Per tipologia di prodotto, i grandi elettrodomestici da cucina detenevano una quota di fatturato del 73.72% nel 2025, mentre si prevede che i piccoli elettrodomestici da cucina cresceranno a un tasso annuo composto del 3.45% fino al 2031, trainati dall'innovazione e dal ciclo di vita dei prodotti. Si prevede che i piccoli elettrodomestici da cucina supereranno la crescita dell'intera categoria durante questo periodo.
- Per quanto riguarda gli utenti finali, il settore residenziale ha rappresentato l'86.25% del volume previsto per il 2025, mentre si prevede che le installazioni commerciali cresceranno a un tasso annuo composto del 3.71%, trainate dai progetti alberghieri e dall'espansione nel settore della ristorazione rapida. Questa crescita è sostenuta dall'aumento della capacità produttiva nei corridoi turistici e nelle cucine istituzionali.
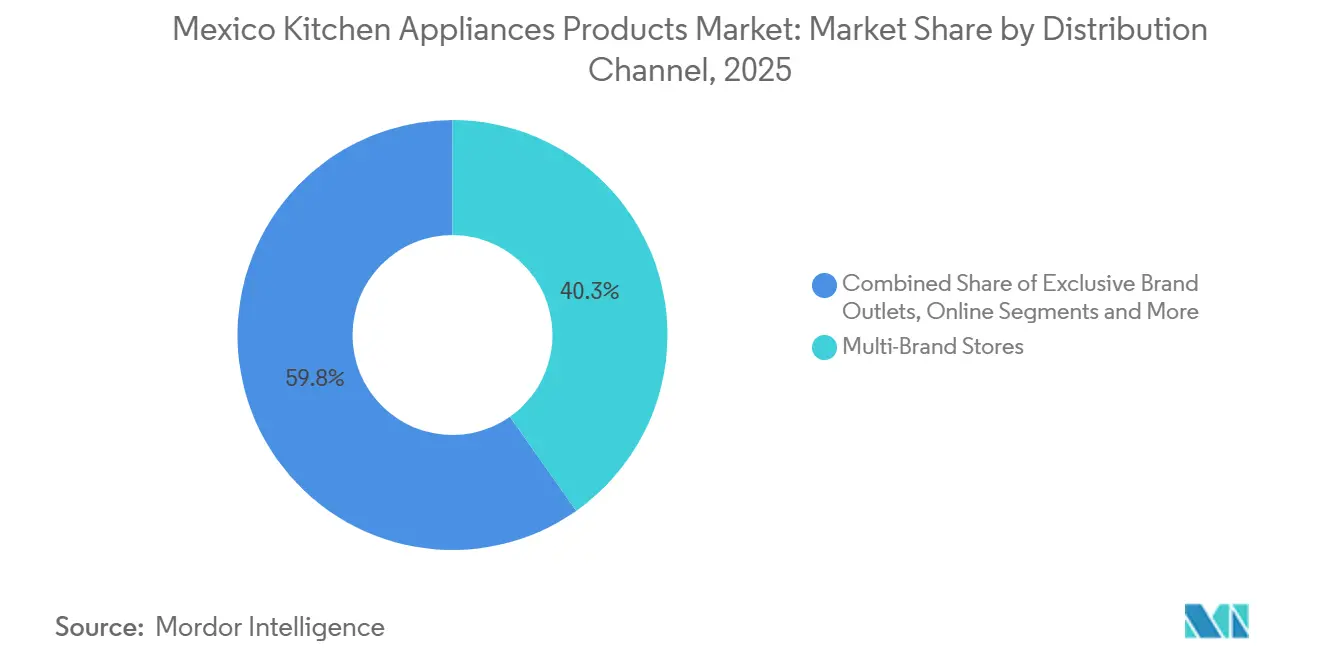
- Per canale di distribuzione, i negozi multimarca si sono affermati con una quota del 40.25% nel 2025, mentre si prevede che i canali online registreranno un CAGR del 4.21% grazie al miglioramento della logistica e al BNPL (Buy Now Pay Later, acquista ora, paga dopo). I negozi multimarca beneficiano del credito interno e della disponibilità immediata nelle catene nazionali.
- Dal punto di vista geografico, il Messico centrale ha rappresentato il 42.71% delle vendite del 2025, mentre si prevede che il Messico settentrionale registrerà un tasso di crescita annuo composto (CAGR) del 4.18%, imponendo il ritmo di crescita regionale più rapido fino al 2031. Questa crescita è trainata dall'aumento dei posti di lavoro dovuto al nearshoring e da fattori moltiplicatori legati al settore manifatturiero.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti per elettrodomestici da cucina in Messico
Analisi dell'impatto dei conducenti
| Conducente/sistema di ritenuta (come applicabile nel caso del titolo) | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La sostituzione degli impianti di refrigerazione è incentivata dall'etichettatura di efficienza NOM-015. | + 0.5% | Nazionale, concentrato nei centri urbani centrali e settentrionali | Medio termine (2-4 anni) |
| L'espansione del commercio al dettaglio omnicanale e dell'e-commerce migliora l'accesso e i prezzi | + 0.4% | Centri urbani a livello nazionale, in particolare nel Messico settentrionale e centrale. | A breve termine (≤ 2 anni) |
| Capacità produttiva OEM potenziata dal nearshoring e disponibilità di modelli locali | + 0.3% | Corridoi produttivi settentrionali, tra cui Nuevo León, Coahuila, Chihuahua | A lungo termine (≥ 4 anni) |
| Le zone a forte scarsità idrica spingono all'adozione di soluzioni per il risparmio idrico ed energetico. | + 0.2% | Messico settentrionale, comprese l'area metropolitana di Monterrey, Chihuahua e Sonora. | Medio termine (2-4 anni) |
| L'aumento dell'esposizione alle tariffe DAC accresce l'attenzione dei consumatori verso gli elettrodomestici efficienti. | + 0.3% | A livello nazionale, con i primi guadagni negli stati a clima caldo nelle zone tariffarie 1C–1F | A breve termine (≤ 2 anni) |
| La proliferazione del credito al dettaglio amplia la domanda potenziale | + 0.8% | A livello nazionale, con ripercussioni anche sui lavoratori informali urbani. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La sostituzione dei sistemi di refrigerazione è supportata dall'etichettatura di efficienza NOM-015.
La norma NOM-015-ENER-2018 stabilisce limiti di consumo energetico annuale basati su formule per frigoriferi e congelatori venduti in Messico, una soglia che ha inasprito le aspettative di prestazione rispetto all'edizione precedente e stimola direttamente la sostituzione del parco installato obsoleto. La normativa migliora i risultati energetici e amplifica la proposta di valore dei compressori inverter e dei badge di efficienza superiori, che i rivenditori evidenziano nel marketing per quantificare i risparmi a vita in termini di pesos per le metropoli soggette a temperature elevate. Test e certificazioni strutturati tramite laboratori accreditati aggiungono prevedibilità ai lanci di prodotto per le aziende già presenti con laboratori nel paese, il che comprime i cicli di approvazione rispetto agli importatori più piccoli e riduce i tempi di immissione sugli scaffali della grande distribuzione [1] Intertek, “Norma Oficial Mexicana (NOM) Certification for Mexico,” Intertek, intertek.com . I partner finanziari al dettaglio abbinano SKU conformi alla NOM a offerte con mesi senza interessi, che riducono le barriere iniziali e rendono il costo totale di proprietà rilevante per le famiglie di fascia media che confrontano le bollette energetiche con le rate. La spinta alla sostituzione dei frigoriferi si concentra nei centri urbani, dove i modelli di consumo elettrico e il rischio legato al DAC (Digital Air Cost) sono prioritari, rafforzando la pressione normativa sugli aggiornamenti dei frigoriferi fino al 2031.
L'espansione del retail omnicanale e dell'e-commerce migliora l'accesso e i prezzi.
Il riassetto omnicanale del Messico sta spostando la scoperta e la conversione degli elettrodomestici tra marketplace, siti di vendita al dettaglio e chioschi in negozio che estendono la profondità del catalogo, preservando al contempo le approvazioni di credito basate sulle filiali per i lavoratori informali. Hot Sale 2024 ha dimostrato come lo shopping basato sul confronto possa ridefinire il potere di determinazione dei prezzi, poiché i piccoli elettrodomestici da cucina hanno guadagnato terreno grazie agli eventi promozionali organizzati da AMVO e hanno evidenziato la trasparenza dei prezzi tra i rivenditori [2] AMVO, “México 2025: ¿Cómo liderará el ecommerce con innovación, IA y sostenibilidad en el mercado digital de América Latina?,” AMVO, blog.amvo.org.mx . I rivenditori stanno fondendo i flussi di lavoro di credito ed e-commerce in modo che gli acquirenti possano richiedere finanziamenti, programmare la consegna e confermare le finestre di installazione in un unico percorso, il che aumenta la conversione per i beni ingombranti che storicamente richiedevano interazioni di persona. Le grandi catene integrano chioschi negli showroom per consentire ai clienti delle zone rurali di ordinare articoli non disponibili localmente, affidandosi poi a una logistica dell'ultimo miglio migliorata per soddisfare le aspettative di consegna, che rispecchiano gli standard urbani. Nell'arco temporale previsto, i confini tra i canali di vendita si sfumeranno man mano che i marchi amplieranno i siti di vendita diretta al consumatore, pur mantenendo una presenza all'ingrosso. Questo percorso ibrido bilancerà la composizione dei margini con la copertura del mercato messicano degli elettrodomestici da cucina.
Capacità produttiva OEM alimentata dal nearshoring e disponibilità di modelli locali
I nuovi investimenti nel Messico settentrionale stanno consolidando la capacità di produzione di frigoriferi in linea con i requisiti di prestazione NOM-015 e accorciando i tempi di consegna nei mercati di confine statunitensi, rafforzando le strategie di contenuto regionale ai sensi delle norme USMCA. Gli ampliamenti della capacità produttiva di Whirlpool a Coahuila e Guanajuato supportano formati premium, inclusi modelli con porte alla francese e side-by-side, riducendo al contempo i costi logistici per i principali hub di distribuzione nei corridoi centrali e settentrionali [3] GP Construcción, “Whirlpool Plant Expansion in Ramos Arizpe,” GP Construcción, gpconstruccion.com.mx . Il programma record 2025-2027 di Mabe dà priorità alle catene di approvvigionamento locali e alla ricerca su formati compatti per appartamenti con spazio limitato, una scelta che si rivolge alla popolazione urbana di Città del Messico e Guadalajara. La maggiore capacità produttiva consente la proliferazione di modelli su misura per le preferenze messicane, comprese le dimensioni dei frigoriferi adatte alle cucine più piccole e le opzioni di cottura in linea con i mix di combustibili locali e le norme di sicurezza previste dalla norma NOM-003. Il nearshoring, inoltre, disciplina i cicli di inventario e riduce il rischio di congestione portuale, stabilizzando la disponibilità dei prodotti sugli scaffali e supportando promozioni costanti durante i periodi di punta della vendita al dettaglio nel mercato messicano degli elettrodomestici da cucina.
Le zone a forte scarsità idrica spingono all'adozione di formati che consentono il risparmio idrico ed energetico.
Gli stati settentrionali si trovano ad affrontare periodiche crisi idriche che trasformano alcuni elettrodomestici da semplici oggetti di convenienza in strumenti di risparmio idrico, rafforzando così la necessità di lavastoviglie efficienti e configurazioni a basso flusso in ambito residenziale e alberghiero. Anche gli acquisti di hotel e ristoranti a servizio rapido (QSR) nelle zone turistiche privilegiano piccoli elettrodomestici efficienti e lavastoviglie compatte, collegando gli obiettivi di risparmio idrico a risultati prevedibili in termini di costo totale di proprietà in ambienti ad alto utilizzo. I produttori stanno adattando i design e ottimizzando le funzionalità per migliorare le prestazioni in termini di risparmio idrico ed energetico, allineando così la narrativa dei prodotti ai messaggi di risparmio idrico promossi dalle amministrazioni comunali nelle zone soggette a siccità. Poiché l'adozione di nuovi formati si scontra con barriere culturali e infrastrutturali, i servizi di finanziamento e installazione vengono sempre più spesso offerti in pacchetti per ridurre le difficoltà al momento dell'aggiornamento nelle città che hanno già subito crisi idriche. Questa dinamica sostiene il potenziale a lungo termine dei modelli efficienti, anche se l'adozione a breve termine rimane graduale, e sottolinea come i vincoli di risorse influenzino il mix di categorie nel mercato messicano degli elettrodomestici da cucina.
Analisi dell'impatto delle restrizioni
| Conducente/sistema di ritenuta (come applicabile nel caso del titolo) | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La bassissima diffusione delle lavastoviglie e le abitudini culturali ne limitano l'adozione. | -0.4% | Nazionale, ben radicata nei segmenti di reddito medio e basso | A lungo termine (≥ 4 anni) |
| La frammentazione del mercato dei piccoli elettrodomestici intensifica la concorrenza sui prezzi. | -0.4% | Margini di profitto nazionali in calo nel settore degli elettrodomestici da piano cottura. | A breve termine (≤ 2 anni) |
| I costi di certificazione NOM-003/NOM-001 allungano i tempi di immissione sul mercato per gli importatori. | -0.3% | A livello nazionale, con ripercussioni sui produttori OEM asiatici e sui fornitori del mercato grigio. | Medio termine (2-4 anni) |
| L'aumento improvviso dei costi dell'elettricità nelle abitazioni frena l'utilizzo di utenze ad alto wattaggio. | -0.3% | Nazionale, acuto nelle regioni che superano i limiti di sovvenzione | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La bassissima diffusione delle lavastoviglie e le abitudini culturali ne limitano l'adozione.
La diffusione delle lavastoviglie nelle famiglie messicane rimane bassa a causa delle consolidate abitudini culturali legate al lavaggio a mano e della mancanza di allacciamenti idraulici sotto il piano di lavoro in un'ampia percentuale delle abitazioni esistenti, dinamiche che limitano la domanda potenziale nel breve termine. Anche laddove la scarsità d'acqua rafforzi l'importanza delle lavastoviglie efficienti, i costi iniziali e la complessità dell'installazione possono scoraggiare i nuovi acquirenti, nonostante i vantaggi complessivi in termini di risparmio idrico rispetto al lavaggio manuale. I produttori che offrono modelli compatti e servizi di installazione guadagnano terreno in alcune aree metropolitane, ma a livello nazionale la crescita del mercato riflette un'adozione graduale piuttosto che una rapida espansione della categoria. Il finanziamento al dettaglio aiuta alcune famiglie a dilazionare il costo, sebbene i programmi di credito tendano a privilegiare gli elettrodomestici di grandi dimensioni con un utilizzo più ampio e una maggiore chiarezza sui risparmi mensili. Il risultato è un mercato a crescita lenta, dove saranno necessari informazione, interventi di adeguamento degli impianti idraulici e un allineamento delle tariffe idriche per sbloccare una crescita più rapida nel mercato messicano degli elettrodomestici da cucina nel lungo termine.
La frammentazione del mercato dei piccoli elettrodomestici intensifica la concorrenza sui prezzi.
Gli elettrodomestici da banco attraggono molti marchi indipendenti che si pubblicizzano tramite marketplace online, intensificando la concorrenza sui prezzi e comprimendo i margini per prodotti come friggitrici ad aria, frullatori e bollitori. I cicli di prodotto sono rapidi e gli eventi promozionali aumentano l'allineamento dei prezzi guidato dagli algoritmi, rendendo più difficile per i produttori affermati mantenere margini premium senza una forte notorietà del marchio o caratteristiche differenziate. Poiché le barriere all'ingresso sono basse rispetto ai grandi elettrodomestici, i nuovi prodotti possono essere lanciati rapidamente e questo ciclo consente ai concorrenti più veloci di imitare le caratteristiche e offrire prezzi inferiori in brevi periodi. I rivenditori rispondono con linee a marchio privato e pacchetti esclusivi, che mantengono sotto controllo i prezzi medi di vendita, rendendo al contempo la premiumizzazione sporadica e legata agli eventi piuttosto che costante. Queste pressioni sostengono le promozioni tattiche e la rotazione delle scorte, ma limitano il ritmo di creazione di valore nel segmento dei piccoli elettrodomestici del mercato messicano degli elettrodomestici da cucina fino al 2031.
Analisi del segmento
Per prodotto: formati premium e valore del ciclo di vita della tecnologia inverter
Nel 2025, i grandi elettrodomestici da cucina hanno rappresentato il 73.72% del fatturato, mentre i piccoli elettrodomestici hanno registrato un CAGR del 3.45% fino al 2031, confermando la loro performance superiore alla tendenza di crescita generale. Gli aggiornamenti dei frigoriferi si concentrano nei centri urbani, dove le condizioni di utilizzo elevato e le soglie normative previste dalla norma NOM-015 rendono più conveniente l'adozione di modelli efficienti e compressori inverter. I modelli premium con porte alla francese e side-by-side continuano a guadagnare quote di mercato nelle aree metropolitane del Nord, dove le famiglie più numerose e i climi più caldi influenzano le esigenze di capacità, mentre le unità compatte con congelatore superiore rimangono rilevanti negli appartamenti con spazio limitato nelle aree centrali. La segnalazione della garanzia e le capacità di test in loco aiutano i produttori a coordinare i lanci in concomitanza con le principali finestre di vendita al dettaglio, consolidando la quota di mercato degli elettrodomestici da cucina in Messico nella fascia alta dei grandi elettrodomestici. Per i piccoli elettrodomestici, i cicli di innovazione e la promozione online favoriscono un ricambio più rapido della categoria, che può incrementare la scoperta e la prova dei prodotti senza una forte dipendenza dall'installazione nel settore degli elettrodomestici da cucina in Messico.
Le lavastoviglie faticano ad affermarsi a causa delle abitudini culturali e delle difficoltà di installazione, tuttavia la scarsità d'acqua mantiene vivo l'interesse laddove il risparmio idrico è una priorità per le famiglie nelle regioni calde e aride. Le cappe aspiranti e i piani cottura a incasso crescono di pari passo con le ristrutturazioni urbane di fascia alta, una nicchia plasmata dalle nuove costruzioni e dalle ristrutturazioni delle cucine piuttosto che dai cicli di sostituzione di massa. La certificazione secondo la norma NOM-003 aggiunge fasi di test e documentazione strutturate e prevedibili per il lancio di nuovi prodotti e scoraggia l'immissione sul mercato di prodotti non certificati, garantendo così un livello minimo di sicurezza e affidabilità nella grande distribuzione. I forni da appoggio e i bollitori elettrici si stanno adattando alle nuove aspettative in termini di consumo energetico in standby, che incoraggiano la riprogettazione della gestione dell'energia e allungano i tempi di sviluppo, mentre i marchi programmano i lanci in base agli eventi di vendita al dettaglio. Poiché i ruoli delle categorie divergono tra i grandi e i piccoli formati, il mercato messicano degli elettrodomestici da cucina allinea la sua gamma di prodotti a cicli di vita e calendari promozionali distinti, in grado di sostenere un'attività di aggiornamento costante per tutto l'orizzonte di previsione.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: l'espansione della ristorazione rapida e la ristrutturazione degli hotel stimolano l'adozione commerciale
Nel 2025, gli utenti residenziali hanno assorbito l'86.25% del volume, mentre si prevede che gli utenti commerciali cresceranno a un tasso annuo composto del 3.71% fino al 2031, grazie all'aggiunta di nuovi hotel e all'espansione della ristorazione nei corridoi turistici. I cicli di approvvigionamento del settore alberghiero sono irregolari e legati al tasso di occupazione e ai nuovi progetti di camere, il che crea picchi di domanda per frigoriferi compatti, forni a microonde e macchine da caffè, oltre a programmi di aggiornamento legati alla manutenzione per gli inventari più vecchi. Gli operatori della ristorazione rapida pongono l'accento sulla durata e la facilità di manutenzione degli elettrodomestici per massimizzare i tempi di attività, un requisito che favorisce i design di livello industriale, ottimizzati per un uso quotidiano intenso in luoghi ad alto traffico. I parchi industriali legati al nearshoring aggiungono installazioni per mense al flusso di progetti e supportano ordini costanti per cucine, celle frigorifere e lavastoviglie ad alto ciclo negli stati del Nord. Questo profilo misto della domanda commerciale si affianca alla stabile sostituzione residenziale e crea nuovi canali di mercato nel settore degli elettrodomestici da cucina in Messico, che si affiancano ai canali di vendita al dettaglio e alle vendite dirette dei marchi.
La domanda residenziale rimane legata alla sostituzione di unità preesistenti e alla formazione di nuove famiglie nelle grandi aree metropolitane, con le etichette di efficienza energetica e i finanziamenti al dettaglio che favoriscono l'accettazione di aggiornamenti di fascia alta negli elettrodomestici principali. I modelli di reddito informali e la stagionalità delle bollette energetiche influenzano i tempi di acquisto e i rivenditori rispondono con promozioni programmate e offerte di pagamento rateale che agevolano gli aggiornamenti durante i mesi di picco della domanda. Le disparità regionali sono importanti perché i salari più elevati e i climi più caldi del Nord supportano una maggiore frequenza di aggiornamenti di refrigerazione e raffreddamento rispetto alle regioni più fredde o a basso reddito, il che amplifica la dispersione geografica nei risultati di crescita. Mentre la crescita commerciale accelera partendo da una base ridotta e la sostituzione residenziale continua in modo costante, l'industria messicana degli elettrodomestici da cucina allinea le roadmap delle funzionalità sia ai casi d'uso intensivo sia alle narrative del risparmio energetico domestico, servendo distinti segmenti di valore con piattaforme di componenti condivise ove possibile. Queste dinamiche plasmeranno i modelli di vendita e la pianificazione promozionale fino al 2031, rafforzando un mix di utenti finali a due velocità all'interno del mercato messicano degli elettrodomestici da cucina.
Per canale di distribuzione: logistica dell'ultimo miglio e economia del canale BNPL (Buy Now Pay Later)
Nel 2025, i negozi multimarca detenevano il 40.25% della distribuzione e continuano a beneficiare della concessione di credito e della disponibilità immediata, mentre si prevede che i canali online registreranno un CAGR del 4.21% fino al 2031 grazie alla velocità della logistica e all'integrazione del finanziamento al momento del pagamento. I rivenditori implementano chioschi in negozio che consentono agli acquirenti delle aree rurali di ordinare assortimenti più ampi, un ibrido che unisce la fiducia dei negozi fisici alla portata dell'assortimento dell'e-commerce per gli elettrodomestici ingombranti. I marketplace e i siti di vendita al dettaglio utilizzano eventi promozionali per incentivare la scoperta di piccoli elettrodomestici e campagne guidate da associazioni come "Hot Sale" mobilitano il traffico cross-channel e prezzi competitivi. Le offerte di credito rateizzato e i pagamenti rateali senza interessi al momento del pagamento favoriscono la conversione per gli articoli di valore elevato online, avvicinando l'esperienza digitale a quella in negozio in termini di convenienza. Con l'integrazione della documentazione per le etichette NOM nelle schede prodotto, i venditori online si allineano agli standard dei negozi fisici, il che supporta la sicurezza e la coerenza qualitativa nel mercato messicano degli elettrodomestici da cucina, indipendentemente dal canale.
I punti vendita monomarca mantengono una quota di mercato complessiva ridotta, ma rivestono un ruolo di primo piano nel segmento dei frigoriferi di alta gamma e delle cucine integrate, dove la consulenza di vendita e i servizi di installazione in giornata rafforzano la disponibilità a pagare per unità ricche di funzionalità. I canali B2B supportano gli allestimenti di hotel e ristoranti attraverso l'approvvigionamento e l'installazione basati su progetti, e questi volumi bypassano le tradizionali fasce di prezzo al dettaglio e si allineano con accordi sui livelli di servizio che privilegiano la disponibilità operativa. Le opzioni di pagamento in contrassegno persistono nelle città secondarie per convertire gli acquirenti sprovvisti di conto corrente bancario, mentre le protezioni del marketplace e la gestione dei resi aumentano la fiducia negli acquisti di grandi elettrodomestici che un tempo erano consentiti solo nei negozi fisici. Nel tempo, il mercato messicano degli elettrodomestici da cucina rifletterà un mix più equilibrato, man mano che le catene multimarca si allineeranno ai tempi di consegna e i rivenditori online amplieranno la copertura creditizia, creando uno stato di equilibrio competitivo incentrato su convenienza, finanziamento e qualità del servizio post-vendita. In questo contesto di convergenza, il settore messicano degli elettrodomestici da cucina prevede tassi di adesione più elevati per l'installazione e le garanzie estese, un flusso di entrate complementare che si sviluppa bene sia online che offline.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Messico centrale ha rappresentato il 42.71% delle vendite di elettrodomestici da cucina, a testimonianza della forte urbanizzazione, della presenza consolidata del settore retail e della solida strategia di distribuzione omnicanale nelle aree metropolitane di Città del Messico e Guadalajara. La crescita della regione rallenta man mano che i tassi di possesso nelle categorie principali si avvicinano alla saturazione e i cicli di sostituzione si orientano verso modelli premium con migliori prestazioni energetiche e maggiore capacità per frigoriferi e cucine. I grandi magazzini di punta e la logistica di consegna in giornata rafforzano un elevato standard di servizio che si sta ora diffondendo anche nelle città di secondo livello, bilanciando la comodità con un assortimento che include formati premium e compatti. Il mercato degli elettrodomestici da cucina in Messico, nella regione centrale, si baserà su sostituzioni e aggiornamenti premium guidati dalle normative, che includono funzionalità connesse e una migliore conservazione degli alimenti, per sostenere la crescita del valore fino al 2031. Grazie all'implementazione di laboratori in loco e cicli di test più rapidi da parte degli operatori storici, la rotazione delle scorte rimane prevedibile e allineata ai principali calendari promozionali nei nodi retail più competitivi della regione.
Il Messico settentrionale registra la traiettoria di crescita più rapida con un CAGR previsto del 4.18%, che riflette l'aumento dei salari dovuto al nearshoring, i climi più caldi che incrementano l'utilizzo di sistemi di raffreddamento e refrigerazione e la vicinanza degli stabilimenti produttivi di Nuevo León e Coahuila. I frigoriferi di grandi dimensioni con compressori inverter riscuotono successo nelle aree metropolitane soggette a temperature elevate, dove la stagionalità del consumo di elettricità aumenta l'importanza del risparmio energetico e favorisce l'accettazione di prodotti di fascia alta nei budget familiari. Nuovi parchi industriali, la logistica transfrontaliera e gli effetti salariali supportano l'installazione di mense e la domanda di cucine commerciali, una base che amplifica la crescita regionale oltre la semplice sostituzione degli elettrodomestici residenziali. Il mercato messicano degli elettrodomestici da cucina beneficia della copertura del rischio di capacità produttiva, poiché i marchi allineano i programmi di produzione alle curve di domanda regionali e riducono il rischio di esaurimento scorte durante i picchi estivi nel Nord. Nel tempo, la vicinanza ai fornitori e una forza lavoro più qualificata dovrebbero ridurre la volatilità delle consegne, aiutando la regione a mantenere il suo vantaggio in termini di crescita e disponibilità dei prodotti.
Il mercato del Messico meridionale è più piccolo in termini di valore, ma registra accelerazioni episodiche legate alle infrastrutture turistiche di Quintana Roo e Yucatán e agli impianti di trasformazione agroalimentare che richiedono sistemi di refrigerazione affidabili ed efficienti. I centri urbani adottano rapidamente gli standard omnicanale, ma le periferie rurali prediligono ancora i canali informali e le unità ricondizionate, il che attenua l'impatto della premiumizzazione e complica l'applicazione delle garanzie. Man mano che le piattaforme di e-commerce migliorano i segnali di affidabilità ed espandono le opzioni di pagamento in contrassegno, i canali formali dovrebbero gradualmente guadagnare quote di mercato nelle città secondarie, dove l'assortimento online amplia la scelta e riduce i tempi di spostamento per gli acquisti di importo elevato. Il mercato messicano degli elettrodomestici da cucina continuerà a mostrare un andamento a due velocità nel Sud, con un aumento degli ammodernamenti commerciali legati al turismo e un aumento degli ammodernamenti residenziali, che seguono i miglioramenti del reddito e dell'accesso al credito nei centri urbani. Questi contrasti geografici sottolineano come i dati a livello nazionale combinino la sostituzione di impianti consolidati nel Centro, la crescita trainata dalla capacità produttiva nel Nord e gli acquisti guidati dal turismo in alcune zone del Sud per tutto il periodo di previsione.
Panorama competitivo
Il mercato messicano degli elettrodomestici da cucina mostra un consolidamento a livello medio, con Mabe, Whirlpool, LG, Samsung ed Electrolux, un gruppo di cinque aziende che insieme rappresentano i due terzi del fatturato e dettano le tendenze nel settore dei grandi elettrodomestici. Le aziende consolidate sfruttano i test in loco, l'allineamento normativo e la segnalazione delle garanzie per proteggere la propria quota di mercato nelle categorie principali come frigoriferi e cucine, mentre le nicchie dei piccoli elettrodomestici rimangono frammentate, con marchi indipendenti che sfruttano la propria portata di mercato. Il programma di investimenti di Mabe per il periodo 2025-2027 sottolinea una scommessa a lungo termine sul contenuto locale e sull'espansione multi-categoria in quindici stabilimenti messicani, il che le consente di assorbire i cambiamenti normativi e le interruzioni logistiche con maggiore resilienza rispetto ai concorrenti incentrati sulle importazioni. La presenza di Whirlpool in Coahuila e Guanajuato favorisce la produzione di frigoriferi di capacità superiore e accorcia le catene di approvvigionamento verso i nodi di distribuzione centrali, un cambiamento che riduce i costi di trasporto e migliora i tempi di risposta alle finestre promozionali. Il nuovo stabilimento di frigoriferi di BSH a Monterrey amplia la disponibilità di modelli ad alta efficienza sul mercato interno e integra i flussi di esportazione nordamericani, evidenziando come il nearshoring rafforzi la disponibilità di prodotti in tutte le fasce di prezzo in Messico.
La differenziazione premium si concentra su prestazioni energetiche, capacità e funzionalità connesse che supportano la diagnostica remota e una risoluzione più rapida dei problemi, mentre i rivenditori mettono in evidenza questi vantaggi attraverso spazi dedicati al marchio e servizi di installazione in bundle. Le iniziative di formazione dei tecnici di Samsung approfondiscono le capacità di assistenza per gli ecosistemi connessi e rafforzano il supporto post-vendita, un fattore che influenza la scelta del marchio per frigoriferi e elettrodomestici da incasso di fascia alta nelle aree metropolitane con una forte adozione tecnologica [4] Samsung Global Newsroom, “Around the World (Feb 2025)”, Samsung, news.samsung.com . Allo stesso tempo, la severità delle certificazioni scoraggia le importazioni parallele e rafforza il posizionamento relativo dei marchi conformi che mantengono una documentazione completa online e in negozio, un requisito che i venditori online ora integrano nelle pagine dei prodotti. Poiché i dazi e le politiche commerciali rimangono un fattore da considerare, i marchi leader perseguono una pianificazione flessibile della produzione e la diversificazione dei fornitori per isolare gli SKU destinati al Messico, il che supporta cicli di consegna più stabili e la continuità dei prezzi nella grande distribuzione. Queste mosse indicano che l'agilità operativa e la competenza normativa saranno fondamentali per mantenere la quota di mercato nel settore degli elettrodomestici da cucina in Messico fino al 2031.
Rimangono opportunità di mercato inesplorate nelle lavastoviglie a risparmio idrico per le aree metropolitane soggette a siccità, nelle configurazioni da incasso di fascia media per le ristrutturazioni urbane e nei pacchetti cucina D2C che unificano finanziamento, consegna, installazione e assistenza in un'unica offerta. I rivenditori collegano sempre più spesso la pre-approvazione del credito agli inviti ad effettuare upgrade, una pratica che incoraggia l'ampliamento del carrello quando i clienti diventano idonei per soglie di rateizzazione più elevate, rafforzando così gli ecosistemi a ciclo chiuso. Mentre il settore competitivo si bilancia tra consolidamento nel segmento dei grandi elettrodomestici e frammentazione in quello dei piccoli elettrodomestici, le aziende consolidate continueranno a basare i propri punti di forza su affidabilità, assistenza e prestazioni certificate, mentre i nuovi operatori sfrutteranno la reperibilità online e la trasparenza dei prezzi per conquistare quote di mercato parziali nel settore degli elettrodomestici da cucina in Messico. Nel tempo, il controllo della qualità da parte di PROFECO e la standardizzazione dell'etichettatura online ridurranno l'asimmetria informativa per gli acquirenti, premiando prestazioni energetiche durature e proposte di assistenza chiare a tutti i livelli di prezzo. Questo contesto favorisce una creazione di valore costante per i marchi che allineano le strategie di prodotto alle risorse disponibili in Messico, alle tipologie abitative urbane e all'evoluzione delle dinamiche economiche del canale di distribuzione nel settore degli elettrodomestici da cucina.
Leader del settore dei prodotti per elettrodomestici da cucina in Messico
LG Electronics
Electrolux AB
Samsung Electronics
Whirlpool Corporation
Mabe
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2025: Samsung Electronics Mexico è stata riconosciuta nelle classifiche ESG e ha aperto un centro di formazione per la climatizzazione a Santa Catarina, Monterrey, per certificare i tecnici sui sistemi HVAC Samsung e sull'integrazione SmartThings, rafforzando l'infrastruttura di assistenza per gli elettrodomestici connessi.
- Marzo 2025: Mabe ha confermato un programma di investimenti da 668 milioni di dollari per il periodo 2025-2027 volto ad espandere la produzione multi-categoria nei suoi stabilimenti messicani, concentrandosi su frigoriferi, cucine e lavastoviglie, e a rafforzare le catene di approvvigionamento locali per una maggiore resilienza contro i rischi tariffari.
- Agosto 2024: BSH Home Appliances ha inaugurato a Monterrey, Nuevo León, uno stabilimento per la produzione di frigoriferi da 260 milioni di dollari, con una capacità produttiva iniziale di 300,000 unità all'anno, incentrato su modelli ad alta efficienza con porte alla francese e congelatore inferiore, e sull'integrazione di un impianto fotovoltaico in loco.
Ambito del rapporto sul mercato dei prodotti per elettrodomestici da cucina in Messico
Per elettrodomestici da cucina si intendono gli apparecchi generalmente presenti nelle cucine dei consumatori, come frigoriferi, fornelli, lavastoviglie, lavatrici, asciugatrici e forni a microonde. Il rapporto fornisce un'analisi completa del settore degli elettrodomestici da cucina in Messico, che include una valutazione dei conti nazionali, dell'economia e delle tendenze emergenti del mercato per segmenti, i cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato stesso. Il mercato messicano degli elettrodomestici da cucina è segmentato per tipologia di prodotto (elettrodomestici per la preparazione degli alimenti, piccoli elettrodomestici per la cottura, grandi elettrodomestici da cucina e altri elettrodomestici da cucina) e per canale di distribuzione (rivenditori specializzati, e-commerce, supermercati e ipermercati, grandi magazzini e altri canali di distribuzione). Il rapporto offre le dimensioni del mercato e le previsioni per il mercato messicano degli elettrodomestici da cucina in termini di valore (milioni di dollari USA) per tutti i segmenti sopra menzionati.
Per prodotto
| Grandi elettrodomestici da cucina | Frigoriferi e congelatori |
| lavastoviglie | |
| Cappe da cucina | |
| Piani cottura | |
| Forni | |
| Altri grandi elettrodomestici da cucina | |
| Piccoli elettrodomestici da cucina | Robot da cucina |
| Spremiagrumi e frullatori | |
| Griglie e arrosti | |
| Friggitrici ad aria | |
| Macchine da caffè | |
| Cucine Elettriche | |
| Toasters | |
| Bollitori elettrici | |
| Forni da banco | |
| Altri piccoli elettrodomestici da cucina (macchine per il pane, macchine per waffle, cuociuova, ecc.) |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| B2B (direttamente dai produttori) |
Per geografia
| Messico settentrionale |
| Messico centrale |
| Messico meridionale |
| Per prodotto | Grandi elettrodomestici da cucina | Frigoriferi e congelatori |
| lavastoviglie | ||
| Cappe da cucina | ||
| Piani cottura | ||
| Forni | ||
| Altri grandi elettrodomestici da cucina | ||
| Piccoli elettrodomestici da cucina | Robot da cucina | |
| Spremiagrumi e frullatori | ||
| Griglie e arrosti | ||
| Friggitrici ad aria | ||
| Macchine da caffè | ||
| Cucine Elettriche | ||
| Toasters | ||
| Bollitori elettrici | ||
| Forni da banco | ||
| Altri piccoli elettrodomestici da cucina (macchine per il pane, macchine per waffle, cuociuova, ecc.) | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B (direttamente dai produttori) | ||
| Per geografia | Messico settentrionale | |
| Messico centrale | ||
| Messico meridionale | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato messicano degli elettrodomestici da cucina fino al 2031?
Si prevede che le dimensioni del mercato aumenteranno da 4.65 miliardi di dollari nel 2025 a 4.85 miliardi di dollari nel 2026 e raggiungeranno i 5.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.36% nel periodo 2026-2031.
Quali categorie di prodotti sono leader e quali stanno crescendo più rapidamente nel mercato degli elettrodomestici da cucina in Messico?
Nel 2025, i grandi elettrodomestici rappresenteranno il 73.72% del fatturato totale, mentre si prevede che i piccoli elettrodomestici cresceranno a un tasso annuo composto del 3.45% fino al 2031, grazie all'accelerazione delle adozioni dovuta ai cicli di innovazione e alla promozione online.
In che modo gli standard NOM messicani influiscono sull'acquisto e sull'aggiornamento degli elettrodomestici?
Le norme NOM-015 e NOM-003 definiscono i parametri di riferimento per l'efficienza e la sicurezza elettrica che guidano gli aggiornamenti dei frigoriferi e standardizzano l'etichettatura dei prodotti, aiutando i consumatori a confrontare le diverse opzioni e favorendo una sostituzione costante.
Quali regioni del Messico guideranno la domanda futura di elettrodomestici da cucina?
Il Messico centrale detiene la quota maggiore nel 2025 grazie all'urbanizzazione e alla densità di punti vendita al dettaglio, mentre il Messico settentrionale dovrebbe crescere più rapidamente con un CAGR del 4.18% grazie al nearshoring, ai climi più caldi e alla vicinanza delle infrastrutture produttive.
In che modo il credito al dettaglio influenza le vendite di elettrodomestici in Messico (prodotti per la cucina)?
Il credito interno e le condizioni di pagamento senza interessi ampliano l'accesso ai lavoratori informali e spostano l'attenzione dal prezzo di listino ai pagamenti mensili, migliorando così il tasso di conversione, soprattutto per elettrodomestici di fascia alta come frigoriferi e cucine.
Quali strategie competitive stanno adottando i leader nel mercato messicano degli elettrodomestici da cucina?
I marchi leader combinano test in loco, segnalazione della garanzia e produzione localizzata con partnership omnicanale e formazione sull'assistenza clienti per proteggere la propria quota di mercato, mentre i player più piccoli sfruttano i marketplace e le promozioni per ottenere guadagni sporadici.


