

Dimensioni e quota del mercato della stampa commerciale in Messico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
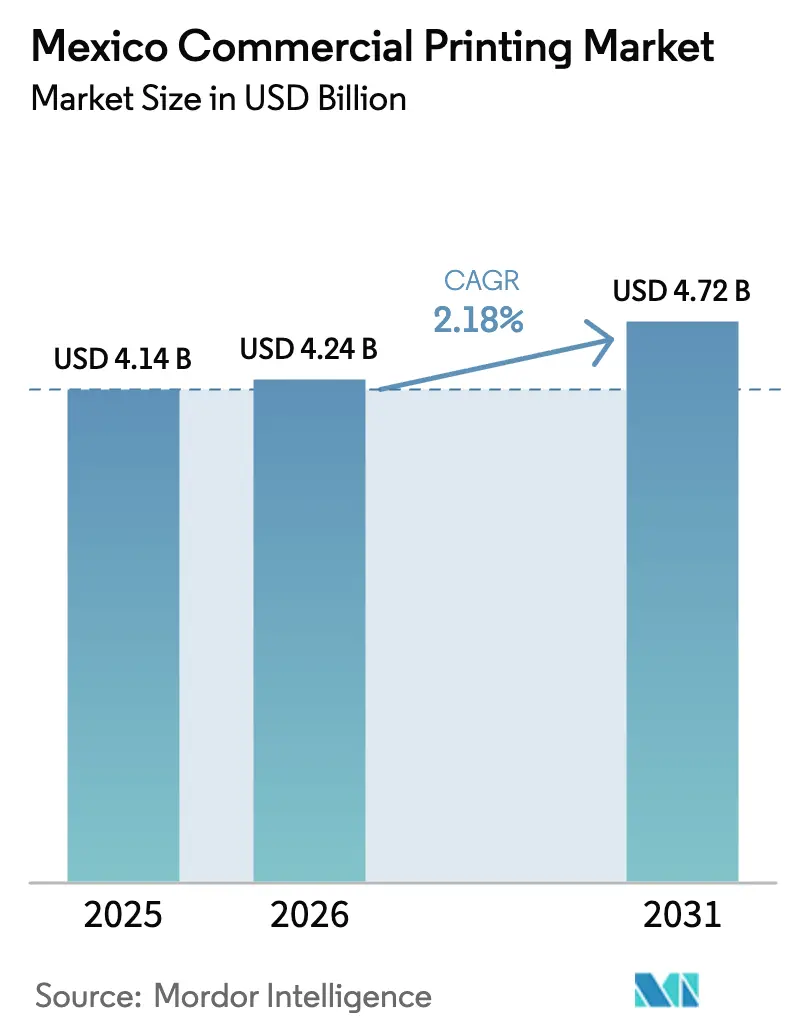
| Dimensione del mercato (2026) | 4.24 miliardo di dollari |
| Dimensione del mercato (2031) | 4.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.18% CAGR |
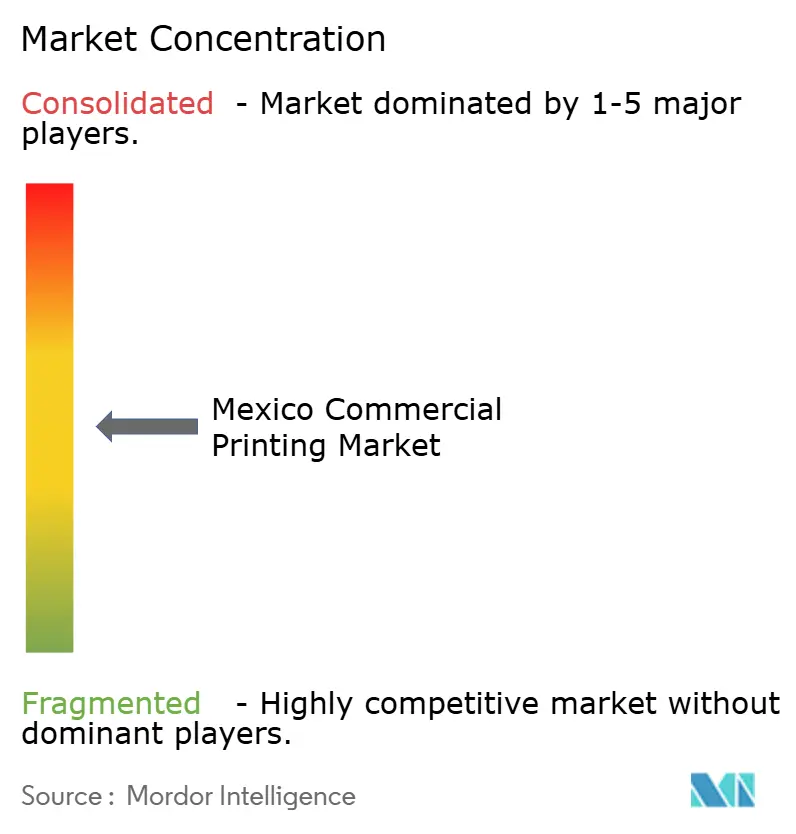
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della stampa commerciale in Messico di Mordor Intelligence
Si prevede che il mercato della stampa commerciale in Messico aumenterà da 4.14 miliardi di dollari nel 2025 e 4.24 miliardi di dollari nel 2026 a 4.72 miliardi di dollari entro il 2031, registrando un CAGR del 2.18% tra il 2026 e il 2031.
Spinto dal near-shoring, il mercato della stampa commerciale in Messico sta registrando una forte domanda di imballaggi a bassa tiratura, etichette di conformità e materiali collaterali per i punti vendita (POS), che gli impianti offset tradizionali faticano a fornire in modo redditizio. I proprietari di marchi che trasferiscono la produzione a Querétaro, Monterrey e negli stati di confine settentrionali ora richiedono lavori a dati variabili con tempi di consegna di 48 ore, spingendo i trasformatori verso macchine da stampa ibride digitale-flexo. Allo stesso tempo, i produttori di alimenti e bevande stanno espandendo le iniziative sui substrati riciclabili nell'ambito della legge sull'economia circolare del gennaio 2026, stimolando gli investimenti in sistemi di flessografia a base d'acqua e di polimerizzazione ultravioletta (UV). Le tariffe elettriche sono aumentate del 6-8% nel 2024, spingendo le piccole e medie imprese (PMI) ad attingere ai prestiti agevolati di FIDE per impianti fotovoltaici e polimerizzazione a LED, mentre le norme più severe sui composti organici volatili (COV) di SEMARNAT accelerano la migrazione dagli inchiostri a solvente. Nonostante la cronica carenza di operatori, il mercato della stampa commerciale in Messico continua ad attrarre capitali, poiché i fornitori di apparecchiature aprono hub di servizi locali e offrono finanziamenti denominati in pesos.
Punti chiave del rapporto
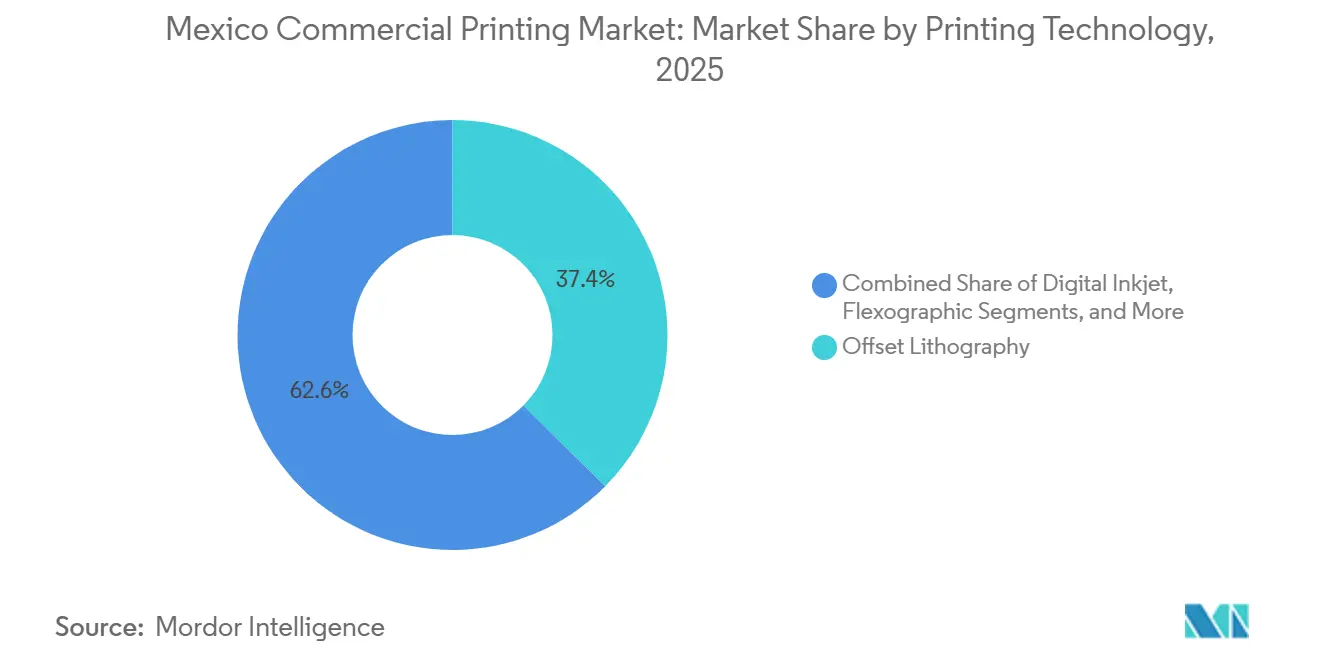
- In base alla tecnologia di stampa, la litografia offset ha dominato il mercato della stampa commerciale in Messico con il 37.43% nel 2025, mentre si prevede che il getto d'inchiostro digitale crescerà a un CAGR del 3.37% fino al 2031.
- Per applicazione, nel 2025 il settore degli imballaggi ha rappresentato il 53.48% del mercato della stampa commerciale in Messico e sta registrando un CAGR del 3.23% entro il 2031.
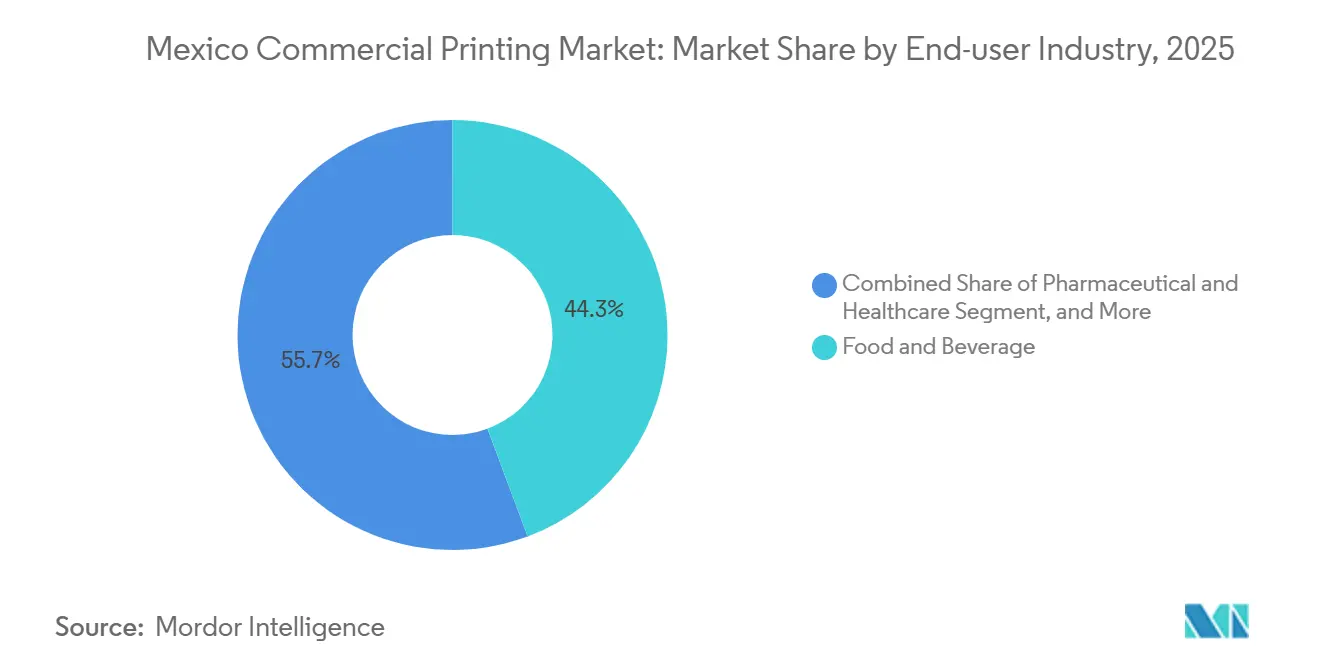
- Per settore di utilizzo finale, il settore alimentare e delle bevande ha contribuito con il 44.31% al fatturato nel 2025, mentre si prevede che il commercio al dettaglio e l'e-commerce registreranno il CAGR più rapido, pari al 3.16%, fino al 2031.
- Per tipo di supporto, carta e cartone hanno dominato con una quota del 58.23% nel 2025, ma pellicole e etichette in plastica sono destinate a crescere a un CAGR del 2.94% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della stampa commerciale in Messico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della domanda di imballaggi ed etichette | + 0.8% | Nazionale, alto a Querétaro, Estado de México, Jalisco | Medio termine (2-4 anni) |
| Espansione del POS al dettaglio e della pubblicità OOH in Messico | + 0.3% | Nazionale, primi guadagni a Città del Messico, Monterrey, Guadalajara | A breve termine (≤ 2 anni) |
| Rapida adozione di macchine da stampa digitali a getto d'inchiostro ad alta velocità | + 0.5% | Nazionale, primi ad agire nella metropolitana di Città del Messico, Querétaro | Medio termine (2-4 anni) |
| I proprietari dei marchi spingono per substrati e inchiostri sostenibili | + 0.4% | Corridoi nazionali e di ricaduta sui corridoi dell'America centrale | A lungo termine (≥ 4 anni) |
| Il near-shoring aumenta la domanda di stampa a breve termine per il commercio statunitense | + 0.6% | Stati di confine settentrionali e Bajío | A breve termine (≤ 2 anni) |
| Finanziamenti governativi per l'efficienza energetica delle tipografie delle PMI | + 0.2% | Nazionale, maggiore diffusione a Estado de México, Puebla | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della domanda di imballaggi ed etichette
Il settore degli imballaggi e delle etichette ha rappresentato il 53.48% del fatturato del 2025 e supererà tutti gli altri utilizzi con un CAGR del 3.23%, poiché Coca-Cola FEMSA, Grupo Bimbo e altri giganti delle bevande e della panificazione aumentano la capacità produttiva, pur rispettando le norme più severe sulle etichette di avvertenza sulla parte anteriore della confezione entrate in vigore nel 2024. I due principali imbottigliatori hanno lavorato oltre 31.500 tonnellate di PET riciclato e ridotto la plastica vergine di oltre 2,100 tonnellate, obbligando i trasformatori a certificare la migrazione dell'inchiostro sulla resina riciclata per uso alimentare [1] Coca-Cola FEMSA, “Form 20-F 2024,” coca-colafemsa.com . L'espansione di Querétaro di SIG, del valore di 35 milioni di dollari, la cui entrata in funzione è prevista per la seconda metà del 2026, aumenterà del 50% la produzione di cartoni asettici, aprendo nuovi volumi per i rivestimenti flessografici a polimerizzazione UV. Le bozze di modifica della normativa sulla gestione dei rifiuti, che prevedono il raggiungimento del 20% di contenuto riciclato entro il 2025 e del 30% entro il 2030, consolidano ulteriormente l'innovazione nel settore dei substrati.
Espansione del POS al dettaglio e della pubblicità OOH in Messico
La spesa media per il retail passerà da 1.99 miliardi di dollari nel 2024 a 3.2 miliardi di dollari entro il 2030, trainata dall'implementazione di oltre 8,000 schermi digitali nei punti vendita da parte di OXXO. I rapidi cicli di aggiornamento delle campagne pubblicitarie aumentano la domanda settimanale di cartelli pubblicitari da scaffale e adesivi per vetrine prodotti su macchine da stampa digitali a getto d'inchiostro, mentre i volumi di cartelloni pubblicitari statici diminuiscono a causa dell'aumento della quota di mercato dei display a LED. Labelexpo Mexico 2025 ha presentato flussi di lavoro ibridi che coniugano la personalizzazione digitale con l'economia della flessografia, offrendo ai converter la flessibilità necessaria per i retailer omnicanale.
Rapida adozione di macchine da stampa digitali a getto d'inchiostro ad alta velocità
Il getto d'inchiostro digitale è il segmento tecnologico in più rapida crescita, con un CAGR del 3.37% fino al 2031, poiché le piattaforme HP Indigo 6K, Domino e Durst riducono i tempi di avviamento fino al 30% rispetto alle linee flexo tradizionali. La seconda macchina da stampa BOBST Master M5 di Flexopolis, installata a dicembre 2024, combina telecamere in linea con il controllo di registro PrintTutor per ridurre al minimo gli scarti durante i cambi formato, a dimostrazione di come le macchine da stampa modulari aumentino la capacità senza aumentare gli spazi di ingombro. L'espansione dei servizi locali da parte di HP, Netstal e Koenig & Bauer riduce i tempi di fermo e incoraggia l'adozione da parte delle PMI.
I proprietari dei marchi spingono per substrati e inchiostri sostenibili
La legge sull'economia circolare del gennaio 2026 ha formalizzato la responsabilità estesa del produttore e le soglie di riciclabilità, accelerando il passaggio a sistemi di inchiostro a base d'acqua e UV compatibili con polietilene e strutture di film monomateriale. Grupo Bimbo considera già riciclabile il 94% degli imballaggi globali e ha deviato 4,861 tonnellate di rifiuti nel 2024, stabilendo un precedente in materia di approvvigionamento che si ripercuote su tutte le catene di fornitura. [2] Grupo Bimbo, “Annual Report 2024,” grupobimbo.com Le nuove informative IFRS S1/S2 a partire dai documenti del 2026 obbligano le società quotate a verificare le emissioni di Scope 3 dagli imballaggi, pertanto le tipografie che riforniscono marchi multinazionali devono documentare l'origine del substrato e la composizione chimica dell'inchiostro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente digitalizzazione e sostituzione dei media | -0.5% | Nazionale, acuto nei centri urbani | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi delle materie prime (carta/cellulosa) | -0.4% | Nazionale, legato alle oscillazioni globali delle materie prime | A breve termine (≤ 2 anni) |
| Normative più severe sui COV e sugli inchiostri a base di solvente | -0.2% | Le principali metropoli, in particolare Monterrey e Città del Messico | Medio termine (2-4 anni) |
| Carenza di operatori di stampa qualificati | -0.3% | Maquiladoras di confine e corridoio industriale di Bajío | Medio termine (2-4 anni) |
| Tariffe elettriche in aumento | -0.3% | Le PMI non hanno l'energia solare nella maggior parte delle regioni | A breve termine (≤ 2 anni) |
| Il consolidamento comprime i margini delle PMI | -0.2% | Cluster della metropolitana di Città del Messico e Querétaro | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente digitalizzazione e sostituzione dei media
Banche, aziende di servizi pubblici e agenzie governative hanno accelerato l'implementazione degli estratti conto elettronici, riducendo i volumi delle transazioni a doppia cifra ogni anno. Il programma di banconote in polimero della Banca del Messico ha esteso la durata delle banconote da 20 pesos da 8.3 mesi a 28.8 mesi, riducendo le sostituzioni annuali del 42% e snellendo le tirature di stampa di sicurezza [3] Banco de México, “Counterfeit Note Statistics,” banxico.org.mx . La pubblicità continua la sua svolta digitale e i nuovi permessi limitano i caratteri sulle confezioni degli alimenti ad alto contenuto di zucchero, riducendo la complessità di stampa e i ricavi per lavoro.
Volatilità dei prezzi delle materie prime (carta/cellulosa)
I prezzi del cartone ondulato sono scesi da 725 dollari USA per tonnellata nel gennaio 2024 a 650 dollari USA entro il quarto trimestre del 2024. Tuttavia, le fluttuazioni dei prezzi della cellulosa, del PET riciclato e dei tassi di cambio continuano a incidere sui margini. Ciò rappresenta una sfida particolare per le piccole e medie imprese (PMI) che non dispongono di programmi di copertura [4] Banco de México, “Counterfeit Note Statistics,” banxico.org.mx . Inoltre, con i premi per i polimeri riciclati che si attestano al 10-20% al di sopra dei prezzi della resina vergine, i costi risultano ulteriormente gonfiati. Questo avviene in un momento in cui la legislazione impone un contenuto riciclato del 20% entro il 2025. Mentre i trasformatori più grandi si assicurano contratti pluriennali, le piccole aziende di compensazione optano spesso per acquisti spot, rimanendo vulnerabili alla volatilità del mercato.
Analisi del segmento
Tecnologia di stampa: il getto d'inchiostro digitale cattura lo slancio di crescita
La litografia offset ha mantenuto una quota del 37.43% del mercato della stampa commerciale in Messico nel 2025, ma le sue prospettive di espansione sono smorzate dalla domanda di dati variabili e agilità degli SKU da parte degli acquirenti. Il getto d'inchiostro digitale, sebbene più piccolo, è destinato a conquistare la maggior parte delle dimensioni incrementali del mercato della stampa commerciale in Messico grazie a un CAGR del 3.37% che ne sottolinea l'attrattiva per tirature inferiori a 5,000 fogli. Le macchine da stampa flessografiche rimangono punti fermi per etichette e imballaggi flessibili, ma le configurazioni ibride che combinano testine a getto d'inchiostro UV con stazioni flexo servoassistite sfumano i confini tradizionali e offrono ai trasformatori una strada verso un allestimento più rapido e una riduzione degli scarti.
Le installazioni 6K di HP Indigo, i moduli N610i di Domino e la piattaforma Tau di Durst offrono ai converter verniciatura, fustellatura e nobilitazione in linea senza interruzioni, aumentando i margini di profitto nelle etichette termoretraibili premium e autoadesive. Nel frattempo, le linee BOBST Master M5 a Flexopolis dimostrano come la messa a registro automatizzata offra una produttività superiore del 30% rispetto alle apparecchiature più datate. La rotocalcografia persiste nei laminati per snack ad alto volume, ma deve affrontare le difficoltà imposte dalla regolamentazione dei solventi, mentre la serigrafia e la tampografia si consolidano in settori di nicchia come la marcatura tattile e industriale. Il risultato è un panorama tecnologico in cui il getto d'inchiostro digitale guida la crescita e l'offset cede quote di mercato, assicurando un futuro a più velocità per il mercato della stampa commerciale in Messico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: il packaging amplia il suo vantaggio in un contesto di declino dell'editoria
Gli imballaggi hanno rappresentato il 53.48% del fatturato del 2025 e continueranno a guadagnare quote di mercato man mano che le dimensioni del mercato della stampa commerciale in Messico raggiungeranno i 4.72 miliardi di dollari entro il 2031. La domanda deriva dai 2.124 miliardi di unità di Coca-Cola FEMSA e dalla rete nazionale di panetterie del Grupo Bimbo, entrambi i quali richiedono etichette autoadesive, termoretraibili e cartoni grezzi conformi a norme più severe in materia di riciclabilità.
Il lavoro nell'editoria, nei cataloghi e nelle riviste continua a ridursi con l'avvento del web da parte dei consumatori, mentre la pubblicità si trasforma da grandi cartelloni pubblicitari statici a materiali POS a ciclo breve, rinnovati settimanalmente nelle catene di supermercati. I volumi di stampa di sicurezza diminuiscono perché le banconote in polimero durano più a lungo, ma la complessità aumenta con i livelli anticontraffazione RFID e QR. Manuali industriali ed etichette di conformità legate al near-shoring forniscono un contrappeso, ma la forza trainante dei ricavi rimane saldamente legata al packaging nel mercato della stampa commerciale in Messico.
Per settore dell'utente finale: il commercio al dettaglio e l'e-commerce accelerano
Il settore alimentare e delle bevande ha rappresentato il 44.31% della spesa nel mercato della stampa commerciale in Messico nel 2025, riflettendo la dipendenza dei colossi dell'imbottigliamento di bevande e della panificazione dalle etichette avvolgenti e dalle confezioni flessibili. Tuttavia, il settore retail e l'e-commerce rappresentano il principale motore di crescita, con un CAGR del 3.16%, mentre le vendite di prodotti online raggiungeranno i 66.3 miliardi di dollari entro il 2028.
Etichette digitali per scaffali, volantini promozionali con codice QR e buste postali in cartone ondulato personalizzate si stanno diffondendo a cascata attraverso la rete di 8,000 schermi di OXXO e i centri di distribuzione nazionali. Gli utenti dei settori farmaceutico, sanitario e automobilistico aumentano complessivamente la domanda di etichette antimanomissione e manuali multilingue, sebbene i rigidi cicli normativi spesso spostino la stampa a specialisti conformi. Nel complesso, l'accelerazione del commercio al dettaglio garantisce che diversi punti di contatto continuino a confluire nel settore della stampa commerciale in Messico, nonostante i clienti alimentari consolidati mantengano una certa dimensione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di substrato: pellicole e etichette in plastica guadagnano terreno
Carta e cartone hanno rappresentato il 58.23% del consumo nel 2025, ma i rigorosi obiettivi di contenuto riciclato stanno spingendo i proprietari di marchi verso film leggeri in polietilene, BOPP e PET. Si prevede quindi che film ed etichette in plastica supereranno il cartone con un CAGR del 2.94%, contribuendo in modo significativo alla crescita incrementale della quota di mercato della stampa commerciale in Messico fino al 2031.
L'obiettivo di Coca-Cola FEMSA di utilizzare PET riciclato è già al 30%, e Grupo Bimbo realizza angolari con involucri di pane riciclati, soluzioni che aumentano gli ostacoli alla migrazione dell'inchiostro e all'adesione per i trasformatori. Le lamine metallizzate rimangono rilevanti nelle nicchie di mercato premium del caffè e dei dolciumi, ma gli elevati costi dei materiali ne limitano i volumi. La nuova unità produttiva di Netstal a Querétaro accelera il passaggio a formati di bottiglia senza etichetta che richiedono la decorazione in-mold. La scelta del supporto sta quindi diventando una leva strategica per la riduzione dei costi, la circolarità e l'allineamento della storia del marchio nel mercato della stampa commerciale in Messico.
Analisi geografica
Il near-shoring ha concentrato nuovi capitali lungo il confine settentrionale del Messico e il corridoio di Bajío, convogliando ordini di etichette ad alto mix e basso volume verso Nuevo León, Chihuahua e Querétaro. Gli stampatori di Monterrey trasportano regolarmente etichette conformi oltre il confine con il Texas entro 48 ore, sfruttando le corsie duty-free USMCA, mentre l'inflazione salariale e il tasso di abbandono degli operatori hanno spinto l'adozione dell'automazione. Città del Messico e lo Stato del Messico rimangono i maggiori cluster per numero di stabilimenti, ancorati ai settori dell'editoria, della pubblicità e del packaging di beni di consumo, ma l'aumento delle tariffe industriali ha accelerato l'adozione dei pannelli solari nell'ambito dell'Eco-Crédito Empresarial di FIDE.
Gli incentivi fiscali per la produzione di Querétaro hanno contribuito ad attrarre l'espansione di SIG nel settore del cartone asettico, creando una domanda di massa per la flexo a polimerizzazione UV e la produzione di lastre. Guanajuato e Aguascalientes, aree chiave della filiera automobilistica, necessitano di documentazione tecnica multilingue e di materiali per etichette sottocofano resistenti al calore e ai fluidi, ampliando la presenza della stampa specializzata. L'America Centrale, servita da Chiapas e Tabasco, offre margini di crescita, ma è ancora in ritardo rispetto alla solida infrastruttura del Messico.
Le disparità regionali nella disponibilità idrica e nell'affidabilità dell'elettricità complicano il calcolo degli investimenti. L'imminente revisione dei diritti idrici da parte di SEMARNAT potrebbe limitare i prelievi negli stati soggetti a siccità, mentre le tariffe elettriche variano fino al 15% in base alle fasce orarie di utilizzo. Le PMI che non possono installare pannelli solari sui tetti o sistemi di riciclo dell'acqua potrebbero trasferirsi o abbandonare l'attività, concentrando ulteriormente la capacità produttiva in parchi industriali con energia elettrica stabile. Nonostante questi vincoli, il mercato della stampa commerciale in Messico continua a beneficiare della sua vicinanza geografica ai clienti statunitensi.
Panorama normativo
Il quadro normativo messicano per la stampa commerciale è sempre più influenzato dalla sostenibilità degli imballaggi e dal rispetto delle normative sulle emissioni. La Legge Generale sull'Economia (LGEC), entrata in vigore il 20 gennaio 2026, ha formalizzato la responsabilità estesa del produttore (EPR) e impone a produttori e importatori di registrare piani di gestione circolare e di allinearsi al Programma Nazionale per l'Economia Circolare. Per gli stampatori e i trasformatori, ciò si traduce in requisiti di documentazione più stringenti in merito all'origine del substrato e alla composizione chimica dell'inchiostro per la gestione di flussi di imballaggi regolamentati.
Gli standard e la supervisione sono garantiti anche dall'infrastruttura di qualità messicana, che comprende la Comision Nacional de Infraestructura de la Calidad (CNIC) e i relativi comitati consultivi che aggiornano le norme tecniche per i materiali e il contenuto riciclato, come la NMX-N-107-SCFI-2010 per le fibre riciclate. Oltre al quadro normativo federale, le aziende di stampa che forniscono imballaggi ed etichette devono rispettare le restrizioni statali e comunali sull'uso di plastica monouso e le normative ambientali del SEMARNAT, che hanno rafforzato il passaggio dai processi ad alto contenuto di solventi a sistemi a base d'acqua e a polimerizzazione UV.
Analisi della catena del valore
In Messico, la catena del valore della stampa commerciale si estende dalle materie prime (carta e cartone, pellicole plastiche, inchiostri, lastre e materiali di consumo) alla prestampa (progettazione, gestione del colore e prove di stampa), alle operazioni di stampa (offset, flessografia, rotocalco e digitale) e alla trasformazione post-stampa (laminazione, verniciatura, fustellatura, piegatura e confezionamento) fino alla distribuzione per proprietari di marchi, rivenditori ed esportatori. Il nearshoring e l'etichettatura di conformità stanno spingendo la catena verso lavori più rapidi e a tirature più brevi, il che aumenta il valore dei flussi di lavoro digitali a tempi di consegna rapidi, con il packaging che rimane il principale centro di domanda nel mercato del paese.
Sul fronte dell'offerta, organizzazioni di settore come ANIDIGRAF e UILMAC forniscono consulenza tecnica e rappresentanza, mentre programmi come Printed in Mexico (PIM) aiutano a mettere in contatto stampatori messicani qualificati con acquirenti internazionali attraverso parametri di verifica e tracciabilità. La specializzazione aziendale illustra come le capacità siano segmentate lungo la catena: Grupo Formex si occupa di astucci pieghevoli, rotoli per punti vendita e stampa commerciale, Dataprint si concentra sulla produzione digitale su richiesta e personalizzata, e Ink Throwers de Mexico (Tijuana) si focalizza sulla serigrafia e sui servizi correlati al packaging. In questo contesto, la capacità di nicchia e la reattività del servizio sono spesso fattori determinanti per il successo delle commesse.
Panorama competitivo
Il panorama della stampa in Messico è notevolmente frammentato, con Quad/Graphics de México, Grupo Litoprint e Litho Formas che controllano solo una modesta fetta del mercato della stampa commerciale in Messico. I leader di settore si differenziano grazie agli investimenti in stampanti a getto d'inchiostro ad alta velocità, controlli di registrazione automatizzati e integrazione della pianificazione delle risorse aziendali (ERP) che semplificano la fase di prestampa e spedizione. Ad esempio, Litho Formas detiene la certificazione ISO 14298 della banca centrale per la stampa sicura, il che le conferisce un vantaggio competitivo per quanto riguarda schede elettorali e articoli per la protezione del marchio.
Le pressioni al consolidamento aumentano mentre i gruppi multinazionali del packaging perseguono acquisizioni aggiuntive per consolidare la capacità produttiva regionale. L'acquisizione di Etiflex da parte di ProMach nel 2024 dimostra come gli acquirenti stranieri considerino i negozi di etichette messicani come punti di appoggio strategici. I fornitori di attrezzature sostengono la transizione, con HP che finanzia contratti di leasing denominati in pesos e BOBST che raggruppa accordi di servizio che riducono al minimo i tempi di inattività. Queste dinamiche elevano l'accesso alla tecnologia come fattore decisivo che separa i trasformatori di crescita dalle aziende di offset di materie prime.
Le PMI continuano a dominare in termini di numeri, ma devono fare i conti con l'aumento dei costi di produzione e la carenza di personale qualificato. Gli aumenti dell'elettricità riducono i margini di profitto per le officine che utilizzano lampade di polimerizzazione ad alogenuri metallici, e gli operatori di presse esperti spesso migrano verso stabilimenti automobilistici meglio retribuiti. Le linee di credito governative alleviano in parte l'onere, ma molte aziende a conduzione familiare non dispongono delle garanzie o della sofisticatezza finanziaria necessarie per qualificarsi. Di conseguenza, l'intensità competitiva si sta spostando verso operatori di fascia media in grado di combinare servizi localizzati con flussi di lavoro digitalizzati.
Leader del settore della stampa commerciale in Messico
Lanciatori di inchiostro DE Mexico SA
Dataprint Messico
Stampa centrale Messico
Imprimi idee TUS
Gruppo Formex
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Grupo Flexográfico ha installato una linea di conversione Cartes GT364HFSR a León, Guanajuato, per espandere la produzione di etichette autoadesive di alto valore. L'installazione rafforza la capacità di conversione delle etichette nel Messico centrale e supporta la predisposizione al nearshoring grazie alle funzionalità di conversione automatizzate.
- Maggio 2026: SIG ha annunciato un piano di espansione per il suo stabilimento di Querétaro, volto a raddoppiare la capacità produttiva di cartoni asettici entro il 2028. L'espansione incrementa la produzione di cartoni asettici per i marchi nordamericani e amplia la presenza produttiva regionale.
- Maggio 2026: Zebra Technologies ha inaugurato un nuovo stabilimento di produzione a Querétaro per nastri per la stampa termica e materiali di consumo correlati. L'impianto amplia la presenza di Zebra Technologies in America Latina nel settore della fornitura di prodotti per la stampa e rafforza la resilienza delle catene di approvvigionamento per stampanti con sede in Messico.


Ambito del rapporto sul mercato della stampa commerciale in Messico
Il rapporto sul mercato della stampa commerciale in Messico è segmentato per tecnologia di stampa (litografia offset, getto d'inchiostro digitale, flessografia, rotocalco, serigrafia, altre tecnologie di stampa), applicazione (imballaggio, pubblicità, editoria, stampa di sicurezza e transazionale, altre applicazioni), settore di utilizzo finale (alimentare e delle bevande, commercio al dettaglio ed e-commerce, farmaceutico e sanitario, industriale e automobilistico, altri settori di utilizzo finale), tipo di supporto (carta e cartone, pellicole ed etichette in plastica, metallo/lamina, altri supporti) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Litografia offset |
| Getto d'inchiostro digitale |
| Flessografica |
| scritta |
| allo |
| Altre tecnologie di stampa |
| Packaging |
| Pubblicità |
| Edizioni |
| Sicurezza e stampa transazionale |
| Altre applicazioni |
| Cibo e Bevande |
| Vendita al dettaglio ed e-commerce |
| Farmaceutico e Sanitario |
| Non Food & Automotive |
| Altro settore degli utenti finali |
| Carta e cartone |
| Pellicole ed etichette in plastica |
| Metallo/Lamina |
| Altri substrati |
| Con tecnologia di stampa | Litografia offset |
| Getto d'inchiostro digitale | |
| Flessografica | |
| scritta | |
| allo | |
| Altre tecnologie di stampa | |
| Per Applicazione | Packaging |
| Pubblicità | |
| Edizioni | |
| Sicurezza e stampa transazionale | |
| Altre applicazioni | |
| Per settore degli utenti finali | Cibo e Bevande |
| Vendita al dettaglio ed e-commerce | |
| Farmaceutico e Sanitario | |
| Non Food & Automotive | |
| Altro settore degli utenti finali | |
| Per tipo di substrato | Carta e cartone |
| Pellicole ed etichette in plastica | |
| Metallo/Lamina | |
| Altri substrati |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della stampa commerciale in Messico entro il 2031?
Si prevede che il mercato raggiungerà i 4.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.18% nel periodo 2026-2031.
Quale segmento applicativo sta crescendo più rapidamente?
Il settore degli imballaggi crescerà a un CAGR del 3.23% fino al 2031, poiché il settore alimentare, delle bevande e dell'e-commerce richiederà confezioni riciclabili e di piccola tiratura.
Perché l'adozione della tecnologia a getto d'inchiostro digitale sta accelerando?
I proprietari di marchi necessitano di dati variabili, cambi rapidi e flessibilità del supporto, il che rende le macchine da stampa a getto d'inchiostro ad alta velocità la scelta più economica per tirature inferiori a 5,000 stampe.
In che modo le normative sulla sostenibilità incidono sulle stampanti?
La legge sull'economia circolare del 2026 impone soglie di contenuto riciclato, favorendo il passaggio agli inchiostri a base d'acqua e a polimerizzazione UV e aumentando i requisiti di certificazione per i trasformatori.
Quali sono le possibilità di finanziamento per le PMI che vogliono aggiornare le proprie attrezzature?
L'Eco-Crédito Empresarial di FIDE offre prestiti agevolati rimborsati tramite bollette elettriche mensili, consentendo alle PMI di installare pannelli solari e sistemi di polimerizzazione a risparmio energetico.
Quali sono le regioni del Messico in cui si registra la maggiore domanda di stampa dovuta al nearshoring?
Nuevo León, Chihuahua e il corridoio di Bajío ricevono ingenti investimenti esteri, generando ordini rapidi per etichette e imballaggi conformi.
Pagina aggiornata l'ultima volta il:



