

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
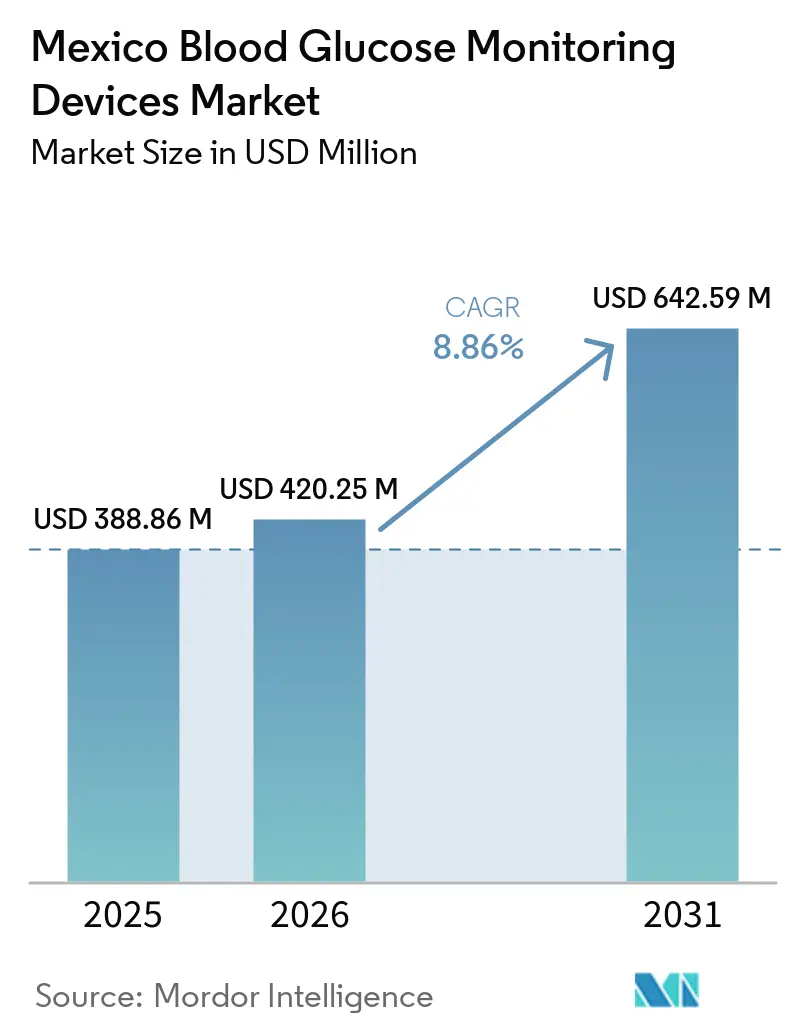
| Dimensione del mercato (2026) | USD 420.25 milioni |
| Dimensione del mercato (2031) | USD 642.59 milioni |
| Tasso di crescita (2026 - 2031) | 8.86% CAGR |
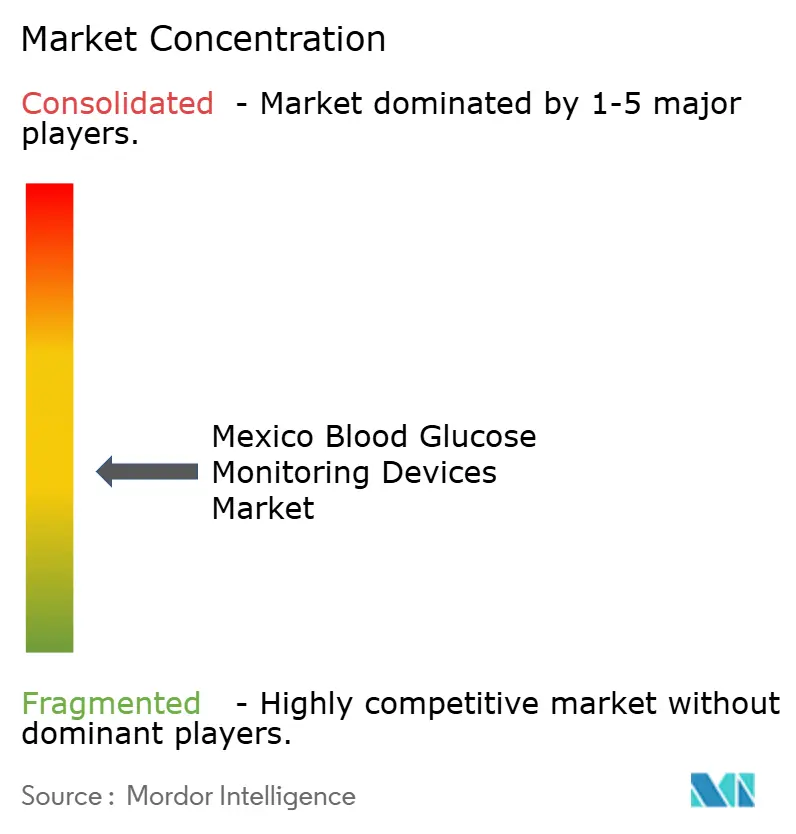
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei dispositivi di monitoraggio della glicemia in Messico di Mordor Intelligence
Si prevede che il mercato messicano dei dispositivi per il monitoraggio della glicemia crescerà da 388.86 milioni di dollari nel 2025 a 420.25 milioni di dollari nel 2026, per poi raggiungere i 642.59 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.86% nel periodo 2026-2031.
Il mercato messicano dei dispositivi per il monitoraggio della glicemia è sostenuto da un'elevata incidenza del diabete e da un consistente numero di adulti non diagnosticati. Nel 2024, in Messico si contavano 13.6 milioni di adulti affetti da diabete, di cui il 41.3% non diagnosticato, il che esclude molte persone dai percorsi di monitoraggio di routine. Il mercato messicano dei dispositivi per il monitoraggio della glicemia continua a basarsi su prodotti per l'automonitoraggio, poiché le reti sanitarie pubbliche utilizzano abitualmente glucometri, strisce reattive e lancette. Il monitoraggio continuo della glicemia si sta diffondendo attraverso l'assistenza specialistica e privata, dove i sensori connessi possono supportare decisioni terapeutiche più frequenti. L'accesso ai prodotti dipenderà sempre più dai rimborsi, dalle procedure normative e dalla capacità dei fornitori di garantire la disponibilità di sensori e strisce reattive.
Punti chiave del rapporto
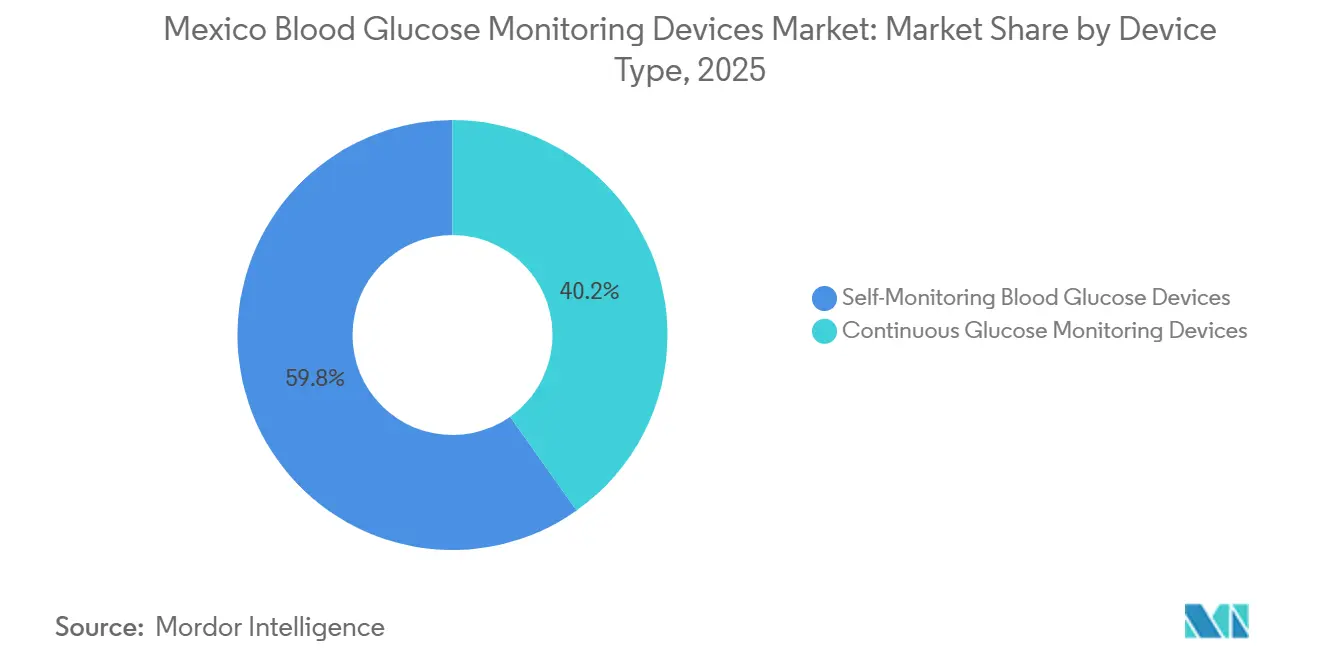
- Per tipologia di dispositivo, i dispositivi SMBG detenevano il 59.79% della quota di mercato messicana dei dispositivi per il monitoraggio della glicemia nel 2025, mentre si prevede che i dispositivi CGM cresceranno a un CAGR del 9.71% fino al 2031.
- Per tipologia di paziente, il diabete di tipo 2 ha rappresentato il 65.65% del fatturato nel 2025, mentre si prevede che il diabete di tipo 1 crescerà a un tasso annuo composto del 10.26% fino al 2031.
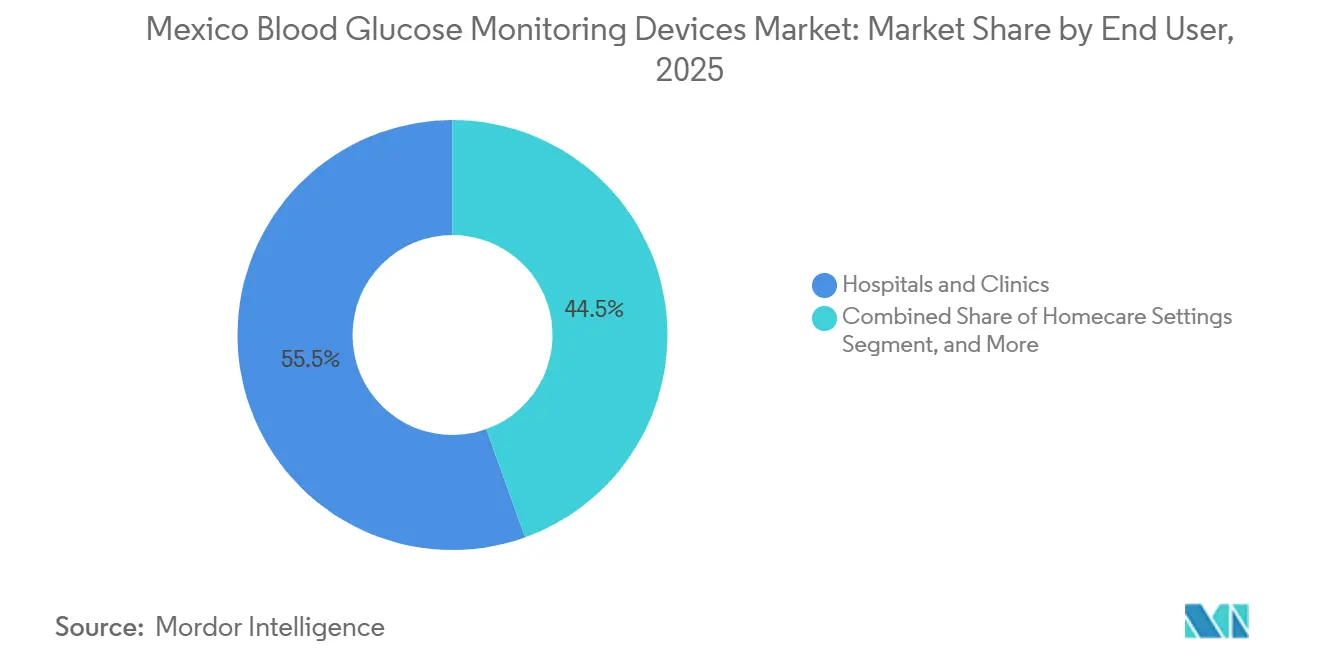
- Per tipologia di utente finale, nel 2025 ospedali e cliniche detenevano il 55.48% del fatturato, mentre si prevede che i centri diagnostici cresceranno a un tasso annuo composto del 10.73% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei dispositivi per il monitoraggio della glicemia in Messico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del carico di diabete e dei casi non diagnosticati | + 2.5% | Si tratta di un problema di portata nazionale, con un'incidenza maggiore nelle regioni del Pacifico centrale e settentrionale. | A lungo termine (≥ 4 anni) |
| Cresce la domanda di monitoraggio domiciliare di routine. | + 1.8% | Nazionale, con un'accelerazione precedente a Città del Messico, Monterrey e Guadalajara | Medio termine (2-4 anni) |
| Adozione del monitoraggio continuo del glucosio (CGM) nell'assistenza privata e specialistica. | + 1.5% | Città del Messico, Monterrey e Guadalajara | Medio termine (2-4 anni) |
| Crescente diffusione della sanità digitale e del monitoraggio connesso. | + 1.2% | Zone urbane e semiurbane del Messico con accesso 4G e 5G. | Medio termine (2-4 anni) |
| Consenso degli esperti messicani sull'utilizzo del monitoraggio continuo del glucosio (CGM) in pazienti con diabete di tipo 2 ad alto rischio. | + 0.8% | A livello nazionale, con un utilizzo iniziale attraverso le reti di endocrinologia SMNE. | A breve termine (≤ 2 anni) |
| Appalti pubblici per strisce reattive e forniture diagnostiche | + 1.0% | Canali nazionali per gli appalti pubblici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico di diabete e dei casi non diagnosticati
Il peso del diabete in Messico crea una domanda costante di prodotti per il monitoraggio nel mercato messicano dei dispositivi per il monitoraggio della glicemia. ENSANUT 2021-2024 ha riportato una prevalenza di diabete di tipo 2 del 17.0%, mentre solo il 33.0% delle persone diagnosticate ha raggiunto il controllo glicemico al di sotto di un livello di HbA1c del 7%. [1] Basto-Abreu A et al., “Prevalencia de Diabetes y Control Glucémico en México, Ensanut 2021-2024,” Salud Pública de México, medigraphic.com. Questo andamento indica che molte persone già in trattamento potrebbero necessitare di un monitoraggio più regolare e di un follow-up clinico. La Federazione Internazionale del Diabete ha stimato 5.6 milioni di casi di diabete non diagnosticati in Messico nel 2024, che rappresentano un gruppo considerevole che potrebbe accedere alle cure con il miglioramento dello screening. ENSANUT Continua 2023 ha rilevato che il 27.7% degli adulti idonei era stato sottoposto a screening durante l'anno precedente, rispetto a un obiettivo nazionale del 33.3%. [2] Instituto Nacional de Salud Pública, “Cascadas de Tamizaje y Atención de la Diabetes Tipo 2 en México,” ENSANUT Continua 2023, ensanut.insp.mx. Il mercato messicano dei dispositivi per il monitoraggio della glicemia può quindi acquisire pazienti sia attraverso la gestione della malattia diagnosticata sia attraverso una maggiore copertura dello screening.
Cresce la domanda di monitoraggio domiciliare di routine.
Il monitoraggio di routine a casa rimane importante perché il trattamento del diabete va oltre le visite cliniche. La Federación Mexicana de Diabetes fornisce un manuale di automonitoraggio per le persone con diabete di tipo 1, di tipo 2 e gestazionale, rafforzando il ruolo della misurazione a casa nella gestione quotidiana della malattia. [3] Federación Mexicana de Diabetes, “Manual de Automonitoreo de Glucosa,” Federación Mexicana de Diabetes, fmdiabetes.org. Misuratori, strisce e lancette sono prodotti familiari per pazienti e medici e sono più accessibili rispetto ai sistemi basati su sensori. Il loro uso ricorrente sostiene la domanda anche quando i pazienti non possono permettersi un monitoraggio continuo. Il mercato messicano dei dispositivi per il monitoraggio della glicemia è inoltre supportato dalle strutture pubbliche che utilizzano questi materiali nell'assistenza di routine. Man mano che un numero maggiore di persone riceve una diagnosi, il test a casa può diventare parte integrante del trattamento piuttosto che una procedura clinica occasionale. Ciò rafforza la necessità di canali di fornitura affidabili sia in contesti urbani che non metropolitani.
Adozione del monitoraggio continuo del glucosio (CGM) nell'assistenza privata e specialistica.
Il monitoraggio continuo del glucosio (CGM) sta guadagnando terreno in ambito privato e specialistico nel mercato messicano dei dispositivi per il monitoraggio della glicemia. Abbott ha lanciato FreeStyle Libre 2 Plus in Messico nell'ottobre 2025, con allarmi in tempo reale e funzionalità di connettività, ampliando l'accesso a un'offerta CGM più avanzata. Il lancio del prodotto a Città del Messico riflette l'importanza delle reti di endocrinologia urbana e dei canali di assistenza privata nella fase iniziale di adozione. Dexcom ha pubblicato i risultati del suo studio clinico randomizzato CONNECT nel 2026, che hanno mostrato un miglioramento del controllo glicemico negli adulti con diabete di tipo 2 che non utilizzavano insulina. Tali evidenze potrebbero ampliare l'interesse dei medici per il CGM al di là del trattamento intensivo con insulina. I centri di riferimento specialistici probabilmente rimarranno importanti perché i medici che vi operano possono guidare la scelta del sensore, l'interpretazione dei dati e l'utilizzo continuativo. Il mercato messicano dei dispositivi per il monitoraggio della glicemia dipenderà quindi dall'adozione clinica e dalla disponibilità a pagare dei consumatori.
Crescente diffusione della sanità digitale e del monitoraggio connesso.
Il monitoraggio connesso sta spostando il valore dei dispositivi per la misurazione della glicemia da una singola lettura alla condivisione dei dati e al supporto continuo del paziente. FreeStyle Libre 2 Plus si connette all'ecosistema digitale di Abbott, inclusa l'applicazione LibreLinkUp, che consente la condivisione delle informazioni sulla glicemia con operatori sanitari e medici. Dexcom ha introdotto una funzione di registrazione intelligente degli alimenti basata sull'intelligenza artificiale nel 2025 e un'app Stelo incentrata sul consumatore nel 2026, dimostrando come i fornitori di dispositivi stiano collegando i dati sulla glicemia al contesto comportamentale. Queste piattaforme potrebbero rendere i sensori connessi più utili per i pazienti che necessitano di un feedback regolare tra una visita e l'altra. Anche LifeScan ha riportato un miglioramento degli esiti del diabete grazie all'abbinamento dei misuratori OneTouch con un'applicazione di gestione digitale in lingua spagnola in una popolazione ispanica. Il mercato messicano dei dispositivi per il monitoraggio della glicemia potrebbe subire una maggiore pressione sui dispositivi di base che non sono in grado di condividere informazioni o integrarsi con l'assistenza remota. L'effetto si manifesterà probabilmente prima nell'assistenza privata urbana e poi si estenderà ad altri contesti di assistenza connessa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi a carico del paziente per il monitoraggio continuo del glucosio (CGM) e i relativi materiali di consumo. | -2.0% | A livello nazionale, con il maggiore impatto nelle aree rurali e semiurbane con copertura assicurativa privata limitata. | A lungo termine (≥ 4 anni) |
| Rimborso pubblico limitato per il monitoraggio continuo | -1.5% | sistemi sanitari pubblici nazionali | A lungo termine (≥ 4 anni) |
| Accesso disomogeneo ai dispositivi di monitoraggio e alle strisce reattive nei diversi contesti assistenziali | -1.2% | Stati non metropolitani, aree meridionali e comuni ad alto tasso di deprivazione | Medio termine (2-4 anni) |
| Sostituzione dei sensori, continuità di fornitura e attrito di prescrizione | -0.8% | A livello nazionale, con maggiore pressione sui canali di approvvigionamento degli ospedali pubblici. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi a carico del paziente per il monitoraggio continuo del glucosio (CGM) e i relativi materiali di consumo.
Il costo dei sensori e la necessità di sostituirli ripetutamente rimangono un ostacolo persistente alla diffusione del monitoraggio continuo del glucosio (CGM). Il CGM richiede acquisti periodici anziché un singolo dispositivo, il che può rendere difficile l'utilizzo continuativo per le famiglie che devono sostenere le spese di tasca propria. Questo limite è particolarmente rilevante al di fuori della fascia di reddito più alta e nelle aree con copertura assicurativa privata limitata. Il mercato messicano dei dispositivi per il monitoraggio della glicemia potrebbe quindi registrare una crescita più rapida dei sensori nei canali privati rispetto alla popolazione generale. Una revisione dell'Organizzazione Panamericana della Sanità (PAHO) ha evidenziato un accesso iniquo alla tecnologia per il diabete in Messico, comprese le differenze tra centri privati e strutture del Servizio Sanitario Nazionale (IMSS). Anche il costo incide sull'aderenza alla terapia, poiché i pazienti potrebbero interrompere il monitoraggio quando i prodotti di ricambio non sono accessibili economicamente. I produttori dovranno trovare un equilibrio tra funzionalità avanzate, prezzi e accordi di distribuzione che supportino l'utilizzo continuativo.
Rimborso pubblico limitato per il monitoraggio continuo
L'assistenza diabetologica pubblica supporta in modo più costante i dispositivi di monitoraggio convenzionali rispetto ai sensori CGM. L'IMSS ha riferito che il CADIMSS fornisce assistenza integrata per il diabete di tipo 2 a un'ampia popolazione di pazienti attraverso team clinici strutturati. Ciò lascia molte persone dipendenti dalla misurazione della glicemia capillare, anche quando il monitoraggio basato su sensori sarebbe clinicamente appropriato. Il mercato messicano dei dispositivi per il monitoraggio della glicemia potrebbe quindi rimanere diviso tra la domanda di automonitoraggio glicemico nel settore pubblico e l'adozione dei CGM nel settore privato. Il divario è particolarmente rilevante per le persone insulino-dipendenti che necessitano di misurazioni continue. Qualsiasi futura modifica dei rimborsi avrebbe un impatto significativo sulla scelta del dispositivo, ma non si può presumere un'ampia copertura a breve termine sulla base delle evidenze disponibili.
Analisi del segmento
Per tipologia di dispositivo: i test convenzionali detengono la base di ricavi più ampia mentre il CGM si espande
Nel 2025, i dispositivi per l'automonitoraggio della glicemia (SMBG) hanno rappresentato il 59.79% del fatturato, conferendo ai test convenzionali la posizione di leader nel mercato messicano dei dispositivi per il monitoraggio della glicemia. Glucometri, strisce reattive e lancette sono utilizzati a domicilio, in ospedale e in ambito diagnostico. La loro relativa convenienza economica ne favorisce un ampio accesso rispetto alle opzioni basate su sensori. Strisce reattive e lancette generano inoltre una domanda ricorrente grazie al loro utilizzo ripetuto. Gli acquisti e i percorsi di cura clinica dell'IMSS (Istituto Messicano di Statistica) continuano a supportare questo consolidato utilizzo di materiali di consumo convenzionali. Il portfolio Accu-Chek di Roche è registrato e commercializzato in Messico, a dimostrazione della consolidata disponibilità di prodotti basati su misuratori. Il mercato messicano dei dispositivi per il monitoraggio della glicemia continuerà a dipendere da questa base installata per tutto il periodo di previsione.
Si prevede che i dispositivi CGM cresceranno a un tasso annuo composto (CAGR) del 9.71% fino al 2031, più rapidamente rispetto alla categoria dei dispositivi convenzionali. Il lancio in Messico, nel 2025, del FreeStyle Libre 2 Plus di Abbott ha aggiunto allarmi in tempo reale e funzionalità di connettività all'offerta locale di CGM. Queste caratteristiche rispondono a esigenze che la misurazione intermittente non può soddisfare completamente, soprattutto per i pazienti che necessitano di un monitoraggio glicemico più attento. L'espansione della categoria è tuttavia limitata dal costo dei sensori e dall'assenza di un ampio rimborso pubblico. È probabile che la crescita dei CGM avvenga inizialmente attraverso gli studi endocrinologici e le farmacie private nelle grandi città. Il mercato messicano dei dispositivi per il monitoraggio della glicemia combinerà quindi una base di utilizzo elevato dell'automonitoraggio glicemico (SMBG) con una categoria di sensori più piccola ma in rapida crescita. L'adozione dipenderà dalla capacità dei fornitori di convertire l'interesse clinico in un utilizzo continuativo da parte dei pazienti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di paziente: il diabete di tipo 2 rappresenta la principale fonte di reddito, mentre il diabete di tipo 1 cresce più rapidamente.
Nel 2025, il diabete di tipo 2 ha rappresentato il 65.65% del fatturato, a testimonianza dell'ampia popolazione di pazienti affetti da questa patologia e della necessità di un monitoraggio di routine. Lo studio ENSANUT 2021-2024 ha riportato una prevalenza del diabete di tipo 2 pari al 17.0% in Messico. Questo segmento comprende pazienti in terapia orale, iniettabili non insuliniche e in terapia insulinica. L'intensità del monitoraggio aumenta in caso di scarso controllo glicemico o di trattamento più complesso. Il consenso degli esperti messicani fornisce una base più chiara per l'utilizzo del monitoraggio continuo del glucosio (CGM) flash nei pazienti con diabete di tipo 2 ad alto rischio. Ciò supporta un graduale passaggio a un monitoraggio più avanzato per pazienti selezionati. Il settore messicano dei dispositivi per il monitoraggio della glicemia rimane strettamente legato alle esigenze di questo ampio gruppo di pazienti.
Si prevede che il diabete di tipo 1 crescerà a un tasso annuo composto (CAGR) del 10.26% fino al 2031, il tasso più elevato tra le diverse tipologie di pazienti. Le persone con diabete di tipo 1 hanno generalmente un bisogno più immediato di informazioni frequenti e continue sulla glicemia. L'Organizzazione Panamericana della Sanità (PAHO) ha identificato la disparità di accesso alla tecnologia tra strutture sanitarie private e pubbliche come una sfida importante per le persone con diabete di tipo 1 in Messico. Abbott e Medtronic hanno annunciato una partnership globale per connettere i sistemi CGM FreeStyle Libre con i dispositivi per la somministrazione di insulina Medtronic. Tale integrazione può rafforzare l'utilità del monitoraggio basato su sensori nei pazienti insulino-dipendenti. Il diabete gestazionale rimane un segmento più piccolo, ma le evidenze cliniche presentate da Dexcom nel 2025 potrebbero supportare un futuro interesse per il CGM nell'ambito dell'assistenza ostetrica. Il mercato messicano dei dispositivi per il monitoraggio della glicemia avrà bisogno di prodotti e approcci di supporto specifici per ogni tipologia di paziente.
Per utente finale: ospedali e cliniche sono in testa, mentre i centri diagnostici crescono più rapidamente.
Nel 2025, ospedali e cliniche rappresentavano il 55.48% del fatturato derivante dagli utenti finali, risultando il canale principale nel mercato messicano dei dispositivi per il monitoraggio della glicemia. Il percorso di cura del diabete in Messico è fortemente legato alle strutture cliniche pubbliche e a programmi di follow-up strutturati. Il modello IMSS CADIMSS si avvale di team multidisciplinari e consulti mensili per la cura del diabete di tipo 2. Questi contesti favoriscono un utilizzo costante di glucometri, strisce reattive e lancette. Gli ospedali rappresentano inoltre un punto di riferimento fondamentale per la diagnosi, l'adeguamento della terapia e la formazione sull'uso dei dispositivi. La loro importanza è destinata a rimanere elevata, poiché molti pazienti accedono alle cure per il diabete attraverso le istituzioni pubbliche. Il mercato messicano dei dispositivi per il monitoraggio della glicemia necessita quindi di fornitori in grado di soddisfare i requisiti formali di approvvigionamento e assistenza.
Si prevede che i centri diagnostici cresceranno a un tasso annuo composto (CAGR) del 10.73% fino al 2031, il tasso più elevato tra tutti i contesti di utilizzo finale. Questa crescita riflette il più ampio spostamento dei test e del follow-up più vicino ai pazienti, al di fuori dei grandi ambienti ospedalieri. Anche l'assistenza domiciliare rimane importante, poiché l'automonitoraggio è parte integrante della gestione quotidiana per le persone con diabete di tipo 1, di tipo 2 e gestazionale. Le strutture specializzate per il diabete hanno un fatturato inferiore, ma sono importanti per l'adozione precoce del monitoraggio continuo del glucosio (CGM). Queste cliniche possono valutare pazienti con esigenze complesse e fornire supporto nell'interpretazione dei dati. Il mercato messicano dei dispositivi per il monitoraggio della glicemia può beneficiare di un accesso diagnostico più ampio, ma l'offerta e la competenza dei medici devono tenere il passo. La crescita in questi canali potrebbe estendere il monitoraggio più avanzato anche al di fuori dei più grandi sistemi ospedalieri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nella regione centrale del Messico, la prevalenza del diabete di tipo 2 si è attestata al 21.1%, mentre nella regione del Pacifico settentrionale ha raggiunto il 20.7% nel periodo 2021-2024, creando una forte domanda di centri per il mercato messicano dei dispositivi di monitoraggio della glicemia. Il controllo glicemico a Città del Messico e nella regione centro-pacifica è rimasto al di sotto del 30%, indicando che le esigenze di monitoraggio rimangono considerevoli in queste aree. Le vendite private di CGM e le prescrizioni specialistiche sono concentrate a Città del Messico, Monterrey e Guadalajara. Il lancio di FreeStyle Libre 2 Plus a Città del Messico nell'ottobre 2025 da parte di Abbott riflette l'importanza delle reti di specialisti e farmacie nelle aree metropolitane. Queste città dispongono di una maggiore capacità di assistenza privata e di percorsi più consolidati per l'adozione di dispositivi avanzati. Le aree di confine settentrionali potrebbero inoltre avere una maggiore conoscenza dei prodotti CGM grazie alla loro vicinanza agli Stati Uniti.
Gli stati del sud e i comuni con alti livelli di deprivazione dipendono maggiormente dalle reti di approvvigionamento della sanità pubblica. La prevalenza del prediabete era più alta nei comuni più svantaggiati, con il 22.5%, rispetto al 17.6% nei comuni con bassi livelli di deprivazione. Ciò pone la necessità di prevenzione e monitoraggio di routine in aree che possono disporre di un minor numero di servizi specialistici. Il mercato messicano dei dispositivi per il monitoraggio della glicemia deve quindi affrontare sia la concentrazione commerciale nelle grandi città sia le lacune di accesso nelle comunità con minori risorse. I glucometri e le strisce reattive rimarranno probabilmente gli strumenti principali nelle aree servite principalmente tramite IMSS-Bienestar e altri canali pubblici. Una distribuzione costante è essenziale perché le forniture irregolari possono interrompere l'automonitoraggio di routine.
Le piattaforme digitali potrebbero contribuire ad estendere la supervisione clinica oltre i tre maggiori mercati metropolitani. Il monitoraggio connesso può consentire ai pazienti di condividere le misurazioni con i medici senza dover ricorrere ripetutamente a centri specialistici. Questa opportunità dipende dalla disponibilità dei dispositivi, dall'accesso alla rete e dai flussi di lavoro clinici in grado di elaborare i dati condivisi. Il mercato messicano dei dispositivi per il monitoraggio della glicemia potrebbe trarre vantaggio dall'aumento della capacità di assistenza connessa nei centri diagnostici e nelle città di medie dimensioni. Tuttavia, l'adozione della tecnologia non eliminerà le barriere di costo e di approvvigionamento nelle aree a basso reddito. La crescita geografica rimarrà disomogenea, mentre i sistemi di rimborso e l'accesso agli specialisti varieranno in tutto il paese. I fornitori nazionali dovranno adottare un approccio misto che combini appalti pubblici, distribuzione farmaceutica e coinvolgimento di specialisti.
Panorama competitivo
Il mercato messicano dei dispositivi per il monitoraggio della glicemia presenta condizioni competitive diverse per l'automonitoraggio della glicemia (SMBG) e il monitoraggio continuo della glicemia (CGM). Abbott, Roche, LifeScan, Ascensia Diabetes Care, Arkray, Bionime, Nipro, Sinocare e Trividia Health sono aziende consolidate nelle categorie di monitoraggio tradizionali. La concorrenza in questo settore si concentra sulla partecipazione alle gare d'appalto, sul prezzo, sulla disponibilità dei prodotti e sulla presenza nelle farmacie. Roche commercializza diversi misuratori Accu-Chek in Messico. Il settore del CGM è meno maturo ed è guidato dalla piattaforma FreeStyle Libre di Abbott. Il lancio di FreeStyle Libre 2 Plus nel 2025 ha introdotto un sensore con funzionalità avanzate, allarmi e un'applicazione dedicata. Questo crea un'offerta più differenziata rispetto ai semplici test con strisce reattive.
Le aziende competono sempre più attraverso la progettazione di ecosistemi, piuttosto che con il solo dispositivo. Abbott e Medtronic hanno stretto una partnership globale per integrare la tecnologia CGM di Abbott con i sistemi automatizzati di somministrazione di insulina e di iniezione intelligente di Medtronic. Anche i risultati dello studio CONNECT 2026 di Dexcom forniscono prove cliniche supportate dall'azienda per l'utilizzo in persone con diabete di tipo 2 non in terapia insulinica. Queste iniziative dimostrano che le evidenze cliniche, le applicazioni e l'integrazione del trattamento stanno diventando strumenti competitivi fondamentali. Possono favorire la fidelizzazione dei pazienti quando il dispositivo viene utilizzato all'interno di un percorso di cura più ampio. La posizione competitiva continuerà a dipendere dalla fiducia clinica, dall'accessibilità economica, dalla continuità delle forniture e dalla capacità di operare sia nel settore pubblico che in quello privato.
Leader del settore dei dispositivi di monitoraggio della glicemia in Messico
F. Hoffmann-La Roche SA
Medtronic
Eli Lilly and Company
Novo Nordisk A / S
Sanofi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Trividia Health, Inc. ha annunciato l'avvio di una correzione dell'etichettatura per rivedere i libretti di istruzioni per l'uso/i manuali di istruzioni per tutti i sistemi di monitoraggio della glicemia TRUE METRIX, TRUE METRIX AIR, TRUE METRIX GO e TRUE METRIX PRO (collettivamente, i "Prodotti") distribuiti in Messico.
- Ottobre 2025: Abbott ha lanciato FreeStyle Libre 2 Plus in Messico, la piattaforma CGM integrata più avanzata dell'azienda, che offre allarmi in tempo reale e un ecosistema di app connesse. Il lancio, avvenuto a Città del Messico, segna la prima volta che la funzionalità di allerta CGM in tempo reale è disponibile commercialmente sul mercato messicano.
Ambito del rapporto sul mercato dei dispositivi di monitoraggio della glicemia in Messico
Questo mercato comprende il valore dei prodotti utilizzati per misurare e monitorare la glicemia in Messico, dagli strumenti di automonitoraggio ai sistemi di monitoraggio continuo del glucosio, con ricavi rilevati a livello di dispositivo e di materiali di consumo.
Esclusioni dall'ambito di applicazione: sono esclusi i farmaci per il diabete, gli analizzatori di chimica di laboratorio generici non utilizzati per i flussi di lavoro di monitoraggio del glucosio e i dispositivi per il benessere non medici che non misurano il glucosio.
Il mercato messicano dei dispositivi per il monitoraggio della glicemia è segmentato in base al tipo di dispositivo, al tipo di paziente e all'utente finale. Per tipo di dispositivo, il mercato è segmentato in dispositivi per l'automonitoraggio della glicemia e dispositivi per il monitoraggio continuo della glicemia. I dispositivi per l'automonitoraggio della glicemia sono ulteriormente suddivisi in glucometri, strisce reattive e lancette. I dispositivi per il monitoraggio continuo della glicemia sono suddivisi in sensori e dispositivi durevoli. In base al tipo di paziente, il mercato è segmentato in diabete di tipo 1, diabete di tipo 2 e diabete gestazionale. Per utente finale, il mercato è segmentato in ospedali e cliniche, assistenza domiciliare, centri diagnostici e strutture specializzate per il diabete. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato in Messico. Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per i segmenti sopra menzionati.
Per tipo di dispositivo
| Dispositivi di automonitoraggio della glicemia | Glucometri |
| Strisce reattive | |
| lancette | |
| Dispositivi di monitoraggio continuo del glucosio | Sensori |
| Bene durevoli |
Per tipo di paziente
| Digita Il Diabete Di 1 |
| Digita Il Diabete Di 2 |
| Diabete gestazionale |
Per utente finale
| Ospedali e cliniche |
| Impostazioni per l'assistenza domiciliare |
| Centri diagnostici |
| Strutture specializzate per il diabete |
| Per tipo di dispositivo | Dispositivi di automonitoraggio della glicemia | Glucometri |
| Strisce reattive | ||
| lancette | ||
| Dispositivi di monitoraggio continuo del glucosio | Sensori | |
| Bene durevoli | ||
| Per tipo di paziente | Digita Il Diabete Di 1 | |
| Digita Il Diabete Di 2 | ||
| Diabete gestazionale | ||
| Per utente finale | Ospedali e cliniche | |
| Impostazioni per l'assistenza domiciliare | ||
| Centri diagnostici | ||
| Strutture specializzate per il diabete | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei dispositivi per il monitoraggio della glicemia in Messico nel 2031?
Si prevede che il mercato messicano dei dispositivi per il monitoraggio della glicemia raggiungerà i 642.59 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.86% a partire dal 2026.
Quale categoria di dispositivi detiene la maggiore quota di fatturato in Messico?
Nel 2025, i dispositivi per l'automonitoraggio della glicemia (SMBG) rappresentavano il 59.79% del fatturato, poiché misuratori, strisce reattive e lancette continuano ad essere ampiamente utilizzati in ambito pubblico e domiciliare.
Perché il monitoraggio continuo della glicemia è in crescita in Messico?
Il monitoraggio continuo del glucosio (CGM) è supportato dall'uso specialistico, dalle funzionalità di connettività e dalle linee guida cliniche per le persone ad alto rischio con diabete di tipo 2, sebbene il costo rimanga un ostacolo.
Quale gruppo di pazienti genera la maggior parte dei ricavi derivanti dal monitoraggio della glicemia?
Nel 2025, il diabete di tipo 2 ha rappresentato il 65.65% del fatturato, a testimonianza dell'elevato numero di persone diagnosticate e della continua necessità di gestire la glicemia.
Quale canale di distribuzione per i dispositivi di monitoraggio del glucosio sta crescendo più rapidamente?
Si prevede che i centri diagnostici cresceranno a un tasso annuo composto del 10.73% fino al 2031, grazie all'espansione dei test e dei controlli di follow-up al di fuori degli ambienti ospedalieri.


