

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 134.89 milioni |
| Dimensione del mercato (2031) | USD 338.59 milioni |
| Tasso di crescita (2026 - 2031) | 20.21% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli autobus elettrici per l'automotive in Messico di Mordor Intelligence
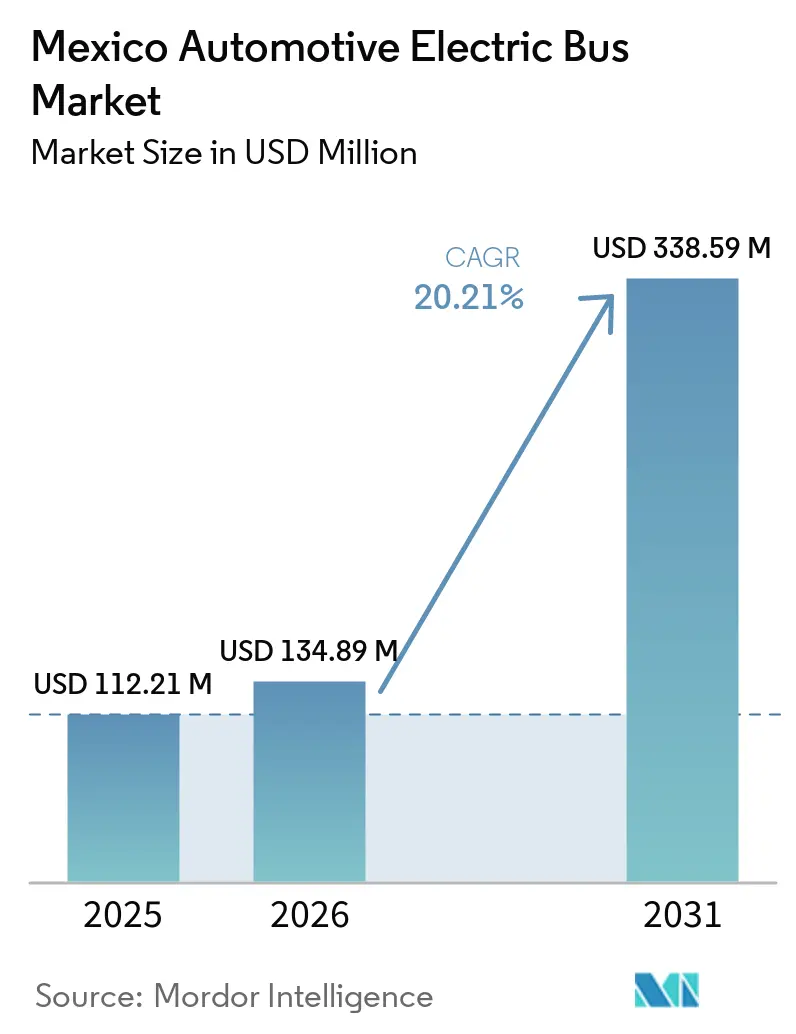
Il mercato messicano degli autobus elettrici, valutato a 112.21 milioni di dollari nel 2025, è stimato a 134.89 milioni di dollari nel 2026 e si prevede che raggiungerà i 338.59 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 20.21% nel periodo di previsione (2026-2031). I sussidi federali all'acquisto, i severi limiti alle emissioni di particolato e la localizzazione dell'assemblaggio degli autobus elettrici a batteria (BEB) contribuiscono ad accelerare i volumi nel breve termine. Le reti di ricarica presso i depositi di Città del Messico e Guadalajara supportano già le operazioni su più turni e la crescente produzione di celle al litio-ferro-fosfato (LFP) sta riducendo il costo totale di proprietà rispetto alle unità diesel Euro 6. I dazi sugli autobus cinesi completamente assemblati stanno comprimendo i margini di importazione e spingendo i produttori di apparecchiature originali (OEM) come Volvo e Daimler a certificare i modelli "Hecho en México". Nel frattempo, le flotte logistiche aziendali stanno sperimentando furgoni e navette elettriche, creando un flusso di domanda parallelo che si riversa nelle concessioni del trasporto pubblico. I grandi eventi sportivi, in particolare la Coppa del Mondo FIFA 2026, accelerano gli appalti comunali per promuovere la mobilità a zero emissioni in televisione e sui social media.
Punti chiave del rapporto
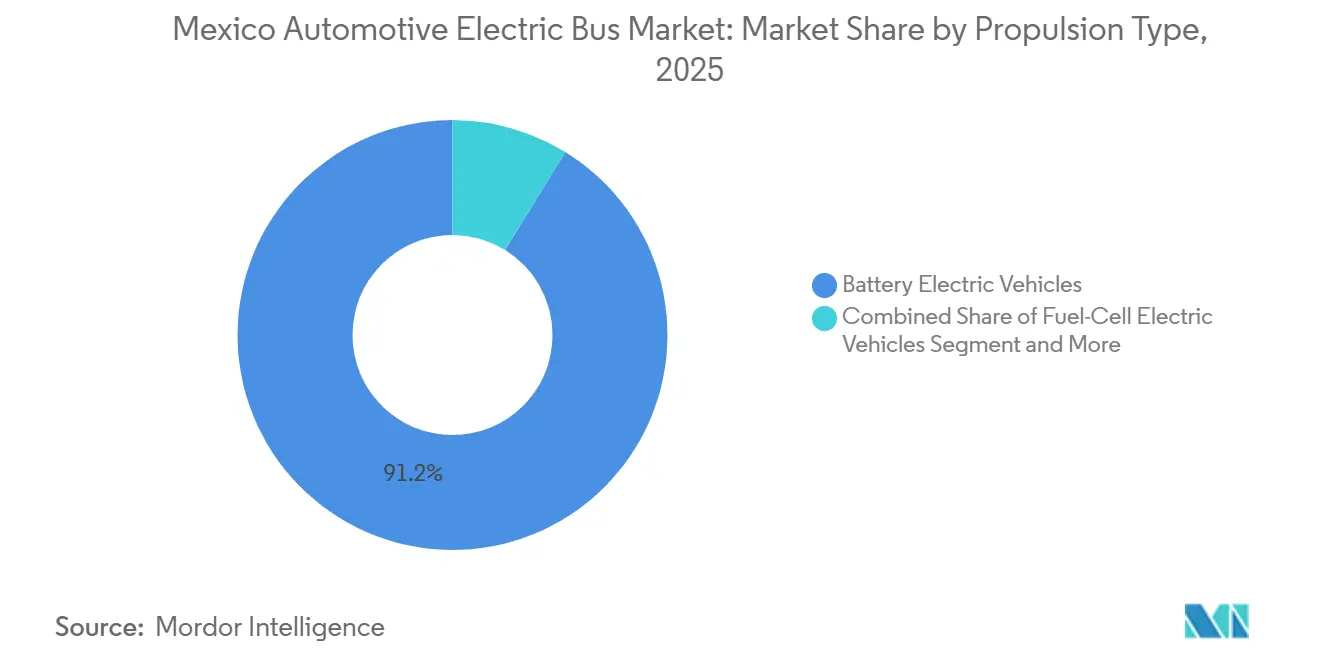
- Per tipologia di propulsione, i veicoli elettrici a batteria detenevano la quota di mercato maggiore, pari al 91.22%, nel settore degli autobus elettrici in Messico nel 2025; si prevede che gli autobus a celle a combustibile registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 22.28%, fino al 2031.
- Per tipologia di consumatore, gli appalti pubblici rappresentavano il 68.41% del mercato messicano degli autobus elettrici nel 2025, mentre gli operatori privati hanno registrato il CAGR più elevato, pari al 21.16% fino al 2031.
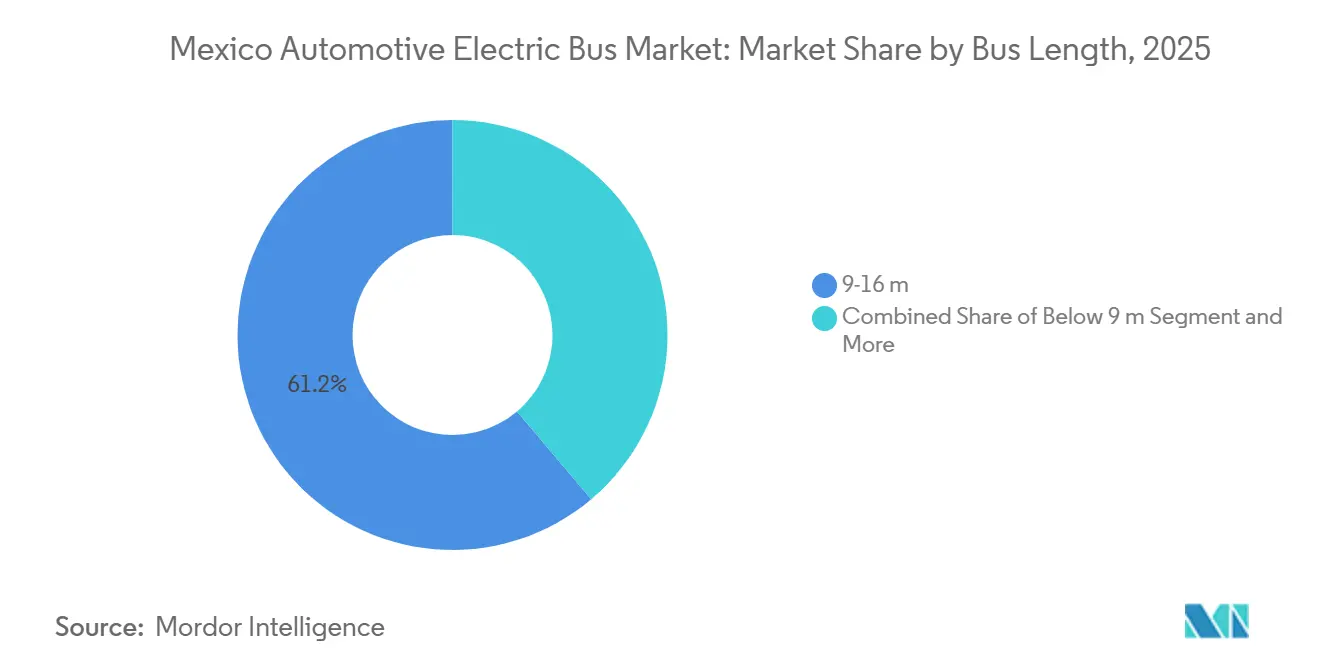
- In base alla lunghezza, i modelli da 9 a 14 metri hanno conquistato il 61.16% della quota di mercato messicana degli autobus elettrici nel 2025, mentre gli autobus articolati di lunghezza superiore a 14 metri stanno crescendo a un tasso annuo composto del 20.43% fino al 2031.
- In base all'autonomia, gli autobus con un'autonomia compresa tra 201 e 400 chilometri rappresentavano il 77.28% della quota di mercato messicana degli autobus elettrici nel 2025; le varianti con un'autonomia superiore a 400 chilometri sono in crescita a un tasso annuo composto del 21.72% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli autobus elettrici per l'automotive in Messico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sovvenzioni federali per autobus elettrici | + 4.2% | Nazionale, con sedi a Città del Messico, Guadalajara e Monterrey. | Medio termine (2-4 anni) |
| Aumentano le normative sulla qualità dell'aria urbana. | + 3.8% | Nucleo CDMX, spillover a Guadalajara, Monterrey, Puebla | A breve termine (≤ 2 anni) |
| Localizzazione OEM dell'assemblaggio BEB | + 3.5% | Nazionale, primi successi a Jalisco, Nuevo León, Estado de México | A lungo termine (≥ 4 anni) |
| Il costo delle batterie LFP diminuisce | + 2.9% | Vantaggi della catena di approvvigionamento globale, impatto sugli appalti nazionali | Medio termine (2-4 anni) |
| Crescita delle flotte aziendali a impatto zero in termini di emissioni di carbonio. | + 2.6% | A livello nazionale, con una presenza concentrata nei corridoi industriali e nelle aree metropolitane. | Medio termine (2-4 anni) |
| Obiettivi nazionali per un trasporto pubblico al 100% a emissioni zero. | + 2.4% | Quadro normativo nazionale, attuazione graduale in base alle dimensioni della città. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sovvenzioni federali per l'acquisto di autobus elettrici
Il pacchetto di modernizzazione integra l'ammortamento accelerato e le garanzie di credito della Nacional Financiera in un quadro unificato, riducendo i costi di finanziamento per gli operatori municipali. Ulteriori incentivi a livello statale, come l'esenzione dalle tasse di registrazione nello Stato del Messico, riducono ulteriormente i costi unitari. Il programma è concepito per dare priorità ai contratti "chiavi in mano" per la fornitura di servizi di ricarica. Ad esempio, il contratto di leasing di Enel X per Metrobús Lines include colonnine di ricarica rapida e garanzie di sostituzione delle batterie, trasferendo il rischio tecnologico a un bilancio di solidità finanziaria. Poiché il programma è in scadenza, i produttori di apparecchiature originali (OEM) stanno lavorando per installare linee di assemblaggio in Messico al fine di soddisfare i requisiti di contenuto nazionale prima della graduale eliminazione dei sussidi. Questa tempistica sta determinando una concentrazione degli ordini, che potrebbe portare a un calo della domanda a meno che non vengano introdotte ulteriori misure fiscali.
Crescente obbligo di controllo della qualità dell'aria urbana
La norma NOM-025-SSA1-2021 stabilisce limiti più severi per il particolato, che vengono spesso superati durante gli episodi di inversione termica invernale nella Valle del Messico. Insieme alla norma NOM-172-SEMARNAT-2023, che fissa limiti per il biossido di azoto, i comuni che non rispettano questi obiettivi rischiano di perdere i cofinanziamenti federali per le nuove infrastrutture di trasporto pubblico [1] “NOM-172-SEMARNAT-2023 Dióxido de Nitrógeno,” Secretaría de Medio Ambiente, dof.gob.mx. Ciò ha determinato un cambiamento negli appalti per il Bus Rapid Transit (BRT) verso opzioni a zero emissioni. Ad esempio, l'elettrificazione della linea 3 del Metrobús di Città del Messico ha ridotto significativamente le emissioni di CO2, un risultato ora utilizzato come garanzia per l'emissione di obbligazioni verdi a sostegno di ulteriori ammodernamenti della flotta. Queste normative aumentano l'attrattiva degli autobus articolati e biarticolati, poiché una singola unità a batteria può sostituire le emissioni di particolato di più autobus diesel che operano sullo stesso percorso.
Localizzazione OEM dell'assemblaggio BEB
Volvo ha certificato i suoi modelli 7800 Electric e LUMINUS prodotti nello stabilimento di Tultitlán, riducendo i dazi di importazione e accorciando i tempi di consegna [2] “Inicio de Producción 7800 Electric,” Volvo Buses México, volvobuses.com . L'approccio di Daimler prevede la spedizione del telaio eO500 U dal Brasile per l'assemblaggio finale in Messico, in conformità con le regole di origine dell'USMCA ed evitando i dazi imposti sugli autobus cinesi completamente assemblati. La decisione di BYD di sospendere il suo stabilimento evidenzia l'impatto delle nuove sanzioni sulla produzione offshore. Nel frattempo, il produttore nazionale Taruk ha assemblato il suo primo autobus da 12 metri a Hidalgo, concentrandosi sulle città di secondo livello che privilegiano la vicinanza all'assistenza post-vendita rispetto al marchio globale. L'utilizzo di componenti locali fornisce un vantaggio di punteggio nelle gare d'appalto pubbliche, riducendo gradualmente il vantaggio di costo dei modelli importati.
Caricabatterie ad alta potenza limitati presso i depositi fuori Città del Messico
Città del Messico e lo Stato del Messico gestiscono collettivamente un numero significativo di colonnine di ricarica con una notevole capacità installata. Al contrario, Puebla, Mérida e Hermosillo insieme dispongono di un numero di unità di ricarica ad alta potenza di gran lunga inferiore. I comuni sono restii ad acquistare autobus senza i necessari aggiornamenti della rete elettrica, mentre le aziende di servizi pubblici ritardano il potenziamento dei trasformatori fino a quando non vengono stipulati ordini di acquisto vincolanti, creando un circolo vizioso di dipendenza. È stata annunciata un'importante iniziativa per la distribuzione di colonnine di ricarica e autobus in tutta la regione del Bajío. Tuttavia, permangono rischi di attuazione se le prestazioni iniziali in termini di tempo di funzionamento non saranno soddisfacenti. Attualmente, i depositi più piccoli si affidano alle colonnine di ricarica notturne, che limitano l'utilizzo della flotta a un singolo turno di lavoro e ostacolano l'espansione al di fuori della regione della capitale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ricarica limitata del deposito al di fuori di Città del Messico | -2.1% | Città regionali, esclusa l'area metropolitana di Città del Messico | A breve termine (≤ 2 anni) |
| Volatilità del peso sulle importazioni di batterie | -1.9% | Nazionale, con ripercussioni su tutti gli appalti dipendenti dalle importazioni | Medio termine (2-4 anni) |
| Carenza di tecnici per autobus elettrici | -1.7% | Nazionale, acuto nelle città secondarie e nelle aree rurali | A lungo termine (≥ 4 anni) |
| Costo elevato rispetto alle opzioni diesel | -1.5% | A livello nazionale, con particolare impatto sui bilanci dei comuni più piccoli. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del peso rispetto ai pacchi batteria importati
Il peso si è deprezzato significativamente rispetto al dollaro statunitense, aumentando il prezzo di sbarco di un pacco batterie LFP. Poiché le batterie rappresentano una parte sostanziale della distinta base, la svalutazione ha allungato i tempi di ammortamento per gli operatori esposti alle fluttuazioni dei tassi di cambio. Inoltre, i dazi doganali sugli autobus cinesi hanno aggravato la situazione, aumentando notevolmente i costi. Mentre gli enti governativi possono ottenere prestiti a tassi di interesse relativamente più bassi tramite le banche di sviluppo, i concessionari privati devono affrontare costi di finanziamento più elevati per i prestiti denominati in pesos. Ciò ha indotto alcuni operatori a posticipare gli acquisti o a optare per modelli Volvo e Taruk assemblati localmente, che presentano una maggiore percentuale di componenti denominati in pesos, riducendo così il rischio valutario.
Scarsità di tecnici specializzati per autobus elettrici
Il programma messicano per la diffusione degli autobus elettrici si scontra con un ostacolo significativo: la carenza di manodopera specializzata per la manutenzione ad alta tensione, soprattutto nelle aree periferiche dei principali centri urbani. Questa carenza allunga i tempi di riparazione e aumenta la dipendenza da costose squadre di assistenza mobile. Sebbene i produttori stiano collaborando con i politecnici statali per affrontare il problema, gli esperti prevedono che la forza lavoro non sarà adeguatamente coperta prima del 2028. Di conseguenza, i ritardi nei servizi potrebbero persistere, compromettendo l'operatività delle flotte di autobus in continua espansione.
Analisi del segmento
In base al tipo di propulsione: predominanza delle batterie tra i progetti pilota a celle a combustibile
Nel 2025, gli autobus elettrici a batteria rappresentavano il 91.22% della quota di mercato messicana degli autobus elettrici, grazie alla maturazione della tecnologia LFP e alla densificazione delle infrastrutture di ricarica presso i depositi. Le unità a celle a combustibile, sebbene si preveda una crescita annua composta del 22.28% fino al 2031, rimangono limitate alle dimostrazioni universitarie, poiché il prezzo medio dell'idrogeno è di 16 dollari/kg e i prototipi di laboratorio non dispongono di un sistema di rifornimento. Gli ibridi plug-in mantengono una quota di mercato minima, con una crescita limitata dall'esclusione dagli incentivi federali.
L'introduzione della funzionalità OTA (Over-The-Air) rapida, implementata per la prima volta da Daimler sul telaio eCitaro, consente la diagnostica remota, riducendo i tempi di inattività. Queste funzionalità software supportano ulteriormente l'adozione della tecnologia delle batterie. Il lancio da parte di Yutong di un autobus a doppia articolazione dotato di un grande pacco batterie risolve i problemi di autonomia, raggiungendo un'autonomia significativa durante un ciclo di lavoro pilota sulla Linea 4 di Città del Messico. Inoltre, con la transizione di Taruk alla tecnologia MegaFlux per i suoi moduli batteria di produzione nazionale, diminuisce l'esposizione alle fluttuazioni del peso e migliora la percezione del valore di rivendita tra gli operatori di flotte di secondo livello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di consumatore: le agenzie pubbliche fanno da ancoraggio, gli operatori privati accelerano
Nel 2025, gli enti governativi detenevano il 68.41% della quota di mercato messicana degli autobus elettrici, grazie al loro accesso diretto ai finanziamenti federali che compensano gli elevati investimenti iniziali. Tuttavia, il tasso di crescita annuo composto (CAGR) del 21.16% registrato dagli operatori privati segnala una crescente partecipazione nei servizi di navetta per pendolari, nei collegamenti aeroportuali e nei servizi di trasporto all'interno delle zone industriali. Le dinamiche del mercato messicano degli autobus elettrici si stanno quindi orientando verso un duplice canale di acquisto, in cui le gare d'appalto guidate dalle politiche governative coesistono con acquisizioni private basate su analisi di fattibilità economica.
Le società di leasing e le piattaforme di energia come servizio (EaS) si stanno affermando come intermediari del rischio, assorbendo l'esposizione al valore residuo e raggruppando i prezzi del kilowattora in contratti denominati in pesos. Questa soluzione attenua la volatilità dei tassi di cambio per gli acquirenti aziendali e riduce i tempi decisionali da 18 mesi a soli 6 mesi.
Per lunghezza dell'autobus: 9–14 metri La classe mantiene la leadership in termini di volume
Con una quota del 61.16% del mercato messicano degli autobus elettrici nel 2025, il segmento da 9 a 14 metri rimane il principale utilizzato nelle aree densamente popolate, dove i raggi di sterzata e i vincoli di altezza del marciapiede determinano la geometria del veicolo. Nel frattempo, i modelli articolati di lunghezza superiore a 14 metri sono sulla buona strada per una crescita annua composta (CAGR) del 20.43%, trainata dall'espansione del Bus Rapid Transit (BRT) nell'Eje 8 di Città del Messico e nel Lincoln Corridor di Monterrey.
I telai modulari OEM ora consentono di utilizzare lo stesso pattino batteria per diverse varianti di lunghezza, riducendo le spese in conto capitale per gli stampi. Il passaggio da flotte di autoarticolati da 12 metri a 18 metri è più agevole per le amministrazioni comunali, poiché le infrastrutture dei depositi e le scorte di pezzi di ricambio rimangono in gran parte interoperabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per raggio d'azione: 201–400 chilometri. Il punto ottimale si mantiene, il segmento a lungo raggio subisce impennate.
Nel 2025, gli autobus con un'autonomia compresa tra 201 e 400 chilometri per carica rappresentavano il 77.28% del mercato messicano degli autobus elettrici, confermando la coerenza tra i cicli di utilizzo urbano prevalenti e la densità energetica esistente delle batterie a basso consumo. Le unità con autonomia superiore a 400 chilometri, un tempo di nicchia, stanno crescendo rapidamente con un CAGR del 21.72%, grazie al superamento della densità gravimetrica delle batterie di 200 Wh/kg e al calo dei prezzi al di sotto della soglia critica di 125 dollari/kWh. Si prevede che le dimensioni del mercato messicano degli autobus elettrici per questa fascia di autonomia si moltiplicheranno entro il 2030, servendo collegamenti interurbani come Città del Messico-Puebla e Guadalajara-León.
Gli operatori di flotte apprezzano i modelli a lunga autonomia perché riducono le finestre di ricarica diurne e consentono una maggiore flessibilità nei modelli di servizio durante i periodi di punta. Il compromesso in termini di massa dei bagagli è sempre più compensato dalle strutture della carrozzeria in materiale composito leggero introdotte dal carrozziere nazionale DINA, che riducono il peso a vuoto del 7-9% rispetto alle scocche in alluminio.
Analisi geografica
Le principali aree metropolitane del Messico, in particolare Città del Messico, Guadalajara e Monterrey, sono all'avanguardia nell'adozione precoce degli autobus elettrici. Città del Messico, la capitale, ha compiuto progressi significativi, sostenuti da investimenti costanti nel trasporto pubblico. Questi investimenti comprendono diverse gare d'appalto, l'espansione dei servizi di filobus e la creazione di corridoi dedicati per il trasporto rapido su autobus (BRT), il tutto per servire milioni di pendolari ogni giorno. Questo impegno urbano concentrato sottolinea l'importanza di reti di trasporto solide e infrastrutture sincronizzate per accelerare la transizione verso una flotta di autobus elettrici. Questi volumi rendono fattibile l'ottimizzazione della ricarica presso i depositi e giustificano l'uso di linee di alimentazione ad alta tensione ridondanti nei depositi degli autobus, stabilizzando così i tempi di operatività della flotta.
Il Messico sta rafforzando il suo impegno verso gli autobus elettrici, con diversi approcci regionali. A Guadalajara, un importante piano di investimenti prevede il rinnovamento dell'intero sistema di autobus urbani, con l'obbligo di raggiungere la piena conformità alle emissioni zero entro il prossimo ciclo di servizio. La città privilegia piattaforme robuste e ad alta capacità, progettate su misura per il suo clima e la sua conformazione del territorio. Monterrey, invece, sta adottando un modello ibrido che combina linee di collegamento con il BRT (Bus Rapid Transit). Questa strategia connette i comuni periferici ai principali corridoi, ottimizzando l'utilizzo della flotta e accelerando i rendimenti.
Città secondarie come Puebla, Veracruz e Querétaro stanno muovendo i primi passi nel mercato con piccoli programmi pilota, grazie alla disponibilità di finanziamenti. Sebbene i singoli ordini possano essere modesti, il loro impatto collettivo su numerosi comuni potrebbe incrementare significativamente la domanda regionale. Tuttavia, il successo di queste iniziative dipenderà da una realizzazione sincronizzata delle infrastrutture. Fondamentali in tal senso sono le reti di ricarica rapida e l'assistenza mobile per la manutenzione, entrambi elementi vitali per garantire l'affidabilità operativa in diverse aree geografiche.
Panorama competitivo
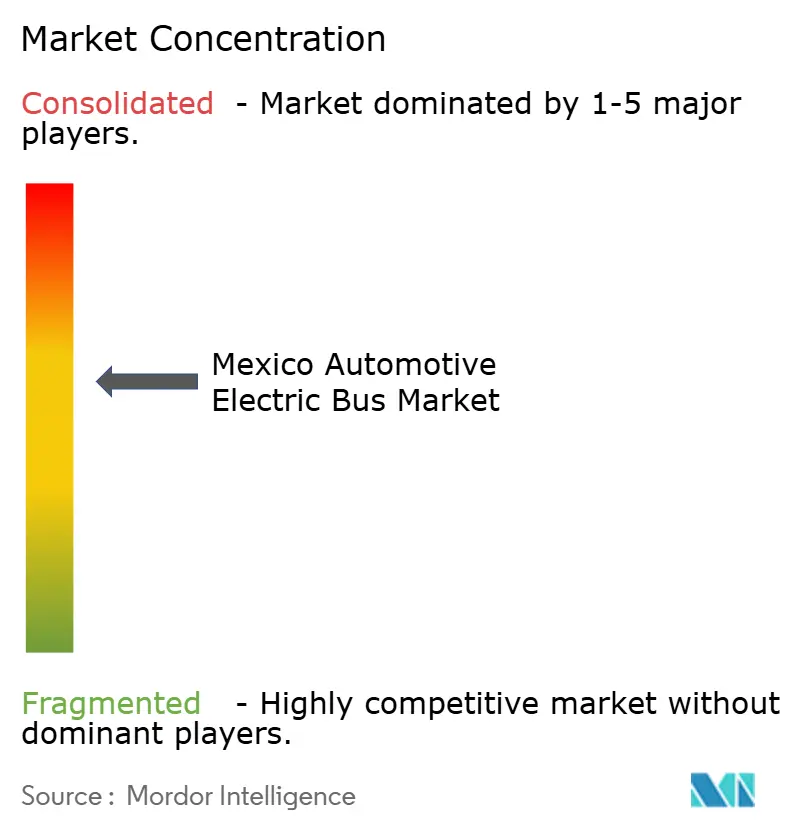
La concentrazione del mercato è moderata. BYD, Yutong e Volvo detengono insieme una quota significativa delle immatricolazioni. Tuttavia, l'ingresso sul mercato del Daimler Urbanus E-Plus S6 e il lancio sul mercato interno del Taruk stanno ampliando le opzioni per gli acquirenti. L'introduzione di dazi doganali sugli autobus cinesi ha inciso sulla competitività dei costi di BYD e Yutong. Al contrario, il marchio "Hecho en México" di Volvo offre ora un notevole vantaggio nelle gare d'appalto pubbliche. Daimler arricchisce la propria offerta includendo servizi di progettazione di depositi, sfruttando la sua esperienza con contratti chiavi in mano realizzati a livello globale per attrarre le municipalità alla ricerca di soluzioni complete.
Taruk, una joint venture tra MegaFlux e DINA, si rivolge agli operatori di secondo livello combinando pacchi batteria di provenienza messicana con telai DINA consolidati [3] “Presentación Taruk BEB,” DINA Camiones, dina.com.mx. L'azienda gestisce anche centri di assistenza entro un raggio conveniente dalla maggior parte delle flotte nazionali. La differenziazione tecnologica sta diventando più pronunciata: il prototipo a doppia articolazione di Yutong è leader in termini di capacità, mentre la diagnostica over-the-air (OTA) di Daimler riduce i tempi di inattività e i costi operativi. Inoltre, aziende di servizi pubblici come Enel X e ENGIE stanno rivoluzionando i modelli di vendita tradizionali offrendo servizi basati sui chilometri anziché vendere autobus direttamente, trasferendo il rischio del valore residuo ai fornitori di servizi.
Leader del settore degli autobus elettrici per l'automotive in Messico
BYD Company Ltd.
Daimler Camion AG
VolvoAB
Zhongtong Bus Co. Ltd
Yutong Bus Co. Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: il Ministero dell'Ambiente e delle Risorse Naturali del Messico (SEMARNAT) ha firmato una lettera d'intenti con l'Alleanza ZEBRA (Zero Emission Bus Rapid-deployment Accelerator), composta da 40 città, per promuovere il trasporto pubblico a zero emissioni e sostenere le politiche di mobilità elettrica nelle città messicane.
- Marzo 2026: Yutong Bus ha presentato autobus elettrici e ibridi all'Expo Foro 2026 per operatori di trasporto interurbano, turistico e urbano in Messico, tra cui l'autobus elettrico C11E, che offre un'autonomia fino a 530 km secondo il ciclo C-WTVC.
- Marzo 2025: In Messico, Volvo Buses ha presentato il Volvo 7800 Electric, destinato al settore del Bus Rapid Transit (BRT). Quest'ultima offerta elettrica di Volvo è disponibile sia in versione articolata che biarticolata, sfruttando la piattaforma di elettromobilità adattabile BZR dell'azienda.
Ambito del rapporto sul mercato degli autobus elettrici per autoveicoli in Messico
Il rapporto sul mercato messicano degli autobus elettrici è segmentato per tipologia di veicolo (autobus elettrico a batteria, autobus elettrico a celle a combustibile, filobus e altri autobus elettrici), tipologia di consumatore (enti governativi, proprietari di flotte e altri), lunghezza dell'autobus (mini/midi sotto i 9 m e oltre) e autonomia (fino a 200 km, da 201 a 400 km e oltre 400 km). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
Per tipo di propulsione
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Veicoli ibridi elettrici plug-in (PHEV) |
| Veicoli ibridi (HEV) |
Per tipo di consumatore
| Enti Pubblici |
| Proprietari di flotte |
| Operatori privati di trasporto pubblico |
In autobus Lunghezza
| Sotto i 9 m (Mini/Midi) |
| 9 - 14 m (Standard) |
| Oltre i 14 m (articolato) |
Per raggio d'azione
| Fino a 200 km |
| 201 - 400 km |
| Sopra 400 km |
| Per tipo di propulsione | Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) | |
| Veicoli ibridi elettrici plug-in (PHEV) | |
| Veicoli ibridi (HEV) | |
| Per tipo di consumatore | Enti Pubblici |
| Proprietari di flotte | |
| Operatori privati di trasporto pubblico | |
| In autobus Lunghezza | Sotto i 9 m (Mini/Midi) |
| 9 - 14 m (Standard) | |
| Oltre i 14 m (articolato) | |
| Per raggio d'azione | Fino a 200 km |
| 201 - 400 km | |
| Sopra 400 km |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e il tasso di crescita del mercato messicano degli autobus elettrici?
Il mercato messicano degli autobus elettrici aveva un valore di 112.21 milioni di dollari nel 2025 e di 134.89 milioni di dollari nel 2026. Si prevede che raggiungerà i 338.59 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 20.21% durante il periodo di previsione (2026-2031).
Quale tecnologia di propulsione è attualmente leader di mercato?
Nel 2025, gli autobus elettrici a batteria hanno rappresentato il 91.22% delle consegne, superando di gran lunga le alternative a celle a combustibile o ibride.
Che ruolo svolgono i sussidi governativi nell'adozione?
Gli incentivi federali e statali riducono i costi di finanziamento fino a 300 punti base e coprono le spese di immatricolazione, generando il 68.41% degli ordini previsti per il 2025.
Quali produttori di apparecchiature originali (OEM) sono nella posizione migliore dopo l'introduzione del dazio del 50% sugli autobus cinesi?
Volvo e Daimler ottengono un vantaggio grazie all'assemblaggio locale, che consente di ottenere il punteggio "Hecho en México" nelle gare d'appalto pubbliche, mentre Taruk punta alle flotte regionali con componenti di produzione nazionale.


