

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
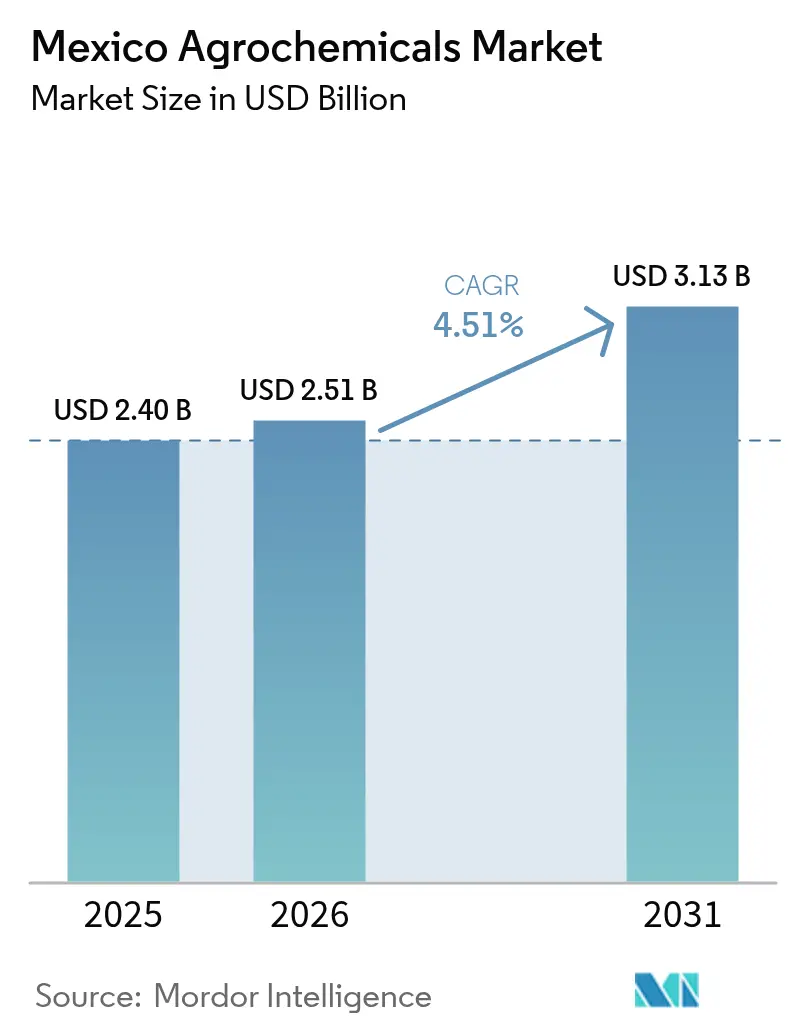
| Dimensione del mercato (2026) | 2.51 miliardo di dollari |
| Dimensione del mercato (2031) | 3.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.51% CAGR |
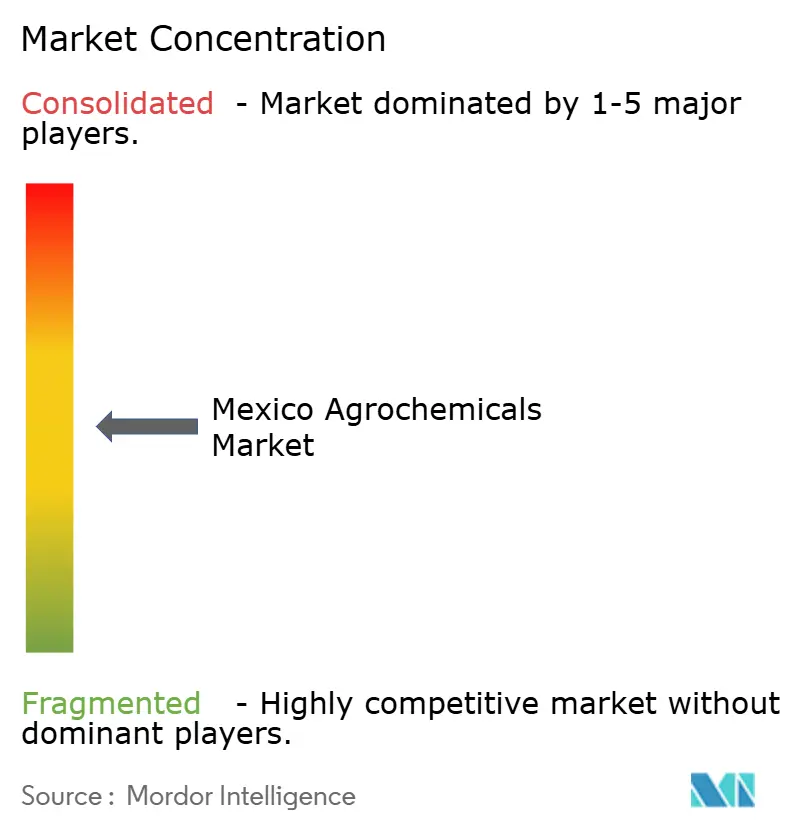
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato agrochimico in Messico di Mordor Intelligence
Il mercato agrochimico messicano aveva un valore di 2.4 miliardi di dollari nel 2025 e si prevede che crescerà da 2.51 miliardi di dollari nel 2026 a 3.13 miliardi di dollari entro il 2031, con un CAGR del 4.51% durante il periodo di previsione (2026-2031). L'ampia base di cereali irrigui del Messico, le esportazioni ortofrutticole in rapida espansione e i costanti stanziamenti di sussidi governativi sostengono la domanda, mentre norme più restrittive sui principi attivi e le fluttuazioni globali delle materie prime moderano la curva di crescita. I buoni per i fertilizzanti contribuiscono a stabilizzare gli acquisti dei piccoli agricoltori e a catalizzare la ripresa delle superfici coltivate a mais e sorgo dopo condizioni come la siccità [1] Fonte: Servicio de Información Agroalimentaria y Pesquera, “Estadísticas de Producción Agrícola,” SIAP, gob.mx . I frutteti orientati all'esportazione e i distretti di agricoltura protetta stanno creando nicchie specializzate per miscele di micronutrienti, fungicidi a base di rame e formulazioni idrosolubili che spuntano prezzi superiori alla media. L'intensità competitiva rimane moderata.
Punti chiave del rapporto
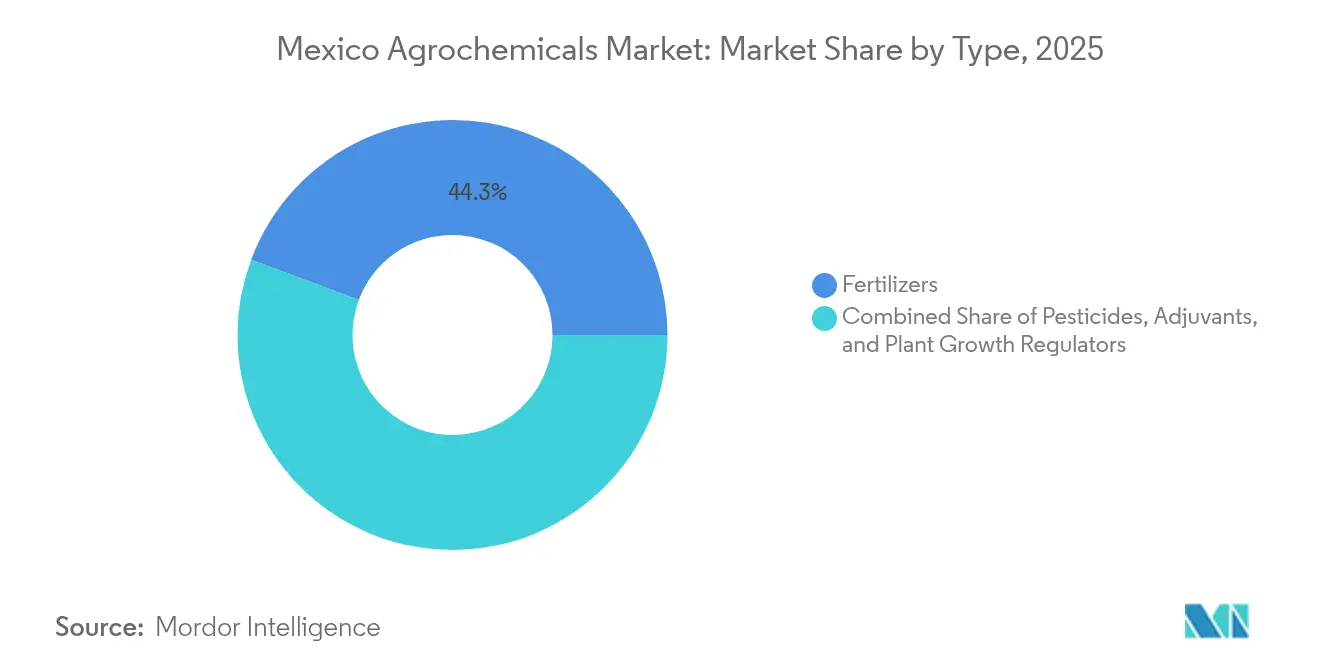
- Per tipologia di prodotto, i fertilizzanti hanno registrato una quota di fatturato del 44.30% nel 2025, mentre si prevede che i fertilizzanti speciali cresceranno a un CAGR dell'8.46% fino al 2031.
- Per applicazione, nel 2025 i cereali rappresentavano il 48.80% della quota di mercato dei prodotti agrochimici in Messico, mentre frutta e verdura sono in crescita a un CAGR dell'7.94% fino al 2031.
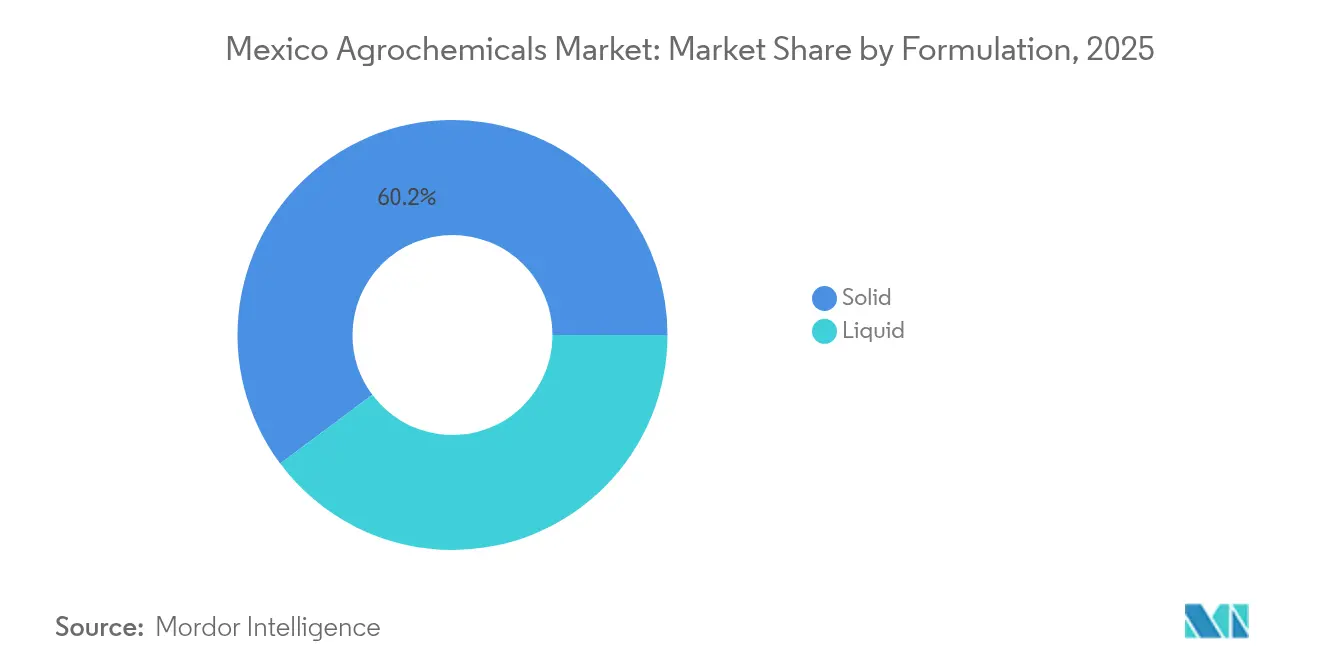
- In base alla formulazione, nel 2025 le formulazioni solide rappresentavano il 60.20% del mercato agrochimico messicano, mentre le formulazioni liquide stanno registrando un CAGR del 7.28% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato agrochimico in Messico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I sussidi governativi stimolano la domanda di fertilizzanti nei segmenti dei piccoli agricoltori | + 1.2% | Nazionale, più forte nelle zone di piccoli proprietari terrieri alimentate dalla pioggia | Medio termine (2–4 anni) |
| Il recupero delle superfici coltivate a mais e sorgo aumenta il consumo di nutrienti | + 0.8% | Sinaloa, Sonora, Jalisco | A breve termine (≤ 2 anni) |
| L'adozione della gestione integrata dei parassiti trasforma il mix di prodotti | + 0.7% | Regioni di esportazione a livello nazionale | A lungo termine (≥ 4 anni) |
| L'espansione delle esportazioni di avocado stimola la domanda di input speciali | + 0.9% | Michoacán, Jalisco, Nayarit | Medio termine (2–4 anni) |
| L'espansione dell'agricoltura protetta accelera l'intensificazione degli input | + 0.6% | Messico centrale e Bassa California | A lungo termine (≥ 4 anni) |
| L'adozione della tecnologia dell'agricoltura di precisione ottimizza l'efficienza degli input | + 0.5% | Aziende agricole commerciali in tutto il Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I sussidi governativi stimolano la domanda di fertilizzanti nei segmenti dei piccoli agricoltori
Il programma di fertilizzanti del SADER (Segretariato dell'Agricoltura e dello Sviluppo Rurale) ha stanziato 9 miliardi di MXN (500 milioni di dollari USA) nel 2024, con un aumento del 15% rispetto al 2023 [2] Fonte: Secretaría de Agricultura y Desarrollo Rural, “Programas de Apoyo al Campo,” SADER, gob.mx. L'inclusione di miscele speciali come l'urea a lento rilascio e i micronutrienti chelati ha incrementato l'utilizzo di prodotti di alta qualità, e le linee di formulazione locali sono state ampliate in modo che i fornitori internazionali possano qualificarsi per la regola dell'approvvigionamento nazionale. Gli agricoltori partecipanti segnalano aumenti di resa dal 7% al 9% nel mais coltivato in asciutta, rafforzando l'importanza politica e agronomica del programma. I distributori ora abbinano app di consulenza mobile al riscatto dei voucher, rafforzando la fedeltà al marchio.
L'adozione della gestione integrata dei parassiti trasforma il mix di prodotti
Le prove sul campo dell'INIFAP (Instituto Nacional de Investigaciones Forestales, Agrícolas y Pecuarias) mostrano che le tecniche di gestione integrata dei parassiti riducono il volume complessivo di pesticidi fino al 40% senza sacrificare le rese. [3] Fonte: Instituto Nacional de Investigaciones Forestales, Agrícolas y Pecuarias, “Investigación y Desarrollo Agrícola,” INIFAP, gob.mx I produttori esportatori che perseguono il rispetto del limite massimo di residui ora si affidano a trappole a feromoni e insetticidi selettivi con precise modalità d'azione. COFEPRIS ha approvato 12 prodotti a rischio ridotto nel 2024, il doppio rispetto all'anno precedente. Questi lanci favoriscono i fornitori con solide pipeline di ricerca e sviluppo in grado di sostituire i principi attivi ad ampio spettro che vengono gradualmente eliminati e stimolano la domanda di coadiuvanti che ottimizzano la ritenzione delle gocce e la copertura della chioma.
L'espansione delle esportazioni di avocado stimola la domanda di input speciali
Il Messico ha spedito 1.4 milioni di tonnellate di avocado nel 2024, guadagnando 3.2 miliardi di dollari e stimolando regimi di input intensivi su 140,000 ettari nel Michoacán e su nuove superfici a Jalisco. I programmi di fungicidi a base di rame prevedono da otto a dodici trattamenti a stagione e i coltivatori applicano sempre più spesso zinco, boro e calcio per via fogliare per ottenere frutti di Grado 1 del Dipartimento dell'Agricoltura degli Stati Uniti. I nuovi frutteti utilizzano fumiganti del terreno e biostimolanti radicali all'impianto, diversificando ulteriormente la gamma di prodotti commercializzabili. I protocolli di esportazione impongono test sui residui, spingendo la domanda verso formulazioni con intervalli pre-raccolta più brevi.
L'espansione dell'agricoltura protetta accelera l'intensificazione degli input
I cicli di coltivazione di pomodori e peperoni all'interno delle serre, che si susseguono durante tutto l'anno, creano profili di acquisto non stagionali, ambiti dai fornitori. Gli ambienti chiusi richiedono insetticidi selettivi che preservino la qualità dell'aria dei lavoratori e offrano altri benefici associati, stimolando la domanda di nuove classi chimiche e soluzioni innovative. Gli incentivi governativi a copertura di una quota significativa degli investimenti in serre alimentano la continua crescita dell'impronta ecologica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi delle materie prime esercita pressioni sulle catene di approvvigionamento dipendenti dalle importazioni | -1.1% | Catene di approvvigionamento nazionali dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Il rafforzamento della regolamentazione SEMARNAT riduce i principi attivi disponibili | -0.8% | Nazionale, con applicazione variabile a livello statale | Medio termine (2–4 anni) |
| Lo stress idrico e la salinità del suolo riducono l'efficienza degli input | -0.6% | Sonora, Sinaloa, Baja California, fasce costiere | A lungo termine (≥ 4 anni) |
| I prodotti contraffatti minano il valore di mercato e la fiducia degli agricoltori | -0.7% | Canali rurali informali | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi delle materie prime esercita pressioni sulle catene di approvvigionamento dipendenti dalle importazioni
Le importazioni di ammoniaca, fosfati e potassa coprono il 70% del fabbisogno nazionale, quindi le fluttuazioni che hanno fatto oscillare l'urea tra 300 e 650 dollari a tonnellata nel 2024 si sono riversate direttamente sui prezzi franco magazzino. La produzione nazionale di ammoniaca è scesa al 60% della capacità a causa delle limitazioni di gas naturale presso gli impianti PEMEX, aumentando la dipendenza dalle importazioni. La congestione portuale di Veracruz e Altamira durante l'alta stagione ha aggiunto da 15 a 25 dollari a tonnellata in spese di controstallia, e un deprezzamento del 10% in pesos in genere aumenta i costi di distribuzione dal 7% all'8%. I piccoli agricoltori che acquistano al momento della semina hanno la minore possibilità di coprirsi, raggiungendo il volume di base durante i picchi di prezzo.
Il rafforzamento della regolamentazione SEMARNAT riduce i principi attivi disponibili
Dal 2024, trentacinque principi attivi sono stati vietati o limitati, e l'eliminazione graduale del glifosato prevista per il 2025 costringe i coltivatori di mais a cercare alternative. La rimozione del paraquat nel 2024 ha eliminato un essiccante chiave, costringendo a passare a opzioni più costose come il diquat o la raccolta meccanica nel sorgo. I limiti di atrazina nelle zone di protezione delle falde acquifere coprono ora circa due milioni di ettari, spingendo i coltivatori ad adottare erbicidi multi-ingrediente che spesso raddoppiano i costi del programma. Le divergenze normative tra gli stati complicano la logistica, poiché i distributori devono destreggiarsi tra diversi elenchi di conformità.
Analisi del segmento
Per tipo: i fertilizzanti sono il mercato di riferimento e i fertilizzanti speciali guidano la crescita
Per tipologia di prodotto, i fertilizzanti hanno guidato il mercato con una quota di fatturato del 44.30% nel 2025. I prodotti azotati rappresentano la maggior parte del mercato, riflettendo la forte domanda di mais, mentre le formulazioni a base di fosfati supportano la crescita delle radici di fagioli e ceci. Il potassio si basa su miniere estere, offrendo ai miscelatori nazionali la possibilità di modificare i rapporti e acquisire margini. Si prevede che i fertilizzanti speciali supereranno il più ampio mercato agrochimico messicano con un CAGR dell'8.46% fino al 2031, poiché l'urea rivestita, i chelati e i granuli bio-migliorati si adattano agli scenari dell'agricoltura di precisione.
I prodotti per l'efficienza dell'azoto sono ora venduti tramite tutti i principali distributori, grazie all'idoneità ai voucher e all'attrazione del segmento serra. I pesticidi occupano la seconda quota di mercato più grande, e gli erbicidi guidano questo sottoinsieme, poiché 7.1 milioni di ettari di mais dipendono dal controllo delle infestanti. I fungicidi stanno guadagnando popolarità, poiché gli esportatori di avocado e frutti di bosco cercano di ottenere certificati fitosanitari impeccabili. Coadiuvanti e regolatori della crescita delle piante rimangono in quantità minore, ma i tensioattivi che rafforzano la diffusione della chioma stanno guadagnando una quota a una sola cifra, poiché le finestre di irrorazione si restringono a causa dei limiti più rigorosi per i residui.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: volume di grano stabile, valore orticolo in aumento
Per applicazione, cereali e cereali hanno detenuto il 48.80% della quota di mercato degli agrofarmaci in Messico nel 2025. Le grandi aziende meccanizzate implementano programmi di erbicidi pre-emergenza che si integrano con pratiche di minima lavorazione. Legumi e semi oleosi mostrano una crescita incrementale, sostenuta dalla domanda di mangimi per il bestiame, ma rimangono relativamente di nicchia nella scala dei ricavi.
Si prevede che frutta e verdura cresceranno a un CAGR dell'7.94%, rendendole le aree più promettenti fino al 2031. Gli ettari di avocado si espandono al di fuori del Michoacán, richiedendo sequenze intensive di fungicidi a base di rame e micronutrienti fogliari. Le coltivazioni protette di bacche all'interno di tunnel a tetto alto utilizzano NPK solubile a tassi tripli rispetto ai pomodori in pieno campo. I protocolli di esportazione che richiedono tolleranza zero per determinati residui stanno accelerando il passaggio a modalità d'azione selettive, aumentando così i prezzi medi di vendita e incrementando il contributo assoluto al mercato agrochimico messicano.
Per formulazione: i solidi sono dominanti, ma i liquidi aumentano l'adozione della tecnologia
In base alla formulazione, le formulazioni solide rappresentavano una quota del 60.20% del mercato agrochimico messicano nel 2025, poiché i fertilizzanti granulari sono facili da distribuire con spandiconcime trainati da trattori, comuni nelle zone cerealicole di Sinaloa. Le polveri bagnabili rimangono convenienti per le esigenze fungicide di base e tollerano lunghi cicli di stoccaggio in depositi rurali caldi. La tecnologia di rivestimento dei granuli che incorpora micronutrienti sta iniziando a differenziare le fasce di prezzo.
Si prevede che i formati liquidi cresceranno del 7.28% annuo fino al 2031, poiché la fertirrigazione a goccia, l'irrorazione aerea con droni e gli impianti a portata variabile richiedono formulazioni con curve di flusso prevedibili. I fertilizzanti idrosolubili dominano già i programmi di nutrizione di peperoni e cetrioli in serra, e i concentrati di erbicidi emulsionabili riducono i volumi di risciacquo quando i coltivatori implementano programmi di miscelazione in cisterna. I fornitori stanno investendo negli impianti di Lerma e Querétaro per la miscelazione di liquidi onshore, riducendo i tempi di consegna in caso di oscillazioni del tasso di cambio del peso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli stati settentrionali come Sinaloa, Sonora e Tamaulipas rappresentano un blocco significativo della domanda. I livelli di meccanizzazione consentono l'adozione precoce di applicatori di precisione che favoriscono fertilizzanti rivestiti ed erbicidi selettivi. La scarsità d'acqua spinge all'adozione di condizionatori a base di polimeri e di pacchetti nutrizionali tolleranti alla salinità.
Il Messico centrale, che comprende Jalisco, Michoacán e Guanajuato, contribuisce con una modesta percentuale alle vendite. Il regime fitosanitario del Michoacán prevede l'uso di spray al rame e concimi fogliari con micronutrienti. La regione beneficia di una fitta rete di distributori e della vicinanza a istituti di ricerca che gestiscono appezzamenti dimostrativi che promuovono la gestione integrata e lo scouting digitale.
Gli stati del sud e del sud-est, tra cui Chiapas, Oaxaca e Yucatán, attualmente contribuiscono in modo meno significativo al mercato agrochimico messicano, ma stanno registrando la più rapida espansione grazie alla diffusione dei buoni fertilizzanti. I piccoli agricoltori stanno passando dalle varietà di semi conservati a ibridi ad alta resa che necessitano di più nutrienti per ettaro.
Panorama normativo
In Messico, la regolamentazione dei pesticidi e dei nutrienti vegetali avviene attraverso un quadro interagenzie coordinato nell'ambito del CICLOPLAFEST. Il COFEPRIS si occupa degli aspetti sanitari, il SEMARNAT di quelli ambientali e il SADER, tramite il SENASICA, opera per l'agricoltura e il controllo fitosanitario. L'accesso al mercato dei prodotti dipende dalla registrazione e dalle relative autorizzazioni di importazione ed esportazione, mentre la conformità è sancita dalla Ley Federal de Sanidad Vegetal, che richiede il monitoraggio e la verifica dell'uso dei pesticidi per limitare la contaminazione e tutelare la salute delle piante.
La conformità in materia di etichettatura e confezionamento è garantita da standard obbligatori come il NOM-232-SSA1-2009 per i contenitori e le etichette dei pesticidi tecnici e formulati. Ciò influenza la grafica e le informazioni di tracciabilità, nonché le pratiche di gestione da parte dei distributori. Dato il processo di approvazione e controllo interagenziale, unitamente alle restrizioni sui principi attivi e alle eliminazioni graduali menzionate nel contesto di mercato (incluse le azioni di SEMARNAT e COFEPRIS), i fornitori necessitano di una solida preparazione della documentazione, di processi di riformulazione e di programmi di conformità per i distributori al fine di mantenere le autorizzazioni alla commercializzazione.
Panorama competitivo
Il mercato agrochimico messicano presenta una moderata concentrazione; i primi cinque fornitori hanno detenuto una quota importante del fatturato del 2024, bilanciando i vantaggi di scala con lo spazio per innovatori di nicchia. Bayer detiene una quota di mercato importante abbinando ibridi di mais a pacchetti di tolleranza agli erbicidi allineati, offrendo una proposta di valore integrata che blocca i flussi di reddito derivanti da sementi e prodotti chimici. Syngenta segue con una quota significativa, supportata dalla leadership nel settore delle sementi orticole e da un'ampia gamma di fungicidi per gli utilizzatori in serra. UPL è un altro attore di spicco con una quota importante, a dimostrazione della solidità dei portafogli post-brevetto, se combinati con ampie reti logistiche rurali che garantiscono scorte stagionali.
Gli strumenti di consulenza digitale per le aziende agricole sono diventati un chiaro elemento di differenziazione. La piattaforma FieldView di Bayer copre quasi 500,000 ettari, favorendo la vendita incrociata di raccomandazioni sui fertilizzanti a dosaggio variabile. La suite Cropwise di Syngenta offre avvisi predittivi sulle malattie che si collegano ai suoi fungicidi a rischio ridotto di recente registrazione. Gli operatori locali sfruttano i gruppi WhatsApp e le giornate dimostrative in campo per fidelizzare le aziende in aree remote dove la connettività dei dati è disomogenea, ma le raccomandazioni dei colleghi hanno un peso.
L'inasprimento normativo favorisce i fornitori con una solida attività di R&S, poiché l'uscita di vecchie molecole ad alta tossicità apre nuovi orizzonti per le chimiche selettive. Il brevetto di BASF sui complessi rame-amminoacidi supporta una linea premium per i frutticoltori che puntano al biologico. I distributori in grado di garantire la tracciabilità tramite codici QR e sigilli antimanomissione conquistano anche quote di mercato nei mercati della contraffazione. La localizzazione della produzione continua: BASF investirà 50 milioni di euro (55 milioni di dollari) a Lerma per ridurre i rischi di congestione portuale e di esposizione valutaria.
Leader del settore agrochimico in Messico
Syngenta Crop Protection Ltd
UPL limitato
Yara International ASA
BASF SE
Bayer AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Syngenta ha inaugurato un nuovo laboratorio di ricerca a El Ejido, incentrato sulla risoluzione delle sfide agronomiche e tecniche per gli agricoltori. La maggiore capacità locale di ricerca e sviluppo e di sperimentazione favorisce un più rapido adattamento delle soluzioni fitosanitarie e biologiche alle pressioni regionali di parassiti e malattie, rafforzando il legame tra la validazione sul campo e la commercializzazione in Messico.
- Maggio 2025: PepsiCo e Yara hanno esteso la loro partnership all'America Latina, collaborando anche con i coltivatori di patate in Messico, per promuovere pratiche agricole e di fertilizzazione a basse emissioni di carbonio lungo tutta la filiera alimentare. Il programma rafforza la domanda di prodotti nutrizionali differenziati e di servizi di consulenza che documentano i risultati in termini di sostenibilità per gli acquirenti a valle.
- Settembre 2024: COFEPRIS ha incrementato le approvazioni di prodotti fitosanitari a rischio ridotto, con il contesto di mercato che ha evidenziato l'approvazione di 12 di tali prodotti nel 2024. Il ritmo più sostenuto delle registrazioni di prodotti a rischio ridotto ha accelerato la rotazione del portafoglio, allontanandosi dalle molecole ad ampio spettro più datate e ampliando le opzioni per i coltivatori esportatori che devono gestire i requisiti di conformità relativi ai residui.
Ambito del rapporto sul mercato dei prodotti agrochimici in Messico
Secondo l'Organizzazione per la cooperazione e lo sviluppo economico (OCSE), i prodotti agrochimici sono prodotti commercialmente, generalmente per l'uso in agricoltura come fertilizzanti, pesticidi o ammendanti. L'industria agrochimica opera in formati commerciali B2B e B2C. Per eliminare gli errori di doppio conteggio nelle stime di mercato, gli acquirenti all'ingrosso che acquistano prodotti agrochimici per la vendita al dettaglio dopo l'aggiunta di valore attraverso l'ulteriore lavorazione non sono considerati parte del mercato dei prodotti agrochimici. Il mercato messicano dei prodotti agrochimici è segmentato per tipologia (fertilizzanti, pesticidi, coadiuvanti e regolatori della crescita delle piante) e applicazione (cereali e cereali, legumi e semi oleosi, frutta e verdura, tappeti erbosi e piante ornamentali e altre applicazioni). Il rapporto offre il dimensionamento del mercato e le previsioni in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo
| fertilizzanti | Fertilizzanti Azotati |
| Fertilizzanti Fosfatici | |
| Fertilizzanti di potassio | |
| Fertilizzanti speciali | |
| Pesticidi | diserbanti |
| insetticidi | |
| fungicidi | |
| Gli adiuvanti | tensioattivi |
| Oli e concentrati | |
| Regolatori di crescita delle piante | Auxine |
| Citochinine | |
| gibberelline |
Per Applicazione
| Cereali e Cereali |
| Legumi e semi oleosi |
| Frutta e verdura |
| Tappeti erbosi e ornamentali |
| Altre applicazioni |
Per formulazione
| Tinte Unite |
| Liquido |
| Per tipo | fertilizzanti | Fertilizzanti Azotati |
| Fertilizzanti Fosfatici | ||
| Fertilizzanti di potassio | ||
| Fertilizzanti speciali | ||
| Pesticidi | diserbanti | |
| insetticidi | ||
| fungicidi | ||
| Gli adiuvanti | tensioattivi | |
| Oli e concentrati | ||
| Regolatori di crescita delle piante | Auxine | |
| Citochinine | ||
| gibberelline | ||
| Per Applicazione | Cereali e Cereali | |
| Legumi e semi oleosi | ||
| Frutta e verdura | ||
| Tappeti erbosi e ornamentali | ||
| Altre applicazioni | ||
| Per formulazione | Tinte Unite | |
| Liquido | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato agrochimico messicano?
Il mercato agrochimico messicano è valutato a 2.51 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.13 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo la domanda di fertilizzanti speciali in Messico?
Si prevede che i fertilizzanti speciali cresceranno a un CAGR dell'8.46% entro il 2031, superando il mercato più ampio grazie all'agricoltura di precisione e alle esigenze di qualità delle colture destinate all'esportazione.
Quale segmento di coltura determina la quota maggiore del consumo di prodotti agrochimici?
I cereali, in particolare il mais e il sorgo, rappresentano il 48.80% della spesa totale, a causa della loro ampia superficie coltivata e dell'elevato fabbisogno di nutrienti.
Quali regioni offrono le più rapide opportunità di crescita per i fornitori?
Il corridoio agricolo protetto del Messico centrale e gli stati del sud che stanno passando a programmi di fertilizzanti basati su voucher stanno registrando la crescita più elevata in termini di volume.


