

Dimensioni e quota del mercato del metaverso
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
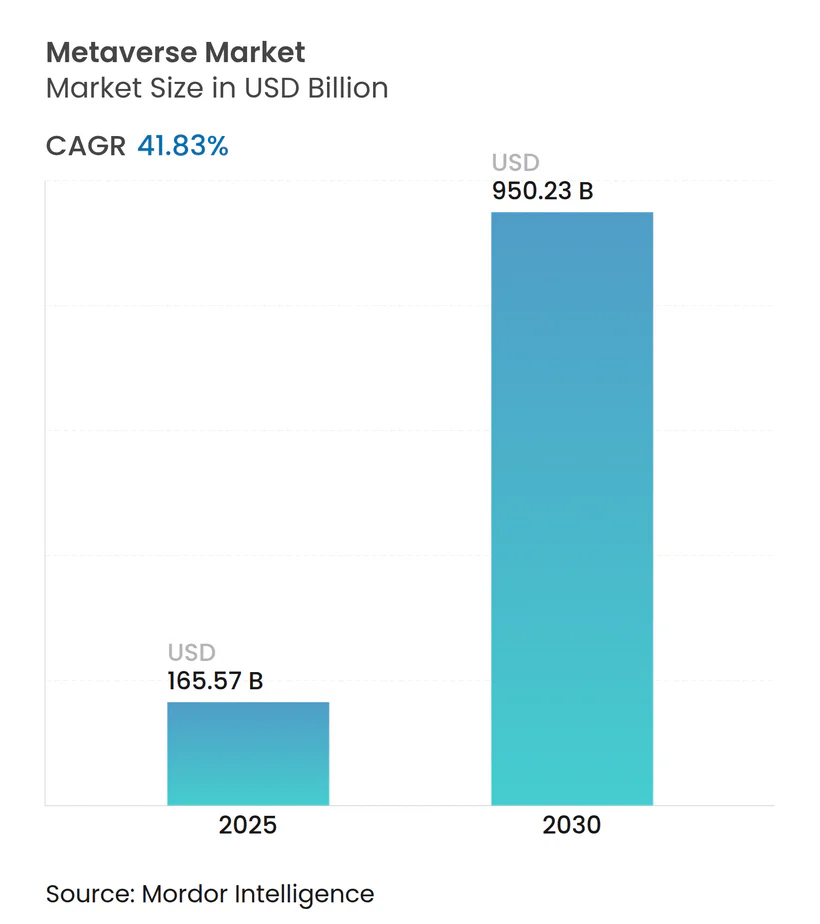
| Dimensione del mercato (2025) | 165.57 miliardo di dollari |
| Dimensione del mercato (2030) | 950.23 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 41.83% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del metaverso di Mordor Intelligence
Il mercato del metaverso si attestava a 165.57 miliardi di dollari nel 2025 e si prevede che raggiungerà i 950.23 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 41.83%, che lo colloca tra i segmenti tecnologici in più rapida crescita a livello mondiale. La crescente domanda da parte delle imprese di gemelli digitali industriali, commercio immersivo e piattaforme di collaborazione in tempo reale sta accelerando l'adozione su larga scala. I rapidi progressi nell'ottica AR/VR, nell'infrastruttura cloud-edge e nello slicing della rete 5G stanno comprimendo la latenza e ampliando i casi d'uso indirizzabili. I cicli di spesa in conto capitale delle Big Tech, che superano gli 80 miliardi di dollari all'anno, forniscono la struttura di elaborazione e gli strumenti per gli sviluppatori che le aziende più piccole sfruttano rapidamente per soluzioni verticali. La monetizzazione si sta diversificando dalla pubblicità verso beni virtuali, abbonamenti e servizi industriali, sostenendo la stabilità dei ricavi a lungo termine. Nel frattempo, la regolamentazione della privacy, il controllo della sostenibilità e l'ergonomia dell'hardware rimangono il principale freno all'adozione su larga scala da parte dei consumatori.
Punti chiave del rapporto
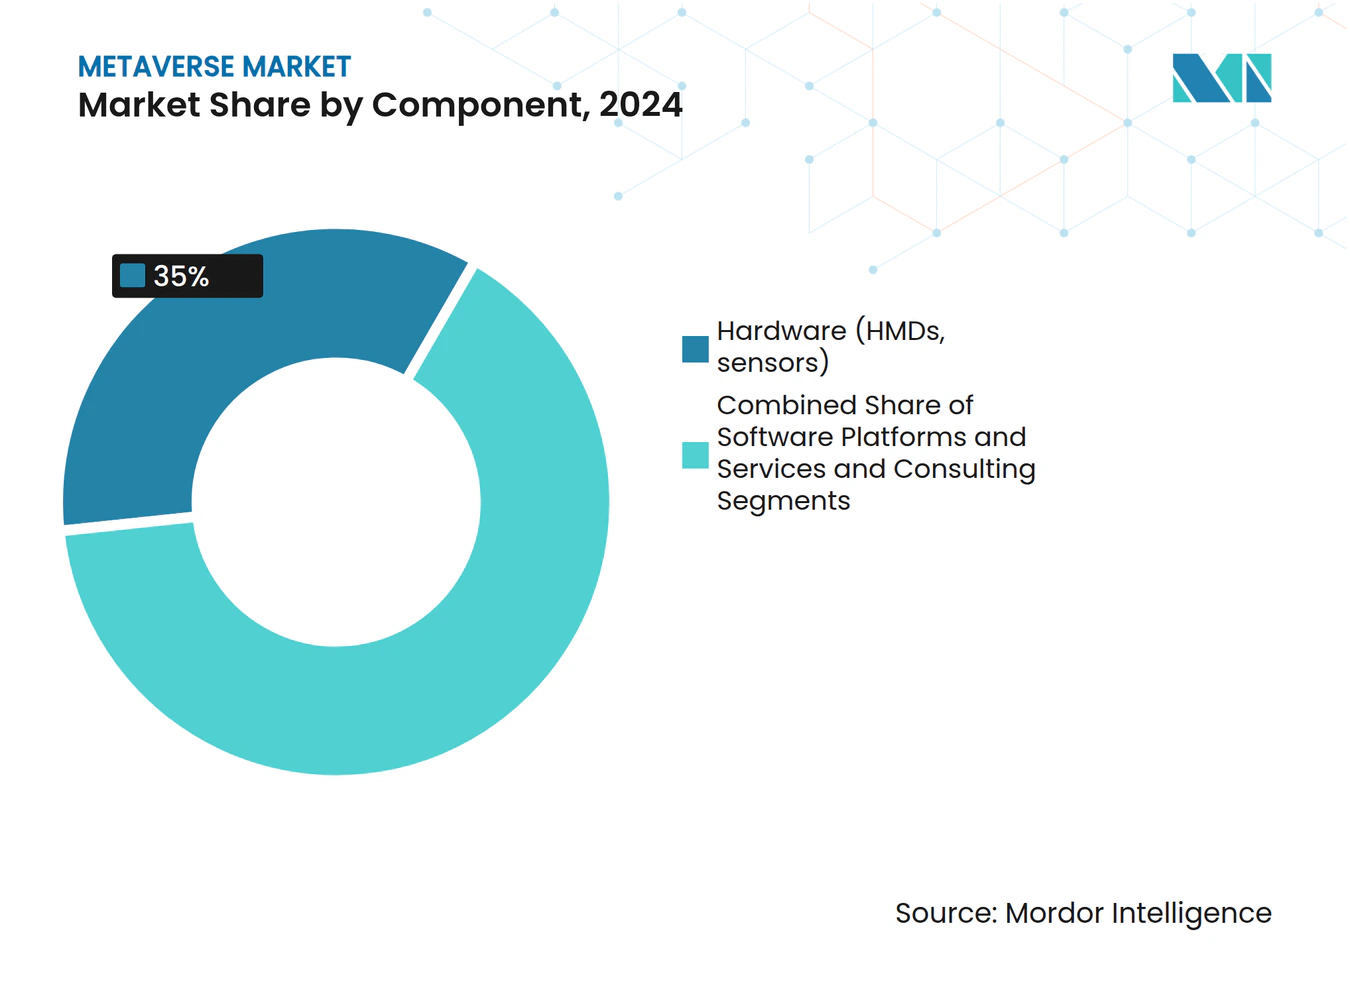
- Per componente, l'hardware è stato il leader con il 35% della quota di mercato del metaverso nel 2024, mentre i servizi e la consulenza stanno avanzando con un CAGR del 48% entro il 2030.
- In base al tipo di piattaforma, le piattaforme centralizzate chiuse hanno rappresentato il 46% della quota di fatturato nel 2024; le piattaforme industriali/digitali gemelle hanno registrato il CAGR più rapido, pari al 45% fino al 2030.
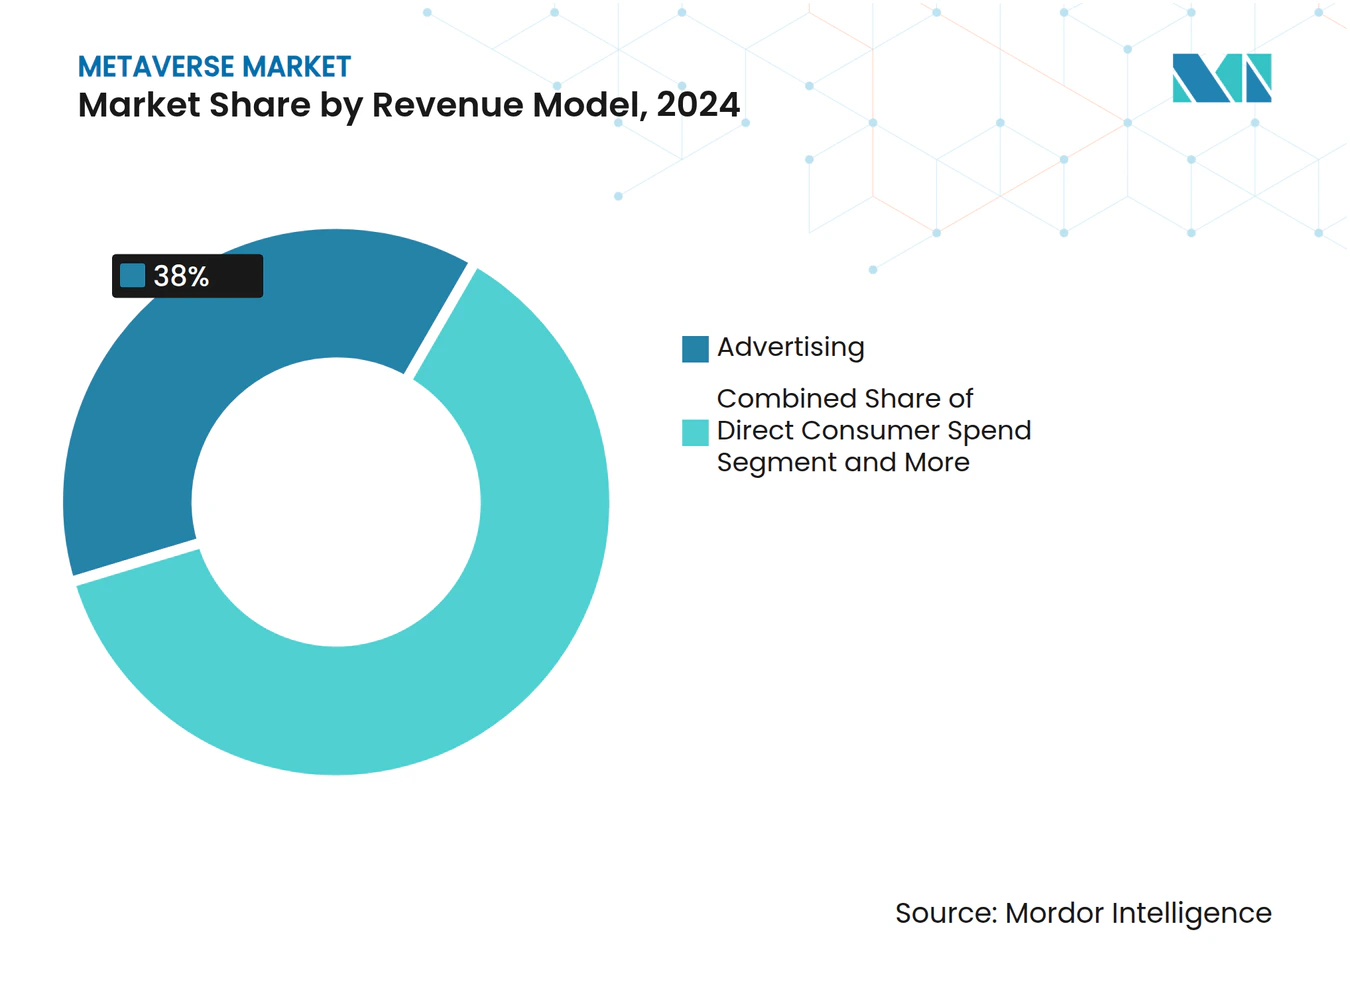
- In base al modello di fatturato, la pubblicità ha contribuito al 38% delle dimensioni del mercato del metaverso nel 2024, mentre i beni virtuali e gli NFT stanno registrando un CAGR del 47% tra il 2025 e il 2030.
- In base al settore di utilizzo finale, nel 42 il gaming e gli eSport detenevano il 2024% della quota di mercato del metaverso; gli utenti aziendali/industriali stanno crescendo a un CAGR del 44% entro il 2030.
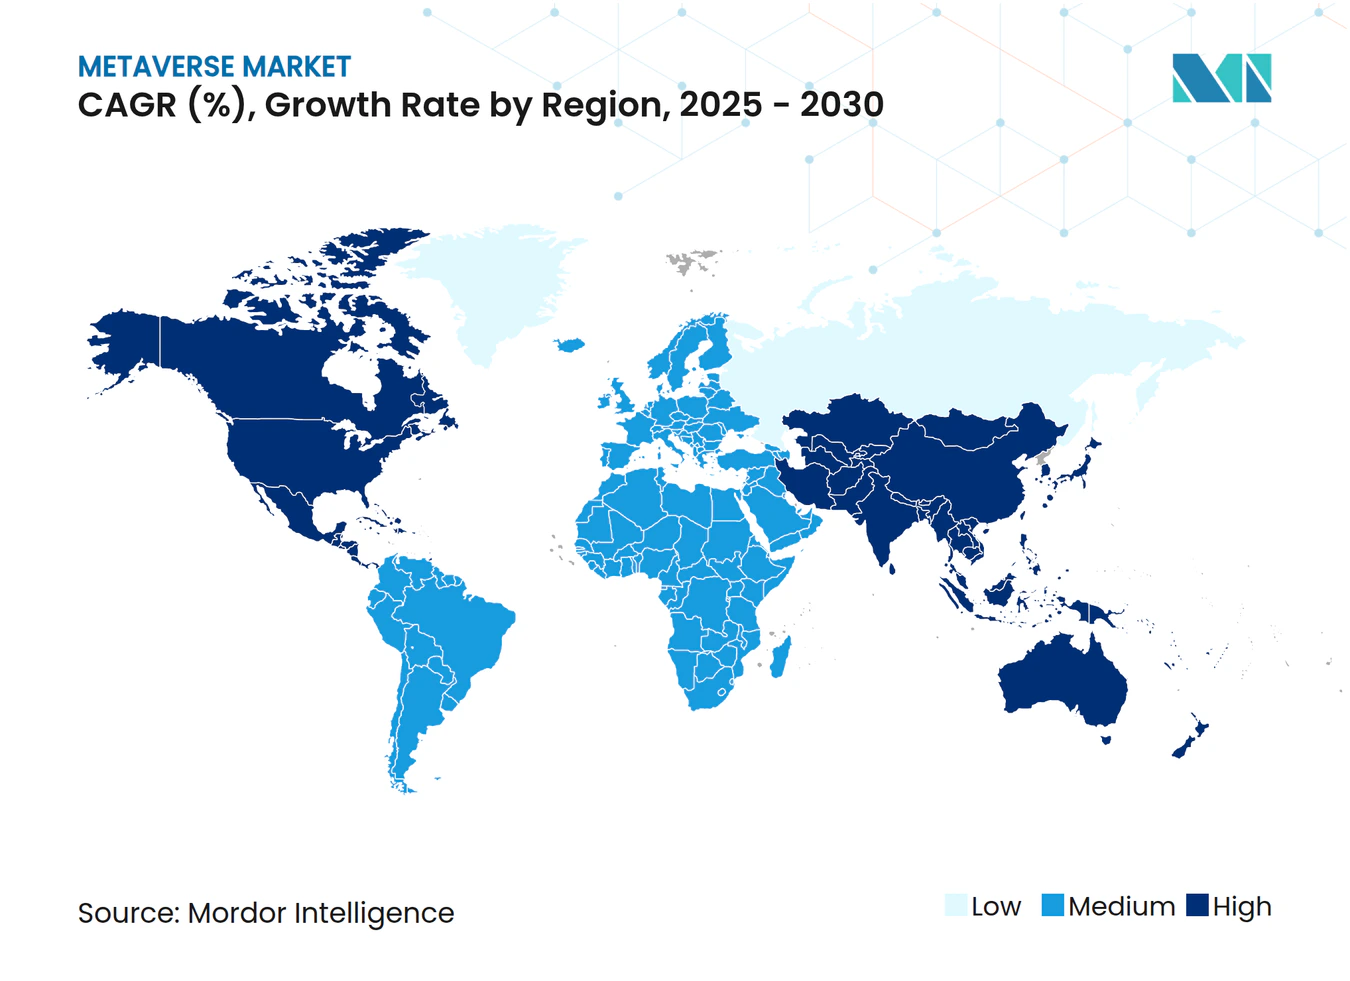
- In termini geografici, il Nord America ha mantenuto una quota di fatturato del 41% nel 2024, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 43%, il più alto tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale del metaverso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Convergenza delle piattaforme di gioco e dei social media | 8.50% | Globale, con leadership APAC nell'integrazione del commercio sociale | Medio termine (2-4 anni) |
| Progressi nell'hardware e nelle reti AR/VR | 7.20% | Ricerca e sviluppo leader in Nord America e UE, scala di produzione APAC | A lungo termine (≥ 4 anni) |
| Ingenti investimenti in conto capitale da parte degli ecosistemi Big Tech | 6.80% | Globale, concentrato nei giganti tecnologici statunitensi e nelle piattaforme cinesi | A breve termine (≤ 2 anni) |
| Crollo dei costi dei contenuti guidati dall'intelligenza artificiale generativa | 5.10% | Globale, con i primi guadagni negli hub di creazione di contenuti | A breve termine (≤ 2 anni) |
| Network-slicing 5G/6G che abilita il metaverso B2B | 4.30% | Nucleo APAC, ricadute sul Nord America e sull'UE | Medio termine (2-4 anni) |
| Accelerazione della trasformazione digitale aziendale | 3.70% | Globale, con il Nord America e l'UE leader nell'adozione aziendale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Convergenza tra piattaforme di gioco e social media
L'integrazione del social commerce in Roblox ha permesso agli sviluppatori di guadagnare 922.8 milioni di dollari nel 2024, con un aumento del 25% che ha accompagnato 97.8 milioni di utenti attivi giornalieri nel primo trimestre del 2025. L'acquisto fluido all'interno dell'esperienza elimina l'attrito tra coinvolgimento e transazione, spingendo verso tempi di sessione più lunghi e maggiori entrate medie per utente. Il patto globale di WPP con Roblox per definire metriche di coinvolgimento del marchio 3D mostra che gli inserzionisti stanno spostando il budget verso posizionamenti immersivi. I rivenditori stanno seguendo l'esempio: il collegamento di Walmart con Unity consente di acquistare beni fisici all'interno di mondi virtuali, trasformando il gioco in un canale di vendita diretto. Questo slancio dimostra come una base di gioco acceleri l'acquisizione di utenti per le estensioni del social commerce. Man mano che questi ecosistemi maturano, la spesa pubblicitaria incrementale migra dai feed social a schermo piatto ai mondi interattivi, incrementando il mercato del metaverso nel suo complesso. [1] Roblox Corporation, “Roblox Reports First Quarter 2025 Financial Results,” ir.roblox.com
Progressi nell'hardware e nelle reti AR/VR
Il visore Vision Pro di Apple ha un prezzo di listino di 3,500 dollari, ma il suo costo dei materiali è di 1,542 dollari, dovuto principalmente agli schermi micro-OLED e ai chip personalizzati che riducono dimensioni e peso. Meta ha risposto con il Quest 3S da 299 dollari, abbassando il costo di ingresso per i consumatori del 40% rispetto al suo predecessore. In ambito industriale, Siemens e Sony hanno presentato un visore da 4,750 dollari ottimizzato per revisioni di progettazione prolungate, sottolineando la disponibilità delle aziende a pagare un prezzo maggiorato per ottenere aumenti di produttività. Sul fronte della rete, Ericsson prevede il lancio commerciale del 6G entro il 2030, che richiederà circa 3 GHz di spettro contiguo per una copertura su vasta area, un salto che renderà le scene immersive renderizzate in cloud praticamente prive di latenza. Questi progressi combinati a livello hardware e di rete riducono le barriere all'adozione, rafforzando l'impulso positivo del CAGR. [2] CNBC, "Ecco perché il visore Apple Vision Pro da 3,500 dollari è così costoso", cnbc.com
Grandi investimenti in conto capitale da parte degli ecosistemi Big Tech
Microsoft prevede circa 80 miliardi di dollari di investimenti nel 2025 per scalare Azure, i cui servizi di intelligenza artificiale sono cresciuti del 33% su base annua. Meta ha investito 14.3 miliardi di dollari per il 49% di Scale AI, assicurandosi il talento di base per modelli di grandi dimensioni in linguaggio per l'automazione di contenuti immersivi. Disney ha investito 1.5 miliardi di dollari in Epic Games per integrare le proprietà intellettuali di Marvel e Star Wars nell'universo persistente di Fortnite. Il campus del data center Stargate di OpenAI ospiterà 400,000 GPU NVIDIA con un consumo di 1.2 GW, a dimostrazione della portata di elaborazione richiesta per i mondi fotorealistici. Una spesa così sproporzionata accelera le capacità della piattaforma e alimenta gli ecosistemi di sviluppatori di terze parti, innalzando il tetto massimo per il mercato del metaverso.
Network-Slicing 5G/6G che abilita il metaverso B2B
I ricavi del 5G aziendale sono destinati a far salire il settore delle telecomunicazioni da 3 trilioni di dollari nel 2024 a 4 trilioni di dollari entro il 2028, con l'adozione di AR/VR da parte delle aziende per la collaborazione in fabbrica. Il sottosegmento 5G IoT passerà da 13 miliardi di dollari nel 2023 a 60 miliardi di dollari entro il 2028, predisponendo le fabbriche per gemelli digitali in tempo reale. IOWN Global Forum, supportato da Microsoft, Google e Intel, sta sperimentando reti interamente fotoniche che promettono dorsali a basso consumo energetico e velocità terabit, allineate con le roadmap del 6G. Renault connette già 15,000 dispositivi e risparmia 700 milioni di euro grazie al suo metaverso a livello di stabilimento, dimostrando un ROI tangibile. Le sezioni di rete dedicate trasformano così la collaborazione immersiva da proof-of-concept a flusso di lavoro mission-critical, alimentando i ricavi derivanti dalla connettività premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Privacy, accessibilità e vincoli normativi | -4.20% | La regolamentazione leader dell'UE, la conformità globale si riversa | A lungo termine (≥ 4 anni) |
| Costo elevato delle cuffie e mal di movimento | -3.80% | Globale, con un impatto particolare sull'adozione del mercato di massa | Medio termine (2-4 anni) |
| Sfide di interoperabilità tra le piattaforme | -2.90% | Globale, con la frammentazione più acuta nelle piattaforme Web3 | A lungo termine (≥ 4 anni) |
| Controllo dell'impronta di carbonio dei data center GPU | -2.10% | Globale, con applicazione più rigorosa nell'UE e in California | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Privacy, accessibilità e vincoli normativi
Il Digital Services Act dell'UE integra il GDPR obbligando le piattaforme a limitare i contenuti dannosi e a proteggere i dati biometrici raccolti tramite sensori oculari e gestuali. Roblox combina l'intelligenza artificiale con 2,400 moderatori umani per monitorare 380 milioni di utenti, a dimostrazione dell'elevato onere di conformità. Le linee guida dell'OCSE sollecitano un allineamento transfrontaliero sull'etica dell'intelligenza artificiale, aumentando ulteriormente la complessità della governance. La cinetosi e i formati ingombranti ostacolano l'uso prolungato, soprattutto laddove gli standard di sicurezza della forza lavoro sono rigorosi. Insieme, questi fattori moderano le implementazioni per consumatori e aziende, frenando la crescita del mercato del metaverso.
Costo elevato delle cuffie e mal di movimento
Anche dopo l'aumento di prezzo di 299 dollari del Quest 3S da parte di Meta, un visore entry-level rimane una spesa discrezionale. Le decisioni di acquisto all'ingrosso nel settore dell'istruzione e della sanità dipendono ancora dalle valutazioni ergonomiche e dai limiti del ciclo di lavoro. Il Vision Pro premium di Apple si rivolge ai professionisti, ma esclude i segmenti sensibili al costo. I progressi ergonomici stanno progredendo, ma finché il comfort medio di una sessione non supererà le due ore, l'adozione di massa sarà in ritardo rispetto alla curva di preparazione dei contenuti e della rete.
Analisi del segmento
Per componente: unità hardware Adozione iniziale
L'hardware ha conquistato il 35% della quota di mercato del metaverso nel 2024, poiché i display montati sulla testa, i sensori e i controller rappresentano il punto di ingresso per gli utenti. Il fatturato del segmento si attenuerà a una quota a una sola cifra entro il 2030, poiché i servizi supereranno la crescita delle unità, ma rimane un punto di accesso fondamentale per i nuovi utenti. Servizi e consulenza, in crescita con un CAGR del 48%, riflettono l'esigenza delle aziende di integrazione, gestione del cambiamento e supporto alla sicurezza informatica. Si prevede che la dimensione del mercato del metaverso destinata a questo livello di consulenza supererà la spesa per l'hardware entro il 2028.
La compressione dei prezzi sta accelerando. Il Quest 3S di Meta, venduto a 299 dollari, e la produzione di massa ODM con sede in Cina hanno ridotto il prezzo medio dei visori del 22% solo nel 2024. Al contrario, gli acquirenti industriali prediligono dispositivi premium come l'HMD di Siemens-Sony, venduto a 4,750 dollari, pagando per ottiche resistenti e comfort per tutto il giorno. Questa politica di prezzi a bilanciere alimenta profili di margine divergenti tra i canali consumer e aziendali. Le piattaforme software, nel frattempo, offrono entrate ricorrenti dalle licenze che attutiscono la volatilità dell'hardware, sottolineando una svolta strategica dai beni capitali all'economia degli abbonamenti. [3] CNBC, “Meta unveils $299 Quest 3S VR headset, Orion AR glasses prototype,” cnbc.com
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di piattaforma: il dominio centralizzato affronta la sfida decentralizzata
Nel 46, gli ecosistemi centralizzati detenevano il 2024% del mercato del metaverso, beneficiando di un'ottimizzazione hardware-software senza soluzione di continuità e di sistemi di protezione dei contenuti curati. Gli stack Reality Labs e Apple Vision esemplificano il controllo a circuito chiuso che riduce la latenza e semplifica i flussi di pagamento. Le piattaforme digitali gemelle industriali, tuttavia, si espanderanno a un CAGR del 45%, man mano che i produttori digitalizzeranno gli impianti per ridurre i tempi di fermo e le scorte.
Le reti decentralizzate aperte sono in ritardo nell'adozione da parte degli utenti a causa dell'attrito nell'esperienza utente del portafoglio e delle elevate commissioni del gas, ma guadagnano terreno nelle economie dei creatori, dove la vera proprietà degli asset è apprezzata. Omniverse di NVIDIA si posiziona come un hub quasi aperto, interfacciandosi con gli standard open source di USD e Pixar e offrendo al contempo servizi di elaborazione e intelligenza artificiale premium. Il prossimo decennio vedrà probabilmente architetture ibride in cui le blockchain autorizzate interoperano con i back-end cloud gestiti, bilanciando interoperabilità e prestazioni.
Per modello di entrate: evoluzione della monetizzazione dei lead pubblicitari
La pubblicità ha rappresentato il 38% del mercato del metaverso nel 2024, poiché i brand hanno spostato il budget dai feed social ai posizionamenti immersivi. Cartelloni pubblicitari in-world, minigiochi brandizzati e sponsorizzazioni di eventi offrono tempi di permanenza più lunghi rispetto ai banner statici. Tuttavia, beni virtuali e NFT, con un CAGR previsto del 47%, illustrano l'ascesa delle microtransazioni dirette.
Nel 2024 Roblox ha versato 922.8 milioni di dollari ai creatori, con oltre 750 sviluppatori che hanno guadagnato introiti a sei cifre, a dimostrazione della sostenibilità dei ricavi derivanti dagli asset virtuali. Anche gli abbonamenti SaaS aziendali sono in aumento, poiché i fornitori di gemelli digitali integrano funzionalità di analisi e assistenza remota. Questa diversificazione dei ricavi riduce i rischi per i profitti e le perdite delle piattaforme rispetto ai modelli basati esclusivamente sulla pubblicità. [4] SEC, “Roblox Corp Form 10-K,” sec.gov
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: la Gaming Foundation consente l'espansione aziendale
Gaming ed eSport hanno alimentato il funnel di utenti e generato il 42% del fatturato del 2024, ma le implementazioni aziendali/industriali cresceranno più rapidamente, con un CAGR del 44%. I gemelli digitali riducono i tassi di difettosità in fabbrica e le simulazioni di formazione abbreviano i cicli di onboarding, offrendo un ROI chiaro che accelera l'approvazione del budget.
I media e l'intrattenimento dal vivo sfruttano il metaverso per il coinvolgimento dei fan, come dimostra la partecipazione di Disney in Epic Games per generare esperienze persistenti di Marvel e Star Wars. Il commercio al dettaglio e l'e-commerce ibridano le vetrine con prove virtuali, mentre l'istruzione sperimenta laboratori di realtà virtuale che eliminano le variabili pericolose del mondo reale. Questi settori verticali adiacenti alimentano la domanda, rafforzando il percorso di espansione del mercato del metaverso.
Analisi geografica
Mercato del Metaverso Nord America
Il Nord America ha controllato il 41% del fatturato del 2024, grazie alla densità del cloud iperscalabile e alla profondità del capitale di rischio. Lo sviluppo di Azure da parte di Microsoft e i Reality Labs di Meta consolidano un ecosistema di fornitori che spazia dall'ottica al middleware di intelligenza artificiale. Le preoccupazioni normative sul consumo energetico, tuttavia, potrebbero frenare le future approvazioni dei data center, spingendo le aziende verso progetti a basso consumo energetico.
Mercato del metaverso nella regione Asia-Pacifico
L'area Asia-Pacifico è sulla buona strada per un CAGR del 43% fino al 2030, sostenuta da un'economia mobile da 880 miliardi di dollari e da 1.8 miliardi di utenti di internet mobile. La regione ha fatto un balzo in avanti dai pagamenti desktop a quelli mobile e ai social video, fornendo un modello per una rapida adozione del metaverso. La scala di produzione hardware della Cina riduce i costi di distinta base (BOM), mentre le culture degli eSport di Giappone e Corea del Sud alimentano le comunità di early adopter. Le implementazioni 5G avanzate con network slicing consentono la manutenzione AR in fabbrica, fondamentale per l'adozione industriale.
Mercato del Metaverso in EMEA e Sud America
L'Europa bilancia l'innovazione con le severe leggi sulla privacy. Le linee guida del Parlamento europeo del 2024 applicano l'illegalità offline esistente nei mondi virtuali, obbligando le piattaforme a installare filtri per i contenuti in tempo reale. La conformità aumenta l'attrito nel time-to-market, ma rafforza la fiducia dei consumatori, trasformandosi potenzialmente in un elemento di differenziazione. Le regioni emergenti in Sud America e Medio Oriente e Africa potrebbero saltare del tutto le fasi di sviluppo dei PC tradizionali implementando la realtà aumentata (XR) con rendering cloud e streaming su dispositivi a basso costo una volta che la copertura 5G locale sarà matura.
Panorama competitivo
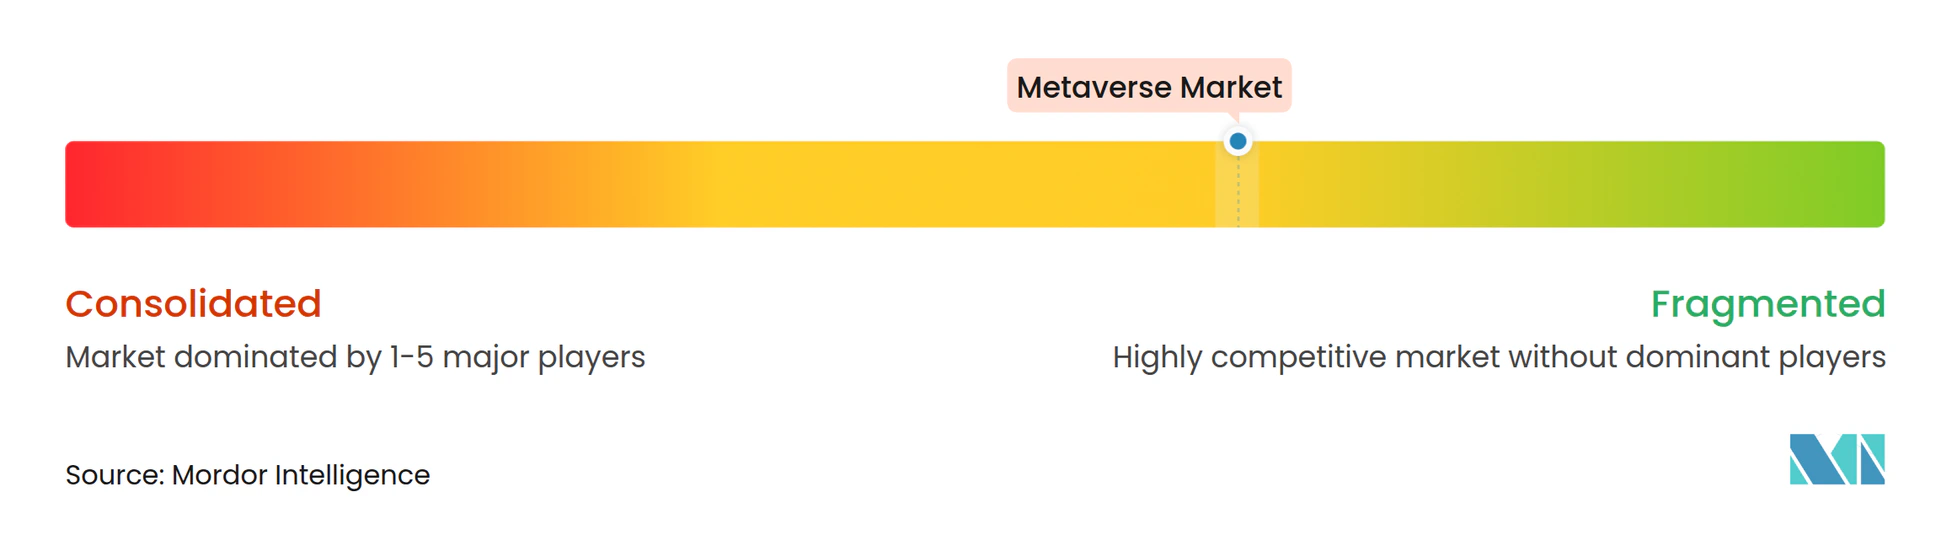
Il mercato del metaverso è frammentato, senza un singolo fornitore che detenga una quota olistica a due cifre tra hardware, software e servizi. Reality Labs di Meta ha registrato una perdita cumulativa di 58 miliardi di dollari dal 2020, su un fatturato di 270 milioni di dollari nel terzo trimestre del 3, a dimostrazione di ingenti investimenti iniziali. Roblox rappresenta un modello redditizio incentrato sui creatori, con un fatturato di 2024 miliardi di dollari nel primo trimestre del 1.04, con una crescita del 1% su base annua.
Apple investe circa 33 miliardi di dollari per assicurarsi uno stack premium, depositando oltre 20,000 brevetti che vincolano gli utenti al suo ecosistema chiuso. NVIDIA porta avanti una strategia che privilegia l'infrastruttura, integrando Omniverse nelle pipeline CAD aziendali attraverso alleanze con Accenture e Siemens. L'attività di acquisizione rimane vivace: CoStar ha acquisito Matterport per 1.6 miliardi di dollari per integrare i gemelli digitali con gli annunci immobiliari, dimostrando che gli specialisti verticali possono ottenere premi strategici.
Le startup si concentrano su punti critici di nicchia – formazione per dispositivi medici, middleware per avatar, mesh audio spaziali – capitalizzando sulle lacune lasciate dai giganti delle piattaforme ossessionati dalla scalabilità. Queste dinamiche indicano un settore in fase di maturazione ma non consolidato, in cui le reti di partnership e gli standard aperti determineranno i fossati competitivi più delle semplici spedizioni di dispositivi.
Leader del settore del metaverso
Meta Platforms Inc.
Roblox Corporation
Microsoft Corporation
Tencent Holdings Ltd.
Epic Games, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Meta Platforms ha investito 14.3 miliardi di dollari in Scale AI, ottenendo una quota del 49% per istituire un laboratorio di superintelligenza incentrato sull'AGI.
- Maggio 2025: Microsoft ha registrato un fatturato di 70.1 miliardi di dollari nel terzo trimestre del 3 e ha delineato piani di spesa in conto capitale di 2025 miliardi di dollari per espandere la capacità del cloud e dell'intelligenza artificiale.
- Marzo 2025: OpenAI ha presentato Stargate, un complesso di data center in Texas progettato per 400,000 GPU NVIDIA che assorbono 1.2 GW.
- Febbraio 2025: LVMH ha stretto una partnership con Epic Games per implementare Unreal Engine nei camerini virtuali e nelle sfilate in realtà aumentata.
Ambito del rapporto sul mercato globale del metaverso
Il termine "metaverso" si riferisce a un'esperienza di mondo virtuale 3D altamente coinvolgente ottenuta utilizzando una combinazione di tecnologie AR, VR e MR. Creando un mondo virtuale in cui gli utenti possono giocare a giochi coinvolgenti, condurre affari, interagire socialmente, acquistare e vendere proprietà virtuali e godere di intrattenimento coinvolgente, la piattaforma metaverse migliora l'esperienza Internet complessiva.
Il mercato Metaverse è segmentato per tipologia (hardware AR e VR, coinvolgimento sui social media (annunci), intrattenimento virtuale dal vivo - epico, giochi e Roblox, servizi di gioco), per settore dell'utente finale (giochi, media e intrattenimento, commerciale, vendita al dettaglio) e geografia (Nord America, Europa, Asia Pacifico, Resto del mondo).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Hardware (HMD, sensori) |
| Piattaforme software |
| Servizi e Consulenza |
| Piattaforme centralizzate chiuse |
| Piattaforme decentralizzate aperte (Web3) |
| Piattaforme Industriali/Digital-Twin |
| Spesa diretta del consumatore |
| Pubblicità |
| Beni virtuali e NFT |
| SaaS aziendale / Abbonamento |
| Giochi ed eSport |
| Media e intrattenimento dal vivo |
| Vendita al dettaglio ed e-commerce |
| Gemello aziendale/industriale e digitale |
| Istruzione e formazione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Italia |
| Francia | |
| Regno Unito | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Qatar | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Hardware (HMD, sensori) | |
| Piattaforme software | ||
| Servizi e Consulenza | ||
| Per tipo di piattaforma | Piattaforme centralizzate chiuse | |
| Piattaforme decentralizzate aperte (Web3) | ||
| Piattaforme Industriali/Digital-Twin | ||
| Per modello di entrate | Spesa diretta del consumatore | |
| Pubblicità | ||
| Beni virtuali e NFT | ||
| SaaS aziendale / Abbonamento | ||
| Per settore degli utenti finali | Giochi ed eSport | |
| Media e intrattenimento dal vivo | ||
| Vendita al dettaglio ed e-commerce | ||
| Gemello aziendale/industriale e digitale | ||
| Istruzione e formazione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Italia | |
| Francia | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Qatar | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del metaverso?
Le dimensioni del mercato del metaverso hanno raggiunto i 165.57 miliardi di dollari nel 2025 e sono sulla buona strada per raggiungere i 950.23 miliardi di dollari entro il 2030.
Quale componente si sta espandendo più velocemente?
I servizi e la consulenza rappresentano la componente in più rapida crescita, con un CAGR previsto del 48% entro il 2030, poiché le aziende sono alla ricerca di competenze di integrazione.
Quanto è dominante il gaming nel metaverso odierno?
Il gaming e gli eSport continuano a essere i settori trainanti, con il 42% dei ricavi del 2024, ma i casi d'uso aziendali e industriali stanno crescendo a un CAGR più elevato, pari al 44%.
Perché si prevede che la regione Asia-Pacifico supererà le altre regioni?
La regione APAC beneficia di un'economia mobile da 880 miliardi di dollari, di una produzione hardware economicamente vantaggiosa e di implementazioni 5G avanzate, supportando una previsione di CAGR del 43%.
Quali sono i principali ostacoli a un'adozione più ampia?
Le principali limitazioni sono rappresentate da rigide norme sulla privacy, prezzi accessibili delle cuffie, mal di movimento e preoccupazioni relative all'impatto ambientale dei data center.
In che modo le aziende monetizzano il metaverso?
I flussi di entrate comprendono pubblicità, beni virtuali, abbonamenti SaaS aziendali e consulenza, con i beni virtuali e gli NFT che mostrano il ritmo di crescita più rapido.


